راهنمای FGTS برای خرید اولین ملک در ایتاجائی ۲۰۲۶
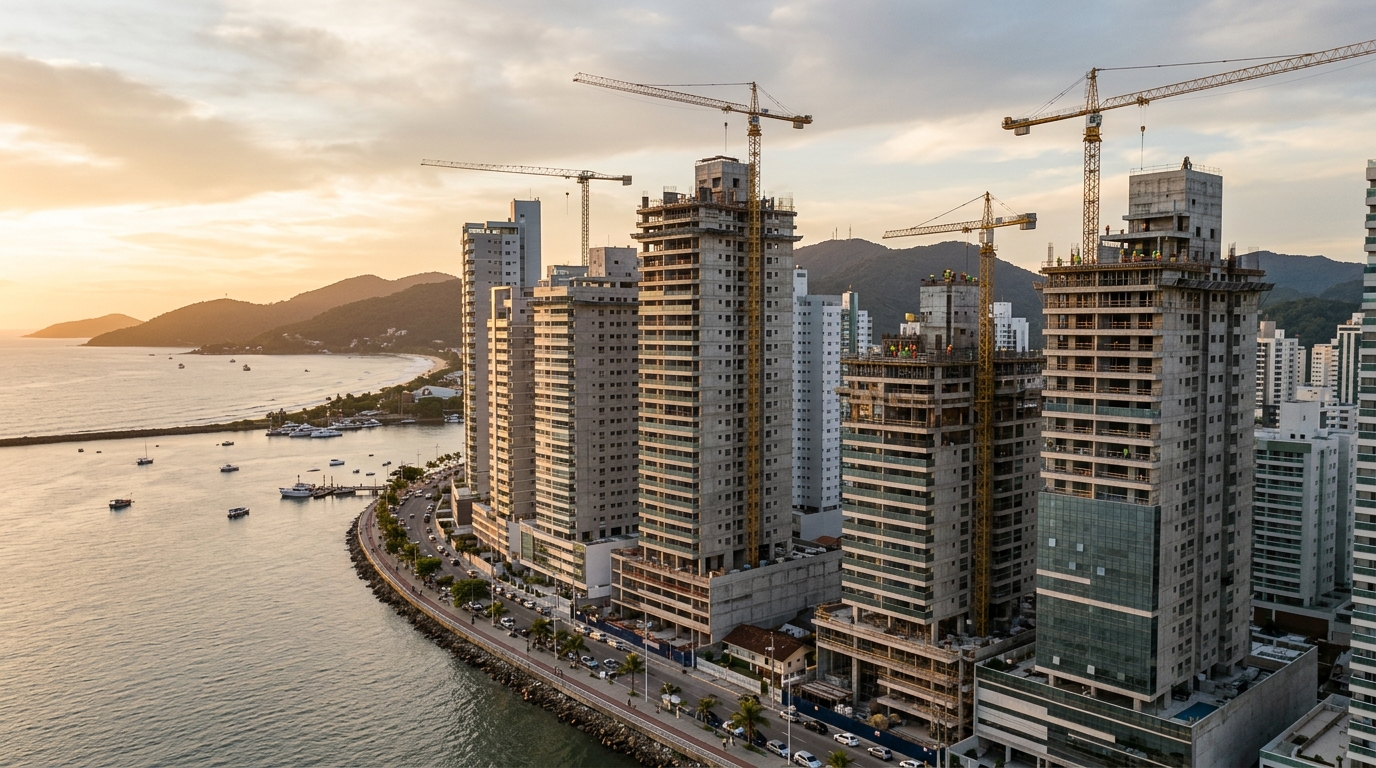
قیمت هر متر مربع از عرضه جدید مسکونی در شهر ایتاجائی (Itajaí)، واقع در ساحل ایالت سانتا کاتارینا در جنوب برزیل، در پایان سهماهه نخست ۲۰۲۶ به ۱۲٬۴۸۰ رئال برزیل (تقریباً ۲٬۴۰۰ دلار) رسید؛ این رقم بر اساس پنل رسمی ABRAINC-CBIC، رشد انباشتهای معادل ۱۷٫۳ درصد در دوازده ماه را نشان میدهد. تورم مسکن در این شهر بیش از دو برابر شاخص IPCA (شاخص رسمی قیمت مصرفکننده برزیل) حرکت میکند — و این واقعیت، معادله را برای کارگر برزیلیِ دارای قرارداد رسمی، که در صندوق FGTS تنها پل واقعی میان اجاره و کلید نخستین خانه را میبیند، بهکلی دگرگون میکند.
صندوق ضمانت زمان خدمت (Fundo de Garantia do Tempo de Serviço یا به اختصار FGTS)، در سال ۲۰۲۶ همچنان ارزانترین و در عین حال کمبهرهبرداریشدهترین ابزار در دست خریدار نخستبار به شمار میرود. این صندوق نوعی اندوخته اجباریِ کارفرما به سود کارگر است که هر ماه معادل ۸ درصد از حقوق پایه به آن واریز میشود و کاربردهای محدود و قانونمند دارد. میانگین موجودی کارگر اهل ایالت سانتا کاتارینا که بیش از سه سال سابقه قرارداد رسمی دارد، طبق گزارش شورای متولیِ FGTS، حدود ۳۱٫۷ هزار رئال است. در ایتاجائی، جایی که پیشپرداخت لازم به ندرت زیر ۲۰ درصد ارزش ملک میآید، همین موجودی میتواند تفاوت میان خرید همین امروز و انتظار سه فصل دیگر برای جذب افزایشهای شاخص INCC (شاخص هزینه ساختوساز) باشد.
این راهنما با تکیه بر آییننامه جاری و ارقام واقعی بازار، آنچه را که کارگر باید پیش از امضای قرارداد با بانک دولتی Caixa Econômica Federal در یکی از داغترین بازارهای ساحلی برزیل بداند، گام به گام تشریح میکند.
۱. FGTS در سال ۲۰۲۶: چهار حالت اصلی استفاده
شورای متولیِ FGTS برای سال ۲۰۲۶، چهار حالت کلیدی استفاده از موجودی برای تملک مسکن شخصی را حفظ کرده است — همگی محدود به سامانه مالی مسکن (SFH). معنای فنی این محدودیت آن است که ملک باید مسکونی شهری باشد و در ایالت سانتا کاتارینا، ارزش کارشناسی آن از ۱٫۵ میلیون رئال فراتر نرود. هر کس از این سقف عبور کند، به ناچار به سامانه SBPE آزاد یا سبد رهنی بانک منتقل میشود؛ بدون حق استفاده از موجودی صندوق و معمولاً با نرخ بهرهای دو تا سه واحد درصد بالاتر.
نخستین حالت — و پرکاربردترین در میان خریداران اول — تکمیل پیشپرداخت است. کارگر موجودی FGTS را به سرمایه شخصی خود میافزاید تا مبلغ اولیه بسته شود و میزان وام کاهش یابد. حالت دوم، استهلاک فوقالعاده است که هر دو سال یکبار مجاز میشود؛ در این حالت، موجودی از اصل بدهی کسر میشود و یا مدت بازپرداخت کوتاهتر میشود یا ارزش قسط کاهش مییابد. حالت سوم، پرداخت بخشی از قسط ماهانه است؛ تا سقف ۸۰ درصد از مبلغ قسط، به مدت دوازده ماه پیدرپی و قابل تمدید. حالت چهارم — و رادیکالترین آنها — تسویه کامل مانده بدهی است که معمولاً در سالهای پایانی وام به کار گرفته میشود.
افزون بر این، حالتی به نام FGTS Futuro نیز وجود دارد که در سال ۲۰۲۵ توسط وزارت شهرها برای قراردادهای برنامه دولتی Minha Casa, Minha Vida (MCMV — خانه من، زندگی من) گسترش یافت. در این حالت، همان واریز ماهانه ۸ درصد حقوق میتواند مستقیماً به پرداخت اقساط هدایت شود. این مهندسی مالی برای خانوادههای پلکانهای ۱ و ۲ این برنامه مفید است، اما جای موجودی انباشته را بهعنوان ابزار پیشپرداخت پر نمیکند.
نکته ساختاری برای ایتاجائی این است: از آنجا که سقف SFH در سانتا کاتارینا در سال ۲۰۲۴ به ۱٫۵ میلیون رئال افزایش یافت — همتراز با ایالتهای سائوپائولو، ریودوژانیرو، میناسژرایس و ناحیه فدرال — بخش بزرگی از پروژههای دو و سهخوابه شهر هنوز در پاکت قانونی قرار میگیرند که اجازه استفاده از FGTS را میدهد. اما در پروژههای لوکس منطقه ساحلی Praia Brava یا Brava خارجی، با قیمت پایه ۱٫۸ میلیون رئال به بالا، صندوق ضمانت کارایی خود را از دست میدهد و معادله به سمت SBPE آزاد میچرخد.
۲. خطکش کارگر: چه کسی واقعاً واجد شرایط برداشت است
آییننامه فعلی الزام میکند که دارنده حساب، با جمعبندی همه قراردادهای رسمی پیشین، دستکم ۳۶ ماه واریزی به FGTS داشته باشد — این دوره نه نیاز به پیوستگی دارد و نه به تداوم با یک کارفرما. همین فیلتر، بیشترین رد را در میان خریداران جوان ایتاجائی به همراه دارد؛ شهری که میانگین سابقه قرارداد رسمی در بخش ساخت و خردهفروشی، طبق آمار RAIS 2025، تنها ۲۲ ماه است.
بر این قاعده، فیلتر دومی نیز افزوده میشود: کارگر نباید مالک ملک مسکونی شهری دیگری — چه تمامشده و چه در حال ساخت — در شهرستان ایتاجائی یا هر یک از شهرهای منطقه کلانشهری آن باشد. مفهوم قانونی، «شهرستان محل سکونت یا فعالیت شغلی اصلی» است. کسی که در ایتاجائی زندگی میکند و در شهر همسایه Navegantes زمینی با خانه ساختهشده دارد، غالباً در همین فیلتر گیر میافتد — و دیر متوجه میشود.
فیلتر سوم، بیش از همه نادیده گرفته میشود: نباید هیچ وام فعال دیگری در سامانه SFH در سرتاسر برزیل به نام دارنده حساب وجود داشته باشد. وام مسکن مسکونی در هر شهر، چه از طریق SBPE، چه MCMV، چه سبد بانک Caixa، استفاده از FGTS را در خرید جدید مسدود میکند — حتی اگر آن ملک اول در ایالتی دیگر باشد.
مدارک مورد نیاز Caixa در سال ۲۰۲۶ نسبت به دوره قبل سادهتر شده، اما همچنان شامل این موارد است: صورتحساب تحلیلی FGTS طی پنج سال گذشته، اثبات وضعیت اشتغال جاری، گواهی منفی مالکیت از دفاتر اسناد محل، و اعلامیه عدم وجود وام در SFH. دسترسی به صورتحساب تحلیلی اکنون ۱۰۰ درصد از طریق اپلیکیشن FGTS انجام میشود و نیاز به مراجعه حضوری به شعبه بانک از میان رفته است — صرفهجویی زمانی مهمی برای کسی که در آستانه نهایی کردن معامله است.
یک جزئیات رویهای نیز هست که اغلب دستکم گرفته میشود: موجودی مسدودشده در حالت «برداشت سالگرد» (saque-aniversário، نوعی برداشت سالانه از موجودی FGTS) تا زمانی که این حالت فعال است، برای خرید ملک قابل استفاده نیست. کسی که به این حالت پیوسته، باید نخست به حالت «برداشت فسخ» بازگردد و دوره انتظار قانونی را طی کند پیش از آنکه موجودی را به کار گیرد — ناهماهنگیای که معمولاً تقویم خرید برنامهریزیشده برای ۲۰۲۶ را به هم میریزد.
۳. حساب خط به خط: شبیهسازی واقعی با ملک ۶۰۰ هزار رئالی در ایتاجائی
برای آنکه استفاده از FGTS از سطح نظری بیرون آید، این پرونده را در نظر بگیرید؛ کالیبرهشده بر اساس واقعیت یک آپارتمان دوخوابه در محلههایی چون Cordeiros یا São Vicente، در سطح فعلی بازار. خریدار ۱۲۰ هزار رئال سرمایه شخصی برای پیشپرداخت، ۸۰ هزار رئال موجودی FGTS، درآمد ناخالص خانوادگی ۱۸ هزار رئال در ماه دارد و خواهان وام Caixa از طریق سامانه SBPE است.
| متغیر | بدون استفاده از FGTS | FGTS در پیشپرداخت | FGTS در استهلاک دوسالانه |
|---|---|---|---|
| ارزش ملک | ۶۰۰٬۰۰۰ رئال | ۶۰۰٬۰۰۰ رئال | ۶۰۰٬۰۰۰ رئال |
| پیشپرداخت کل | ۱۲۰٬۰۰۰ رئال | ۱۲۰٬۰۰۰ رئال + ۸۰٬۰۰۰ FGTS | ۱۲۰٬۰۰۰ رئال |
| مبلغ تأمین مالیشده | ۴۸۰٬۰۰۰ رئال | ۴۰۰٬۰۰۰ رئال | ۴۸۰٬۰۰۰ رئال |
| مدت اولیه | ۳۶۰ ماه | ۳۶۰ ماه | ۳۶۰ ماه |
| نرخ SFH ۲۰۲۶ | TR + ۱۰٫۴۹٪ سالانه | TR + ۱۰٫۴۹٪ سالانه | TR + ۱۰٫۴۹٪ سالانه |
| قسط اولیه (سیستم SAC) | ۵٬۵۳۰ رئال | ۴٬۶۱۰ رئال | ۵٬۵۳۰ رئال |
| بهره پرداختی در کل دوره | ۵۱۴ هزار رئال | ۴۲۸ هزار رئال | ۳۹۲ هزار رئال* |
| مدت نهایی مؤثر | ۳۶۰ ماه | ۳۶۰ ماه | ~۲۸۲ ماه |
*با فرض تزریق ۸۰ هزار رئال FGTS در ماه بیستوچهارم و تزریقهای جدید هر ۲۴ ماه، با موجودی مازاد میانگین ۱۸ هزار رئال در هر دوسالانه که از تداوم اشتغال رسمی انباشته میشود.
اعداد، نکتهای را روشن میکنند که معمولاً خریداران آن را وارونه برداشت میکنند: برای کسی که هنوز در منحنی رشد درآمدی است و دنبال آسایش در جریان نقدی ماهانه میگردد، گذاشتن FGTS در پیشپرداخت محاسبه درست است. کاهش ۹۲۰ رئالی همان قسط اول، فضای نقدی را برای ذخیره اضطراری، خرید مبلمان یا شتاببخشی به ساخت یک ذخیره شاخصشده با تورم آزاد میکند. برای کسی که نقدینگی او تثبیت شده و در پی کمینهسازی هزینه کل اعتبار است، استراتژی استهلاک دوسالانه ۱۲۲ هزار رئال بهره کمتر در کل چرخه به ارمغان میآورد و تسویه را بیش از شش سال جلو میاندازد.
پرهزینهترین خطا، حالت میانه است: استفاده از بخشی از موجودی در پیشپرداخت و تلاش برای تقسیم بقیه در سالهای متوالی، خارج از پنجره قانونی دوسالانه. چون قاعده ۲۴ ماه میان دو استهلاک سختگیر است، کارگر در نهایت موجودی خود را در صندوق بیحرکت میگذارد که با نرخ TR بهعلاوه ۳ درصد سالانه بازده میدهد — در سال ۲۰۲۶ چیزی نزدیک به ۴٫۲ درصد سالانه، یعنی کمتر از نیمی از هزینه اعتبار مسکن. موجودی راکد در FGTS، عملاً پولی است که در برابر شاخص INCC قدرت خرید خود را از دست میدهد.
«FGTS بازدهی کمتری دارد از هر خط اعتبار مسکنی که در برزیل پرداخت میشود. موجودی در صندوق فقط وقتی منطقی است که به کار گرفته شود — در پیشپرداخت، در استهلاک، در قسط یا در تسویه. هرچه بماند، انتقالی خاموش از درآمد کارگر به نظام مالی است.» — ارزیابی فنیِ بازتابیافته در گزارشهای متعدد کارایی تخصیصی صندوق ضمانت.
لایهای دیگر که اندک خریدارانی آن را وارد محاسبه میکنند، اثر TR است. در سال ۲۰۲۵، پس از نزدیک به هشت سال نزدیک صفر، نرخ مرجع (Taxa Referencial) دوباره میان ۰٫۱۵ تا ۰٫۲۵ درصد ماهانه نوسان کرد، وابسته به ترکیب ماهانهای که توسط بانک مرکزی برزیل اعلام میشود. چون این نرخ بخشی از بهره SFH را میسازد، دو قرارداد با همان نرخ اسمی میتوانند هزینه کل مؤثر بسیار متفاوتی داشته باشند. در شبیهسازی ۳۶۰ ماهه، TR میانگین ۰٫۱ واحد درصد بالاتر از پیشبینی میتواند ۲۸ هزار رئال بهره به قرارداد بیفزاید — مبلغی فراتر از کل موجودی FGTS بسیاری از خریداران.
۴. نقشه ایتاجائی: قیمت بر اساس محله و پاکت قانونی FGTS
ایتاجائی شهری است که با بازههای قیمتی کاملاً متمایز قطعهبندی شده و در نتیجه، امکانپذیری استفاده از FGTS از محلهای به محله دیگر بهشدت متفاوت میشود. اعداد زیر، میانگین وزنی قیمت پروژههای نوساز و فروش دست دوم در سهماهه نخست ۲۰۲۶ بر پایه پنلهای منطقهای بازار است.
Cordeiros. محلهای مسکونی در حال گسترش شدید، با قیمت میانگین ۵٬۸۰۰ تا ۷٬۵۰۰ رئال در متر مربع. آپارتمانهای دوخوابه نوساز میان ۴۲۰ تا ۵۸۰ هزار رئال قیمت میخورند. این منطقه قلمرو طبیعی MCMV پلکان ۴ و SBPE با استفاده کامل از FGTS است — سقف ۱٫۵ میلیون رئال در اینجا گشاد است و موجودی میانگین کارگر سانتا کاتاریناییِ مشمول، چیزی میان ۱۲ تا ۱۸ درصد پیشپرداخت را پوشش میدهد. برای خریدار اول، این بهترین نسبت میان قیمت ورود و پتانسیل رشد ارزش است.
São Vicente. محلهای جاافتاده، نزدیک به مرکز شهر و بزرگراه BR-101، با قیمت ۷٬۲۰۰ تا ۹٬۸۰۰ رئال در متر مربع. دوخوابهها میان ۴۸۰ تا ۷۲۰ هزار رئال عرضه میشوند. FGTS در سرتاسر این بازه قابل استفاده باقی میماند، اما پیشپرداخت لازم رشد میکند و کارگر به موجودی مستحکمتری برای اهرمگذاری مؤثر نیاز دارد. تفاوت با Cordeiros: نقدشوندگی بالاتر در فروش دست دوم و نزدیکی به مراکز تجاری.
Fazenda. هسته تجاری و اداری شهر، با قیمت ۹٬۵۰۰ تا ۱۳٬۰۰۰ رئال در متر مربع. پروژههای نوساز معمولاً بهصورت دو و سهخوابه میان ۶۸۰ هزار تا ۱٫۲ میلیون رئال عرضه میشوند. FGTS همچنان درون پاکت SFH باقی میماند، اما کارگر باید ارزیابی کند که آیا قسط در قاعده ۳۰ درصدی درآمد ناخالص میگنجد یا نه — محدودیت ساختاری Caixa برای اعطای اعتبار. برای بسیاری از خانوادهها، دقیقاً در همین بازه است که درآمد ابراز شده دیگر با درآمد واقعی همخوانی ندارد.
Cabeçudas و ساحل مرکزی. قیمت ۱۲٬۰۰۰ تا ۱۸٬۰۰۰ رئال در متر مربع. پروژههای جدید از ۹۵۰ هزار رئال آغاز میشوند و در بخش بزرگی، از سقف SFH عبور میکنند. اینجا FGTS قدرت محرکه خود را از دست میدهد: ملک بالای ۱٫۵ میلیون رئال نیاز به SBPE آزاد یا سبد رهنی دارد، با نرخهای بالاتر و بدون حق استفاده از موجودی صندوق. این همان منطقهای است که استراتژیهای جایگزین — مانند صندوق مصرفکنندگی (consórcio) با پیشنهاد از طریق FGTS، معاوضه ملک یا تأمین مالی تقسیمشده در دو سند ثبتی — منطق اقتصادی بالاتری از SFH خالص پیدا میکنند.
تقسیم میان MCMV و SBPE نیز بازی را عوض میکند. در ۲۰۲۶، MCMV با پنج پلکان درآمدی کار میکند و پلکان ۴ (درآمد خانوادگی تا ۱۲ هزار رئال) بیشترین سهم از خریداران اول در Cordeiros و São Vicente را جذب میکند. نرخ MCMV پلکان ۴ در ۸٫۱۶ درصد سالانه بهعلاوه TR قرار دارد — ارزانتر از SBPE Caixa که اکنون برای مشتریان دارای رابطه بانکی، ۱۰٫۴۹ درصد سالانه بهعلاوه TR است. FGTS در هر دو قابل استفاده است، اما قاعده تعهد درآمدی در MCMV نرمتر است و سقف وام بزرگتری را برای همان حقوق ابراز شده آزاد میکند.
برای املاک «روی نقشه» (پیشفروش)، نقطه حساس INCC است. تا زمانی که ملک گواهی بهرهبرداری دریافت نکرده، اقساط پرداختی به سازنده با شاخص INCC بهروزرسانی میشوند — این شاخص تا آوریل ۲۰۲۶، طبق گزارش بنیاد FGV، ۶٫۸ درصد رشد دوازدهماهه داشت، جلوتر از IPCA و حتی از شاخص CUB-SC (شاخص ساخت سانتا کاتارینا). FGTS در این مرحله پیش از تحویل کلید قابل استفاده نیست، مگر در شرایطی بسیار خاص ذیل MCMV. موجودی فقط هنگام انعقاد قرارداد تأمین مالی با Caixa، یعنی همزمان با تحویل کلید، وارد عملیات میشود. خریدار بیاطلاع، گاه برنامه میریزد که با FGTS اقساط دوره ساخت را بپردازد — و دیر میفهمد که موجودی دستنخورده باقی میماند، در حالی که بدهی به سازنده با INCC رشد میکند.
در بازار دست دوم، تعیینکنندهترین فیلتر، ارزیابی کارشناسی Caixa است. بانک کارشناس اختصاصی خود را دارد و اغلب ملک را ۸ تا ۱۵ درصد پایینتر از قیمت اعلامشده توسط فروشنده ارزیابی میکند. چون FGTS تنها تا ارزش کارشناسی پوشش میدهد، نه ارزش قراردادی، خریدار باید برای جبران اختلاف سرمایه شخصی داشته باشد — حفرهای ۳۰ تا ۵۰ هزار رئالی در املاک ۵۰۰ هزار رئالی که عملیات را در خط پایان متوقف میکند. مذاکره بر سر شرطی قراردادی که بستن معامله را به ارزیابی Caixa گره بزند و در صورت اختلاف، بازگشت بیعانه را تضمین کند، به یک رویه عادی میان مشاوران باسابقه محلی تبدیل شده است.
۵. پنج خطایی که استفاده از FGTS را در ایتاجائی متوقف میکند
حرکت غیرعادی در ماههای پیش از تحلیل. Caixa موجودی FGTS را با سابقه برداشتها و واریزها تلاقی میدهد. برداشتهای اخیر بابت فسخ بدون دلیل اعلامشده، یا واریزهای بسیار بالاتر از حقوق ثبتشده، هشدار انطباق را روشن میکنند و میتوانند تحلیل را ۳۰ تا ۶۰ روز معلق نگه دارند. در شهری با ۲۲ درصد جابهجایی نیروی کار در ساختوساز و بخش بندری، این پیشامد رایجتر از تصور است — و کافی است تا خریدار، ملک را به پیشنهاددهنده دیگری ببازد.
خرید ملک بیرون از سقف SFH بدون توجه. خریدار به قیمت اعلامی نگاه میکند و فراموش میکند مالیات انتقال ملک (ITBI)، ثبت، هزینه ارزیابی و — در دست دوم — تعمیرات احتمالی الزامی برای تأیید Caixa را اضافه کند. املاکی که با قیمت ۱٫۴۸ میلیون رئال آگهی میشوند، اغلب وقتی همه هزینهها لحاظ شود از سقف SFH عبور میکنند و کارگر دسترسی به FGTS را در میانه فرآیند از دست میدهد. خطکش را باید با حاشیه نگاه کرد: تا ۱٫۳۸ میلیون رئال منطقه راحت است؛ بالاتر از آن، بررسی موردی لازم میشود.
نادیده گرفتن منحنی INCC در پیشفروش. خرید روی نقشه در ایتاجائی معمولاً به دلیل مدت طولانی پرداخت پیشپرداخت معقول است، اما INCC در ۱۸ ماه گذشته بیش از نرخ پایه Selic (نرخ بهره پایه برزیل) رشد کرده. بدون ذخیره نقدی برای این بهروزرسانی، خریدار در زمان تحویل کلید با مانده بدهی بزرگتر از پیشبینی روبهرو میشود — و FGTS که قرار بود بهعنوان پیشپرداخت کامل وارد شود، تنها به پوشش بخشی از فاصله انباشته بسنده میکند.
مقایسه پیشنهادها فقط بر اساس نرخ اسمی. چون TR در سال ۲۰۲۵ دوباره وزن گرفت، دو قرارداد با همان نرخ تبلیغشده میتوانند هزینه مؤثر کاملاً متفاوتی داشته باشند. مقایسه فقط بر مبنای بهره اسمی، بدون نگاه به قاعده ساخت TR، خطایی ساختاری است که در بلندمدت گران تمام میشود. صفحه گسترده درست، CET (هزینه مؤثر کل، Custo Efetivo Total) را در سه سناریوی شبیهسازیشده TR مقایسه میکند: پایه، رشد ملایم و رشد تهاجمی.
برخورد با FGTS بهعنوان صندوق اضطراری. کسی که موجودی صندوق را «برای لحظه درست» انباشته میکند، سال به سال در برابر INCC قدرت خرید میبازد. تحلیل بازده بیپیرایه است: اگر کارگر درآمد پایدار، ظرفیت اعتباری و انطباق با فیلترهای قانونی داشته باشد، بهترین تاریخ برای استفاده از FGTS همین امروز است. به تأخیر انداختن یعنی انتقال درآمد به نظام — صندوق TR بهعلاوه ۳ درصد سالانه میپردازد، اعتبار مسکن TR بهعلاوه ۱۰ درصد میگیرد، و ملک در ایتاجائی به آهنگ INCC بهعلاوه پاداش موقعیت رشد میکند.
۶. چه زمانی FGTS واقعاً سودمند نیست
با وجود اینکه در بیشتر موارد، FGTS مؤثرترین ابزار برای نخستین ملک به شمار میرود، سناریوهای مشخصی وجود دارد که استفاده از آن کمبهینه است — و خریدار عقلانی باید آنها را پیش از ثبت درخواست در Caixa بشناسد.
سناریوی اول، زمانی است که موجودی موجود در برابر ارزش ملک کوچک است — کمتر از ۵ درصد کل. در این حالت، کارگر اعتبار اداری خود را در تحلیل Caixa هزینه میکند، مدارک میافزاید، فرآیند را به تأخیر میاندازد و اثر در جریان عملیات ناچیز است. منطقیتر است که موجودی دستنخورده بماند و سالها بعد، بهعنوان استهلاک فوقالعاده زمانی به کار رود که مبلغ انباشته آنقدر بزرگ شده باشد که تفاوت مادی در منحنی بدهی ایجاد کند.
سناریوی دوم، کارگری است که در آستانه تغییر شهر یا کشور به دلیل حرفهای است. چون یکی از فرضیههای برداشت کامل FGTS، انتقال شغلی به خارج از کشور است، برداشت موجودی و سرمایهگذاری آن در داراییهای با بازده بالاتر از TR + ۳ درصد میتواند کارآمدتر از بستن آن در ملکی باشد که نقدشوندگی آن در مقصد چالشبرانگیز خواهد بود. پنجره باریک است، اما وجود دارد.
سناریوی سوم، خریداری است که ملک را بهچشم سرمایهگذاری میبیند، نه سکونت. FGTS تنها برای ملک مسکونی در شهر محل سکونت یا فعالیت شغلی اصلی قابل استفاده است — به درد خرید آپارتمانی برای اجاره در شهری دیگر نمیخورد. برای سرمایهگذار محض، موجودی برای این هدف در دسترس نیست و گزینه جایگزین، تأمین مالی کامل از طریق SBPE با سرمایه شخصی در پیشپرداخت است.
در پایان، شایان ثبت است که پرپرسشترین قاعده محلی این است: داشتن ملک در شهری دیگر — فلوریانوپولیس، کوریتیبا، پورتو الگره — مانع استفاده از FGTS برای خرید در ایتاجائی نمیشود، به شرط آنکه کارگر سکونت یا فعالیت شغلی اصلی خود را در همان ایتاجائی اثبات کند. اما مالکیت هر ملک مسکونی در Navegantes، در Balneário Camboriú یا در خود ایتاجائی، عملیات را مسدود میکند. این حساسترین فیلتر برای کسانی است که به دلیل قطب لجستیکیِ بندر به منطقه مهاجرت کردهاند و هنوز دارایی ملکی در ایالت محل تولد خود نگه میدارند.
نتیجهگیری
FGTS در سال ۲۰۲۶ همچنان بهعنوان کمبهرهبرداریشدهترین و در عین حال کارآمدترین ابزار برای گشودن در نخستین خانه در ایتاجائی باقی میماند. این یک قرعهکشی نیست: یک خطکش از قواعد پایدار است، با حالتهای استفاده تعریفشده روشن، و با هزینه مالی چنان پایین که هر مقایسه با محصولات بازار، برتری آن را عیان میکند. آنچه خریدار موفق را از ناکام جدا میکند، شانس نیست — برنامهریزی مستندِ شش ماه پیش از امضا، شناخت خطکش SFH و حساب صادقانه میان پیشپرداخت و استهلاک، تنظیمشده با جریان نقدی شخصی است.
در بازاری که میبیند INCC دو برابر IPCA رشد میکند و عرضه پروژههای جدید با گسترش بندر برای هر متر مربع رقابت میکند، تعلل گران تمام میشود. برای دنبال کردن تحلیل هفتگی بازار ایتاجائی — محلههای در منحنی صعود، چرخههای اعتباری که پنجرههای واقعی میگشایند و پروژههای نوساز مانند آنچه SIDE Empreendimentos در پاکت قانونی SFH عرضه میکند — اشتراک پنل تخصصی پورتال و ساخت دوسیه خرید شخصی پیش از آنکه موج بعدی قیمت در را ببندد، میارزد.