FGTSで初めての住宅をイタジャイで購入:2026年完全ガイド
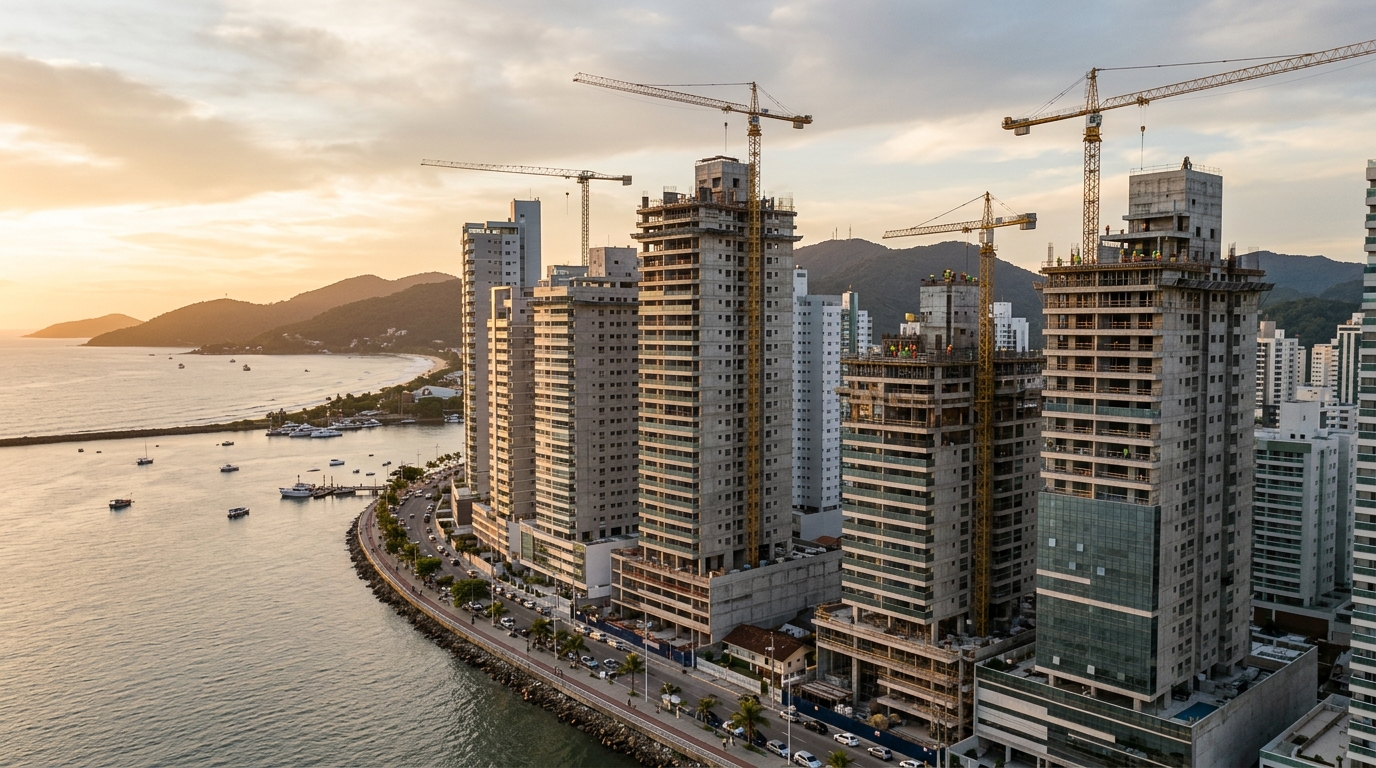
サンタカタリーナ州イタジャイ(Itajaí)の新築相場は、2026年第1四半期に1平方メートル当たりR$12,480(ブラジルレアル)で着地した。ABRAINC-CBICパネルの値で、過去12か月の累積上昇率は17.3%。地元の不動産インフレはブラジル全国のIPCA(拡大消費者物価指数、ブラジルの公式インフレ指標)の倍以上のペースで進んでおり、賃貸暮らしから「初めてのマイホーム」への橋渡しをFGTS(Fundo de Garantia do Tempo de Serviço=ブラジルの強制積立型雇用保証基金)に求める正規雇用労働者にとって、計算式は一変している。
FGTSは2026年も、人生最初の不動産購入者にとって最も安価で、同時に最も使いこなされていない手段であり続けている。サンタカタリーナ州内で3年以上の雇用継続を持つ労働者の平均残高は、FGTS監督評議会(Conselho Curador do FGTS)の集計でR$31,700。イタジャイのように頭金が物件価格の20%を下回ることがほとんどない市場では、この残高こそが「今買えるか、それともINCC(建設コスト指数)でさらに3シーズン値上がりを待つか」を分ける鍵になる。
本ガイドは現行規則と実勢相場の数字に厳密に照らしながら、ブラジル沿岸でも最も活況なエリアの一つで、カイシャ・エコノミカ・フェデラル(Caixa Econômica Federal、連邦貯蓄銀行)と住宅ローン契約を交わす前に労働者が押さえるべき要点を分解していく。海外から市場を観察する読者にとっても、地元の正規労働者が「いくらの自己資金で、どの公的制度の下支えで、どの帯の物件まで届くのか」を知ることは、需要吸収力の本当の輪郭を理解するうえで不可欠な視点となる。日本の投資家がイタジャイ市場を検討する際、最も誤読されやすい変数の一つが「地元の購買力構造」だ。FGTS制度の存在は、年間R$30,000台後半の累積残高を持つ正規雇用層が、SFH枠内の物件帯に対して恒常的に出口を提供していることを意味する。これは中古市場の流動性、空室率、そして開発業者が新規ローンチを切る判断にまで直結する重要なシグナルである。
0. なぜイタジャイが論点になるのか
イタジャイがサンタカタリーナ州内の他の海岸都市──特に北側のバルネアリオ・カンボリウ(Balneário Camboriú)や南側のフロリアノポリス──と異なる位置にいる理由は、構造的にはたった一つに集約される。「港湾に駆動される人口流入」である。イタジャイ港とその対岸のナヴェガンチス港を合わせた複合体は、コンテナ取扱量で2025年も国内2位の地位を維持しており、サントス港に次ぐ位置にある。この港湾活動は、物流、農産物輸出(特に州内の冷凍鶏肉、豚肉、リンゴ)、漁業、海運メンテナンス、関連サービス業に至るまで、安定した正規雇用層を吸い続けている。
その結果、イタジャイの人口は2010年代以降ほぼ毎年プラス成長を続けており、IBGE(ブラジル地理統計院)の中間集計では2026年初頭で約26万人。比較対象として、観光主導で同様に注目を集めるバルネアリオ・カンボリウの常住人口が約16万人であることを考えれば、イタジャイのエンドユーザー需要の厚みは別格である。住宅市場の観点では、これが「投機セグメントへの依存度が低い」ことを意味し、賃貸利回りの安定性と再販流動性の双方で恩恵をもたらす。
海外投資家、特に日本の投資家にとっては、もう一つ留意すべき変数がある。BRL/JPYの為替推移だ。過去10年、ブラジルレアルは対円で長期的に減価傾向にあるが、ブラジル国内不動産はその減価をINCC連動の建設コスト上昇と立地プレミアムで部分的に補正してきた。重要なのは「現地通貨建てで価値が積み上がる物件帯」を選ぶことであり、その代表例がSFH枠内の中位レンジ──つまり地元の正規労働者がFGTSを使って吸収する帯である。為替換算後のリターンを最大化する観点でも、この帯が構造的に有利な理由は同じだ。
1. 2026年のFGTS:押さえるべき四つの利用形態
FGTS監督評議会は2026年も、住宅取得におけるFGTS残高利用について四つの中心的な使い道を維持している。いずれも住宅金融システム(SFH=Sistema Financeiro da Habitação)の枠内に限定される。すなわち都市部の住居用物件であり、サンタカタリーナ州では評価額R$150万までが対象となる。この上限を超える物件はSBPE(Sistema Brasileiro de Poupança e Empréstimo、自由貯蓄貸付制度)または住宅抵当ポートフォリオへ移行し、FGTS残高は使えなくなる上、金利も一般に2〜3ポイント高くなる。
第一の形態は、最も多くの初回購入者が選ぶ「頭金への充当」。自己資金にFGTS残高を加算し、初期支払いを引き上げて融資額を圧縮する。第二は2年に一度認められる「繰上返済(amortização extraordinária)」で、残高を元本から差し引き、期間短縮または月額減額のいずれかを選べる。第三は「月次返済額の一部支払い」で、最大80%まで、連続12か月(更新可)の範囲で適用できる。第四は最も攻撃的な「残債一括完済」で、通常はローン最終局面で発動される。
2025年に都市省(Ministério das Cidades)が拡張した「FGTS Futuro」もある。これはMCMV(Minha Casa, Minha Vida、連邦の社会住宅プログラム)契約に限り、給与の8%相当の月次積立をローン返済へ直接振り向ける仕組みである。プログラムの第1・2階層の家族にとって有効だが、頭金ツールとしての累積残高を代替するものではない。
イタジャイにとって構造的に重要な点はこうだ。サンタカタリーナ州のSFH上限は2024年にR$150万に引き上げられ、サンパウロ、リオデジャネイロ、ミナスジェライス、連邦区と同水準に揃った。これにより市内の2〜3寝室物件の多くが、FGTS利用可能な枠に収まり続けている。一方、プライア・ブラヴァ(Praia Brava)やブラヴァ周辺の高級セグメント、R$180万以上のチケットになると、FGTSは事実上機能不全となり、SBPE自由市場へ計算式が移る。
2. 労働者の物差し:誰が実際に引き出せるのか
現行規則は、すべてのCLT(Consolidação das Leis do Trabalho、ブラジル労働法)雇用契約を合算し、最低36か月のFGTS拠出期間を要求する。継続している必要も、同一雇用主である必要もない。これがイタジャイの若年購入者を最も多く落とすフィルターだ。RAIS 2025の集計によれば、市内の建設業・小売業の正規雇用継続平均はわずか22か月にとどまる。
次の関門は所有制限である。労働者は、イタジャイ市または都市圏のいずれかにおいて、完成・建設中を問わず別の都市部住居用物件の所有者であってはならない。法的定義は「居住地または主たる就業地の自治体」であり、たとえばイタジャイに住みながら隣のナヴェガンチス(Navegantes)に住宅付き土地を保有しているケースは、たいていこのフィルターに引っかかる──そして気づくのが遅すぎる。
第三のフィルターは最も見落とされやすい。ブラジル全国どこであっても、本人名義のSFH内の住宅ローンが既に存在している場合、新規購入でのFGTS利用は不可となる。SBPE、MCMV、カイシャ・ポートフォリオを問わず、たとえ既存物件が他州にあっても結果は同じだ。
2026年のカイシャが要求する書類は前周期に比べて簡素化されたものの、過去5年分のFGTS分析明細書、現職雇用証明、当該地域の登記所からの所有関係不存在証明、SFH融資不存在宣誓書を含む。分析明細書の取得は今やFGTSアプリで100%完結し、支店窓口に出向く必要はなくなった──契約直前段階の購入者にとって、これは無視できない時間短縮である。
手続き上見落とされがちな細部がもう一つある。「誕生月引出し(saque-aniversário)」を選択している間にロックされている残高は、購入資金として使えない。すでに誕生月引出しモードに加入している労働者は、「解雇引出し(saque-rescisão)」モードへ復帰し、規定の据え置き期間を満たしてからでないと残高を住宅購入に充てられない──2026年の購入計画を立てている人にとって、このタイムラグはスケジュール崩壊の主因になりやすい。
3. 行ごとに見る試算:イタジャイのR$60万物件によるリアルシミュレーション
FGTSの使い方を抽象論から実感に落とすため、次のケースを想定する。コルデイロス(Cordeiros)またはサン・ヴィセンチ(São Vicente)といった地区にある2寝室マンションを現在の市場相場で買うシナリオだ。購入者は自己資金R$120,000、FGTS残高R$80,000、世帯総月収R$18,000を持ち、カイシャのSBPE融資を求めるとする。
| 変数 | FGTS不使用 | FGTSを頭金へ | FGTSを2年毎の繰上返済へ |
|---|---|---|---|
| 物件価格 | R$ 600,000 | R$ 600,000 | R$ 600,000 |
| 頭金合計 | R$ 120,000 | R$ 120,000 + FGTS R$ 80,000 | R$ 120,000 |
| 融資額 | R$ 480,000 | R$ 400,000 | R$ 480,000 |
| 当初期間 | 360か月 | 360か月 | 360か月 |
| SFH金利(2026年) | TR + 年10.49% | TR + 年10.49% | TR + 年10.49% |
| 初回月額(SAC方式) | R$ 5,530 | R$ 4,610 | R$ 5,530 |
| サイクル累計利息 | R$ 514,000 | R$ 428,000 | R$ 392,000* |
| 実効最終期間 | 360か月 | 360か月 | 約282か月 |
※第24か月にFGTS R$80,000を投入し、その後も2年毎に投入。正規雇用継続により2年ごとに平均R$18,000の追加残高が積み上がる前提。
数字は、購入者が逆に捉えがちな一点を明らかにする。所得が成長カーブにあり、月々のキャッシュフローに余裕を求めたい人にとっては、FGTSを頭金へ全額投入するのが正しい計算である。初回月額の即時R$920減は、緊急時積立、家具購入、あるいはインフレ連動の資産形成加速のための原資を解放する。一方、すでにキャッシュが安定しており、信用コストの総額最小化を狙う人にとっては、2年毎の繰上返済戦略がサイクル全体でR$122,000の利息削減と6年超の早期完済をもたらす。
最も高くつく失敗は中途半端な使い方だ。残高の一部を頭金に充て、残りを2年の窓を外して毎年ばらまこうとするケース。繰上返済の24か月ルールは厳格なので、結果として残高が基金内に放置され、TR + 年3%──2026年で年4.2%前後──で寝ることになる。これは住宅ローン金利の半分以下だ。基金内に眠るFGTSは、実質的にINCCに対して購買力を失い続ける資金である。
「FGTSの利回りは、ブラジルのどの住宅融資ラインよりも低い。基金内の残高が意味を持つのは、それが使われた時だけだ──頭金に、繰上返済に、月次返済に、あるいは完済に。それ以外に残るのは、労働者から金融システムへの静かな所得移転である。」──FGTSの配分効率に関する複数のセクターレポートで繰り返し引用される技術的評価。
もう一段、ほとんどの購入者が試算に組み込まないレイヤーがTR(参照金利=Taxa Referencial)の影響だ。2025年、約8年間ゼロ近傍で推移していたTRは、中央銀行が公表する月次構成に応じ、月0.15%〜0.25%のレンジに戻った。SFHの利息はこのTRに加算されるため、表面金利が同じでも実効総コストが大きく異なる契約が並ぶ。360か月シミュレーションでは、TR平均が0.1ポイント上振れるだけで利息累計はR$28,000増える──多くの購入者のFGTS残高そのものを上回る金額だ。
4. イタジャイの地図:地区別ティケットとFGTSが収まる枠
イタジャイは価格帯がはっきり分かれた都市で、FGTSの有効性は地区によって劇的に変わる。以下は2026年第1四半期の新築・中古の重み付け平均ティケットで、地域市場パネルに基づく。
コルデイロス(Cordeiros)。住宅街として急成長中の地区。平均ティケットは1平方メートルあたりR$5,800〜R$7,500、新築2寝室はR$420,000〜R$580,000で出る。MCMV第4階層およびFGTSフル活用のSBPEの本流エリアで、R$150万のSFH上限は大きく余り、サンタカタリーナ州の平均FGTS残高は頭金の12〜18%をカバーする。初回購入者にとって、初期投入額と値上がり余地のバランスが最も良いゾーンだ。
サン・ヴィセンチ(São Vicente)。中心部とBR-101高速道路に近い成熟地区。平均ティケットはR$7,200〜R$9,800で、2寝室はR$480,000〜R$720,000。全価格帯でFGTSは有効だが、要求される頭金が膨らみ、効率的なレバレッジには厚めの残高が必要となる。コルデイロスとの差は、再販流動性の高さと商業ハブへの近接性。
ファゼンダ(Fazenda)。商業・行政の中核地区。ティケットR$9,500〜R$13,000。新築は2〜3寝室でR$680,000〜R$1,200,000。FGTSは依然SFH枠内に収まるが、購入者は月額がカイシャの「世帯所得の30%以内」要件に収まるかを慎重に評価する必要がある。多くの世帯にとって、要求所得と実際の所得が乖離し始めるのがちょうどこの帯だ。
カベスダス(Cabeçudas)および中心海岸線。ティケットR$12,000〜R$18,000。新築物件はR$950,000から始まり、その多くはSFH上限を超える。ここでFGTSは牽引力を失う。R$150万超の物件にはSBPE自由融資または住宅抵当ポートフォリオが必要で、金利は上がり、FGTS残高の利用権はない。コンソルシオ(consórcio、共同積立購入制度)にFGTSを入札金として使う構造、不動産交換(permuta)、二つの登記証に分割した融資など、純粋なSFHより経済合理性が高い代替戦略が意味を持ち始めるのがこの帯である。
MCMVとSBPEの分岐もゲームを変える。2026年のMCMVは所得5階層構成で、世帯所得R$12,000までの第4階層がコルデイロスとサン・ヴィセンチの初回購入者の大半を吸収している。MCMV第4階層の金利は年8.16% + TRで、関係性のある預金者向けの今日のSBPEカイシャ金利(年10.49% + TR)より明確に安い。FGTSはどちらでも使えるが、所得拘束率の規則がMCMVではより緩く、同じ申告給与で承認される融資上限が高くなる。
プラント(建設中)物件で繊細な論点はINCCだ。住宅交付許可(habite-se)が下りるまでの間、開発会社へ支払う分割金はINCCで補正される。FGV(ジェトゥリオ・ヴァルガス財団)の集計で、INCCは2026年4月までの12か月累計で6.8%上昇し、IPCAとCUB-SC(サンタカタリーナ州建設単価指数)を上回るペースで推移している。FGTSはこの「キー渡し前」期間中は基本的に使えず、MCMVの非常に限定的な条件下を除き、カイシャの融資契約締結時、すなわち物件引き渡し時に初めて投入される。「工事中の月次分割金をFGTSで払う」と勘違いした購入者は、残高が手付かずのままINCC連動で開発会社への債務が膨らんでいく事態に直面する。
中古物件市場で最も決定的なフィルターはカイシャの評価額だ。同行は専属鑑定士を持ち、しばしば売主提示価格より8〜15%低く評価する。FGTSは契約価格ではなく評価額までしかカバーしないため、購入者はその差額を自己資金で埋める必要がある。R$500,000帯の物件でR$30,000〜R$50,000の穴が空き、最終段階で取引が止まる──こうした事態は珍しくない。経験豊富な地元仲介業者の間では、「契約締結をカイシャ評価額に紐付け、乖離時には手付金返還」を明記する条項を交渉に盛り込むのが当たり前になっている。
5. イタジャイでFGTS活用を妨げる五つの失敗
分析直前の不自然なFGTS入出金。カイシャはFGTS残高を入出金履歴と突合する。理由開示のない解雇引出しや、登録給与をはるかに上回る入金はコンプライアンス警告を発生させ、分析が30〜60日停止することがある。建設業・港湾部門の離職率22%を抱えるイタジャイでは、これは見た目より頻繁に起こる──そして、これ一つで物件を他の購入希望者に奪われる。
SFH上限超え物件を上限内と勘違いする。購入者は告示価格を見て、ITBI(不動産取得税)、登記費、評価手数料、そして中古の場合カイシャ承認のための必須リフォーム費を足し忘れる。R$148万で告示された物件は、すべての費用込みで頻繁にSFH上限を超え、購入者は途中でFGTS利用権を失う。物差しは余裕をもって当てるべきだ。R$138万までは安全圏、それ以上は個別の精査が必要となる。
プラント物件のINCCカーブを無視する。イタジャイでプラント購入が合理的になるのは、頭金の支払い期間が長く取れるからだが、過去18か月のINCCはセリック(Selic=ブラジル中央銀行の基準金利)を上回るペースで上昇している。この補正のためのキャッシュを別途確保しないと、引き渡し時に予想以上に膨らんだ残債と直面することになる。本来「頭金フル投入」となるべきFGTSが、積み上がったギャップの部分カバーで終わるのだ。
名目金利だけで提案を比較する。TRが2025年から重みを取り戻したため、同じ告示金利の二契約でも実効コストは大きく異なる。TRの構成ルールを見ずに名目金利だけ比較するのは構造的な失敗で、長期にわたって高くつく。正しい表計算は、ベース、緩やかな上昇、攻撃的な上昇の三シナリオでCET(Custo Efetivo Total、総実効コスト)を比較する。
FGTSを緊急用キャッシュとして扱う。「いざという時のために」基金内に残高を寝かせている人は、年々INCCに対する購買力を失っていく。リターン分析は単純明快だ。所得が安定し、融資能力があり、法的フィルターをクリアしているなら、FGTSを使うべき最適な日は今日である。先送りは金融システムへの所得移転を意味する──基金はTR + 年3%しか払わず、住宅ローンはTR + 年10%を取り、イタジャイの物件はINCC + 立地プレミアムのペースで値上がりする。
6. FGTSが本当に得策でない場面
ほとんどのケースでFGTSは初回購入に最も効率的なツールとなるが、利用が次善策にとどまる特定のシナリオもある。理性的な購入者は、カイシャに申請を出す前にそれらを認識しておく必要がある。
第一は、利用可能残高が物件価格に対して小さすぎるケース──5%未満のような場合だ。この水準では、カイシャの審査に政治的資本を費やし、書類を積み増し、プロセスが遅延しても、取引フローへのインパクトは無視できるほど小さい。残高をそのまま温存し、年月をかけて累積してから将来の繰上返済へ投入する方が、債務カーブに対するインパクトとして意味を持つようになる。
第二のシナリオは、職業上の事情で他都市または国外への移住を控えている労働者の場合だ。FGTSの全額引出し要件の一つに「国外移住に伴う雇用転居」があるため、引き出して、TR + 年3%以上のリターンを期待できる資産に投資する方が、移転先で流動性確保が困難な不動産に資金を固定するよりも効率的になり得る。窓は狭いが、存在する。日本に帰任予定の駐在労働者にとっては、特に検討に値する論点だ。
第三は、物件を住居ではなく投資対象として見る購入者だ。FGTSは居住地または主たる就業地のある自治体内の住居用物件にのみ使える──別都市で賃貸運用する目的のマンション購入には利用できない。純粋な投資家にとって残高はこの用途では不可用であり、代替案は自己資金頭金にSBPE全額融資を組み合わせる構成となる。海外在住の投資家がイタジャイ市場へ参入する場合、当然ながらFGTS自体が選択肢にはならず、カイシャまたは民間銀行のSBPE自由融資、もしくは現金一括が現実的な経路となる。
最後に、地元で最もよく問い合わせの入るルールを確認しておく。他都市──フロリアノポリス、クリチバ、ポルト・アレグレ──に物件を所有していても、本人が自身イタジャイに居住または主たる就業をしている事実が証明できれば、イタジャイでの購入におけるFGTS利用は妨げられない。一方、ナヴェガンチス、バルネアリオ・カンボリウ、あるいはイタジャイ自体に住居用物件を所有している場合、操作は阻止される。港湾物流ハブを目当てに地域へ移住し、出身州に不動産資産を保有し続けている人にとって、これが最も微妙なフィルターである。
7. 日本からブラジルへ戻った労働者、ブラジルから日本へ向かう労働者
サンタカタリーナ州は、20世紀後半から続くデカセギの帰国先として、ブラジル日系コミュニティの一定の集積を抱えている。日本での就労を終え、ブラジルで正規雇用に就いた帰国者の中には、すでに最低36か月のFGTS拠出条件を満たし、本ガイドの試算が直接適用できる立場にいる人が少なくない。重要な確認事項は二つ。第一に、日本での就労期間はFGTS拠出としてはカウントされないため、ブラジル帰国後のCLT雇用月数のみが対象となる。第二に、過去にブラジル国内で住宅ローンや住居用物件を保有していた履歴がある場合、第2節で述べたフィルターに当たる可能性があるため、登記所での所有不存在証明を早期に取得することが肝要となる。実務的には、帰国直後の最初の数か月で雇用契約を整え、その後36か月のカウントダウンを意識的に管理することが、購入計画の現実性を大きく左右する。
逆方向、すなわちブラジルからの再渡日を予定している労働者については、第6節で触れた「国外移住に伴う全額引出し」の権利が現実的な選択肢として浮上する。引き出した残高を日本円換算で運用するか、ブラジル国内の不動産にロックするかは、為替見通し、再帰国の蓋然性、そして日本側での収入見込みに依存する純粋な配分問題である。ここに普遍解はない。あるのは、自分の5年計画に整合する判断だけだ。
第三のシナリオは、配偶者が日本人で、本人がブラジル人の混合家族である。FGTSの所有者は契約上の労働者本人だが、購入物件は共同名義で取得可能であり、その場合は両者の所得・既存所有物件の双方が審査対象となる。日本側に住居用不動産がある場合、ブラジルのSFHフィルターには直接かからないが、カイシャの審査担当者が信用評価の文脈で確認することはある。事前の透明な開示が、結果として承認スピードを上げる。日本円建て収入のブラジルレアル換算については、直近の公示為替を基準に、世帯所得の合算に組み入れることができる。為替変動による評価のブレを避けるため、過去12か月の平均レートを参照点として書類に添える運用が現場では一般的だ。
結論
2026年のFGTSは、イタジャイで初めての住宅取得を解錠するために最も使いこなされておらず、同時に最も効率的な手段であり続けている。これは宝くじではない。安定したルールの物差し、明確に定義された四つの利用形態、そして市場のどの商品と比べても明らかに優れた極めて低い金融コストを備えた制度である。成功した購入者と挫折した購入者を分けるのは運ではない──契約締結の6か月前から始まる書類整備、SFH規則の理解、そして自身のキャッシュフローに合わせた頭金と繰上返済の正直な計算である。
海外から市場を見る読者にとっても、FGTSの構造は重要な視点を提供する。それはイタジャイのエンドユーザー需要が、どの帯まで「信用と給与所得」で吸収されているかを示すバロメーターでもある。SFH枠の内側に厚みのある一次取得者層がいる地区は、再販の出口が機能する地区でもあるからだ。投資家として「賃貸利回りは見えるが出口が読めない」というのが新興市場の典型的なリスクであるなら、FGTSがフルカバーするゾーンは、その出口が制度的に下支えされている数少ない例外と言える。
実務上のチェックリストとして最後に整理すると次のようになる。第一に、自身の状況がSFHの基本フィルターを通るかを契約意思の6か月前までに確認する。第二に、対象物件の評価額がSFH上限──サンタカタリーナ州ではR$150万──に対してどれだけの余裕を持つかを、すべての付随費用込みで試算する。第三に、FGTS残高の最適配分を、自身のキャッシュフロー曲線と所得成長見通しに照らして決定する。第四に、TR、INCC、Selic(セリック)の三指標の最新値と中央値からの乖離を確認し、CETシナリオを少なくとも三段階で比較する。第五に、対象地区の流動性指標──直近12か月の平均売却日数と価格改定率──を把握しておく。この五点を埋めずに契約に進む購入者と、埋めてから進む購入者の間には、長期で見れば物件価値の数十パーセントに匹敵する差が開く。
INCCがIPCAの2倍のペースで上昇し、港湾の成長と新築供給が1平方メートルあたりの単価を競う市場で、待つことは高くつく。実証的に言えば、過去6四半期のイタジャイの新築相場上昇率は、同期間のSelic金利の累計をも上回ってきた──つまり「現金を寝かせて様子を見る」戦略は、現金保有のコストが目に見える形で表面化している局面にある。FGTS残高を制度的な低利回りに留め置く選択も、構造的には同じ問題を抱えている。
イタジャイ市場の週次分析を追い、値上がりカーブにある地区、リアルなウィンドウを開ける融資サイクル、SFH枠内にまだ収まるSIDE Empreendimentosのような新規プロジェクトを把握するためには、当ポータルのキュレーションを購読し、次の価格カーブが扉を閉じる前に自分の購入ドシエを構築するのが賢明な選択だ。情報の非対称性が縮まれば縮まるほど、初回購入者と海外投資家の双方にとって、判断の質は上がる。