FGTS para sa Unang Bahay sa Itajaí: Gabay 2026
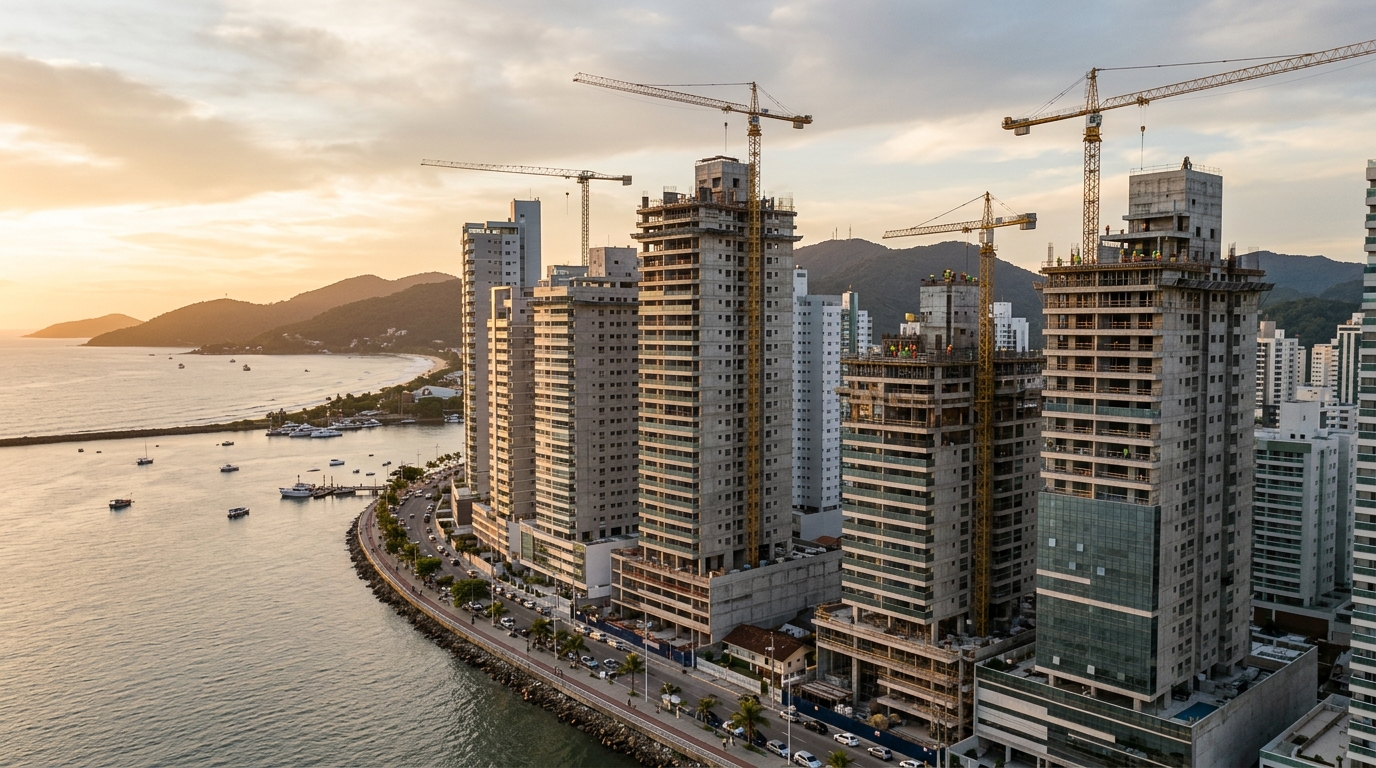
Ang metro kuwadradong presyo ng bagong supply sa Itajaí ay nagsara sa unang trimestre ng 2026 sa R$ 12,480, ayon sa ABRAINC-CBIC panel, na may pinagsama-samang pagtaas na 17.3% sa loob ng labindalawang buwan. Ang lokal na real estate inflation ay tumatakbo ng higit sa doble ng IPCA (ang opisyal na consumer inflation index ng Brazil) — at binabago nito ang matematika para sa formal na manggagawang nakikita sa FGTS (Fundo de Garantia do Tempo de Serviço, ang Brazilian severance guarantee fund) ang tanging tunay na tulay sa pagitan ng pag-uupa at ng susi ng unang tahanan.
Ang Guarantee Fund ay nananatiling, sa 2026, ang pinakamurang instrumento at sa parehong oras ay ang pinaka-underutilized ng first-time buyer. Ang average na balanse ng manggagawa sa Santa Catarina na may higit sa tatlong taon ng kontrata ay nasa R$ 31,700, ayon sa Conselho Curador do FGTS (ang governing council ng pondo). Sa Itajaí, kung saan ang kinakailangang down payment ay bihirang bumaba sa ibaba ng 20% ng halaga ng property, ang balanseng ito ay maaaring maging pagitan sa pag-bili ngayon o paghihintay ng tatlo pang taon ng INCC adjustment (ang construction cost index ng Brazil).
Tinatalakay ng gabay na ito, gamit ang opisyal na regulasyon at ang totoong numero ng merkado, kung ano ang kailangang malaman ng manggagawa bago pumirma ng kontrata sa Caixa (ang state-owned bank na namamahala sa karamihan ng housing loans sa Brazil) sa isa sa mga pinakamainit na merkado ng Brazilian coast.
1. Ang FGTS sa 2026: ang apat na modality na mahalaga
Pinananatili ng Conselho Curador do FGTS, para sa 2026, ang apat na pangunahing kaso ng paggamit ng balanse para sa pagbili ng sariling tahanan — lahat ay restricted sa Sistema Financeiro da Habitação (SFH, ang regulated housing finance system ng Brazil). Ito ay nangangahulugang urban residential property at, sa Santa Catarina, appraisal value na hanggang R$ 1.5 milyon. Ang lumampas sa ceiling na ito ay napupunta sa free SBPE (ang unregulated housing finance market) o sa Carteira Hipotecária, walang karapatan sa Fund balance at, sa pangkalahatan, may interest rate na 2 hanggang 3 puntos na mas mataas.
Ang unang modality — at ang pinakaginagamit ng mga first-time buyer — ay ang composition ng down payment. Pinagsasama ng manggagawa ang balanse ng FGTS sa sariling pondo upang isara ang initial bid at bawasan ang financed amount. Ang pangalawa ay ang extraordinary amortization, pinapayagan tuwing dalawang taon, kung saan ibinabawas ang balanse sa principal ng utang, pinaiikli ang termino o binabawasan ang halaga ng installment. Ang pangatlo ay ang pagbabayad ng bahagi ng buwanang installment, na may ceiling na hanggang 80% ng halaga ng installment, sa loob ng labindalawang sunod-sunod na buwan, renewable. Ang pang-apat, at ang pinaka-aggressive, ay ang full settlement ng outstanding balance, karaniwang ginagamit sa huling mga taon ng financing.
Mayroon ding FGTS Futuro modality, pinalawak ng Ministério das Cidades (Ministry of Cities) noong 2025 para sa mga kontrata ng Minha Casa, Minha Vida (MCMV, ang flagship federal housing program ng Brazil), kung saan ang buwanang 8% deposito ng sahod ay maaaring idirekta para sa pagbabayad ng installments. Ito ay kapaki-pakinabang na engineering para sa mga pamilya sa faixas 1 at 2 ng programa, ngunit hindi nito pinapalitan ang accumulated balance bilang tool para sa down payment.
Ang critical point para sa Itajaí ay structural: dahil ang SFH ceiling sa Santa Catarina ay tumaas sa R$ 1.5 milyon noong 2024 — equiparado sa São Paulo, Rio de Janeiro, Minas Gerais at Federal District —, malaking bahagi ng dalawa at tatlong-bedroom na launches sa lungsod ay kasya pa rin sa envelope na pumapayag ng paggamit ng FGTS. Sa mga high-end na pag-unlad sa Praia Brava o sa Brava de fora, na may tickets na nagsisimula sa R$ 1.8 milyon, ang Guarantee Fund ay nawawalan ng functionality at ang equation ay lumilipat sa free SBPE.
2. Ang ruler ng manggagawa: sino talaga ang makakahawak
Ang kasalukuyang regulasyon ay nangangailangan na ang holder ay may, summed across all formal employment ties, mga minimum na 36 na buwan ng FGTS contribution — period na hindi kailangang continuous o sa parehong employer. Ito ang filter na pinaka-nagre-reject ng mga batang buyer sa Itajaí, kung saan ang average na tenure sa formal employment sa construction at retail ay 22 buwan, ayon sa RAIS 2025 (ang annual labor records database).
Idinaragdag dito ang pangalawang blocking: hindi maaaring maging titular ang manggagawa ng ibang urban residential property, tapos na o nasa construction, sa municipality ng Itajaí o sa anumang lungsod sa metropolitan region. Ang legal concept ay "municipality ng residence o ng exercise ng pangunahing labor activity". Ang nakatira sa Itajaí at may lupa na may bahay sa Navegantes, halimbawa, ay karaniwang nahuhuli sa filter na ito — at huli nang natuklasan.
Ang pangatlong filter ay ang pinaka-ignored: hindi maaaring magkaroon ng iba pang active financing sa loob ng SFH sa buong Brazil, sa pangalan ng holder. Ang isang residential property financing sa anumang lungsod sa pamamagitan ng SBPE, MCMV o Caixa portfolio ay nag-veto ng paggamit ng FGTS sa bagong pagbili — kahit pa ang unang property ay nasa ibang estado.
Ang documentation na hinihingi ng Caixa sa 2026 ay nabawasan ang bureaucracy kumpara sa nakaraang cycle, ngunit kasama: analytical extract ng FGTS ng huling limang taon, patunay ng kasalukuyang employment tie, negative certification ng property mula sa lokal na registries at deklarasyon ng kawalan ng SFH financing. Ang access sa analytical extract ay ginagawa na ngayong 100% sa pamamagitan ng FGTS app, na inaalis ang pangangailangang pumunta sa branch — isang significant time savings para sa mga malapit nang magsara ng deal.
Mayroon pa ring isang procedural detail na madalas na minamaliit: ang balance na naka-block dahil sa saque-aniversário anniversary (ang opsyonal na annual withdrawal scheme) ay hindi maaaring gamitin para sa property purchase habang ang modality ay active. Ang mga sumali sa saque-aniversário ay kailangang bumalik sa saque-rescisão modality at tumupad sa regulatory grace period bago gamitin ang halaga — isang mismatch na karaniwang sumisira sa naka-plano na timeline ng pagbili sa 2026.
3. Ang account ng linya kada linya: tunay na simulation ng property na R$ 600 libo sa Itajaí
Upang ilabas ang paggamit ng FGTS sa abstract plane, isaalang-alang ang sumusunod na kaso, calibrated para sa katotohanan ng dalawang-bedroom na apartment sa mga neighborhood tulad ng Cordeiros o São Vicente, sa kasalukuyang market floor. Ang buyer ay may R$ 120,000 sa sariling resource para sa entrada, R$ 80,000 sa balance ng FGTS, gross family income na R$ 18,000 buwanan at naghahanap ng Caixa financing sa pamamagitan ng SBPE.
| Variable | Walang FGTS | FGTS sa entrada | FGTS sa biennial amortization |
|---|---|---|---|
| Halaga ng property | R$ 600,000 | R$ 600,000 | R$ 600,000 |
| Total na entrada | R$ 120,000 | R$ 120,000 + R$ 80,000 FGTS | R$ 120,000 |
| Financed amount | R$ 480,000 | R$ 400,000 | R$ 480,000 |
| Initial term | 360 buwan | 360 buwan | 360 buwan |
| SFH rate 2026 | TR + 10.49% bawat taon | TR + 10.49% bawat taon | TR + 10.49% bawat taon |
| Initial installment (SAC) | R$ 5,530 | R$ 4,610 | R$ 5,530 |
| Interest paid sa cycle | R$ 514 libo | R$ 428 libo | R$ 392 libo* |
| Effective final term | 360 buwan | 360 buwan | ~282 buwan |
*Considering R$ 80,000 na contribution mula sa FGTS sa ika-24 na buwan at mga bagong contribution tuwing 24 na buwan, na may additional na average balance na R$ 18,000 bawat biennium accumulated sa pamamagitan ng continuity ng formal employment.
Ang mga numero ay nagpapakita ng punto na karaniwang baliktad ng mga buyer: para sa mga may income pa sa growth curve at naghahanap ng comfort sa monthly cash flow, ang paglagay ng FGTS sa entrada ay ang tamang kalkulasyon. Ang pagbawas ng R$ 920 mula sa unang installment ay nagre-release ng cash para sa emergency reserve, kasangkapan o para mapabilis ang pagbuo ng inflation-indexed reserve. Para sa mga may stable cash flow na at gustong bawasan ang total credit cost, ang biennial amortization strategy ay nagde-deliver ng R$ 122,000 na mas kaunting interest sa complete cycle at inaaga ang full payoff ng higit sa anim na taon.
Ang pinakamahal na pagkakamali ay ang intermediate: ang paggamit ng bahagi ng balance sa entrada at pagsubok na ikalat ang natitira taon-taon sa amortizations sa labas ng biennial window. Dahil ang panuntunan ng 24 na buwan sa pagitan ng amortizations ay rigid, ang manggagawa ay nag-iiwan ng balance na nakatengga sa Fund, kumikita ng TR plus 3% bawat taon — sa 2026, mga apat na porsyento na lang, mas mababa pa sa kalahati ng cost ng housing credit. Ang stagnant balance sa FGTS ay, sa practice, perang nawawalan ng purchasing power laban sa INCC.
"Ang FGTS ay kumikita ng mas mababa kaysa sa anumang housing credit line sa Brazil ay sinisingil. Ang balance sa Fund ay makatuturan lang kung gagamitin — sa entrada, sa amortization, sa installment o sa full settlement. Lahat ng natitira ay tahimik na transfer ng income mula sa manggagawa patungo sa system." — Technical evaluation na ginawa sa iba't ibang sectoral report tungkol sa allocative efficiency ng Guarantee Fund.
Isang karagdagang layer na bihirang isinasama ng mga buyer sa kalkulasyon ay ang effect ng TR (Taxa Referencial, ang Brazilian reference rate na ginagamit upang i-index ang housing contracts). Noong 2025, pagkatapos ng halos walong taon na malapit sa zero, ang Taxa Referencial ay umoscillate muli sa pagitan ng 0.15% at 0.25% bawat buwan, depende sa monthly composition na inanunsyo ng Banco Central. Dahil ito ay binubuo ng SFH interest, dalawang kontrata na may parehong nominal rate ay maaaring may malaking pagkakaiba sa effective total cost. Sa 360-month na simulation, ang average na TR na 0.1 percentage point na mas mataas sa projection ay maaaring magdagdag ng R$ 28,000 sa interest sa kontrata — amount na higit pa sa mismong FGTS balance ng maraming buyer.
4. Ang mapa ng Itajaí: ticket bawat neighborhood at ang envelope na kasya sa FGTS
Ang Itajaí ay isang lungsod na segmented sa magkakaibang price ranges, at ang viability ng FGTS ay nag-iiba ng malala sa pagitan ng neighborhoods. Ang sumusunod na data ay weighted average ng launch at resale ticket sa unang quadrimester ng 2026, base sa regional market panels.
Cordeiros. Residential neighborhood sa malakas na expansion, na may average ticket sa pagitan ng R$ 5,800 at R$ 7,500 bawat metro kuwadrado. Ang mga bagong dalawang-bedroom apartment ay nasa pagitan ng R$ 420,000 at R$ 580,000. Ito ay ang natural na teritoryo ng MCMV faixa 4 at ng SBPE na may full FGTS usage — ang R$ 1.5 milyon na ceiling ay malayo, at ang average balance ng manggagawa sa Santa Catarina ay sumasaklaw ng 12% hanggang 18% ng entrada. Para sa first-time buyer, ito ang rehiyon na may pinakamagandang relasyon sa pagitan ng entry ticket at appreciation potential.
São Vicente. Consolidated neighborhood, malapit sa downtown at sa BR-101 highway, na may ticket sa pagitan ng R$ 7,200 at R$ 9,800 bawat metro kuwadrado. Ang dalawang-bedroom ay nasa pagitan ng R$ 480,000 at R$ 720,000. Ang FGTS ay viable pa rin sa buong range, ngunit ang kinakailangang entrada ay lumalaki at ang manggagawa ay nangangailangan ng mas robusto na balanse upang gumawa ng efficient leverage. Pagkakaiba kumpara sa Cordeiros: mas mataas na resale liquidity at proximity sa commercial hubs.
Fazenda. Commercial at administrative core, na may ticket sa pagitan ng R$ 9,500 at R$ 13,000 bawat metro kuwadrado. Ang mga launches ay karaniwang dumarating bilang dalawa at tatlong-bedroom sa pagitan ng R$ 680,000 at R$ 1.2 milyon. Ang FGTS ay nananatili sa loob ng SFH envelope, ngunit kailangang tasahin ng manggagawa kung ang installment ay kasya sa 30% gross income rule — structural restriction ng Caixa para mag-release ng credit. Para sa maraming pamilya, eksaktong nasa range na ito kung saan ang required income ay tumitigil tumama sa real.
Cabeçudas at central waterfront. Ticket sa pagitan ng R$ 12,000 at R$ 18,000 bawat metro kuwadrado. Ang mga bagong pag-unlad ay nagsisimula sa R$ 950,000 at lumalampas, sa malaking bahagi, sa SFH ceiling. Dito ang FGTS ay nawawalan ng traction: ang property na higit sa R$ 1.5 milyon ay nangangailangan ng free SBPE o Carteira Hipotecária, na may mas mataas na rates at walang karapatan sa Fund balance. Ito ang rehiyon kung saan ang mga alternative strategy — tulad ng consortium na may FGTS bid, swap o financing na hinati sa dalawang title — ay nagsisimulang magkaroon ng mas economic sense kaysa sa pure SFH.
Ang division sa pagitan ng MCMV at SBPE ay nagbabago rin ng laro. Sa 2026, ang MCMV ay nagtatrabaho sa limang income brackets, na ang faixa 4 (gross family income na hanggang R$ 12,000) ay sumasaklaw sa karamihan ng first-time buyers sa Cordeiros at São Vicente. Ang rate ng MCMV faixa 4 ay nasa 8.16% bawat taon plus TR — mas mura kaysa sa SBPE Caixa, ngayon ay nasa 10.49% bawat taon plus TR para sa mga account holders na may relationship. Ang FGTS ay maaaring gamitin sa pareho, ngunit ang income commitment rule ay mas mahina sa MCMV, na nag-re-release ng mas mataas na financing ceiling para sa parehong declared salary.
Para sa mga property sa planta (off-plan na ipinagbibili habang ginagawa pa), ang sensitive point ay ang INCC. Habang ang property ay hindi pa nakatatanggap ng habite-se (ang occupancy permit), ang mga installments na binabayaran sa developer ay ina-adjust ng INCC — na tumakbo sa 6.8% accumulated sa 12 buwan hanggang Abril 2026, ayon sa FGV (ang research foundation na nagde-deliver ng index), sa unahan ng IPCA at CUB-SC. Ang FGTS ay hindi maaaring gamitin sa pre-keys phase na ito, maliban sa napaka-specific na kondisyon ng MCMV. Ang balance ay pumapasok lang sa operation sa oras ng pag-kontrata ng financing sa Caixa, na nangyayari sa pag-deliver ng susi. Ang hindi alamado na buyer ay karaniwang nagpaplanong gamitin ang FGTS para magbayad ng installments habang construction — at huli niyang natuklasan na ang balanse ay nananatiling intact, habang ang utang sa developer ay lumalaki sa INCC.
Sa second-hand market, ang pinaka-decisive na filter ay ang Caixa appraisal. Ang bank ay gumagamit ng sariling expert at hindi rare na nag-appraise ng property na 8% hanggang 15% mas mababa sa value na inianunsyo ng seller. Dahil ang FGTS ay sumasaklaw lang hanggang sa appraised value, hindi sa contract value, ang buyer ay nangangailangan ng sariling kapital para sa difference — isang butas na R$ 30,000 hanggang R$ 50,000 sa mga property na R$ 500,000 na karaniwang humihinto sa operation sa huling pagliko. Ang pagne-negotiate ng contractual clause na nagli-link ng pagsasara sa Caixa appraisal, na may pagbabalik ng signal sa kaso ng divergence, ay nagiging karaniwang practice sa pagitan ng mga experienced broker sa merkado.
5. Limang pagkakamali na humaharang sa paggamit ng FGTS sa Itajaí
Atypical movement sa mga buwan bago ang analysis. Ina-cross ng Caixa ang FGTS balance sa history ng withdrawals at contributions. Mga recent withdrawal dahil sa rescission na walang declared reason, o mga contribution na malayong mas mataas sa registered salary, ay nagti-trigger ng compliance alert at maaaring mag-suspend ng analysis sa loob ng 30 hanggang 60 araw. Sa isang lungsod na may 22% turnover sa construction at port sector, ito ay mas madalas kaysa sa nakikita — at sapat na para mawala sa buyer ang property sa ibang applicant.
Pagbili ng property sa labas ng SFH ceiling nang hindi napansin. Tinitingnan ng buyer ang advertised value at nakakalimutang isama ang ITBI (ang local property transfer tax), registration, appraisal fee at — sa second-hand — possible mandatory renovations para sa Caixa approval. Ang mga property na advertised sa R$ 1.48 milyon ay madalas na lumalampas sa SFH ceiling kapag pumasok ang lahat ng cost, at nawawalan ng access ang manggagawa sa FGTS sa gitna ng proseso. Ang ruler ay dapat tingnan nang may lugar: property na hanggang R$ 1.38 milyon ay comfortable zone; higit pa diyan, ay nangangailangan ng specific due diligence.
Ignoring ang INCC curve sa planta. Ang pagbili sa planta sa Itajaí ay karaniwang magkasense dahil sa mahabang payment terms ng entrada, ngunit ang INCC sa nakalipas na 18 buwan ay tumaas ng higit sa Selic (ang base interest rate ng Brazil). Walang reserved cash para sa adjustment na ito, ang buyer ay dumarating sa pag-deliver ng susi na may outstanding balance na mas malaki kaysa sa pinlano — at ang FGTS, na sana ay pumapasok bilang full entrada, ay nagiging partial coverage lang ng accumulated gap.
Paghahambing ng mga proposal lamang sa nominal interest. Dahil ang TR ay bumalik na may bigat sa 2025, dalawang kontrata na may parehong advertised rate ay maaaring may effective cost na malaking pagkakaiba. Ang paghahambing lamang ng nominal interest na walang pagtingin sa composition rule ng TR ay isang structural error na mahal sa long term. Ang tamang spreadsheet ay naghahambing ng CET (Custo Efetivo Total, ang Total Effective Cost) na may TR scenarios na sinimulate sa tatlong levels: baseline, moderate hike at aggressive hike.
Pagtrato sa FGTS bilang emergency cash. Ang nag-i-accumulate ng balance sa Fund "para gamitin sa tamang sandali" ay nawawalan ng purchasing power laban sa INCC taon-taon. Ang return analysis ay direkta: kung ang manggagawa ay may stable income, financing capacity at sumusunod sa legal filters, ang pinakamagandang petsa para gamitin ang FGTS ay ngayon. Ang pag-postpone ay nangangahulugang pag-transfer ng income sa system — ang Fund ay nagbabayad ng TR plus 3% bawat taon, ang housing credit ay sumisingil ng TR plus 10%, at ang property ay nag-appreciate, sa Itajaí, sa ritmo ng INCC plus ang location premium.
6. Kailan talaga hindi sulit ang FGTS
Sa kabila ng pagiging, sa karamihan ng kaso, ang pinaka-efficient na tool para sa unang property, may specific na scenario kung saan ang paggamit ng FGTS ay sub-optimal — at ang rational buyer ay kailangang kilalanin ang mga ito bago mag-protocol ng request sa Caixa.
Ang una ay kapag ang available balance ay maliit kumpara sa value ng property — sa ibaba ng 5% ng total. Sa mga kasong ito, ang manggagawa ay gumagastos ng political capital sa Caixa analysis, nag-aaggregate ng documentation, nagpapaantala sa proseso, at ang epekto sa flow ng operation ay maliit. Mas makasense ang pagpapanatili ng balance na intact at ang paggamit nito, taon-taon mamaya, bilang extraordinary amortization kapag ang accumulated amount ay lumaki na nang sapat upang gumawa ng materyal na pagkakaiba sa debt curve.
Ang pangalawang scenario ay sa manggagawang malapit nang magbago ng lungsod o bansa para sa professional reason. Dahil isa sa mga hypothesis ng full withdrawal ng FGTS ay ang labor transfer papuntang ibang bansa, ang paghuhugot at pag-invest ng resource sa mga asset na may return na higit sa TR plus 3% ay maaaring mas efficient kaysa sa pag-lock nito sa isang property na ang liquidity ay magiging hamon sa destinasyon. Ang window ay makitid, ngunit existing.
Ang pangatlo ay sa buyer na nakikita ang property bilang investment, hindi bilang housing. Ang FGTS ay maaari lamang gamitin para sa residential property sa municipality ng residence o pangunahing labor exercise — hindi ito nagsisilbi para sa pagbili ng rental apartment sa ibang lungsod. Para sa pure investor, ang balance ay nananatiling hindi available para sa layuning ito, at ang alternatibo ay ang full financing sa pamamagitan ng SBPE na may sariling kapital sa entrada.
Sa huli, sulit na irekord ang panuntunan na pinaka-consulted sa lokal: ang pagkakaroon ng property sa ibang lungsod — Florianópolis, Curitiba, Porto Alegre — ay hindi humaharang sa paggamit ng FGTS para sa pagbili sa Itajaí, basta't ang manggagawa ay nagpapatunay ng residence o pangunahing labor exercise sa mismong Itajaí. Ngunit ang pagmamay-ari ng anumang residential property sa Navegantes, Balneário Camboriú o sa mismong Itajaí ay nag-veto sa operation. Ito ang pinaka-sensitive na filter para sa mga lumipat sa rehiyon dahil sa logistics hub ng port at may natitirang real estate asset sa estado ng pinagmulan.
Konklusyon
Ang FGTS, sa 2026, ay nananatiling pinaka-underutilized na instrumento at sa parehong oras ay pinaka-efficient upang ma-unlock ang unang tahanan sa Itajaí. Ito ay hindi isang lottery: ito ay isang ruler ng stable rules, na may well-defined modalities, at financial cost na napakababa na ang anumang paghahambing sa mga market product ay nag-eexpose ng superiority nito. Ang naghihiwalay sa successful buyer sa frustrated ay hindi luck — ito ay documented planning na anim na buwan bago ang pagpirma, kaalaman sa SFH ruler at honest calculation sa pagitan ng entrada at amortization na akmang nakaayon sa sariling cash flow.
Sa isang merkado na nakikita ang INCC na tumataas ng doble ng IPCA at ang supply ng mga bagong launches na nakikipag-laban ng metro kuwadrado sa paglaki ng port, ang paghihintay ay mahal. Para masundan ang weekly analysis ng Itajaí market — neighborhoods sa appreciation curve, financing cycles na nagbubukas ng tunay na window at mga bagong pag-unlad tulad ng sa SIDE Empreendimentos, na nasa loob pa ng SFH envelope —, sulit na mag-subscribe sa portal curation at buuin ang sariling purchase dossier bago isara ng susunod na price curve ang pinto.