FGTS לדירה ראשונה באיטאז'אי: מדריך 2026
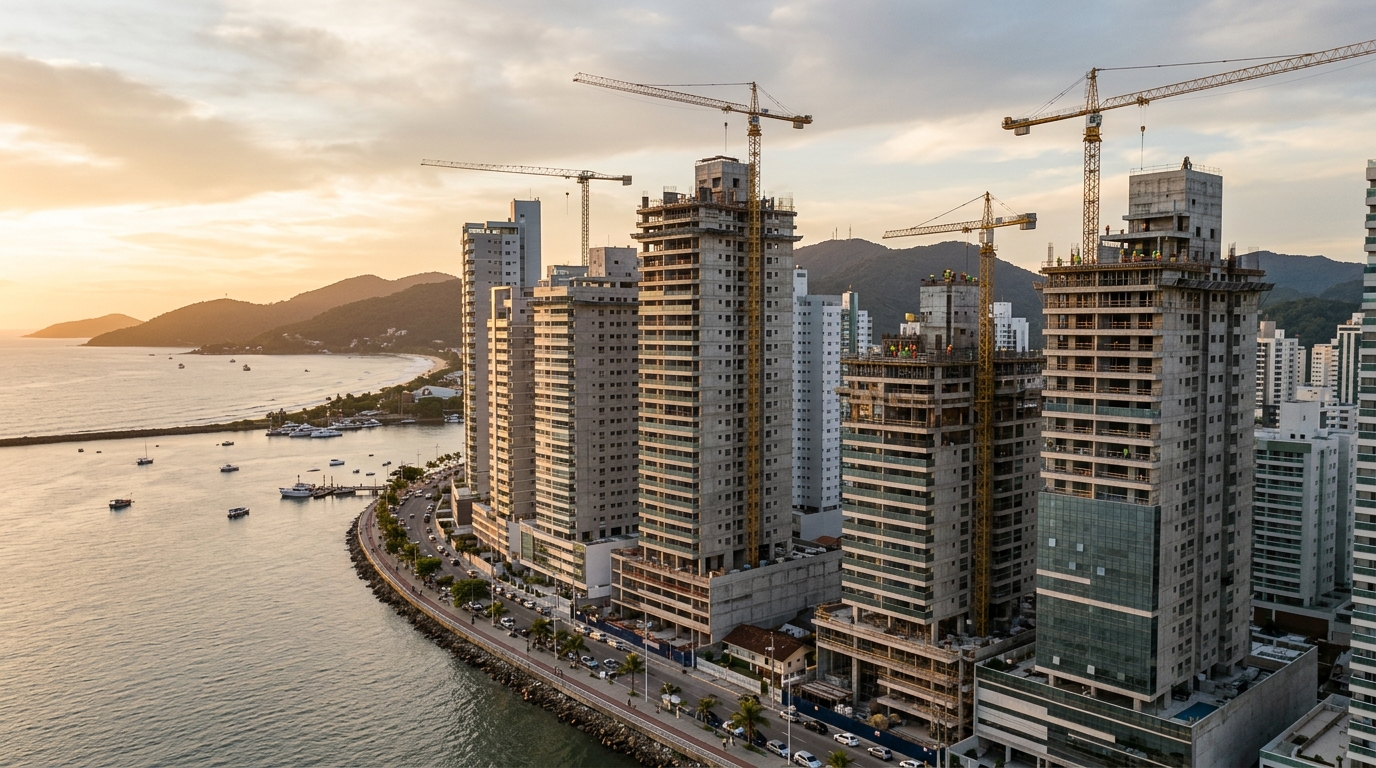
המטר הרבוע של היצע חדש באיטאז'אי (Itajaí), בחוף הצפוני של מדינת סנטה קטרינה בברזיל, סגר את הרבעון הראשון של 2026 על 12,480 ריאל ברזילאי — קרוב ל-2,300 דולר אמריקאי לפי שער הסחר של אותה תקופה — לפי לוח המחוונים של ABRAINC-CBIC, גופי המגזר הברזילאיים שמרכזים נתוני בנייה ופיתוח. העלייה המצטברת בשניים-עשר חודשים עומדת על 17.3%. אינפלציית הנדל"ן המקומית רצה ביותר מפי שניים מה-IPCA — מדד המחירים לצרכן הרשמי של ברזיל — וזה משנה את החשבון לעובד הברזילאי הפורמלי שרואה ב-FGTS, קרן הפיקדונות החובה של עובדי השכר במשטר ה-CLT, את הגשר הריאלי היחיד בין שכירות לבין מפתחות לדירה ראשונה.
קוראים זרים — ובכלל זה משקיעים מישראל ששוקלים חשיפה לחוף הברזילאי — צריכים להבין את ה-FGTS לא רק ככלי של בעלי הבית הברזילאים, אלא כגורם מבני שמעצב את עקומת הביקוש בכל פלח של השוק האיטאז'אנסי. מי שמתעלם מהמכניזם הזה מפספס למה דירות בני שני חדרים בשכונות בינוניות נספגות בקצב שונה לחלוטין מדירות יוקרה בפראיה ברבה (Praia Brava). המדריך הזה פורש את החוקים, את החשבון ואת ההשלכות לשני קהלים — לקונה הברזילאי שניצב מול הסניף של בנק קאישה (Caixa Econômica Federal, הבנק הציבורי שמרכז את האשראי לדיור בברזיל), ולמשקיע הזר שמנסה לקרוא את מפת המחירים מתוך הבנת המנגנון הסמוי.
1. ה-FGTS ב-2026: ארבעת המסלולים שמשנים את החשבון
ה-FGTS, ראשי תיבות של Fundo de Garantia do Tempo de Serviço, הוא קרן פיצויים-וביטחון תעסוקתי שאליה מפקיד כל מעסיק ברזילאי 8% משכר העובד מדי חודש. הקרן צוברת תשואה צנועה של TR (Taxa Referencial, ריבית עוגן יומית של הבנק המרכזי הברזילאי) פלוס 3% שנתי. מועצת השומרים של ה-FGTS השאירה בעינן, ל-2026, את ארבע ההיפותזות המרכזיות לשימוש ביתרה לרכישת דירת מגורים — כולן מוגבלות ל-SFH (Sistema Financeiro da Habitação), המערכת הפיננסית הלאומית לדיור. משמע: רק נדל"ן מגורים עירוני, ובסנטה קטרינה — שווי שמאות עד 1.5 מיליון ריאל. מי שעובר את התקרה הזו נדחק ל-SBPE החופשי או לתיק המשכנתאות (Carteira Hipotecária), בלי גישה ליתרת הקרן ובדרך כלל בריבית גבוהה בשתיים עד שלוש נקודות אחוז.
המסלול הראשון — והנפוץ אצל רוכשי דירה ראשונה — הוא הרכבת ההון העצמי. העובד מצרף את יתרת ה-FGTS להון הפרטי כדי לסגור את התשלום הראשוני ולהקטין את הסכום הממומן. השני הוא פירעון חלקי דו-שנתי, המותר אחת לעשרים-וארבעה חודשים, שבו היתרה מנוכה מהקרן של החוב — מקצרת תקופה או מפחיתה את גובה התשלום החודשי. השלישי הוא תשלום חלק מההחזר החודשי, בתקרה של 80% מהתשלום, לאורך שנים-עשר חודשים רצופים שניתנים לחידוש. הרביעי, האגרסיבי מכולם, הוא פירעון מלא של יתרת החוב, בדרך כלל בשנים האחרונות של המשכנתא.
קיים גם מסלול ה-FGTS עתידי (FGTS Futuro), שהורחב על ידי משרד הערים ב-2025 לחוזי MCMV — ראשי תיבות של Minha Casa, Minha Vida, תכנית הדיור החברתית הברזילאית. במסלול הזה ההפקדה החודשית של 8% מהמשכורת מופנית ישירות לתשלום החודשי. זה כלי שימושי למשפחות במדרגות 1 ו-2 של התכנית, אבל הוא לא מחליף את היתרה המצטברת ככלי להון עצמי.
הנקודה הקריטית עבור איטאז'אי היא מבנית: מאחר שתקרת ה-SFH בסנטה קטרינה עלתה ל-1.5 מיליון ריאל ב-2024 — לרמה זהה לסאו פאולו, ריו דה ז'ניירו, מינאס ז'ראיס ובירת הפדרציה — חלק נכבד מהפרויקטים החדשים של שני וגלשלושה חדרי שינה בעיר עדיין נכנסים למעטפת שמאפשרת שימוש ב-FGTS. לעומת זאת, בפרויקטי היוקרה של פראיה ברבה ובפרויקטי "פראיה ברבה אקסטרנה" החדשים, עם כרטיסי פתיחה החל מ-1.8 מיליון ריאל, קרן הביטחון מאבדת מתפקודה והמשוואה נודדת ל-SBPE החופשי — מסלול שמנוהל על ידי הבנקים המסחריים בריבית גבוהה יותר.
2. סרגל העובד: מי באמת רשאי למשוך
התקנון הנוכחי דורש שלבעלי החשבון יהיו, מסך כל יחסי העבודה הפורמליים, לפחות 36 חודשי הפקדה ל-FGTS — תקופה שאינה חייבת להיות רציפה או אצל אותו מעסיק. זה הפילטר שמפיל את מירב הקונים הצעירים באיטאז'אי, שבה הממוצע של תיק עבודה רשום בענפי הבנייה והמסחר עומד על 22 חודשים בלבד, לפי דו"ח RAIS 2025 של משרד העבודה הברזילאי.
נוסף לכלל הזה, חוסם שני: העובד לא יכול להיות בעלים של דירת מגורים עירונית נוספת — גמורה או בבנייה — במחוז איטאז'אי או בכל עיר במטרופולין שלה. המונח החוקי הוא "מחוז המגורים או פעילות התעסוקה העיקרית". מי שגר באיטאז'אי ויש לו מגרש עם בית בנבגנטס (Navegantes), העיר השכנה שמעבר לנהר, נופל בפילטר הזה — ומגלה את זה בדרך כלל מאוחר מדי.
הפילטר השלישי הוא הכי מתעלמים ממנו: אסור שיהיה משכנתא פעילה אחרת במסגרת ה-SFH בכל ברזיל, על שם בעל החשבון. הלוואה לרכישת דירת מגורים בכל עיר באמצעות SBPE, MCMV או תיק קאישה — שולל את השימוש ב-FGTS ברכישה החדשה, גם אם הדירה הראשונה במדינה אחרת.
המסמכים שמתבקשים על ידי בנק קאישה ב-2026 הופחתו בהיקפם ביחס למחזור הקודם, אך כוללים: דף יתרה אנליטי של ה-FGTS לחמש השנים האחרונות, אישור על יחסי העבודה הנוכחיים, נסחי טאבו מכל הרישומים העירוניים שמעידים על אי-בעלות במגורים בעיר, והצהרה על העדר משכנתא פעילה ב-SFH. הגישה לדף האנליטי עברה בשנה האחרונה ל-100% דרך אפליקציית ה-FGTS — חיסכון משמעותי של זמן למי שעומד לסגור עסקה.
פרט פרוצדורלי שכיח שמזלזלים בו: יתרה חסומה במשטר "משיכה לפי יום הולדת" (saque-aniversário) — אופציה שמתירה משיכה שנתית של חלק מהיתרה אך מאריכה את החסימה במקרה של פיטורין — אינה ניתנת לשימוש לרכישת דירה כל עוד המשטר הזה פעיל. מי שהחליף ל"משיכה לפי יום הולדת" חייב לחזור למשטר "משיכה בעת פיטורין" (saque-rescisão) ולעמוד בתקופת המתנה לפני השימוש בכסף — דיס-קוורדינציה שלעתים שוברת את לוח הזמנים של רכישות שתוכננו ל-2026.
3. החשבון שורה אחר שורה: סימולציה אמיתית של דירה בשווי 600 אלף ריאל באיטאז'אי
כדי להוציא את השימוש ב-FGTS מהמישור המופשט, התבוננו במקרה הבא, מכויל למציאות של דירת שני חדרי שינה בשכונות כמו קורדיירוס (Cordeiros) או סאו ויסנטה (São Vicente), ברף הנוכחי של השוק. הקונה מחזיק 120 אלף ריאל מהון פרטי, 80 אלף ריאל יתרה ב-FGTS, הכנסה משפחתית ברוטו של 18 אלף ריאל לחודש, ומחפש משכנתא דרך בנק קאישה במסגרת SBPE.
| פרמטר | בלי FGTS | FGTS להון עצמי | FGTS לפירעון דו-שנתי |
|---|---|---|---|
| שווי הדירה | 600,000 ריאל | 600,000 ריאל | 600,000 ריאל |
| הון עצמי כולל | 120,000 ריאל | 120,000 + 80,000 FGTS | 120,000 ריאל |
| סכום ממומן | 480,000 ריאל | 400,000 ריאל | 480,000 ריאל |
| תקופת התחלה | 360 חודשים | 360 חודשים | 360 חודשים |
| ריבית SFH 2026 | TR + 10.49% שנתי | TR + 10.49% שנתי | TR + 10.49% שנתי |
| תשלום ראשון (SAC) | 5,530 ריאל | 4,610 ריאל | 5,530 ריאל |
| סך ריבית במחזור | 514 אלף ריאל | 428 אלף ריאל | 392 אלף ריאל* |
| תקופה אפקטיבית | 360 חודשים | 360 חודשים | כ-282 חודשים |
*בהנחה של הזרמה של 80 אלף ריאל מה-FGTS בחודש ה-24, והזרמות חדשות אחת לעשרים-וארבעה חודשים, עם יתרה נוספת ממוצעת של 18 אלף ריאל לכל מחזור דו-שנתי, מצטברת תודות להמשך הקשר התעסוקתי הפורמלי.
המספרים מציפים נקודה שקונים רבים מהפכים: למי שעדיין נמצא בעקומת צמיחה של הכנסה ומחפש אוורור בתזרים החודשי — הזרמת ה-FGTS להון העצמי היא החשבון הנכון. הפחתה של 920 ריאל כבר בתשלום הראשון משחררת מזומן לכרית בטחון, לריהוט או להאצת בניית רזרבה צמודת אינפלציה. למי שיש לו כבר מזומן יציב ורוצה למזער את עלות האשראי הכוללת — אסטרטגיית הפירעון הדו-שנתי מספקת חיסכון של 122 אלף ריאל בריבית במחזור המלא ומקדימה את הפירעון בלמעלה משש שנים.
הטעות הכי יקרה היא הבינונית: שימוש בחלק מהיתרה להון עצמי וניסיון לפזר את היתר משנה לשנה בפירעונות שאינם בחלון הדו-שנתי. מאחר שכלל ה-24 חודשים בין פירעונות הוא נוקשה, העובד גורם ליתרה לעמוד בקרן ולתת תשואה של TR + 3% שנתי — ב-2026, סביב 4.2% שנתי, פחות ממחצית עלות האשראי לדיור. יתרה רדומה ב-FGTS היא, למעשה, כסף שמאבד כוח קנייה מול ה-INCC — מדד עלות הבנייה (Índice Nacional de Custo da Construção), אינדקס שמשקלל את האינפלציה בענף הבנייה ושמתבסס עליו תיקון המחיר של דירות לפני קבלת המפתח.
"ה-FGTS מניב פחות מכל קו אשראי לדיור שניתן בברזיל. יתרה בקרן הגיונית רק אם נעשה בה שימוש — להון עצמי, לפירעון, לתשלום או לסגירה. כל מה שנשאר הוא העברת הכנסה שקטה מהעובד אל המערכת הפיננסית." — הערכה טכנית שחוזרת על עצמה בדוחות מגזריים שונים על יעילות הקצאת הקרן.
שכבה נוספת שמעטים מהקונים משלבים בחישוב היא ההשפעה של ה-TR. ב-2025, אחרי כמעט שמונה שנים סביב האפס, ה-Taxa Referencial חזרה לנוע בין 0.15% ל-0.25% לחודש, בהתאם להרכב החודשי שמפרסם הבנק המרכזי הברזילאי. מאחר שהיא חלק מהפורמולה של ריבית ה-SFH, שני חוזים עם אותה ריבית נומינלית יכולים להוביל לעלות מצטברת שונה משמעותית. בסימולציה של 360 חודשים, TR ממוצע גבוה ב-0.1 נקודת אחוז מהתחזית יכול להוסיף 28 אלף ריאל בריבית לחוזה — סכום שעולה על יתרת ה-FGTS של רבים מהקונים.
4. מפת איטאז'אי: כרטיס לפי שכונה והמעטפת שנכנסת ל-FGTS
איטאז'אי היא עיר ממוקטעת לפלחי מחיר ברורים, וכדאיות ה-FGTS משתנה באופן דרמטי בין שכונות. הנתונים שמובאים כאן הם ממוצעים משוקללים של כרטיסי השקה ומחירי יד שנייה ברבעון הראשון של 2026, על בסיס לוחות שוק אזוריים.
קורדיירוס. שכונה למגורים בהתרחבות חזקה, עם כרטיס ממוצע של 5,800 עד 7,500 ריאל למטר רבוע. דירות שני חדרים חדשות יוצאות בין 420 אלף ל-580 אלף ריאל. זה השטח הטבעי של MCMV מדרגה 4 ושל SBPE עם שימוש מלא ב-FGTS — תקרת 1.5 מיליון ריאל רחבה מאוד, ויתרה ממוצעת של עובד מסנטה קטרינה מכסה 12% עד 18% מההון העצמי הנדרש. עבור הקונה הראשון, זה האזור עם היחס הטוב ביותר בין כרטיס כניסה לפוטנציאל הצמדה.
סאו ויסנטה. שכונה מבוססת, סמוכה למרכז ולכביש BR-101, עם כרטיס בין 7,200 ל-9,800 ריאל למטר רבוע. שני חדרים יוצאים בין 480 אלף ל-720 אלף ריאל. ה-FGTS עדיין בר-יישום בכל הטווח, אך ההון העצמי הנדרש גדל והעובד זקוק ליתרה חזקה יותר לעשות מנוף יעיל. ההבדל מקורדיירוס: נזילות גבוהה יותר בשוק היד שנייה וקרבה למרכזי המסחר.
פזנדה. ליבה מסחרית ומנהלית, עם כרטיס בין 9,500 ל-13,000 ריאל למטר רבוע. השקות חדשות מגיעות בשני ושלושה חדרים בין 680 אלף ל-1.2 מיליון ריאל. ה-FGTS עדיין במסגרת SFH, אבל העובד חייב להעריך אם ההחזר נכנס לכלל 30% מההכנסה הברוטו — מגבלה מבנית של קאישה לאישור האשראי. עבור משפחות רבות, בדיוק בטווח הזה ההכנסה המוצהרת מפסיקה להלום את הריאלית.
קבסודס וטיילת המרכז. כרטיס בין 12,000 ל-18,000 ריאל למטר רבוע. פרויקטים חדשים מתחילים מ-950 אלף ריאל וחלק נכבד מהם עוקף את תקרת ה-SFH. כאן ה-FGTS מאבד אחיזה: דירה מעל 1.5 מיליון ריאל דורשת SBPE חופשי או תיק משכנתאות, בריבית גבוהה יותר ובלי גישה ליתרת הקרן. זה האזור שבו אסטרטגיות אלטרנטיביות — כמו consórcio (תכנית רכישה קבוצתית) עם הצעת קרן הביטחון, חליפי נכסים, או משכנתא מפוצלת לשני טאבו נפרדים — מתחילות לעשות יותר היגיון כלכלי מאשר ה-SFH הקלאסי.
החלוקה בין MCMV ל-SBPE גם משנה את המשחק. ב-2026, MCMV עובד עם חמש מדרגות הכנסה, ומדרגה 4 (הכנסה משפחתית עד 12 אלף ריאל) סופגת את הרוב המוחלט של רוכשי דירה ראשונה בקורדיירוס ובסאו ויסנטה. ריבית MCMV מדרגה 4 עומדת על 8.16% שנתי + TR — זולה יותר מ-SBPE קאישה, שעומד היום על 10.49% שנתי + TR ללקוחות עם יחסים בנקאיים מבוססים. ה-FGTS יכול לשמש בשני המסלולים, אך כלל ההתחייבות מההכנסה רופף יותר ב-MCMV, מה שמתיר תקרת מימון גבוהה יותר לאותה משכורת מוצהרת.
לדירות "על הנייר" (na planta — דירות שנמכרות בשלב הקדם-בנייה), הנקודה הרגישה היא ה-INCC. כל עוד הדירה לא קיבלה את ה-habite-se (אישור האכלוס), התשלומים שמועברים ליזם מותאמים לפי ה-INCC — שעמד על 6.8% מצטבר ב-12 חודשים עד אפריל 2026, לפי מוסד פונדאסאו ז'טוליו ורגאס (FGV), מעל ה-IPCA ומעל ה-CUB-SC (מדד עלות הבנייה של סנטה קטרינה). ה-FGTS אינו ניתן לשימוש במהלך השלב הזה שלפני המפתחות, חוץ מתנאים מאוד ספציפיים של MCMV. היתרה מוזרמת רק במועד החתימה על המשכנתא עם קאישה, שמתרחש במסירת המפתחות. קונה חסר ניסיון נוטה לתכנן את ה-FGTS לתשלום שוטף בזמן הבנייה — ומגלה מאוחר שהיתרה נשארה בלתי-נגישה, בעוד החוב ליזם גדל לפי ה-INCC.
בשוק היד-שנייה, הפילטר הקובע ביותר הוא הערכת השמאי של בנק קאישה. הבנק עובד עם שמאי משלו ולא פעם מעריך את הדירה ב-8% עד 15% מתחת לערך המוצהר במודעה. מאחר שה-FGTS מכסה רק עד הערך השמאי — לא הערך החוזי — הקונה זקוק להון עצמי שיכסה את הפער. חור של 30 אלף עד 50 אלף ריאל בדירות בשווי 500 אלף ריאל זו הסיבה הכי שכיחה לתקיעה של עסקאות בקו הסיום. ניהול משא-ומתן על סעיף חוזי שקושר את הסגירה להערכת קאישה, עם השבת הפיקדון במקרה של פער, הפך לפרקטיקה נפוצה בקרב מתווכים מנוסים במחוז.
5. חמש טעויות שתוקעות את השימוש ב-FGTS באיטאז'אי
תנועה חריגה בחודשים שלפני הניתוח. בנק קאישה מצליב את היתרת ה-FGTS עם היסטוריית המשיכות וההפקדות. משיכה אחרונה בעת פיטורין ללא נימוק רשום, או הפקדות חורגות הרבה מהמשכורת הרשומה, מציפות התראת אכיפה ויכולות להקפיא את הבדיקה ל-30 עד 60 ימים. בעיר עם 22% תחלופה בענף הבנייה ובמגזר הלוגיסטי-נמלי, זה תרחיש שכיח יותר ממה שנדמה — ומספיק לגרום לקונה לאבד את הדירה לטובת מציע אחר.
רכישת דירה מעל תקרת ה-SFH מבלי לשים לב. הקונה מסתכל על הערך המודיע ושוכח להוסיף את ITBI (מס העברת בעלות עירוני), אגרת רישום, אגרת שמאות — וב-יד-שנייה, שיפוצים חובה לקבלת אישור הבנק. דירות שמוצעות ב-1.48 מיליון ריאל עוקפות לעתים את התקרה כשנכנסים כל העלויות, והעובד מאבד את הגישה ל-FGTS באמצע התהליך. הסרגל חייב להיבחן עם מרווח: דירה עד 1.38 מיליון ריאל היא טווח נוח; מעבר לכך, נדרשת בדיקה ספציפית.
התעלמות מעקומת ה-INCC במכירה על הנייר. רכישה על הנייר באיטאז'אי לעתים הגיונית בזכות התקופות הארוכות לפריסת ההון העצמי, אבל ה-INCC ב-18 החודשים האחרונים עלה יותר מה-Selic (ריבית העוגן הבסיסית של ברזיל, שנקבעת על ידי הבנק המרכזי וקובעת את עלות ההון במשק). מי שלא שומר רזרבה לתיקון הזה מגיע למפתחות עם יתרת חוב גדולה מהמתוכנן — וה-FGTS, שהיה אמור להיכנס כהון עצמי מלא, מסתכם רק בכיסוי חלקי של הפער שצמח.
השוואת הצעות רק לפי הריבית הנומינלית. מאחר שה-TR חזרה להיות בעלת משקל ב-2025, שני חוזים עם אותה ריבית מוצהרת יכולים להתבטא בעלות אפקטיבית שונה לחלוטין. השוואת רק הריבית הנומינלית בלי הסתכלות על הרכב ה-TR היא טעות מבנית שיוצאת ביוקר בטווח הארוך. הטבלה הנכונה משווה CET (Custo Efetivo Total — העלות האפקטיבית הכוללת המחושבת לפי תקנות הבנק המרכזי) עם תרחישי TR מסומולצים בשלוש רמות: בסיס, עלייה מתונה ועלייה אגרסיבית.
התייחסות ל-FGTS כקרן חירום. מי שצובר יתרה בקרן "כדי להשתמש בזמן הנכון" — מאבד כוח קנייה מול ה-INCC משנה לשנה. הניתוח של התשואה ישיר: אם לעובד יש הכנסה יציבה, יכולת מימון וסעיפים חוקיים שעומדים, התאריך הטוב ביותר לשימוש ב-FGTS הוא היום. דחייה היא העברת הכנסה אל המערכת הפיננסית — הקרן משלמת TR + 3% שנתי, האשראי לדיור גובה TR + 10%, והדירה מתייקרת באיטאז'אי בקצב של INCC ועם פרמיית מיקום נוספת.
6. מתי ה-FGTS באמת לא משתלם
למרות שזה ברוב המקרים הכלי היעיל ביותר לדירה הראשונה, יש תרחישים ספציפיים שבהם השימוש ב-FGTS אינו אופטימלי — והקונה הרציונלי חייב לזהות אותם לפני הגשת הבקשה לקאישה.
הראשון הוא כאשר היתרה הזמינה קטנה ביחס לערך הדירה — מתחת ל-5% מהסך הכל. במקרים כאלה, העובד מבזבז הון פוליטי על הבדיקה של קאישה, מסבך את התיק התיעודי, מעכב את התהליך — וההשפעה על תזרים העסקה זניחה. הגיוני יותר להשאיר את היתרה ללא שימוש ולגייס אותה שנים מאוחר יותר כפירעון חלקי כשהסכום המצטבר יגדל מספיק לעשות הבדל מהותי בעקומת החוב.
השני הוא תרחיש העובד שעומד לעבור לעיר אחרת או למדינה אחרת מסיבה מקצועית. מאחר שאחת ההיפותזות למשיכה מלאה של ה-FGTS היא העברה תעסוקתית לחו"ל, משיכה והשקעת הכסף בנכסים עם תשואה מעל TR + 3% עשויה להיות יעילה יותר מאשר נעילה בנכס שנזילותו תהיה מאתגרת ביעד. החלון צר אך קיים.
השלישי הוא הקונה שרואה בנדל"ן השקעה, לא מגורים. ה-FGTS יכול לשמש רק לרכישת דירה למגורים במחוז המגורים או במחוז הפעילות התעסוקתית העיקרית — לא מתאים לקניית דירה להשכרה בעיר אחרת. עבור המשקיע הטהור, היתרה נותרת בלתי-זמינה לייעוד הזה, והחלופה היא מימון מלא דרך SBPE עם הון פרטי בהון העצמי.
לבסוף, ראוי לרשום את הכלל הנשאל ביותר מקומית: בעלות על דירה בעיר אחרת — פלוריאנופוליס, קוריטיבה, פורטו אלגרי — אינה מונעת שימוש ב-FGTS לרכישה באיטאז'אי, ובלבד שהעובד מוכיח מגורים או פעילות תעסוקתית עיקרית בעיר עצמה. לעומת זאת, בעלות על כל דירה בנבגנטס, בבלנאריו קמבוריו (Balneário Camboriú) או באיטאז'אי עצמה פוסלת את העסקה. זה הפילטר הרגיש ביותר עבור מי שעבר לאזור בגלל המוקד הלוגיסטי של הנמל ועדיין מחזיק בנכסי נדל"ן במדינת המוצא.
קריאה מהזווית של המשקיע הזר
למשקיע הישראלי שקורא את המדריך הזה לא בשביל לפתוח חוזה משכנתא מקומי אלא בשביל להבין את השוק — הנקודה הקריטית היא הזו: ה-FGTS אינו רק כלי מימון, אלא קובע מבני של אילו פלחים יוצאים כל רבעון. שכונות שבהן הכרטיס נכנס בנוחות למעטפת ה-SFH (קורדיירוס, סאו ויסנטה) רואות ביקוש פנימי קשיח שלא נעלם גם בכלכלה מאקרו תנודתית — מאחר שהקונה הברזילאי הפורמלי יכול להפעיל את הקרן כקפיץ ראשון. אזורים שעוברים את תקרת ה-1.5 מיליון ריאל (פראיה ברבה, קבסודס, הטיילת המרכזית) מתפקדים בעיקר על הון פרטי, חוזי הון משני ועסקאות לקוח-זר — ולכן מציגים תנודתיות גבוהה יותר אך גם פוטנציאל גידול חופשי יותר ממגבלות ה-SFH.
מי שמשקיע מחו"ל לא נדרש לעמוד בכללי ה-CLT, לא מפקיד ל-FGTS ולא נכנס לפילטר של "מחוז המגורים". אך הוא חייב להפנים שהדינמיקה של הקרן היא מה שקובע למה דירה בסאו ויסנטה במחיר 600 אלף ריאל נספגת בשבועות, ודירה דומה במידותיה בקבסודס במחיר 1.6 מיליון ריאל יכולה להישאר שלושה רבעונים בחיפוש קונה. הקריאה הנכונה אינה "פלחים זולים יותר נזילים" — אלא "פלחים שבהם הקרן הציבורית פותחת את הברז של הקונה המקומי הם הפלחים הנזילים".
סיכום
ה-FGTS, ב-2026, נשאר הכלי הכי לא מנוצל וגם הכי יעיל לפתיחת דלת לדירה הראשונה באיטאז'אי. זו לא הגרלה: זו סרגל של כללים יציבים, עם מסלולים מוגדרים היטב, ועם עלות מימון כל כך נמוכה שכל השוואה למוצרים בשוק חושפת את עליונותו. מה שמבדיל את הקונה המצליח מהמתוסכל אינו מזל — זה תכנון מתועד שישה חודשים לפני החתימה, היכרות עם סרגל ה-SFH, וחשבון כן בין הון עצמי לפירעון מותאם לתזרים האישי.
במחוז שרואה את ה-INCC עולה בכפול מה-IPCA ואת היצע הפרויקטים החדשים מתחרה במטר רבוע עם צמיחת הנמל, ההמתנה יקרה. למעקב אחר ניתוח שבועי של שוק איטאז'אי — שכונות בעקומת הצמדה, מחזורי מימון שפותחים חלונות אמיתיים, ופרויקטים חדשים כמו אלה של SIDE Empreendimentos, שעדיין נכנסים למעטפת ה-SFH — שווה להירשם לקיוריישן של הפורטל ולבנות את תיק הרכישה האישי לפני שעקומת המחירים הבאה תסגור את הדלת.