FGTS für die erste Immobilie in Itajaí: Leitfaden 2026
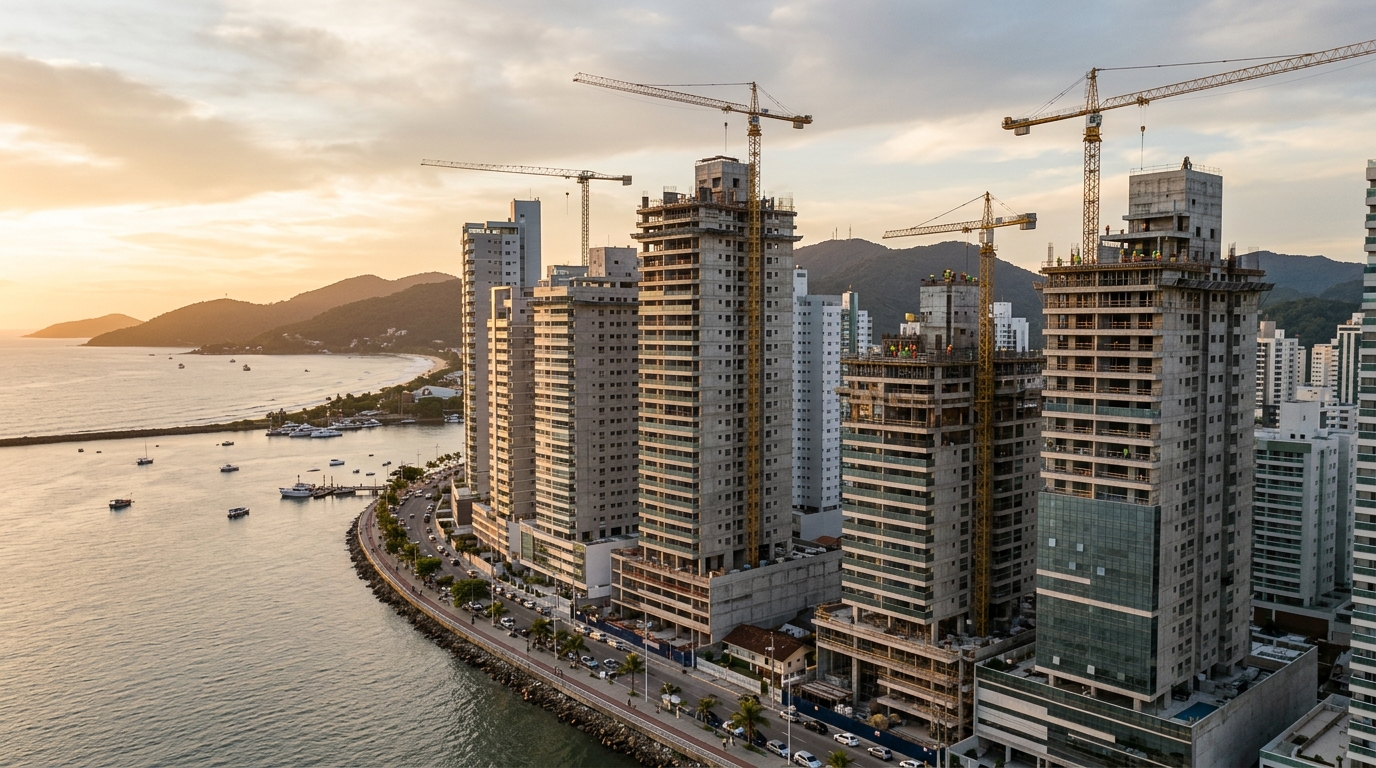
Der Quadratmeterpreis im Neubauangebot von Itajaí schloss das erste Quartal 2026 mit R$ 12.480 ab — laut dem Branchenpanel ABRAINC-CBIC ein Plus von 17,3 Prozent in zwölf Monaten. Die lokale Immobilieninflation läuft damit mehr als doppelt so schnell wie der allgemeine brasilianische Verbraucherpreisindex IPCA. Für den festangestellten Arbeitnehmer, der im FGTS — dem brasilianischen Pflicht-Sparfonds zur sozialen Absicherung des Arbeitnehmers — die einzige reale Brücke zwischen Mietzahlung und eigenem Schlüssel sieht, verschiebt das die gesamte Rechnung.
Der Garantiefonds bleibt 2026 das günstigste und zugleich am wenigsten genutzte Instrument für den Erstkäufer. Der durchschnittliche Saldo eines Arbeitnehmers aus Santa Catarina mit mehr als drei Jahren Vertragsdauer liegt nach Angaben des FGTS-Kuratoriums bei R$ 31.700. In Itajaí, wo die geforderte Eigenleistung selten unter 20 Prozent des Objektwerts fällt, kann dieser Saldo der Unterschied zwischen sofortigem Kauf und drei weiteren Jahren Wartezeit unter dem Baukostenindex INCC sein.
Dieser Leitfaden zerlegt — am Maßstab der geltenden Regulierung und der realen Marktzahlen — was deutsche Interessenten, brasilianische Käufer und an Brasilien gebundene Auswanderer wissen müssen, bevor sie an einem der heißesten Punkte der brasilianischen Küste den Vertrag mit der Caixa Econômica Federal unterzeichnen.
1. Der FGTS im Jahr 2026: die vier Modalitäten, die zählen
Das Kuratorium des FGTS hat für 2026 die vier zentralen Verwendungsmöglichkeiten des Saldos für den Erwerb von Wohneigentum bestätigt — alle ausschließlich innerhalb des SFH (Sistema Financeiro da Habitação), des regulierten Wohnungsfinanzierungssystems Brasiliens mit gedeckelten Zinssätzen. Das bedeutet: städtische Wohnimmobilien und, im Bundesstaat Santa Catarina, ein Verkehrswert von bis zu R$ 1,5 Millionen. Wer diese Obergrenze überschreitet, wird in das freie SBPE (Brasiliens marktorientierte Wohnungsfinanzierung) oder die Hypothekenportfolios der Banken verwiesen — ohne Anspruch auf den Fondssaldo und mit Zinsen, die in der Regel zwei bis drei Prozentpunkte höher liegen.
Die erste Modalität — und die für Erstkäufer mit Abstand wichtigste — ist die Aufstockung der Eigenleistung. Der Arbeitnehmer addiert den FGTS-Saldo zum eigenen Kapital, um den Eigenkapitalanteil beim Notartermin zu erhöhen und den zu finanzierenden Betrag zu senken. Die zweite ist die außerordentliche Tilgung, die alle zwei Jahre erlaubt ist: Der Saldo wird vom Restkapital abgezogen, was die Laufzeit verkürzt oder die monatliche Rate senkt. Die dritte ist die teilweise Bezahlung der Monatsrate, gedeckelt auf 80 Prozent der Rate, über zwölf zusammenhängende Monate, verlängerbar. Die vierte und aggressivste ist die vollständige Tilgung des Restschuldsaldos, typischerweise in den letzten Vertragsjahren.
Hinzu kommt die 2025 vom brasilianischen Städteministerium ausgeweitete Variante FGTS Futuro für Verträge im Förderprogramm Minha Casa, Minha Vida (MCMV — Brasiliens staatliches Sozialwohnungsprogramm). Hier kann die monatliche Arbeitgebereinzahlung von 8 Prozent des Bruttogehalts direkt in die laufende Rate fließen. Für Familien in den Einkommensstufen 1 und 2 des Programms eine nützliche Konstruktion — aber kein Ersatz für den angesparten Saldo als Eigenleistung.
Der für Itajaí entscheidende Punkt ist struktureller Natur: Da die SFH-Obergrenze in Santa Catarina 2024 auf R$ 1,5 Millionen angehoben wurde — gleichgestellt mit São Paulo, Rio de Janeiro, Minas Gerais und dem Bundesdistrikt —, fällt ein erheblicher Teil der Zwei- und Dreizimmerprojekte in der Stadt noch in das Fenster, in dem der FGTS einsetzbar ist. Bei den hochpreisigen Projekten der Praia Brava oder am äußeren Strandbogen mit Eintrittspreisen ab R$ 1,8 Millionen verliert der Garantiefonds dagegen seine Funktion, und die Rechnung wandert ins freie SBPE-Segment.
2. Der Maßstab des Arbeitnehmers: wer tatsächlich abrufen darf
Die aktuelle Regulierung verlangt, dass der Antragsteller insgesamt — über alle CLT-Arbeitsverhältnisse hinweg (CLT bezeichnet das brasilianische Arbeitsgesetzbuch und damit die formelle Festanstellung) — mindestens 36 Beitragsmonate zum FGTS vorweist. Diese Zeit muss weder ununterbrochen noch beim selben Arbeitgeber zurückgelegt worden sein. Genau dieser Filter sortiert in Itajaí die meisten jungen Käufer aus: Die durchschnittliche Dauer eines formellen Arbeitsverhältnisses in Bauwirtschaft und Handel liegt laut der nationalen Beschäftigungsstatistik RAIS 2025 bei nur 22 Monaten.
Dazu kommt eine zweite Sperre: Der Antragsteller darf nicht Eigentümer einer anderen städtischen Wohnimmobilie sein — weder fertiggestellt noch im Bau — in der Gemeinde Itajaí oder in irgendeiner Stadt der Metropolregion. Der gesetzliche Begriff lautet „Wohnort oder Hauptarbeitsort". Wer in Itajaí wohnt und im benachbarten Navegantes ein Grundstück mit Haus besitzt, fällt häufig durch diesen Filter — und erfährt es zu spät.
Der dritte und am häufigsten übersehene Filter: Es darf keine weitere aktive SFH-Finanzierung im gesamten brasilianischen Staatsgebiet auf den Namen des Antragstellers laufen. Eine Wohnimmobilienfinanzierung in einer anderen Stadt — egal ob über SBPE, MCMV oder ein Caixa-Portfolio — sperrt den FGTS-Einsatz beim neuen Kauf, auch wenn das Erstobjekt in einem anderen Bundesstaat liegt.
Die von der Caixa 2026 verlangte Dokumentation wurde gegenüber dem Vorzyklus entschlackt, umfasst aber weiterhin: analytischer FGTS-Auszug der letzten fünf Jahre, Nachweis des aktuellen Beschäftigungsverhältnisses, Negativbescheinigungen der lokalen Grundbuchämter über bestehendes Eigentum sowie eine Erklärung über das Nichtvorhandensein einer SFH-Finanzierung. Der analytische Auszug wird inzwischen vollständig über die FGTS-App abgerufen — ein nicht zu unterschätzender Zeitgewinn in der heißen Phase einer Vertragsverhandlung.
Ein häufig unterschätztes Verfahrensdetail: Wer sich für die Modalität saque-aniversário entschieden hat — eine jährliche Teilauszahlung des Saldos zum Geburtstag —, kann den dort gebundenen Saldo nicht für den Immobilienkauf einsetzen, solange diese Variante aktiv ist. Eine Rückkehr zur klassischen saque-rescisão (Auszahlung nur bei Vertragsbeendigung) ist verpflichtend, und es gilt eine regulatorische Karenzzeit, bevor der Saldo wieder voll verfügbar ist. Genau dieser Verzögerungseffekt sprengt regelmäßig die für 2026 geplanten Kauffahrpläne.
3. Die Rechnung Zeile für Zeile: reale Simulation mit einer Immobilie zu R$ 600.000 in Itajaí
Um den FGTS-Einsatz aus der Abstraktion zu lösen, hier ein Fall, kalibriert auf die Realität einer Zwei-Zimmer-Wohnung in Stadtteilen wie Cordeiros oder São Vicente, auf aktuellem Preisniveau. Der Käufer verfügt über R$ 120.000 Eigenkapital für die Eigenleistung, R$ 80.000 FGTS-Saldo, ein Haushaltsbruttoeinkommen von R$ 18.000 monatlich und sucht eine Caixa-Finanzierung über das SBPE.
| Variable | Ohne FGTS | FGTS in der Eigenleistung | FGTS in zweijährlicher Tilgung |
|---|---|---|---|
| Immobilienwert | R$ 600.000 | R$ 600.000 | R$ 600.000 |
| Eigenleistung gesamt | R$ 120.000 | R$ 120.000 + R$ 80.000 FGTS | R$ 120.000 |
| Finanzierter Betrag | R$ 480.000 | R$ 400.000 | R$ 480.000 |
| Anfangslaufzeit | 360 Monate | 360 Monate | 360 Monate |
| SFH-Zinssatz 2026 | TR + 10,49 % p.a. | TR + 10,49 % p.a. | TR + 10,49 % p.a. |
| Anfangsrate (SAC) | R$ 5.530 | R$ 4.610 | R$ 5.530 |
| Gezahlte Zinsen im Zyklus | R$ 514.000 | R$ 428.000 | R$ 392.000* |
| Effektive Restlaufzeit | 360 Monate | 360 Monate | ~282 Monate |
*Unterstellt einen Einsatz von R$ 80.000 FGTS im 24. Monat und weitere Einsätze alle 24 Monate mit einem durchschnittlich aufgebauten Zusatzsaldo von R$ 18.000 je Zweijahresperiode durch die Fortsetzung der formellen Beschäftigung. Die Variable TR (Taxa Referencial) ist der vom brasilianischen Zentralbank veröffentlichte Referenzzinssatz, der dem SFH-Nominalzins aufgeschlagen wird. SAC bezeichnet das System konstanter Tilgungen — in Brasilien die Standardvariante mit sinkenden Raten über die Laufzeit.
Die Zahlen machen einen Punkt deutlich, den Käufer oft falsch herum auflösen: Wer noch eine Einkommenskurve im Aufwärtstrend hat und im monatlichen Cashflow Luft braucht, fährt mit dem FGTS in der Eigenleistung am besten. Die sofortige Senkung der ersten Rate um R$ 920 schafft Spielraum für die Notfallreserve, für die Erstausstattung oder den Aufbau eines inflationsindexierten Polsters. Wer dagegen bereits einen stabilen Cashflow hat und die Gesamtkreditkosten minimieren will, bekommt mit der zweijährlichen Tilgungsstrategie R$ 122.000 weniger Zinslast über den vollen Zyklus und tilgt mehr als sechs Jahre früher.
Der teuerste Fehler ist die Zwischenlösung: einen Teil des Saldos in die Eigenleistung zu stecken und den Rest jährlich in kleinen Tilgungen außerhalb des Zweijahresfensters zerfasern zu wollen. Da die 24-Monats-Regel zwischen außerordentlichen Tilgungen rigide gilt, lässt der Arbeitnehmer Saldo im Fonds liegen — verzinst mit TR plus 3 Prozent p.a., 2026 etwa 4,2 Prozent jährlich. Das ist weniger als die Hälfte der Kosten des Wohnungskredits. Ein liegender FGTS-Saldo ist in der Praxis Kapital, das gegen den Baukostenindex INCC an Kaufkraft verliert.
„Der FGTS rentiert geringer, als irgendeine Wohnungskreditlinie in Brasilien kostet. Geld im Fonds zu lassen, lohnt sich nur, wenn es eingesetzt wird — als Eigenleistung, als Tilgung, als Ratenanteil oder zur Endabrechnung. Alles, was darüber hinaus liegen bleibt, ist ein lautloser Einkommenstransfer vom Arbeitnehmer zum System." — Fachliche Einschätzung, die in mehreren Branchenberichten zur allokativen Effizienz des Garantiefonds wiederkehrt.
Eine zusätzliche Ebene, die wenige Käufer in ihre Rechnung einarbeiten, ist der TR-Effekt. Nach fast acht Jahren nahe Null begann die Taxa Referencial 2025, je nach von der brasilianischen Zentralbank veröffentlichter Monatszusammensetzung wieder zwischen 0,15 und 0,25 Prozent monatlich zu schwanken. Da sie im SFH-Zins als Aufschlag mitläuft, können zwei Verträge mit gleichem Nominalzins effektive Gesamtkosten in deutlich unterschiedlicher Höhe haben. In einer 360-Monats-Simulation kann ein um 0,1 Prozentpunkte höherer TR-Durchschnittswert R$ 28.000 zusätzliche Zinsen erzeugen — mehr als der gesamte FGTS-Saldo vieler Käufer.
4. Die Karte von Itajaí: Preispunkte je Stadtteil und das FGTS-taugliche Fenster
Itajaí ist eine in klar unterscheidbare Preissegmente unterteilte Stadt, und die FGTS-Tauglichkeit variiert dramatisch zwischen den Vierteln. Die folgenden Werte sind gewichtete Durchschnitte der Eintrittspreise für Neubau und Wiederverkauf im ersten Quartal 2026, basierend auf regionalen Marktpanels.
Cordeiros. Wohnviertel in starker Expansion, mittlerer Preis zwischen R$ 5.800 und R$ 7.500 pro Quadratmeter. Neue Zwei-Zimmer-Wohnungen kosten zwischen R$ 420.000 und R$ 580.000. Das natürliche Terrain für MCMV-Stufe 4 und für SBPE mit vollem FGTS-Einsatz — die Obergrenze von R$ 1,5 Millionen bleibt komfortabel entfernt, und der durchschnittliche Saldo eines Arbeitnehmers aus Santa Catarina deckt zwischen 12 und 18 Prozent der Eigenleistung. Für Erstkäufer das Viertel mit dem besten Verhältnis zwischen Einstiegspreis und Wertsteigerungspotenzial.
São Vicente. Konsolidiertes Viertel nahe dem Zentrum und an der BR-101 (der brasilianischen Hauptverbindungsachse Nord-Süd), Preis zwischen R$ 7.200 und R$ 9.800 pro Quadratmeter. Zweizimmerwohnungen liegen zwischen R$ 480.000 und R$ 720.000. FGTS bleibt im gesamten Segment einsetzbar, aber die geforderte Eigenleistung steigt — der Arbeitnehmer braucht ein robusteres Saldo, um effiziente Hebel zu nutzen. Vorteil gegenüber Cordeiros: höhere Liquidität im Wiederverkauf und Nähe zu Gewerbezentren.
Fazenda. Geschäfts- und Verwaltungskern der Stadt, Preis zwischen R$ 9.500 und R$ 13.000 pro Quadratmeter. Neubauten kommen typischerweise als Zwei- und Dreizimmerwohnungen zwischen R$ 680.000 und R$ 1,2 Millionen auf den Markt. Der FGTS bleibt innerhalb des SFH-Fensters, aber der Käufer muss prüfen, ob die Rate in die 30-Prozent-Regel des Bruttoeinkommens passt — eine strukturelle Vorgabe der Caixa für die Kreditfreigabe. Für viele Familien wird genau in diesem Preisband das geforderte Einkommen zur Hürde.
Cabeçudas und zentrale Strandzone. Preis zwischen R$ 12.000 und R$ 18.000 pro Quadratmeter. Neue Projekte starten bei R$ 950.000 und überschreiten in weiten Teilen die SFH-Grenze. Hier verliert der FGTS an Wirkung: Eine Immobilie über R$ 1,5 Millionen erfordert das freie SBPE oder ein Hypothekenportfolio, mit höheren Zinsen und ohne Zugriff auf den Fondssaldo. In diesem Segment werden alternative Strukturen — Konsortium mit FGTS-Höchstgebot, Tausch, oder eine Aufteilung in zwei Grundbuchblättern — wirtschaftlich sinnvoller als das reine SFH.
Die Trennung zwischen MCMV und SBPE verändert die Spielregeln zusätzlich. 2026 operiert das MCMV mit fünf Einkommensstufen; Stufe 4 (Haushaltseinkommen bis R$ 12.000) absorbiert in Cordeiros und São Vicente den Großteil der Erstkäufer. Der Zinssatz im MCMV Stufe 4 liegt bei 8,16 Prozent p.a. + TR — günstiger als das SBPE Caixa, derzeit bei 10,49 Prozent p.a. + TR für Bestandskunden mit Bankbeziehung. Der FGTS ist in beiden einsetzbar, aber die Verschuldungsregel ist im MCMV großzügiger — das gibt für dasselbe deklarierte Gehalt einen höheren Finanzierungsplafond frei.
Bei Bauträgerprojekten in der Bauphase ist der heikle Punkt der INCC, der brasilianische Baukostenindex der Stiftung Getulio Vargas. Solange die Immobilie keine Bauabnahme (habite-se) erhalten hat, werden die an den Bauträger gezahlten Raten am INCC indexiert — der in den zwölf Monaten bis April 2026 mit 6,8 Prozent kumuliert lief und damit vor IPCA und dem regionalen Bauindex CUB-SC liegt. Der FGTS kann in dieser Vorabnahmephase nicht eingesetzt werden, von sehr spezifischen MCMV-Fällen abgesehen. Der Saldo fließt erst im Moment des Vertragsabschlusses mit der Caixa in die Operation ein, der bei Schlüsselübergabe stattfindet. Käufer, die nicht informiert sind, planen den FGTS oft zur Begleichung der Bauphase-Raten ein — und stellen zu spät fest, dass der Saldo unangetastet liegen bleibt, während die Schuld beim Bauträger im INCC weiterwächst.
Im Markt für Bestandsimmobilien ist der entscheidende Filter die Caixa-Bewertung. Die Bank arbeitet mit eigenen Gutachtern und bewertet die Immobilie nicht selten 8 bis 15 Prozent unter dem vom Verkäufer angegebenen Wert. Da der FGTS nur bis zum bewerteten Wert deckt, nicht bis zum Vertragswert, braucht der Käufer Eigenkapital für die Differenz — bei Objekten zu R$ 500.000 ein Loch von R$ 30.000 bis R$ 50.000, das die Operation regelmäßig auf der Zielgeraden blockiert. Eine vertragliche Klausel, die den Abschluss an die Caixa-Bewertung koppelt und die Rückerstattung der Anzahlung im Fall einer Abweichung sichert, ist unter erfahrenen Maklern vor Ort längst Standardpraxis.
5. Fünf Fehler, die den FGTS-Einsatz in Itajaí blockieren
Atypische Bewegungen im Saldo vor der Analyse. Die Caixa kreuzt den FGTS-Saldo mit der Auszahlungs- und Einzahlungshistorie ab. Kurz zurückliegende Auszahlungen wegen Vertragsauflösung ohne erklärten Grund oder Einzahlungen weit oberhalb des registrierten Gehalts lösen Compliance-Warnungen aus und können die Analyse 30 bis 60 Tage aussetzen. In einer Stadt mit 22 Prozent Fluktuation in Bauwirtschaft und Hafensektor ist das häufiger als gedacht — und es reicht, um die Immobilie an einen Mitbewerber zu verlieren.
Eine Immobilie außerhalb der SFH-Grenze kaufen, ohne es zu merken. Der Käufer schaut auf den ausgewiesenen Preis und vergisst, ITBI (kommunale Übertragungssteuer), Grundbucheintrag, Bewertungsgebühr und — bei Bestandsobjekten — eventuell für die Caixa-Freigabe nötige Renovierungskosten dazuzuaddieren. Objekte, die mit R$ 1,48 Millionen ausgewiesen sind, überschreiten häufig die SFH-Grenze, sobald alle Kosten einfließen, und der Arbeitnehmer verliert mitten im Prozess den FGTS-Zugang. Die Faustregel sollte mit Puffer betrachtet werden: Bis R$ 1,38 Millionen liegt man komfortabel, darüber braucht es spezifische Sorgfaltsprüfung.
Die INCC-Kurve bei Neubauten ignorieren. Ein Kauf in der Bauphase macht in Itajaí oft Sinn wegen der langen Ratenzahlungsfristen für die Eigenleistung. Aber der INCC ist in den letzten 18 Monaten stärker gestiegen als der Selic-Leitzins der Zentralbank. Wer keine Kasse für diese Indexierung zurücklegt, kommt zur Schlüsselübergabe mit einem höheren Restschuldsaldo als geplant — und der FGTS, der als volle Eigenleistung gedacht war, wird nur zur teilweisen Deckung der angelaufenen Lücke.
Angebote nur am Nominalzins vergleichen. Da die TR 2025 wieder Gewicht bekommen hat, können zwei Verträge mit identisch ausgewiesenem Zinssatz effektive Kosten in deutlich unterschiedlicher Höhe haben. Der reine Vergleich des Nominalzinses ohne Blick auf die TR-Berechnungsregel ist ein struktureller Fehler, der langfristig teuer wird. Die korrekte Vergleichsbasis ist der CET (Custo Efetivo Total — Brasiliens Pflichtangabe der Gesamtkreditkosten), simuliert mit drei TR-Szenarien: Basisfall, moderater Anstieg, aggressiver Anstieg.
Den FGTS als Notfallreserve behandeln. Wer Saldo im Fonds anhäuft, „um ihn im richtigen Moment einzusetzen", verliert Jahr für Jahr Kaufkraft gegenüber dem INCC. Die Renditerechnung ist eindeutig: Wenn der Arbeitnehmer ein stabiles Einkommen hat, eine Finanzierung tragen kann und die rechtlichen Filter erfüllt, ist der beste Tag für den FGTS-Einsatz der heutige. Aufschieben heißt Einkommenstransfer ins System — der Fonds zahlt TR + 3 Prozent p.a., der Wohnungskredit kostet TR + 10 Prozent, und die Immobilie in Itajaí steigt im Takt des INCC plus Lageprämie.
6. Wann der FGTS tatsächlich nicht lohnt
Obwohl der Fonds in den meisten Fällen das effizienteste Instrument für die Erstimmobilie ist, gibt es spezifische Konstellationen, in denen sein Einsatz suboptimal ist — und der rationale Käufer muss sie erkennen, bevor er den Antrag bei der Caixa stellt.
Die erste: Der verfügbare Saldo ist im Verhältnis zum Immobilienwert klein — unter fünf Prozent des Gesamtbetrags. In solchen Fällen verbraucht der Arbeitnehmer politisches Kapital bei der Caixa-Analyse, fügt Dokumentation hinzu, verzögert den Prozess, und die Wirkung auf den Fluss der Operation ist marginal. Sinnvoller ist es, den Saldo unangetastet zu lassen und ihn Jahre später als außerordentliche Tilgung einzusetzen, wenn der akkumulierte Betrag materiell auf der Schuldenkurve wirkt.
Der zweite: Der Arbeitnehmer steht vor einem beruflichen Wechsel in eine andere Stadt oder ins Ausland. Da eine der Vollauszahlungsfälle des FGTS die berufliche Versetzung ins Ausland ist, kann der Abruf und die Anlage des Betrags in Werte mit Rendite oberhalb von TR + 3 Prozent effizienter sein, als ihn in einer Immobilie zu binden, deren Liquidität am Zielort herausfordernd sein wird. Das Fenster ist eng, aber es existiert.
Der dritte: Der Käufer betrachtet die Immobilie als Investment, nicht als Wohnsitz. Der FGTS lässt sich nur für eine Wohnimmobilie am Wohnort oder am Hauptarbeitsort einsetzen — nicht für eine Mietrenditeobjekt in einer anderen Stadt. Für reine Investoren bleibt der Saldo für diesen Zweck unzugänglich, und die Alternative ist die vollständige SBPE-Finanzierung mit Eigenkapital in der Eigenleistung. Dieser Punkt ist für deutsche Anleger besonders wichtig: Wer Itajaí als Renditestandort ohne Wohnsitz prüft, hat keinen FGTS-Hebel — das Modell muss vollständig aus Eigenkapital und marktorientierter Finanzierung getragen werden.
Schließlich noch die lokal am häufigsten nachgefragte Regel: Eine Immobilie in einer anderen Stadt — Florianópolis, Curitiba, Porto Alegre — verhindert den FGTS-Einsatz für den Kauf in Itajaí nicht, sofern der Arbeitnehmer Wohnsitz oder Hauptarbeitsort in Itajaí selbst nachweist. Der Besitz irgendeiner Wohnimmobilie in Navegantes, Balneário Camboriú oder Itajaí selbst dagegen sperrt die Operation. Das ist der sensibelste Filter für jene, die wegen des Hafen-Logistik-Pols in die Region gezogen sind und im Heimatbundesstaat noch Immobilienvermögen halten.
Schluss
Der FGTS bleibt 2026 das am wenigsten genutzte und zugleich effizienteste Instrument, um die erste Wohnung in Itajaí zu erschließen. Es ist keine Lotterie: Es ist ein Maßstab stabiler Regeln, mit klar definierten Modalitäten, und mit so niedrigen Finanzierungskosten, dass jeder Vergleich mit Marktprodukten seine Überlegenheit zeigt. Was den erfolgreichen vom frustrierten Käufer unterscheidet, ist nicht Glück — es ist eine sechs Monate vor der Unterzeichnung dokumentierte Planung, Kenntnis der SFH-Skala und eine ehrliche Rechnung zwischen Eigenleistung und Tilgung, abgestimmt auf den eigenen Cashflow.
An einem Marktplatz, der den INCC mit dem doppelten Tempo des IPCA steigen sieht und an dem das Neubauangebot mit dem Wachstum des Hafens um Quadratmeter konkurriert, kostet Warten viel Geld. Wer die wöchentliche Marktanalyse zu Itajaí verfolgen will — Stadtteile in Wertkurve, Finanzierungszyklen, die reale Fenster öffnen, und neue Projekte wie die von SIDE Empreendimentos, noch innerhalb des SFH-Fensters —, sollte die Kuratierung des Portals abonnieren und das eigene Kaufdossier aufbauen, bevor die nächste Preiskurve die Tür schließt.