FGTS для первой недвижимости в Итажаи: гид 2026
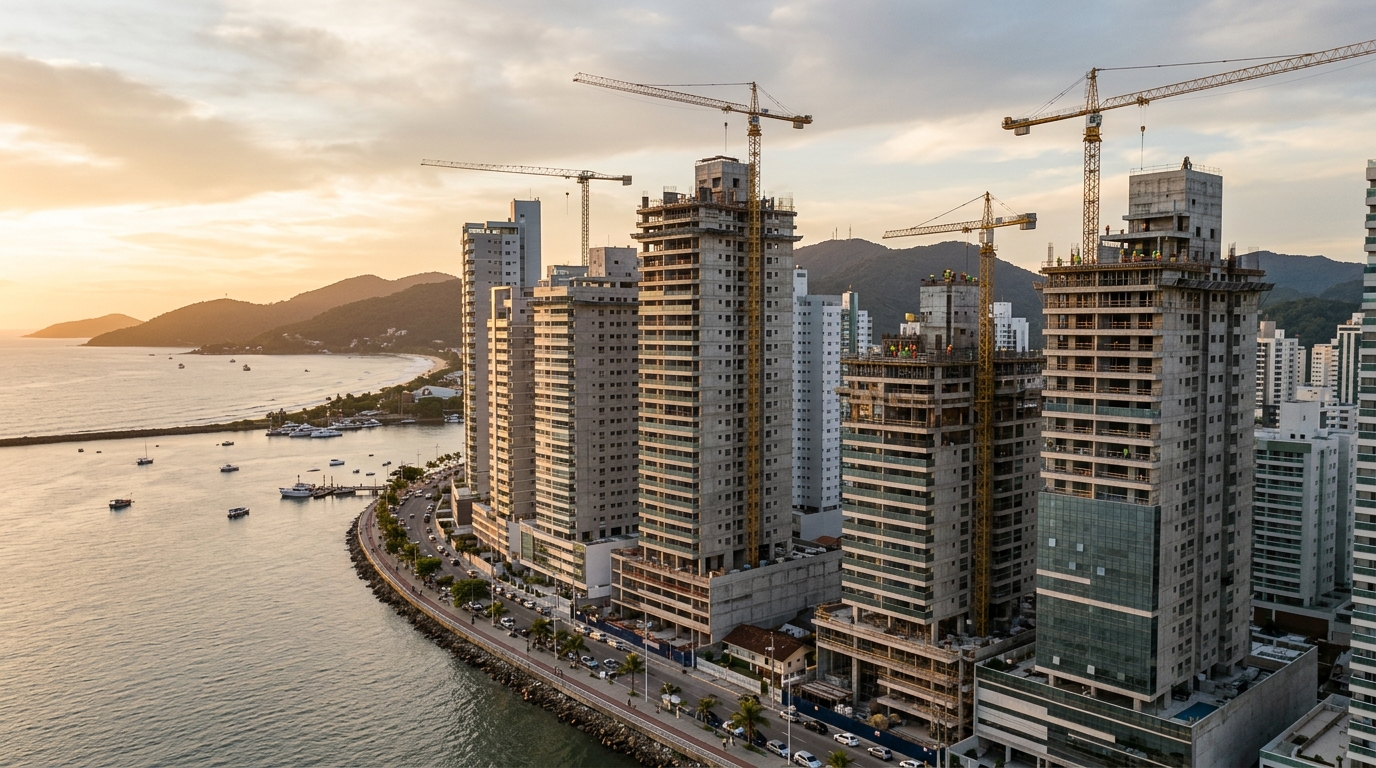
Квадратный метр нового предложения в Итажаи закрыл первый квартал 2026 года на отметке R$ 12 480 — данные панели ABRAINC-CBIC. Накопленный рост за двенадцать месяцев составил 17,3%. Локальная недвижимостная инфляция идёт более чем вдвое быстрее IPCA (бразильский индекс потребительских цен) — и это меняет всю математику для официально трудоустроенного работника, который видит в FGTS (Fundo de Garantia do Tempo de Serviço — обязательный фонд, куда работодатель ежемесячно вносит 8% от зарплаты сотрудника) единственный реальный мост между арендой и ключом от первой собственной квартиры.
В 2026 году Гарантийный фонд по-прежнему остаётся самым дешёвым и одновременно наименее задействованным инструментом для покупателя-новичка. Средний остаток у работника штата Санта-Катарина со стажем свыше трёх лет составляет R$ 31,7 тыс., по данным Совета попечителей FGTS. В Итажаи, где требуемый первоначальный взнос редко опускается ниже 20% от стоимости объекта, эта сумма способна стать разницей между покупкой сегодня и ожиданием ещё трёх волн индексации по INCC (национальный индекс стоимости строительства).
Этот гид разбирает — по линейке действующего регламента и с реальными цифрами рынка — то, что покупатель обязан понимать перед подписанием контракта в банке Caixa Econômica Federal (государственный банк, оператор жилищного финансирования в Бразилии) на одной из самых разогретых площадок бразильского побережья.
1. FGTS в 2026 году: четыре значимые модальности
Совет попечителей FGTS сохранил на 2026 год четыре центральные схемы использования остатка для покупки собственного жилья — все они ограничены рамками SFH (Sistema Financeiro da Habitação — жилищная финансовая система с регулируемой ставкой). На практике это означает городскую жилую недвижимость, а в штате Санта-Катарина — оценочную стоимость до R$ 1,5 млн. Тот, кто превышает этот потолок, выбрасывается в свободный SBPE (Sistema Brasileiro de Poupança e Empréstimo — система сберегательно-кредитного финансирования) или в ипотечный портфель банка, без права на остаток Фонда и, как правило, со ставкой на 2–3 пункта выше.
Первая модальность — и самая популярная у покупателей первого жилья — это формирование первоначального взноса. Работник складывает остаток FGTS с собственными средствами, чтобы закрыть стартовый платёж и снизить сумму финансирования. Вторая — внеплановая амортизация, разрешённая раз в два года, при которой остаток вычитается из основной суммы долга, сокращая срок или уменьшая ежемесячный платёж. Третья — оплата части месячного взноса, до 80% от суммы платежа, в течение двенадцати последовательных месяцев с возможностью продления. Четвёртая, и самая агрессивная — погашение остатка долга, обычно применяемая в последние годы кредита.
Существует ещё модальность FGTS Futuro, расширенная Министерством городов в 2025 году для контрактов программы Minha Casa, Minha Vida (MCMV — государственная программа доступного жилья), где ежемесячный взнос работодателя в размере 8% от зарплаты может быть напрямую направлен на оплату ипотечных взносов. Это полезная конструкция для семей в категориях 1 и 2 программы, но она не заменяет накопленный остаток как инструмент первоначального взноса.
Критическая особенность для Итажаи носит структурный характер: поскольку потолок SFH в Санта-Катарине поднялся до R$ 1,5 млн в 2024 году — наравне со штатами Сан-Паулу, Рио-де-Жанейро, Минас-Жерайс и Федеральным округом, — значительная часть запускаемых проектов с двумя и тремя спальнями в городе всё ещё помещается в конверт, позволяющий использовать FGTS. А в премиальных проектах Praia Brava или внешней зоны Brava, где ценник стартует от R$ 1,8 млн, Фонд гарантии теряет функциональность и уравнение мигрирует к свободному SBPE.
2. Линейка работника: кто реально может снять
Действующий регламент требует, чтобы у держателя счёта, в сумме по всем трудовым контрактам по бразильскому Трудовому кодексу, было не менее 36 месяцев отчислений в FGTS — период не обязан быть непрерывным или у одного работодателя. Это и есть фильтр, отсеивающий большую часть молодых покупателей в Итажаи, где средний срок официального трудоустройства в строительстве и торговле составляет 22 месяца, по данным RAIS 2025 (ежегодный реестр трудовых отношений Минтруда).
К этому правилу добавляется вторая блокировка: работник не может быть собственником другой жилой городской недвижимости, готовой или строящейся, в самом муниципалитете Итажаи или в любом городе агломерации. Юридическая формулировка — «муниципалитет проживания или исполнения основной трудовой деятельности». Тот, кто живёт в Итажаи и владеет участком с домом в соседнем Navegantes, обычно попадает под этот фильтр — и узнаёт об этом слишком поздно.
Третий фильтр — самый игнорируемый: на имя держателя счёта не должно быть другого активного финансирования внутри SFH по всей Бразилии. Любой ипотечный контракт на жилую недвижимость в любом городе через SBPE, MCMV или внутренний портфель Caixa блокирует использование FGTS в новой покупке — даже если первый объект находится в другом штате.
Документация, требуемая банком Caixa в 2026 году, стала менее громоздкой по сравнению с предыдущим циклом, но включает: аналитическую выписку FGTS за последние пять лет, подтверждение текущего трудового контракта, отрицательную справку о собственности из нотариальных контор площадки и декларацию об отсутствии финансирования в SFH. Доступ к аналитической выписке теперь полностью реализован через приложение FGTS, что устранило необходимость идти в отделение — существенная экономия времени для тех, кто близок к закрытию сделки.
Есть ещё одна процедурная деталь, часто недооцениваемая: остаток, заблокированный годовщиной saque-aniversário (ежегодного частичного снятия), не может использоваться для покупки жилья, пока модальность активна. Тому, кто перешёл на saque-aniversário, придётся вернуться к режиму saque-rescisão (полное снятие при увольнении) и выдержать регламентный карантин перед использованием суммы — рассинхронизация, регулярно ломающая графики покупок, запланированных на 2026 год.
3. Расчёт построчно: реальная симуляция для объекта в R$ 600 тыс. в Итажаи
Чтобы вывести использование FGTS из абстрактной плоскости, рассмотрим следующий кейс, откалиброванный под реальность двухкомнатной квартиры в районах вроде Cordeiros или São Vicente на текущем рыночном уровне. Покупатель располагает R$ 120 тыс. собственных средств для взноса, R$ 80 тыс. остатка FGTS, валовым семейным доходом R$ 18 тыс. в месяц и ищет ипотеку Caixa по SBPE.
| Параметр | Без FGTS | FGTS во взносе | FGTS в биеннальную амортизацию |
|---|---|---|---|
| Стоимость объекта | R$ 600 000 | R$ 600 000 | R$ 600 000 |
| Общий первоначальный взнос | R$ 120 000 | R$ 120 000 + R$ 80 000 FGTS | R$ 120 000 |
| Сумма финансирования | R$ 480 000 | R$ 400 000 | R$ 480 000 |
| Изначальный срок | 360 мес. | 360 мес. | 360 мес. |
| Ставка SFH 2026 | TR + 10,49% годовых | TR + 10,49% годовых | TR + 10,49% годовых |
| Начальный платёж (SAC) | R$ 5 530 | R$ 4 610 | R$ 5 530 |
| Проценты за цикл | R$ 514 тыс. | R$ 428 тыс. | R$ 392 тыс.* |
| Фактический срок завершения | 360 мес. | 360 мес. | ~282 мес. |
*С учётом взноса R$ 80 тыс. из FGTS на 24-м месяце и новых пополнений каждые 24 месяца, со средним дополнительным накоплением R$ 18 тыс. за двухлетие за счёт продолжения трудового контракта.
Цифры обнажают пункт, который покупатели часто переворачивают с ног на голову: для тех, чей доход ещё на восходящей траектории и кто ищет комфорт в ежемесячном денежном потоке, направление FGTS во взнос — верный расчёт. Снижение на R$ 920 уже в первом платеже высвобождает кеш для подушки безопасности, мебели или ускоренного формирования индексированного к инфляции резерва. Для тех же, у кого денежный поток уже стабилизирован и кто хочет минимизировать общую стоимость кредита, стратегия биеннальной амортизации даёт R$ 122 тыс. экономии на процентах за полный цикл и сокращает срок более чем на шесть лет.
Самая дорогая ошибка — промежуточная: использовать часть остатка во взнос, а оставшееся пытаться размывать год за годом досрочными платежами вне двухлетнего окна. Поскольку правило 24 месяцев между амортизациями жёсткое, работник в итоге оставляет деньги лежать в Фонде, где они приносят TR (Taxa Referencial — референсная ставка, рассчитываемая Центральным банком Бразилии) плюс 3% годовых — в 2026 году это около 4,2% годовых, менее половины стоимости ипотечного кредита. Замороженный остаток в FGTS — это, на практике, деньги, теряющие покупательскую способность по отношению к INCC.
«FGTS приносит меньше, чем берёт любая ипотечная линия в Бразилии. Остаток в Фонде имеет смысл, только если он используется — во взносе, в амортизации, в платеже или в погашении. Всё, что остаётся, — это тихий трансфер дохода от работника к системе». — Техническая оценка, воспроизводимая в многочисленных отраслевых отчётах об эффективности распределения ресурсов Гарантийного фонда.
Дополнительный слой, который мало кто из покупателей включает в расчёт, — эффект TR. В 2025 году, после почти восьми лет около нуля, Референсная ставка вернулась к колебаниям между 0,15% и 0,25% в месяц, в зависимости от ежемесячной композиции, публикуемой Центральным банком. Поскольку она входит в формулу процентов SFH, два контракта с одинаковой номинальной ставкой могут иметь существенно разную итоговую стоимость. В симуляции на 360 месяцев среднее значение TR на 0,1 п.п. выше прогноза может добавить R$ 28 тыс. процентов к контракту — сумма, превышающая сам остаток FGTS у многих покупателей.
4. Карта Итажаи: ценник по районам и конверт, помещающийся в FGTS
Итажаи — сегментированный город с очень разными ценовыми диапазонами, и жизнеспособность FGTS драматически меняется от района к району. Приведённые ниже данные — взвешенное среднее ценника новостроек и вторичного рынка за первый четырёхмесячный период 2026 года, на основе панелей регионального рынка.
Cordeiros. Жилой район в сильной экспансии, со средним ценником между R$ 5 800 и R$ 7 500 за квадратный метр. Новые двухкомнатные квартиры выходят между R$ 420 тыс. и R$ 580 тыс. Это естественная территория для MCMV категории 4 и для SBPE с полноценным использованием FGTS — потолок R$ 1,5 млн остаётся с запасом, а средний остаток работника штата покрывает от 12% до 18% первоначального взноса. Для покупателя-новичка это регион с лучшим соотношением входного билета и потенциала роста стоимости.
São Vicente. Устоявшийся район, близкий к центру и трассе BR-101, с ценником между R$ 7 200 и R$ 9 800 за квадратный метр. Двушки выходят между R$ 480 тыс. и R$ 720 тыс. FGTS всё ещё применим на всём диапазоне, но требуемый взнос растёт, и работнику нужен более солидный остаток для эффективного плеча. Отличие от Cordeiros: более высокая ликвидность перепродажи и близость к коммерческим полюсам.
Fazenda. Коммерческое и административное ядро, с ценником между R$ 9 500 и R$ 13 000 за квадратный метр. Запуски обычно идут как двух- и трёхкомнатные между R$ 680 тыс. и R$ 1,2 млн. FGTS остаётся в конверте SFH, но работник должен оценить, помещается ли платёж в правило 30% от валового дохода — структурное ограничение Caixa для выдачи кредита. Для многих семей именно в этом сегменте требуемый доход перестаёт совпадать с реальным.
Cabeçudas и центральная набережная. Ценник между R$ 12 000 и R$ 18 000 за квадратный метр. Новые проекты стартуют от R$ 950 тыс. и в значительной части превышают потолок SFH. Здесь FGTS теряет тягу: объект дороже R$ 1,5 млн требует свободного SBPE или ипотечного портфеля с более высокими ставками и без права на остаток Фонда. Это регион, где альтернативные стратегии — консорциум со ставкой через FGTS, обмен (permuta) или финансирование, разбитое на две матрикулы, — становятся экономически осмысленнее, чем чистый SFH.
Разделение между MCMV и SBPE также меняет игру. В 2026 году MCMV работает с пятью категориями дохода, причём категория 4 (семейный доход до R$ 12 тыс.) поглощает большую часть покупателей-новичков в Cordeiros и São Vicente. Ставка MCMV категории 4 находится на уровне 8,16% годовых + TR — дешевле, чем SBPE Caixa, который сегодня даёт 10,49% годовых + TR для постоянных клиентов с долгосрочными отношениями. FGTS можно использовать в обеих, но правило допустимой долговой нагрузки в MCMV мягче, что освобождает больший потолок финансирования при той же декларируемой зарплате.
Для объектов на стадии планировки чувствительная точка — INCC. Пока объект не получит habite-se (сертификат пригодности к заселению), платежи застройщику корректируются по INCC — который накопил 6,8% за 12 месяцев к апрелю 2026 года, по данным Fundação Getulio Vargas, опережая IPCA и CUB-SC (региональный индекс стоимости строительства Санта-Катарины). FGTS не может использоваться на этой пред-ключевой фазе, за исключением очень специфических условий MCMV. Остаток вступает в операцию только в момент заключения ипотечного контракта с Caixa, который происходит при вручении ключей. Неинформированный покупатель часто планирует использовать FGTS для оплаты взносов во время стройки — и слишком поздно обнаруживает, что остаток лежит нетронутым, пока долг перед застройщиком растёт по INCC.
На вторичном рынке самый решающий фильтр — оценка Caixa. Банк работает с собственным оценщиком, который нередко оценивает объект на 8–15% ниже заявленной продавцом цены. Поскольку FGTS покрывает только до оценочной стоимости, а не до договорной, покупателю нужен собственный капитал на разницу — дыра в R$ 30–50 тыс. на объектах за R$ 500 тыс., которая часто стопорит сделку на финишной прямой. Согласование договорной оговорки, привязывающей закрытие к оценке Caixa, с возвратом задатка в случае расхождения, стало общей практикой у опытных брокеров на этой площадке.
5. Пять ошибок, блокирующих использование FGTS в Итажаи
Нетипичные движения за месяцы до анализа. Caixa сверяет остаток FGTS с историей снятий и взносов. Недавние снятия по увольнению без задекларированной причины или взносы, существенно превышающие зарегистрированную зарплату, поднимают флаг комплаенса и могут приостановить анализ на 30–60 дней. В городе с 22% текучести в строительстве и портовом секторе это случается чаще, чем кажется, — и достаточно, чтобы покупатель потерял объект в пользу другого претендента.
Покупка объекта вне потолка SFH, не заметив этого. Покупатель смотрит на заявленную цену и забывает добавить ITBI (муниципальный налог на передачу недвижимости), регистрацию, оценочный сбор и — на вторичке — возможные обязательные ремонты для одобрения Caixa. Объекты, заявленные за R$ 1,48 млн, нередко превышают потолок SFH при учёте всех затрат, и работник теряет доступ к FGTS посреди процесса. Линейку нужно смотреть с запасом: до R$ 1,38 млн — комфортная зона; выше — требуется специальная проверка.
Игнорирование кривой INCC на стадии планировки. Покупка на этапе строительства в Итажаи обычно имеет смысл из-за длинных сроков оплаты взноса, но INCC за последние 18 месяцев вырос больше, чем Selic (базовая ставка ЦБ Бразилии). Без резерва на эту индексацию покупатель приходит к моменту получения ключей с большим долгом, чем ожидалось, — и FGTS, который должен был стать полным взносом, превращается лишь в частичное покрытие накопленного зазора.
Сравнение предложений только по номинальному проценту. Поскольку TR снова приобрела вес в 2025 году, два контракта с одинаковой объявленной ставкой могут иметь существенно разную фактическую стоимость. Сравнивать только номинальный процент без анализа правила композиции TR — структурная ошибка, дорого обходящаяся в долгосрочной перспективе. Правильная таблица сравнивает CET (Custo Efetivo Total — полную эффективную стоимость) в сценариях TR на трёх уровнях: базовом, умеренно высоком и агрессивно высоком.
Восприятие FGTS как кассы на чёрный день. Тот, кто копит остаток в Фонде «для нужного момента», теряет покупательскую способность относительно INCC год за годом. Анализ возврата прямолинеен: если работник имеет стабильный доход, кредитоспособность и проходит юридические фильтры, лучшая дата для использования FGTS — сегодня. Откладывать — значит передавать доход системе: Фонд платит TR плюс 3% годовых, ипотека берёт TR плюс 10%, а недвижимость растёт в Итажаи в ритме INCC плюс премия локации.
6. Когда FGTS реально не имеет смысла
Несмотря на то что в большинстве случаев это самый эффективный инструмент для первого жилья, есть конкретные сценарии, в которых использование FGTS — субоптимально, и рациональный покупатель должен распознать их до подачи запроса в Caixa.
Первый — когда доступный остаток мал по сравнению со стоимостью объекта, ниже 5% от общей суммы. В таких случаях работник тратит политический капитал на анализ Caixa, добавляет документацию, замедляет процесс, а влияние на ход операции пренебрежимо мало. Разумнее держать остаток нетронутым и использовать его годами позже, как внеплановую амортизацию, когда накопленная сумма уже выросла достаточно, чтобы материально повлиять на кривую долга.
Второй сценарий — работник, готовящийся к смене города или страны по профессиональным причинам. Поскольку одна из законных гипотез полного снятия FGTS — это трудовой перевод за границу, снять и инвестировать средства в активы с доходностью выше TR плюс 3% может оказаться эффективнее, чем замораживать их в объекте, ликвидность которого в новой локации будет проблемной. Окно узкое, но существует.
Третий — покупатель, видящий объект как инвестицию, а не как жильё. FGTS можно использовать только для жилой недвижимости в муниципалитете проживания или основной трудовой деятельности — он не подходит для покупки арендной квартиры в другом городе. Для чистого инвестора остаток остаётся недоступным для этой цели, а альтернатива — полное финансирование через SBPE с собственным капиталом во взносе.
Наконец, стоит зафиксировать самое часто запрашиваемое локально правило: владение объектом в другом городе — Florianópolis, Curitiba, Porto Alegre — не препятствует использованию FGTS для покупки в Итажаи, при условии что работник подтверждает проживание или основную трудовую деятельность непосредственно в Итажаи. А вот наличие любой жилой недвижимости в Navegantes, Балнеариу-Камбориу или в самой Итажаи блокирует операцию. Это самый чувствительный фильтр для тех, кто перебрался в регион из-за логистического полюса порта и сохраняет недвижимые активы в штате происхождения.
Заключение
FGTS в 2026 году остаётся самым недоиспользованным и одновременно самым эффективным инструментом для разблокирования первого жилья в Итажаи. Это не лотерея: это линейка стабильных правил с чётко определёнными модальностями и финансовой стоимостью настолько низкой, что любое сравнение с рыночными продуктами обнажает её превосходство. Что отделяет успешного покупателя от разочарованного — это не удача, а задокументированное планирование за шесть месяцев до подписания, знание линейки SFH и честный расчёт между взносом и амортизацией, подогнанный под собственный денежный поток.
На площадке, где INCC растёт вдвое быстрее IPCA, а предложение новых запусков конкурирует за квадратный метр с экспансией порта, ждать дорого. Чтобы следить за еженедельным анализом рынка Итажаи — районами на восходящей кривой стоимости, циклами финансирования, открывающими реальные окна, и новыми проектами вроде SIDE Empreendimentos, пока ещё помещающимися в конверт SFH, — стоит подписаться на курацию портала и собрать собственное досье покупки, прежде чем следующая ценовая волна закроет дверь.