FGTS per la prima casa a Itajaí: guida 2026
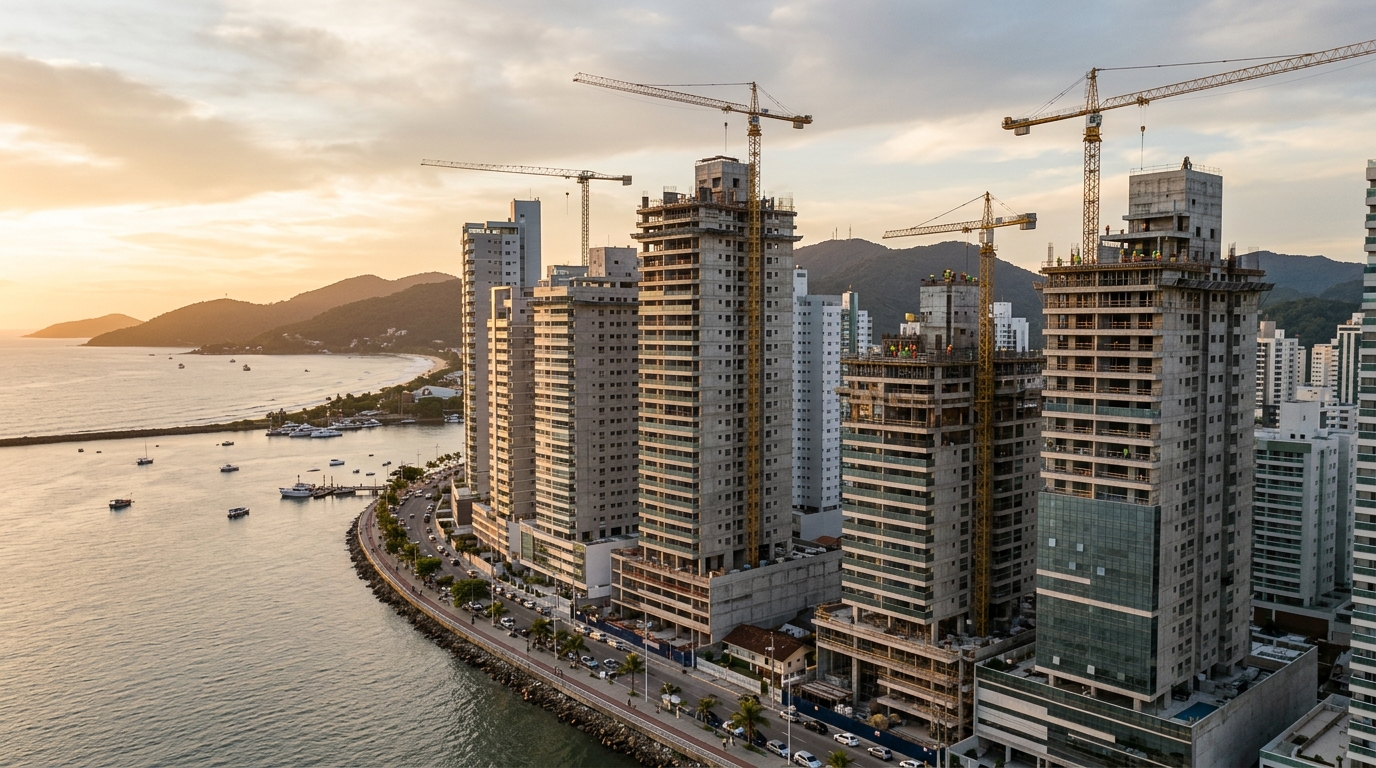
Il metro quadro della nuova offerta a Itajaí ha chiuso il primo trimestre del 2026 a 12.480 reais brasiliani — circa 2.180 euro al cambio del periodo — secondo il pannello ABRAINC-CBIC, con un rialzo cumulato del 17,3% su dodici mesi. L'inflazione immobiliare locale corre a più del doppio dell'IPCA (l'indice ufficiale dei prezzi al consumo brasiliano) e ridisegna i calcoli per chiunque, in Brasile, abbia un contratto di lavoro regolare e veda nel FGTS l'unico ponte reale tra l'affitto e le chiavi della prima casa.
Il FGTS — Fondo di Garanzia per il Tempo di Servizio, un accantonamento obbligatorio dell'8% mensile sullo stipendio che il datore di lavoro versa su un conto vincolato del lavoratore — resta, nel 2026, lo strumento più conveniente e al tempo stesso più sottoutilizzato dal primo acquirente. Il saldo medio del lavoratore di Santa Catarina con oltre tre anni di contratto si attesta sui 31.700 reais (circa 5.540 euro), secondo il Consiglio Curatore del FGTS. A Itajaí, dove l'anticipo richiesto raramente scende sotto il 20% del valore dell'immobile, quel saldo può fare la differenza fra comprare oggi o aspettare altre tre annualità di rivalutazione dell'INCC (l'indice brasiliano del costo di costruzione).
Questa guida ricostruisce, con la lente del regolamento in vigore e i numeri reali del mercato, ciò che il lavoratore deve sapere prima di firmare il contratto con la Caixa Econômica Federal — la banca pubblica brasiliana che gestisce la stragrande maggioranza del credito immobiliare agevolato — in una delle piazze più dinamiche del litorale del Sud del Brasile.
1. Il FGTS nel 2026: le quattro modalità che contano
Il Consiglio Curatore ha confermato per il 2026 le quattro ipotesi centrali di utilizzo del saldo per l'acquisto della prima casa — tutte vincolate al perimetro del Sistema Finanziario dell'Abitazione (SFH), il circuito agevolato a tassi inferiori a quelli di mercato. Si parla di immobile residenziale urbano e, in Santa Catarina, di un valore di perizia fino a 1,5 milioni di reais (circa 262 mila euro). Chi supera questo tetto finisce nel SBPE libero — il Sistema Brasiliano di Risparmio e Prestito, fascia non agevolata — o nella cosiddetta Cartera Hipotecária, senza diritto al saldo del Fondo e, in genere, con un tasso di 2 o 3 punti percentuali più alto.
La prima modalità — e la più usata da chi compra la prima casa — è la composizione dell'anticipo. Il lavoratore somma il saldo del FGTS al proprio capitale per chiudere la quota iniziale e ridurre l'importo finanziato. La seconda è l'ammortamento straordinario, consentito ogni due anni, in cui il saldo viene scomputato dal capitale del debito, accorciando il piano o riducendo la rata. La terza è il pagamento di parte della rata mensile, fino all'80% del valore della rata, per dodici mesi consecutivi rinnovabili. La quarta, la più aggressiva, è l'estinzione del debito residuo, di norma azionata negli anni finali del mutuo.
A queste si aggiunge il cosiddetto FGTS Futuro, ampliato dal Ministero brasiliano delle Città nel 2025 per i contratti del programma di edilizia popolare Minha Casa, Minha Vida (MCMV), nel quale il versamento mensile dell'8% dello stipendio può essere direzionato direttamente al pagamento delle rate. È un meccanismo utile per le famiglie nelle fasce 1 e 2 del programma, ma non sostituisce il saldo accumulato come leva sull'anticipo.
Il punto critico per Itajaí è strutturale: poiché il tetto SFH in Santa Catarina è salito a 1,5 milioni di reais nel 2024 — equiparandosi a San Paolo, Rio de Janeiro, Minas Gerais e al Distretto Federale — buona parte dei lanci di bilocali e trilocali in città rientra ancora nella busta che consente di usare il FGTS. Negli sviluppi di fascia alta della Praia Brava o della Brava di fuori, invece, con ticket d'ingresso a partire da 1,8 milioni di reais, il Fondo perde la propria funzione e l'equazione finanziaria si sposta sul SBPE libero.
2. Il filtro del lavoratore: chi può davvero prelevare
Il regolamento vigente richiede al titolare almeno 36 mesi di contribuzione cumulati al FGTS attraverso uno o più rapporti di lavoro subordinato — periodo che non deve essere ininterrotto né maturato presso lo stesso datore di lavoro. È il filtro che boccia più spesso i giovani acquirenti a Itajaí, dove il tempo medio di contratto regolare nell'edilizia e nel commercio è di 22 mesi, secondo i dati RAIS 2025 del Ministero del Lavoro brasiliano.
A questo si aggiunge un secondo sbarramento: il lavoratore non può essere già titolare di un altro immobile residenziale urbano, ultimato o in costruzione, nel comune di Itajaí o in qualsiasi città dell'area metropolitana. Il concetto legale di riferimento è quello di "comune di residenza o di esercizio dell'attività lavorativa principale". Chi vive a Itajaí e possiede, per esempio, un terreno con casa nella confinante Navegantes, finisce regolarmente in questo filtro — e se ne accorge troppo tardi.
Il terzo filtro è il più ignorato: non possono esserci altri finanziamenti attivi all'interno dell'SFH in tutto il Brasile, intestati al titolare. Un mutuo residenziale in qualsiasi città — via SBPE, MCMV o portafoglio Caixa — preclude l'uso del FGTS per il nuovo acquisto, anche se il primo immobile si trova in un altro Stato della federazione.
La documentazione richiesta dalla Caixa nel 2026 ha ridotto la burocrazia rispetto al ciclo precedente, ma comprende: estratto analitico del FGTS degli ultimi cinque anni, prova del rapporto di lavoro in essere, certificato negativo di proprietà rilasciato dagli uffici del Catasto cittadino e dichiarazione di assenza di altri finanziamenti SFH. L'accesso all'estratto analitico è ora interamente digitale tramite l'app del FGTS — un risparmio di tempo non banale per chi sta per chiudere la trattativa.
C'è poi un dettaglio procedurale spesso sottovalutato: il saldo vincolato dal cosiddetto "saque-aniversário", la modalità che consente prelievi annuali parziali nel mese di nascita, non può essere usato per acquistare l'immobile finché tale opzione resta attiva. Chi vi ha aderito deve tornare alla modalità "saque-rescisão" — quella legata alla risoluzione del rapporto di lavoro — e attendere la carenza regolamentare prima di poter mobilizzare i fondi. Una disconnessione di calendario che fa saltare molti piani d'acquisto programmati per il 2026.
3. I conti riga per riga: simulazione reale su un immobile da 600 mila reais a Itajaí
Per portare l'uso del FGTS fuori dall'astratto, consideriamo il caso seguente, tarato sulla realtà di un bilocale in quartieri come Cordeiros o São Vicente, ai prezzi correnti di mercato. L'acquirente dispone di 120 mila reais di capitale proprio per l'anticipo, di 80 mila reais di saldo nel FGTS, di un reddito familiare lordo di 18 mila reais mensili e cerca un mutuo Caixa attraverso il circuito SBPE.
| Variabile | Senza usare il FGTS | FGTS sull'anticipo | FGTS in ammortamento biennale |
|---|---|---|---|
| Valore dell'immobile | R$ 600.000 | R$ 600.000 | R$ 600.000 |
| Anticipo totale | R$ 120.000 | R$ 120.000 + R$ 80.000 FGTS | R$ 120.000 |
| Importo finanziato | R$ 480.000 | R$ 400.000 | R$ 480.000 |
| Piano iniziale | 360 mesi | 360 mesi | 360 mesi |
| Tasso SFH 2026 | TR + 10,49% annuo | TR + 10,49% annuo | TR + 10,49% annuo |
| Rata iniziale (sistema SAC) | R$ 5.530 | R$ 4.610 | R$ 5.530 |
| Interessi versati nel ciclo | R$ 514 mila | R$ 428 mila | R$ 392 mila* |
| Piano finale effettivo | 360 mesi | 360 mesi | ~282 mesi |
*Considerando un apporto di 80 mila reais dal FGTS al 24° mese e nuovi apporti ogni 24 mesi, con un saldo aggiuntivo medio di 18 mila reais per biennio, accumulato dal proseguimento del rapporto di lavoro formale.
I numeri rendono evidente un punto che gli acquirenti tendono a invertire: per chi ha ancora il reddito in fase di crescita e cerca respiro nel flusso di cassa mensile, mettere il FGTS sull'anticipo è il calcolo giusto. Una rata più leggera di 920 reais già dal primo mese libera capitale per il fondo di emergenza, l'arredamento o la costituzione di una riserva indicizzata all'inflazione. Per chi ha invece il cash flow stabilizzato e vuole minimizzare il costo complessivo del credito, la strategia dell'ammortamento biennale taglia 122 mila reais di interessi nel ciclo intero e anticipa di oltre sei anni la chiusura del debito.
L'errore più caro è quello intermedio: usare parte del saldo sull'anticipo e provare a polverizzare il resto, anno dopo anno, in ammortamenti fuori dalla finestra biennale. Poiché la regola dei 24 mesi tra ammortamenti è rigida, il lavoratore finisce col lasciare saldi fermi nel Fondo, remunerati alla TR (Tasa Referencial, il tasso di riferimento brasiliano che oggi torna ad avere peso) più il 3% annuo — nel 2026, qualcosa di poco superiore al 4,2% annuo, ovvero meno della metà del costo del credito immobiliare. Saldo fermo nel FGTS è, di fatto, denaro che perde potere d'acquisto contro l'INCC.
"Il FGTS rende meno di qualunque linea di credito immobiliario brasiliana possa costare. Tenere saldi nel Fondo ha senso solo se servono ad essere usati — sull'anticipo, in ammortamento, sulla rata o per chiudere il debito. Tutto ciò che resta inattivo è un trasferimento silenzioso di reddito dal lavoratore al sistema." — valutazione tecnica ripresa in diversi report settoriali sull'efficienza allocativa del Fondo di Garanzia.
Uno strato di calcolo che pochi acquirenti integrano è l'effetto della TR. Nel 2025, dopo quasi otto anni vicino allo zero, la Tasa Referencial è tornata a oscillare tra lo 0,15% e lo 0,25% mensile, secondo la composizione pubblicata dal Banco Central. Poiché compone il tasso del SFH, due contratti con la stessa cedola nominale possono presentare un costo effettivo significativamente diverso. In una simulazione su 360 mesi, una TR media superiore di 0,1 punti percentuali alle proiezioni può aggiungere 28 mila reais di interessi al contratto — più del saldo FGTS di molti acquirenti.
4. La mappa di Itajaí: ticket per quartiere e la busta che rientra nel FGTS
Itajaí è una città segmentata per fasce di prezzo molto distinte e la praticabilità del FGTS varia drasticamente tra un quartiere e l'altro. I dati che seguono sono una media ponderata del ticket di lancio e di rivendita relativi al primo quadrimestre 2026, sulla base dei pannelli di mercato regionale.
Cordeiros. Quartiere residenziale in forte espansione, con un ticket medio tra 5.800 e 7.500 reais al metro quadro. I bilocali nuovi si collocano tra 420 mila e 580 mila reais. È il territorio naturale del MCMV fascia 4 e del SBPE con uso pieno del FGTS — il tetto di 1,5 milioni resta abbondantemente al sicuro, e il saldo medio del lavoratore di Santa Catarina copre tra il 12% e il 18% dell'anticipo. Per chi compra la prima casa, è la zona con il miglior rapporto fra ticket d'ingresso e potenziale di rivalutazione.
São Vicente. Quartiere consolidato, vicino al centro e alla BR-101 (la principale autostrada costiera brasiliana), con ticket fra 7.200 e 9.800 reais al metro quadro. I bilocali si collocano tra 480 mila e 720 mila reais. Il FGTS resta praticabile su tutta la fascia, ma l'anticipo richiesto cresce e il lavoratore ha bisogno di un saldo più solido per ottenere una leva efficiente. Rispetto a Cordeiros, la liquidità di rivendita è più alta e la vicinanza ai poli commerciali maggiore.
Fazenda. Nucleo commerciale e amministrativo, con ticket fra 9.500 e 13.000 reais al metro quadro. I lanci si presentano come bilocali e trilocali fra 680 mila e 1,2 milioni di reais. Il FGTS resta dentro la busta SFH, ma il lavoratore deve verificare se la rata rispetta il vincolo del 30% del reddito lordo — restrizione strutturale della Caixa per concedere il credito. È proprio in questa fascia che, per molte famiglie, il reddito richiesto smette di combaciare con il reddito reale.
Cabeçudas e lungomare centrale. Ticket fra 12.000 e 18.000 reais al metro quadro. I nuovi sviluppi partono da 950 mila reais e in buona parte sforano il tetto SFH. Qui il FGTS perde aderenza: un immobile sopra 1,5 milioni richiede SBPE libero o Cartera Hipotecária, con tassi più elevati e senza diritto al saldo del Fondo. È la zona in cui strategie alternative — il consorzio brasiliano (un sistema di acquisto rateale collettivo) con offerta tramite FGTS, la permuta o il finanziamento ripartito su due matricole catastali — diventano economicamente più sensate del SFH puro.
La distinzione tra MCMV e SBPE cambia ulteriormente le carte. Nel 2026 il MCMV opera su cinque fasce di reddito, con la fascia 4 (reddito familiare fino a 12 mila reais) che assorbe la maggior parte dei primi acquirenti a Cordeiros e São Vicente. Il tasso del MCMV fascia 4 è all'8,16% annuo più TR — più conveniente del SBPE Caixa, oggi al 10,49% annuo più TR per i correntisti con relazione bancaria. Il FGTS è utilizzabile in entrambi, ma la regola sull'impegno di reddito è più flessibile nel MCMV, il che libera un tetto di finanziamento più alto a parità di stipendio dichiarato.
Per gli immobili sulla carta, il nodo è l'INCC. Finché il fabbricato non riceve l'"habite-se" (il certificato di abitabilità brasiliano), le rate versate al costruttore vengono indicizzate all'INCC — che ha chiuso al 6,8% cumulato sui 12 mesi fino ad aprile 2026, secondo la FGV (Fondazione Getúlio Vargas), davanti all'IPCA e al CUB-SC. Il FGTS non può essere usato durante questa fase pre-chiavi, salvo in condizioni molto specifiche del MCMV. Il saldo entra in gioco soltanto al momento della stipula del mutuo con la Caixa, contestuale alla consegna delle chiavi. L'acquirente disinformato pianifica spesso di usare il FGTS per coprire le rate di cantiere — e scopre tardi che il saldo resta intatto mentre il debito col costruttore cresce in INCC.
Nel mercato dell'usato, il filtro decisivo è la perizia Caixa. La banca lavora con un proprio perito e non di rado valuta l'immobile dall'8% al 15% sotto il prezzo richiesto dal venditore. Poiché il FGTS copre soltanto fino al valore peritato, e non al valore contrattuale, l'acquirente deve disporre di capitale proprio per coprire la differenza — un buco da 30 mila a 50 mila reais su immobili da 500 mila che blocca regolarmente l'operazione sul rettilineo finale. Negoziare una clausola contrattuale che vincoli la chiusura alla perizia Caixa, con restituzione della caparra in caso di difformità, è ormai prassi tra i mediatori più esperti della piazza.
5. Cinque errori che bloccano l'uso del FGTS a Itajaí
Movimenti anomali nei mesi precedenti l'analisi. La Caixa incrocia il saldo del FGTS con lo storico dei prelievi e dei versamenti. Prelievi recenti per risoluzione del contratto senza motivo dichiarato, o versamenti molto sopra lo stipendio registrato, attivano l'alert di compliance e possono sospendere l'analisi per 30-60 giorni. In una città con il 22% di turnover nell'edilizia e nel settore portuale, accade più spesso di quanto si pensi — e basta a far perdere l'immobile a un altro proponente.
Comprare un immobile fuori dal tetto SFH senza accorgersene. L'acquirente guarda il prezzo annunciato e dimentica di sommare l'ITBI (l'imposta di trasferimento immobiliare municipale), il registro, la tassa di perizia e — nell'usato — eventuali ristrutturazioni richieste per l'approvazione Caixa. Immobili annunciati a 1,48 milioni superano spesso il tetto SFH una volta integrati tutti i costi, e il lavoratore perde l'accesso al FGTS a metà processo. Il margine va guardato con prudenza: fino a 1,38 milioni la zona è confortevole; oltre, serve una verifica caso per caso.
Ignorare la curva dell'INCC sull'immobile in costruzione. Comprare sulla carta a Itajaí ha senso per i lunghi termini di pagamento dell'anticipo, ma negli ultimi 18 mesi l'INCC è salito più della Selic (il tasso base brasiliano fissato dal Banco Central, paragonabile al tasso di riferimento BCE). Senza accantonare cassa per quel rivalutarsi, alla consegna delle chiavi ci si ritrova con un debito residuo maggiore del previsto — e il FGTS, che doveva entrare come anticipo pieno, diventa solo copertura parziale del gap accumulato.
Confrontare le offerte solo sul tasso nominale. Poiché la TR è tornata a pesare nel 2025, due contratti con lo stesso tasso pubblicizzato possono avere un costo effettivo molto diverso. Confrontare solo l'interesse nominale senza guardare la regola di composizione della TR è un errore strutturale che costa caro nel lungo periodo. Il foglio di calcolo corretto confronta il CET (Custo Efetivo Total, l'equivalente del TAEG europeo) con scenari di TR simulati su tre livelli: base, rialzo moderato e rialzo aggressivo.
Trattare il FGTS come riserva d'emergenza. Chi accumula saldo nel Fondo "per usarlo al momento giusto" perde potere d'acquisto contro l'INCC anno dopo anno. L'analisi è lineare: se il lavoratore ha reddito stabile, capacità di finanziamento e rispetta i filtri di legge, la data migliore per usare il FGTS è oggi. Posticipare significa trasferire reddito al sistema — il Fondo paga TR più il 3% annuo, il credito immobiliare costa TR più il 10%, e l'immobile, a Itajaí, si rivaluta al ritmo dell'INCC più il premio di localizzazione.
6. Quando il FGTS davvero non conviene
Pur essendo, nella grande maggioranza dei casi, lo strumento più efficiente per la prima casa, esistono scenari specifici in cui l'uso del FGTS è subottimale — e l'acquirente razionale deve riconoscerli prima di depositare la richiesta in Caixa.
Il primo è quando il saldo disponibile è ridotto rispetto al valore dell'immobile — sotto il 5% del totale. In quei casi il lavoratore consuma capitale politico con l'analisi Caixa, aggiunge documentazione, rallenta il processo e l'impatto sul flusso operativo è trascurabile. Conviene allora lasciare il saldo intatto e impiegarlo, anni dopo, come ammortamento straordinario quando l'importo accumulato sarà abbastanza consistente da incidere davvero sulla curva del debito.
Il secondo scenario è quello del lavoratore prossimo a trasferirsi in un'altra città o all'estero per motivi professionali. Poiché una delle ipotesi di prelievo integrale del FGTS è il trasferimento lavorativo all'estero, prelevare e reinvestire la liquidità in asset con rendimento superiore alla TR più il 3% può risultare più efficiente che bloccarla in un immobile la cui liquidità di rivendita sarà difficile da gestire a distanza. La finestra è stretta, ma esiste.
Il terzo è quello di chi guarda all'immobile come investimento, non come abitazione. Il FGTS può essere usato solo per un immobile residenziale nel comune di residenza o di esercizio dell'attività lavorativa principale — non vale per comprare un appartamento da mettere a reddito in un'altra città. Per l'investitore puro, il saldo resta indisponibile a tale fine, e l'alternativa è il finanziamento integrale via SBPE con capitale proprio sull'anticipo. Vale la pena ricordare, per gli investitori internazionali che leggono questa guida, che il loro percorso d'acquisto a Itajaí non passa di norma per il FGTS — riservato al lavoratore brasiliano contribuente — bensì per acquisti in conto capitale o per finanziamenti SBPE accessibili tramite residenza fiscale brasiliana o veicoli societari locali.
Per finire, va registrata la regola più consultata localmente: possedere un immobile in un'altra città — Florianópolis, Curitiba, Porto Alegre — non impedisce l'uso del FGTS per acquistare a Itajaí, purché il lavoratore provi residenza o esercizio principale dell'attività lavorativa proprio a Itajaí. Possedere invece un qualsiasi immobile residenziale a Navegantes, Balneário Camboriú o nella stessa Itajaí, blocca l'operazione. È il filtro più sensibile per chi è migrato verso la regione attratto dal polo logistico del porto, ma conserva ancora asset immobiliari nello Stato di origine.
Conclusione
Il FGTS, nel 2026, resta lo strumento al tempo stesso più sottoutilizzato e più efficiente per sbloccare la prima abitazione a Itajaí. Non è una lotteria: è un righello di regole stabili, con modalità ben definite, e un costo finanziario tanto contenuto da rendere qualunque confronto con i prodotti di mercato impari. Ciò che separa l'acquirente di successo da quello frustrato non è la fortuna — è una pianificazione documentata sei mesi prima della firma, la conoscenza del perimetro SFH e un calcolo onesto fra anticipo e ammortamento, calibrato sul proprio flusso di cassa.
In una piazza che vede l'INCC salire al doppio dell'IPCA e l'offerta di nuovi lanci contendersi metri quadri con l'espansione del porto, aspettare costa caro. Per seguire l'analisi settimanale del mercato di Itajaí — quartieri in curva di rivalutazione, cicli di finanziamento che aprono finestre reali e progetti come quelli di SIDE Empreendimentos, ancora dentro la busta SFH — vale la pena seguire la curatela del portale e costruire il proprio dossier d'acquisto prima che la prossima curva dei prezzi chiuda la porta.