صندوق FGTS وأول عقار في إيتاجاي: دليل 2026
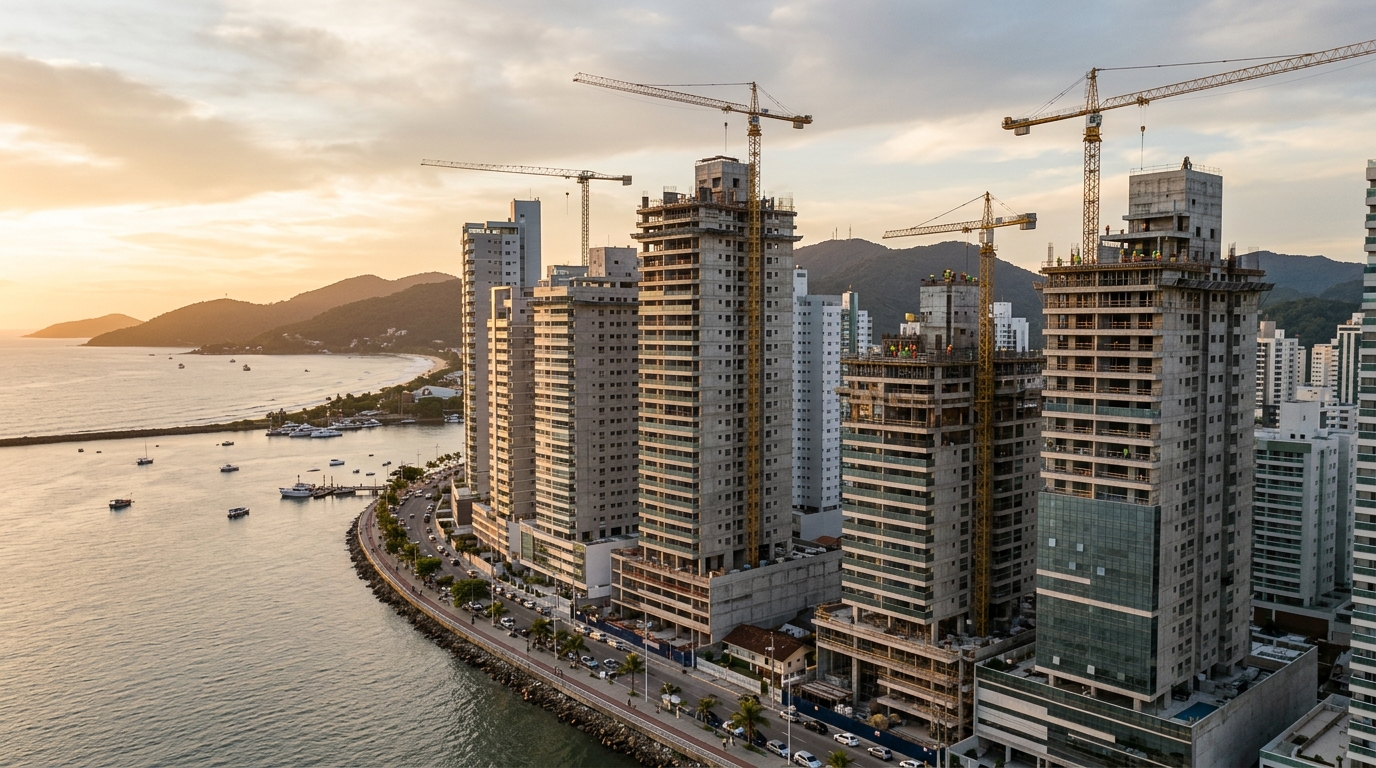
أنهى المتر المربع في العروض الجديدة بمدينة إيتاجاي الربعَ الأولَ من عام 2026 على سعرٍ بلغ 12,480 ريالاً برازيلياً، وفقاً لمؤشر ABRAINC-CBIC، بارتفاعٍ تراكميّ بلغ 17.3% خلال اثني عشر شهراً. ويفوق التضخّمُ العقاريّ المحليّ ضعفَ مؤشّر أسعار المستهلك العام (IPCA، نظير معدّل التضخّم الرسمي في البرازيل)، الأمر الذي يقلب المعادلة على العامل البرازيلي الذي يرى في صندوق ضمان مدّة الخدمة (FGTS، صندوقٌ ادّخاريّ إلزاميّ يموَّل من اقتطاع 8% من الراتب الشهري) جسرَه الوحيد الواقعيّ بين الإيجار وامتلاك أوّل عقار.
يظلّ صندوق الضمان في 2026 الأداةَ الأرخصَ والأقلَّ استثماراً في الوقت ذاته لدى مشتري العقار للمرّة الأولى. ومتوسّط الرصيد لدى العامل في ولاية سانتا كاتارينا الذي تجاوزت مدّة عقده الرسميّ ثلاثَ سنوات يبلغ 31.7 ألف ريال، وفقاً للمجلس الناظم لـ FGTS. وفي إيتاجاي، حيث نادراً ما تنخفض الدفعة الأولى المطلوبة عن 20% من قيمة العقار، قد يكون هذا الرصيد الفارقَ بين الشراء الآن وانتظار ثلاث جولات إضافيّة من تعديل مؤشّر تكلفة البناء (INCC، نظير مؤشّر التضخّم في قطاع التشييد).
يفكّك هذا الدليل، استناداً إلى مسطرة اللوائح السارية وأرقام السوق الفعليّة، ما يحتاج إليه العامل البرازيليّ — والمستثمر الأجنبيّ الذي يقرأ محرّكات الطلب المحلّي — قبل توقيع العقد مع بنك Caixa Econômica Federal (البنك الحكومي المُشغِّل لمنظومة الإسكان) في إحدى أنشط مناطق الساحل البرازيلي.
1. صندوق FGTS في 2026: الصيغ الأربع التي تهمّ
أبقى المجلس الناظم على صندوق FGTS في عام 2026 على الفرضيّات المركزيّة الأربع لاستخدام الرصيد في تملّك السكن، وجميعها مُقيَّدة بمنظومة تمويل الإسكان (SFH، الإطار القانوني الذي يحكم القروض العقاريّة المدعومة). ويعني ذلك عقاراً سكنياً حضرياً، وفي ولاية سانتا كاتارينا بقيمة تقييم لا تتجاوز 1.5 مليون ريال برازيلي. ومَن يتجاوز هذا السقف يُحال إلى منظومة SBPE الحرّة أو إلى المحفظة الرهنيّة، دون حقٍّ في رصيد الصندوق، وعموماً بسعر فائدة أعلى بنقطتَين إلى ثلاث نقاط مئويّة.
الصيغة الأولى — وهي الأكثر استعمالاً بين مشتري العقار الأوّل — هي تكوين الدفعة الأولى. يجمع العامل رصيدَه في FGTS إلى موارده الخاصّة لإقفال العرض الافتتاحي وخفض القيمة المُموَّلة. والثانية هي الإطفاء الاستثنائيّ، المسموح به كلّ سنتَين، حيث يُخصم الرصيد من أصل الدَّين، فيُقصَّر الأجل أو يُقلَّص قيمة القسط. والثالثة هي تسديد جزء من القسط الشهري، بسقف يصل إلى 80% من قيمة القسط، طوال اثني عشر شهراً متتاليةً قابلةً للتجديد. والرابعة، وهي الأكثر جذريّةً، تسوية الرصيد المتبقّي من الدَّين، وتُفعَّل عادةً في السنوات الأخيرة من التمويل.
وهناك أيضاً صيغة "FGTS المستقبل"، التي وسّعتها وزارة المدن في 2025 لعقود برنامج Minha Casa, Minha Vida (MCMV، البرنامج الفدرالي الموجَّه إلى الإسكان لذوي الدخل المنخفض والمتوسّط)، إذ يمكن توجيه الإيداع الشهري البالغ 8% من الراتب نحو تسديد الأقساط. وهي هندسة ماليّة مفيدة للأسر في الفئتَين 1 و2 من البرنامج، لكنّها لا تحلّ محلّ الرصيد المتراكم بوصفه أداةَ دفعةٍ أولى.
النقطة الحاسمة بالنسبة لإيتاجاي بنيويّة: لمّا ارتفع سقف SFH في ولاية سانتا كاتارينا إلى 1.5 مليون ريال في 2024 — مُساوياً سقوف ساو باولو وريو دي جانيرو وميناس جيرايس والمنطقة الفدراليّة — لا يزال جزء كبير من إطلاقات شقق غرفتَي النوم وثلاث الغرف في المدينة يقع داخل المظروف الذي يتيح استخدام FGTS. أمّا في المشاريع الفاخرة بحيّ Praia Brava أو في منطقة Brava de Fora، التي تنطلق فيها الأسعار من 1.8 مليون ريال، فيفقد صندوقُ الضمان فعاليّته، وتنتقل المعادلة إلى منظومة SBPE الحرّة.
2. مسطرة العامل: مَن يحقّ له فعلاً السحب
تشترط اللائحة الحاليّة أن يكون لدى صاحب الرصيد، بمجموع جميع علاقاته العمليّة الرسميّة، ستّةٌ وثلاثون شهراً على الأقلّ من المساهمات في FGTS — وهي مدّة لا يُشترط أن تكون متّصلة، ولا أن تكون لدى صاحب العمل ذاته. هذا هو المرشّح الأكثر استبعاداً للمشترين الشبّان في إيتاجاي، حيث يبلغ متوسّط مدّة العقد الرسميّ في قطاعَي البناء والتجارة 22 شهراً، وفق سجلّ المعلومات الاجتماعيّة السنويّ (RAIS) لعام 2025.
ويُضاف إلى هذه القاعدة مانعٌ ثانٍ: لا يُسمح للعامل بأن يكون مالكاً لعقار سكنيّ حضريّ آخر، مكتمل أو قيد البناء، في بلديّة إيتاجاي أو في أيّ مدينة من المنطقة المتروبوليتانيّة. والمفهوم القانونيّ هو "بلديّة الإقامة أو ممارسة النشاط العمليّ الرئيسي". فمَن يقيم في إيتاجاي ويملك قطعة أرضٍ عليها منزل في مدينة Navegantes المجاورة، مثلاً، يقع عادةً في هذا الفلتر — ويكتشفه متأخّراً جدّاً.
أمّا المرشّح الثالث، فهو الأكثر إغفالاً: لا يجوز وجود تمويل آخر نشط داخل منظومة SFH في كامل البرازيل باسم صاحب الرصيد. فأيّ تمويل عقار سكنيّ في أيّ مدينة عبر SBPE أو MCMV أو محفظة Caixa، يمنع استخدام FGTS في الشراء الجديد — حتى وإن كان العقار الأوّل في ولاية أخرى.
وقد خفّضت الوثائق التي يشترطها بنك Caixa في 2026 عبءَ البيروقراطيّة مقارنةً بالدورة السابقة، لكنّها تشمل: كشف حساب تحليليّاً لـ FGTS عن السنوات الخمس الأخيرة، وإثبات العلاقة العمليّة الحاليّة، وشهادة سلبيّة بالملكيّة من سجلّات العقارات في المنطقة، وإقراراً بعدم وجود تمويل ضمن منظومة SFH. وأصبح الوصول إلى الكشف التحليليّ يتمّ كلّيّاً عبر تطبيق FGTS، ما ألغى الحاجة إلى الذهاب إلى الفرع — وهو وفرٌ زمنيّ مهمّ لمن يقترب من إقفال صفقة الشراء.
وثمّة تفصيل إجرائي مُقلَّل الشأن في الغالب: لا يمكن استخدام الرصيد المُجمَّد بفعل خيار "سحب عيد الميلاد" (Saque-Aniversário، صيغة تتيح سحب جزء من الرصيد سنوياً مقابل التخلّي عن السحب الكامل عند الفصل) لشراء العقار طالما كانت هذه الصيغة فاعلة. فمَن انخرط فيها عليه العودة إلى صيغة "السحب عند الفصل" (Saque-Rescisão) واستكمال فترة السماح اللوائحيّة قبل استخدام الرصيد — وهي فجوة تكسر عادةً جدول الشراء المُخطَّط له في 2026.
3. الحساب سطراً سطراً: محاكاة فعليّة لعقار بقيمة 600 ألف ريال في إيتاجاي
لإخراج استخدام FGTS من النطاق المجرّد، تأمَّل الحالة التالية، المُعايَرة على واقع شقّة بغرفتَي نوم في أحياء مثل Cordeiros أو São Vicente، عند مستوى السوق الراهن. لدى المشتري 120 ألف ريال من موارده الخاصّة للدفعة الأولى، و80 ألف ريال رصيداً في FGTS، ودخلٌ أسريٌّ إجماليّ قدره 18 ألف ريال شهرياً، ويبحث عن تمويل من Caixa عبر SBPE.
| المتغيّر | دون استخدام FGTS | FGTS في الدفعة الأولى | FGTS في إطفاءٍ كلّ سنتَين |
|---|---|---|---|
| قيمة العقار | 600,000 ريال | 600,000 ريال | 600,000 ريال |
| إجمالي الدفعة الأولى | 120,000 ريال | 120,000 ريال + 80,000 ريال من FGTS | 120,000 ريال |
| القيمة المُموَّلة | 480,000 ريال | 400,000 ريال | 480,000 ريال |
| الأجل الابتدائي | 360 شهراً | 360 شهراً | 360 شهراً |
| سعر SFH 2026 | TR + 10.49% سنوياً | TR + 10.49% سنوياً | TR + 10.49% سنوياً |
| القسط الأوّل (نظام SAC) | 5,530 ريالاً | 4,610 ريالاً | 5,530 ريالاً |
| الفوائد المدفوعة في الدورة | 514 ألف ريال | 428 ألف ريال | 392 ألف ريال* |
| الأجل الفعليّ النهائي | 360 شهراً | 360 شهراً | ~282 شهراً |
*مع ضخّ 80 ألف ريال من FGTS في الشهر الرابع والعشرين، وضخّ جديد كلّ 24 شهراً، برصيدٍ إضافيّ متوسّطه 18 ألف ريال لكلّ سنتَين متراكمتَين من استمرار العلاقة العمليّة الرسميّة.
تكشف الأرقامُ نقطةً كثيراً ما يقلبها المشترون: مَن لا يزال دخله في منحنى صاعد ويبحث عن مرونةٍ في التدفّق النقديّ الشهري، فإنّ ضخّ FGTS في الدفعة الأولى هو الحساب الصحيح. فالتخفيض البالغ 920 ريالاً في القسط الأوّل يحرّر سيولةً لتكوين احتياطي الطوارئ، أو لتأثيث المسكن، أو لتسريع بناء احتياطي مرتبط بمؤشّر التضخّم. أمّا لمن استقرّت سيولته ويسعى إلى تقليل التكلفة الإجماليّة للائتمان، فاستراتيجيّة الإطفاء كلّ سنتَين توفّر 122 ألف ريال من الفوائد على الدورة الكاملة، وتقدّم تسوية الدَّين بأكثر من ستّ سنوات.
الخطأ الأكثر كلفةً هو الخطأ الوسيط: استعمال جزء من الرصيد في الدفعة الأولى ومحاولة تشتيت الباقي عاماً بعد عام في إطفاءات خارج النافذة الزمنيّة المحدّدة بسنتَين. ولأنّ قاعدة الـ 24 شهراً بين عمليّات الإطفاء صارمة، يبقى لدى العامل رصيدٌ جامد في الصندوق، يدرّ TR + 3% سنوياً — أي ما يقارب 4.2% سنوياً في 2026، أقلّ من نصف تكلفة الائتمان العقاري. والرصيد الجامد في FGTS، عمليّاً، هو مالٌ يخسر قدرته الشرائيّة أمام مؤشّر INCC.
"يدرّ صندوقُ FGTS عائداً أدنى ممّا يطلبه أيّ خطّ ائتمان عقاريّ في البرازيل. ولا معنى لإبقاء الرصيد إلّا إذا استُخدم — في الدفعة الأولى، أو الإطفاء، أو القسط، أو التسوية. وما يفيض عن ذلك هو تحويلُ دخلٍ صامتٍ من العامل إلى المنظومة." — تقييم تقنيّ متكرّر في تقارير قطاعيّة عديدة حول كفاءة تخصيص موارد صندوق الضمان.
طبقةٌ إضافيّة قلّما يُدخلها المشترون في حسابهم هي أثر مؤشّر TR (السعر المرجعيّ، يُحدِّده البنك المركزي شهرياً). في 2025، وبعد قرابة ثماني سنوات قريبةً من الصفر، عاد المؤشّر إلى التذبذب بين 0.15% و0.25% شهرياً، تبعاً للتركيبة الشهريّة التي يعلنها البنك المركزيّ البرازيلي. ولأنّه يدخل في فائدة SFH، فإنّ عقدَين بسعرٍ اسميّ واحد قد يختلفان اختلافاً ملموساً في الكلفة الإجماليّة الفعليّة. وفي محاكاة لمدّة 360 شهراً، قد يضيف ارتفاع متوسّط TR بنسبة 0.1 نقطة مئويّة عن التوقّع 28 ألف ريال من الفوائد على العقد — مبلغٌ يتجاوز رصيد FGTS لدى كثير من المشترين.
4. خريطة إيتاجاي: السعر بحسب الحيّ والمظروف الذي يتّسع لـ FGTS
إيتاجاي مدينةٌ مُقسَّمة على شرائح أسعار متباينة جدّاً، وتختلف جدوى FGTS اختلافاً جذريّاً بين الأحياء. والبيانات أدناه متوسّطٌ مُرجَّح لأسعار الإطلاق وإعادة البيع في الفصل الأوّل من 2026، استناداً إلى لوحات بيانات السوق الإقليميّة.
Cordeiros. حيٌّ سكنيّ في توسّع قوي، بسعر متوسّط يتراوح بين 5,800 و7,500 ريال للمتر المربع. تتراوح أسعار شقق غرفتَي النوم الجديدة بين 420 ألفاً و580 ألف ريال. هذه أرضٌ طبيعيّة لبرنامج MCMV في الفئة 4، ولـ SBPE مع استخدامٍ كامل لـ FGTS — فالسقف البالغ 1.5 مليون ريال يبدو فضفاضاً، ويغطّي متوسّطُ رصيد العامل في سانتا كاتارينا ما بين 12% و18% من الدفعة الأولى. وللمشتري للمرّة الأولى، هذه المنطقة تقدّم أفضل علاقة بين كلفة الدخول وإمكان الارتقاء في القيمة.
São Vicente. حيٌّ مكتمل التطوّر، قريب من المركز وشريان طريق BR-101 الفدراليّ، بسعرٍ بين 7,200 و9,800 ريال للمتر المربع. شقق غرفتَي النوم بين 480 ألفاً و720 ألف ريال. لا يزال FGTS قابلاً للاستخدام في كامل الشريحة، لكنّ الدفعة الأولى المطلوبة ترتفع، ويحتاج العاملُ إلى رصيدٍ أمتن لإحداث رفعٍ كفء. والفارق عن Cordeiros هو سيولة إعادة البيع الأعلى والقرب من الأقطاب التجاريّة.
Fazenda. النواةُ التجاريّة والإداريّة، بسعرٍ بين 9,500 و13,000 ريال للمتر المربع. تأتي الإطلاقاتُ عادةً في غرفتَي وثلاث غرف نوم بين 680 ألفاً و1.2 مليون ريال. يظلّ FGTS داخل مظروف SFH، لكنّ العامل عليه أن يقيِّم هل يتّسع القسط ضمن قاعدة الـ 30% من الدخل الإجمالي — وهي قيدٌ بنيوي يضعه بنك Caixa لإطلاق الائتمان. وعند كثير من العائلات، هنا تحديداً يفترق الدخلُ المطلوب عن الدخل الفعلي.
Cabeçudas والواجهة الشاطئيّة المركزيّة. سعرٌ بين 12,000 و18,000 ريال للمتر المربع. تنطلق المشاريع الجديدة من 950 ألف ريال، ويتجاوز معظمها سقف SFH. هنا يفقد FGTS قدرته على الجرّ: العقار فوق 1.5 مليون ريال يحتاج إلى SBPE حرّ أو محفظة رهنيّة، بأسعار أعلى ودون حقٍّ في رصيد الصندوق. وهي المنطقة التي تصبح فيها الاستراتيجيّات البديلة — كالاتّحاد الادّخاريّ (consórcio) مع زاوية تسديد عبر FGTS، أو المبادلة، أو التمويل المُقسَّم بين وثيقتَي ملكيّة — أعلى منطقاً اقتصاديّاً من SFH الصرف.
وتغيّر القسمةُ بين MCMV وSBPE قواعدَ اللعبة أيضاً. في 2026، يعمل برنامج MCMV بخمس شرائح دخل، وتمتصّ الفئةُ الرابعة (دخل أسريّ حتى 12 ألف ريال) أغلبَ المشترين للمرّة الأولى في Cordeiros وSão Vicente. ويبلغ سعرُ فائدة MCMV الفئة 4 ما قدره 8.16% سنوياً + TR — أقلّ من SBPE لدى Caixa، البالغ اليوم 10.49% + TR لذوي العلاقة المصرفيّة. ويمكن استخدام FGTS في الاثنَين، لكنّ قاعدة الالتزام بنسبة الدخل أكثر مرونةً في MCMV، ما يحرّر سقف تمويلٍ أعلى للراتب المُعلَن ذاته.
وفي العقارات قيد البناء (na planta)، النقطة الحسّاسة هي مؤشّر INCC. فطالما لم يستلم العقار شهادةَ الاستخدام (Habite-se، الترخيص النهائي بالسكن)، تُعدَّل الأقساط المدفوعة للمطوّر وفقاً لـ INCC — الذي بلغ تراكمُه 6.8% خلال 12 شهراً حتى أبريل 2026، وفق مؤسّسة Getúlio Vargas، متقدّماً على IPCA و CUB-SC (مؤشّر تكلفة البناء الأساسي في الولاية). ولا يمكن استخدام FGTS خلال هذه المرحلة السابقة لتسليم المفاتيح، باستثناء حالات خاصّة جدّاً في MCMV. ولا يدخل الرصيد في العمليّة إلّا عند التعاقد على التمويل مع Caixa، وذلك عند تسليم المفاتيح. والمشتري غير المُدرَك يُخطّط عادةً لاستخدام FGTS لدفع الأقساط أثناء البناء — ويكتشف متأخّراً أنّ الرصيد بقي على حاله، فيما يتضخّم الدَّين تجاه المطوّر وفقاً لـ INCC.
وفي سوق المستعمَل، المرشّح الأكثر حسماً هو تقييم Caixa. فالبنك يعمل بمقيِّمين تابعين له، وكثيراً ما يقدّر العقار بنسبة 8% إلى 15% أقلّ من السعر المُعلَن من البائع. ولأنّ FGTS لا يغطّي إلّا حتى القيمة المُقدَّرة، لا قيمة العقد، يحتاج المشتري إلى رأس مال خاصّ لتعويض الفرق — فجوة من 30 إلى 50 ألف ريال في عقارات بـ 500 ألف ريال، وكثيراً ما تُجمِّد العمليّةَ في خطّ النهاية. وقد أصبح من الممارسات الشائعة بين السماسرة المخضرمين في المنطقة إدراجُ بندٍ تعاقديّ يربط الإقفال بتقييم Caixa، مع ردّ العربون عند التباين.
5. خمسة أخطاء تعطّل استخدام FGTS في إيتاجاي
حركة غير معتادة في الأشهر السابقة على التحليل. يقاطع بنك Caixa رصيد FGTS مع تاريخ السحوبات والمساهمات. وعمليّاتُ السحب الأخيرة عند الفصل دون سببٍ مُعلَن، أو مساهماتٌ أعلى بكثير من الراتب المُسجَّل، تُشعِل تنبيهَ الامتثال، وقد تُعلِّق التحليلَ من 30 إلى 60 يوماً. وفي مدينةٍ تشهد دوران عمالة بنسبة 22% في قطاعَي البناء والميناء، يحدث ذلك أكثر ممّا يُظَنّ — ويكفي لأن يخسر المشتري العقار لصالح متقدّمٍ آخر.
شراء عقار خارج سقف SFH دون انتباه. ينظر المشتري إلى السعر المُعلَن وينسى إضافة ضريبة نقل الملكيّة (ITBI، ضريبة بلديّة تدفع عند انتقال الملكيّة)، وقيد التسجيل، ورسوم التقييم، وفي المستعمَل، إصلاحات إلزاميّة محتملة للموافقة من Caixa. وكثيراً ما تتجاوز العقاراتُ المعروضة بـ 1.48 مليون ريال سقفَ SFH عند جمع كلّ التكاليف، فيخسر العامل وصوله إلى FGTS في منتصف العمليّة. لذلك يجب النظر إلى المسطرة بهامش: العقار حتى 1.38 مليون ريال يقع في المنطقة المريحة؛ وأعلى من ذلك يستلزم تحقيقاً خاصّاً.
تجاهل منحنى INCC في الشراء على المُخطَّط. الشراء على المُخطَّط في إيتاجاي يبدو منطقيّاً نظراً لطول آجال تسديد الدفعة الأولى، لكنّ INCC في الـ 18 شهراً الأخيرة ارتفع أكثر من معدّل الفائدة الأساسي (Selic، سعر السياسة النقديّة الذي يحدّده البنك المركزي البرازيلي). ودون احتياطي سيولةٍ لاستيعاب هذا التعديل، يصل المشتري إلى موعد تسليم المفاتيح برصيدِ دَينٍ أكبر ممّا قُدِّر، فيتحوّل FGTS من دفعةٍ أولى كاملة إلى تغطيةٍ جزئيّة فحسب للفجوة المتراكمة.
مقارنة العروض بسعر الفائدة الاسميّ وحده. لمّا استعاد TR ثقله في 2025، أصبح بإمكان عقدَين بسعرٍ مُعلَن واحد أن يحملا كلفةً فعليّة مختلفة. والمقارنة بسعر الفائدة الاسميّ دون النظر إلى قاعدة تركيب TR خطأٌ بنيويّ مكلف على المدى الطويل. والجدول الصحيح يقارن التكلفة الإجماليّة الفعليّة (CET، مقياس يدمج الفائدة والرسوم والتأمين) في ثلاثة سيناريوهات لـ TR: قاعدة، وارتفاع معتدل، وارتفاع حادّ.
التعامل مع FGTS كصندوق طوارئ. مَن يراكم رصيداً في الصندوق "لاستخدامه في الوقت المناسب" يخسر القدرة الشرائيّة أمام INCC عاماً بعد عام. وحسابُ العائد مباشر: إذا كان دخل العامل مستقرّاً، وقدرته على التمويل قائمة، ويستوفي الفلاتر القانونيّة، فإنّ أفضل تاريخ لاستخدام FGTS هو اليوم. والتأجيلُ يعني تحويلَ دخلٍ إلى المنظومة — الصندوق يدفع TR + 3% سنوياً، والائتمان العقاريّ يتقاضى TR + 10%، والعقار يصعد في إيتاجاي على إيقاع INCC مضافاً إليه علاوة الموقع.
6. حين لا يستحقّ FGTS الاستخدام فعلاً
رغم أنّه في معظم الحالات الأداةُ الأكفأ لشراء العقار الأوّل، ثمّة سيناريوهات بعينها يكون فيها استخدام FGTS دون المستوى الأمثل — وعلى المشتري الرشيد أن يعرفها قبل تقديم الطلب لـ Caixa.
السيناريو الأوّل حين يكون الرصيد المتاح صغيراً نسبةً إلى قيمة العقار — دون 5% من المجموع. هنا يهدر العامل رأسَ ماله الإداريّ على تحليل Caixa، ويراكم وثائق، ويؤخّر العمليّة، فيما الأثر على تدفّق الصفقة ضئيل. والأجدى الإبقاءُ على الرصيد، واستخدامُه بعد سنوات إطفاءً استثنائيّاً حين يكون المبلغ المتراكم قد كبر ليُحدث فارقاً ماديّاً في منحنى الدَّين.
السيناريو الثاني هو العامل المقبل على الانتقال إلى مدينة أخرى أو إلى الخارج لسببٍ مهنيّ. ولأنّ من حالات السحب الكامل لـ FGTS الانتقالَ للعمل خارج البرازيل، فإنّ السحب وضخّ المبلغ في أصول بعائد يفوق TR + 3% قد يكون أكفأ من تجميده في عقارٍ ستكون سيولته صعبة في الوجهة الجديدة. النافذة ضيّقة، لكنّها موجودة.
السيناريو الثالث هو المشتري الذي يرى العقار استثماراً لا سكناً. فلا يمكن استخدام FGTS إلّا في عقارٍ سكنيّ في بلديّة الإقامة أو ممارسة النشاط الرئيسي — ولا يخدم شراء شقّةٍ للإيجار في مدينة أخرى. وللمستثمر الصِّرف، يبقى الرصيد غيرَ متاحٍ لهذا الغرض، والبديل هو التمويل الكامل عبر SBPE مع رأس مال خاصّ في الدفعة الأولى.
أخيراً، تجدر الإشارةُ إلى القاعدة الأكثر إثارةً للأسئلة محليّاً: تملّك عقارٍ في مدينة أخرى — Florianópolis أو Curitiba أو Porto Alegre — لا يمنع استخدام FGTS للشراء في إيتاجاي، شريطة أن يُثبت العامل إقامته أو ممارسةَ عمله الرئيسي في إيتاجاي ذاتها. أمّا تملّكُ أيّ عقار سكنيّ في Navegantes أو Balneário Camboriú أو إيتاجاي نفسها، فيقطع العمليّة. وهو أكثر الفلاتر حسّاسيّةً لمن انتقل إلى المنطقة بسبب القطب اللوجستي للميناء، ولا يزال يحتفظ بأصولٍ عقاريّة في ولايته الأصليّة.
7. قراءة للمستثمر الدولي: لماذا تهمّ مسطرة FGTS مَن لا يخضع لها
قد يبدو دليلُ صندوق FGTS موضوعاً برازيليّاً صرفاً، لكنّه نافذةٌ على محرّكات الطلب التي تصنع سعر المتر المربّع على ساحل سانتا كاتارينا. فالمشتري الأوّل المستفيد من رصيد الضمان هو من يحرِّك سيولة الشقق المتوسّطة في إيتاجاي ويحدِّد تسعير المنتج "الشعبيّ الراقي" الذي يقع في النطاق الذي يستوعبه السوق المحلّيّ. وفهم المستثمر العربيّ لهذه الآليّة يساعده على قراءة المخزون الذي يقدّمه المطوّرون، وعلى توقيت دخوله في المنتج ذي سيولة إعادة بيعٍ أعلى — أو على العكس، تجنّبه حين تنغلق نافذة التمويل أمام الشريحة المستهدفة.
والمستثمر الأجنبيّ لا يخضع لمنظومة FGTS، لكنّه يتفاعل مع المنتج ذاته بأدوات مختلفة: تمويلٌ عبر SBPE الحرّ بشروطٍ خاصّة لغير المقيمين، أو شراء نقديّ بالريال البرازيلي عبر حساب CDE (حساب الإيداع الخاص لغير المقيمين)، أو ترتيبات تمويل بضمان أصولٍ خارج البرازيل. وحركة سعر الصرف بين الريال البرازيلي والدولار الأمريكي والدرهم الإماراتي تُلقي بظلالها على لحظة الدخول، إذ يميل المستثمر الذكيّ إلى التوقيت داخل نوافذ تراجع الريال نسبيّاً لتعظيم القيمة الحقيقيّة لرأس المال المُستثمَر.
كما تجدر الإشارة إلى أنّ السوق العقاريّة في إيتاجاي تستفيد من سببَين هيكليّين متراكبَين: الأوّل هو ميناء إيتاجاي، ثاني أكبر مَجمعٍ مرفئيّ للحاويات في البرازيل، الذي يُدخل رأس مالٍ بشريٍّ ذي أجور أعلى من متوسّط الولاية ويولّد طلباً مستقرّاً على السكن المتوسّط والراقي. والثاني هو امتداد محور السياحة الشاطئيّة الذي يربط Balneário Camboriú جنوباً بـ Praia Brava شمالاً، ضمن أكثر السواحل البرازيليّة ارتقاءً في القيمة منذ 2018. وتتقاطع الأداتان في إيتاجاي لتصنعا مدينةً تجمع الميزة السكنيّة طويلة الأمد بالنبض السياحيّ المربح موسميّاً — معادلةٌ تجد لها نظائر معدودة على الساحل الأطلسيّ الأمريكيّ الجنوبيّ.
الخاتمة
يبقى FGTS في 2026 الأداةَ الأقلّ استخداماً والأكفأَ في الوقت ذاته لفتح باب أوّل سكن في إيتاجاي. ليس لعبةَ حظّ: هو مسطرةُ قواعد مستقرّة، بصيغٍ محدّدة جيّداً، وتكلفةٍ ماليّة منخفضة إلى حدٍّ تتعرّى عنده تفوّقُه أمام أيّ منتج في السوق. وما يفرق المشتري الناجح عن المُحبَط ليس الحظّ — بل تخطيطٌ موثَّق قبل ستّة أشهر من التوقيع، ومعرفةٌ بمسطرة SFH، وحسابٌ نزيه بين الدفعة الأولى والإطفاء مُعايَر على التدفّق النقدي الذاتي.
وفي ساحةٍ يرتفع فيها INCC بضعف معدّل IPCA، وتتنافس فيها المشاريع الجديدة على المتر المربّع مع نموّ الميناء، يصبح الانتظارُ باهظ الكلفة. ولمتابعة التحليل الأسبوعي لسوق إيتاجاي — الأحياء في منحنى الارتقاء، ودورات التمويل التي تفتح نوافذ حقيقيّة، ومشاريع جديدة من قبيل SIDE Empreendimentos، التي لا تزال داخل مظروف SFH — يستحقّ الأمر الاشتراك في تنسيق البوّابة، وبناء ملفّ الشراء الخاصّ قبل أن تُغلِق دورةُ الأسعار التالية الباب.