İtajaí'da ilk konut için FGTS: 2026 rehberi
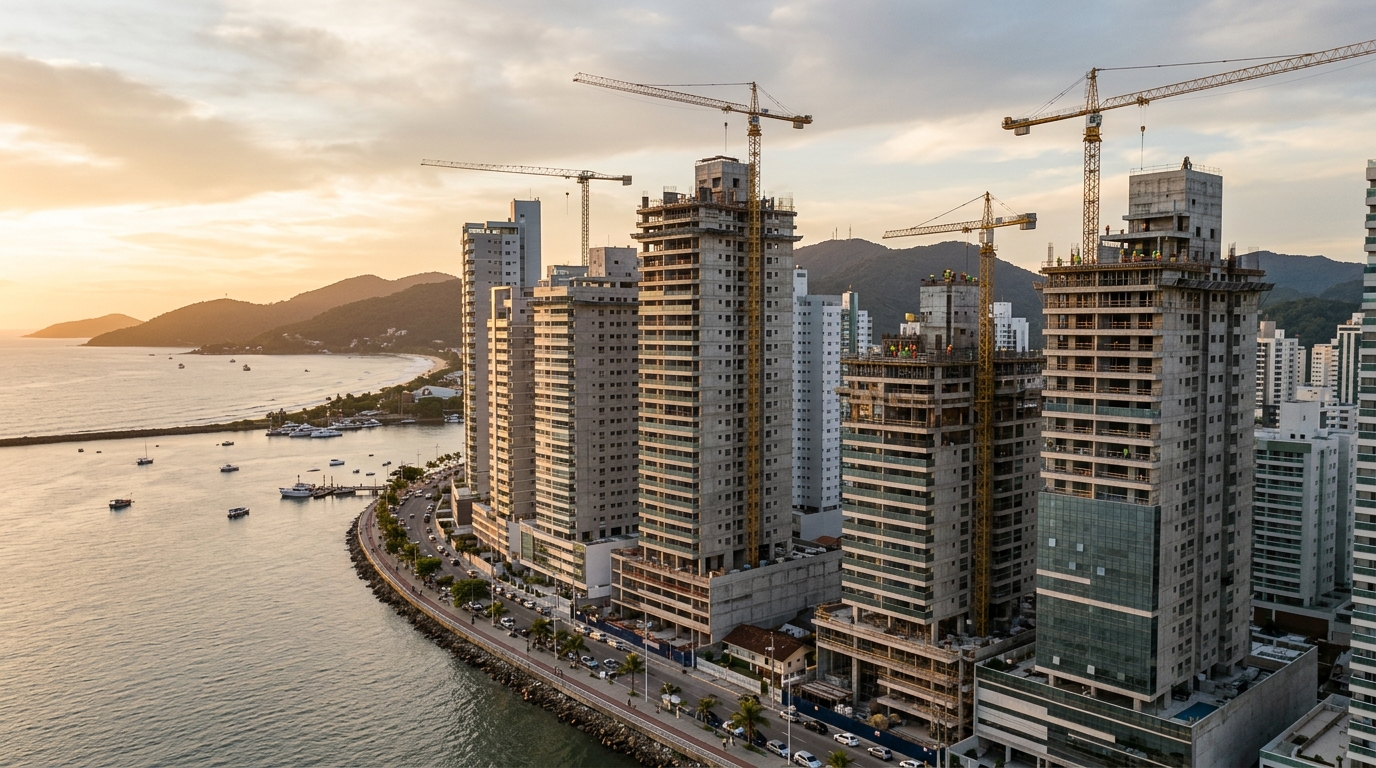
İtajaí'da yeni konut arzının metrekare fiyatı, ABRAINC-CBIC paneline göre 2026 yılının ilk çeyreğini 12.480 reais (Brezilya'nın ulusal para birimi, yaklaşık 70 TL eşdeğeri) seviyesinde kapattı ve son on iki ayda yüzde 17,3 birikimli artış kaydetti. Şehirdeki konut enflasyonu Brezilya'nın resmî tüketici endeksi IPCA'nın iki katından fazla seyrediyor — ve bu tablo, kira ile ilk konutun anahtarı arasındaki tek gerçek köprüyü FGTS'de gören kayıtlı çalışan için tüm matematiği değiştiriyor.
FGTS (Fundo de Garantia do Tempo de Serviço — Brezilya'nın zorunlu kıdem tazminatı fonu, her kayıtlı işçi için işverenin maaşın yüzde 8'ini bir Caixa hesabına yatırmasını şart koşar) 2026'da hâlâ ilk konut alıcısının elindeki en ucuz ve aynı zamanda en az kullanılan araç olmaya devam ediyor. FGTS Yönetim Kuruluna göre Santa Catarina eyaletindeki ortalama bakiye, üç yıldan uzun süreli sözleşmeli işçilerde 31.700 reais civarında. İtajaí'da gerekli peşinatın nadiren konut bedelinin yüzde 20'sinin altına indiği koşullarda bu bakiye, "şimdi al" ile "INCC inşaat maliyet endeksinin üç dönem daha zam yapmasını bekle" arasındaki farkı temsil ediyor.
Bu rehber, yürürlükteki mevzuatın cetveli ve piyasanın gerçek rakamlarıyla, Brezilya kıyı şeridinin en hareketli pazarlarından birinde Caixa (Brezilya'nın federal devlet bankası, konut kredilerinin büyük çoğunluğunu yöneten kurum) ile sözleşme imzalamadan önce çalışanın bilmesi gereken her şeyi noktasına kadar açıklıyor.
1. 2026'da FGTS: kritik dört kullanım biçimi
FGTS Yönetim Kurulu, 2026 için fon bakiyesinin konut edinmede kullanılmasına ilişkin dört temel senaryoyu korudu — tamamı Konut Finansman Sistemi (SFH) çerçevesinde geçerli. Bu, kentsel konut amaçlı taşınmaz ve Santa Catarina eyaletinde en fazla 1,5 milyon reais değerleme tutarı anlamına geliyor. Bu tavanı aşan alıcı, doğrudan serbest SBPE pazarına ya da bankanın özel İpotek Portföyüne yönlendiriliyor; fon bakiyesinden yararlanamıyor ve genellikle 2 ila 3 puan daha yüksek bir faizle karşılaşıyor.
Birinci biçim — ve ilk konut alıcılarının en çok başvurduğu yöntem — peşinatın oluşturulması. Çalışan, FGTS bakiyesini kendi tasarrufuyla birleştirerek başlangıç ödemesini büyütüyor ve finanse edilecek tutarı düşürüyor. İkincisi, her iki yılda bir izin verilen olağanüstü amortizasyon: bakiye doğrudan anaparadan düşülüyor, vadeyi kısaltıyor ya da taksiti azaltıyor. Üçüncüsü, aylık taksitin bir bölümünün ödenmesi; on iki ay süreyle, taksit tutarının en fazla yüzde 80'i kullanılabiliyor ve süre yenilenebilir. Dördüncüsü ve en agresif yöntem, kalan kredinin tamamen kapatılması; bu seçenek genellikle finansmanın son yıllarında devreye giriyor.
2025'te Şehirler Bakanlığı tarafından genişletilen "FGTS Futuro" modeli, Minha Casa, Minha Vida (MCMV — Brezilya hükümetinin sübvansiyonlu konut programı, düşük ve orta gelirli aileleri hedefler) sözleşmelerinde yeni bir kapı açtı. Bu modelde maaşın yüzde 8'lik aylık FGTS yatırımı doğrudan taksit ödemesine yönlendirilebiliyor. Programın 1 ve 2. gelir dilimindeki aileler için işlevsel bir mühendislik çözümü; ancak peşinat aracı olarak birikmiş bakiyenin yerini tutmuyor.
İtajaí için kritik nokta yapısal: Santa Catarina'da SFH tavanı 2024'te 1,5 milyon reaisa çıkarılıp São Paulo, Rio de Janeiro, Minas Gerais ve Federal Bölge ile eşitlendiği için, şehirdeki iki ve üç yatak odalı lansmanların büyük kısmı hâlâ FGTS kullanımına izin veren zarf içinde kalıyor. Buna karşılık Praia Brava ve dışındaki Brava bölgesindeki, 1,8 milyon reaisten başlayan lüks projelerde fon işlevselliğini yitiriyor ve denklem serbest SBPE'ye kayıyor.
2. Çalışanın cetveli: gerçekte kim çekebilir
Mevcut mevzuat, hesap sahibinin tüm CLT (Brezilya İş Yasası, kayıtlı tam zamanlı istihdamı düzenler) sözleşmelerinin toplamında en az 36 ay FGTS katkısı yapmış olmasını şart koşuyor — sürenin kesintisiz ya da aynı işverenle olması gerekmiyor. Bu, İtajaí'da genç alıcıların önündeki en büyük engel. 2025 RAIS verilerine göre kentteki inşaat ve perakende sektörlerinde ortalama kayıtlı çalışma süresi yalnızca 22 ay.
Bu kuralın üzerine ikinci bir kilit ekleniyor: hesap sahibi, İtajaí belediyesinde veya çevresindeki metropoliten bölgenin herhangi bir şehrinde, tamamlanmış ya da inşaat halinde başka bir kentsel konuta sahip olamaz. Yasal kavram "ikamet edilen veya temel mesleki faaliyetin yürütüldüğü belediye" şeklinde tanımlanıyor. Örneğin İtajaí'da yaşayan ve komşu Navegantes'te bir evi bulunan biri çoğunlukla bu filtreye takılıyor — ve durumu çok geç fark ediyor.
Üçüncü filtre en çok göz ardı edilen olanı: Brezilya'nın herhangi bir yerinde hesap sahibinin adına SFH kapsamında aktif başka bir konut kredisi bulunamaz. Başka bir şehirdeki SBPE, MCMV veya Caixa portföyü altındaki bir konut kredisi, yeni alımda FGTS kullanımını engelliyor — ilk konut başka bir eyalette bile olsa.
Caixa'nın 2026'da talep ettiği belgeler önceki döneme göre sadeleşmiş olsa da şunları kapsıyor: son beş yıla ait detaylı FGTS hesap dökümü, mevcut iş ilişkisinin kanıtı, ilgili tapu sicillerinden mülkiyet bulunmadığına dair olumsuzluk belgesi ve SFH kapsamında aktif kredi olmadığına dair beyanname. Detaylı hesap dökümüne erişim artık yüzde 100 FGTS uygulaması üzerinden yapılıyor; şubeye gitme ihtiyacı ortadan kalktı — alışveriş kapanış sürecinde olan biri için ciddi bir zaman kazancı.
Bir de sıklıkla hafife alınan prosedürel bir ayrıntı var: "yıl dönümü çekimi" (saque-aniversário) modeline geçen ve böylece bakiyesini bloke eden bir çalışan, bu modalite aktif olduğu sürece bakiyeyi konut alımında kullanamıyor. Önce "iş akdi feshi çekim" (saque-rescisão) moduna geri dönmek ve düzenleyici bekleme süresini tamamlamak gerekiyor — 2026 için planlanan satın alma takvimini sıklıkla bozan bir uyumsuzluk.
3. Satır satır hesap: İtajaí'da 600.000 reais değerinde bir daire simülasyonu
FGTS kullanımını soyut plandan çıkarmak için, Cordeiros veya São Vicente gibi semtlerde piyasanın güncel tabanında konumlanan iki yatak odalı bir daire için kalibre edilmiş şu senaryoyu ele alalım. Alıcı, peşinat için 120.000 reais öz kaynak, FGTS'de 80.000 reais bakiye ve aylık 18.000 reais brüt aile geliri sahibi; SBPE kapsamında Caixa kredisi arıyor.
| Değişken | FGTS kullanmadan | FGTS peşinata | FGTS iki yıllık amortizasyona |
|---|---|---|---|
| Konut bedeli | 600.000 R$ | 600.000 R$ | 600.000 R$ |
| Toplam peşinat | 120.000 R$ | 120.000 R$ + 80.000 R$ FGTS | 120.000 R$ |
| Finanse edilen tutar | 480.000 R$ | 400.000 R$ | 480.000 R$ |
| Başlangıç vadesi | 360 ay | 360 ay | 360 ay |
| 2026 SFH faizi | TR + yıllık %10,49 | TR + yıllık %10,49 | TR + yıllık %10,49 |
| İlk taksit (SAC sistemi) | 5.530 R$ | 4.610 R$ | 5.530 R$ |
| Dönemde ödenen faiz | 514.000 R$ | 428.000 R$ | 392.000 R$* |
| Etkin nihai vade | 360 ay | 360 ay | ~282 ay |
*24. ayda 80.000 reaislık FGTS aktarımı ve her 24 ayda bir, kayıtlı istihdamın sürmesiyle iki yılda ortalama 18.000 reais biriken yeni aktarımlar varsayılarak.
Rakamlar, alıcıların sıkça ters çevirdiği bir gerçeği netleştiriyor: geliri hâlâ büyüme eğrisinde olan ve aylık nakit akışında konfor arayan biri için FGTS'yi peşinata sürmek doğru hesap. İlk taksitteki 920 reaislık azalış, acil rezerv, mobilya veya enflasyona endeksli birikim oluşturma için nakit serbest bırakıyor. Nakit akışı zaten istikrarlı olan ve kredinin toplam maliyetini minimize etmek isteyen biri için iki yıllık amortizasyon stratejisi, döngünün tamamında 122.000 reais daha az faiz getiriyor ve kapanışı altı yıldan fazla öne çekiyor.
En pahalı hata ise orta yoldur: bakiyenin bir kısmını peşinata atıp geri kalanı iki yıllık pencere dışında her yıl dağıtmaya çalışmak. 24 aylık amortizasyon aralığı kuralı katı olduğundan, çalışan fonda atıl bakiye bırakıyor ve bu bakiye TR (Brezilya Merkez Bankası tarafından açıklanan ve değişken faizli krediler ile FGTS getirisini etkileyen Referans Oranı) artı yıllık %3 getiriyor — 2026'da yaklaşık yıllık %4,2; konut kredisi maliyetinin yarısından bile az. FGTS'de atıl bakiye, pratikte INCC karşısında alım gücünü kaybeden paradır.
"FGTS, Brezilya'daki herhangi bir konut kredisi hattının uyguladığından daha düşük getiri sağlıyor. Fonda bakiye tutmak yalnızca kullanılacaksa — peşinatta, amortizasyonda, takside veya kapatmada — anlam taşır. Atıl kalan her kuruş, çalışandan sisteme sessiz bir gelir transferidir." — Fonun tahsis verimliliği üzerine çeşitli sektör raporlarında yer alan teknik değerlendirme.
Çok az alıcının hesaba kattığı ek bir katman da TR etkisi. Yaklaşık sekiz yıl sıfıra yakın seyrettikten sonra 2025'te Referans Oranı, Merkez Bankası'nın aylık bileşimine bağlı olarak yeniden ayda %0,15 ile %0,25 arasında salınmaya başladı. SFH faizinin bir bileşeni olduğu için, aynı nominal faize sahip iki sözleşmenin gerçek toplam maliyeti belirgin biçimde farklılaşabiliyor. 360 aylık bir simülasyonda, projeksiyonun 0,1 puan üzerinde seyreden ortalama bir TR, sözleşmeye 28.000 reaislık ek faiz ekleyebiliyor — birçok alıcının FGTS bakiyesini aşan bir rakam.
4. İtajaí haritası: semte göre bilet ve FGTS zarfı
İtajaí, çok farklı fiyat dilimlerine bölünmüş bir şehir ve FGTS'nin uygulanabilirliği semtten semte dramatik biçimde değişiyor. Aşağıdaki veriler, bölgesel piyasa panellerine dayanarak 2026 yılının ilk dört ayında lansman ve ikinci el bilet ortalamalarının ağırlıklı bir özetidir.
Cordeiros. Hızla genişleyen konut bölgesi; metrekare bileti 5.800 ila 7.500 reais arasında. Yeni iki yatak odalı daireler 420.000 ila 580.000 reaisten satılıyor. MCMV 4. dilim ve FGTS'nin tam kullanıldığı SBPE'nin doğal sahası — 1,5 milyon reaislık tavan çok geniş kalıyor ve Santa Catarinalı çalışanın ortalama bakiyesi peşinatın yüzde 12 ila 18'ini karşılıyor. İlk konut alıcısı için giriş bileti ile değer artışı potansiyeli arasındaki en iyi dengeye sahip bölge.
São Vicente. Şehir merkezine ve BR-101 otoyoluna yakın, oturmuş bir semt; bilet 7.200 ila 9.800 reais arası. İki yatak odalı 480.000 ila 720.000 reais. FGTS hâlâ tüm bantta uygulanabilir, ancak gerekli peşinat yükseliyor ve çalışanın etkin kaldıraç için daha güçlü bir bakiyeye ihtiyacı var. Cordeiros'tan farkı: ikinci el likiditesi daha yüksek ve ticari merkezlere daha yakın.
Fazenda. Şehrin idari ve ticari çekirdeği; bilet 9.500 ila 13.000 reais arası. Lansmanlar genellikle 680.000 ila 1,2 milyon reais bandında iki ve üç yatak odalı olarak geliyor. FGTS, SFH zarfı içinde kalmaya devam ediyor; ancak Caixa'nın krediyi onaylamak için uyguladığı yapısal kısıtlama olan "brüt gelirin yüzde 30'unu aşmama" kuralının kıskacında. Pek çok aile için tam da bu dilimde, gerekli gelir ile gerçek gelir uyuşmuyor.
Cabeçudas ve merkezi sahil bandı. Bilet 12.000 ila 18.000 reais arası. Yeni projeler 950.000 reaisten başlıyor ve çoğunluğu SFH tavanını aşıyor. Burada FGTS çekiş gücünü yitiriyor: 1,5 milyon reaisin üzerindeki konutlar serbest SBPE veya İpotek Portföyü gerektiriyor; faizler daha yüksek ve fon bakiyesi devreye giremiyor. Alternatif stratejilerin — FGTS ile teklif verilen konsorsiyumlar, takas veya iki tapuya bölünmüş finansman — saf SFH'den daha mantıklı hale geldiği bölge burası.
MCMV ile SBPE arasındaki ayrım da oyunu değiştiriyor. 2026'da MCMV beş gelir dilimiyle çalışıyor; Cordeiros ve São Vicente'deki ilk konut alıcılarının büyük bölümünü 4. dilim (aylık aile geliri 12.000 reaise kadar) emiyor. MCMV 4. dilimi faizi yıllık %8,16 + TR seviyesinde — ilişkili müşteriler için bugün yıllık %10,49 + TR olan Caixa SBPE'sinden ucuz. FGTS her ikisinde de kullanılabilir, ama MCMV'de gelir taahhüt kuralı daha esnek; aynı beyan edilen maaş için daha yüksek bir finansman tavanı serbest kalıyor.
Plan üzerinden alımlarda kritik nokta INCC'dir. Konut iskân ruhsatını alana kadar müteahhide ödenen taksitler INCC ile güncelleniyor; FGV'ye göre Nisan 2026'ya kadar 12 ayda %6,8 birikimli, IPCA ve Santa Catarina'nın CUB endeksinin önünde. FGTS, anahtar teslim öncesi bu evrede — çok özel MCMV koşulları dışında — kullanılamıyor. Bakiye operasyona ancak anahtar tesliminde, Caixa ile finansmanın imzalandığı anda giriyor. Bilgisiz alıcı, inşaat boyunca FGTS ile taksit ödemeyi planlıyor ve geç fark ediyor: bakiye dokunulmadan dururken müteahhide olan borç INCC'yle büyüyor.
İkinci el piyasasında en belirleyici filtre Caixa'nın değerlemesidir. Banka kendi eksperleriyle çalışıyor ve nadir olmayan biçimde satıcının ilan ettiği bedelin yüzde 8 ila 15 altında bir değer biçiyor. FGTS yalnızca değerleme tutarını karşıladığı için — sözleşme bedelini değil — alıcının aradaki farkı kendi sermayesiyle kapatması gerekiyor. 500.000 reaislık konutlarda 30.000 ila 50.000 reaislık bu boşluk son anda operasyonu kilitliyor. Tecrübeli komisyoncular, satışı Caixa değerlemesine bağlayan ve uyuşmazlık halinde kaparoyu iade eden bir sözleşme maddesini standart hale getirdi.
5. İtajaí'da FGTS kullanımını kilitleyen beş hata
Analiz öncesi aylarda atipik hareket. Caixa, FGTS bakiyesini çekim ve katkı geçmişiyle karşılaştırıyor. Nedeni beyan edilmemiş yakın fesih çekimleri ya da kayıtlı maaşın çok üzerindeki katkılar uyum alarmını tetikliyor ve analizi 30 ila 60 gün askıya alabiliyor. İnşaat ve liman sektöründe yüzde 22 işgücü devir oranı olan bir şehirde bu, sanıldığından çok daha sık yaşanıyor — ve alıcının konutu başka bir tekliflenene kaptırması için yetiyor.
Farkında olmadan SFH tavanı dışında konut almak. Alıcı ilan edilen bedele bakıyor ve ITBI emlak devir vergisini, tapu masraflarını, değerleme ücretini — ikinci elde ise Caixa onayı için gereken zorunlu tadilatları — eklemeyi unutuyor. 1,48 milyon reaisten ilan edilen bir konut, tüm maliyetler eklendiğinde sıkça SFH tavanını aşıyor ve çalışan süreç ortasında FGTS erişimini kaybediyor. Cetveli açıkla kullanmak gerekir: 1,38 milyon reaisin altı rahat bölge; üstü ise özel inceleme istiyor.
Plan üzerinden alımda INCC eğrisini görmezden gelmek. İtajaí'da plan üzerinden almak, peşinat ödemesinin uzun vadeye yayılması nedeniyle genellikle anlamlı; ancak son 18 ayda INCC, Selic faizinden daha hızlı arttı. Bu güncelleme için nakit ayırmadan alan biri anahtar teslime beklenenden büyük bir bakiye borcuyla geliyor — ve tam peşinat olarak girecek FGTS, sadece birikmiş açığın kısmi telafisine dönüşüyor.
Teklifleri yalnızca nominal faize göre kıyaslamak. 2025'te TR yeniden ağırlık kazandığı için, aynı ilan edilen faize sahip iki sözleşmenin etkin maliyeti çok farklı olabilir. Yalnızca nominal faize bakıp TR bileşim kuralını analize katmamak, uzun vadede pahalıya patlayan yapısal bir hata. Doğru çalışma şablonu, üç senaryo (baz, ılımlı yükseliş, agresif yükseliş) için simüle edilmiş TR ile CET (Custo Efetivo Total — Toplam Etkin Maliyet, Brezilya'nın yıllık baz APR muadili) karşılaştırması yapar.
FGTS'yi acil durum kasası gibi görmek. Bakiyeyi "doğru anı bekleyerek" biriktiren çalışan, yıldan yıla INCC karşısında alım gücünü yitiriyor. Getiri analizi açık: çalışanın istikrarlı geliri, finansman kapasitesi ve yasal filtreleri karşılayan durumu varsa, FGTS'yi kullanmanın en iyi tarihi bugün. Ertelemek, sisteme gelir transferi anlamına geliyor — fon TR + yıllık %3 ödüyor, konut kredisi TR + %10 talep ediyor ve konut, İtajaí'da INCC artı konum priminin temposunda değer kazanıyor.
6. FGTS'nin gerçekten anlamlı olmadığı durumlar
Çoğu vakada ilk konutun en verimli aracı olmasına karşın, FGTS kullanımının ikinci derecede etkin kaldığı belirli senaryolar var; rasyonel alıcı bunları Caixa'ya başvurmadan önce tanımak zorunda.
İlki, mevcut bakiyenin konut bedeline oranla küçük olması — toplamın yüzde 5'inden az. Bu durumda çalışan, Caixa analizinde politik sermaye harcıyor, evrak yığıyor, süreci geciktiriyor ve operasyon akışına etkisi ihmal edilebilir kalıyor. Bakiyeyi dokunulmaz tutup yıllar sonra, biriken tutar borç eğrisinde anlamlı bir farka yetecek seviyeye geldiğinde olağanüstü amortizasyon olarak kullanmak daha mantıklı.
İkinci senaryo, mesleki nedenlerle şehir veya ülke değiştirmek üzere olan çalışanın durumu. FGTS'nin tam çekim hipotezlerinden biri yurt dışına iş transferi olduğu için, parayı çekip TR artı %3'ün üzerinde getiri sağlayan varlıklara yatırmak, hedef ülkede likiditesi zor bir konuta sıkıştırmaktan daha verimli olabilir. Pencere dar, ama mevcut.
Üçüncüsü, konutu yatırım olarak — oturmak için değil — gören alıcı. FGTS yalnızca ikamet edilen veya temel mesleki faaliyetin yürütüldüğü belediyedeki konut amaçlı taşınmazda kullanılabilir; başka bir şehirde kira getirisi için daire almaya hizmet etmez. Saf yatırımcı için bakiye bu amaca uygun kalmıyor; alternatif, peşinatı kendi sermayesinden çıkarmak ve SBPE üzerinden tam finansman almak.
Son olarak, yerelde en çok sorulan kuralı kayda geçirelim: başka bir şehirde — Florianópolis, Curitiba, Porto Alegre — konuta sahip olmak, çalışan ikametini veya temel mesleki faaliyetini bizzat İtajaí'da kanıtladığı sürece İtajaí'da alımda FGTS kullanımını engellemiyor. Ancak Navegantes, Balneário Camboriú veya İtajaí'nın kendisinde herhangi bir konuta sahip olmak operasyonu veto ediyor. Limanın lojistik kutbu nedeniyle bölgeye göç eden ve memleketinde gayrimenkulü olmaya devam edenler için en hassas filtre bu.
Yabancı yatırımcı için ek bir not: kur ve giriş kapısı
FGTS doğrudan Brezilya'daki kayıtlı işçilere açık bir araçtır ve uluslararası alıcının kendi parasını bu fona aktarması mümkün değildir; ancak fonun piyasayı nasıl şekillendirdiğini anlamak, Brezilya kıyısında konut alan bir Türk veya Avrupalı yatırımcı için stratejik bir avantajdır. FGTS, Cordeiros ve São Vicente gibi orta segmentlerde sürekli bir yerel talep tabanı oluşturuyor — bu, dolar veya euro ile ödeme yapan yabancı alıcı için orta vadede likit bir yeniden satış pazarı anlamına geliyor. Buna karşılık SFH tavanını aşan üst segmentte (Praia Brava, Cabeçudas) FGTS devre dışı kalıyor; talep büyük ölçüde yerel öz sermaye ve uluslararası alıcıdan geliyor.
Yabancı alıcılar için Brezilya'nın pratik giriş kapısı CPF (Cadastro de Pessoas Físicas — bireysel vergi numarası) almak ve bir Brezilya bankasında yerleşik olmayan hesap açmaktır; bu işlemler tapu devri ve döviz girişlerinin kayıt altına alınması için zorunlu. Reais bazlı bir taksit yapısı, Real'in dalgalı seyri nedeniyle TL veya euro üzerinden ek bir varyans katmanı yaratıyor; bu yüzden tam peşin alım veya kısa vadeli ödeme planları, uluslararası alıcı için yerli SFH kredisinden çoğunlukla daha güvenli bir model oluşturuyor.
Sonuç
FGTS, 2026'da İtajaí'da ilk konutun önünü açmanın hem en az kullanılan hem de en verimli aracı olmayı sürdürüyor. Bir piyango değil: istikrarlı kurallara dayalı bir cetvel, iyi tanımlanmış kullanım biçimleri ve piyasadaki herhangi bir ürünle kıyaslandığında üstünlüğünü ortaya koyan çok düşük bir finansal maliyet. Başarılı alıcıyı hayal kırıklığına uğramış olandan ayıran şans değil — imzadan altı ay önce kurulmuş belgeli planlama, SFH cetvelinin bilgisi ve kendi nakit akışına göre ayarlanmış, peşinat ile amortizasyon arasında dürüst bir hesaptır.
INCC'nin IPCA'nın iki katı hızla yükseldiği ve yeni lansman arzının liman büyümesiyle metrekare savaşına girdiği bir pazarda beklemek pahalıya patlıyor. İtajaí piyasasının haftalık analizini takip etmek — değer kazanma eğrisindeki semtler, gerçek pencere açan finansman döngüleri ve SIDE Empreendimentos'un hâlâ SFH zarfı içinde duran yeni projeleri — için portal küratörlüğüne abone olmak ve fiyatların bir sonraki dalgası kapıyı kapatmadan kendi alım dosyanızı hazırlamak değerli bir yatırımdır.