इताजाई में पहले घर के लिए FGTS: 2026 गाइड
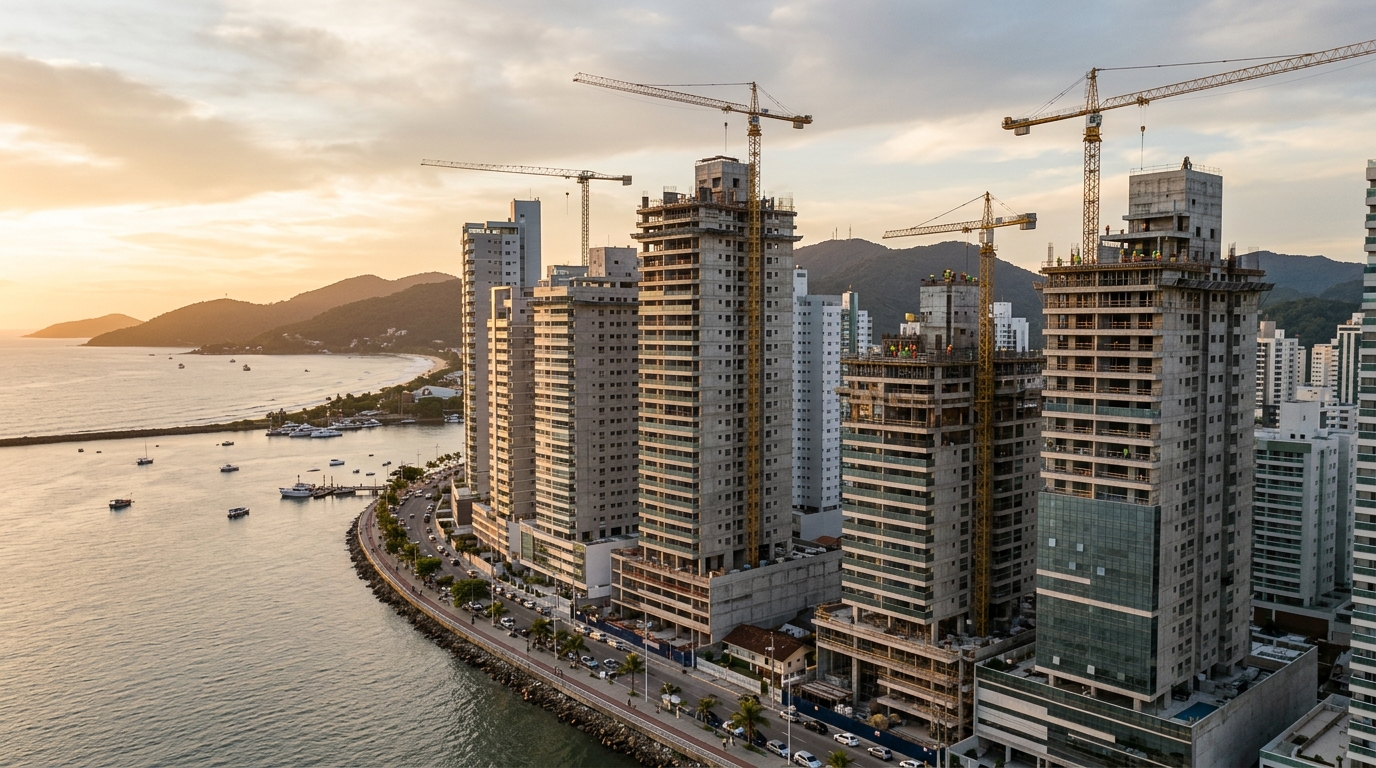
इताजाई (Itajaí) में नई आवासीय आपूर्ति के प्रति वर्ग मीटर का दाम 2026 की पहली तिमाही के अंत में R$ 12,480 रहा — यह आंकड़ा ब्राज़ील के निर्माण उद्योग के संयुक्त पैनल ABRAINC-CBIC से आया है, और बीते बारह महीनों में संचयी बढ़त 17.3% रही। स्थानीय आवासीय मुद्रास्फीति ब्राज़ील के सामान्य उपभोक्ता मूल्य सूचकांक IPCA (Brazil's official consumer inflation index) से दोगुने से भी अधिक की रफ़्तार से दौड़ रही है — और यही गणित उस औपचारिक कर्मचारी के लिए सब कुछ बदल देता है जो FGTS (ब्राज़ील का कानूनी श्रमिक भविष्य निधि — Fundo de Garantia do Tempo de Serviço) में किराये और पहली चाबी के बीच एकमात्र वास्तविक पुल देखता है।
FGTS, 2026 में भी, पहली बार घर खरीदने वाले के लिए सबसे सस्ता और साथ ही सबसे कम इस्तेमाल होने वाला साधन बना हुआ है। FGTS की संचालन परिषद के अनुसार, सांता कातारिना (Santa Catarina) राज्य के तीन साल से अधिक अनुबंध वाले कर्मचारी का औसत बकाया R$ 31,700 के स्तर पर है। इताजाई में, जहाँ माँगी जाने वाली डाउन-पेमेंट संपत्ति के मूल्य के 20% से नीचे शायद ही गिरती है, यही जमा राशि "अभी खरीदना" और "INCC (निर्माण लागत सूचकांक — Brazil's official construction cost index, जो नई इमारतों की क़ीमत समायोजित करता है) के तीन और चक्रों तक प्रतीक्षा करना" — इन दो विकल्पों के बीच का अंतर बन जाती है।
यह गाइड वर्तमान विनियमन की रेखा और बाज़ार के असली आँकड़ों के साथ उस हर बात को विस्तार से खोलती है जो श्रमिक को ब्राज़ील के तटवर्ती क्षेत्र की सबसे गर्म जगहों में से एक में Caixa Econômica Federal (ब्राज़ील का सरकारी बैंक जो आवासीय वित्तपोषण का सबसे बड़ा परिचालक है) के साथ अनुबंध पर हस्ताक्षर करने से पहले जाननी चाहिए।
1. 2026 में FGTS: चार महत्वपूर्ण उपयोग-प्रकार
FGTS की संचालन परिषद ने 2026 के लिए स्वयं की आवास हेतु निधि के उपयोग की चार केंद्रीय परिकल्पनाओं को बरकरार रखा है — और ये सभी आवास वित्तपोषण प्रणाली SFH (Sistema Financeiro da Habitação — ब्राज़ील की नियामित किफ़ायती आवास ऋण व्यवस्था) तक सीमित हैं। इसका मतलब है शहरी आवासीय संपत्ति, और सांता कातारिना में मूल्यांकन सीमा R$ 1.5 मिलियन तक। जो इस छत से ऊपर जाता है, उसे मुक्त SBPE (बचत-आधारित आवासीय ऋण व्यवस्था) या Carteira Hipotecária (बैंक की अपनी बंधक पुस्तिका) की ओर धकेल दिया जाता है — बिना निधि के बकाया पर अधिकार, और आमतौर पर 2 से 3 प्रतिशत अंक ऊँची ब्याज दर पर।
पहला और पहले-घर खरीदार द्वारा सबसे अधिक इस्तेमाल किया जाने वाला विकल्प है डाउन-पेमेंट की संरचना। कर्मचारी FGTS के बकाया को अपनी निजी पूँजी से जोड़कर शुरुआती किस्त बंद करता है और वित्तपोषित राशि घटाता है। दूसरा विकल्प है असाधारण मूलधन कटौती, जो हर दो साल में अनुमत है, जिसमें बकाया को ऋण के मूलधन से घटाया जाता है — चाहे अवधि छोटी हो या किस्त की रक़म कम। तीसरा है मासिक किस्त के एक हिस्से का भुगतान, अधिकतम 80% तक, लगातार बारह महीनों के लिए, जिसे नवीकृत किया जा सकता है। चौथा और सबसे आक्रामक है शेष ऋण की पूर्ण चुकौती, जो आमतौर पर वित्तपोषण के अंतिम वर्षों में सक्रिय की जाती है।
इसके अलावा एक और विकल्प है — FGTS Futuro, जिसे शहरी मंत्रालय ने 2025 में MCMV (Minha Casa, Minha Vida — ब्राज़ील का सरकारी किफ़ायती आवास कार्यक्रम) अनुबंधों के लिए विस्तारित किया, जिसमें कर्मचारी के वेतन का 8% मासिक FGTS-योगदान सीधे किस्त भुगतान की ओर मोड़ा जा सकता है। यह कार्यक्रम की 1 और 2 आय-श्रेणी के परिवारों के लिए उपयोगी इंजीनियरिंग है, परंतु यह डाउन-पेमेंट उपकरण के रूप में संचित बकाये का स्थान नहीं लेता।
इताजाई के लिए संरचनात्मक बिंदु यह है: 2024 में सांता कातारिना के लिए SFH की सीमा बढ़ाकर R$ 1.5 मिलियन कर दी गई — साओ पाउलो, रियो डि जनेरियो, मीनास जेराइस और ब्रासीलिया के बराबर। इसी कारण शहर में दो और तीन शयनकक्ष वाले अधिकांश नए लॉन्च अब भी उस लिफ़ाफ़े के भीतर हैं जो FGTS के उपयोग की अनुमति देता है। दूसरी ओर, Praia Brava या उसके बाहरी क्षेत्रों में R$ 1.8 मिलियन से शुरू होने वाली उच्च-स्तरीय परियोजनाओं में निधि की कार्यक्षमता गिर जाती है और गणित मुक्त SBPE की ओर खिसक जाता है।
2. कर्मचारी की पात्रता-रेखा: कौन वास्तव में निकासी कर सकता है
वर्तमान विनियमन कहता है कि धारक के पास सभी CLT (ब्राज़ील के औपचारिक श्रम संहिता वाले) रोज़गार जोड़कर FGTS में कम से कम 36 महीनों का योगदान होना चाहिए — यह अवधि निरंतर नहीं होनी चाहिए और न ही एक ही नियोक्ता के साथ। यही फ़िल्टर इताजाई में सबसे अधिक युवा खरीदारों को रोकता है, जहाँ RAIS 2025 (राष्ट्रीय रोज़गार रजिस्टर का सालाना आँकड़ा) के अनुसार निर्माण और वाणिज्य क्षेत्र में औपचारिक रोज़गार का औसत कार्यकाल 22 महीने है।
इस नियम में दूसरी रुकावट जुड़ती है: कर्मचारी इताजाई नगरपालिका या उसके किसी भी महानगरीय क्षेत्र की नगरपालिका में किसी अन्य पूर्ण या निर्माणाधीन शहरी आवासीय संपत्ति का स्वामी नहीं होना चाहिए। क़ानूनी अवधारणा "निवास या मुख्य व्यावसायिक गतिविधि की नगरपालिका" है। उदाहरण के लिए, जो इताजाई में रहता है और पड़ोसी नगर Navegantes में मकान वाला प्लॉट रखता है, वह आमतौर पर इस फ़िल्टर पर अटक जाता है — और बहुत देर से इसे जान पाता है।
तीसरा फ़िल्टर सबसे अधिक उपेक्षित है: धारक के नाम पर पूरे ब्राज़ील में SFH के भीतर कोई अन्य सक्रिय वित्तपोषण नहीं होना चाहिए। किसी भी शहर में SBPE, MCMV या Caixa के पोर्टफ़ोलियो के माध्यम से चल रहा आवासीय वित्तपोषण नई खरीद में FGTS के उपयोग पर रोक लगाता है — भले ही पहली संपत्ति किसी दूसरे राज्य में हो।
2026 में Caixa द्वारा माँगे जाने वाले दस्तावेज़ों ने पिछले चक्र की तुलना में नौकरशाही घटाई है, लेकिन इनमें शामिल हैं: पिछले पाँच वर्षों का विस्तृत FGTS विवरण, वर्तमान रोज़गार का प्रमाण, स्थानीय रजिस्ट्रियों से संपत्ति न होने का नकारात्मक प्रमाणपत्र, और SFH में किसी वित्तपोषण की अनुपस्थिति की घोषणा। विस्तृत विवरण तक पहुँच अब 100% FGTS मोबाइल ऐप के माध्यम से होती है, जिससे शाखा जाने की आवश्यकता समाप्त हो गई — यह उन लोगों के लिए महत्वपूर्ण समय-बचत है जो सौदा बंद करने की कगार पर हैं।
एक और प्रक्रियात्मक विवरण है जो अक्सर कम आँका जाता है: "जन्मदिन निकासी" (saque-aniversário) के कारण रोका गया बकाया, जब तक यह विकल्प सक्रिय है, घर खरीदने के लिए इस्तेमाल नहीं किया जा सकता। जिसने जन्मदिन-निकासी अपनाई है, उसे "बर्ख़ास्तगी-निकासी" विकल्प पर लौटना होगा और राशि का उपयोग करने से पहले विनियामक प्रतीक्षा अवधि पूरी करनी होगी — यह असंगति 2026 के लिए नियोजित खरीदारी की समय-सारणी को तोड़ देती है।
3. पंक्ति-दर-पंक्ति गणना: इताजाई में R$ 600,000 की संपत्ति का वास्तविक उदाहरण
FGTS के उपयोग को अमूर्त योजना से बाहर निकालने के लिए, निम्न मामला देखें, जो Cordeiros या São Vicente जैसे मोहल्लों में दो शयनकक्षों वाले अपार्टमेंट की वर्तमान बाज़ार स्थिति के अनुरूप अंशांकित है। खरीदार के पास डाउन-पेमेंट के लिए R$ 120,000 की निजी पूँजी है, FGTS में R$ 80,000 का बकाया है, परिवार की सकल मासिक आय R$ 18,000 है, और वह Caixa के SBPE के माध्यम से वित्तपोषण चाहता है।
| परिमाण | FGTS के बिना | FGTS डाउन-पेमेंट पर | FGTS द्विवार्षिक कटौती में |
|---|---|---|---|
| संपत्ति का मूल्य | R$ 600,000 | R$ 600,000 | R$ 600,000 |
| कुल डाउन-पेमेंट | R$ 120,000 | R$ 120,000 + R$ 80,000 FGTS | R$ 120,000 |
| वित्तपोषित राशि | R$ 480,000 | R$ 400,000 | R$ 480,000 |
| प्रारंभिक अवधि | 360 महीने | 360 महीने | 360 महीने |
| SFH 2026 दर | TR + 10.49% प्रति वर्ष | TR + 10.49% प्रति वर्ष | TR + 10.49% प्रति वर्ष |
| प्रारंभिक किस्त (SAC प्रणाली) | R$ 5,530 | R$ 4,610 | R$ 5,530 |
| चक्र में कुल ब्याज | R$ 514,000 | R$ 428,000 | R$ 392,000* |
| वास्तविक अंतिम अवधि | 360 महीने | 360 महीने | ~282 महीने |
*यह 24वें महीने में R$ 80,000 के FGTS योगदान और प्रत्येक 24 महीनों में नए योगदान को मानकर है, औपचारिक रोज़गार के निरंतर बने रहने के कारण प्रति द्विवर्ष औसतन R$ 18,000 के अतिरिक्त संचित बकाये के साथ।
आँकड़े एक ऐसी बात स्पष्ट करते हैं जिसे खरीदार अक्सर उलट लेते हैं: जिसकी आय अब भी विकास-वक्र पर है और जो मासिक नक़द-प्रवाह में राहत चाहता है, उसके लिए FGTS को डाउन-पेमेंट में फेंकना सही गणना है। पहली किस्त पर R$ 920 की कमी आपातकालीन निधि, फ़र्निचर, या मुद्रास्फीति-आधारित निवेश के निर्माण को त्वरित करने के लिए नक़द मुक्त करती है। जिसके पास नक़द-प्रवाह पहले से स्थिर है और जो ऋण की कुल लागत न्यूनतम करना चाहता है, उसके लिए द्विवार्षिक कटौती की रणनीति पूर्ण चक्र में R$ 122,000 कम ब्याज देती है और चुकौती को छह वर्षों से अधिक समय पहले पूरा कर देती है।
सबसे महँगी ग़लती मध्यवर्ती है: बकाये का एक हिस्सा डाउन-पेमेंट में लगाना और बचे हुए को द्विवार्षिक खिड़की के बाहर साल-दर-साल फैलाने की कोशिश करना। चूँकि कटौतियों के बीच 24 महीनों का नियम कठोर है, कर्मचारी निधि में बकाया जमा रखता है, जो TR (Taxa Referencial — ब्राज़ील का संदर्भ ब्याज सूचकांक) के साथ 3% प्रति वर्ष की दर से कमाई करता है — 2026 में लगभग 4.2% प्रति वर्ष, जो आवासीय ऋण की लागत के आधे से भी कम है। FGTS में रुका हुआ बकाया, व्यवहार में, INCC के विरुद्ध अपनी क्रय शक्ति खोता हुआ धन है।
"FGTS किसी भी ब्राज़ीलियाई आवासीय ऋण लाइन की तुलना में कम कमाई करता है। निधि में बकाया रखने का अर्थ केवल तभी है जब इसका उपयोग किया जाए — डाउन-पेमेंट में, कटौती में, किस्त में, या चुकौती में। जो भी बच जाता है, वह कर्मचारी से प्रणाली की ओर आय का मौन हस्तांतरण है।" — FGTS की आवंटनात्मक दक्षता पर अनेक क्षेत्रीय रिपोर्टों में पुनरुत्पादित तकनीकी मूल्यांकन।
एक अतिरिक्त परत जिसे कुछ ही खरीदार अपनी गणना में शामिल करते हैं, वह है TR का प्रभाव। 2025 में, लगभग आठ वर्षों तक शून्य के निकट रहने के बाद, Taxa Referencial फिर से 0.15% से 0.25% मासिक के बीच झूलने लगी, जो ब्राज़ील के केंद्रीय बैंक द्वारा जारी मासिक संरचना पर निर्भर करती है। चूँकि यह SFH के ब्याज का हिस्सा है, समान नाममात्र दर वाले दो अनुबंधों की वास्तविक कुल लागत में बड़ा अंतर हो सकता है। 360 महीनों के अनुकरण में, अनुमान से 0.1 प्रतिशत अंक अधिक की औसत TR अनुबंध में R$ 28,000 अतिरिक्त ब्याज जोड़ सकती है — यह राशि कई खरीदारों के पूरे FGTS बकाये से भी बड़ी है।
4. इताजाई का मानचित्र: मोहल्ले के अनुसार टिकट और FGTS में फिट होने वाला लिफ़ाफ़ा
इताजाई एक ऐसा शहर है जो स्पष्ट रूप से भिन्न मूल्य-श्रेणियों में विभाजित है, और FGTS की व्यवहार्यता मोहल्लों के बीच नाटकीय रूप से बदलती है। नीचे दिए गए आँकड़े 2026 की पहली तिमाही में लॉन्च और पुनर्विक्रय टिकटों के क्षेत्रीय बाज़ार पैनलों के आधार पर भारित औसत हैं।
Cordeiros। तेज़ी से विस्तार करता आवासीय मोहल्ला, जहाँ प्रति वर्ग मीटर का औसत टिकट R$ 5,800 और R$ 7,500 के बीच है। नए दो-शयनकक्ष अपार्टमेंट R$ 420,000 और R$ 580,000 के बीच मिलते हैं। यह MCMV की चौथी श्रेणी और FGTS के पूर्ण उपयोग के साथ SBPE का स्वाभाविक क्षेत्र है — R$ 1.5 मिलियन की छत यहाँ बहुत बड़ी पड़ती है, और सांता कातारिना के कर्मचारी का औसत बकाया डाउन-पेमेंट के 12% से 18% के बीच को कवर करता है। पहली बार के खरीदार के लिए, यह क्षेत्र प्रवेश-टिकट और मूल्य-वृद्धि की संभावना के बीच सबसे अच्छा अनुपात प्रस्तुत करता है।
São Vicente। केंद्र और राष्ट्रीय राजमार्ग BR-101 के निकट स्थापित मोहल्ला, जहाँ टिकट R$ 7,200 और R$ 9,800 प्रति वर्ग मीटर के बीच है। दो-शयनकक्ष अपार्टमेंट R$ 480,000 और R$ 720,000 के बीच मिलते हैं। FGTS पूरी श्रेणी में अभी भी व्यवहार्य है, परंतु माँगी जाने वाली डाउन-पेमेंट बढ़ती है और कुशल लीवरेज के लिए कर्मचारी को अधिक मज़बूत बकाये की आवश्यकता होती है। Cordeiros से अंतर: अधिक पुनर्विक्रय तरलता और वाणिज्यिक केंद्रों की निकटता।
Fazenda। वाणिज्यिक और प्रशासनिक केंद्र, जहाँ टिकट R$ 9,500 और R$ 13,000 प्रति वर्ग मीटर के बीच है। लॉन्च आमतौर पर R$ 680,000 और R$ 1.2 मिलियन के बीच दो और तीन शयनकक्षों में आते हैं। FGTS SFH के लिफ़ाफ़े में बना रहता है, लेकिन कर्मचारी को यह जाँचना पड़ता है कि क्या किस्त सकल आय के 30% के नियम में फिट होती है — Caixa द्वारा ऋण स्वीकृति के लिए संरचनात्मक प्रतिबंध। अनेक परिवारों के लिए, यही वह श्रेणी है जहाँ अपेक्षित आय वास्तविक आय से मेल खाना बंद कर देती है।
Cabeçudas और केंद्रीय तटरेखा। टिकट R$ 12,000 और R$ 18,000 प्रति वर्ग मीटर के बीच। नई परियोजनाएँ R$ 950,000 से शुरू होती हैं और अधिकांश SFH की छत को पार कर जाती हैं। यहाँ FGTS कर्षण खो देता है: R$ 1.5 मिलियन से ऊपर की संपत्ति के लिए मुक्त SBPE या Carteira Hipotecária ज़रूरी है, अधिक दरों के साथ और बिना निधि के बकाये पर अधिकार। यह वह क्षेत्र है जहाँ वैकल्पिक रणनीतियाँ — जैसे FGTS के माध्यम से बोली के साथ कंसोर्शियम, संपत्ति-विनिमय, या दो रजिस्ट्रियों में विभाजित वित्तपोषण — शुद्ध SFH की तुलना में अधिक आर्थिक समझ रखती हैं।
MCMV और SBPE के बीच विभाजन भी खेल बदल देता है। 2026 में, MCMV पाँच आय-श्रेणियों के साथ काम करता है, जहाँ चौथी श्रेणी (R$ 12,000 तक की पारिवारिक आय) Cordeiros और São Vicente में पहले-घर खरीदारों के बहुमत को अवशोषित करती है। MCMV की चौथी श्रेणी की दर 8.16% प्रति वर्ष + TR पर है — जो SBPE Caixa की तुलना में सस्ती है, जो रिश्ते वाले खाताधारकों के लिए 10.49% प्रति वर्ष + TR पर है। FGTS दोनों में उपयोग किया जा सकता है, परंतु MCMV में आय-प्रतिबद्धता का नियम अधिक ढीला है, जो समान घोषित वेतन के लिए वित्तपोषण की उच्च सीमा को मुक्त करता है।
योजना-स्तर की संपत्तियों के लिए संवेदनशील बिंदु INCC है। जब तक संपत्ति को निवास-प्रमाणपत्र (habite-se) नहीं मिलता, बिल्डर को दी जाने वाली किस्तें INCC से समायोजित होती हैं — जो FGV (Fundação Getulio Vargas — ब्राज़ील की प्रमुख आर्थिक अनुसंधान संस्था) के अनुसार अप्रैल 2026 तक 12 महीनों में 6.8% चली, IPCA और CUB-SC (सांता कातारिना का निर्माण लागत मूल इकाई) दोनों से आगे। FGTS का उपयोग चाबी-पूर्व चरण में नहीं किया जा सकता, सिवाय MCMV की बहुत विशिष्ट परिस्थितियों के। बकाया केवल Caixa के साथ वित्तपोषण अनुबंध के समय परिचालन में आता है, जो चाबी-वितरण पर होता है। अनभिज्ञ खरीदार अक्सर निर्माण के दौरान किस्त चुकाने के लिए FGTS के उपयोग की योजना बनाता है — और देर से जान पाता है कि बकाया अछूता रहता है जबकि बिल्डर के साथ ऋण INCC में बढ़ता है।
पुरानी संपत्तियों के बाज़ार में, सबसे निर्णायक फ़िल्टर Caixa का मूल्यांकन है। बैंक अपने स्वयं के मूल्यांकनकर्ता के साथ काम करता है और प्रायः विक्रेता द्वारा घोषित मूल्य से 8% से 15% कम मूल्यांकन करता है। चूँकि FGTS केवल मूल्यांकित राशि तक कवर करता है, अनुबंधित राशि तक नहीं, खरीदार को अंतर के लिए अपनी पूँजी चाहिए — R$ 500,000 की संपत्तियों में R$ 30,000 से R$ 50,000 का गैप जो अक्सर अंतिम चरण में सौदे को रोक देता है। एक अनुबंध-शर्त की वार्ता करना जो समापन को Caixa के मूल्यांकन से जोड़े, और भिन्नता की स्थिति में बयाना वापसी प्रदान करे, स्थानीय अनुभवी दलालों के बीच आम चलन बन गई है।
5. पाँच ग़लतियाँ जो इताजाई में FGTS के उपयोग को रोकती हैं
विश्लेषण से पहले महीनों में असामान्य गतिविधि। Caixa FGTS के बकाये की निकासी और योगदान के इतिहास से तुलना करता है। बिना घोषित कारण के हाल की समाप्ति निकासी, या पंजीकृत वेतन से बहुत अधिक योगदान, अनुपालन-अलार्म जगाते हैं और विश्लेषण को 30 से 60 दिनों के लिए निलंबित कर सकते हैं। निर्माण क्षेत्र और बंदरगाह क्षेत्र में 22% कारोबार वाले शहर में, यह अनुमान से अधिक बार होता है — और किसी अन्य प्रस्तावक को खरीदार से संपत्ति खोने के लिए यह पर्याप्त है।
बिना जाने SFH की छत के बाहर संपत्ति खरीदना। खरीदार घोषित मूल्य देखता है और ITBI (संपत्ति-हस्तांतरण कर), रजिस्ट्रेशन, मूल्यांकन शुल्क और — पुराने में — Caixa की स्वीकृति के लिए अनिवार्य संभावित नवीकरण को जोड़ना भूल जाता है। R$ 1.48 मिलियन में घोषित संपत्तियाँ अक्सर सभी लागतें जोड़ने पर SFH की छत पार कर जाती हैं, और कर्मचारी प्रक्रिया के बीच में FGTS की पहुँच खो देता है। रेखा को मार्जिन के साथ देखना चाहिए: R$ 1.38 मिलियन तक की संपत्ति आरामदायक क्षेत्र है; इससे ऊपर विशेष परिश्रम की माँग है।
योजना पर INCC के वक्र की अनदेखी करना। इताजाई में योजना-स्तर पर खरीदना अक्सर डाउन-पेमेंट की लंबी भुगतान अवधि के कारण समझ में आता है, परंतु पिछले 18 महीनों में INCC, Selic (ब्राज़ील की केंद्रीय बैंक की मूल ब्याज दर) से अधिक चढ़ा है। इस समायोजन के लिए नक़द आरक्षित न रखने पर, खरीदार चाबी-वितरण पर अनुमानित से अधिक शेष ऋण के साथ पहुँचता है — और FGTS, जो पूर्ण डाउन-पेमेंट के रूप में जाता, संचित गैप का केवल आंशिक कवर बन जाता है।
प्रस्तावों की तुलना केवल नाममात्र ब्याज से करना। चूँकि 2025 में TR फिर से भार रखने लगी है, समान घोषित दर वाले दो अनुबंधों की वास्तविक लागत बहुत भिन्न हो सकती है। केवल नाममात्र ब्याज की तुलना करना और TR की संरचना के नियम की अनदेखी करना एक संरचनात्मक ग़लती है जो दीर्घकाल में महँगी पड़ती है। सही स्प्रेडशीट CET (कुल वास्तविक लागत) की तुलना तीन TR परिदृश्यों — आधार, मध्यम वृद्धि, और आक्रामक वृद्धि — के साथ करती है।
FGTS को आपातकालीन निधि की तरह व्यवहार करना। जो "सही समय पर उपयोग के लिए" निधि में बकाया जमा करता है, वह साल-दर-साल INCC के विरुद्ध क्रय शक्ति खोता है। रिटर्न का विश्लेषण सीधा है: यदि कर्मचारी की आय स्थिर है, वित्तपोषण की क्षमता है, और वह क़ानूनी फ़िल्टर पूरा करता है, तो FGTS का उपयोग करने की सबसे अच्छी तारीख़ आज है। टालने का अर्थ है प्रणाली को आय हस्तांतरित करना — निधि TR + 3% प्रति वर्ष देती है, आवासीय ऋण TR + 10% लेता है, और इताजाई में संपत्ति INCC प्लस स्थान-प्रीमियम की रफ़्तार से बढ़ती है।
6. कब FGTS वास्तव में लाभदायक नहीं है
अधिकांश मामलों में पहले घर के लिए सबसे कुशल उपकरण होने के बावजूद, कुछ विशिष्ट परिदृश्य हैं जहाँ FGTS का उपयोग उप-इष्टतम है — और तर्कसंगत खरीदार को Caixa में अनुरोध दर्ज करने से पहले उन्हें पहचानना ज़रूरी है।
पहला है जब उपलब्ध बकाया संपत्ति-मूल्य की तुलना में छोटा हो — कुल का 5% से कम। ऐसे मामलों में, कर्मचारी Caixa के विश्लेषण में राजनीतिक पूँजी लगाता है, दस्तावेज़ों का अंबार बढ़ाता है, प्रक्रिया में देरी करता है, और संचालन के प्रवाह में प्रभाव नगण्य रहता है। अधिक समझदारी इसमें है कि बकाया अछूता रखा जाए और वर्षों बाद उसे असाधारण कटौती के रूप में उपयोग किया जाए, जब संचित राशि ऋण-वक्र में भौतिक अंतर लाने के लिए पर्याप्त हो जाए।
दूसरा परिदृश्य उस कर्मचारी का है जो पेशेवर कारणों से शहर या देश बदलने वाला है। चूँकि विदेश में पेशेवर स्थानांतरण FGTS की पूर्ण निकासी की परिकल्पनाओं में से एक है, राशि निकालना और इसे TR + 3% से ऊपर रिटर्न देने वाली परिसंपत्तियों में निवेश करना उस संपत्ति में बाँधने से अधिक कुशल हो सकता है जिसकी तरलता गंतव्य में चुनौतीपूर्ण होगी। खिड़की संकीर्ण है, परंतु अस्तित्व में है।
तीसरा है उस खरीदार का जो संपत्ति को आवास नहीं, निवेश के रूप में देखता है। FGTS का उपयोग केवल निवास या मुख्य पेशेवर गतिविधि की नगरपालिका में आवासीय संपत्ति के लिए हो सकता है — यह किसी अन्य शहर में किराये के अपार्टमेंट को ख़रीदने के लिए नहीं है। शुद्ध निवेशक के लिए, बकाया इस उद्देश्य हेतु अनुपलब्ध बना रहता है, और विकल्प है डाउन-पेमेंट में निजी पूँजी के साथ SBPE के माध्यम से पूर्ण वित्तपोषण।
अंत में, स्थानीय स्तर पर सबसे अधिक पूछा जाने वाला नियम दर्ज करना ज़रूरी है: किसी अन्य शहर में संपत्ति होना — Florianópolis, Curitiba, या Porto Alegre — इताजाई में खरीद के लिए FGTS के उपयोग को नहीं रोकता, बशर्ते कर्मचारी स्वयं इताजाई में निवास या मुख्य पेशेवर गतिविधि प्रमाणित करे। दूसरी ओर, Navegantes, Balneário Camboriú या स्वयं इताजाई में किसी भी आवासीय संपत्ति का स्वामित्व संचालन पर रोक लगाता है। यह उन लोगों के लिए सबसे संवेदनशील फ़िल्टर है जो बंदरगाह के तार्किक केंद्र के कारण इस क्षेत्र में आए हैं और अपने मूल राज्य में अब भी आवासीय परिसंपत्तियाँ रखते हैं।
निष्कर्ष
2026 में FGTS, इताजाई में पहले आवास को अनलॉक करने के लिए सबसे कम उपयोग होने वाला और साथ ही सबसे कुशल उपकरण बना हुआ है। यह लॉटरी नहीं है: यह स्थिर नियमों की रेखा है, अच्छी तरह से परिभाषित उपयोग-प्रकारों के साथ, और इतनी कम वित्तीय लागत के साथ कि बाज़ार के किसी भी उत्पाद से तुलना इसकी श्रेष्ठता उजागर कर देती है। सफल खरीदार को निराश से अलग करने वाली बात भाग्य नहीं है — यह हस्ताक्षर से छह महीने पहले प्रलेखित योजना है, SFH रेखा का ज्ञान है, और स्वयं के नक़द-प्रवाह के अनुरूप डाउन-पेमेंट तथा कटौती के बीच ईमानदार गणना है।
जिस बाज़ार में INCC, IPCA से दोगुनी रफ़्तार से बढ़ रहा है और नए लॉन्च की आपूर्ति बंदरगाह की वृद्धि के साथ प्रति वर्ग मीटर के लिए होड़ कर रही है, वहाँ प्रतीक्षा महँगी पड़ती है। इताजाई के बाज़ार के साप्ताहिक विश्लेषण के साथ बने रहने के लिए — मूल्य-वक्र पर चढ़ते मोहल्ले, वित्तपोषण चक्र जो वास्तविक खिड़कियाँ खोलते हैं, और SIDE Empreendimentos जैसे अब भी SFH लिफ़ाफ़े के भीतर के नए विकास — पोर्टल की क्यूरेटेड कवरेज की सदस्यता लेना और हस्ताक्षर से पहले अपना स्वयं का खरीद-दस्तावेज़ संग्रह बनाना सार्थक है, इससे पहले कि क़ीमतों का अगला वक्र दरवाज़ा बंद कर दे।