FGTS para el primer inmueble en Itajaí: guía 2026
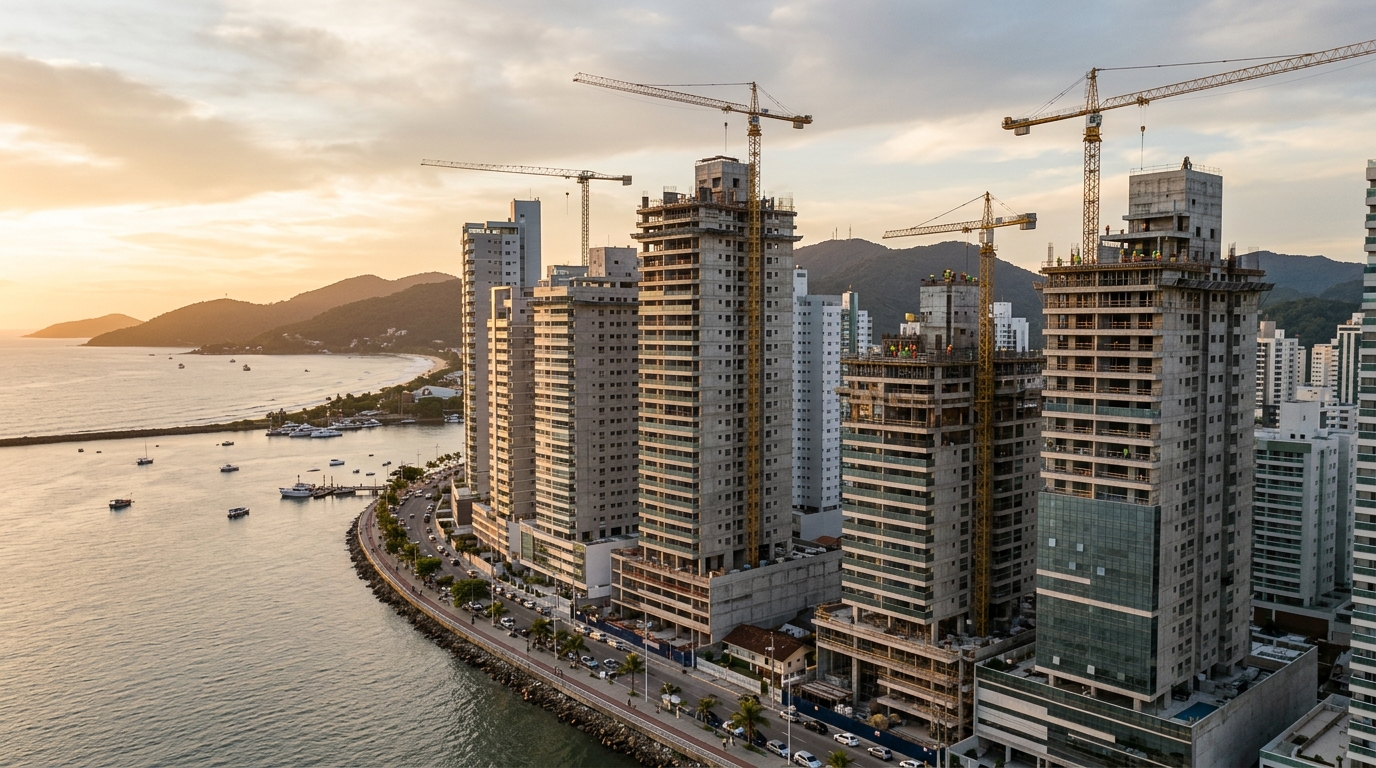
El metro cuadrado de la nueva oferta en Itajaí cerró el primer trimestre de 2026 cotizado en 12.480 reales brasileños (aproximadamente 2.300 dólares al tipo de cambio promedio del período), según el panel ABRAINC-CBIC, con un alza acumulada del 17,3% en doce meses. La inflación inmobiliaria local corre a más del doble del IPCA — el índice oficial de precios al consumidor de Brasil — y eso transforma la matemática del trabajador formal que ve en el FGTS el único puente real entre el alquiler y las llaves del primer inmueble.
El FGTS (Fondo de Garantía por Tiempo de Servicio) es un fondo laboral obligatorio brasileño: cada empleado formal recibe un depósito mensual equivalente al 8% de su salario, custodiado por la Caixa Econômica Federal. En 2026 sigue siendo el instrumento más barato y, al mismo tiempo, el más subutilizado por el comprador primerizo. El saldo medio del trabajador del estado de Santa Catarina con más de tres años de contrato alcanza los 31.700 reales, según el Consejo Curador del FGTS. En Itajaí, donde la entrada exigida raramente baja del 20% del valor del inmueble, ese saldo puede ser la diferencia entre comprar ahora o esperar otras tres rondas de reajuste del INCC (el índice nacional de costos de construcción).
Esta guía descompone, con la regla del reglamento vigente y los números reales del mercado, lo que el trabajador necesita saber antes de firmar el contrato con la Caixa en una de las plazas más calientes del litoral brasileño. Para el inversor internacional que sigue el corredor Itajaí-Balneário Camboriú, entender esta mecánica también es entender de dónde viene la presión de demanda que sostiene los precios.
1. El FGTS en 2026: las cuatro modalidades que importan
El Consejo Curador del FGTS mantuvo, para 2026, las cuatro hipótesis centrales de uso del saldo para la adquisición de vivienda propia — todas restringidas al Sistema Financiero de la Vivienda (SFH), el marco regulatorio brasileño que fija topes de valor y de tasa de interés para crédito hipotecario subsidiado. Esto significa inmueble residencial urbano y, en Santa Catarina, valor de tasación de hasta 1,5 millones de reales. Quien sobrepasa ese techo cae en el SBPE libre o en la Cartera Hipotecaria, sin derecho al saldo del Fondo y, en general, con tasa de interés 2 a 3 puntos por encima.
La primera modalidad — y la más usada por compradores de primer inmueble — es la composición de la entrada. El trabajador suma el saldo del FGTS al recurso propio para cerrar el pago inicial y reducir el monto financiado. La segunda es la amortización extraordinaria, permitida cada dos años, en la que el saldo se descuenta del principal de la deuda, acortando plazo o reduciendo el valor de la cuota. La tercera es el pago de parte de la cuota mensual, con un techo de hasta el 80% del valor de la cuota, durante doce meses consecutivos, renovables. La cuarta, y más agresiva, es la cancelación del saldo deudor, generalmente activada en los años finales de la financiación.
Existe además la modalidad FGTS Futuro, ampliada por el Ministerio de las Ciudades en 2025 para contratos del programa Minha Casa, Minha Vida (MCMV) — el programa federal de vivienda social brasileño —, en la que el depósito mensual del 8% del salario puede destinarse directamente al pago de las cuotas. Es una ingeniería útil para familias en las franjas 1 y 2 del programa, pero no sustituye el saldo acumulado como herramienta de entrada.
El punto crítico para Itajaí es estructural: como el techo SFH en Santa Catarina subió a 1,5 millones de reales en 2024 — equiparado a São Paulo, Río de Janeiro, Minas Gerais y Distrito Federal —, buena parte de los lanzamientos de dos y tres dormitorios en la ciudad todavía cabe en el sobre que permite usar el FGTS. En cambio, en los emprendimientos de alto estándar de Praia Brava o de la franja exterior de la playa, con tickets a partir de 1,8 millones de reales, el Fondo de Garantía pierde funcionalidad y la ecuación migra al SBPE libre, donde el inversor extranjero suele competir directamente con el comprador local de mayor renta.
2. La regla del trabajador: quién realmente puede retirar
El reglamento actual exige que el titular tenga, sumados todos los vínculos laborales formales, un mínimo de 36 meses de contribución al FGTS — período que no necesita ser ininterrumpido ni con el mismo empleador. Ese es el filtro que más rechaza a compradores jóvenes en Itajaí, donde el promedio de antigüedad en empleo formal en la construcción civil y en el comercio es de 22 meses, según los datos oficiales de la RAIS 2025 (el registro anual de información social del Ministerio del Trabajo).
A esa regla se suma un segundo bloqueo: el trabajador no puede ser titular de otro inmueble residencial urbano, terminado o en construcción, en el municipio de Itajaí ni en cualquier ciudad de la región metropolitana. El concepto legal es el de "municipio de residencia o ejercicio de la actividad laboral principal". Quien vive en Itajaí y tiene un terreno con casa en Navegantes, por ejemplo, suele caer en ese filtro — y lo descubre demasiado tarde.
El tercer filtro es el más ignorado: no puede existir otra financiación activa dentro del SFH en todo Brasil, a nombre del titular. Una financiación de inmueble residencial en cualquier ciudad por SBPE, MCMV o cartera Caixa veta el uso del FGTS en la nueva compra — incluso si el primer inmueble está en otro estado.
La documentación exigida por la Caixa en 2026 redujo la burocracia respecto al ciclo anterior, pero incluye: extracto analítico del FGTS de los últimos cinco años, comprobación del vínculo laboral actual, certificado negativo de propiedad de los registros de la plaza y declaración de inexistencia de financiación en el SFH. El acceso al extracto analítico pasó a hacerse 100% por la aplicación móvil del FGTS, eliminando la necesidad de ir a la sucursal — una ganancia de tiempo relevante para quien está a punto de cerrar negocio.
Hay además un detalle procesal frecuentemente subestimado: el saldo bloqueado por aniversario en la modalidad "saque-aniversário" no puede usarse para la compra del inmueble mientras esa modalidad esté activa. Quien adhirió al saque-aniversário necesita volver a la modalidad saque-rescisión y cumplir la carencia reglamentaria antes de utilizar el valor — un desfase que suele romper el cronograma de compras planificadas para 2026.
3. La cuenta línea por línea: simulación real con inmueble de 600 mil reales en Itajaí
Para sacar el uso del FGTS del plano abstracto, considere el siguiente caso, calibrado para la realidad de un apartamento de dos dormitorios en barrios como Cordeiros o São Vicente, en el piso actual de mercado. El comprador tiene 120 mil reales de recursos propios para entrada, 80 mil reales de saldo en el FGTS, ingreso familiar bruto de 18 mil reales mensuales y busca financiación de la Caixa por el SBPE.
| Variable | Sin usar FGTS | FGTS en la entrada | FGTS en amortización bienal |
|---|---|---|---|
| Valor del inmueble | R$ 600.000 | R$ 600.000 | R$ 600.000 |
| Entrada total | R$ 120.000 | R$ 120.000 + R$ 80.000 FGTS | R$ 120.000 |
| Monto financiado | R$ 480.000 | R$ 400.000 | R$ 480.000 |
| Plazo inicial | 360 meses | 360 meses | 360 meses |
| Tasa SFH 2026 | TR + 10,49% anual | TR + 10,49% anual | TR + 10,49% anual |
| Cuota inicial (SAC) | R$ 5.530 | R$ 4.610 | R$ 5.530 |
| Intereses pagados en el ciclo | R$ 514 mil | R$ 428 mil | R$ 392 mil* |
| Plazo final efectivo | 360 meses | 360 meses | ~282 meses |
*Considerando aporte de 80 mil reales del FGTS en el mes 24 y nuevos aportes cada 24 meses, con saldo adicional medio de 18 mil reales por bienio acumulado por la continuidad del vínculo formal.
Los números dejan claro un punto que los compradores suelen invertir: para quien todavía tiene un ingreso en curva de crecimiento y busca confort en el flujo de caja mensual, jugar el FGTS en la entrada es el cálculo correcto. La reducción de 920 reales en la primera cuota libera caja para reserva de emergencia, mobiliario o para acelerar la constitución de una reserva indexada a la inflación. Para quien ya tiene caja estabilizada y quiere minimizar el costo total del crédito, la estrategia de amortización bienal entrega 122 mil reales menos de intereses en el ciclo completo y anticipa la cancelación en más de seis años.
El error más caro es el intermedio: usar parte del saldo en la entrada e intentar pulverizar el resto año tras año en amortizaciones fuera de la ventana bienal. Como la regla de los 24 meses entre amortizaciones es rígida, el trabajador termina dejando saldo parado en el Fondo, rindiendo TR (la Tasa Referencial brasileña, un indicador de remuneración bancaria) más 3% anual — en 2026, algo cercano al 4,2% anual, menos de la mitad del costo del crédito hipotecario. Saldo parado en el FGTS es, en la práctica, dinero perdiendo poder de compra frente al INCC.
"El FGTS rinde menos que cualquier línea de crédito hipotecario en Brasil. Saldo en el Fondo solo tiene sentido si se usa — en la entrada, en la amortización, en la cuota o en la cancelación. Todo lo que sobra es transferencia silenciosa de renta del trabajador hacia el sistema." — Evaluación técnica reproducida en diversos informes sectoriales sobre eficiencia asignativa del Fondo de Garantía.
Una capa adicional que pocos compradores incorporan al cálculo es el efecto de la TR. En 2025, después de casi ocho años cercana a cero, la Tasa Referencial volvió a oscilar entre 0,15% y 0,25% mensual, dependiendo de la composición mensual divulgada por el Banco Central. Como ella compone el interés del SFH, dos contratos con la misma tasa nominal pueden tener un costo total efectivo significativamente diferente. En una simulación de 360 meses, una TR promedio 0,1 punto porcentual por encima de la proyección puede agregar 28 mil reales de intereses al contrato — una cifra superior al propio saldo de FGTS de muchos compradores.
4. El mapa de Itajaí: ticket por barrio y el sobre que cabe en el FGTS
Itajaí es una ciudad segmentada por franjas de precio bien distintas, y la viabilidad del FGTS varía drásticamente entre barrios. Los datos a continuación son un promedio ponderado del ticket de lanzamiento y reventa del primer cuatrimestre de 2026, con base en paneles de mercado regional.
Cordeiros. Barrio residencial en fuerte expansión, con ticket promedio entre 5.800 y 7.500 reales por metro cuadrado. Apartamentos de dos dormitorios nuevos salen entre 420 mil y 580 mil reales. Es el territorio natural del MCMV franja 4 y del SBPE con uso pleno del FGTS — el techo de 1,5 millones queda holgado, y el saldo medio del trabajador catarinense cubre entre el 12% y el 18% de la entrada. Para el comprador primerizo, es la región con la mejor relación entre ticket de entrada y potencial de valorización.
São Vicente. Barrio consolidado, próximo al centro y a la autopista federal BR-101, con ticket entre 7.200 y 9.800 reales por metro cuadrado. Dos dormitorios salen entre 480 mil y 720 mil reales. FGTS sigue siendo viable en toda la franja, pero la entrada exigida crece y el trabajador necesita un saldo más robusto para hacer un apalancamiento eficiente. Diferencia respecto a Cordeiros: liquidez de reventa más alta y proximidad a polos comerciales.
Fazenda. Núcleo comercial y administrativo, con ticket entre 9.500 y 13.000 reales por metro cuadrado. Los lanzamientos suelen venir como dos y tres dormitorios entre 680 mil y 1,2 millones de reales. El FGTS sigue dentro del sobre SFH, pero el trabajador debe evaluar si la cuota cabe en la regla del 30% del ingreso bruto — restricción estructural de la Caixa para liberar el crédito. Para muchas familias, es exactamente en esta franja donde el ingreso exigido deja de coincidir con el real.
Cabeçudas y orilla central. Ticket entre 12.000 y 18.000 reales por metro cuadrado. Los emprendimientos nuevos parten de 950 mil reales y, en buena parte, sobrepasan el techo SFH. Aquí el FGTS pierde tracción: inmueble por encima de 1,5 millones requiere SBPE libre o Cartera Hipotecaria, con tasas más altas y sin derecho al saldo del Fondo. Es la región en la que estrategias alternativas — como el consorcio inmobiliario con oferta vía FGTS, la permuta o la financiación dividida en dos matrículas — pasan a tener más sentido económico que el SFH puro. Es también la franja en la que el comprador internacional encuentra menos competencia del trabajador local apalancado en el Fondo.
La división entre MCMV y SBPE también cambia el juego. En 2026, el MCMV trabaja con cinco franjas de ingreso, con la franja 4 (ingreso familiar de hasta 12 mil reales) absorbiendo la mayor parte de los compradores primerizos en Cordeiros y São Vicente. La tasa del MCMV franja 4 está en 8,16% anual + TR — más barata que el SBPE Caixa, hoy en 10,49% anual + TR para correntistas con relación bancaria. El FGTS puede usarse en ambas, pero la regla de compromiso de ingreso es más laxa en el MCMV, lo que libera un techo mayor de financiación para el mismo salario declarado.
Para inmuebles sobre plano, el punto sensible es el INCC. Mientras el inmueble no recibe el "habite-se" — el certificado brasileño que autoriza la ocupación del edificio terminado —, las cuotas pagadas a la promotora se corrigen por el INCC, que registró 6,8% acumulado en 12 meses hasta abril de 2026, según la Fundación Getulio Vargas (FGV), por encima del IPCA y del CUB-SC (el costo unitario básico de la construcción en Santa Catarina). El FGTS no puede usarse durante esta fase previa a las llaves, salvo en condiciones muy específicas del MCMV. El saldo solo entra en la operación en el momento de la contratación de la financiación con la Caixa, que ocurre en la entrega de las llaves. El comprador desprevenido suele planificar usar FGTS para pagar cuotas durante la obra — y descubre tarde que el saldo sigue intocado, mientras la deuda con la promotora crece al ritmo del INCC.
En el mercado de usados, el filtro más decisivo es la tasación de la Caixa. El banco trabaja con perito propio y no es raro que tase el inmueble entre un 8% y un 15% por debajo del valor anunciado por el vendedor. Como el FGTS solo cubre hasta el valor tasado, y no el valor contractual, el comprador necesita capital propio para la diferencia — un agujero de 30 mil a 50 mil reales en inmuebles de 500 mil reales que suele trabar la operación en la recta final. Negociar una cláusula contractual que vincule el cierre a la tasación de la Caixa, con devolución de la seña en caso de divergencia, se volvió práctica común entre corredores experimentados en la plaza.
5. Cinco errores que traban el uso del FGTS en Itajaí
Movimiento atípico en los meses anteriores al análisis. La Caixa cruza el saldo del FGTS con el historial de retiros y contribuciones. Retiros recientes por rescisión sin motivo declarado, o contribuciones muy por encima del salario registrado, encienden la alerta de cumplimiento normativo y pueden suspender el análisis por 30 a 60 días. En una ciudad con un 22% de rotación en la construcción civil y en el sector portuario, esto es más frecuente de lo que parece — y basta para hacer que el comprador pierda el inmueble frente a otro proponente.
Comprar inmueble fuera del techo SFH sin notarlo. El comprador mira el valor anunciado y olvida sumar el ITBI (impuesto de transmisión inmobiliaria), el registro, la tasa de tasación y — en el usado — posibles reformas obligatorias para aprobación de la Caixa. Inmuebles anunciados a 1,48 millones de reales frecuentemente sobrepasan el techo SFH cuando entran todos los costos, y el trabajador pierde acceso al FGTS en medio del proceso. La regla debe mirarse con holgura: inmueble hasta 1,38 millones es zona cómoda; por encima de eso, exige diligencia específica.
Ignorar la curva del INCC sobre plano. Comprar sobre plano en Itajaí suele tener sentido por los plazos largos de pago de la entrada, pero el INCC en los últimos 18 meses subió más que la tasa Selic — la tasa básica de interés de Brasil. Sin reservar caja para ese reajuste, el comprador llega a la entrega de las llaves con un saldo deudor mayor del previsto — y el FGTS, que entraría como entrada plena, se convierte solo en cobertura parcial del desfase acumulado.
Comparar propuestas solo por el interés nominal. Como la TR volvió a tener peso en 2025, dos contratos con la misma tasa anunciada pueden tener un costo efectivo bien diferente. Comparar únicamente el interés nominal sin mirar la regla de composición de la TR es un error estructural que cuesta caro a largo plazo. La planilla correcta compara el CET (Costo Efectivo Total) con escenarios de TR simulados en tres niveles: base, alza moderada y alza agresiva.
Tratar el FGTS como caja de emergencia. Quien acumula saldo en el Fondo "para usar en el momento correcto" pierde poder de compra frente al INCC año tras año. El análisis de retorno es directo: si el trabajador tiene ingreso estable, capacidad de financiación y cumple los filtros legales, la mejor fecha para usar el FGTS es hoy. Postergar significa transferir renta al sistema — el Fondo paga TR más 3% anual, el crédito hipotecario cobra TR más 10%, y el inmueble se valoriza, en Itajaí, al ritmo del INCC más la prima de localización.
6. Cuándo el FGTS realmente no vale la pena
A pesar de ser, en la mayoría de los casos, la herramienta más eficiente para el primer inmueble, hay escenarios específicos en los que el uso del FGTS es subóptimo — y el comprador racional necesita reconocerlos antes de protocolar el pedido en la Caixa.
El primero es cuando el saldo disponible es pequeño en relación al valor del inmueble — por debajo del 5% del total. En esos casos, el trabajador gasta capital político con el análisis de la Caixa, agrega documentación, atrasa el proceso, y el impacto en el flujo de la operación es despreciable. Tiene más sentido mantener el saldo intacto y usarlo, años después, como amortización extraordinaria cuando el monto acumulado ya haya crecido lo suficiente para hacer una diferencia material en la curva de la deuda.
El segundo escenario es el del trabajador a punto de mudarse de ciudad o de país por motivo profesional. Como una de las hipótesis de retiro integral del FGTS es la transferencia laboral al exterior, retirar e invertir el recurso en activos con retorno por encima de TR más 3% puede ser más eficiente que dejarlo atrapado en un inmueble cuya liquidez será desafiante en el destino. La ventana es estrecha, pero existe.
El tercero es el del comprador que ve el inmueble como inversión, no como vivienda. El FGTS solo puede usarse para inmueble residencial en el municipio de residencia o de ejercicio laboral principal — no sirve para comprar un departamento de alquiler en otra ciudad. Para el inversor puro — y aquí entra de lleno el inversor extranjero que mira Itajaí como activo dolarizable de mediano plazo —, el saldo sigue indisponible para esa finalidad, y la alternativa es la financiación íntegra vía SBPE con capital propio en la entrada o, cada vez más común, la operación al contado en moneda extranjera.
Por último, vale registrar la regla más consultada localmente: tener un inmueble en otra ciudad — Florianópolis, Curitiba, Porto Alegre — no impide el uso del FGTS para compra en Itajaí, siempre que el trabajador compruebe residencia o ejercicio laboral principal en la propia Itajaí. En cambio, la posesión de cualquier inmueble residencial en Navegantes, Balneário Camboriú o en la propia Itajaí veta la operación. Es el filtro más sensible para quien migró a la región por el polo logístico del puerto y todavía mantiene activos inmobiliarios en el estado de origen.
Conclusión
El FGTS, en 2026, sigue siendo el instrumento más subutilizado y, al mismo tiempo, el más eficiente para destrabar la primera vivienda en Itajaí. No es una lotería: es una regla de juego con normas estables, modalidades bien definidas y un costo financiero tan bajo que cualquier comparación con productos de mercado expone su superioridad. Lo que separa al comprador exitoso del frustrado no es la suerte — es planificación documentada seis meses antes de la firma, conocimiento de la regla SFH y un cálculo honesto entre entrada y amortización, ajustado al propio flujo de caja.
En una plaza que ve al INCC subir el doble del IPCA y a la oferta de nuevos lanzamientos disputar metro cuadrado con el crecimiento del puerto, esperar sale caro. Tanto para el comprador local que va por su primer inmueble como para el inversor internacional que sigue el corredor de la costa de Santa Catarina, la lectura es la misma: la ventana de financiación favorable se cierra a medida que el ticket sube. Para acompañar el análisis semanal del mercado de Itajaí — barrios en curva de valorización, ciclos de financiación que abren ventanas reales y emprendimientos nuevos como los de SIDE Empreendimentos, todavía dentro del sobre SFH —, vale suscribirse a la curaduría del portal y construir el propio expediente de compra antes de que la próxima curva de precios cierre la puerta.