FGTS untuk Properti Pertama di Itajaí: Panduan 2026
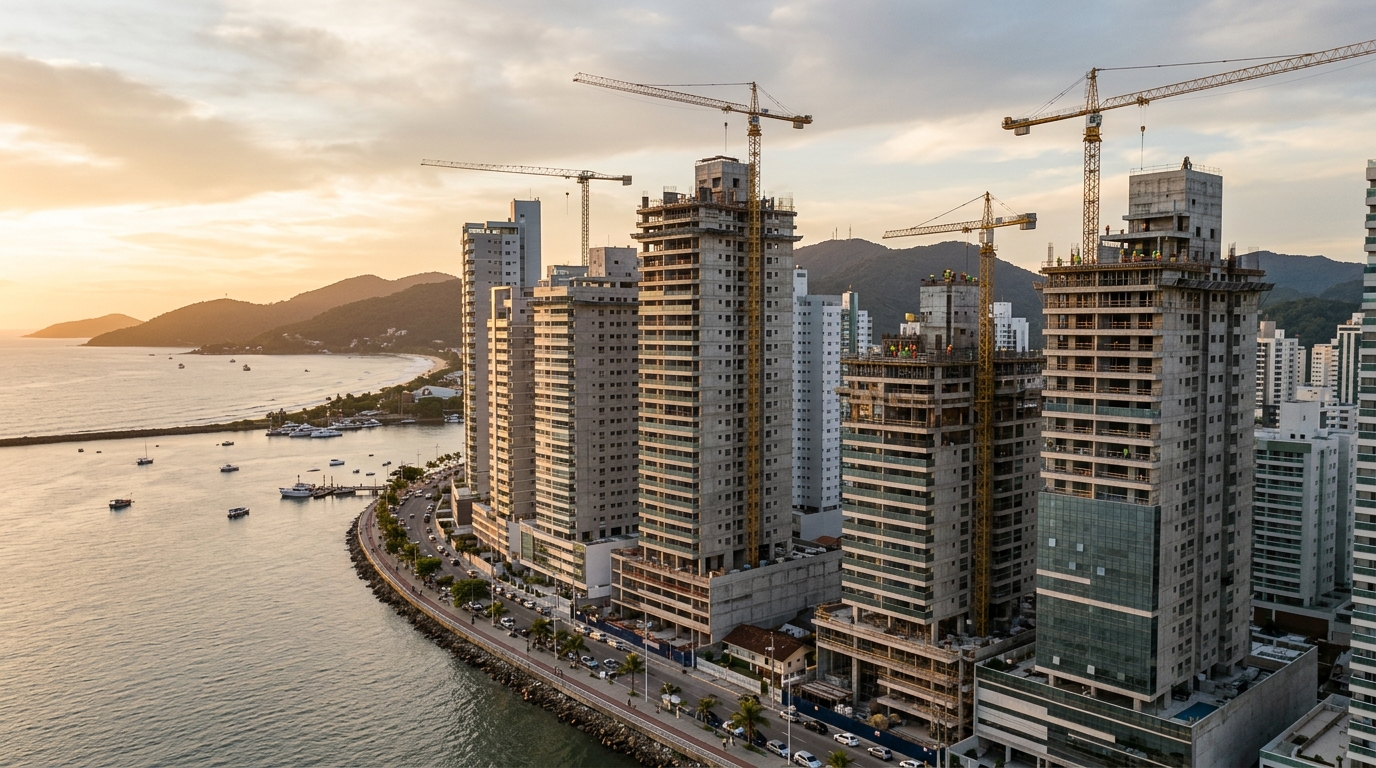
Harga per meter persegi penawaran baru di Itajaí menutup kuartal pertama 2026 di angka R$ 12.480, menurut panel ABRAINC-CBIC, dengan kenaikan kumulatif 17,3% dalam dua belas bulan. Inflasi properti lokal berjalan lebih dari dua kali lipat IPCA (indeks harga konsumen resmi Brasil) — dan ini mengubah perhitungan bagi pekerja formal yang melihat FGTS (Dana Jaminan Masa Kerja, semacam tabungan wajib pengusaha yang mirip JHT BPJS Ketenagakerjaan) sebagai satu-satunya jembatan nyata antara biaya sewa dan kunci properti pertama.
FGTS tetap menjadi, di tahun 2026, instrumen termurah sekaligus paling kurang dimanfaatkan oleh pembeli pertama kali. Saldo rata-rata pekerja Santa Catarina dengan masa kontrak lebih dari tiga tahun berada di R$ 31,7 ribu, menurut Dewan Pengelola FGTS. Di Itajaí, di mana uang muka yang dibutuhkan jarang turun di bawah 20% dari nilai properti, saldo tersebut bisa menjadi pembeda antara membeli sekarang atau menunggu tiga musim lagi penyesuaian INCC (Indeks Biaya Konstruksi Nasional).
Panduan ini mengurai, dengan tolok ukur regulasi yang berlaku dan angka pasar yang sesungguhnya, apa yang perlu diketahui pekerja sebelum menandatangani kontrak dengan Caixa Econômica (bank pemerintah Brasil yang memegang monopoli pembiayaan perumahan bersubsidi) di salah satu pasar paling panas di pesisir Brasil. Bagi investor asing — termasuk dari Indonesia — pemahaman tentang FGTS bukan hanya soal eligibilitas, tetapi pemetaan struktur permintaan lokal yang menopang harga di koridor ini.
1. FGTS di 2026: empat skema yang penting
Dewan Pengelola FGTS mempertahankan, untuk tahun 2026, empat hipotesis utama penggunaan saldo untuk akuisisi rumah pribadi — semuanya dibatasi pada Sistem Pembiayaan Perumahan atau SFH (Sistema Financeiro da Habitação). Artinya properti residensial urban dan, di Santa Catarina, nilai penilaian hingga R$ 1,5 juta (sekitar US$ 280 ribu pada kurs awal 2026). Pembeli yang melebihi plafon ini terlempar ke SBPE bebas atau Carteira Hipotecária, tanpa hak atas saldo Dana dan, umumnya, dengan suku bunga 2 sampai 3 poin lebih tinggi.
Skema pertama — dan yang paling banyak dipakai pembeli properti pertama — adalah komposisi uang muka. Pekerja menjumlahkan saldo FGTS dengan dana pribadi untuk menutup pembayaran awal dan mengurangi nilai yang dibiayai. Skema kedua adalah amortisasi luar biasa, diizinkan setiap dua tahun, di mana saldo dipotong dari pokok utang, memperpendek jangka waktu atau menurunkan nilai cicilan. Skema ketiga adalah pembayaran sebagian cicilan bulanan, dengan plafon hingga 80% nilai cicilan, selama dua belas bulan berturut-turut, dapat diperpanjang. Skema keempat, dan paling agresif, adalah pelunasan saldo utang, biasanya digunakan di tahun-tahun akhir pembiayaan.
Ada juga modalitas FGTS Futuro, yang diperluas oleh Kementerian Perumahan pada 2025 untuk kontrak Minha Casa, Minha Vida (program perumahan rakyat federal, mirip skema FLPP di Indonesia), di mana setoran bulanan 8% dari gaji bisa diarahkan untuk pembayaran cicilan. Ini rekayasa berguna bagi keluarga di tingkat 1 dan 2 program, tetapi tidak menggantikan saldo akumulasi sebagai alat uang muka.
Titik kritis untuk Itajaí bersifat struktural: karena plafon SFH di Santa Catarina naik menjadi R$ 1,5 juta pada 2024 — disamakan dengan São Paulo, Rio de Janeiro, Minas Gerais, dan Distrito Federal —, sebagian besar peluncuran apartemen dua dan tiga kamar di kota ini masih masuk dalam amplop yang memungkinkan penggunaan FGTS. Sudah pada proyek kelas atas di Praia Brava atau Brava de Fora, dengan tiket mulai dari R$ 1,8 juta, Dana Jaminan kehilangan fungsi dan persamaan bermigrasi ke SBPE bebas — wilayah inilah yang paling sering diminati investor asing yang membeli dengan modal sendiri.
2. Tolok ukur pekerja: siapa yang benar-benar bisa menarik dana
Regulasi saat ini mensyaratkan pemegang akun memiliki, jika dijumlahkan semua hubungan kerja formal, minimum 36 bulan kontribusi ke FGTS — periode yang tidak harus tidak terputus maupun dengan pemberi kerja yang sama. Ini adalah filter yang paling banyak menjegal pembeli muda di Itajaí, di mana rata-rata masa kontrak resmi di konstruksi sipil dan perdagangan adalah 22 bulan, menurut RAIS 2025.
Ditambah dengan aturan ini, ada penghalang kedua: pekerja tidak boleh menjadi pemilik properti residensial urban lain, baik yang sudah selesai maupun dalam konstruksi, di kota Itajaí atau kota mana pun di wilayah metropolitan. Konsep hukumnya adalah "kota tempat tinggal atau pelaksanaan kegiatan kerja utama". Yang tinggal di Itajaí dan punya tanah berumah di Navegantes, misalnya, biasanya tersangkut filter ini — dan baru tahu terlalu terlambat.
Filter ketiga adalah yang paling sering diabaikan: tidak boleh ada pembiayaan SFH aktif lain di seluruh Brasil atas nama pemegang akun. Pembiayaan properti residensial di kota mana pun melalui SBPE, MCMV, atau portofolio Caixa memveto penggunaan FGTS dalam pembelian baru — bahkan jika properti pertama berada di negara bagian lain.
Dokumentasi yang diminta Caixa pada 2026 telah mengurangi birokrasi dibanding siklus sebelumnya, tetapi tetap mencakup: ekstrak analitik FGTS lima tahun terakhir, bukti hubungan kerja saat ini, surat keterangan negatif kepemilikan dari notaris setempat, dan deklarasi tidak adanya pembiayaan SFH. Akses ke ekstrak analitik kini dilakukan 100% melalui aplikasi FGTS, menghapus kebutuhan datang ke kantor cabang — penghematan waktu signifikan bagi yang sedang dalam proses penutupan transaksi.
Ada juga detail prosedural yang sering diremehkan: saldo yang terkunci oleh ulang tahun saque-aniversário (modalitas penarikan tahunan opsional) tidak bisa dipakai untuk pembelian properti selama modalitas tersebut aktif. Yang sudah menyetujui saque-aniversário harus kembali ke modalitas saque-rescisão dan memenuhi masa tunggu regulasi sebelum bisa menggunakan saldo — ketidakselarasan yang sering merusak jadwal pembelian yang direncanakan untuk 2026.
3. Perhitungan baris per baris: simulasi nyata dengan properti R$ 600 ribu di Itajaí
Untuk mengeluarkan penggunaan FGTS dari rencana abstrak, perhatikan kasus berikut, dikalibrasi dengan kenyataan apartemen dua kamar di lingkungan seperti Cordeiros atau São Vicente, pada level pasar saat ini. Pembeli memiliki R$ 120 ribu dana pribadi untuk uang muka, R$ 80 ribu saldo FGTS, pendapatan keluarga kotor R$ 18 ribu per bulan, dan mencari pembiayaan Caixa melalui SBPE.
| Variabel | Tanpa FGTS | FGTS untuk uang muka | FGTS untuk amortisasi dua tahunan |
|---|---|---|---|
| Nilai properti | R$ 600.000 | R$ 600.000 | R$ 600.000 |
| Total uang muka | R$ 120.000 | R$ 120.000 + R$ 80.000 FGTS | R$ 120.000 |
| Nilai dibiayai | R$ 480.000 | R$ 400.000 | R$ 480.000 |
| Jangka waktu awal | 360 bulan | 360 bulan | 360 bulan |
| Bunga SFH 2026 | TR + 10,49% p.a. | TR + 10,49% p.a. | TR + 10,49% p.a. |
| Cicilan awal (SAC) | R$ 5.530 | R$ 4.610 | R$ 5.530 |
| Bunga total siklus | R$ 514 ribu | R$ 428 ribu | R$ 392 ribu* |
| Jangka waktu efektif | 360 bulan | 360 bulan | ~282 bulan |
*Mempertimbangkan setoran R$ 80 ribu FGTS di bulan ke-24 dan setoran baru setiap 24 bulan, dengan tambahan saldo rata-rata R$ 18 ribu per dua tahun yang terakumulasi dari kelanjutan hubungan kerja formal.
Angka-angka memperjelas satu poin yang sering dibalik pembeli: bagi yang masih punya pendapatan dalam kurva pertumbuhan dan mencari kenyamanan arus kas bulanan, melempar FGTS ke uang muka adalah perhitungan yang benar. Pengurangan R$ 920 sejak cicilan pertama membebaskan kas untuk dana darurat, perabotan, atau untuk mempercepat pembentukan cadangan yang terindeks inflasi. Bagi yang sudah punya kas stabil dan ingin meminimalkan biaya total kredit, strategi amortisasi dua tahunan menyajikan R$ 122 ribu lebih sedikit bunga di siklus penuh dan mempercepat pelunasan lebih dari enam tahun.
Kesalahan termahal adalah jalan tengah: memakai sebagian saldo untuk uang muka dan mencoba memecah sisanya tahun demi tahun dalam amortisasi di luar jendela dua tahunan. Karena aturan 24 bulan antar amortisasi bersifat kaku, pekerja akhirnya membiarkan saldo menganggur di Dana, menghasilkan TR (Taxa Referencial, indeks acuan moneter Brasil) ditambah 3% p.a. — pada 2026, sekitar 4,2% p.a., kurang dari setengah biaya kredit properti. Saldo menganggur di FGTS, dalam praktik, adalah uang yang kehilangan daya beli melawan INCC.
"FGTS menghasilkan kurang dari yang ditagih oleh lini kredit properti mana pun di Brasil. Saldo di Dana hanya masuk akal jika digunakan — pada uang muka, amortisasi, cicilan, atau pelunasan. Semua yang tersisa adalah transfer pendapatan diam-diam dari pekerja ke sistem." — Penilaian teknis yang direproduksi dalam berbagai laporan sektoral tentang efisiensi alokatif Dana Jaminan.
Lapisan tambahan yang sedikit pembeli masukkan ke dalam perhitungan adalah efek TR. Pada 2025, setelah hampir delapan tahun mendekati nol, Taxa Referencial kembali berosilasi antara 0,15% dan 0,25% per bulan, tergantung komposisi bulanan yang dirilis Bank Sentral. Karena ia mengomposisi bunga SFH, dua kontrak dengan suku bunga nominal sama bisa memiliki biaya total efektif yang sangat berbeda. Dalam simulasi 360 bulan, TR rata-rata 0,1 poin persentase di atas proyeksi bisa menambah R$ 28 ribu bunga ke kontrak — jumlah yang melebihi saldo FGTS banyak pembeli.
4. Peta Itajaí: tiket per lingkungan dan amplop yang masuk FGTS
Itajaí adalah kota yang tersegmentasi dalam pita harga yang jelas berbeda, dan kelayakan FGTS bervariasi drastis antar lingkungan. Data berikut adalah rata-rata berbobot tiket peluncuran dan penjualan kembali pada empat bulan pertama 2026, berdasarkan panel pasar regional. Bagi investor asing, peta ini menunjukkan di mana likuiditas pasar lokal paling dalam — yaitu di mana pintu keluar di masa depan paling lancar.
Cordeiros. Lingkungan residensial yang berkembang pesat, dengan tiket rata-rata antara R$ 5.800 dan R$ 7.500 per meter persegi. Apartemen dua kamar baru dijual antara R$ 420 ribu dan R$ 580 ribu. Ini wilayah alami MCMV tingkat 4 dan SBPE dengan penggunaan FGTS penuh — plafon R$ 1,5 juta terasa longgar, dan saldo rata-rata pekerja Santa Catarina mencakup antara 12% dan 18% uang muka. Bagi pembeli pertama kali, ini adalah kawasan dengan rasio terbaik antara tiket masuk dan potensi apresiasi.
São Vicente. Lingkungan terkonsolidasi, dekat pusat kota dan jalan tol BR-101, dengan tiket antara R$ 7.200 dan R$ 9.800 per meter persegi. Dua kamar dijual antara R$ 480 ribu dan R$ 720 ribu. FGTS masih layak di seluruh rentang, tetapi uang muka yang dibutuhkan meningkat dan pekerja membutuhkan saldo yang lebih robust untuk leverage yang efisien. Perbedaan dengan Cordeiros: likuiditas jual kembali lebih tinggi dan kedekatan dengan pusat komersial.
Fazenda. Inti komersial dan administratif, dengan tiket antara R$ 9.500 dan R$ 13.000 per meter persegi. Peluncuran biasanya datang sebagai dua dan tiga kamar antara R$ 680 ribu dan R$ 1,2 juta. FGTS tetap dalam amplop SFH, tetapi pekerja perlu menilai apakah cicilan sesuai dengan aturan 30% pendapatan kotor — pembatasan struktural Caixa untuk merilis kredit. Bagi banyak keluarga, justru di pita inilah pendapatan yang dibutuhkan berhenti cocok dengan pendapatan riil.
Cabeçudas dan pantai pusat. Tiket antara R$ 12.000 dan R$ 18.000 per meter persegi. Proyek baru dimulai dari R$ 950 ribu dan melampaui, sebagian besar, plafon SFH. Di sini FGTS kehilangan traksi: properti di atas R$ 1,5 juta membutuhkan SBPE bebas atau Carteira Hipotecária, dengan suku bunga lebih tinggi dan tanpa hak atas saldo Dana. Inilah wilayah di mana strategi alternatif — seperti consórcio (skema arisan properti khas Brasil) dengan tawaran via FGTS, tukar guling, atau pembiayaan dibagi dalam dua sertifikat — mulai lebih masuk akal secara ekonomi dibanding SFH murni. Untuk pembeli internasional yang membayar tunai dengan dolar atau rupiah yang dikonversi ke real, justru pita inilah yang paling sering menjadi sasaran karena tidak terikat plafon SFH.
Pembagian antara MCMV dan SBPE juga mengubah permainan. Pada 2026, MCMV bekerja dengan lima tingkat pendapatan, dengan tingkat 4 (pendapatan keluarga hingga R$ 12 ribu) menyerap sebagian besar pembeli pertama kali di Cordeiros dan São Vicente. Bunga MCMV tingkat 4 berada di 8,16% p.a. + TR — lebih murah dari SBPE Caixa, saat ini 10,49% p.a. + TR untuk nasabah dengan hubungan bank. FGTS bisa dipakai di keduanya, tetapi aturan komitmen pendapatan lebih longgar di MCMV, yang melepas plafon pembiayaan lebih tinggi untuk gaji yang sama.
Untuk properti dalam pengembangan (off-plan), titik sensitif adalah INCC. Selama properti belum menerima habite-se (sertifikat layak huni), cicilan yang dibayar kepada pengembang dikoreksi oleh INCC — yang mencatat 6,8% akumulasi dalam 12 bulan hingga April 2026, menurut FGV, di depan IPCA dan CUB-SC. FGTS tidak bisa dipakai selama fase pra-serah-terima ini, kecuali dalam kondisi sangat spesifik MCMV. Saldo baru masuk operasi pada momen kontrak pembiayaan dengan Caixa, yang terjadi saat penyerahan kunci. Pembeli yang tidak tahu sering merencanakan menggunakan FGTS untuk membayar cicilan selama konstruksi — dan terlambat menyadari saldo tetap utuh, sementara utang ke pengembang tumbuh dalam INCC.
Di pasar bekas, filter paling menentukan adalah penilaian Caixa. Bank bekerja dengan penilai internal dan tidak jarang menilai properti 8% sampai 15% di bawah harga yang ditawarkan penjual. Karena FGTS hanya menutupi hingga nilai penilaian, dan bukan nilai kontrak, pembeli membutuhkan modal sendiri untuk selisihnya — lubang R$ 30 ribu sampai R$ 50 ribu pada properti R$ 500 ribu yang sering mengunci operasi di tikungan terakhir. Menegosiasikan klausul kontrak yang mengikat penutupan transaksi pada penilaian Caixa, dengan pengembalian uang muka jika ada perbedaan, telah menjadi praktik umum di antara agen properti berpengalaman di pasar ini.
5. Lima kesalahan yang menjegal penggunaan FGTS di Itajaí
Pergerakan tidak wajar di bulan-bulan sebelum analisis. Caixa membandingkan saldo FGTS dengan riwayat penarikan dan kontribusi. Penarikan akhir-akhir ini karena pemutusan hubungan kerja tanpa alasan yang dideklarasikan, atau kontribusi jauh di atas gaji terdaftar, memicu peringatan compliance dan bisa menangguhkan analisis selama 30 hingga 60 hari. Di kota dengan tingkat rotasi 22% di konstruksi sipil dan sektor pelabuhan, ini lebih sering terjadi daripada yang terlihat — dan cukup untuk membuat pembeli kehilangan properti ke pesaing lain.
Membeli properti di luar plafon SFH tanpa menyadari. Pembeli melihat nilai yang diumumkan dan lupa menjumlahkan ITBI (pajak transfer properti, semacam BPHTB di Indonesia), biaya registrasi, biaya penilaian, dan — pada properti bekas — kemungkinan renovasi wajib untuk persetujuan Caixa. Properti yang diumumkan seharga R$ 1,48 juta sering melampaui plafon SFH ketika semua biaya masuk, dan pekerja kehilangan akses ke FGTS di tengah proses. Tolok ukur harus dilihat dengan margin: properti hingga R$ 1,38 juta adalah zona nyaman; di atas itu, membutuhkan due diligence khusus.
Mengabaikan kurva INCC pada properti off-plan. Membeli off-plan di Itajaí biasanya masuk akal karena jangka waktu pembayaran uang muka yang panjang, tetapi INCC dalam 18 bulan terakhir naik lebih dari Selic (suku bunga acuan Bank Sentral Brasil). Tanpa menyiapkan kas untuk penyesuaian ini, pembeli tiba di penyerahan kunci dengan saldo utang lebih besar dari yang diperkirakan — dan FGTS, yang akan masuk sebagai uang muka penuh, berubah menjadi hanya tutup parsial atas gap akumulasi.
Membandingkan penawaran hanya dari suku bunga nominal. Karena TR kembali memiliki bobot pada 2025, dua kontrak dengan suku bunga yang diumumkan sama bisa memiliki biaya efektif yang sangat berbeda. Membandingkan hanya suku bunga nominal tanpa melihat aturan komposisi TR adalah kesalahan struktural yang mahal dalam jangka panjang. Spreadsheet yang benar membandingkan CET (Biaya Efektif Total) dengan skenario TR yang disimulasikan pada tiga level: dasar, kenaikan moderat, dan kenaikan agresif.
Memperlakukan FGTS sebagai kas darurat. Yang mengakumulasi saldo di Dana "untuk dipakai di saat yang tepat" kehilangan daya beli melawan INCC tahun demi tahun. Analisis returnnya langsung: jika pekerja memiliki pendapatan stabil, kapasitas pembiayaan, dan memenuhi filter hukum, tanggal terbaik untuk menggunakan FGTS adalah hari ini. Menunda berarti mentransfer pendapatan ke sistem — Dana membayar TR ditambah 3% p.a., kredit properti membebankan TR ditambah 10%, dan properti terapresiasi, di Itajaí, dengan irama INCC ditambah premi lokasi.
6. Kapan FGTS sebenarnya tidak sepadan
Meski merupakan, dalam kebanyakan kasus, alat paling efisien untuk properti pertama, ada skenario spesifik di mana penggunaan FGTS suboptimal — dan pembeli rasional perlu mengenalinya sebelum menyerahkan permohonan ke Caixa.
Yang pertama adalah ketika saldo yang tersedia kecil dibanding nilai properti — di bawah 5% dari total. Dalam kasus ini, pekerja menghabiskan modal politik dengan analisis Caixa, menambah dokumentasi, menunda proses, dan dampak pada arus operasi dapat diabaikan. Lebih masuk akal mempertahankan saldo utuh dan menggunakannya, beberapa tahun kemudian, sebagai amortisasi luar biasa ketika jumlah akumulasi sudah tumbuh cukup untuk membuat perbedaan material dalam kurva utang.
Yang kedua adalah skenario pekerja yang akan pindah kota atau negara karena alasan profesional. Karena salah satu hipotesis penarikan penuh FGTS adalah transfer kerja ke luar negeri, menarik dan menginvestasikan dana dalam aset dengan return di atas TR ditambah 3% bisa lebih efisien daripada menguncinya di properti yang likuiditasnya akan menantang di tujuan. Jendelanya sempit, tetapi ada.
Yang ketiga adalah pembeli yang melihat properti sebagai investasi, bukan tempat tinggal. FGTS hanya bisa dipakai untuk properti residensial di kota tempat tinggal atau pelaksanaan kerja utama — tidak berlaku untuk membeli apartemen sewa di kota lain. Bagi investor murni — termasuk pembeli asing dari Indonesia — saldo tetap tidak tersedia untuk tujuan ini, dan alternatifnya adalah pembiayaan SBPE penuh dengan modal sendiri sebagai uang muka, atau pembelian tunai dalam mata uang asing yang dikonversi ke real.
Terakhir, perlu dicatat aturan yang paling banyak dikonsultasikan secara lokal: memiliki properti di kota lain — Florianópolis, Curitiba, Porto Alegre — tidak menghalangi penggunaan FGTS untuk pembelian di Itajaí, asalkan pekerja membuktikan tempat tinggal atau pelaksanaan kerja utama di Itajaí itu sendiri. Sementara kepemilikan properti residensial apa pun di Navegantes, Balneário Camboriú, atau di Itajaí sendiri memveto operasi. Ini filter paling sensitif bagi yang bermigrasi ke wilayah karena hub logistik pelabuhan dan masih mempertahankan aset properti di negara bagian asal.
Catatan untuk investor internasional
Pembeli asing — termasuk dari Indonesia — tentu tidak dapat menggunakan FGTS, karena dana ini eksklusif untuk pekerja formal Brasil. Namun, memahami arsitektur FGTS adalah kunci untuk membaca pasar Itajaí: skema inilah yang menopang permintaan harga di pita R$ 400 ribu sampai R$ 1,2 juta, di lingkungan seperti Cordeiros, São Vicente, dan Fazenda. Untuk investor asing, ini berarti tiga implikasi praktis. Pertama, likuiditas jual kembali di pita FGTS-eligible biasanya lebih tinggi karena basis pembeli domestik yang lebih luas. Kedua, di pita atas (Cabeçudas, Praia Brava, Brava de Fora), kompetisi terhadap pembeli lokal jauh lebih rendah — di sinilah pembeli internasional dengan modal sendiri biasanya beroperasi. Ketiga, fluktuasi BRL terhadap dolar dan rupiah menciptakan jendela masuk berkala yang dapat dimanfaatkan investor sabar dengan horizon waktu lima sampai sepuluh tahun.
Kesimpulan
FGTS, pada 2026, tetap menjadi instrumen yang paling kurang dimanfaatkan sekaligus paling efisien untuk membuka rumah pertama di Itajaí. Ini bukan lotere: ini tolok ukur aturan yang stabil, dengan modalitas yang terdefinisi dengan baik, dan biaya finansial yang sangat rendah sehingga perbandingan apa pun dengan produk pasar mengekspos keunggulannya. Yang memisahkan pembeli yang berhasil dari yang frustasi bukanlah keberuntungan — itu perencanaan terdokumentasi enam bulan sebelum tanda tangan, pengetahuan tolok ukur SFH, dan perhitungan jujur antara uang muka dan amortisasi yang disesuaikan dengan arus kas sendiri.
Di pasar yang melihat INCC naik dua kali lipat IPCA dan penawaran peluncuran baru memperebutkan meter persegi dengan pertumbuhan pelabuhan, menunggu mahal harganya. Untuk mengikuti analisis mingguan pasar Itajaí — lingkungan dalam kurva apresiasi, siklus pembiayaan yang membuka jendela nyata, dan proyek-proyek baru seperti dari SIDE Empreendimentos, masih dalam amplop SFH —, ada baiknya berlangganan kurasi portal dan menyusun dossier pembelian sendiri sebelum kurva harga berikutnya menutup pintu.