FGTS pour un premier bien à Itajaí : guide 2026
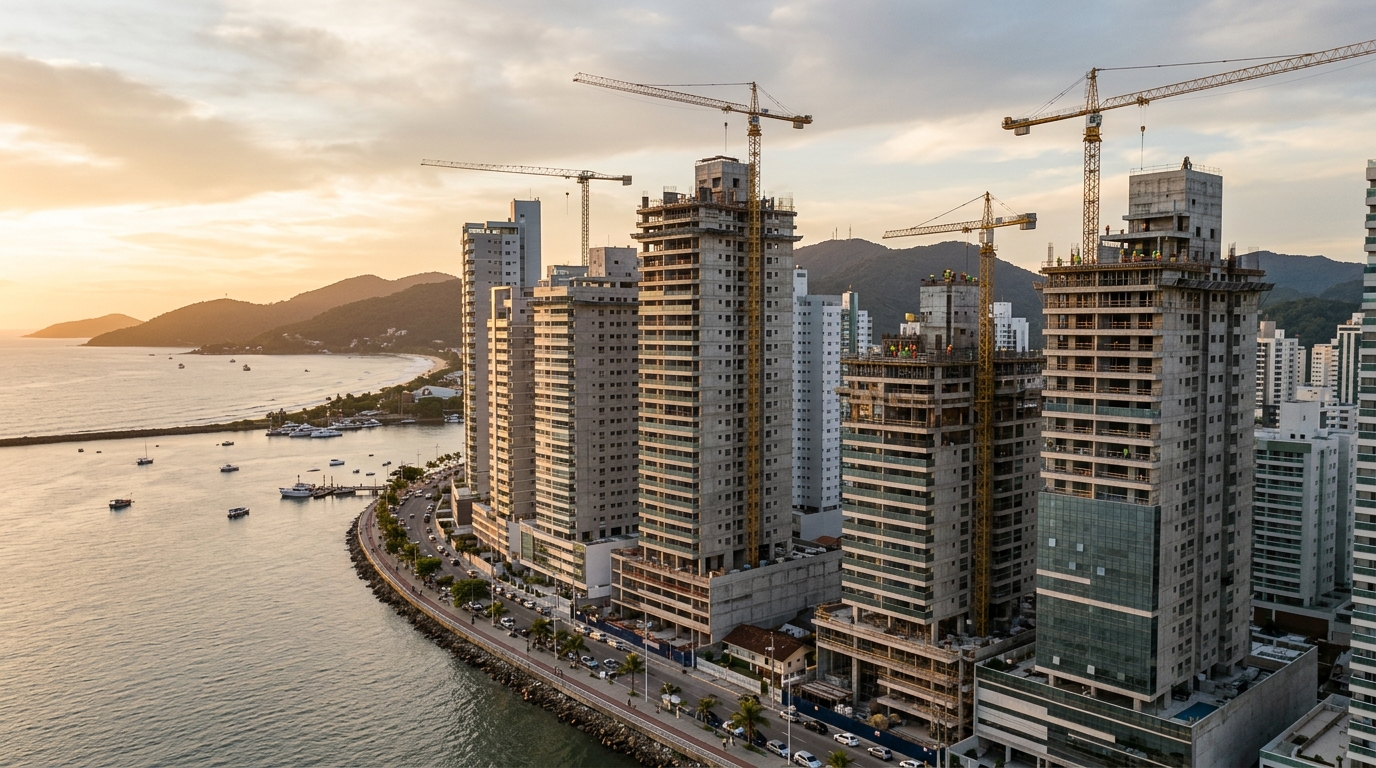
Le mètre carré de l'offre neuve à Itajaí a clôturé le premier trimestre 2026 à 12 480 R$, selon le panel ABRAINC-CBIC, avec une hausse cumulée de 17,3 % sur douze mois. L'inflation immobilière locale tourne à plus du double de l'IPCA (indice des prix à la consommation brésilien) — et cette dynamique change radicalement l'équation pour le salarié formel qui voit dans le FGTS l'unique passerelle réelle entre le loyer et les clés de son premier logement sur la côte de Santa Catarina.
Le Fonds de Garantie pour Ancienneté (Fundo de Garantia do Tempo de Serviço — FGTS) reste, en 2026, l'instrument le moins cher et en même temps le plus sous-exploité par le primo-accédant brésilien. Il s'agit d'un compte de réserve obligatoire alimenté par l'employeur à hauteur de 8 % du salaire mensuel, conçu à l'origine comme protection en cas de licenciement, mais ouvert à plusieurs usages immobiliers. Le solde moyen d'un travailleur de Santa Catarina ayant plus de trois ans d'ancienneté atteint 31 700 R$, selon le Conseil de Tutelle du FGTS. À Itajaí, où l'apport personnel exigé descend rarement sous les 20 % du prix du bien, cette somme peut faire la différence entre acheter aujourd'hui ou attendre trois nouveaux cycles de réajustement de l'INCC (indice national du coût de la construction).
Ce guide décortique, à l'aune du règlement en vigueur et des chiffres réels du marché, ce que tout candidat à l'acquisition doit savoir avant de signer son contrat avec la Caixa Econômica Federal — la banque publique qui concentre l'essentiel du crédit immobilier — sur l'une des places les plus dynamiques du littoral brésilien.
1. Le FGTS en 2026 : les quatre usages qui comptent
Le Conseil de Tutelle du FGTS a maintenu, pour 2026, les quatre cas centraux d'utilisation du solde pour l'acquisition de la résidence principale — tous restreints au Système Financier de l'Habitation (Sistema Financeiro da Habitação, SFH), le cadre réglementaire encadrant le crédit immobilier subventionné. Cela signifie : bien résidentiel urbain et, à Santa Catarina, valeur d'expertise plafonnée à 1,5 million R$. Au-delà de ce seuil, l'acquéreur bascule vers le SBPE libre ou le Portefeuille Hypothécaire, sans droit au solde du Fonds et, en général, avec un taux d'intérêt supérieur de 2 à 3 points.
La première modalité — la plus utilisée par les primo-accédants — est la composition de l'apport. Le travailleur ajoute son solde FGTS à ses ressources propres pour boucler la mise initiale et réduire le montant financé. La deuxième est l'amortissement extraordinaire, autorisé tous les deux ans, où le solde vient en déduction du capital restant dû, raccourcissant la durée ou allégeant la mensualité. La troisième est le paiement partiel de la mensualité, à hauteur de 80 % du montant, pendant douze mois consécutifs renouvelables. La quatrième, et la plus radicale, est le remboursement intégral du solde restant, généralement activé dans les dernières années du financement.
S'y ajoute la modalité FGTS Futuro, élargie par le Ministère des Villes en 2025 pour les contrats Minha Casa, Minha Vida (MCMV — le grand programme fédéral de logement social), où le dépôt mensuel de 8 % du salaire peut être directement orienté vers le paiement des mensualités. Une ingénierie utile pour les familles des tranches 1 et 2 du programme, mais qui ne remplace pas le solde accumulé comme levier d'apport.
Le point critique pour Itajaí est structurel : le plafond SFH à Santa Catarina ayant été relevé à 1,5 million R$ en 2024 — aligné sur São Paulo, Rio de Janeiro, Minas Gerais et le District Fédéral —, une part substantielle des lancements de deux et trois chambres en ville reste dans l'enveloppe qui autorise l'usage du FGTS. En revanche, sur les programmes haut de gamme de Praia Brava ou de la Brava externe, dont les tickets démarrent à 1,8 million R$, le Fonds perd toute fonctionnalité et l'équation migre vers le SBPE libre — où les banques arbitrent leurs taux librement.
2. La grille du salarié : qui peut réellement débloquer le solde
Le règlement actuel exige que le titulaire totalise, sur l'ensemble de ses contrats salariés (régime CLT, équivalent brésilien du contrat à durée indéterminée), au minimum 36 mois de cotisation au FGTS — période qui n'a pas besoin d'être ininterrompue, ni effectuée chez le même employeur. C'est le filtre qui élimine le plus grand nombre de jeunes acquéreurs à Itajaí, où la durée moyenne de contrat formel dans la construction et le commerce est de 22 mois, selon le RAIS 2025 (le registre annuel d'informations sociales).
S'y ajoute un deuxième verrou : le travailleur ne peut être propriétaire d'aucun autre bien résidentiel urbain, achevé ou en construction, dans la municipalité d'Itajaí ou dans toute autre ville de la région métropolitaine. La notion juridique retenue est celle de « municipalité de résidence ou d'exercice de l'activité professionnelle principale ». Quelqu'un qui vit à Itajaí et possède un terrain bâti à Navegantes, par exemple, tombe sous le coup de ce filtre — et le découvre souvent trop tard.
Le troisième filtre est le plus ignoré : aucun autre financement actif au sein du SFH ne doit exister au nom du titulaire, sur l'ensemble du territoire brésilien. Un prêt immobilier en cours dans n'importe quelle ville, qu'il passe par le SBPE, le MCMV ou le portefeuille Caixa, bloque l'usage du FGTS pour la nouvelle acquisition — même si le premier bien se trouve dans un autre État.
La documentation exigée par la Caixa en 2026 a allégé la bureaucratie par rapport au cycle précédent, mais elle comprend : relevé analytique du FGTS sur les cinq dernières années, justificatif du lien de travail actuel, certificat négatif de propriété délivré par les notaires de la place, et déclaration sur l'honneur d'absence de financement SFH en cours. L'accès au relevé analytique se fait désormais à 100 % via l'application FGTS, éliminant le passage en agence — un gain de temps non négligeable lorsque la négociation est sur le point d'aboutir.
Reste un détail procédural fréquemment sous-estimé : le solde immobilisé par l'adhésion au saque-aniversário (option permettant un retrait annuel d'une portion du solde, en contrepartie de la perte du retrait intégral en cas de licenciement) ne peut être utilisé pour acheter un bien tant que cette modalité reste active. Il faut revenir au régime saque-rescisão et purger le délai de carence réglementaire avant de mobiliser les fonds — un décalage qui brise régulièrement les calendriers d'achat planifiés pour 2026.
3. Le calcul ligne à ligne : simulation réelle sur un bien de 600 000 R$ à Itajaí
Pour sortir l'usage du FGTS du plan théorique, prenons le cas suivant, calibré sur la réalité d'un deux-pièces dans des quartiers comme Cordeiros ou São Vicente, au prix de marché actuel. L'acquéreur dispose de 120 000 R$ d'apport personnel, de 80 000 R$ de solde FGTS, d'un revenu familial brut de 18 000 R$ mensuels, et cherche un financement Caixa via le SBPE.
| Variable | Sans FGTS | FGTS dans l'apport | FGTS en amortissement biennal |
|---|---|---|---|
| Prix du bien | 600 000 R$ | 600 000 R$ | 600 000 R$ |
| Apport total | 120 000 R$ | 120 000 R$ + 80 000 R$ FGTS | 120 000 R$ |
| Montant financé | 480 000 R$ | 400 000 R$ | 480 000 R$ |
| Durée initiale | 360 mois | 360 mois | 360 mois |
| Taux SFH 2026 | TR + 10,49 % par an | TR + 10,49 % par an | TR + 10,49 % par an |
| Mensualité initiale (SAC) | 5 530 R$ | 4 610 R$ | 5 530 R$ |
| Intérêts payés sur le cycle | 514 000 R$ | 428 000 R$ | 392 000 R$* |
| Durée effective finale | 360 mois | 360 mois | ~282 mois |
*En considérant un apport de 80 000 R$ du FGTS au 24e mois et de nouveaux apports tous les 24 mois, avec un solde additionnel moyen de 18 000 R$ par cycle biennal, accumulé par la continuité du contrat formel.
Les chiffres rendent clair un point que les acquéreurs inversent souvent : pour qui a encore un revenu en courbe ascendante et privilégie le confort de la trésorerie mensuelle, injecter le FGTS dans l'apport est le calcul gagnant. La réduction de 920 R$ dès la première mensualité libère du cash pour la réserve d'urgence, l'ameublement ou la constitution accélérée d'une épargne indexée sur l'inflation. Pour qui dispose déjà d'une trésorerie stabilisée et cherche à minimiser le coût total du crédit, la stratégie d'amortissement biennal délivre 122 000 R$ d'intérêts en moins sur l'ensemble du cycle et anticipe la fin du prêt de plus de six ans.
L'erreur la plus coûteuse est l'intermédiaire : utiliser une partie du solde dans l'apport et tenter de pulvériser le reste, année après année, en amortissements hors fenêtre biennale. La règle des 24 mois entre deux amortissements étant rigide, le travailleur laisse du solde dormant au Fonds, rémunéré à TR plus 3 % par an — soit, en 2026, environ 4,2 % annuels, moins de la moitié du coût du crédit immobilier. Solde dormant au FGTS = argent perdant du pouvoir d'achat face à l'INCC.
« Le FGTS rapporte moins que ce que coûte n'importe quelle ligne de crédit immobilier au Brésil. Garder du solde au Fonds n'a de sens que s'il est utilisé — à l'apport, à l'amortissement, à la mensualité ou au remboursement final. Tout ce qui reste dormant constitue un transfert silencieux de revenu du salarié vers le système. » — Évaluation technique reprise dans plusieurs rapports sectoriels sur l'efficience allocative du Fonds de Garantie.
Une couche supplémentaire que peu d'acquéreurs intègrent au calcul est l'effet de la TR (Taxa Referencial), un indice de référence calculé par la Banque centrale du Brésil. En 2025, après près de huit ans proche de zéro, la TR a recommencé à osciller entre 0,15 % et 0,25 % par mois, selon la composition mensuelle publiée. Comme elle entre dans la formule du taux SFH, deux contrats affichés au même taux nominal peuvent présenter un coût total effectif très différent. Sur une simulation à 360 mois, une TR moyenne supérieure de 0,1 point de pourcentage à la projection peut ajouter 28 000 R$ d'intérêts au contrat — un montant supérieur au solde FGTS de bien des acquéreurs.
4. La carte d'Itajaí : ticket par quartier et enveloppe compatible FGTS
Itajaí est une ville segmentée par tranches de prix très distinctes, et la viabilité du FGTS varie radicalement d'un quartier à l'autre. Les données qui suivent sont une moyenne pondérée des prix de lancement et de revente sur le premier quadrimestre 2026, à partir des panels du marché régional.
Cordeiros. Quartier résidentiel en forte expansion, ticket moyen entre 5 800 et 7 500 R$ le mètre carré. Les deux-pièces neufs se négocient entre 420 000 et 580 000 R$. C'est le territoire naturel du MCMV tranche 4 et du SBPE avec usage plein du FGTS — le plafond de 1,5 million R$ est largement respecté, et le solde moyen du travailleur catarinense couvre entre 12 % et 18 % de l'apport. Pour le primo-accédant, c'est la zone offrant le meilleur rapport entre ticket d'entrée et potentiel de valorisation.
São Vicente. Quartier établi, à proximité du centre et de la BR-101, ticket entre 7 200 et 9 800 R$ le mètre carré. Les deux-pièces partent entre 480 000 et 720 000 R$. Le FGTS reste viable sur toute la fourchette, mais l'apport exigé grimpe, et le travailleur a besoin d'un solde plus consistant pour activer un effet de levier efficace. Différence-clé avec Cordeiros : liquidité de revente plus élevée et proximité immédiate des pôles commerciaux.
Fazenda. Cœur commercial et administratif, ticket entre 9 500 et 13 000 R$ le mètre carré. Les lancements se présentent en deux et trois chambres entre 680 000 et 1,2 million R$. Le FGTS demeure dans l'enveloppe SFH, mais le travailleur doit vérifier que la mensualité respecte la règle des 30 % du revenu brut — contrainte structurelle imposée par la Caixa pour libérer le crédit. Pour beaucoup de ménages, c'est précisément à cette fourchette que le revenu exigé décroche du revenu réel.
Cabeçudas et front de mer central. Ticket entre 12 000 et 18 000 R$ le mètre carré. Les programmes neufs partent de 950 000 R$ et dépassent, pour la plupart, le plafond SFH. Ici, le FGTS perd toute traction : un bien au-dessus de 1,5 million R$ requiert SBPE libre ou Portefeuille Hypothécaire, avec des taux plus élevés et sans droit au solde du Fonds. C'est la zone où les stratégies alternatives — consórcio (équivalent local du tontine immobilière) avec enchère via FGTS, échange de biens ou financement réparti sur deux titres de propriété — deviennent économiquement plus pertinentes que le SFH pur.
La séparation entre MCMV et SBPE redessine également l'équation. En 2026, le MCMV s'articule autour de cinq tranches de revenu, la tranche 4 (revenu familial jusqu'à 12 000 R$) absorbant la majorité des primo-accédants à Cordeiros et São Vicente. Le taux du MCMV tranche 4 est à 8,16 % par an + TR — plus économique que le SBPE Caixa, aujourd'hui à 10,49 % par an + TR pour les clients ayant une relation bancaire établie. Le FGTS est mobilisable dans les deux cas, mais la règle d'endettement est plus souple au MCMV, ce qui ouvre un plafond de financement plus élevé pour un même salaire déclaré.
Pour les biens sur plan, le point sensible reste l'INCC. Tant que le bien n'a pas reçu son habite-se (l'attestation de conformité équivalent au certificat d'urbanisme final), les mensualités versées au promoteur sont indexées sur l'INCC — qui a tourné à 6,8 % cumulés sur 12 mois jusqu'en avril 2026, selon la FGV (Fondation Getúlio Vargas), devant l'IPCA et le CUB-SC (indice local du coût de la construction). Le FGTS ne peut pas être utilisé durant cette phase pré-livraison, sauf conditions très spécifiques au MCMV. Le solde n'intervient qu'au moment de la signature du financement avec la Caixa, qui coïncide avec la remise des clés. L'acquéreur mal informé prévoit régulièrement d'utiliser le FGTS pour régler les mensualités pendant le chantier — et découvre tard que le solde reste intouché, tandis que la dette envers le promoteur enfle au rythme de l'INCC.
Sur le marché de l'ancien, le filtre le plus décisif est l'évaluation Caixa. La banque travaille avec ses propres experts et n'évalue pas rarement le bien 8 à 15 % en dessous du prix annoncé par le vendeur. Comme le FGTS ne couvre que le montant expertisé — et non le prix contractuel —, l'acquéreur doit mobiliser du capital propre pour combler l'écart : un trou de 30 000 à 50 000 R$ sur des biens à 500 000 R$, qui fait régulièrement échouer la transaction sur la ligne d'arrivée. Négocier une clause contractuelle subordonnant la signature à l'expertise Caixa, avec restitution du dépôt en cas de divergence, est devenu pratique courante chez les agents expérimentés de la place.
5. Cinq erreurs qui bloquent l'usage du FGTS à Itajaí
Mouvements atypiques sur les mois précédant l'analyse. La Caixa croise le solde FGTS avec l'historique des retraits et cotisations. Des retraits récents pour rupture de contrat sans motif déclaré, ou des cotisations très supérieures au salaire enregistré, déclenchent l'alerte conformité et peuvent suspendre l'analyse pendant 30 à 60 jours. Dans une ville présentant 22 % de rotation dans la construction et le secteur portuaire, ce cas est plus fréquent qu'on ne le pense — et suffit à faire perdre le bien à un acquéreur concurrent.
Acheter un bien hors plafond SFH sans le détecter. L'acquéreur regarde le prix affiché et oublie d'ajouter ITBI (taxe locale de mutation, équivalente aux droits de mutation), frais de notaire, taxe d'expertise et — dans l'ancien — d'éventuels travaux obligatoires pour validation Caixa. Des biens affichés à 1,48 million R$ dépassent fréquemment le plafond SFH une fois tous les coûts intégrés, et le travailleur perd l'accès au FGTS en pleine procédure. La règle se lit avec marge : bien jusqu'à 1,38 million R$ = zone confortable ; au-delà, diligence spécifique requise.
Ignorer la courbe INCC sur un bien sur plan. Acheter sur plan à Itajaí a souvent du sens en raison des longs délais de paiement de l'apport, mais l'INCC sur les 18 derniers mois a grimpé plus vite que la Selic (le taux directeur de la Banque centrale brésilienne). Sans réserve de trésorerie pour ce réajustement, l'acquéreur arrive à la livraison avec un solde restant dû supérieur à la projection initiale — et le FGTS, qui devait servir d'apport plein, n'épongera plus que partiellement l'écart accumulé.
Comparer les offres au seul taux nominal. La TR ayant retrouvé du poids en 2025, deux contrats au même taux affiché peuvent présenter un coût effectif sensiblement différent. Comparer le seul taux nominal sans examiner la règle de composition de la TR est une erreur structurelle qui coûte cher sur la durée. La méthode correcte compare le CET (Custo Efetivo Total — l'équivalent du TAEG français) sur trois scénarios de TR : base, hausse modérée, hausse agressive.
Traiter le FGTS comme une caisse d'urgence. Qui accumule du solde « pour le bon moment » perd du pouvoir d'achat face à l'INCC année après année. L'analyse de rentabilité est limpide : si le salarié a un revenu stable, une capacité de financement validée et passe les filtres légaux, la meilleure date pour mobiliser le FGTS est aujourd'hui. Reporter, c'est transférer du revenu au système — le Fonds rémunère à TR + 3 % par an, le crédit immobilier facture TR + 10 %, et l'immobilier à Itajaí se valorise au rythme de l'INCC majoré du prix de localisation.
6. Quand le FGTS ne vaut réellement pas la peine
Bien qu'il constitue, dans la majorité des cas, l'outil le plus efficient pour un premier achat, certains scénarios précis rendent l'usage du FGTS sous-optimal — et l'acquéreur rationnel doit les identifier avant de déposer son dossier à la Caixa.
Le premier : le solde disponible est faible par rapport à la valeur du bien — moins de 5 % du total. Dans ces cas, le travailleur dépense du capital procédural en analyse Caixa, alourdit le dossier, retarde le processus, et l'impact sur le flux de l'opération reste négligeable. Mieux vaut conserver le solde intact et l'employer, des années plus tard, en amortissement extraordinaire lorsque le montant accumulé sera devenu matériellement significatif sur la courbe de la dette.
Le deuxième : le travailleur sur le point de changer de ville ou de pays pour raison professionnelle. L'une des hypothèses de retrait intégral du FGTS étant le transfert professionnel à l'étranger, encaisser et investir les fonds dans des actifs à rendement supérieur à TR + 3 % peut s'avérer plus efficace que de les bloquer dans un bien dont la liquidité sera incertaine à destination. La fenêtre est étroite, mais elle existe.
Le troisième : l'acquéreur qui considère le bien comme un investissement, non comme un logement. Le FGTS n'est mobilisable que pour un bien résidentiel dans la municipalité de résidence ou d'exercice professionnel principal — il ne sert pas à acheter un appartement locatif dans une autre ville. Pour l'investisseur pur, le solde reste indisponible à cette finalité, et l'alternative est le financement intégral via SBPE avec capital propre à l'apport. Pour l'investisseur international — qui ne cotise pas au FGTS — l'enjeu est différent : comprendre que le FGTS soutient artificiellement la solvabilité de la demande locale et donc, indirectement, les prix des segments sous plafond SFH.
Enfin, retenons la règle la plus consultée localement : posséder un bien dans une autre ville — Florianópolis, Curitiba, Porto Alegre — n'empêche pas l'usage du FGTS pour un achat à Itajaí, dès lors que le travailleur prouve sa résidence ou son exercice professionnel principal à Itajaí. En revanche, la possession de tout bien résidentiel à Navegantes, Balneário Camboriú ou à Itajaí elle-même bloque l'opération. C'est le filtre le plus sensible pour ceux qui ont migré vers la région attirés par le pôle logistique du port et conservent des actifs immobiliers dans leur État d'origine.
Conclusion
Le FGTS, en 2026, demeure l'instrument à la fois le plus sous-exploité et le plus efficient pour débloquer la première résidence à Itajaí. Ce n'est pas une loterie : c'est une grille de règles stables, aux modalités bien définies, dont le coût financier est si bas que toute comparaison avec les produits de marché révèle sa supériorité. Ce qui sépare l'acquéreur abouti de l'acquéreur frustré n'est pas la chance — c'est un plan documenté six mois avant la signature, la maîtrise de la grille SFH et un arbitrage honnête entre apport et amortissement, calibré sur sa propre trésorerie.
Sur une place où l'INCC double l'IPCA et où l'offre de programmes neufs se dispute le mètre carré avec la croissance du port, attendre coûte cher. Pour suivre l'analyse hebdomadaire du marché d'Itajaí — quartiers en courbe de valorisation, cycles de financement ouvrant de vraies fenêtres et programmes neufs comme ceux de SIDE Empreendimentos, encore inscrits dans l'enveloppe SFH —, il vaut la peine de s'abonner à la curation du portail et de bâtir son propre dossier d'acquisition avant que la prochaine vague de prix ne ferme la porte.