FGTS para o primeiro imóvel em Itajaí: guia 2026
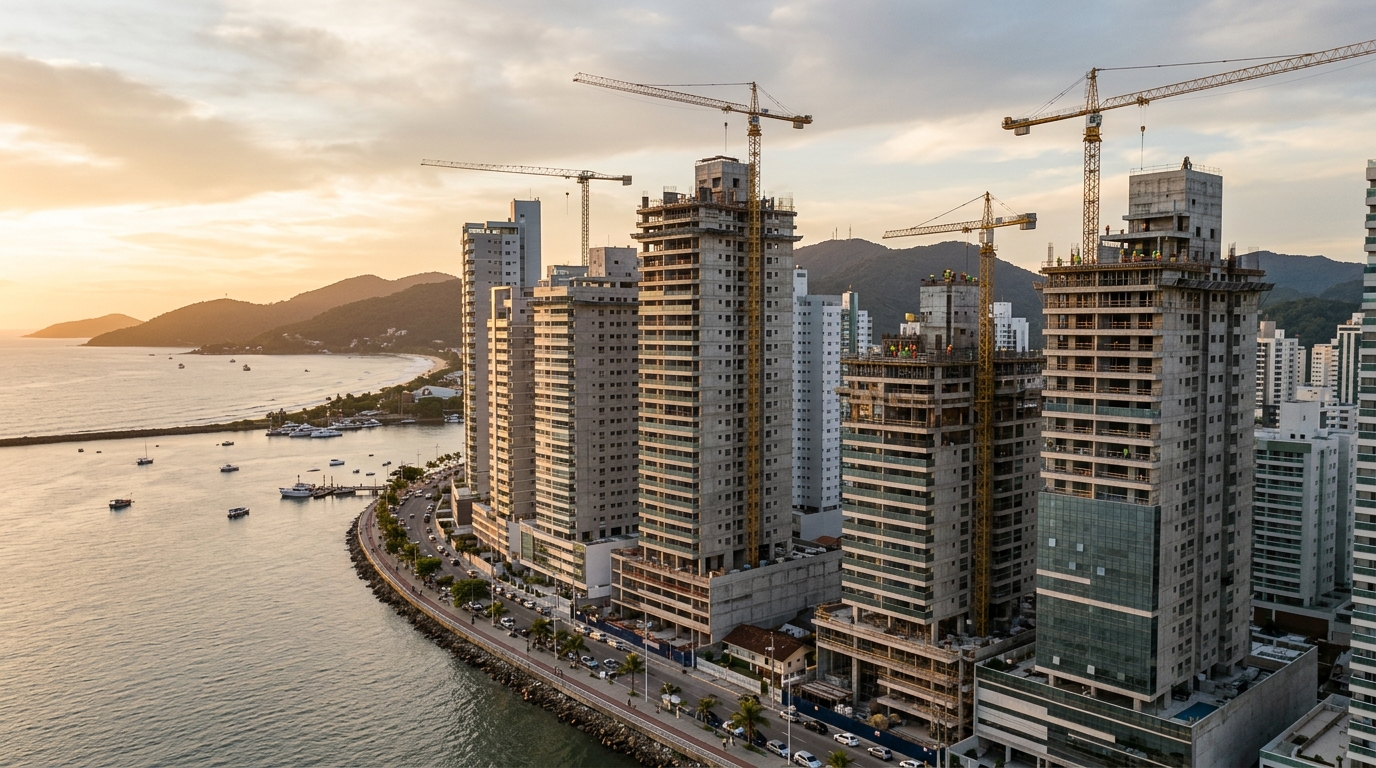
O metro quadrado da nova oferta em Itajaí encerrou o primeiro trimestre de 2026 cotado em R$ 12.480, segundo o painel ABRAINC-CBIC, com alta acumulada de 17,3% em doze meses. A inflação imobiliária local roda mais do que o dobro do IPCA — e isso muda a matemática para o trabalhador formal que enxerga no FGTS a única ponte real entre o aluguel e a chave do primeiro imóvel.
O Fundo de Garantia segue sendo, em 2026, o instrumento mais barato e ao mesmo tempo mais subutilizado pelo comprador de primeira viagem. O saldo médio do trabalhador catarinense com mais de três anos de contrato está em R$ 31,7 mil, segundo o Conselho Curador do FGTS. Em Itajaí, onde a entrada exigida raramente desce abaixo dos 20% do valor do imóvel, esse saldo pode ser a diferença entre comprar agora ou esperar mais três safras de reajuste do INCC.
Este guia destrincha, com a régua do regulamento vigente e os números reais do mercado, o que o trabalhador precisa saber antes de assinar o contrato com a Caixa em uma das praças mais aquecidas do litoral brasileiro.
1. O FGTS em 2026: as quatro modalidades que importam
O Conselho Curador do FGTS manteve, para 2026, as quatro hipóteses centrais de uso do saldo para aquisição da moradia própria — todas restritas ao Sistema Financeiro da Habitação (SFH). Isso significa imóvel residencial urbano e, em Santa Catarina, valor de avaliação de até R$ 1,5 milhão. Quem ultrapassa esse teto é jogado para o SBPE livre ou para a Carteira Hipotecária, sem direito ao saldo do Fundo e, em geral, com taxa de juros 2 a 3 pontos acima.
A primeira modalidade — e a mais usada por compradores de primeiro imóvel — é a composição da entrada. O trabalhador soma o saldo do FGTS ao recurso próprio para fechar o lance inicial e reduzir o valor financiado. A segunda é a amortização extraordinária, permitida a cada dois anos, em que o saldo é abatido do principal da dívida, encurtando prazo ou reduzindo o valor da parcela. A terceira é o pagamento de parte da prestação mensal, em um teto de até 80% do valor da parcela, durante doze meses consecutivos, renováveis. A quarta, e mais agressiva, é a quitação do saldo devedor, geralmente acionada nos anos finais do financiamento.
Há ainda a modalidade FGTS Futuro, ampliada pelo Ministério das Cidades em 2025 para contratos do Minha Casa, Minha Vida (MCMV), em que o depósito mensal de 8% do salário pode ser direcionado para o pagamento das parcelas. É uma engenharia útil para famílias nas faixas 1 e 2 do programa, mas não substitui o saldo acumulado como ferramenta de entrada.
O ponto crítico para Itajaí é estrutural: como o teto SFH em Santa Catarina subiu para R$ 1,5 milhão em 2024 — equiparado a São Paulo, Rio de Janeiro, Minas Gerais e Distrito Federal —, boa parte dos lançamentos de dois e três dormitórios na cidade ainda cabe no envelope que permite usar o FGTS. Já nos empreendimentos de alto padrão da Praia Brava ou da Brava de fora, com tickets a partir de R$ 1,8 milhão, o Fundo de Garantia perde funcionalidade e a equação migra para o SBPE livre.
2. A régua do trabalhador: quem realmente pode sacar
O regulamento atual exige que o titular tenha, somados todos os vínculos celetistas, no mínimo 36 meses de contribuição ao FGTS — período que não precisa ser ininterrupto nem com o mesmo empregador. Esse é o filtro que mais reprova compradores jovens em Itajaí, onde a média de tempo de carteira assinada na construção civil e no comércio é de 22 meses, segundo a RAIS 2025.
Soma-se a essa regra um segundo bloqueio: o trabalhador não pode ser titular de outro imóvel residencial urbano, concluído ou em construção, no município de Itajaí ou em qualquer cidade da região metropolitana. O conceito legal é o de "município de residência ou exercício da atividade laboral principal". Quem mora em Itajaí e tem um terreno com casa em Navegantes, por exemplo, costuma cair nesse filtro — e descobre tarde demais.
O terceiro filtro é o mais ignorado: não pode haver outro financiamento ativo dentro do SFH no Brasil inteiro, em nome do titular. Um financiamento de imóvel residencial em qualquer cidade pelo SBPE, MCMV ou carteira Caixa veta o uso do FGTS na nova compra — mesmo que o primeiro imóvel esteja em outro estado.
A documentação exigida pela Caixa em 2026 reduziu burocracia em relação ao ciclo anterior, mas inclui: extrato analítico do FGTS dos últimos cinco anos, comprovação do vínculo atual, certidão negativa de propriedade dos cartórios da praça e declaração de inexistência de financiamento no SFH. O acesso ao extrato analítico passou a ser feito 100% pelo aplicativo FGTS, eliminando a necessidade de ir à agência — um ganho de tempo relevante para quem está em vias de fechar negócio.
Há ainda um detalhe processual frequentemente subestimado: o saldo bloqueado por aniversário de saque-aniversário não pode ser usado para compra do imóvel enquanto a modalidade estiver ativa. Quem aderiu ao saque-aniversário precisa retornar à modalidade saque-rescisão e cumprir a carência regulamentar antes de utilizar o valor — um descompasso que costuma quebrar o cronograma de compras planejadas para 2026.
3. A conta linha a linha: simulação real com imóvel de R$ 600 mil em Itajaí
Para tirar o uso do FGTS do plano abstrato, considere o seguinte caso, calibrado para a realidade de um apartamento de dois dormitórios em bairros como Cordeiros ou São Vicente, no piso atual de mercado. O comprador tem R$ 120 mil de recurso próprio para entrada, R$ 80 mil de saldo no FGTS, renda familiar bruta de R$ 18 mil mensais e busca financiamento Caixa pelo SBPE.
| Variável | Sem usar FGTS | FGTS na entrada | FGTS em amortização bienal |
|---|---|---|---|
| Valor do imóvel | R$ 600.000 | R$ 600.000 | R$ 600.000 |
| Entrada total | R$ 120.000 | R$ 120.000 + R$ 80.000 FGTS | R$ 120.000 |
| Valor financiado | R$ 480.000 | R$ 400.000 | R$ 480.000 |
| Prazo inicial | 360 meses | 360 meses | 360 meses |
| Taxa SFH 2026 | TR + 10,49% a.a. | TR + 10,49% a.a. | TR + 10,49% a.a. |
| Parcela inicial (SAC) | R$ 5.530 | R$ 4.610 | R$ 5.530 |
| Juros pagos no ciclo | R$ 514 mil | R$ 428 mil | R$ 392 mil* |
| Prazo final efetivo | 360 meses | 360 meses | ~282 meses |
*Considerando aporte de R$ 80 mil do FGTS no 24º mês e novos aportes a cada 24 meses, com saldo adicional médio de R$ 18 mil por biênio acumulado pela continuidade do vínculo formal.
Os números deixam claro um ponto que costuma ser invertido pelos compradores: para quem ainda tem renda em curva de crescimento e busca conforto no fluxo de caixa mensal, jogar o FGTS na entrada é o cálculo certo. A redução de R$ 920 logo na primeira parcela libera caixa para reserva de emergência, mobília ou para acelerar a constituição de uma reserva indexada à inflação. Para quem já tem caixa estabilizado e quer minimizar o custo total do crédito, a estratégia de amortização bienal entrega R$ 122 mil a menos de juros no ciclo completo e antecipa a quitação em mais de seis anos.
O erro mais caro é o intermediário: usar parte do saldo na entrada e tentar pulverizar o restante ano após ano em amortizações fora da janela bienal. Como a regra dos 24 meses entre amortizações é rígida, o trabalhador acaba deixando saldo parado no Fundo, rendendo TR mais 3% a.a. — em 2026, algo perto de 4,2% a.a., menos da metade do custo do crédito imobiliário. Saldo parado no FGTS é, na prática, dinheiro perdendo poder de compra contra o INCC.
"O FGTS rende menos do que qualquer linha de crédito imobiliário no Brasil cobra. Saldo no Fundo só faz sentido se for usado — na entrada, na amortização, na parcela ou na quitação. Tudo o que sobra é transferência silenciosa de renda do trabalhador para o sistema." — Avaliação técnica reproduzida em diversos relatórios setoriais sobre eficiência alocativa do Fundo de Garantia.
Uma camada adicional que poucos compradores incorporam ao cálculo é o efeito da TR. Em 2025, depois de quase oito anos próxima de zero, a Taxa Referencial voltou a oscilar entre 0,15% e 0,25% ao mês, dependendo da composição mensal divulgada pelo Banco Central. Como ela compõe o juros do SFH, dois contratos com a mesma taxa nominal podem ter custo total efetivo significativamente diferente. Em uma simulação de 360 meses, uma TR média 0,1 ponto percentual acima da projeção pode adicionar R$ 28 mil em juros ao contrato — montante superior ao próprio saldo de FGTS de muitos compradores.
4. O mapa de Itajaí: ticket por bairro e o envelope que cabe no FGTS
Itajaí é uma cidade segmentada por faixas de preço bem distintas, e a viabilidade do FGTS varia drasticamente entre bairros. Os dados a seguir são uma média ponderada do ticket de lançamento e revenda no primeiro quadrimestre de 2026, com base em painéis de mercado regional.
Cordeiros. Bairro residencial em forte expansão, com ticket médio entre R$ 5.800 e R$ 7.500 por metro quadrado. Apartamentos de dois dormitórios novos saem entre R$ 420 mil e R$ 580 mil. É o território natural do MCMV faixa 4 e do SBPE com uso pleno de FGTS — o teto de R$ 1,5 milhão fica largo, e o saldo médio do trabalhador catarinense cobre algo entre 12% e 18% da entrada. Para o comprador de primeira viagem, é a região com a melhor relação entre ticket de entrada e potencial de valorização.
São Vicente. Bairro consolidado, próximo ao centro e à BR-101, com ticket entre R$ 7.200 e R$ 9.800 por metro quadrado. Dois dormitórios saem entre R$ 480 mil e R$ 720 mil. FGTS ainda viável em toda a faixa, mas a entrada exigida cresce e o trabalhador precisa de saldo mais robusto para fazer alavancagem eficiente. Diferença em relação a Cordeiros: liquidez de revenda mais alta e proximidade a polos comerciais.
Fazenda. Núcleo comercial e administrativo, com ticket entre R$ 9.500 e R$ 13.000 por metro quadrado. Lançamentos costumam vir como dois e três dormitórios entre R$ 680 mil e R$ 1,2 milhão. FGTS continua dentro do envelope SFH, mas o trabalhador precisa avaliar se a parcela cabe na regra dos 30% da renda bruta — restrição estrutural da Caixa para liberar o crédito. Para muitas famílias, é exatamente nessa faixa que a renda exigida deixa de bater com a real.
Cabeçudas e orla central. Ticket entre R$ 12.000 e R$ 18.000 por metro quadrado. Empreendimentos novos partem de R$ 950 mil e ultrapassam, em boa parte, o teto SFH. Aqui o FGTS perde tração: imóvel acima de R$ 1,5 milhão precisa de SBPE livre ou Carteira Hipotecária, com taxas mais altas e sem direito ao saldo do Fundo. É a região em que estratégias alternativas — como o consórcio com lance via FGTS, a permuta ou o financiamento dividido em duas matrículas — passam a fazer mais sentido econômico do que o SFH puro.
A divisão entre MCMV e SBPE também muda o jogo. Em 2026, o MCMV trabalha com cinco faixas de renda, com a faixa 4 (renda familiar até R$ 12 mil) absorvendo a maior parte dos compradores de primeira viagem em Cordeiros e São Vicente. A taxa do MCMV faixa 4 está em 8,16% a.a. + TR — mais barata do que o SBPE Caixa, hoje em 10,49% a.a. + TR para correntistas com relacionamento. O FGTS pode ser usado em ambas, mas a regra de comprometimento de renda é mais frouxa no MCMV, o que libera teto maior de financiamento para o mesmo salário declarado.
Para imóveis na planta, o ponto sensível é o INCC. Enquanto o imóvel não recebe o habite-se, as parcelas pagas à incorporadora são corrigidas pelo INCC — que rodou em 6,8% acumulado em 12 meses até abril de 2026, segundo a FGV, à frente do IPCA e do CUB-SC. O FGTS não pode ser usado durante essa fase pré-chaves, exceto em condições muito específicas do MCMV. O saldo só entra na operação no momento da contratação do financiamento com a Caixa, que ocorre na entrega das chaves. Comprador desavisado costuma planejar usar FGTS para pagar parcelas durante a obra — e descobre tarde que o saldo segue intocado, enquanto a dívida com a incorporadora cresce em INCC.
No mercado de usados, o filtro mais decisivo é a avaliação da Caixa. O banco trabalha com perito próprio e não raramente avalia o imóvel em 8% a 15% abaixo do valor anunciado pelo vendedor. Como o FGTS só cobre até o valor avaliado, e não o valor contratual, o comprador precisa de capital próprio para a diferença — um buraco de R$ 30 mil a R$ 50 mil em imóveis de R$ 500 mil que costuma travar a operação na reta final. Negociar uma cláusula contratual que vincule o fechamento à avaliação Caixa, com restituição do sinal em caso de divergência, virou prática comum entre corretores experientes na praça.
5. Cinco erros que travam o uso do FGTS em Itajaí
Movimentação atípica nos meses anteriores à análise. A Caixa cruza o saldo do FGTS com o histórico de saques e contribuições. Saques recentes por rescisão sem motivo declarado, ou contribuições muito acima do salário registrado, acendem o alerta de compliance e podem suspender a análise por 30 a 60 dias. Em uma cidade com 22% de rotatividade na construção civil e no setor portuário, isso é mais frequente do que parece — e basta para fazer o comprador perder o imóvel para outro proponente.
Comprar imóvel fora do teto SFH sem perceber. O comprador olha o valor anunciado e esquece de somar ITBI, registro, taxa de avaliação e — no usado — possíveis reformas obrigatórias para aprovação Caixa. Imóveis anunciados a R$ 1,48 milhão frequentemente ultrapassam o teto SFH quando entram todos os custos, e o trabalhador perde acesso ao FGTS no meio do processo. A régua deve ser olhada com folga: imóvel até R$ 1,38 milhão é zona confortável; acima disso, exige diligência específica.
Ignorar a curva do INCC na planta. Comprar na planta em Itajaí costuma fazer sentido pelos prazos longos de pagamento da entrada, mas o INCC nos últimos 18 meses subiu mais do que a Selic. Sem reservar caixa para esse reajuste, o comprador chega na entrega das chaves com um saldo devedor maior do que o previsto — e o FGTS, que entraria como entrada plena, vira apenas cobertura parcial do gap acumulado.
Comparar propostas só pelo juro nominal. Como a TR voltou a ter peso em 2025, dois contratos com a mesma taxa anunciada podem ter custo efetivo bem diferente. Comparar apenas o juros nominal sem olhar a regra de composição da TR é um erro estrutural que custa caro no longo prazo. A planilha correta compara CET (Custo Efetivo Total) com cenários de TR simulados em três níveis: base, alta moderada e alta agressiva.
Tratar o FGTS como caixa de emergência. Quem acumula saldo no Fundo "para usar no momento certo" perde poder de compra contra o INCC ano após ano. A análise de retorno é direta: se o trabalhador tem renda estável, capacidade de financiamento e cumpre os filtros legais, a melhor data para usar o FGTS é hoje. Postergar significa transferir renda para o sistema — o Fundo paga TR mais 3% a.a., o crédito imobiliário cobra TR mais 10%, e o imóvel valoriza, em Itajaí, ao ritmo do INCC mais o prêmio de localização.
6. Quando o FGTS realmente não vale a pena
Apesar de ser, na maioria dos casos, a ferramenta mais eficiente para o primeiro imóvel, há cenários específicos em que o uso do FGTS é subótimo — e o comprador racional precisa reconhecê-los antes de protocolar o pedido na Caixa.
O primeiro é quando o saldo disponível é pequeno em relação ao valor do imóvel — abaixo de 5% do total. Nesses casos, o trabalhador gasta capital político com a análise da Caixa, agrega documentação, atrasa o processo, e o impacto no fluxo da operação é desprezível. Faz mais sentido manter o saldo intocado e usá-lo, anos depois, como amortização extraordinária quando o montante acumulado já tiver crescido o suficiente para fazer diferença material na curva da dívida.
O segundo cenário é o do trabalhador prestes a mudar de cidade ou de país por motivo profissional. Como uma das hipóteses de saque integral do FGTS é a transferência laboral para o exterior, sacar e investir o recurso em ativos com retorno acima da TR mais 3% pode ser mais eficiente do que travá-lo em um imóvel cuja liquidez será desafiadora no destino. A janela é estreita, mas existe.
O terceiro é o do comprador que enxerga o imóvel como investimento, não como moradia. O FGTS só pode ser usado para imóvel residencial em município de residência ou de exercício laboral principal — não serve para comprar um apartamento de aluguel em outra cidade. Para o investidor puro, o saldo segue indisponível para essa finalidade, e a alternativa é o financiamento integral via SBPE com capital próprio na entrada.
Por fim, vale registrar a regra mais consultada localmente: ter um imóvel em outra cidade — Florianópolis, Curitiba, Porto Alegre — não impede o uso do FGTS para compra em Itajaí, desde que o trabalhador comprove residência ou exercício laboral principal na própria Itajaí. Já a posse de qualquer imóvel residencial em Navegantes, Balneário Camboriú ou na própria Itajaí veta a operação. É o filtro mais sensível para quem migrou para a região por causa do polo logístico do porto e ainda mantém ativos imobiliários no estado de origem.
Conclusão
O FGTS, em 2026, segue como o instrumento mais subutilizado e ao mesmo tempo mais eficiente para destravar a primeira moradia em Itajaí. Não é uma loteria: é uma régua de regras estáveis, com modalidades bem definidas, e um custo financeiro tão baixo que qualquer comparação com produtos de mercado expõe sua superioridade. O que separa o comprador bem-sucedido do frustrado não é sorte — é planejamento documentado seis meses antes da assinatura, conhecimento da régua SFH e um cálculo honesto entre entrada e amortização ajustado ao próprio fluxo de caixa.
Em uma praça que vê o INCC subir o dobro do IPCA e a oferta de novos lançamentos disputar metro quadrado com o crescimento do porto, esperar custa caro. Para acompanhar a análise semanal do mercado de Itajaí — bairros em curva de valorização, ciclos de financiamento que abrem janelas reais e empreendimentos novos como os da SIDE Empreendimentos, ainda dentro do envelope SFH —, vale assinar a curadoria do portal e construir o próprio dossiê de compra antes que a próxima curva de preços feche a porta.