FGTS로 이타자이 첫 주택 매입: 2026 가이드
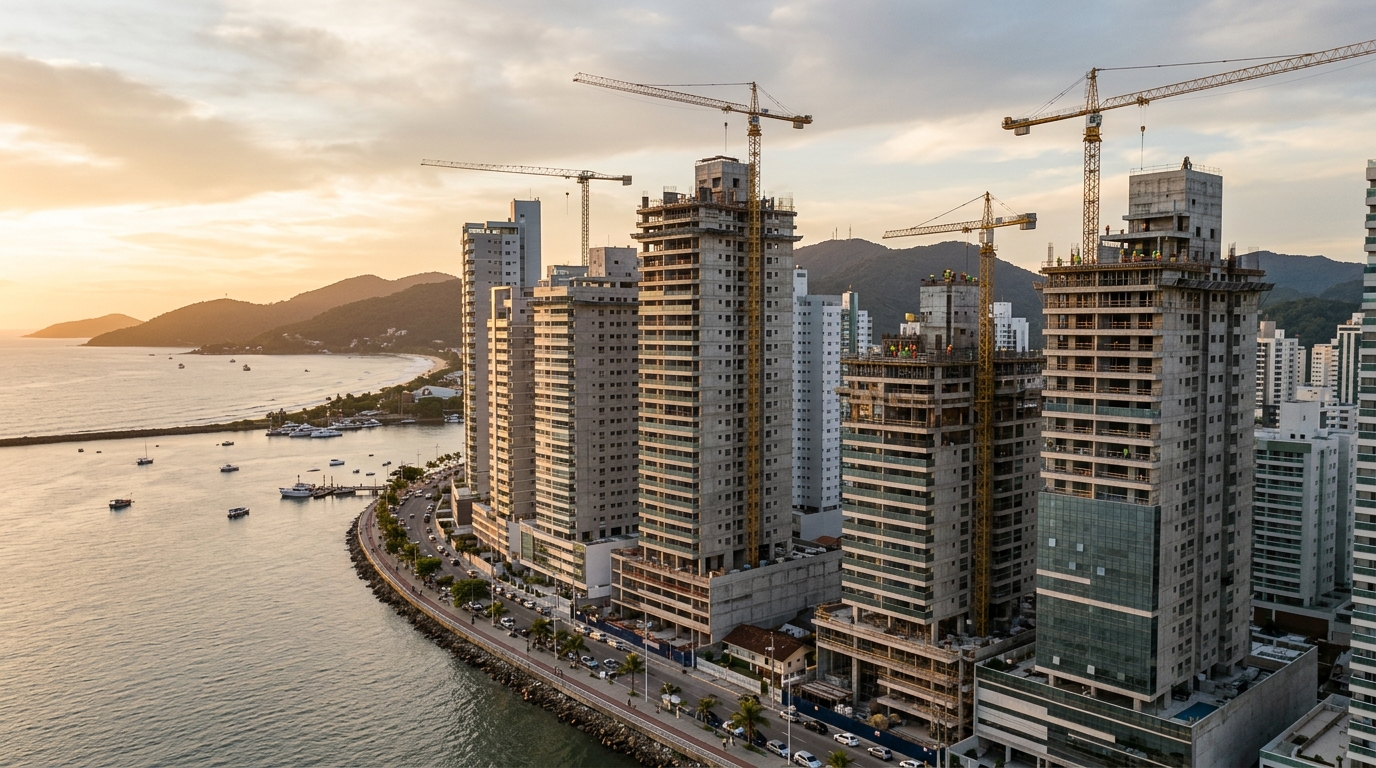
2026년 1분기 이타자이(Itajaí) 신규 분양 단지의 평균 분양가는 제곱미터당 R$ 12,480에 마감되었으며, ABRAINC-CBIC 패널 기준 직전 12개월 누적 상승률은 17.3%에 달했습니다. 이 도시의 주거용 부동산 인플레이션은 브라질 광범위 소비자물가지수(IPCA, 한국의 소비자물가지수에 해당)의 두 배 이상으로 달리고 있으며, 이는 임대에서 자가 소유로 넘어가는 사다리 역할을 사실상 FGTS(브라질 근로자 퇴직·주택보장기금)에 의존하는 정규직 근로자에게 셈의 출발선 자체를 바꿔놓고 있습니다.
2026년에도 FGTS는 첫 주택 구입자에게 가장 저렴하면서 동시에 가장 활용도가 낮은 금융 수단으로 남아 있습니다. FGTS 운영위원회 자료에 따르면, 산타카타리나 주(Santa Catarina) 소속 근로자 가운데 근속 3년 이상인 평균 잔액은 R$ 31,700 수준입니다. 이타자이에서는 부동산 매매 가격의 20% 이상을 계약금으로 요구하는 경우가 대부분이기 때문에, 이 잔액이 곧 "지금 사느냐, 건설비용지수(INCC)의 추가 인상을 세 차례 더 견디느냐"의 분기점이 됩니다.
이 가이드는 현행 규정의 잣대와 시장의 실제 숫자를 바탕으로, 브라질 해안에서 가장 뜨거운 부동산 시장 중 한 곳에서 카이샤 은행(Caixa Econômica Federal, 브라질 연방 공기업 은행)과 계약서에 서명하기 전 반드시 알아야 할 사항을 풀어 정리한 것입니다. 외국인 투자자에게도 의미가 있는데, 현지 근로자의 자금 조달 메커니즘은 결국 매수 압력과 가격 형성의 토대이기 때문입니다.
1. 2026년의 FGTS: 핵심이 되는 네 가지 활용 모드
FGTS 운영위원회는 2026년에도 자가 주택 취득을 위한 잔액 사용의 핵심 네 가지 시나리오를 유지했습니다. 모두 SFH(주택금융시스템, Sistema Financeiro da Habitação) 안에서만 적용되며, 도시 거주용 주거 부동산에 한정됩니다. 산타카타리나 주에서는 감정가 한도가 R$ 1,500,000입니다. 이 한도를 넘어서면 자유 금리 SBPE(주택저축시스템)나 별도의 모기지 포트폴리오로 밀려나며, FGTS 잔액 사용권을 잃는 동시에 금리가 보통 2~3%포인트 더 높아집니다.
첫 번째 모드는 첫 주택 구입자가 가장 많이 쓰는 "계약금 구성"입니다. 근로자가 자기 자금에 FGTS 잔액을 합산해 초기 계약금을 채우고, 그만큼 대출 원금을 줄이는 방식입니다. 두 번째는 2년에 한 번 허용되는 "비정기 원금 상환"으로, 잔액을 직접 대출 원금에서 차감해 만기를 단축하거나 월 상환액을 줄입니다. 세 번째는 매월 분할금의 일부 납부로, 12개월 연속(갱신 가능)에 한해 최대 80%까지 분할금을 FGTS로 충당할 수 있습니다. 네 번째이자 가장 공격적인 모드는 잔존 채무 일시 상환이며, 통상 대출 만기 후반부에서 활용됩니다.
여기에 더해, 2025년 도시부(Ministério das Cidades)가 MCMV(Minha Casa, Minha Vida — 브라질 정부의 서민·중산층 주택 지원 프로그램) 계약을 대상으로 확대한 "FGTS Futuro" 모드가 있습니다. 매월 급여의 8%에 해당하는 FGTS 적립분을 그대로 분할금 납부에 자동 전환하는 구조로, MCMV 1·2단계 가구에는 유용한 엔지니어링이지만 누적 잔액을 계약금으로 쓰는 본래 용도를 대체하지는 않습니다.
이타자이의 구조적 핵심은 이렇습니다. 2024년 산타카타리나 주의 SFH 상한이 R$ 1,500,000로 상향되어 상파울루, 리우데자네이루, 미나스제라이스, 연방수도구역과 동일한 수준이 되었기 때문에, 시내에서 분양 중인 침실 2~3개짜리 신규 단지의 상당 부분이 여전히 FGTS 활용이 가능한 가격대에 머무릅니다. 반면 Praia Brava나 외곽 Brava의 R$ 1,800,000 이상에서 시작하는 고급 단지에서는 FGTS의 효용이 급격히 떨어지고, 자금 구조가 자유 금리 SBPE로 옮겨갑니다.
2. 근로자의 자격 기준: 누가 실제로 인출할 수 있는가
현행 규정에 따르면 명의자는 모든 CLT(브라질 노동법) 계약을 합산해 최소 36개월의 FGTS 적립 이력을 보유해야 합니다. 이 기간은 연속일 필요도 없고 같은 고용주일 필요도 없습니다. 그러나 이타자이의 젊은 구매자들 다수가 바로 이 필터에서 탈락합니다. 2025년 RAIS(연간사회정보) 보고에 따르면, 현지 건설업과 상업의 평균 정규직 근속 기간이 22개월에 그치기 때문입니다.
두 번째 차단 규칙이 추가됩니다. 명의자는 이타자이 시 또는 광역권 내 어느 도시에서도 도시 거주용 주거 부동산(완공 또는 시공 중)을 소유하고 있어서는 안 됩니다. 법적 개념은 "거주지 또는 주된 노무지가 위치한 자치단체"입니다. 이타자이에 살면서 나베간치스(Navegantes)에 주택이 있는 토지를 보유한 사람이 흔히 이 필터에 걸려, 뒤늦게 사실을 알게 되는 경우가 잦습니다.
세 번째 필터는 가장 자주 간과됩니다. 명의자 이름으로 브라질 전국 어디든 SFH 내 활성 대출이 있어서는 안 된다는 조항입니다. 다른 주의 도시에서 SBPE, MCMV 또는 카이샤 자체 포트폴리오로 받은 주거용 대출이 하나라도 살아 있으면, 신규 거래에서 FGTS 사용이 차단됩니다.
2026년 카이샤가 요구하는 서류는 직전 사이클 대비 행정 부담이 줄었지만, 다음을 포함합니다. 최근 5년치 FGTS 상세 명세서, 현 고용 계약 증빙, 관할 등기소의 부동산 무소유 증명, SFH 내 활성 대출 부존재 확인서가 그것입니다. 상세 명세서 발급은 100% FGTS 앱을 통해 가능해졌으며, 지점 방문이 사라진 것은 거래 막바지에 있는 매수자에게 의미 있는 시간 절약 요인입니다.
실무에서 자주 과소평가되는 디테일이 하나 더 있습니다. "생일 인출(saque-aniversário)" 모드가 활성화된 상태에서는 그 잔액을 부동산 매입에 사용할 수 없습니다. 생일 인출에 가입한 근로자는 해지 인출(saque-rescisão) 모드로 복귀한 뒤 규정상 대기 기간을 채워야 잔액을 활용할 수 있습니다. 이 시간 어긋남은 2026년에 계획된 매수 일정을 깨뜨리는 단골 사유입니다.
3. 한 줄씩 계산해 보기: 이타자이의 R$ 600,000 아파트 시뮬레이션
FGTS 사용을 추상적인 계획에서 끄집어내기 위해 다음 사례를 봅시다. Cordeiros나 São Vicente 같은 동네에 위치한 침실 2개짜리 아파트, 현재 시세 기준입니다. 구매자는 자기 자금 R$ 120,000과 FGTS 잔액 R$ 80,000을 보유했고, 가족 총 소득이 월 R$ 18,000이며, 카이샤의 SBPE 대출을 노립니다.
| 변수 | FGTS 미사용 | FGTS 계약금 투입 | FGTS 2년 주기 원금 상환 |
|---|---|---|---|
| 부동산 가격 | R$ 600,000 | R$ 600,000 | R$ 600,000 |
| 총 계약금 | R$ 120,000 | R$ 120,000 + FGTS R$ 80,000 | R$ 120,000 |
| 대출 원금 | R$ 480,000 | R$ 400,000 | R$ 480,000 |
| 초기 만기 | 360개월 | 360개월 | 360개월 |
| 2026년 SFH 금리 | TR + 연 10.49% | TR + 연 10.49% | TR + 연 10.49% |
| 첫 분할금(SAC 방식) | R$ 5,530 | R$ 4,610 | R$ 5,530 |
| 전체 사이클 이자 | R$ 514,000 | R$ 428,000 | R$ 392,000* |
| 실효 만기 | 360개월 | 360개월 | 약 282개월 |
* 24개월 차에 FGTS R$ 80,000를 투입하고, 정규직 유지로 2년마다 누적되는 평균 R$ 18,000의 신규 잔액을 같은 주기로 재투입한다고 가정.
이 숫자들은 구매자들이 자주 거꾸로 이해하는 한 가지 사실을 분명히 합니다. 소득이 아직 성장 곡선에 있고 월 현금흐름의 여유가 필요한 사람에게는 FGTS를 계약금에 투입하는 쪽이 정답입니다. 첫 분할금에서 즉시 R$ 920이 줄어드는 효과는 비상금 적립, 가구 비용, 또는 인플레이션 연동 자산으로의 비축 형성을 가속화할 여유를 만들어 줍니다. 반면 현금흐름이 이미 안정되어 있고 신용 총비용을 최소화하고 싶은 사람에게는, 2년 주기 원금 상환 전략이 전체 사이클에서 이자 비용을 R$ 122,000 낮추고 만기를 6년 이상 앞당기는 결과를 가져옵니다.
가장 비싼 실수는 중간 어디쯤의 어정쩡한 전략입니다. 잔액의 일부만 계약금에 쓰고, 나머지를 2년 주기를 벗어나 매년 잘게 상환에 쓰려고 시도하는 패턴이 그것입니다. 24개월 사이의 인터벌 규정이 엄격하기 때문에, 결국 근로자는 잔액을 기금 안에 묶어두게 되고, 그 잔액은 TR + 연 3%로 운용됩니다. 2026년 기준 대략 연 4.2% 안팎인데, 이는 주택 대출 비용의 절반에도 못 미칩니다. 기금 안에 잠긴 FGTS 잔액은 사실상 INCC에 대해 매년 구매력을 잃는 돈입니다.
"FGTS의 운용 수익률은 브라질 어떤 주택 대출 금리보다도 낮습니다. 기금 잔액은 사용되어야만 의미를 가집니다. 계약금이든, 원금 상환이든, 분할금 충당이든, 일시 상환이든 마찬가지입니다. 그 외의 모든 것은 근로자에게서 금융 시스템으로 가는 조용한 소득 이전입니다." — FGTS의 자원 배분 효율성에 대한 여러 산업 보고서에서 공통적으로 제시되는 기술적 평가.
대부분의 구매자가 계산에 포함시키지 않는 또 하나의 변수는 TR(Taxa Referencial, 브라질 중앙은행이 공시하는 기준 지표 금리)의 영향입니다. 2025년에는 거의 8년 가까이 0에 머물던 TR이 다시 월 0.15%~0.25% 사이를 오가기 시작했습니다. SFH 금리에 가산되는 변수이기 때문에, 명목 금리가 같은 두 계약도 실효 총비용이 크게 달라질 수 있습니다. 360개월짜리 시뮬레이션에서 예상보다 평균 0.1%포인트 높은 TR이 적용되면, 계약 총 이자 비용은 R$ 28,000가 추가됩니다. 적잖은 구매자들의 FGTS 잔액 자체보다 큰 금액입니다.
4. 이타자이의 지도: 동네별 가격대와 FGTS가 들어맞는 가격 봉투
이타자이는 가격대가 분명히 갈리는 도시이며, 동네에 따라 FGTS 활용 가능성이 극적으로 달라집니다. 다음 자료는 2026년 1분기 지역 시장 패널을 바탕으로 한 신규 분양·재매매 평균 가격대입니다.
Cordeiros. 강한 확장세에 있는 주거 중심 동네로, 제곱미터당 평균 R$ 5,800~R$ 7,500 수준입니다. 침실 2개짜리 신축 아파트는 R$ 420,000~R$ 580,000 사이에 거래됩니다. MCMV 4단계와 FGTS 전액 활용형 SBPE의 자연스러운 영역으로, R$ 1,500,000 상한이 여유롭게 잡히고, 산타카타리나 근로자의 평균 잔액이 계약금의 12~18%를 커버합니다. 첫 주택 구입자에게는 진입 가격과 향후 가격 상승 잠재력 사이의 비율이 가장 좋은 권역입니다.
São Vicente. 도심과 BR-101 고속도로에 인접한 정착된 동네로, 제곱미터당 R$ 7,200~R$ 9,800대입니다. 침실 2개짜리 아파트는 R$ 480,000~R$ 720,000에 거래됩니다. 전 가격대에서 FGTS 활용이 가능하지만, 요구 계약금이 커지고 효과적인 레버리지를 위해 더 두툼한 잔액이 필요합니다. Cordeiros와의 차이점은 재매매 유동성이 높고 상업 거점에 가깝다는 점입니다.
Fazenda. 상업·행정 중심 권역으로, 제곱미터당 R$ 9,500~R$ 13,000 수준입니다. 신규 분양은 침실 2~3개짜리가 R$ 680,000~R$ 1,200,000 범위에서 나옵니다. FGTS 자체는 SFH 봉투 안에 머물지만, 분할금이 카이샤가 요구하는 "월 총소득의 30%" 한도 안에 들어맞는지가 관건입니다. 많은 가구가 바로 이 가격대에서 신청 가능한 대출 한도와 실제 소득 사이의 간극을 마주합니다.
Cabeçudas와 중앙 해안가. 제곱미터당 R$ 12,000~R$ 18,000 수준입니다. 신축 분양은 R$ 950,000에서 출발하며 상당수가 SFH 상한을 넘깁니다. 여기서는 FGTS의 추진력이 떨어집니다. R$ 1,500,000 이상 매물은 자유 금리 SBPE나 별도 모기지 포트폴리오로 분류되며, 더 높은 금리에 더해 FGTS 잔액 사용권이 사라집니다. 이 권역에서는 FGTS 분담금 입찰을 활용한 콘소시오(consórcio, 브라질식 회전형 자금 조달), 부동산 교환(permuta), 두 개의 등기로 나누는 분할 대출 같은 대안 전략이 순수 SFH보다 경제적으로 더 합리적인 경우가 많습니다.
MCMV와 SBPE의 분기도 게임 자체를 바꿉니다. 2026년 MCMV는 5단계 소득 구간으로 운영되며, 4단계(가족 월 소득 R$ 12,000 이하)가 Cordeiros와 São Vicente의 첫 구입자 대부분을 흡수합니다. MCMV 4단계 금리는 TR + 연 8.16%로, 은행 거래 관계가 있는 카이샤 SBPE 일반 금리(TR + 연 10.49%)보다 낮습니다. FGTS는 양쪽 모두에서 사용 가능하지만, 소득 부담률 규정이 MCMV에서 더 느슨하기 때문에 동일한 신고 소득으로 더 큰 대출 한도가 허용됩니다.
분양권(planta) 단계에서 가장 민감한 변수는 INCC(건설비용지수)입니다. 입주허가증(habite-se)이 발급되기 전까지 시행사에 지불하는 분할금은 INCC로 보정되며, FGV 자료 기준 2026년 4월까지 12개월 누적 6.8%를 기록해 IPCA와 산타카타리나 건설단가지수(CUB-SC)를 모두 앞섭니다. 이 입주 전 단계에서는 매우 제한된 MCMV 조건을 제외하면 FGTS를 쓸 수 없습니다. 잔액은 입주 시점, 즉 카이샤와의 대출 계약 체결 시점에야 비로소 거래에 투입됩니다. 사정을 모른 채 "공사 기간 동안 FGTS로 분할금을 낼 수 있다"고 계획하던 구매자가 뒤늦게 잔액은 그대로인데 시행사 대상 채무가 INCC로 부풀어 오른 사실을 깨닫는 패턴이 흔합니다.
기존 주택 시장에서는 카이샤의 감정평가가 가장 결정적인 필터입니다. 은행은 자체 감정인을 두며, 매도인이 광고한 가격보다 8~15% 낮게 평가하는 일이 드물지 않습니다. FGTS는 계약 금액이 아니라 감정가까지만 충당하기 때문에, 그 차액을 메울 자기 자금이 필요합니다. R$ 500,000짜리 매물에서 R$ 30,000~R$ 50,000의 구멍이 생기는 일이 흔하고, 거래 막판에 무너지는 단골 원인입니다. 거래 종결을 카이샤 감정 결과에 연동시키고 차이가 발생하면 계약금을 반환하도록 약정하는 조항은, 현지 베테랑 중개인들 사이에서 표준 관행이 되었습니다.
5. 이타자이에서 FGTS 사용을 막는 다섯 가지 실수
분석 직전 몇 달의 비정상적 자금 이동. 카이샤는 FGTS 잔액을 인출·적립 이력과 교차 검증합니다. 사유가 분명히 신고되지 않은 최근 해지 인출, 신고 급여 대비 과도하게 큰 적립금은 컴플라이언스 경보를 켜며, 분석을 30~60일 정지시킬 수 있습니다. 건설업·항만업에서 이직률이 22%에 이르는 도시에서는 생각보다 흔한 일이며, 그 한 번으로 매수 후보자가 다른 신청자에게 매물을 빼앗기기에 충분합니다.
SFH 상한선을 미처 인식하지 못한 채 매수. 광고가의 숫자만 보고 ITBI(부동산이전세), 등기비, 감정 수수료, 기존 주택의 경우 카이샤 승인을 위한 강제 수선 비용을 깜빡 잊어버리는 패턴입니다. R$ 1,480,000로 광고된 매물이 부대비용을 합산하면 SFH 상한을 넘기는 일이 잦고, 거래 도중 FGTS 사용권이 사라집니다. 자의 기준은 여유 있게 잡아야 합니다. R$ 1,380,000 이하가 안전 지대이며, 그 이상부터는 별도 실사가 필요합니다.
분양권 단계의 INCC 곡선 무시. 이타자이에서 분양권 매수가 매력적인 이유는 계약금 분할 납부 기간이 길기 때문이지만, 최근 18개월 동안 INCC는 Selic(브라질 기준금리)보다 더 가파르게 올랐습니다. 이 보정에 대비한 별도 현금을 비축하지 않은 구매자는 입주 시점에 예상보다 큰 잔존 채무를 마주하게 되고, 본래 계약금 전액으로 들어갔어야 할 FGTS가 누적된 갭의 일부만 메우는 결과가 됩니다.
명목 금리만 보고 제안서 비교. TR이 다시 영향을 발휘하기 시작한 2025년 이후, 광고 금리가 동일한 두 계약의 실효 비용이 크게 갈릴 수 있습니다. TR 산정 방식까지 들여다보지 않고 명목 금리만 비교하는 것은 장기적으로 비싼 구조적 오류입니다. 올바른 분석은 CET(실효 총비용)를 세 가지 TR 시나리오 — 기준선, 완만한 상승, 공격적 상승 — 으로 시뮬레이션해 비교하는 표입니다.
FGTS를 비상금 통장처럼 다루는 태도. "결정적 순간에 쓰려고" 잔액을 묵히는 사람은, 해마다 INCC에 대해 구매력을 잃습니다. 분석은 단순합니다. 안정적인 소득과 대출 적격성을 갖추었고 법적 필터를 통과한 근로자라면, FGTS를 쓰기에 가장 좋은 시점은 바로 오늘입니다. 미루는 결정은 금융 시스템 쪽으로의 소득 이전을 의미합니다. 기금은 TR + 연 3%로 운용되고, 주택 대출은 TR + 연 10% 안팎을 받아가며, 이타자이에서 부동산은 INCC에 입지 프리미엄이 얹힌 속도로 가치 상승하기 때문입니다.
6. FGTS가 정말로 의미가 없는 경우
대부분의 사례에서 첫 주택 구입에 FGTS가 가장 효율적인 도구임은 분명하지만, 사용이 차선이 되는 특정 시나리오가 존재하며 합리적인 매수자는 카이샤에 신청서를 접수하기 전에 이를 식별해야 합니다.
첫째, 가용 잔액이 부동산 가격에 비해 매우 작은 경우 — 총액의 5% 미만일 때입니다. 이런 경우 카이샤 심사에 정치적 자본을 소진하고, 서류를 추가하며, 절차를 지연시키지만, 거래 흐름에 미치는 영향은 미미합니다. 차라리 잔액을 그대로 두었다가, 누적액이 채무 곡선에 실질적인 차이를 만들 만큼 자라난 시점에 비정기 원금 상환으로 활용하는 편이 더 합리적입니다.
둘째, 업무상 도시 이전 또는 해외 이주가 임박한 근로자의 경우입니다. 해외 노무 이전은 FGTS 잔액 전액 인출 사유 중 하나이므로, 인출 후 TR + 연 3%를 상회하는 자산에 재투자하는 편이, 새 거주지에서 유동성을 확보하기 어려운 부동산에 잔액을 묶어두는 것보다 효율적일 수 있습니다. 창은 좁지만 존재합니다.
셋째, 부동산을 주거가 아니라 투자로 보는 매수자의 경우입니다. FGTS는 "거주지 또는 주된 노무지" 자치단체 내의 주거용 부동산에만 사용할 수 있으며, 다른 도시에 임대용 아파트를 사기 위한 용도로는 불가합니다. 순수 투자자에게 잔액은 그 목적상 사용 불가 상태로 남으며, 대안은 자기 자금 계약금 + 100% SBPE 대출 구조입니다. 외국인 투자자에게도 의미가 있는 부분인데, 현지인 매수자의 자금원이 이 권역에서는 달라지기 때문에 가격 형성 메커니즘 자체가 변합니다.
끝으로, 현지에서 가장 자주 질문받는 규칙을 정리합니다. 플로리아노폴리스(Florianópolis), 쿠리치바(Curitiba), 포르투알레그리(Porto Alegre)와 같은 다른 도시에 부동산을 보유한 사실 자체는 이타자이 매수 시 FGTS 사용을 막지 않습니다. 단, 본인이 이타자이 시 내에 거주 또는 주된 노무 활동을 한다는 증빙이 있어야 합니다. 반면 나베간치스, 발네아리오 캄보리우(Balneário Camboriú) 또는 이타자이 자체에 주거용 부동산을 하나라도 소유한 경우 거래가 차단됩니다. 항만 물류 거점 때문에 이 지역으로 이주했고 출신 주에 부동산 자산을 그대로 보유한 사람에게 가장 민감한 필터입니다.
7. 외국인 투자자의 관점: FGTS가 이타자이 가격을 어떻게 움직이는가
한국이나 다른 해외 시장에서 이타자이를 바라보는 매수자에게 FGTS는 직접 사용할 수 있는 도구가 아닙니다. 그러나 현지 매수 수요의 토대 자체가 이 기금이기 때문에, 외국인 투자자는 FGTS의 흐름을 가격 신호 해석을 위한 선행 지표로 읽을 줄 알아야 합니다. 산타카타리나에서 FGTS로 인출되는 자금 총액은 분기별로 변동하며, 그 변동은 약 2~3분기의 시차를 두고 중저가 분양 단지의 흡수율에 반영됩니다.
환율 측면에서는 다른 셈법이 필요합니다. 2026년 상반기 기준 원화 대 브라질 헤알(BRL)은 한 차례의 헤알화 약세 사이클을 지나며 외국인의 진입 단가를 의미 있게 낮춰주었습니다. 이타자이 동일 가격대의 자산이 원화 환산 기준으로 2년 전 대비 두 자릿수 할인 효과를 보이는 구간이 이어지고 있다는 의미입니다. 그러나 임대 수익을 원화로 환원할 때는 같은 환율이 거꾸로 작용한다는 점을 유의해야 합니다. 환헤지 비용은 통상 연간 운영 수익률에서 3~6%포인트를 차감하므로, 환차익 기대만으로 매수 결정을 내리는 것은 위험합니다.
자금 조달 구조도 다릅니다. 외국인은 SFH 한도와 FGTS 잔액 사용에서 모두 배제되므로, 실무에서는 두 가지 길이 일반적입니다. 첫째, 100% 자기 자금 매수로 환율 위험만 부담하는 단순 구조. 둘째, 브라질 법인을 설립하고 그 명의로 자금을 분할해 분양 단계의 INCC 보정을 받아들이며 진입하는 구조입니다. 후자는 회계·세무 부담이 무겁고 RDE-IED(외국인직접투자 등록) 절차가 동반되므로, 동일한 자본을 분할 매수로 분산할지 단일 매수로 집중할지의 전략적 판단이 선행되어야 합니다.
임대 시장 측면에서 이타자이는 항만·물류·관광 세 축이 겹치는 도시입니다. Cordeiros나 São Vicente의 중급 아파트는 항만 노동자와 행정직 가구의 장기 임대 수요에 안정적으로 노출되어 있어 비수기 공실이 짧고, Praia Brava 또는 Cabeçudas의 고가 단지는 시즌성 단기 임대로 회전율은 높지만 운영 비용도 동반 상승합니다. 외국인 투자자가 FGTS 흐름을 봐야 하는 이유는 단순합니다. 현지 가구의 자가 보유 전환이 빨라지면 장기 임대 매물 수요가 줄어들고, 그 반대도 마찬가지이기 때문입니다.
마지막으로 회계 측면의 디테일이 있습니다. 외국인이 보유한 브라질 부동산의 임대 수익에는 원천 15% 비거주자 과세가 적용되며, 한국과 브라질 사이의 조세 협약 부재로 인해 이중 과세 조정은 외국 세액공제에 의존해야 합니다. 매도 시점의 자본이득세는 R$ 5,000,000 이하 구간에서 15%이고, 그 이상으로 단계별 누진이 됩니다. 보유 기간 5년 이상이면 일부 면제 적용이 가능하므로, 매도 전 보유 기간 설계가 실효 세후 수익률에 직접 영향을 줍니다.
결론
2026년에도 FGTS는 이타자이에서 첫 주거를 해제하는 가장 저활용·고효율 수단입니다. 복권이 아니라 안정적인 규칙의 잣대이며, 명확하게 정의된 활용 모드와 시장 상품과 비교하면 단연 우월한 금융 비용을 갖춘 도구입니다. 성공한 구매자와 좌절한 구매자를 가르는 것은 운이 아니라, 서명 시점으로부터 6개월 전부터 정리된 계획, SFH 잣대에 대한 정확한 이해, 자신의 현금흐름에 맞춰 계약금과 원금 상환 사이의 균형을 솔직하게 계산해 본 자세입니다.
INCC가 IPCA의 두 배 속도로 오르고 신규 분양 공급이 항만 성장과 제곱미터를 두고 경쟁하는 시장에서, 기다림은 비싸게 부과됩니다. 가치 상승 곡선에 들어선 동네, 진짜 창문을 여는 금융 사이클, SIDE Empreendimentos가 진행 중인 SFH 봉투 안의 신규 단지 등 이타자이 시장에 대한 주간 분석을 따라가려면, 포털의 큐레이션을 구독하고 다음 가격 곡선이 문을 닫기 전에 본인의 매수 도시에를 구축해 두는 일이 의미를 가집니다. 브라질 해안 부동산에 관심 있는 외국인 투자자에게도 이 흐름은 가격 형성의 기반을 읽는 가장 직접적인 창이 됩니다.