FGTS untuk Hartanah Pertama di Itajaí: Panduan 2026
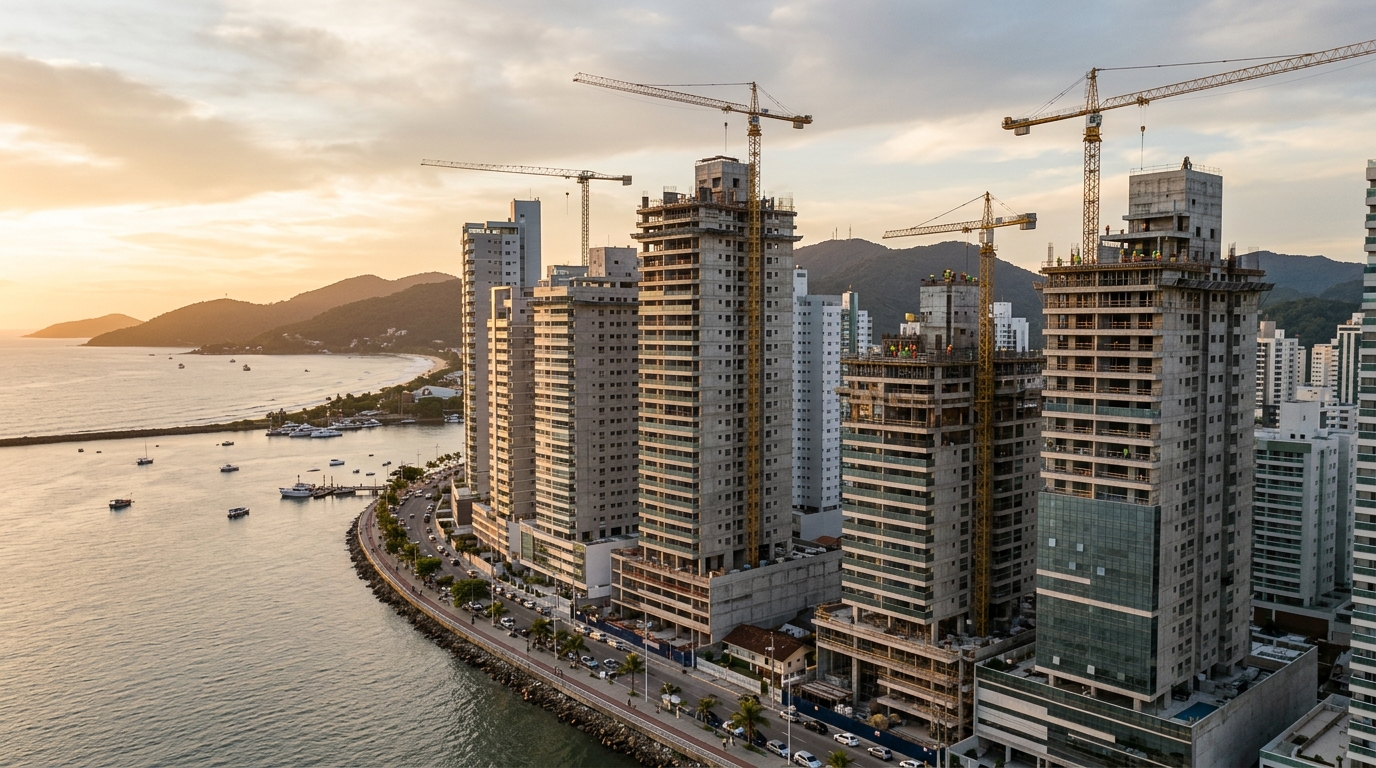
Meter persegi tawaran baharu di Itajaí menutup suku pertama 2026 pada paras R$ 12,480 (kira-kira RM 10,400 mengikut kadar pertukaran semasa), menurut panel ABRAINC-CBIC — gabungan pemaju hartanah dan industri pembinaan Brazil — dengan kenaikan terkumpul 17.3% dalam tempoh dua belas bulan. Inflasi hartanah tempatan bergerak lebih daripada dua kali ganda IPCA (indeks harga pengguna rasmi Brazil), dan ini mengubah persamaan matematik bagi pekerja formal yang melihat FGTS sebagai satu-satunya jambatan sebenar antara sewa dan kunci hartanah pertama.
FGTS — singkatan bagi Fundo de Garantia do Tempo de Serviço, atau Tabung Jaminan Tempoh Perkhidmatan — adalah dana persaraan dan keselamatan pekerjaan wajib di Brazil, di mana majikan mendepositkan 8% daripada gaji bulanan pekerja ke dalam akaun atas nama pekerja, diuruskan oleh Caixa Econômica Federal (bank kerajaan Brazil yang mengendalikan pembiayaan perumahan negara). Pada 2026, dana ini kekal sebagai instrumen paling murah dan pada masa yang sama paling kurang dimanfaatkan oleh pembeli kali pertama. Baki purata pekerja negeri Santa Catarina dengan kontrak melebihi tiga tahun ialah R$ 31.7 ribu, menurut Majlis Pengawasan FGTS. Di Itajaí — pelabuhan strategik di pantai selatan Brazil — yang mensyaratkan bayaran muka jarang turun di bawah 20% daripada nilai hartanah, baki ini boleh menjadi perbezaan antara membeli sekarang atau menunggu tiga lagi pusingan pelarasan INCC (Indeks Kos Nasional Pembinaan).
Panduan ini menghuraikan, dengan rujukan kepada peraturan semasa dan angka pasaran sebenar, apa yang perlu diketahui oleh pekerja sebelum menandatangani kontrak dengan Caixa di salah satu kawasan paling rancak di pantai Brazil. Bagi pelabur asing yang mempertimbangkan Itajaí sebagai destinasi pemilikan kedua, memahami struktur FGTS adalah penting walaupun anda tidak layak menggunakannya — kerana ia membentuk lanskap permintaan tempatan dan menentukan paras harga di setiap kejiranan.
1. FGTS pada 2026: empat modaliti yang penting
Majlis Pengawasan FGTS mengekalkan, untuk 2026, empat hipotesis utama penggunaan baki untuk pemerolehan rumah sendiri — semuanya terhad kepada Sistem Kewangan Perumahan (SFH), iaitu rangka kerja pembiayaan perumahan utama Brazil dengan kadar faedah dikawal selia. Ini bermakna hartanah kediaman bandar dan, di Santa Catarina, nilai penilaian sehingga R$ 1.5 juta. Pembeli yang melampaui siling ini akan dialihkan ke SBPE bebas (pembiayaan pasaran terbuka melalui simpanan bank) atau ke Portfolio Hipotek, tanpa hak kepada baki Tabung dan, secara umum, dengan kadar faedah 2 hingga 3 mata peratus lebih tinggi.
Modaliti pertama — dan yang paling kerap digunakan oleh pembeli hartanah pertama — ialah pelengkap bayaran muka. Pekerja menggabungkan baki FGTS dengan sumber peribadi untuk menutup tawaran permulaan dan mengurangkan jumlah yang dibiayai. Yang kedua ialah pelunasan luar biasa, dibenarkan setiap dua tahun, di mana baki ditolak daripada modal pokok hutang, memendekkan tempoh atau mengurangkan nilai ansuran. Yang ketiga ialah pembayaran sebahagian ansuran bulanan, dengan had sehingga 80% daripada nilai ansuran, selama dua belas bulan berturut-turut, boleh diperbaharui. Yang keempat, dan paling agresif, ialah penyelesaian penuh baki tertunggak, biasanya dilaksanakan pada tahun-tahun akhir pembiayaan.
Terdapat juga modaliti FGTS Futuro, diperluaskan oleh Kementerian Bandar Brazil pada 2025 untuk kontrak Minha Casa, Minha Vida (MCMV) — program perumahan sederhana yang dibiayai kerajaan — di mana deposit bulanan 8% gaji boleh diarahkan terus kepada pembayaran ansuran. Ia adalah kejuruteraan kewangan yang berguna untuk keluarga dalam kategori 1 dan 2 program tersebut, tetapi tidak menggantikan baki terkumpul sebagai alat bayaran muka.
Titik kritikal untuk Itajaí adalah struktural: kerana siling SFH di Santa Catarina dinaikkan kepada R$ 1.5 juta pada 2024 — disamakan dengan São Paulo, Rio de Janeiro, Minas Gerais dan Wilayah Persekutuan —, sebahagian besar pelancaran dua dan tiga bilik di bandar ini masih muat dalam sampul yang membenarkan penggunaan FGTS. Di pembangunan mewah Praia Brava atau Brava luar, dengan harga bermula R$ 1.8 juta, Tabung Jaminan kehilangan fungsi dan persamaan beralih kepada SBPE bebas — segmen di mana pembeli asing biasanya beroperasi.
2. Pembaris pekerja: siapa yang sebenarnya boleh mengeluarkan
Peraturan semasa menghendaki pemegang akaun mempunyai, dengan menjumlahkan semua hubungan pekerjaan formal, sekurang-kurangnya 36 bulan sumbangan kepada FGTS — tempoh yang tidak perlu berterusan mahupun dengan majikan yang sama. Ini adalah penapis yang paling kerap menggagalkan pembeli muda di Itajaí, di mana purata tempoh kerja berdaftar dalam pembinaan dan perdagangan ialah 22 bulan, menurut RAIS 2025 (rekod tahunan pekerjaan formal Brazil).
Ditambah kepada peraturan ini, sekatan kedua: pekerja tidak boleh menjadi pemilik hartanah kediaman bandar yang lain, sama ada siap atau dalam pembinaan, di majlis perbandaran Itajaí atau di mana-mana bandar di rantau metropolitan. Konsep undang-undang ialah "majlis perbandaran kediaman atau pelaksanaan aktiviti pekerjaan utama". Sesiapa yang tinggal di Itajaí dan mempunyai sebidang tanah dengan rumah di Navegantes (bandar bersebelahan), sebagai contoh, biasanya jatuh dalam penapis ini — dan mengetahui terlalu lewat.
Penapis ketiga adalah yang paling kerap diabaikan: tidak boleh ada pembiayaan SFH aktif lain di seluruh Brazil, atas nama pemegang akaun. Pembiayaan hartanah kediaman di mana-mana bandar melalui SBPE, MCMV atau portfolio Caixa menghalang penggunaan FGTS dalam pembelian baharu — walaupun hartanah pertama berada di negeri lain.
Dokumentasi yang dikehendaki oleh Caixa pada 2026 telah mengurangkan birokrasi berbanding kitaran sebelumnya, tetapi termasuk: penyata analitik FGTS lima tahun terakhir, bukti hubungan pekerjaan semasa, sijil negatif pemilikan daripada pendaftaran tanah tempatan dan akuan ketiadaan pembiayaan SFH. Akses kepada penyata analitik kini dilakukan 100% melalui aplikasi FGTS, menghapuskan keperluan untuk pergi ke cawangan — keuntungan masa yang penting untuk pembeli yang hampir menutup transaksi.
Terdapat juga butiran prosedur yang sering dipandang ringan: baki yang disekat kerana pengeluaran hari jadi (skim alternatif yang membenarkan pengeluaran tahunan kecil) tidak boleh digunakan untuk pembelian hartanah selagi modaliti itu aktif. Sesiapa yang menyertai pengeluaran hari jadi perlu kembali kepada modaliti pengeluaran pemberhentian dan memenuhi tempoh penangguhan kawal selia sebelum menggunakan nilai tersebut — ketidaksejajaran yang sering memecahkan jadual pembelian yang dirancang untuk 2026.
3. Pengiraan baris demi baris: simulasi sebenar dengan hartanah R$ 600 ribu di Itajaí
Untuk mengeluarkan penggunaan FGTS daripada rancangan abstrak, pertimbangkan kes berikut, dikalibrasi untuk realiti pangsapuri dua bilik tidur di kejiranan seperti Cordeiros atau São Vicente, pada paras pasaran semasa. Pembeli mempunyai R$ 120 ribu sumber peribadi untuk bayaran muka, R$ 80 ribu baki dalam FGTS, pendapatan keluarga kasar R$ 18 ribu bulanan dan mencari pembiayaan Caixa melalui SBPE.
| Pembolehubah | Tanpa guna FGTS | FGTS pada bayaran muka | FGTS dalam pelunasan dwitahunan |
|---|---|---|---|
| Nilai hartanah | R$ 600,000 | R$ 600,000 | R$ 600,000 |
| Jumlah bayaran muka | R$ 120,000 | R$ 120,000 + R$ 80,000 FGTS | R$ 120,000 |
| Jumlah dibiayai | R$ 480,000 | R$ 400,000 | R$ 480,000 |
| Tempoh awal | 360 bulan | 360 bulan | 360 bulan |
| Kadar SFH 2026 | TR + 10.49% setahun | TR + 10.49% setahun | TR + 10.49% setahun |
| Ansuran awal (SAC) | R$ 5,530 | R$ 4,610 | R$ 5,530 |
| Faedah dibayar dalam kitaran | R$ 514 ribu | R$ 428 ribu | R$ 392 ribu* |
| Tempoh akhir berkesan | 360 bulan | 360 bulan | ~282 bulan |
*Mengambil kira sumbangan R$ 80 ribu daripada FGTS pada bulan ke-24 dan sumbangan baharu setiap 24 bulan, dengan baki tambahan purata R$ 18 ribu setiap dwitahunan yang terkumpul oleh kesinambungan hubungan formal.
Angka-angka tersebut menjelaskan satu titik yang sering diterbalikkan oleh pembeli: untuk mereka yang masih mempunyai pendapatan dalam keluk pertumbuhan dan mencari keselesaan dalam aliran tunai bulanan, meletakkan FGTS pada bayaran muka adalah pengiraan yang betul. Pengurangan R$ 920 sebaik sahaja ansuran pertama membebaskan tunai untuk simpanan kecemasan, perabot atau untuk mempercepatkan pembentukan rizab terindeks kepada inflasi. Untuk mereka yang sudah mempunyai aliran tunai stabil dan mahu meminimumkan jumlah kos kredit, strategi pelunasan dwitahunan memberikan R$ 122 ribu kurang dalam faedah dalam kitaran lengkap dan mempercepatkan penyelesaian lebih daripada enam tahun.
Kesilapan paling mahal adalah jalan tengah: menggunakan sebahagian baki dalam bayaran muka dan cuba menaburkan selebihnya tahun demi tahun dalam pelunasan di luar tetingkap dwitahunan. Oleh kerana peraturan 24 bulan antara pelunasan adalah ketat, pekerja akhirnya meninggalkan baki tidak digunakan dalam Tabung, memperoleh TR campur 3% setahun — pada 2026, sekitar 4.2% setahun, kurang daripada separuh kos kredit hartanah. Baki yang tidak digunakan dalam FGTS adalah, dalam amalan, wang yang kehilangan kuasa beli terhadap INCC.
"FGTS memperoleh kurang daripada yang dikenakan oleh mana-mana barisan kredit hartanah di Brazil. Baki dalam Tabung hanya masuk akal jika ia digunakan — pada bayaran muka, pelunasan, ansuran atau penyelesaian. Apa sahaja yang tinggal adalah pemindahan pendapatan yang senyap daripada pekerja kepada sistem." — Penilaian teknikal yang dihasilkan semula dalam pelbagai laporan sektor mengenai kecekapan peruntukan Tabung Jaminan.
Satu lapisan tambahan yang sedikit pembeli memasukkan ke dalam pengiraan ialah kesan TR (Kadar Rujukan, indeks pelarasan kewangan yang ditentukan oleh Bank Pusat Brazil). Pada 2025, selepas hampir lapan tahun hampir sifar, TR kembali berayun antara 0.15% dan 0.25% setiap bulan, bergantung kepada komposisi bulanan yang diumumkan oleh Bank Pusat. Kerana ia menyumbang kepada faedah SFH, dua kontrak dengan kadar nominal yang sama boleh mempunyai jumlah kos efektif yang ketara berbeza. Dalam simulasi 360 bulan, TR purata 0.1 mata peratus di atas unjuran boleh menambah R$ 28 ribu dalam faedah kepada kontrak — jumlah yang lebih tinggi daripada baki FGTS banyak pembeli sendiri.
4. Peta Itajaí: harga setiap kejiranan dan sampul yang muat dalam FGTS
Itajaí adalah bandar yang tersegmentasi mengikut jalur harga yang sangat berbeza, dan kebolehlaksanaan FGTS berubah secara dramatik antara kejiranan. Data berikut adalah purata wajaran harga pelancaran dan jualan semula dalam suku tahun pertama 2026, berdasarkan panel pasaran serantau.
Cordeiros. Kejiranan kediaman dalam pengembangan kuat, dengan harga purata antara R$ 5,800 dan R$ 7,500 setiap meter persegi. Pangsapuri dua bilik tidur baharu dijual antara R$ 420 ribu dan R$ 580 ribu. Ia adalah wilayah semula jadi MCMV kategori 4 dan SBPE dengan penggunaan penuh FGTS — siling R$ 1.5 juta agak longgar, dan baki purata pekerja Santa Catarina meliputi antara 12% dan 18% bayaran muka. Untuk pembeli kali pertama, ia adalah rantau dengan hubungan terbaik antara harga kemasukan dan potensi penghargaan.
São Vicente. Kejiranan yang sudah mantap, dekat dengan pusat bandar dan BR-101 (lebuh raya persekutuan utama), dengan harga antara R$ 7,200 dan R$ 9,800 setiap meter persegi. Dua bilik tidur dijual antara R$ 480 ribu dan R$ 720 ribu. FGTS masih berdaya maju dalam seluruh jalur, tetapi bayaran muka yang dikehendaki meningkat dan pekerja memerlukan baki yang lebih kukuh untuk membuat leverage yang cekap. Perbezaan berbanding Cordeiros: kecairan jualan semula yang lebih tinggi dan kedekatan dengan pusat perdagangan.
Fazenda. Pusat komersial dan pentadbiran, dengan harga antara R$ 9,500 dan R$ 13,000 setiap meter persegi. Pelancaran biasanya hadir sebagai dua dan tiga bilik tidur antara R$ 680 ribu dan R$ 1.2 juta. FGTS terus berada dalam sampul SFH, tetapi pekerja perlu menilai sama ada ansuran muat dalam peraturan 30% pendapatan kasar — kekangan struktur Caixa untuk meluluskan kredit. Bagi banyak keluarga, ia adalah tepat dalam jalur ini bahawa pendapatan yang dikehendaki berhenti sepadan dengan yang sebenar.
Cabeçudas dan persisiran pantai pusat. Harga antara R$ 12,000 dan R$ 18,000 setiap meter persegi. Pembangunan baharu bermula daripada R$ 950 ribu dan melepasi, dalam sebahagian besar, siling SFH. Di sini FGTS kehilangan momentum: hartanah di atas R$ 1.5 juta memerlukan SBPE bebas atau Portfolio Hipotek, dengan kadar yang lebih tinggi dan tanpa hak kepada baki Tabung. Ia adalah kawasan di mana strategi alternatif — seperti konsortium dengan tawaran melalui FGTS, pertukaran hartanah atau pembiayaan dibahagikan kepada dua hak milik — mula menjadi lebih masuk akal dari segi ekonomi daripada SFH tulen. Bagi pelabur asing, segmen ini biasanya menawarkan campuran ketara antara hasil sewa bermusim dan penghargaan modal.
Pembahagian antara MCMV dan SBPE juga mengubah permainan. Pada 2026, MCMV bekerja dengan lima jalur pendapatan, dengan kategori 4 (pendapatan keluarga sehingga R$ 12 ribu) menyerap sebahagian besar pembeli kali pertama di Cordeiros dan São Vicente. Kadar MCMV kategori 4 berada pada 8.16% setahun + TR — lebih murah daripada SBPE Caixa, hari ini pada 10.49% setahun + TR untuk pelanggan dengan hubungan perbankan. FGTS boleh digunakan dalam kedua-duanya, tetapi peraturan komitmen pendapatan adalah lebih longgar dalam MCMV, yang membebaskan siling pembiayaan yang lebih tinggi untuk gaji diisytiharkan yang sama.
Untuk hartanah dalam pembinaan, titik sensitif ialah INCC. Selagi hartanah belum menerima sijil siap (habite-se, pengiktirafan rasmi penghunian), ansuran yang dibayar kepada pemaju diselaraskan oleh INCC — yang berjalan pada 6.8% terkumpul dalam 12 bulan sehingga April 2026, menurut FGV (lembaga ekonomi rasmi Brazil), di hadapan IPCA dan CUB-SC (indeks kos pembinaan Santa Catarina). FGTS tidak boleh digunakan semasa fasa pra-kunci ini, kecuali dalam keadaan yang sangat khusus MCMV. Baki hanya masuk ke dalam operasi pada saat kontrak pembiayaan dengan Caixa, yang berlaku pada penyerahan kunci. Pembeli yang tidak diberi amaran biasanya merancang menggunakan FGTS untuk membayar ansuran semasa pembinaan — dan mendapati terlalu lewat bahawa baki kekal tidak tersentuh, sementara hutang dengan pemaju tumbuh dalam INCC.
Dalam pasaran hartanah terpakai, penapis paling menentukan ialah penilaian Caixa. Bank bekerja dengan penilai sendiri dan kerap menilai hartanah 8% hingga 15% di bawah nilai yang diiklankan oleh penjual. Memandangkan FGTS hanya meliputi sehingga nilai yang dinilai, dan bukan nilai kontrak, pembeli memerlukan modal sendiri untuk perbezaan tersebut — lubang R$ 30 ribu hingga R$ 50 ribu dalam hartanah R$ 500 ribu yang sering menyekat operasi pada saat-saat akhir. Merundingkan klausa kontrak yang mengaitkan penutupan dengan penilaian Caixa, dengan pemulangan deposit dalam kes percanggahan, telah menjadi amalan biasa dalam kalangan ejen berpengalaman di pasaran ini.
5. Lima kesilapan yang menyekat penggunaan FGTS di Itajaí
Pergerakan luar biasa dalam bulan-bulan sebelum analisis. Caixa membandingkan baki FGTS dengan sejarah pengeluaran dan sumbangan. Pengeluaran terbaru kerana pemberhentian tanpa motif diisytiharkan, atau sumbangan jauh di atas gaji berdaftar, mengaktifkan amaran pematuhan dan boleh menggantung analisis selama 30 hingga 60 hari. Dalam bandar dengan kadar pusing ganti 22% dalam pembinaan dan sektor pelabuhan, ini lebih kerap berlaku daripada yang disangka — dan ia cukup untuk menyebabkan pembeli kehilangan hartanah kepada pencadang lain.
Membeli hartanah di luar siling SFH tanpa menyedari. Pembeli melihat nilai yang diiklankan dan terlupa menjumlahkan ITBI (cukai pemindahan hartanah, dikenakan oleh majlis perbandaran), pendaftaran, yuran penilaian dan — dalam hartanah terpakai — kemungkinan pengubahsuaian wajib untuk kelulusan Caixa. Hartanah yang diiklankan pada R$ 1.48 juta kerap melepasi siling SFH apabila semua kos dimasukkan, dan pekerja kehilangan akses kepada FGTS di tengah-tengah proses. Pembaris perlu dilihat dengan jarak: hartanah sehingga R$ 1.38 juta adalah zon selesa; di atas itu, memerlukan usaha wajar khusus.
Mengabaikan keluk INCC dalam pembinaan. Membeli dalam pembinaan di Itajaí biasanya masuk akal kerana tempoh pembayaran bayaran muka yang panjang, tetapi INCC dalam 18 bulan terakhir meningkat lebih tinggi daripada Selic (kadar faedah asas Bank Pusat Brazil). Tanpa menyimpan tunai untuk pelarasan ini, pembeli tiba pada penyerahan kunci dengan baki tertunggak yang lebih besar daripada yang dirancang — dan FGTS, yang sepatutnya masuk sebagai bayaran muka penuh, menjadi hanya perlindungan separa terhadap jurang terkumpul.
Membandingkan cadangan hanya melalui faedah nominal. Memandangkan TR telah kembali mempunyai berat pada 2025, dua kontrak dengan kadar yang sama diumumkan boleh mempunyai kos berkesan yang sangat berbeza. Membandingkan hanya faedah nominal tanpa melihat peraturan komposisi TR adalah kesilapan struktur yang membayar mahal dalam jangka panjang. Hamparan yang betul membandingkan CET (Kos Efektif Total) dengan senario TR yang disimulasikan dalam tiga peringkat: asas, naik sederhana dan naik agresif.
Menganggap FGTS sebagai dana kecemasan. Mereka yang mengumpul baki dalam Tabung "untuk digunakan pada masa yang betul" kehilangan kuasa beli terhadap INCC tahun demi tahun. Analisis pulangan adalah terus: jika pekerja mempunyai pendapatan stabil, kapasiti pembiayaan dan memenuhi penapis undang-undang, tarikh terbaik untuk menggunakan FGTS adalah hari ini. Menangguhkan bermakna memindahkan pendapatan kepada sistem — Tabung membayar TR campur 3% setahun, kredit hartanah mengenakan TR campur 10%, dan hartanah meningkat nilai, di Itajaí, pada kadar INCC campur premium lokasi.
6. Bila FGTS benar-benar tidak berbaloi
Walaupun ia adalah, dalam kebanyakan kes, alat yang paling cekap untuk hartanah pertama, terdapat senario khusus di mana penggunaan FGTS adalah sub-optimum — dan pembeli rasional perlu mengiktirafnya sebelum memfailkan permohonan di Caixa.
Yang pertama ialah apabila baki tersedia adalah kecil berbanding nilai hartanah — di bawah 5% daripada jumlah. Dalam kes ini, pekerja menghabiskan modal politik dengan analisis Caixa, menambah dokumentasi, melambatkan proses, dan kesan pada aliran operasi tidak ketara. Lebih masuk akal untuk mengekalkan baki tidak tersentuh dan menggunakannya, beberapa tahun kemudian, sebagai pelunasan luar biasa apabila jumlah terkumpul telah berkembang cukup untuk membuat perbezaan ketara dalam keluk hutang.
Senario kedua ialah pekerja yang hampir berpindah bandar atau negara atas sebab profesional. Memandangkan salah satu hipotesis pengeluaran penuh FGTS ialah pemindahan pekerjaan ke luar negara, mengeluarkan dan melaburkan sumber dalam aset dengan pulangan di atas TR campur 3% boleh menjadi lebih cekap daripada mengunci dalam hartanah yang kecairannya akan mencabar di destinasi. Tetingkap adalah sempit, tetapi wujud.
Yang ketiga ialah pembeli yang melihat hartanah sebagai pelaburan, bukan sebagai kediaman. FGTS hanya boleh digunakan untuk hartanah kediaman di majlis perbandaran kediaman atau pelaksanaan pekerjaan utama — tidak berguna untuk membeli pangsapuri sewa di bandar lain. Untuk pelabur tulen — termasuk pembeli asing dari Asia Tenggara yang mencari pendedahan kepada pasaran pantai Brazil — baki kekal tidak tersedia untuk tujuan ini, dan alternatif adalah pembiayaan penuh melalui SBPE dengan modal sendiri pada bayaran muka. Dalam praktik, pelabur asing biasanya memasuki dengan pembelian tunai atau pembiayaan antarabangsa, kerana SBPE sebenarnya jarang diberikan kepada bukan pemastautin tanpa surat penjamin tempatan.
Akhir sekali, perlu dicatatkan peraturan yang paling kerap dirujuk tempatan: memiliki hartanah di bandar lain — Florianópolis, Curitiba, Porto Alegre — tidak menghalang penggunaan FGTS untuk membeli di Itajaí, dengan syarat pekerja membuktikan kediaman atau pelaksanaan pekerjaan utama di Itajaí sendiri. Sebaliknya, pemilikan apa-apa hartanah kediaman di Navegantes, Balneário Camboriú atau di Itajaí sendiri menghalang operasi tersebut. Ia adalah penapis paling sensitif untuk mereka yang berpindah ke rantau ini kerana hab logistik pelabuhan dan masih mengekalkan aset hartanah di negeri asal.
Kesimpulan
FGTS, pada 2026, terus menjadi instrumen yang paling kurang dimanfaatkan dan pada masa yang sama paling cekap untuk membuka kunci kediaman pertama di Itajaí. Ia bukan loteri: ia adalah pembaris peraturan yang stabil, dengan modaliti yang ditakrifkan dengan baik, dan kos kewangan yang sangat rendah sehingga apa-apa perbandingan dengan produk pasaran mendedahkan keunggulannya. Apa yang memisahkan pembeli yang berjaya daripada yang kecewa bukanlah tuah — ia adalah perancangan didokumenkan enam bulan sebelum tandatangan, pengetahuan pembaris SFH dan pengiraan yang jujur antara bayaran muka dan pelunasan disesuaikan dengan aliran tunai sendiri.
Bagi pembeli antarabangsa yang memerhati Itajaí sebagai destinasi pelaburan pantai, memahami struktur FGTS bukan sekadar latihan akademik. Permintaan tempatan dibentuk oleh peraturan ini: mengetahui mengapa orang ramai membeli di Cordeiros dan bukan di Cabeçudas, mengapa sampul R$ 1.5 juta begitu penting, dan mengapa INCC adalah lawan utama dalam pembelian dalam pembinaan, memberikan pelabur asing pandangan struktur yang sama yang dinikmati oleh pemain berpengalaman tempatan.
Di pasaran yang melihat INCC meningkat dua kali ganda IPCA dan tawaran pelancaran baharu mencabar meter persegi dengan pertumbuhan pelabuhan, menunggu adalah mahal. Untuk mengikuti analisis mingguan pasaran Itajaí — kejiranan dalam keluk penghargaan, kitaran pembiayaan yang membuka tetingkap sebenar dan pembangunan baharu seperti yang ditawarkan oleh SIDE Empreendimentos, masih dalam sampul SFH —, berbaloi melanggan kurasi portal dan membina dokumen pembelian sendiri sebelum keluk harga seterusnya menutup pintu.