คู่มือใช้ FGTS ซื้ออสังหาฯ หลังแรกในอิตาไจ ปี 2026
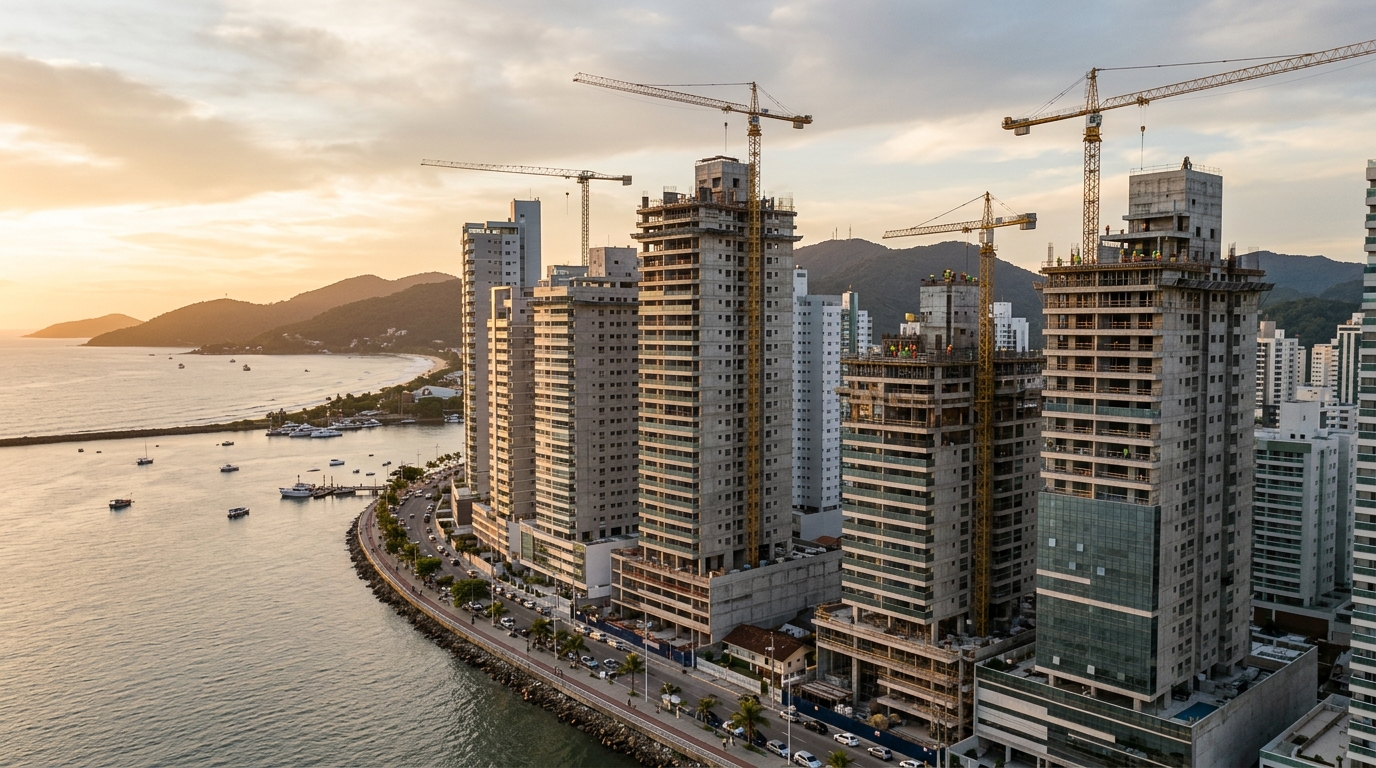
ราคาต่อตารางเมตรของอสังหาริมทรัพย์เปิดใหม่ในเมืองอิตาไจ (Itajaí) ปิดไตรมาสแรกของปี 2026 ที่ระดับ 12,480 เรอัลบราซิล หรือประมาณ 84,000 บาท ตามรายงานของคณะกรรมการ ABRAINC-CBIC (สมาคมผู้พัฒนาอสังหาริมทรัพย์และหอการค้าการก่อสร้างของบราซิล) โดยปรับขึ้นสะสม 17.3% ในรอบ 12 เดือน อัตราเงินเฟ้อภาคอสังหาริมทรัพย์ของเมืองนี้สูงกว่าดัชนี IPCA (ดัชนีราคาผู้บริโภคทั่วไปของบราซิล) มากกว่าสองเท่าตัว และนั่นเปลี่ยนสมการทางการเงินอย่างสิ้นเชิงสำหรับผู้มีรายได้ประจำที่มอง FGTS เป็นสะพานเชื่อมเพียงเส้นเดียวระหว่างค่าเช่ารายเดือนกับการเป็นเจ้าของบ้านหลังแรก
FGTS (Fundo de Garantia do Tempo de Serviço — กองทุนสำรองค่าชดเชยการเลิกจ้างของลูกจ้างบราซิล ซึ่งนายจ้างต้องนำเงินสมทบ 8% ของเงินเดือนเข้าบัญชีลูกจ้างทุกเดือน) ยังคงเป็นเครื่องมือทางการเงินที่ต้นทุนต่ำที่สุดและถูกใช้ประโยชน์ต่ำที่สุดในเวลาเดียวกันสำหรับผู้ซื้อบ้านหลังแรก ยอดเงินเฉลี่ยในบัญชี FGTS ของแรงงานในรัฐซานตา กาตารินา (Santa Catarina) ที่มีอายุงานเกินสามปีอยู่ที่ 31,700 เรอัล หรือประมาณ 213,000 บาท ตามตัวเลขของสภากำกับ FGTS ในเมืองอิตาไจ ที่เงินดาวน์ขั้นต่ำมักไม่ลดต่ำกว่า 20% ของราคาประเมิน ยอดเงินก้อนนี้คือเส้นแบ่งระหว่างการซื้อได้เดี๋ยวนี้กับการรออีกสามรอบของการปรับขึ้นตามดัชนี INCC (ดัชนีต้นทุนการก่อสร้างของบราซิล)
คู่มือฉบับนี้แยกประเด็นทีละชั้นตามกฎระเบียบที่บังคับใช้จริงและตัวเลขตลาดล่าสุด เพื่อตอบคำถามที่นักลงทุนต่างชาติและแรงงานท้องถิ่นต้องเข้าใจก่อนเซ็นสัญญากับธนาคาร Caixa Econômica Federal (ธนาคารพาณิชย์ของรัฐบราซิลที่ปล่อยสินเชื่อบ้านในระบบ SFH เป็นหลัก) ในหนึ่งในตลาดที่ร้อนแรงที่สุดของแนวชายฝั่งบราซิล
1. FGTS ปี 2026: สี่ช่องทางการใช้งานที่สำคัญ
สภากำกับ FGTS คงไว้สำหรับปี 2026 ทั้งสี่ช่องทางหลักในการใช้ยอดเงินสะสมเพื่อซื้อที่อยู่อาศัย โดยทุกช่องทางถูกจำกัดอยู่ภายใต้ระบบ SFH (Sistema Financeiro da Habitação — ระบบสินเชื่อที่อยู่อาศัยภาครัฐของบราซิล) เท่านั้น หมายความว่าต้องเป็นอสังหาริมทรัพย์ที่อยู่อาศัยในเขตเมือง และในรัฐซานตา กาตารินา มูลค่าประเมินต้องไม่เกิน 1.5 ล้านเรอัล (ประมาณ 10.1 ล้านบาท) ผู้ที่ซื้ออสังหาฯ ราคาเกินเพดานนี้จะถูกย้ายไปใช้สินเชื่อ SBPE แบบเสรี (ระบบสินเชื่อที่ดอกเบี้ยกำหนดโดยตลาด) หรือ Carteira Hipotecária ของธนาคารพาณิชย์ ซึ่งไม่มีสิทธิ์ใช้เงินจากกองทุน FGTS และมักมีอัตราดอกเบี้ยสูงกว่าระบบ SFH ราว 2 ถึง 3 จุดเปอร์เซ็นต์
ช่องทางแรกและถูกใช้มากที่สุดสำหรับผู้ซื้อบ้านหลังแรกคือการสมทบเงินดาวน์ ผู้ใช้สิทธิ์รวมยอดเงิน FGTS เข้ากับเงินสดของตนเองเพื่อปิดยอดดาวน์เริ่มต้นและลดวงเงินที่ต้องกู้ ช่องทางที่สองคือการชำระคืนเงินต้นพิเศษ ซึ่งทำได้ทุก 24 เดือน โดยนำยอดเงินสะสมไปหักเงินต้นโดยตรง ช่วยให้สั้นระยะเวลาการผ่อนหรือลดจำนวนเงินผ่อนต่อเดือนได้ ช่องทางที่สามคือการนำมาชำระค่างวดรายเดือนได้สูงสุด 80% ของค่างวด ต่อเนื่อง 12 เดือน และสามารถต่อเนื่องไปได้อีก ช่องทางที่สี่ซึ่งดุดันที่สุดคือการปิดยอดหนี้ทั้งหมด มักเลือกใช้ในช่วงปลายของสัญญาสินเชื่อ
นอกจากนี้ยังมีช่องทาง FGTS Futuro ที่กระทรวงการเมืองขยายในปี 2025 สำหรับสัญญาในโครงการ Minha Casa, Minha Vida (MCMV — โครงการที่อยู่อาศัยเพื่อผู้มีรายได้น้อยถึงปานกลางของรัฐบาลบราซิล) โดยอนุญาตให้นำเงินสมทบรายเดือน 8% ของเงินเดือนไปจ่ายค่างวดได้โดยตรง เป็นวิศวกรรมทางการเงินที่มีประโยชน์มากสำหรับครอบครัวในกลุ่มรายได้ 1 และ 2 ของโครงการ แต่ไม่สามารถทดแทนยอดเงินสะสมเดิมในฐานะแหล่งเงินดาวน์ได้
จุดวิกฤตสำหรับเมืองอิตาไจคือเชิงโครงสร้าง เนื่องจากเพดาน SFH ของซานตา กาตารินาถูกปรับขึ้นเป็น 1.5 ล้านเรอัลในปี 2024 เท่ากับรัฐเซาเปาโล รีโอเดจาเนโร มินัสเชไรส์ และเขตเมืองหลวง โครงการห้องนอน 2-3 ห้องเปิดใหม่ส่วนใหญ่ในเมืองจึงยังอยู่ในซองที่ใช้ FGTS ได้ ขณะที่โครงการระดับลักชัวรีในย่าน Praia Brava หรือ Brava ฝั่งนอก ซึ่งเริ่มต้นที่ 1.8 ล้านเรอัลขึ้นไป FGTS จะหมดประโยชน์ใช้สอย และสมการต้องย้ายไปยังสินเชื่อ SBPE แบบเสรี
2. เกณฑ์ของผู้มีสิทธิ์: ใครเบิกใช้ได้จริง
กฎปัจจุบันกำหนดให้ผู้ถือบัญชีต้องมีระยะเวลาการนำส่งเงินสมทบ FGTS รวมทั้งหมดจากทุกสัญญาจ้างขั้นต่ำ 36 เดือน โดยไม่จำเป็นต้องต่อเนื่องและไม่จำเป็นต้องเป็นนายจ้างรายเดียวกัน เกณฑ์นี้คือตัวกรองที่ปฏิเสธผู้ซื้อรุ่นใหม่ในอิตาไจมากที่สุด เพราะค่าเฉลี่ยอายุงานในสาขาก่อสร้างและพาณิชย์ของเมืองนี้อยู่ที่ 22 เดือน ตามข้อมูล RAIS ปี 2025 (ฐานข้อมูลแรงงานในระบบของบราซิล)
เกณฑ์ที่สองที่กั้นทางคือ ผู้ใช้สิทธิ์ต้องไม่เป็นเจ้าของอสังหาริมทรัพย์ที่อยู่อาศัยในเขตเมืองหลังอื่นใด ไม่ว่าจะสร้างเสร็จแล้วหรืออยู่ระหว่างก่อสร้าง ในเขตเมืองอิตาไจหรือเทศบาลใดในเขตเมืองโดยรอบ คำนิยามทางกฎหมายคือ "เทศบาลที่อยู่อาศัยหรือสถานที่ประกอบอาชีพหลัก" ผู้ที่อาศัยอยู่ในอิตาไจและมีที่ดินพร้อมบ้านในเมือง Navegantes ที่อยู่ติดกัน มักตกเกณฑ์นี้และมารู้สายเกินไป
เกณฑ์ที่สามที่มักถูกมองข้ามคือ ต้องไม่มีสัญญาสินเชื่อบ้านในระบบ SFH ที่ยังเปิดอยู่ในชื่อของผู้ถือสิทธิ์ในประเทศบราซิล สัญญาสินเชื่อบ้านที่อยู่อาศัยในเมืองใดก็ได้ ผ่านระบบ SBPE, MCMV หรือ Carteira ของ Caixa จะปิดกั้นสิทธิ์การใช้ FGTS ในการซื้อใหม่ แม้ว่าบ้านหลังแรกจะอยู่ในรัฐอื่นก็ตาม
เอกสารที่ธนาคาร Caixa ต้องการในปี 2026 ลดความซับซ้อนลงเมื่อเทียบกับรอบก่อน แต่ยังคงประกอบด้วย: รายการเดินบัญชี FGTS ย้อนหลัง 5 ปี หลักฐานการจ้างงานปัจจุบัน หนังสือรับรองการไม่มีกรรมสิทธิ์อสังหาริมทรัพย์จากสำนักงานที่ดินทุกเขตในจังหวัด และคำประกาศไม่มีสัญญาสินเชื่อในระบบ SFH การเข้าถึงรายการเดินบัญชีย่อยทำผ่านแอป FGTS ได้ 100% โดยไม่ต้องเดินทางไปสาขา ซึ่งเป็นการประหยัดเวลาอย่างมีนัยสำคัญสำหรับผู้ที่กำลังจะปิดการซื้อขาย
มีอีกหนึ่งรายละเอียดเชิงกระบวนการที่มักถูกประเมินต่ำเกินไป คือ ยอดเงินที่ถูกบล็อกในระบบ "ถอนตามวันเกิด" (saque-aniversário ระบบที่ลูกจ้างเลือกถอนเงินบางส่วนได้ปีละครั้งในเดือนเกิดของตน) ไม่สามารถนำมาใช้ซื้อบ้านได้ตราบใดที่ระบบนี้ยังเปิดอยู่ ผู้ที่เลือกเข้าระบบนี้ต้องสลับกลับไปยังระบบ "ถอนเมื่อเลิกจ้าง" และรอช่วงพักตามกฎหมายก่อนจึงจะนำเงินมาใช้ได้ ช่องว่างเวลานี้คือสิ่งที่ทำลายแผนซื้อบ้านปี 2026 ของหลายคน
3. การคำนวณบรรทัดต่อบรรทัด: จำลองจริงกับบ้าน 600,000 เรอัลในอิตาไจ
เพื่อให้การใช้ FGTS หลุดจากความเป็นนามธรรม ขอให้พิจารณากรณีต่อไปนี้ ซึ่งสะท้อนความเป็นจริงของห้องชุดสองห้องนอนในย่านอย่าง Cordeiros หรือ São Vicente ที่ระดับราคาตลาดปัจจุบัน ผู้ซื้อมีเงินสดส่วนตัวสำหรับดาวน์ 120,000 เรอัล ยอด FGTS 80,000 เรอัล รายได้ครอบครัวรวมเดือนละ 18,000 เรอัล และกำลังหาสินเชื่อจาก Caixa ผ่านระบบ SBPE
| ตัวแปร | ไม่ใช้ FGTS | FGTS เป็นเงินดาวน์ | FGTS ทยอยลดเงินต้นทุกสองปี |
|---|---|---|---|
| มูลค่าอสังหาริมทรัพย์ | 600,000 เรอัล | 600,000 เรอัล | 600,000 เรอัล |
| เงินดาวน์รวม | 120,000 เรอัล | 120,000 + 80,000 FGTS | 120,000 เรอัล |
| วงเงินกู้ | 480,000 เรอัล | 400,000 เรอัล | 480,000 เรอัล |
| ระยะเวลาเริ่มต้น | 360 เดือน | 360 เดือน | 360 เดือน |
| อัตราดอกเบี้ย SFH 2026 | TR + 10.49% ต่อปี | TR + 10.49% ต่อปี | TR + 10.49% ต่อปี |
| ค่างวดเริ่มต้น (SAC) | 5,530 เรอัล | 4,610 เรอัล | 5,530 เรอัล |
| ดอกเบี้ยตลอดสัญญา | 514,000 เรอัล | 428,000 เรอัล | 392,000 เรอัล* |
| ระยะเวลาจริงจนปิดสัญญา | 360 เดือน | 360 เดือน | ราว 282 เดือน |
*คำนวณจากการนำเงิน FGTS 80,000 เรอัล มาตัดเงินต้นในเดือนที่ 24 และทยอยลดเงินต้นเพิ่มทุก 24 เดือน โดยเฉลี่ย 18,000 เรอัลต่อรอบสองปี จากการสะสมต่อเนื่องของสัญญาจ้างในระบบ
ตัวเลขเผยข้อหนึ่งที่ผู้ซื้อมักเข้าใจกลับด้าน คือ สำหรับผู้ที่อยู่ในช่วงรายได้กำลังเติบโตและต้องการความคล่องตัวในกระแสเงินสดรายเดือน การโยน FGTS เป็นเงินดาวน์คือทางเลือกที่ถูกต้อง การลดค่างวด 920 เรอัลตั้งแต่งวดแรกช่วยปลดเปลื้องกระแสเงินสดให้สามารถสร้างเงินสำรองฉุกเฉิน ซื้อเฟอร์นิเจอร์ หรือเร่งสร้างพอร์ตการลงทุนที่ป้องกันเงินเฟ้อได้ สำหรับผู้ที่กระแสเงินสดเสถียรแล้วและต้องการลดต้นทุนทางการเงินรวม การใช้กลยุทธ์ทยอยลดเงินต้นทุกสองปีให้ผลตอบแทนสุทธิดอกเบี้ยลดลง 122,000 เรอัลตลอดสัญญา และร่นเวลาปิดหนี้ลงได้กว่า 6 ปี
ความผิดพลาดที่แพงที่สุดคือทางสายกลาง การใช้บางส่วนเป็นเงินดาวน์แล้วพยายามกระจายส่วนที่เหลือเป็นการลดเงินต้นปีต่อปีนอกกรอบเวลาสองปี เนื่องจากกฎ 24 เดือนระหว่างการทยอยลดเงินต้นนั้นเข้มงวด ผู้ใช้สิทธิ์จึงปล่อยยอดเงินไว้เฉยๆ ในกองทุน ซึ่งให้ผลตอบแทนเพียง TR บวก 3% ต่อปี — ในปี 2026 ราว 4.2% ต่อปี ต่ำกว่าครึ่งหนึ่งของต้นทุนสินเชื่อบ้าน เงินค้างใน FGTS ในทางปฏิบัติคือเงินที่กำลังเสียกำลังซื้อให้กับ INCC
"FGTS ให้ผลตอบแทนต่ำกว่าทุกผลิตภัณฑ์สินเชื่อบ้านในบราซิล ยอดเงินในกองทุนจะมีเหตุผลก็ต่อเมื่อถูกใช้ — เป็นเงินดาวน์ ลดเงินต้น ค่างวดรายเดือน หรือปิดยอดหนี้ ทุกอย่างที่เหลือคือการโอนรายได้แบบเงียบๆ จากแรงงานไปสู่ระบบการเงิน" — การประเมินทางเทคนิคที่ปรากฏซ้ำในรายงานเชิงนโยบายเกี่ยวกับประสิทธิภาพการจัดสรรของ FGTS
อีกชั้นหนึ่งที่ผู้ซื้อน้อยคนคิดถึงคือผลของอัตรา TR (Taxa Referencial — อัตราอ้างอิงของบราซิลที่ใช้ปรับสินเชื่อบ้าน) หลังจากเกือบแปดปีที่อยู่ใกล้ศูนย์ TR กลับมาเคลื่อนไหวระหว่าง 0.15% ถึง 0.25% ต่อเดือนในปี 2025 ตามที่ธนาคารกลางบราซิลประกาศ เนื่องจาก TR เป็นส่วนหนึ่งของดอกเบี้ย SFH สัญญาสองฉบับที่มีอัตราดอกเบี้ยระบุเท่ากันอาจมีต้นทุนสุทธิที่แตกต่างกันอย่างมาก จากการจำลอง 360 เดือน ค่าเฉลี่ย TR ที่สูงกว่าคาดการณ์เพียง 0.1 จุดเปอร์เซ็นต์ อาจทำให้ดอกเบี้ยรวมเพิ่มขึ้น 28,000 เรอัล มากกว่ายอดเงิน FGTS ที่ผู้ซื้อหลายรายมีในบัญชี
4. แผนที่ของเมืองอิตาไจ: ราคาต่อย่านและซองที่ FGTS รองรับได้
อิตาไจคือเมืองที่แบ่งย่านตามระดับราคาอย่างชัดเจน และความเหมาะสมในการใช้ FGTS แตกต่างกันมากตามทำเล ข้อมูลต่อไปนี้คือค่าเฉลี่ยถ่วงน้ำหนักของราคาเปิดตัวและขายต่อในไตรมาสแรกของปี 2026 จากข้อมูลตลาดภูมิภาค
ย่าน Cordeiros เป็นย่านที่อยู่อาศัยที่กำลังขยายตัวอย่างรวดเร็ว ราคาเฉลี่ย 5,800 ถึง 7,500 เรอัลต่อตารางเมตร ห้องชุดสองห้องนอนใหม่ราคา 420,000 ถึง 580,000 เรอัล เป็นพื้นที่ธรรมชาติของ MCMV ระดับ 4 และสินเชื่อ SBPE ที่ใช้ FGTS ได้เต็มศักยภาพ เพดาน 1.5 ล้านเรอัลกว้างขวาง และยอด FGTS เฉลี่ยของแรงงานในรัฐครอบคลุมเงินดาวน์ระหว่าง 12% ถึง 18% สำหรับผู้ซื้อบ้านหลังแรก นี่คือย่านที่มีอัตราส่วนเงินดาวน์ต่อศักยภาพการเพิ่มมูลค่าที่ดีที่สุด
ย่าน São Vicente เป็นย่านที่ลงตัวแล้ว ใกล้ใจกลางเมืองและทางหลวง BR-101 ราคา 7,200 ถึง 9,800 เรอัลต่อตารางเมตร ห้องชุดสองห้องนอนราคา 480,000 ถึง 720,000 เรอัล FGTS ยังใช้ได้ตลอดช่วงราคา แต่เงินดาวน์ที่ต้องใช้สูงขึ้นและผู้ซื้อต้องมียอดเงินสะสมที่หนาแน่นกว่าเพื่อให้เกิดการใช้เลเวอเรจที่มีประสิทธิภาพ ข้อแตกต่างจาก Cordeiros คือสภาพคล่องในการขายต่อสูงกว่า และอยู่ใกล้ศูนย์กลางพาณิชย์
ย่าน Fazenda เป็นศูนย์กลางพาณิชย์และบริหาร ราคา 9,500 ถึง 13,000 เรอัลต่อตารางเมตร โครงการเปิดใหม่มักเป็นห้องสองและสามห้องนอน ราคา 680,000 ถึง 1.2 ล้านเรอัล FGTS ยังอยู่ในซองของระบบ SFH แต่ผู้ซื้อต้องประเมินว่าค่างวดเข้าเกณฑ์ 30% ของรายได้รวมหรือไม่ ซึ่งเป็นข้อจำกัดเชิงโครงสร้างที่ Caixa ใช้พิจารณาอนุมัติสินเชื่อ สำหรับหลายครอบครัว ในระดับราคานี้เองที่รายได้ที่ต้องใช้เริ่มไม่สอดคล้องกับรายได้จริง
ย่าน Cabeçudas และชายฝั่งใจกลางเมือง ราคา 12,000 ถึง 18,000 เรอัลต่อตารางเมตร โครงการใหม่เริ่มที่ 950,000 เรอัล และส่วนใหญ่ทะลุเพดาน SFH ที่นี่ FGTS เริ่มหมดพลัง อสังหาฯ ราคาเกิน 1.5 ล้านเรอัลต้องใช้ SBPE แบบเสรีหรือ Carteira Hipotecária ที่ดอกเบี้ยสูงและไม่ได้สิทธิ์ใช้กองทุน นี่คือย่านที่กลยุทธ์ทางเลือกอย่างคอนซอร์ติโอ (สหกรณ์ออมทรัพย์เพื่อซื้อบ้านแบบบราซิล) ที่ใช้ FGTS เป็นเงินประมูล การแลกเปลี่ยนทรัพย์สิน หรือการแบ่งสัญญาเป็นสองโฉนด เริ่มสมเหตุสมผลทางเศรษฐกิจมากกว่า SFH แบบตรงๆ
ความแตกต่างระหว่าง MCMV และ SBPE ก็เปลี่ยนเกมเช่นกัน ในปี 2026 MCMV ทำงานกับห้าระดับรายได้ โดยระดับ 4 (รายได้ครอบครัวสูงสุด 12,000 เรอัล) รองรับผู้ซื้อบ้านหลังแรกส่วนใหญ่ใน Cordeiros และ São Vicente อัตราดอกเบี้ย MCMV ระดับ 4 อยู่ที่ 8.16% ต่อปี + TR — ถูกกว่า SBPE ของ Caixa ที่ 10.49% ต่อปี + TR สำหรับลูกค้าที่มีความสัมพันธ์กับธนาคาร FGTS ใช้ได้ทั้งสองช่องทาง แต่กฎอัตราส่วนภาระต่อรายได้ใน MCMV ผ่อนปรนกว่า ทำให้วงเงินที่ได้รับการอนุมัติสูงกว่าสำหรับเงินเดือนเท่ากัน
สำหรับอสังหาริมทรัพย์ที่ซื้อบนแบบ (pré-chaves คือซื้อระหว่างก่อสร้าง) จุดอ่อนคือ INCC ระหว่างที่อาคารยังไม่ได้รับใบรับรองการอยู่อาศัย ค่างวดที่ผ่อนกับผู้พัฒนาจะถูกปรับขึ้นตาม INCC ซึ่งสะสม 6.8% ในรอบ 12 เดือนจนถึงเดือนเมษายน 2026 ตามสถาบัน FGV (มูลนิธิเศรษฐศาสตร์บราซิล) สูงกว่าทั้ง IPCA และ CUB-SC (ดัชนีต้นทุนการก่อสร้างของซานตา กาตารินา) FGTS ไม่สามารถใช้ในช่วงก่อนรับกุญแจนี้ ยกเว้นในเงื่อนไขที่จำเพาะมากของ MCMV ยอดเงินจะเข้าสู่ขั้นตอนได้ก็ต่อเมื่อมีการเซ็นสัญญาสินเชื่อกับ Caixa ที่จุดส่งมอบกุญแจ ผู้ซื้อที่ขาดข้อมูลมักวางแผนใช้ FGTS จ่ายค่างวดระหว่างก่อสร้าง และมารู้สายเกินไปว่ายอดเงินอยู่นิ่ง ขณะที่หนี้กับผู้พัฒนาเพิ่มขึ้นตาม INCC
ในตลาดอสังหาฯ มือสอง ตัวกรองที่ชี้ขาดที่สุดคือการประเมินมูลค่าของ Caixa ธนาคารใช้ผู้ประเมินของตนเองและมักประเมินอสังหาฯ ต่ำกว่าราคาที่ผู้ขายประกาศ 8% ถึง 15% เนื่องจาก FGTS ครอบคลุมเฉพาะมูลค่าตามการประเมิน ไม่ใช่มูลค่าตามสัญญา ผู้ซื้อต้องมีเงินทุนส่วนตัวสำหรับส่วนต่าง — ช่องว่าง 30,000 ถึง 50,000 เรอัลในอสังหาฯ ราคา 500,000 เรอัล ที่มักทำให้ธุรกรรมพลาดไปในโค้งสุดท้าย การเจรจาข้อสัญญาที่ผูกการปิดดีลกับผลการประเมินของ Caixa พร้อมคืนเงินมัดจำในกรณีมีความเหลื่อม กลายเป็นแนวปฏิบัติของนายหน้ามืออาชีพในเมืองนี้
5. ห้าความผิดพลาดที่ทำให้การใช้ FGTS ในอิตาไจติดขัด
การเคลื่อนไหวบัญชีผิดปกติในช่วงเดือนก่อนการตรวจสอบ Caixa ตรวจสอบยอด FGTS กับประวัติการถอนและการสมทบ การถอนล่าสุดจากการเลิกจ้างโดยไม่มีเหตุผลชัดเจน หรือการสมทบที่สูงกว่าเงินเดือนที่ระบุอย่างมีนัยสำคัญ จะกระตุ้นการแจ้งเตือนระบบ compliance และอาจระงับการพิจารณา 30 ถึง 60 วัน ในเมืองที่อัตราการเปลี่ยนงานในภาคก่อสร้างและท่าเรือสูงถึง 22% เรื่องนี้เกิดบ่อยกว่าที่คิด และเพียงพอที่จะทำให้ผู้ซื้อเสียโอกาสต่อให้ผู้เสนอราคารายอื่น
ซื้ออสังหาฯ ที่เกินเพดาน SFH โดยไม่รู้ตัว ผู้ซื้อมองที่ราคาประกาศและลืมรวม ITBI (ภาษีการโอนอสังหาริมทรัพย์ของบราซิล) ค่าจดทะเบียน ค่าธรรมเนียมประเมิน และในกรณีมือสองอาจมีค่าปรับปรุงตามที่ Caixa กำหนด อสังหาฯ ที่ประกาศราคา 1.48 ล้านเรอัล มักเกินเพดาน SFH เมื่อรวมต้นทุนทั้งหมด และผู้ซื้อสูญสิทธิ์การใช้ FGTS กลางทาง เกณฑ์ควรพิจารณาแบบมีช่องว่าง อสังหาฯ ราคาไม่เกิน 1.38 ล้านเรอัลคือโซนสบายใจ สูงกว่านั้นต้องตรวจสอบรอบด้านเป็นพิเศษ
ไม่สนใจเส้นโค้ง INCC ในช่วงก่อสร้าง การซื้อบนแบบในอิตาไจมักสมเหตุสมผลเพราะระยะเวลาผ่อนเงินดาวน์ที่ยาว แต่ INCC ในรอบ 18 เดือนล่าสุดขึ้นมากกว่าอัตราดอกเบี้ยนโยบาย Selic (อัตราดอกเบี้ยอ้างอิงของบราซิลที่ธนาคารกลางกำหนด) หากไม่สำรองเงินสำหรับการปรับขึ้นนี้ ผู้ซื้อจะถึงวันรับกุญแจพร้อมยอดหนี้ที่สูงกว่าคาดการณ์ และ FGTS ที่ตั้งใจจะใช้เต็มเป็นเงินดาวน์กลายเป็นเพียงครอบคลุมส่วนต่างที่สะสมขึ้น
เปรียบเทียบข้อเสนอด้วยดอกเบี้ยที่ระบุเท่านั้น เมื่อ TR กลับมามีน้ำหนักในปี 2025 สัญญาสองฉบับที่มีอัตราดอกเบี้ยประกาศเท่ากันอาจมีต้นทุนสุทธิที่แตกต่างกันมาก การเปรียบเทียบเฉพาะดอกเบี้ยที่ระบุโดยไม่ดูสูตรการประกอบ TR เป็นความผิดพลาดเชิงโครงสร้างที่แพงในระยะยาว ตารางที่ถูกต้องต้องเปรียบเทียบ CET (Custo Efetivo Total — ต้นทุนสุทธิทั้งหมดของสินเชื่อ ตามมาตรฐานการเปิดเผยของบราซิล) ในสถานการณ์ TR สามระดับ คือ ฐาน สูงปานกลาง และสูงรุนแรง
มอง FGTS เป็นเงินสำรองฉุกเฉิน ผู้ที่สะสมยอดในกองทุนเพื่อ "ใช้ในเวลาที่ใช่" สูญเสียกำลังซื้อให้กับ INCC ปีแล้วปีเล่า การวิเคราะห์ผลตอบแทนนั้นตรงไปตรงมา หากผู้ใช้สิทธิ์มีรายได้เสถียร มีความสามารถในการกู้ และผ่านตัวกรองทางกฎหมาย วันที่เหมาะที่สุดในการใช้ FGTS คือวันนี้ การเลื่อนออกไปคือการโอนรายได้ให้ระบบ — กองทุนจ่าย TR บวก 3% ต่อปี สินเชื่อบ้านคิด TR บวก 10% และอสังหาฯ ในอิตาไจปรับขึ้นในจังหวะของ INCC บวกเบี้ยทำเล
6. เมื่อใดที่ FGTS ไม่คุ้มจริงๆ
แม้จะเป็นเครื่องมือที่มีประสิทธิภาพที่สุดในกรณีส่วนใหญ่สำหรับบ้านหลังแรก แต่มีสถานการณ์เฉพาะที่การใช้ FGTS ไม่เกิดประสิทธิภาพสูงสุด และผู้ซื้อที่ใช้เหตุผลควรรับรู้ก่อนยื่นเรื่องที่ Caixa
กรณีแรกคือเมื่อยอดเงินที่มีน้อยเมื่อเทียบกับมูลค่าอสังหาฯ — ต่ำกว่า 5% ของยอดรวม ในกรณีนี้ ผู้ใช้สิทธิ์เสียทุนทางการเมืองในการพิจารณาของ Caixa เพิ่มเอกสาร ยืดกระบวนการ และผลกระทบต่อกระแสธุรกรรมเบาบาง สมเหตุสมผลกว่าหากรักษายอดเงินไว้และใช้หลายปีต่อมาในฐานะการลดเงินต้นพิเศษเมื่อยอดสะสมเติบโตจนสร้างความแตกต่างที่มีนัยสำคัญในเส้นโค้งหนี้
กรณีที่สองคือผู้ใช้สิทธิ์ที่กำลังจะย้ายเมืองหรือย้ายประเทศด้วยเหตุผลทางอาชีพ เนื่องจากหนึ่งในข้อเข้าเงื่อนไขการถอนเงิน FGTS เต็มจำนวนคือการโยกย้ายงานไปต่างประเทศ การถอนและลงทุนในสินทรัพย์ที่ให้ผลตอบแทนสูงกว่า TR บวก 3% อาจมีประสิทธิภาพมากกว่าการล็อกในอสังหาฯ ที่สภาพคล่องอาจจำกัดในประเทศปลายทาง หน้าต่างเวลานี้แคบแต่มีอยู่จริง
กรณีที่สามคือผู้ซื้อที่มองอสังหาฯ เป็นการลงทุน ไม่ใช่ที่อยู่อาศัย FGTS ใช้ได้เฉพาะกับอสังหาฯ ที่อยู่อาศัยในเทศบาลที่พักหรือที่ประกอบอาชีพหลัก ไม่สามารถใช้ซื้อห้องชุดเพื่อปล่อยเช่าในเมืองอื่น สำหรับนักลงทุนล้วน ยอดเงินยังคงไม่สามารถใช้กับวัตถุประสงค์นี้ และทางเลือกคือสินเชื่อ SBPE เต็มจำนวนพร้อมเงินสดส่วนตัวเป็นเงินดาวน์
สุดท้าย ขอบันทึกกฎที่มีคนถามมากที่สุดในเมืองนี้ การมีอสังหาฯ ในเมืองอื่นอย่าง Florianópolis, Curitiba หรือ Porto Alegre ไม่ขัดขวางการใช้ FGTS ซื้อบ้านในอิตาไจ ตราบใดที่ผู้ใช้สิทธิ์พิสูจน์ที่พักหรือสถานที่ประกอบอาชีพหลักในอิตาไจเองได้ ขณะที่การครอบครองอสังหาฯ ที่อยู่อาศัยในเมือง Navegantes, Balneário Camboriú หรือในอิตาไจเอง จะปิดประตูธุรกรรม นี่คือตัวกรองที่อ่อนไหวที่สุดสำหรับผู้ที่ย้ายมาในภูมิภาคนี้เพราะศูนย์โลจิสติกส์ของท่าเรือและยังคงถือสินทรัพย์อสังหาฯ ในรัฐต้นทาง
7. มุมมองสำหรับนักลงทุนต่างชาติ
ผู้ลงทุนชาวไทยและต่างชาติที่สนใจอสังหาริมทรัพย์บราซิลตามแนวชายฝั่งของรัฐซานตา กาตารินามักประหลาดใจกับโครงสร้างที่แตกต่างไปจากระบบในเอเชียอย่างสิ้นเชิง FGTS เองเป็นเครื่องมือเฉพาะของแรงงานในระบบบราซิลและไม่เปิดให้ผู้ที่ไม่มีสัญญาจ้างในประเทศ แต่การเข้าใจกลไกนี้คือกุญแจในการอ่านพลวัตของตลาด เพราะ FGTS คือเครื่องมือหลักที่ผู้ซื้อท้องถิ่นรุ่นใหม่ใช้ในการสะสมอุปสงค์ ปริมาณยอดสะสมในกองทุนของแรงงานในซานตา กาตารินาคือตัวบ่งชี้ที่นักลงทุนใช้คาดการณ์อัตราการดูดซับของโครงการในย่านระดับกลาง
นักลงทุนต่างชาติที่ซื้อในซองราคาที่เกินเพดาน SFH (เกิน 1.5 ล้านเรอัล หรือราว 10 ล้านบาท) เข้าซื้อในตลาดที่ขาดการแข่งขันจากผู้ใช้สิทธิ์ FGTS ลดความเสี่ยงเรื่องการลดราคาจากกลุ่มผู้ซื้อท้องถิ่นที่ติดเงื่อนไขสินเชื่อ และมักได้สภาพคล่องการขายต่อในระยะกลางจากตลาดผู้ซื้อระดับสูง รวมถึงนักลงทุนละตินอเมริกาที่หาทำเลพักผ่อนชายฝั่ง อย่างไรก็ตาม ความผันผวนของค่าเงินเรอัลต่อบาทควรเป็นปัจจัยหลักในการกำหนดจังหวะการเข้าซื้อ ผู้ซื้อที่ใช้สกุลเงินสำคัญทำการแลกเปลี่ยนในช่วงที่เรอัลอ่อนค่าจะได้ข้อได้เปรียบสำคัญที่ไม่เกี่ยวกับสมการ FGTS เลย
การจัดหาสินเชื่อสำหรับผู้ที่ไม่มีถิ่นที่อยู่ในบราซิลผ่านธนาคารท้องถิ่นแคบมาก ส่วนใหญ่ของธุรกรรมจะปิดด้วยเงินสดเต็มจำนวนหรือใช้สินเชื่อจากสถาบันการเงินในประเทศต้นทางของผู้ซื้อ ในด้านภาษี ผู้ซื้อต่างชาติต้องเข้าใจ ITBI (ภาษีการโอนที่จัดเก็บโดยเทศบาล มักอยู่ที่ 2-3% ของมูลค่าประเมิน) ค่าจดทะเบียนสำนักงานที่ดิน และในกรณีปล่อยเช่า ภาษีเงินได้สำหรับผู้ไม่มีถิ่นที่อยู่ในอัตรา 15-27.5% ตามระดับ
บทสรุป
FGTS ในปี 2026 ยังคงเป็นเครื่องมือที่ถูกใช้ประโยชน์ต่ำที่สุดและในเวลาเดียวกันเป็นเครื่องมือที่มีประสิทธิภาพสูงสุดสำหรับการปลดล็อกบ้านหลังแรกในอิตาไจ ไม่ใช่ลอตเตอรี แต่เป็นเกณฑ์ของกฎที่นิ่ง มีช่องทางการใช้งานที่ชัดเจน และต้นทุนทางการเงินต่ำจนการเปรียบเทียบกับผลิตภัณฑ์ตลาดใดๆ ก็เผยถึงความเหนือกว่า สิ่งที่แยกผู้ซื้อที่ประสบความสำเร็จจากผู้ผิดหวังไม่ใช่โชค แต่เป็นการวางแผนเอกสารหกเดือนก่อนลงนาม ความเข้าใจในเกณฑ์ SFH และการคำนวณอย่างซื่อสัตย์ระหว่างเงินดาวน์และการลดเงินต้นที่ปรับให้เข้ากับกระแสเงินสดของตน
ในตลาดที่ได้เห็น INCC ปรับขึ้นเป็นสองเท่าของ IPCA และอุปทานโครงการใหม่แข่งขันตารางเมตรกับการเติบโตของท่าเรือ การรอคือต้นทุนที่แพง สำหรับผู้ที่ต้องการติดตามการวิเคราะห์รายสัปดาห์ของตลาดอิตาไจ — ย่านในเส้นโค้งของการเพิ่มมูลค่า รอบของสินเชื่อที่เปิดหน้าต่างจริง และโครงการใหม่อย่างของ SIDE Empreendimentos ที่ยังอยู่ในซองของ SFH — การติดตามคิวเรชันของพอร์ทัลและการสร้างแฟ้มข้อมูลการซื้อของตัวเองก่อนที่เส้นโค้งราคารอบหน้าจะปิดประตู ถือเป็นการลงทุนที่จำเป็นในระยะนี้