FGTS mua nhà đầu tiên ở Itajaí: hướng dẫn 2026
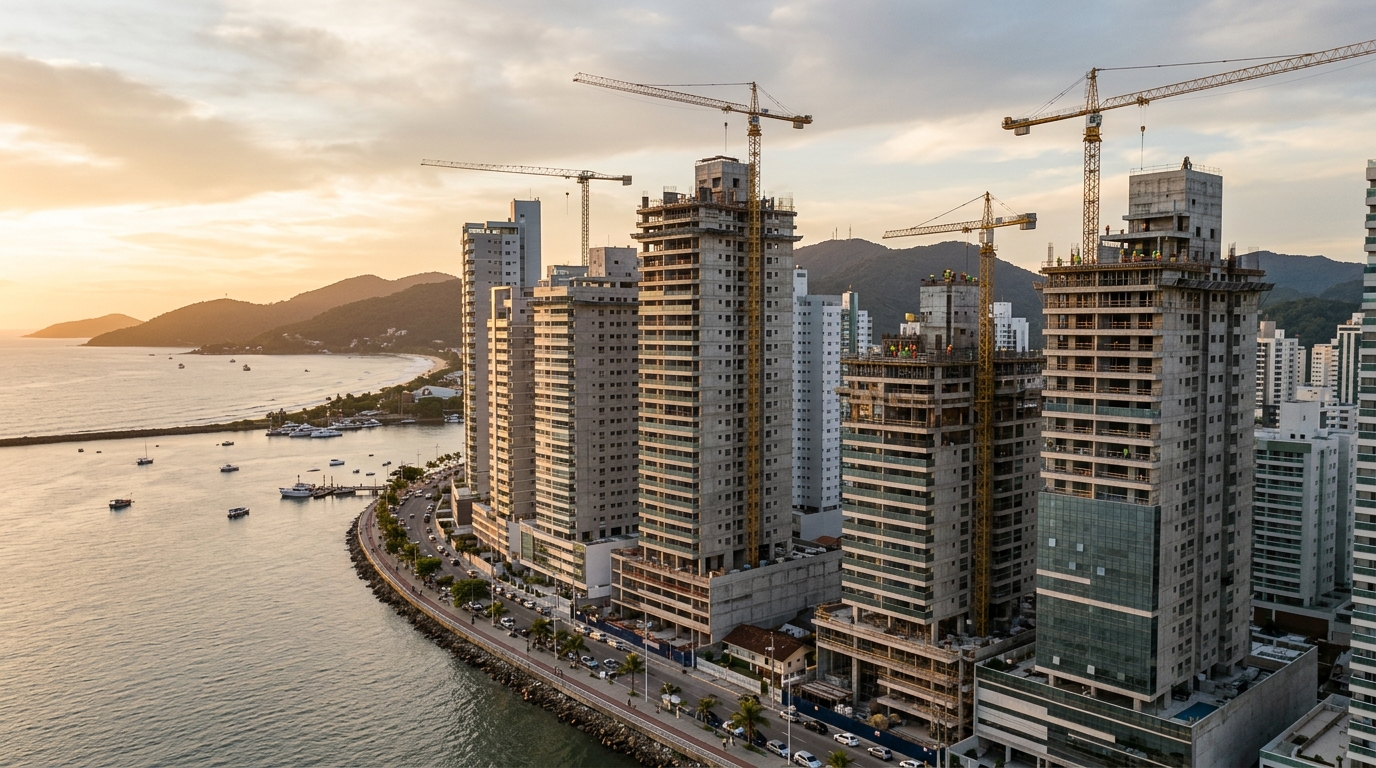
Giá một mét vuông căn hộ mới chào bán tại Itajaí — thành phố cảng nằm trên bờ biển bang Santa Catarina, miền nam Brazil — đã khép lại quý đầu năm 2026 ở mức 12.480 real (khoảng 2.500 đô la Mỹ), theo bảng theo dõi của ABRAINC-CBIC, hai hiệp hội xây dựng và phát triển bất động sản uy tín nhất quốc gia. Mức tăng tích lũy trong mười hai tháng đạt 17,3%. Lạm phát bất động sản tại địa phương đang chạy nhanh hơn gấp đôi chỉ số giá tiêu dùng IPCA, và điều đó làm thay đổi toàn bộ phép tính dành cho người lao động chính thức coi FGTS là cây cầu duy nhất giữa cuộc sống thuê nhà và chiếc chìa khóa căn hộ đầu tiên.
FGTS (Fundo de Garantia do Tempo de Serviço, tạm dịch: Quỹ Bảo lãnh Thời gian Phục vụ) vẫn là, trong năm 2026, công cụ tài chính rẻ nhất nhưng đồng thời bị người mua nhà lần đầu sử dụng dưới tiềm năng nhất. Đây là quỹ bắt buộc do người sử dụng lao động đóng tương đương 8% lương hàng tháng cho mỗi nhân viên có hợp đồng chính thức tại Brazil — một định chế mang tính cơ cấu của thị trường lao động và bất động sản nước này. Số dư trung bình của người lao động bang Santa Catarina có hơn ba năm hợp đồng đang ở mức 31,7 nghìn real, theo Hội đồng Quản trị FGTS. Tại Itajaí, nơi khoản đặt cọc tối thiểu hiếm khi dưới 20% giá trị căn hộ, số dư này có thể là khác biệt giữa việc mua được ngay bây giờ hay phải đợi thêm ba mùa điều chỉnh INCC nữa.
Đối với nhà đầu tư quốc tế đang theo dõi bờ biển Brazil, việc nắm rõ cơ chế FGTS không phải để bản thân sử dụng — vốn chỉ dành cho người lao động chính thức tại Brazil — mà để hiểu cấu trúc cầu thực sự của thị trường nội địa. Mỗi căn hộ được mua bằng FGTS là một giao dịch ít nhạy cảm với lãi suất, ít phụ thuộc vào thị trường vốn quốc tế và do đó đóng vai trò làm "sàn" cho mặt bằng giá. Hướng dẫn này phân tích chi tiết, dựa trên quy định hiện hành và những con số thật của thị trường, những gì người lao động cần biết trước khi ký hợp đồng với Caixa Econômica Federal (ngân hàng nhà nước Brazil chuyên về tín dụng nhà ở) tại một trong những thị trường sôi động nhất vùng duyên hải Brazil.
1. FGTS năm 2026: bốn hình thức sử dụng quan trọng
Hội đồng Quản trị FGTS đã duy trì, cho năm 2026, bốn kịch bản cốt lõi để sử dụng số dư vào việc mua nhà — tất cả đều bị giới hạn trong khuôn khổ SFH (Sistema Financeiro da Habitação, tức Hệ thống Tài chính Nhà ở của Brazil). Điều đó có nghĩa là bất động sản phải là nhà ở đô thị và, tại bang Santa Catarina, giá trị thẩm định không vượt quá 1,5 triệu real (khoảng 300 nghìn đô la Mỹ). Người vượt trần này bị đẩy sang SBPE tự do (hệ thống tiết kiệm và cho vay tự do) hoặc Tín dụng Thế chấp, không được dùng số dư Quỹ và thông thường phải chịu lãi suất cao hơn 2 đến 3 điểm phần trăm.
Hình thức đầu tiên — cũng là hình thức được người mua nhà lần đầu sử dụng nhiều nhất — là cấu thành khoản đặt cọc. Người lao động cộng số dư FGTS với vốn tự có để chốt khoản trả ban đầu và giảm giá trị cần vay. Hình thức thứ hai là tất toán phi định kỳ, được phép thực hiện sau mỗi hai năm, trong đó số dư được trừ vào dư nợ gốc, giúp rút ngắn thời hạn hoặc giảm giá trị từng kỳ thanh toán. Hình thức thứ ba là thanh toán một phần khoản trả góp hàng tháng, với trần lên tới 80% giá trị từng kỳ trong mười hai tháng liên tiếp và có thể gia hạn. Hình thức thứ tư, và mạnh tay nhất, là tất toán toàn bộ dư nợ — thường được kích hoạt vào những năm cuối của hợp đồng tín dụng.
Còn có thêm hình thức FGTS Futuro (FGTS Tương lai), được Bộ Đô thị Brazil mở rộng vào năm 2025 cho các hợp đồng thuộc chương trình Minha Casa Minha Vida (MCMV, "Nhà của tôi, Cuộc sống của tôi" — chương trình nhà ở xã hội của chính phủ liên bang), trong đó khoản đóng góp 8% lương hàng tháng có thể được chuyển thẳng để thanh toán các kỳ trả góp. Đây là một sáng kiến kỹ thuật hữu ích cho các gia đình thuộc bậc 1 và 2 của chương trình, nhưng không thay thế được số dư tích lũy với vai trò công cụ đặt cọc.
Điểm then chốt cho Itajaí mang tính cơ cấu: khi trần SFH ở Santa Catarina được nâng lên 1,5 triệu real vào năm 2024 — ngang bằng São Paulo, Rio de Janeiro, Minas Gerais và Quận Liên bang —, phần lớn các dự án căn hộ hai và ba phòng ngủ tại thành phố vẫn còn lọt trong gói cho phép sử dụng FGTS. Trong khi đó, tại các dự án cao cấp ở Praia Brava hay khu Brava bên ngoài, với giá khởi điểm từ 1,8 triệu real, FGTS mất tác dụng và phương trình tài chính chuyển sang SBPE tự do.
2. Thước đo của người lao động: ai thực sự đủ điều kiện
Quy định hiện hành yêu cầu chủ tài khoản phải có tối thiểu 36 tháng đóng góp vào FGTS, cộng gộp toàn bộ các hợp đồng lao động chính thức — khoảng thời gian này không cần liên tục và cũng không cần cùng một chủ lao động. Đây là bộ lọc loại bỏ nhiều người mua trẻ nhất tại Itajaí, nơi thời gian trung bình có hợp đồng chính thức trong ngành xây dựng và thương mại chỉ là 22 tháng, theo dữ liệu RAIS năm 2025 (báo cáo hàng năm về thông tin xã hội do Bộ Lao động Brazil công bố).
Thêm vào quy định này là rào cản thứ hai: người lao động không được sở hữu một bất động sản nhà ở đô thị khác, dù đã hoàn thành hay đang xây dựng, tại thành phố Itajaí hoặc bất kỳ thành phố nào trong vùng đô thị. Khái niệm pháp lý là "thành phố cư trú hoặc nơi thực hiện hoạt động lao động chính". Người sống ở Itajaí và có một lô đất kèm nhà tại Navegantes — thành phố lân cận bên kia sông —, chẳng hạn, thường rơi vào bộ lọc này và phát hiện ra quá muộn.
Bộ lọc thứ ba thường bị bỏ qua nhất: không được có một hợp đồng tín dụng nhà ở khác đang hoạt động trong khuôn khổ SFH ở bất kỳ đâu trên toàn lãnh thổ Brazil, đứng tên chủ tài khoản. Một hợp đồng tín dụng bất động sản nhà ở tại bất kỳ thành phố nào thông qua SBPE, MCMV hay danh mục Caixa đều ngăn việc sử dụng FGTS cho thương vụ mua mới — kể cả khi căn nhà thứ nhất nằm ở bang khác.
Hồ sơ giấy tờ mà Caixa yêu cầu trong năm 2026 đã giảm bớt thủ tục hành chính so với chu kỳ trước, nhưng vẫn bao gồm: sao kê chi tiết FGTS của năm năm gần nhất, chứng minh hợp đồng lao động hiện tại, giấy chứng nhận âm tính về sở hữu bất động sản từ các phòng đăng ký công chứng trong địa bàn, và tuyên bố không tồn tại tín dụng SFH nào đang hoạt động. Việc truy cập sao kê chi tiết hiện được thực hiện 100% qua ứng dụng FGTS, loại bỏ nhu cầu đến phòng giao dịch — một sự tiết kiệm thời gian quan trọng cho người đang sắp chốt giao dịch.
Còn một chi tiết quy trình thường bị đánh giá thấp: số dư bị khóa do tham gia chế độ "saque-aniversário" (rút theo sinh nhật, một chế độ cho phép người lao động rút một phần FGTS mỗi năm) không thể dùng để mua nhà khi chế độ này vẫn đang kích hoạt. Người đã tham gia "saque-aniversário" cần quay lại chế độ "saque-rescisão" (rút khi chấm dứt hợp đồng) và hoàn thành thời gian chờ theo quy định trước khi sử dụng số tiền — một sự lệch nhịp thường làm vỡ kế hoạch mua nhà cho năm 2026.
3. Phép tính chi tiết từng dòng: mô phỏng thực tế với căn hộ 600 nghìn real ở Itajaí
Để đưa việc sử dụng FGTS ra khỏi địa hạt trừu tượng, hãy xem xét trường hợp sau, được hiệu chuẩn theo thực tế của một căn hộ hai phòng ngủ tại các phường như Cordeiros hoặc São Vicente, ở mặt bằng giá thị trường hiện tại. Người mua có 120 nghìn real vốn tự có để đặt cọc, 80 nghìn real số dư trong FGTS, thu nhập gia đình gộp 18 nghìn real mỗi tháng và đang tìm kiếm tín dụng từ Caixa thông qua SBPE.
| Biến số | Không dùng FGTS | FGTS dồn vào đặt cọc | FGTS tất toán hai năm một lần |
|---|---|---|---|
| Giá trị căn hộ | 600.000 R$ | 600.000 R$ | 600.000 R$ |
| Tổng đặt cọc | 120.000 R$ | 120.000 R$ + 80.000 R$ FGTS | 120.000 R$ |
| Giá trị cần vay | 480.000 R$ | 400.000 R$ | 480.000 R$ |
| Thời hạn ban đầu | 360 tháng | 360 tháng | 360 tháng |
| Lãi suất SFH 2026 | TR + 10,49%/năm | TR + 10,49%/năm | TR + 10,49%/năm |
| Kỳ trả ban đầu (SAC) | 5.530 R$ | 4.610 R$ | 5.530 R$ |
| Tổng lãi đã trả | 514 nghìn R$ | 428 nghìn R$ | 392 nghìn R$* |
| Thời hạn cuối hiệu quả | 360 tháng | 360 tháng | ~282 tháng |
*Tính trên giả định đóng góp 80 nghìn real từ FGTS vào tháng thứ 24 và các khoản đóng tiếp theo cứ mỗi 24 tháng, với số dư tăng thêm trung bình 18 nghìn real mỗi chu kỳ hai năm tích lũy từ việc tiếp tục có hợp đồng chính thức. TR là Taxa Referencial — Lãi suất Tham chiếu do Ngân hàng Trung ương Brazil công bố hàng tháng và là thành phần chỉnh giá của các hợp đồng SFH.
Những con số làm rõ một điểm thường bị người mua đảo ngược: với người vẫn còn thu nhập trên đường cong tăng trưởng và muốn thoải mái về dòng tiền hàng tháng, dồn FGTS vào đặt cọc là phép tính đúng. Việc giảm 920 real ngay từ kỳ trả đầu tiên giải phóng tiền mặt để xây quỹ dự phòng, mua đồ đạc hay tăng tốc hình thành một khoản dự trữ chống lạm phát. Với người đã có dòng tiền ổn định và muốn tối thiểu hóa tổng chi phí tín dụng, chiến lược tất toán hai năm một lần mang lại khoản tiết kiệm 122 nghìn real tiền lãi trong toàn bộ chu kỳ và đưa thời điểm tất toán toàn bộ về sớm hơn hơn sáu năm.
Sai lầm đắt giá nhất là giải pháp trung dung: dùng một phần số dư vào đặt cọc rồi cố gắng tản số còn lại từng năm vào những lần tất toán nằm ngoài cửa sổ hai năm. Do quy định 24 tháng giữa các lần tất toán là cứng nhắc, người lao động cuối cùng để số dư nằm im trong Quỹ, sinh lời chỉ TR cộng 3%/năm — vào năm 2026 là khoảng 4,2%/năm, ít hơn một nửa chi phí tín dụng nhà ở. Số dư nằm im trong FGTS, trên thực tế, là tiền đang mất sức mua đối với INCC (Índice Nacional de Custo da Construção — Chỉ số Chi phí Xây dựng Quốc gia, dùng để điều chỉnh giá trị các kỳ trả góp đối với căn hộ đang xây).
"FGTS sinh lời ít hơn bất kỳ dòng tín dụng nhà ở nào ở Brazil thu phí. Số dư trong Quỹ chỉ có ý nghĩa nếu được sử dụng — trong đặt cọc, trong tất toán, trong kỳ trả góp hoặc trong tất toán toàn bộ. Mọi thứ còn lại là sự chuyển giao thu nhập âm thầm từ người lao động sang hệ thống tài chính." — Đánh giá kỹ thuật được tái hiện trong nhiều báo cáo ngành về hiệu quả phân bổ vốn của Quỹ Bảo lãnh.
Một lớp bổ sung mà ít người mua đưa vào phép tính là tác động của TR. Vào năm 2025, sau gần tám năm gần ngưỡng không, Taxa Referencial đã quay lại dao động trong khoảng 0,15% đến 0,25% mỗi tháng, tùy theo thành phần hàng tháng do Ngân hàng Trung ương công bố. Vì TR tham gia cấu thành lãi suất SFH, hai hợp đồng có cùng lãi suất danh nghĩa có thể có tổng chi phí hiệu quả khác biệt đáng kể. Trong một mô phỏng 360 tháng, một TR trung bình cao hơn dự báo 0,1 điểm phần trăm có thể bổ sung thêm 28 nghìn real tiền lãi vào hợp đồng — con số cao hơn chính số dư FGTS của nhiều người mua.
4. Bản đồ Itajaí: giá theo từng phường và gói nào lọt được vào FGTS
Itajaí là một thành phố được phân khúc theo các dải giá rất khác biệt, và khả năng sử dụng FGTS thay đổi mạnh giữa các phường. Dữ liệu sau là trung bình có trọng số của giá khởi điểm chào bán và bán lại trong bốn tháng đầu năm 2026, dựa trên các bảng theo dõi của thị trường khu vực.
Cordeiros. Phường nhà ở đang trong giai đoạn mở rộng mạnh, với giá trung bình từ 5.800 đến 7.500 real mỗi mét vuông. Căn hộ hai phòng ngủ mới có giá từ 420 nghìn đến 580 nghìn real. Đây là địa bàn tự nhiên của MCMV bậc 4 và SBPE với khả năng dùng đầy đủ FGTS — trần 1,5 triệu real còn dư rộng và số dư trung bình của người lao động bang Santa Catarina đủ phủ từ 12% đến 18% khoản đặt cọc. Với người mua nhà lần đầu, đây là khu vực có tỷ lệ tốt nhất giữa số tiền vào cửa và tiềm năng tăng giá.
São Vicente. Phường đã ổn định, gần trung tâm và đường cao tốc BR-101, với giá từ 7.200 đến 9.800 real mỗi mét vuông. Căn hộ hai phòng ngủ có giá từ 480 nghìn đến 720 nghìn real. FGTS vẫn khả thi trong toàn bộ dải giá, nhưng khoản đặt cọc yêu cầu tăng lên và người lao động cần số dư mạnh hơn để có đòn bẩy hiệu quả. Khác biệt so với Cordeiros: thanh khoản bán lại cao hơn và gần các cụm thương mại.
Fazenda. Hạt nhân thương mại và hành chính, với giá từ 9.500 đến 13.000 real mỗi mét vuông. Các dự án thường ra hàng ở hình thức hai và ba phòng ngủ với giá từ 680 nghìn đến 1,2 triệu real. FGTS vẫn nằm trong gói SFH, nhưng người lao động cần đánh giá xem kỳ trả góp có vừa với quy định 30% thu nhập gộp hay không — đây là hạn chế cơ cấu của Caixa để giải ngân tín dụng. Với nhiều gia đình, chính tại dải giá này thu nhập yêu cầu thôi không còn khớp với thu nhập thực.
Cabeçudas và bờ biển trung tâm. Giá từ 12.000 đến 18.000 real mỗi mét vuông. Các dự án mới khởi điểm từ 950 nghìn real và phần lớn vượt trần SFH. Tại đây, FGTS mất lực kéo: căn hộ trên 1,5 triệu real cần SBPE tự do hoặc Tín dụng Thế chấp, với lãi suất cao hơn và không được dùng số dư Quỹ. Đây là khu vực mà các chiến lược thay thế — như góp vốn tiêu dùng (consórcio) với mức đặt cọc qua FGTS, hoán đổi bất động sản hoặc tín dụng chia làm hai sổ — bắt đầu có ý nghĩa kinh tế hơn SFH thuần túy.
Sự phân chia giữa MCMV và SBPE cũng làm thay đổi cuộc chơi. Trong năm 2026, MCMV vận hành với năm bậc thu nhập, trong đó bậc 4 (thu nhập gia đình lên tới 12 nghìn real) hấp thụ phần lớn người mua nhà lần đầu ở Cordeiros và São Vicente. Lãi suất MCMV bậc 4 hiện ở 8,16%/năm cộng TR — rẻ hơn SBPE Caixa, hiện đang ở 10,49%/năm cộng TR cho khách hàng có quan hệ ngân hàng. FGTS có thể dùng cho cả hai, nhưng quy định về tỷ lệ thu nhập dành cho khoản trả góp ở MCMV lỏng hơn, giải phóng trần tín dụng cao hơn với cùng mức lương khai báo.
Đối với căn hộ đang xây (mua trên bản vẽ), điểm nhạy cảm là INCC. Trong khi căn hộ chưa nhận giấy phép sử dụng (habite-se), các kỳ trả cho chủ đầu tư được điều chỉnh theo INCC — đã chạy 6,8% tích lũy trong 12 tháng đến tháng 4 năm 2026, theo Quỹ Getulio Vargas (FGV), vượt cả IPCA và CUB-SC (chỉ số chi phí xây dựng cơ bản của bang Santa Catarina). FGTS không thể dùng trong giai đoạn trước khi nhận chìa khóa, trừ một số điều kiện rất cụ thể của MCMV. Số dư chỉ tham gia vào giao dịch ở thời điểm ký hợp đồng tín dụng với Caixa, vốn diễn ra khi bàn giao chìa khóa. Người mua thiếu thông tin thường lập kế hoạch dùng FGTS để trả các kỳ thanh toán trong giai đoạn xây dựng — và phát hiện ra muộn rằng số dư vẫn không đụng tới, trong khi khoản nợ với chủ đầu tư tiếp tục phình theo INCC.
Trong thị trường nhà cũ, bộ lọc quyết định nhất là khâu thẩm định của Caixa. Ngân hàng làm việc với chuyên gia thẩm định riêng và thường không hiếm khi định giá căn hộ thấp hơn 8% đến 15% so với giá người bán niêm yết. Do FGTS chỉ phủ đến giá trị thẩm định, không phải giá trị hợp đồng, người mua cần vốn tự có để bù chênh lệch — một lỗ hổng 30 nghìn đến 50 nghìn real đối với căn hộ 500 nghìn real thường làm tắc giao dịch ở khâu cuối. Đàm phán một điều khoản hợp đồng ràng buộc việc chốt giao dịch với kết quả thẩm định của Caixa, kèm hoàn trả tiền đặt cọc trong trường hợp chênh lệch, đã trở thành thông lệ phổ biến giữa các môi giới có kinh nghiệm trên địa bàn.
5. Năm sai lầm làm tắc việc dùng FGTS ở Itajaí
Giao dịch bất thường trong các tháng trước khi phân tích. Caixa đối chiếu số dư FGTS với lịch sử rút và đóng góp. Việc rút gần đây do chấm dứt hợp đồng không có lý do khai báo, hoặc khoản đóng góp cao bất thường so với lương được khai, đều bật báo động tuân thủ và có thể đình chỉ phân tích trong 30 đến 60 ngày. Trong một thành phố với tỷ lệ luân chuyển 22% trong xây dựng và lĩnh vực cảng, điều này xảy ra thường xuyên hơn người ta nghĩ — và đủ để làm người mua mất căn hộ vào tay người đề xuất khác.
Mua bất động sản vượt trần SFH mà không nhận ra. Người mua nhìn giá niêm yết và quên cộng ITBI (thuế chuyển nhượng đô thị), phí đăng ký, phí thẩm định và — trong nhà cũ — các sửa chữa bắt buộc có thể phát sinh để được Caixa phê duyệt. Căn hộ niêm yết 1,48 triệu real thường vượt trần SFH khi cộng đủ chi phí, và người lao động mất quyền truy cập FGTS giữa quy trình. Thước đo nên được nhìn với dư địa: căn hộ đến 1,38 triệu real là vùng an toàn; cao hơn mức đó cần thẩm tra cụ thể.
Bỏ qua đường cong INCC trên căn hộ đang xây. Mua trên bản vẽ ở Itajaí thường có ý nghĩa vì thời hạn dài để thanh toán khoản đặt cọc, nhưng INCC trong 18 tháng vừa qua đã tăng nhanh hơn lãi suất Selic (lãi suất chính sách cơ bản do Ngân hàng Trung ương Brazil ấn định). Không dự phòng tiền mặt cho điều chỉnh này, người mua đến thời điểm nhận chìa khóa với dư nợ lớn hơn dự kiến — và FGTS, vốn dự định đóng vai trò đặt cọc đầy đủ, chỉ còn là khoản bù đắp một phần khoảng cách đã tích lũy.
So sánh các đề xuất chỉ qua lãi suất danh nghĩa. Vì TR đã quay lại có trọng số kể từ năm 2025, hai hợp đồng cùng lãi suất công bố có thể có chi phí hiệu quả khác biệt đáng kể. So sánh chỉ qua lãi suất danh nghĩa mà không nhìn vào quy tắc cấu thành TR là một sai lầm cơ cấu phải trả giá đắt trong dài hạn. Bảng tính đúng so sánh CET (Custo Efetivo Total — Tổng Chi phí Hiệu quả) với các kịch bản TR mô phỏng ở ba mức: cơ bản, cao vừa phải và cao quyết liệt.
Coi FGTS như quỹ tiền mặt khẩn cấp. Người tích lũy số dư trong Quỹ "để dùng đúng thời điểm" mất sức mua đối với INCC năm này qua năm khác. Phân tích lợi nhuận rất thẳng thắn: nếu người lao động có thu nhập ổn định, năng lực tín dụng và đáp ứng các bộ lọc pháp lý, ngày tốt nhất để dùng FGTS là hôm nay. Trì hoãn nghĩa là chuyển giao thu nhập cho hệ thống — Quỹ trả TR cộng 3%/năm, tín dụng nhà ở thu TR cộng 10%, và bất động sản tại Itajaí tăng giá ở nhịp INCC cộng phần thưởng vị trí.
6. Khi nào FGTS thực sự không đáng dùng
Dù trong đa số trường hợp là công cụ hiệu quả nhất cho căn nhà đầu tiên, vẫn có những kịch bản cụ thể trong đó việc sử dụng FGTS là dưới tối ưu — và người mua lý trí cần nhận diện chúng trước khi nộp đơn lên Caixa.
Kịch bản đầu tiên là khi số dư khả dụng nhỏ so với giá trị căn hộ — dưới 5% tổng giá. Trong những trường hợp như vậy, người lao động tiêu hao "vốn chính trị" vào khâu phân tích của Caixa, làm phình hồ sơ giấy tờ, kéo dài quy trình, trong khi tác động lên dòng giao dịch không đáng kể. Có ý nghĩa hơn nếu giữ số dư không đụng đến và dùng nó, vài năm sau, làm khoản tất toán phi định kỳ khi số tiền tích lũy đã đủ lớn để tạo khác biệt vật chất trên đường cong dư nợ.
Kịch bản thứ hai là người lao động sắp chuyển thành phố hoặc chuyển quốc gia vì lý do nghề nghiệp. Vì một trong những kịch bản rút toàn bộ FGTS là chuyển công tác ra nước ngoài, việc rút và đầu tư khoản tiền vào tài sản có lợi suất cao hơn TR cộng 3% có thể hiệu quả hơn việc khóa nó vào một bất động sản mà thanh khoản tại điểm đến sẽ khó khăn. Cửa sổ này hẹp, nhưng tồn tại.
Kịch bản thứ ba là người mua coi bất động sản như khoản đầu tư, không phải nơi ở. FGTS chỉ có thể dùng cho bất động sản nhà ở tại thành phố cư trú hoặc nơi thực hiện hoạt động lao động chính — không dùng được để mua căn hộ cho thuê tại thành phố khác. Với nhà đầu tư thuần túy, số dư vẫn không khả dụng cho mục đích này, và phương án thay thế là tín dụng toàn phần qua SBPE với vốn tự có cho khoản đặt cọc. Quy định này, một cách ngầm, biến nhà đầu tư địa phương ở Itajaí thành nhân tố chính hấp thụ nguồn cung mới — điều mà nhà đầu tư quốc tế nên hiểu khi đọc dữ liệu hấp thụ thị trường.
Cuối cùng, đáng ghi nhận quy tắc được tham vấn nhiều nhất ở địa phương: có một bất động sản tại thành phố khác — Florianópolis, Curitiba, Porto Alegre — không cấm sử dụng FGTS để mua tại Itajaí, miễn là người lao động chứng minh được cư trú hoặc hoạt động lao động chính tại chính Itajaí. Trong khi đó, sở hữu bất kỳ bất động sản nhà ở nào tại Navegantes, Balneário Camboriú hay chính Itajaí đều phủ quyết giao dịch. Đây là bộ lọc nhạy cảm nhất với những ai đã chuyển đến vùng vì cụm logistics của cảng và vẫn nắm giữ tài sản bất động sản tại bang xuất xứ.
7. Ý nghĩa cho nhà đầu tư quốc tế
Đối với người đọc Việt Nam đang xem xét đa dạng hóa danh mục với bất động sản duyên hải Brazil, FGTS không phải là một công cụ có thể sử dụng trực tiếp — nó là một biến số cần phải đọc được. Mỗi giao dịch sử dụng FGTS thể hiện một người mua có cấu trúc tài chính đặc thù: đặt cọc thuộc loại rẻ hơn thị trường, lãi suất tín dụng được chính phủ trợ giá, và thanh khoản gần như miễn nhiễm với chu kỳ tăng lãi suất quốc tế. Khi nhà đầu tư nước ngoài cân nhắc một dự án ở Itajaí, việc hiểu rằng 60% đến 70% người mua tại Cordeiros và São Vicente sử dụng FGTS — và rằng phần đó của thị trường được bảo vệ trước biến động của real so với đô la — giúp tinh chỉnh dự báo về khả năng cho thuê lại, thanh khoản trong bán lại và biên độ giảm giá có thể xảy ra trong các tình huống bất lợi.
Một điểm thực tế nữa cho nhà đầu tư Việt Nam: trong khi không tiếp cận được FGTS, nhà đầu tư nước ngoài có thể tham gia thị trường thông qua mua trực tiếp bằng vốn tự có hoặc thông qua các cơ chế tài chính của ngân hàng tư nhân Brazil, vốn chấp nhận tài sản đảm bảo quốc tế. Tỷ giá real/đô la tại thời điểm quý 2 năm 2026 đang ưu đãi đối với người mua sở hữu vốn bằng các đồng tiền mạnh, và khả năng phục hồi của INCC vượt IPCA đồng nghĩa với việc tài sản mua hôm nay đã có một sự bảo vệ tự nhiên trước lạm phát địa phương. Lớp phòng vệ thứ hai là vị trí: Itajaí có cảng container lớn thứ hai Brazil về khối lượng giao dịch, và động lực tăng trưởng đến từ logistics của khu vực kéo theo cầu cho thuê thường xuyên với mức giá ổn định bằng real.
Kết luận
FGTS, trong năm 2026, vẫn là công cụ bị sử dụng dưới tiềm năng nhất và đồng thời hiệu quả nhất để tháo gỡ nút thắt căn nhà đầu tiên ở Itajaí. Đây không phải là xổ số: là một thước đo của những quy tắc ổn định, với các hình thức được định nghĩa rõ ràng, và một chi phí tài chính thấp đến mức bất kỳ so sánh nào với sản phẩm thị trường đều phơi bày sự vượt trội của nó. Điều phân tách người mua thành công khỏi người thất vọng không phải là may mắn — là kế hoạch được tài liệu hóa sáu tháng trước khi ký, hiểu biết về thước đo SFH và một phép tính trung thực giữa đặt cọc và tất toán, được điều chỉnh theo dòng tiền của chính mình.
Tại một thị trường chứng kiến INCC tăng gấp đôi IPCA và nguồn cung dự án mới tranh chấp từng mét vuông với sự mở rộng của cảng, chờ đợi tốn kém. Để theo dõi phân tích hàng tuần của thị trường Itajaí — các phường đang trên đường cong tăng giá, các chu kỳ tín dụng mở ra cơ hội thực sự và các dự án mới như những dự án của SIDE Empreendimentos, vẫn nằm gọn trong gói SFH —, đáng đăng ký theo dõi nội dung của cổng thông tin và xây dựng hồ sơ mua riêng trước khi đường cong giá tiếp theo đóng cánh cửa.