¿Vale la pena invertir en Penha (SC) en 2026?
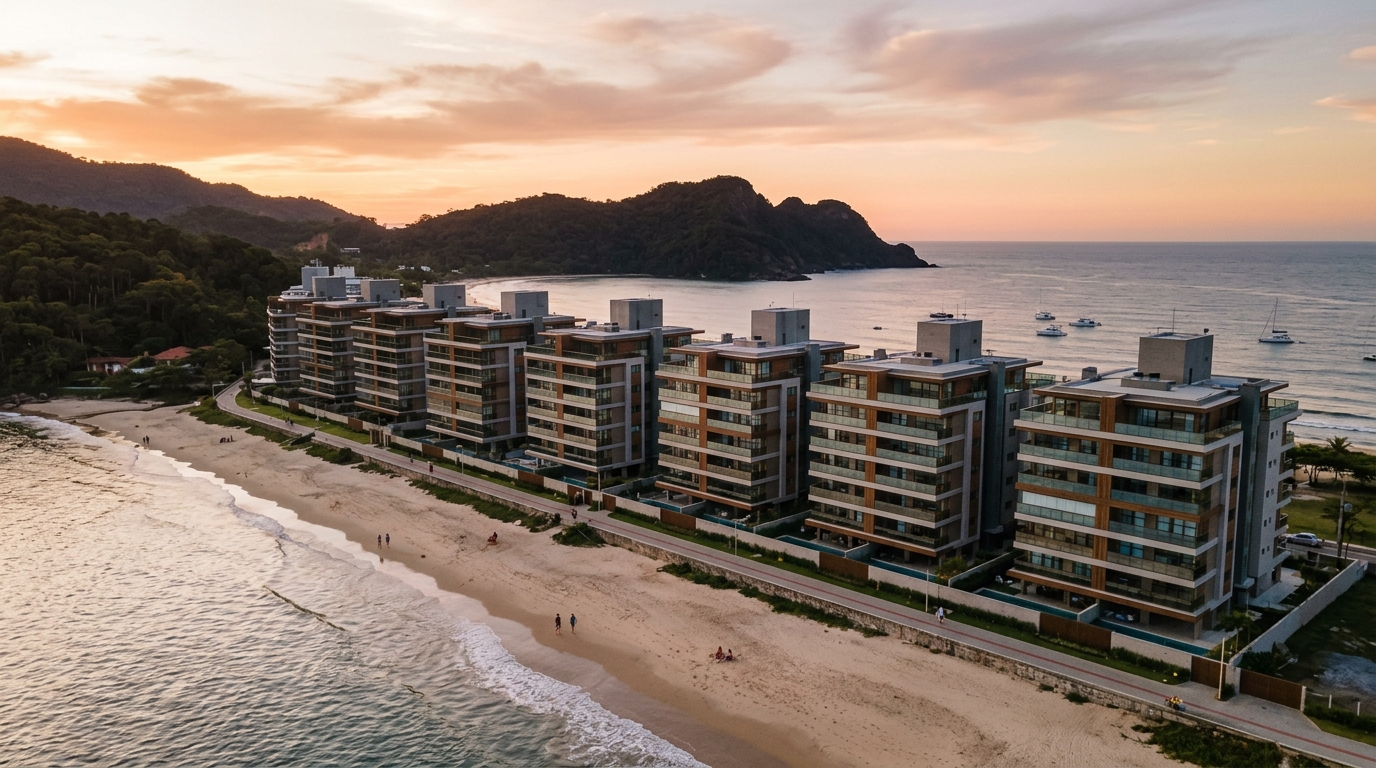
El eje inmobiliario Penha-Piçarras-Barra Velha movió R$ 1,96 mil millones en VGV (Valor General de Ventas, la métrica brasileña que agrega el potencial de venta de los lanzamientos) durante 2025, un alza del 38,3% frente a 2024, según el relevamiento consolidado por la Secovi-SC y cruzado con los lanzamientos registrados por la ABRAINC en el litoral catarinense. En un año en el que la Selic —la tasa básica de interés del Banco Central de Brasil— cerró en 14,75% y el CDI bruto (el índice interbancario que sirve de referencia para la renta fija brasileña) pagó más del 1% al mes al inversor conservador, esa cifra es provocadora: significa que, incluso compitiendo con la renta fija más generosa de la década, el ladrillo del litoral norte de Santa Catarina siguió atrayendo capital. La pregunta que el inversor patrimonial necesita responder antes de firmar cualquier Cuadro Resumen en 2026 es si ese flujo es una ola especulativa de quien llegó tarde a Balneário Camboriú y busca el "próximo BC", o si Penha tiene fundamentos propios que justifiquen el precio.
Este artículo no es material de promotora inmobiliaria. Es un análisis para quien ya mira Balneário Camboriú, Itapema e Itajaí y quiere entender, con números, si tiene sentido asignar capital a Penha ahora —o si el ciclo ya cobró la prima de entrada.
Penha en 2026 en cifras: por qué el eje se volvió blanco del capital
Penha tiene 33.000 habitantes fijos y recibe, en temporada alta, una población flotante estimada entre 250.000 y 300.000 personas, según datos consolidados por Santur (la autoridad turística estadual) y la municipalidad. El Beto Carrero World —el mayor parque temático de América Latina— opera 320 días al año y atrajo 1,9 millones de visitantes en 2025, con ticket promedio superior a R$ 380. Ese flujo crea una demanda de alojamiento que se distribuye de forma mucho menos estacional que en playas estrictamente de veraneo: la ocupación media de posadas y flats en el barrio Armação cerró el año en 64%, contra el 41% típico de playas del sur brasileño equivalentes.
A eso se suma la expansión del Puerto de Itapoá, a 80 km, que movió 1,7 millones de TEUs en 2025 y contrató directamente cerca de 1.200 nuevos puestos calificados en logística, comercio exterior y operaciones. El efecto de derrame sobre ciudades dormitorio y segundas residencias ejecutivas viene siendo medido por el Sinduscon Norte-SC: la demanda por inmuebles residenciales de 80 a 130 m² entre Itajaí, Penha e Itapoá creció 22% en dos años.
En paralelo, la caída gradual de la Selic a lo largo del segundo semestre de 2026 —el informe Focus mediano proyectaba cierre del año en 12,25%— comienza a destrabar el crédito hipotecario SBPE (la línea brasileña fondeada por los depósitos de ahorro y FGTS, el fondo laboral de cada trabajador), que se había contingenciado en 2024 y 2025. La libreta de ahorro, principal funding del SBPE, volvió a registrar captación líquida positiva en cuatro de los cinco primeros meses del año, según la Abecip. Para el inversor, eso tiene una lectura concreta: el ciclo de endurecimiento monetario está cerca de terminar, pero el precio ya se movió. Quien entró a Penha en 2023 comprando en planos a R$ 9.800 el metro cuadrado frente a la Armação, ve hoy unidades equivalentes anunciadas a R$ 13.500.
El cuadro local en 2026 combina tres variables que rara vez aparecen juntas: demanda turística sólida y antifrágil al clima (porque el Beto Carrero no depende del sol), vector logístico real (Itapoá y BR-101 duplicada) y una base instalada de oferta todavía fragmentada —Penha no tiene el nivel de concentración de torres de Itapema ni de Praia Brava. Es exactamente esa fragmentación la que crea la ventana y, simultáneamente, el riesgo que detallaremos más adelante.
Revalorización real vs. nominal: descontando INCC, IPCA y la ilusión del precio de lista
El error más caro del inversor principiante en litoral es confundir variación nominal de precio con retorno real. Cuando una promotora anuncia que "el metro cuadrado en Penha se revalorizó 41% en 24 meses", la frase es técnicamente cierta y económicamente casi irrelevante sin tres descuentos: la inflación general medida por el IPCA (el IPC oficial de Brasil), el costo de reposición medido por el INCC (el Índice Nacional de Costo de la Construcción, que es el que efectivamente ajusta los saldos deudores durante la obra) y el costo de oportunidad del CDI en el mismo período.
El INCC-M acumulado en 24 meses hasta mayo de 2026 cerró en 18,7%, según la FGV. El IPCA, en el mismo intervalo, sumó 9,4%. El CDI bruto entregó aproximadamente 27,6% acumulados. Eso significa que una revalorización nominal del 41% en el metro cuadrado se convierte en algo cercano a un 19% de ganancia real frente al INCC, o apenas 13,4% por encima del CDI —antes de descontar el Impuesto a la Renta sobre la eventual ganancia de capital (15% hasta R$ 5 millones según la tabla vigente), la comisión de corretaje en la venta (6% en promedio), el ITBI a la compra (3% en Penha, el impuesto municipal de transferencia) y los costos de tenencia (expensas, IPTU —el impuesto inmobiliario anual—, mantenimiento y tasas).
Cuando esos costos entran en la cuenta, el retorno líquido real frente al CDI en el bienio queda cerca de cero para quien compró terminado, y levemente positivo (5% a 8% en el bienio) para quien compró en planos y aguantó hasta el "habite-se" (el certificado brasileño de habitabilidad, equivalente a la cédula final de obra). La lectura honesta es que el inmueble no le gana al CDI de manera consistente en ciclos de Selic alta —le gana a la Selic cuando el ciclo da vuelta. Y es exactamente en esa vuelta donde estamos.
El FipeZap de Inmuebles Comercializados de Santa Catarina, en la franja del litoral norte, cerró mayo de 2026 con una variación del 1,1% en el mes y 11,8% en 12 meses —por encima del IPCA, por debajo del CDI bruto. El CUB-SC residencial alto estándar cerró el mismo mes a R$ 4.180 el metro cuadrado de costo de construcción, señalando que la reposición plena de una unidad nueva en Penha exige un precio de venta superior a R$ 12.500 para preservar el margen mínimo de promoción. Hoy ese piso está siendo respetado en casi todos los lanzamientos del eje —lo que reduce el riesgo de "precio gancho" y, al mismo tiempo, recorta el espacio para negociar.
"El inversor que entra al litoral catarinense en 2026 ya no está comprando el inicio del ciclo: está comprando el medio. El retorno real va a exigir selección fina de producto, barrio y flujo de pago —no alcanza con apostar a la geografía." — síntesis de la lectura compartida por gestores de fondos inmobiliarios de ladrillo enfocados en Santa Catarina.
Planos, terminado o reventa: tres flujos de caja, tres tesis distintas
Cada modalidad de adquisición en Penha incorpora un perfil de riesgo-retorno radicalmente distinto, y tratar las tres como equivalentes es el segundo error más frecuente. Vamos a descomponerlo.
En planos. El inversor entra con un 20% a 30% de anticipo, paga cuotas mensuales ajustadas por el INCC durante 36 a 48 meses, diluye el ITBI en el tiempo y tiene apalancamiento implícito: deposita aproximadamente un quinto del valor de la unidad y captura el 100% de la revalorización del bien. Es el vehículo que históricamente entrega el mayor retorno por real invertido en ciclos de mercado al alza. La contracara es que el inversor está apostando a tres variables simultáneas: entrega en plazo, INCC controlado y mercado comprador al momento del habite-se. En 2025-2026, con el INCC corriendo por encima del 7% anual, el "ajuste por INCC" pesa: cuotas que parecían cómodas al cierre están 22% más altas en valor nominal hoy, y eso ya aprieta el flujo de familias de clase media alta que entraron en 2023.
Terminado. Comprar una unidad ya con habite-se elimina el riesgo de obra, pero paga un premium. El descuento típico de una "llave" en Penha frente a la tabla nueva de relanzamiento quedó en apenas un 4% a 7% en 2025, un número históricamente ajustado —en ciclos normales ese descuento se ubica entre 10% y 15%. Eso significa que lo terminado está caro en términos relativos y solo tiene sentido para quien quiere empezar a generar renta al mes siguiente de la compra o asegurar vivienda propia.
Reventa de llave. Comprar a un tercero que adquirió en planos y quiere salir antes del habite-se. Es el nicho más técnico y potencialmente más rentable. El inversor original muchas veces necesita liquidez (perdió empleo, divorcio, descubrió que financiar el 60% post-habite-se no es fácil con Selic todavía alta) y acepta ceder con descuento sobre la tabla vigente. Casos reales documentados por la Secovi-SC en Penha muestran descuentos del 8% al 14% sobre la tabla actualizada para llaves de proyectos con entrega prevista entre 12 y 18 meses. Allí está el mejor riesgo-retorno para el inversor patrimonial sofisticado en 2026 —y es también el más difícil de encontrar, porque depende de relación directa con corretajes especializados y lectura del Cuadro Resumen original.
| Modalidad | Capital inicial | Plazo hasta liquidez | Cap rate esperado | Riesgo dominante |
|---|---|---|---|---|
| En planos en lanzamiento | 20-30% | 36-48 meses | n/a hasta habite-se | INCC, atraso, distrato |
| Llave (reventa de planos) | 50-70% | 12-18 meses | n/a hasta habite-se | Liquidez del cedente, due diligence |
| Terminado para temporada | 100% o 40% + financ. | inmediata | 5,5-7,5% anual bruto | Ocupación real, costos ocultos |
| Terminado para alquiler anual | 100% o 40% + financ. | inmediata | 4,8-5,8% anual bruto | Mora, conservación |
Importante: los cap rates presentados son brutos, antes del Impuesto a la Renta (hasta 27,5% sobre renta de alquiler para personas físicas vía "carnê-leão", el régimen brasileño de tributación mensual), administración (8% a 15% para temporada), expensas y fondo de reserva. En base líquida, una buena unidad de temporada bien operada en Penha entrega entre 4% y 5,5% anual de renta neta —por debajo del CDI líquido en 2026, pero por encima en cualquier escenario razonable de caída de Selic en 2027-2028.
Riesgos que nadie pone en el folleto: distrato, atraso, liquidez de salida
La Ley 13.786/2018 —conocida como Ley del Distrato— reorganizó por completo la aritmética de quien quiere salir de una compra en planos. Para proyectos bajo el régimen de patrimonio de afectación (la regla en Penha, una figura legal que aísla el patrimonio de la obra del resto de la promotora), la multa máxima retenida por la promotora en caso de distrato por desistencia del comprador es del 50% del valor ya pagado. Para proyectos fuera del patrimonio de afectación, el techo cae al 25%. Eso parece tutelar al inversor, pero la lectura honesta es otra: distratar es caro, y el inversor que entra en planos necesita entrar con la convicción de cargar hasta el final. Quien usa los planos como apuesta de corto plazo esperando "vender la llave" en 12 meses puede descubrir que, en un mercado lateral, el camino de salida es exactamente la aceptación del descuento que defendíamos en la sección anterior —pero del lado equivocado de la mesa.
El atraso de obra es otra variable subestimada. La propia Ley 13.786/2018 le permite a la promotora un plazo de tolerancia de hasta 180 días sin ninguna indemnización —ese semestre extra hay que incorporarlo al flujo del inversor. A partir del día 181 de atraso, hay derecho a una indemnización del 1% del valor pagado corregido por mes de atraso, pero el ejercicio de ese derecho suele ser largo y judicializado. En Penha, la tasa de obras entregadas con más de 90 días de atraso fue del 23% en 2024-2025, según relevamiento informal de corretajes locales —número compatible con la media del litoral catarinense, pero peor que la media de capitales.
La liquidez de salida en el habite-se es el tercer riesgo. Penha no es Balneário Camboriú: el mercado de reventa absorbe menos unidades por mes, y el tiempo promedio de comercialización de un 2 dormitorios terminado frente al mar queda entre 90 y 160 días cuando se precifica en línea con la tabla. Subir 10% por encima de la tabla para "probar mercado" lleva fácilmente al activo a quedar parado por 12 meses —y mientras tanto el inversor está pagando expensas, IPTU e Impuesto a la Renta a alícuota plena si es la única unidad. La regla prudencial es presupuestar hasta 6 meses de tenencia en caja antes de comprar terminado para revender.
Hay además un riesgo estructural poco discutido: la concentración de la oferta. El eje Penha-Piçarras tiene cerca de 9.700 unidades en obras o recién entregadas, y el 64% se concentra en apenas tres barrios (Armação, Praia Grande y Gravatá). Cuando obras coincidentes entreguen en el mismo trimestre —y eso va a ocurrir entre el 4º trimestre de 2026 y el 2º trimestre de 2027— el mercado de venta nueva y el mercado de reventa compiten por el mismo comprador, y la tabla cae. Ese fenómeno se observó en Itapema entre 2022 y 2023 y en Itajaí en 2024.
Renta de temporada: la cuenta que pocas tablas muestran
La gran promesa comercial alrededor de los inmuebles en Penha es la renta de temporada. La pregunta correcta no es "cuánto rinde", sino "cuánto queda después de todo". Hagamos la cuenta para un 2 dormitorios de 65 m² en Armação, frente al mar, comprado terminado por R$ 1,15 millones en 2026.
Escenario realista de operación en plataforma propia con administradora local: 14 noches llenas en enero a R$ 1.150, 12 noches llenas en febrero a R$ 980, 8 noches llenas en diciembre a R$ 820, 6 noches llenas en julio a R$ 540 y una ocupación distribuida del 38% en el resto del año a una diaria promedio de R$ 410. El bruto anual queda cerca de R$ 71.000. De ese valor se descuentan: 15% de administradora especializada (R$ 10.600), 12% de comisiones promedio de plataforma para reservas no directas (sobre aproximadamente el 60% de la facturación, ~R$ 5.100), R$ 8.400 de expensas anuales, R$ 4.200 de IPTU, R$ 5.800 de luz, agua, internet, gas y ropa de cama, R$ 3.600 de reposición de ítems y mantenimiento corriente, e Impuesto a la Renta aproximado de R$ 7.800 (asumiendo carnê-leão sobre renta neta). Quedan R$ 25.500 netos por año, equivalente a un yield neto del 2,22% sobre el capital asignado.
Eso es menos de la mitad de lo que entregó el CDI líquido en 2025 (5,76% para persona física con IR del 15%). La tesis de renta en Penha solo cierra por la revalorización patrimonial concomitante —y esa revalorización tiene que correr por encima del 7% anual para que el retorno total iguale a la renta fija. En un ciclo de Selic terminal cayendo del 14,75% al 9% en los próximos 30 meses, es plausible. En un ciclo de Selic estable o subiendo, queda ajustado.
Hay además un detalle tributario que la mayoría de las presentaciones comerciales omite: el alquiler por temporada paga ISS municipal en Penha (alícuota del 5% sobre el valor de la diaria cuando se ejerce como actividad económica), y la Receita Federal —el fisco brasileño— viene fiscalizando con más rigor la configuración de actividad empresarial vía short-term rental, especialmente cuando hay vínculo a plataformas. La reorganización tributaria abriendo una persona jurídica del Simples Nacional (el régimen simplificado para pequeñas empresas) para holdear el inmueble es la salida adoptada por inversores con más de tres unidades —pero tiene costo fijo y exige escala mínima para tener sentido.
Los errores más caros del inversor principiante en Penha
El primer error es confundir promesa de yield con yield realizado. Las tablas comerciales suelen mostrar la diaria de pico aplicada sobre 30 días y extrapolan al año. El cálculo correcto parte de la ocupación real medida —y, para Penha, fuera de enero/febrero y feriados largos, rara vez supera el 45%.
El segundo error es comprar un proyecto de pool hotelero sin leer el reglamento. Los pools con cláusulas de prorrateo uniforme distribuyen la ocupación real por el conjunto —lo que es bueno para evitar la mala suerte de quedarse con la unidad mala— pero suelen incorporar comisiones internas del 18% al 22% y costos comunes prorrateados de forma generosa para la operadora. Los cap rates anunciados de "8% anual garantizados por 24 meses" son casi siempre subsidio comercial diluido en el precio del inmueble; al terminar la garantía, el yield real cae al nivel real del mercado, que está en 4-5%.
El tercer error es ignorar el cronograma de entregas del entorno. Comprar en planos en una calle con otras tres torres en obra significa competencia directa al momento del habite-se. La consulta al mapa de licenciamiento de la Municipalidad de Penha es gratuita y esencial.
El cuarto error es la falsa equivalencia con Balneário Camboriú. Penha tiene público distinto (más familias, mayor permanencia promedio), producto distinto (menos torres super altas, más estándar medio) y dinámica de precios distinta. La relación histórica de precio por m² Penha/BC se ubicó entre 0,38 y 0,46 en los últimos cinco años —hoy está en 0,52. Quien compra Penha esperando "convergencia hacia BC" está apostando contra la media histórica.
El quinto error es financiar pesado en el post-habite-se sin estresar la cuota contra la renta real del inmueble. Financiar el 60% de una unidad de R$ 1,15 millones al 11,5% anual a 30 años resulta en una cuota inicial de R$ 6.840. La renta neta mensual promedio de temporada (R$ 2.125 calculados arriba) no cubre ni la mitad. El inmueble solo se autofinancia si el capital propio cubre al menos el 70% —y eso cambia completamente el cálculo de ROE.
Veredicto por perfil: no todo inversor debería entrar a Penha en 2026
Inversor patrimonial de largo plazo (10+ años). Tiene sentido, con criterios. Buscar producto estándar medio-alto en barrio consolidado (Armação o Centro), evitar zonas saturadas de lanzamiento simultáneo, priorizar entrega de una promotora con historial verificado de obras entregadas en plazo en Santa Catarina. Aceptar yield neto bajo en los primeros 3-4 años como costo de la revalorización patrimonial posterior. Tesis válida.
Inversor enfocado en renta corriente. Penha es, en 2026, un producto subóptimo para renta pura. El CDI líquido le gana al yield neto de temporada con holgura y sin el riesgo operativo, y los fondos inmobiliarios de ladrillo logístico en Santa Catarina o de shoppings vienen pagando dividend yield del 9-10% anual con liquidez diaria. El inversor de renta solo debería entrar si ya tiene asignación relevante en CDI y fondos inmobiliarios y quiere diversificación patrimonial —no como vehículo principal.
Especulador de planos. La ventana está más ajustada de lo que parece. Los lanzamientos nuevos en 2026 ya parten con precio por encima del CUB + margen estándar, el INCC erosiona la tesis durante la obra, el distrato es caro y la reventa de llave depende de un mercado comprador líquido —que no está garantizado para ventanas de entrega 2027-2028 dado el pipeline concentrado. Quien entre necesita seleccionar un proyecto con diferenciación real (frente al mar, planta eficiente, marca de promotora premium) y aceptar cargar hasta el final.
Extranjero dolarizado. Con el real cerca de R$ 5,60 por dólar y la paridad de poder adquisitivo todavía favorable, Penha aparece barata para el comprador europeo o latinoamericano de moneda fuerte. El punto de atención es menos el precio y más la estructura: el financiamiento directo a no residentes está restringido (la Caixa Econômica Federal exige CPF —el RFC/CUIT brasileño— y algunas comprobaciones que un extranjero persona física no tiene), la adquisición con remesa vía Banco Central de Brasil exige documentación y la venta futura tiene que repatriar el capital por el mismo canal. Vale la pena si la tesis es diversificación patrimonial en real estate emergente, no arbitraje cambiario puro —porque para esto último el inversor incurre en riesgo de cambio que puede anular la ganancia de ladrillo en cualquier ciclo de apreciación del real.
Conclusión: la entrada correcta a Penha en 2026 empieza por la honestidad del diagnóstico
El eje Penha-Piçarras-Barra Velha tiene fundamentos reales: turismo antifrágil al clima gracias al Beto Carrero, vector logístico vía Itapoá, demanda de vivienda ejecutiva creciente y oferta todavía lo suficientemente fragmentada como para que el producto premium se destaque. Al mismo tiempo, el ciclo ya cobró parte de la prima: el metro cuadrado se duplicó en cuatro años, el descuento de llave está ajustado, el INCC presiona y el pipeline de entrega 2027 va a poner a prueba la absorción del mercado.
En 2026, comprar en Penha es una decisión analítica, no emocional. Funciona para el inversor patrimonial paciente que selecciona producto, barrio y flujo. Funciona para el extranjero que diversifica en real estate emergente. Es discutible para el especulador de planos —y es, francamente, un producto inadecuado para quien busca solo renta corriente comparable al CDI. No hay que tener vergüenza en reconocerlo: la mejor decisión en algunos ciclos es no entrar, o entrar pequeño.
El portal SIDE Empreendimentos publica análisis patrimonial y lectura semanal del mercado inmobiliario catarinense para inversores. Para recibir los próximos análisis del eje norte-SC —incluyendo la lectura del pipeline de entrega 2027 y la evolución del FipeZap regional— suscríbase al newsletter de mercado en el pie de esta página.