Có nên đầu tư BĐS tại Penha (SC) năm 2026?
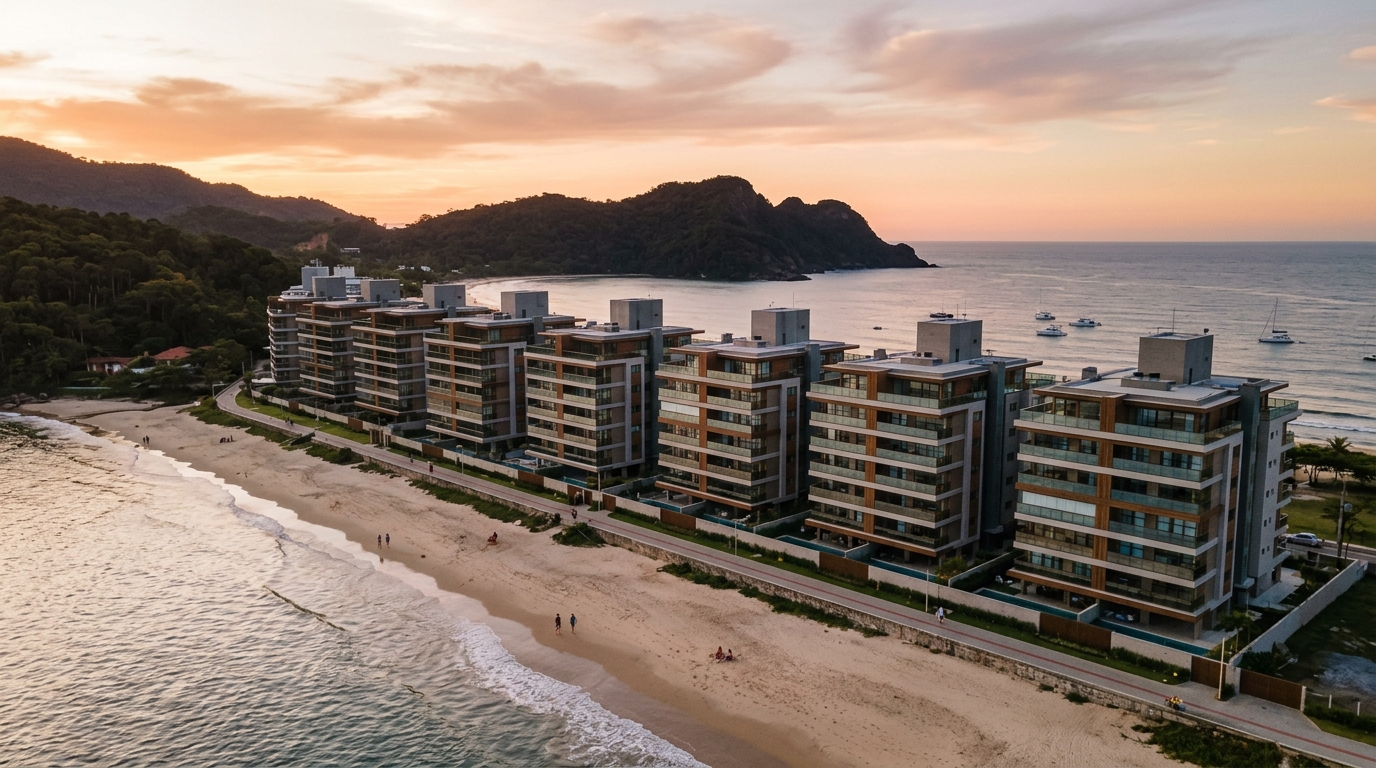
Trục bất động sản Penha-Piçarras-Barra Velha — một dải bờ biển phía bắc bang Santa Catarina, miền Nam Brazil — đã giao dịch 1,96 tỷ Real Brazil (R$) theo Tổng giá trị bán hàng (VGV) trong năm 2025, tăng 38,3% so với 2024, theo khảo sát của Secovi-SC kết hợp dữ liệu khởi công từ ABRAINC dọc bờ biển Catarinense. Trong một năm mà Selic (lãi suất cơ bản của Brazil do Ngân hàng Trung ương ấn định) đóng cửa ở mức 14,75% và CDI (chỉ số tham chiếu thu nhập cố định liên ngân hàng) trả hơn 1%/tháng cho nhà đầu tư bảo thủ, con số này mang tính khiêu khích: nó có nghĩa là ngay cả khi cạnh tranh với mức lợi tức tiền gửi hào phóng nhất thập kỷ, bất động sản dải bờ biển phía bắc Santa Catarina vẫn tiếp tục hút vốn. Câu hỏi mà nhà đầu tư tài sản dài hạn — đặc biệt là nhà đầu tư quốc tế đang cân nhắc Brazil như một thị trường đa dạng hóa — cần trả lời trước khi ký bất kỳ Bảng tóm tắt hợp đồng nào trong 2026 là: dòng chảy này là một con sóng đầu cơ của những người đến muộn ở Balneário Camboriú và đang săn lùng "BC tiếp theo", hay Penha có các yếu tố nền tảng riêng đủ để biện minh cho mức giá?
Bài viết này không phải tài liệu của một chủ đầu tư. Đây là phân tích dành cho người đã quan sát Balneário Camboriú, Itapema và Itajaí và muốn hiểu, bằng số liệu, liệu có hợp lý phân bổ vốn vào Penha lúc này — hay chu kỳ đã thu phần thưởng rồi.
Penha 2026 qua các con số: vì sao trục này trở thành mục tiêu của dòng vốn
Penha có 33 nghìn dân cư cố định và đón từ 250 đến 300 nghìn người vào cao điểm mùa hè, theo số liệu của Santur (Cơ quan du lịch bang Santa Catarina) và chính quyền thành phố. Beto Carrero World — công viên giải trí lớn nhất Mỹ Latinh — vận hành 320 ngày/năm và đón 1,9 triệu lượt khách trong 2025 với giá vé trung bình trên 380 R$. Dòng khách này tạo nhu cầu lưu trú phân bổ ít theo mùa hơn nhiều so với các bãi biển thuần túy nghỉ hè: tỷ lệ lấp đầy trung bình của khách sạn nhỏ và căn hộ dịch vụ tại phường Armação đạt 64% cả năm, so với 41% điển hình của các bãi biển miền nam Brazil tương đương.
Cộng thêm sự mở rộng của Cảng Itapoá cách 80 km, đã xử lý 1,7 triệu TEU trong 2025 và tuyển dụng trực tiếp khoảng 1.200 vị trí có kỹ năng cao trong logistics, ngoại thương và vận hành. Hiệu ứng tràn sang các thành phố vệ tinh và bất động sản thứ hai cho điều hành cấp cao đã được Sinduscon Norte-SC (Hiệp hội xây dựng vùng) đo lường: nhu cầu nhà ở 80-130 m² giữa Itajaí, Penha và Itapoá tăng 22% trong hai năm.
Song song, Selic giảm dần trong nửa sau của 2026 — báo cáo Focus (khảo sát kỳ vọng của Ngân hàng Trung ương Brazil) trung vị dự báo đóng năm ở 12,25% — bắt đầu cởi nút thắt cho tín dụng bất động sản SBPE (hệ thống tài chính nhà ở Brazil sử dụng tiền gửi tiết kiệm), vốn bị hạn chế trong 2024-2025. Sổ tiết kiệm, nguồn vốn chính của SBPE, quay lại huy động ròng dương trong 4/5 tháng đầu năm, theo Abecip. Với nhà đầu tư, điều này có nghĩa cụ thể: chu kỳ thắt chặt sắp kết thúc, nhưng giá đã chạy. Ai mua nhà chưa xây tại Penha năm 2023 với 9.800 R$/m² đối diện bãi Armação nay thấy căn hộ tương đương niêm yết 13.500 R$.
Bức tranh địa phương 2026 kết hợp ba biến số hiếm khi xuất hiện cùng lúc: cầu du lịch vững chắc và bất chấp thời tiết (vì Beto Carrero không phụ thuộc nắng), trục logistics thực tế (Cảng Itapoá và quốc lộ BR-101 đã được mở rộng), và nguồn cung lắp đặt vẫn phân mảnh — Penha chưa có mức tập trung toà tháp như Itapema hay Praia Brava. Chính sự phân mảnh đó tạo cơ hội — và đồng thời tạo ra rủi ro mà chúng tôi sẽ chi tiết phía dưới.
Tăng giá thực và danh nghĩa: trừ đi INCC, IPCA và ảo giác giá bảng
Sai lầm đắt giá nhất của nhà đầu tư mới với bờ biển là nhầm biến động giá danh nghĩa với lợi nhuận thực. Khi một chủ đầu tư công bố "giá mét vuông tại Penha tăng 41% trong 24 tháng", câu đó về kỹ thuật là đúng và về kinh tế gần như vô nghĩa nếu không khấu trừ ba yếu tố: lạm phát chung đo bằng IPCA (chỉ số giá tiêu dùng chính thức của Brazil), chi phí tái sản xuất đo bằng INCC (chỉ số chi phí xây dựng, là yếu tố thực tế điều chỉnh dư nợ trong nhà chưa xây) và chi phí cơ hội của CDI trong cùng kỳ.
INCC-M tích lũy 24 tháng đến tháng 5/2026 đóng ở mức 18,7%, theo Quỹ Getulio Vargas. IPCA cùng kỳ cộng dồn 9,4%. CDI gộp giao khoảng 27,6% tích lũy. Điều đó có nghĩa, mức tăng danh nghĩa 41% trên m² chuyển thành khoảng 19% lợi nhuận thực so với INCC, hay chỉ 13,4% trên CDI — trước khi trừ thuế thu nhập từ lãi vốn (15% cho khoản đến 5 triệu R$ theo biểu hiện hành), hoa hồng bán (trung bình 6%), ITBI khi mua (thuế chuyển nhượng bất động sản, 3% tại Penha) và chi phí nắm giữ (phí quản lý chung cư, IPTU — thuế bất động sản đô thị hàng năm, bảo trì và lệ phí).
Khi tính đủ các chi phí này, lợi nhuận thực ròng so với CDI trong hai năm gần bằng không với người mua nhà đã hoàn thiện, và dương nhẹ (5-8% trong hai năm) với người mua nhà chưa xây và giữ đến lúc nhận giấy phép cư trú. Đọc một cách trung thực: bất động sản không vượt CDI một cách bền vững trong chu kỳ Selic cao — nó vượt Selic khi chu kỳ đảo chiều. Và chính chỗ đảo chiều đó là nơi chúng ta đang đứng.
Chỉ số FipeZap Đã giao dịch của Santa Catarina, dải bờ biển phía bắc, đóng tháng 5/2026 với biến động 1,1%/tháng và 11,8% trong 12 tháng — trên IPCA, dưới CDI gộp. CUB-SC (chi phí xây dựng cơ bản chuẩn cao) đóng cùng tháng ở 4.180 R$/m² chi phí xây dựng, báo hiệu rằng việc thay thế hoàn toàn một căn mới tại Penha đòi hỏi giá bán trên 12.500 R$ để bảo toàn biên lợi nhuận tối thiểu của chủ đầu tư. Mức sàn này hôm nay được tôn trọng ở hầu hết các dự án mới trong khu vực — điều này giảm rủi ro "giá mồi" và đồng thời thu hẹp không gian thương lượng.
"Nhà đầu tư bước vào bờ biển Catarinense năm 2026 không còn mua đầu chu kỳ — họ đang mua giữa chu kỳ. Lợi nhuận thực sẽ đòi hỏi chọn lọc tinh tế về sản phẩm, khu phố và dòng thanh toán — không thể chỉ đặt cược vào địa lý." — tổng hợp từ các quản lý quỹ bất động sản tập trung vào SC.
Nhà chưa xây, nhà hoàn thiện hay sang nhượng: ba dòng tiền, ba luận điểm
Mỗi hình thức mua tại Penha hàm chứa một hồ sơ rủi ro-lợi nhuận khác biệt hoàn toàn, và xem ba loại này như tương đương là sai lầm phổ biến thứ hai. Hãy phân tích.
Nhà chưa xây. Nhà đầu tư vào với 20-30% tiền đặt cọc, trả các đợt hàng tháng có điều chỉnh theo INCC trong 36-48 tháng, chia nhỏ ITBI theo thời gian và có đòn bẩy ngầm: đặt cọc khoảng một phần năm giá trị căn hộ và nắm 100% mức tăng giá tài sản. Đây là kênh lịch sử mang lại lợi nhuận cao nhất trên đồng vốn đầu tư trong chu kỳ nóng. Mặt trái là nhà đầu tư đang cược vào ba biến số đồng thời — giao đúng hạn, INCC được kiểm soát và thị trường người mua tại thời điểm cấp phép cư trú. Năm 2025-2026, với INCC chạy trên 7%/năm, "khóa INCC" đang nặng: các đợt trả tưởng dễ chịu khi ký nay đã lớn hơn 22% theo giá trị danh nghĩa, và điều đó đã siết dòng tiền của các gia đình trung lưu cao vào năm 2023.
Nhà hoàn thiện. Mua căn đã có giấy phép cư trú loại bỏ rủi ro thi công nhưng trả phụ phí. Mức chiết khấu điển hình của một chìa khóa tại Penha so với bảng giá mới ra mắt chỉ ở 4-7% trong 2025, một con số chật chội về lịch sử — trong chu kỳ bình thường, chiết khấu này nằm trong khoảng 10-15%. Điều đó có nghĩa nhà hoàn thiện đang đắt tương đối và chỉ hợp lý cho người muốn bắt đầu tạo thu nhập ngay tháng sau khi mua hoặc muốn khóa nhà ở riêng.
Sang nhượng chìa khóa. Mua lại từ bên thứ ba đã mua nhà chưa xây và muốn thoát trước khi cấp phép cư trú. Đây là phân khúc kỹ thuật nhất và có tiềm năng sinh lời nhất. Nhà đầu tư gốc thường cần thanh khoản (mất việc, ly hôn, phát hiện rằng tài trợ 60% sau cấp phép không dễ với Selic vẫn cao) và chấp nhận nhường với chiết khấu trên bảng giá hiện hành. Các trường hợp được Secovi-SC ghi nhận tại Penha cho thấy chiết khấu 8-14% trên bảng giá cập nhật cho chìa khóa của dự án dự kiến giao trong 12-18 tháng. Đó là nơi có tỷ lệ rủi ro-lợi nhuận tốt nhất cho nhà đầu tư tài sản tinh tế trong 2026 — và cũng là loại khó tìm nhất, vì phụ thuộc vào mối quan hệ trực tiếp với các văn phòng môi giới chuyên biệt và khả năng đọc Bảng tóm tắt hợp đồng gốc.
| Hình thức | Vốn ban đầu | Thời gian đến thanh khoản | Cap rate kỳ vọng | Rủi ro chính |
|---|---|---|---|---|
| Nhà chưa xây mới ra mắt | 20-30% | 36-48 tháng | n/a đến giấy phép cư trú | INCC, chậm tiến độ, hủy hợp đồng |
| Chìa khóa (sang nhượng) | 50-70% | 12-18 tháng | n/a đến giấy phép cư trú | Thanh khoản bên nhượng, thẩm định pháp lý |
| Nhà hoàn thiện cho thuê ngắn ngày | 100% hoặc 40% + vay | ngay | 5,5-7,5%/năm gộp | Tỷ lệ lấp đầy thực, chi phí ẩn |
| Nhà hoàn thiện cho thuê năm | 100% hoặc 40% + vay | ngay | 4,8-5,8%/năm gộp | Nợ xấu, bảo trì |
Lưu ý: cap rate trình bày là gộp, trước thuế thu nhập cá nhân (theo bảng lũy tiến tới 27,5% trên thu nhập cho thuê đối với cá nhân), phí quản lý (8-15% cho thuê ngắn ngày), phí chung cư và quỹ dự phòng. Trên cơ sở ròng, một căn cho thuê ngắn ngày được vận hành tốt tại Penha mang lại 4-5,5%/năm thu nhập ròng — dưới CDI ròng trong 2026, nhưng trên CDI trong bất kỳ kịch bản giảm Selic hợp lý nào trong 2027-2028.
Rủi ro không ai ghi trên tờ rơi: hủy hợp đồng, chậm tiến độ, thanh khoản thoát
Luật 13.786/2018 — gọi là Luật Hủy hợp đồng — đã tái cấu trúc hoàn toàn số học của việc thoát khỏi một thương vụ mua nhà chưa xây. Với các dự án theo chế độ tài sản tách biệt (quy chuẩn tại Penha), mức phạt tối đa do chủ đầu tư giữ lại trong trường hợp người mua hủy là 50% số tiền đã trả. Với dự án không có tài sản tách biệt, trần giảm xuống 25%. Điều này có vẻ bảo vệ nhà đầu tư, nhưng đọc một cách trung thực thì khác: hủy hợp đồng tốn kém, và nhà đầu tư mua nhà chưa xây phải vào với niềm tin sẽ giữ đến cuối. Người dùng nhà chưa xây như một canh bạc ngắn hạn kỳ vọng "bán chìa" trong 12 tháng có thể phát hiện rằng, trong thị trường đi ngang, đường thoát chính là chấp nhận đúng mức chiết khấu mà chúng tôi vừa bảo vệ ở mục trước — chỉ là ngồi ở phía sai của bàn đàm phán.
Chậm tiến độ là biến số khác bị đánh giá thấp. Chính Luật 13.786/2018 cho phép chủ đầu tư thời gian khoan hồng tới 180 ngày không có bất kỳ bồi thường nào — sáu tháng dư này phải được tính vào dòng tiền của nhà đầu tư. Từ ngày 181 chậm trở đi, có quyền được bồi thường 1% giá trị đã trả có điều chỉnh mỗi tháng chậm, nhưng việc thực hiện quyền này thường kéo dài và được giải quyết qua tòa. Tại Penha, tỷ lệ công trình giao chậm hơn 90 ngày đạt 23% trong 2024-2025, theo khảo sát không chính thức của các văn phòng môi giới địa phương — tương đương trung bình bờ biển Catarinense, nhưng kém hơn trung bình các thủ phủ.
Thanh khoản thoát khi cấp phép cư trú là rủi ro thứ ba. Penha không phải Balneário Camboriú: thị trường sang nhượng hấp thụ ít căn hơn mỗi tháng, và thời gian thương mại trung bình của một căn 2 phòng ngủ đã hoàn thiện hướng biển nằm giữa 90-160 ngày khi được định giá theo bảng. Tăng 10% trên bảng để "thử thị trường" dễ khiến tài sản đứng yên 12 tháng — và trong khi đó nhà đầu tư đang trả phí chung cư, IPTU và thuế thu nhập theo thuế suất đầy đủ nếu là căn duy nhất. Quy tắc thận trọng là dự trù 6 tháng chi phí nắm giữ trong két trước khi mua nhà hoàn thiện để bán lại.
Còn một rủi ro cấu trúc ít được bàn đến: nồng độ nguồn cung. Trục Penha-Piçarras có khoảng 9.700 căn đang thi công hoặc mới giao, trong đó 64% tập trung ở chỉ ba phường (Armação, Praia Grande và Gravatá). Khi các công trình trùng lịch giao cùng một quý — và điều đó sẽ xảy ra giữa quý 4/2026 và quý 2/2027 — thị trường bán mới và thị trường sang nhượng cạnh tranh cho cùng một người mua, và bảng giá tụt. Hiện tượng này từng thấy ở Itapema giữa 2022-2023 và ở Itajaí trong 2024.
Thu nhập cho thuê ngắn ngày: phép tính ít bảng giá nào hiển thị
Lời hứa thương mại lớn quanh bất động sản tại Penha là thu nhập cho thuê ngắn ngày. Câu hỏi đúng không phải là "sinh lời bao nhiêu", mà là "còn lại bao nhiêu sau khi trừ tất cả". Hãy làm phép tính cho căn 2 phòng ngủ 65 m² tại Armação, hướng biển, mua hoàn thiện 1,15 triệu R$ trong 2026.
Kịch bản vận hành thực tế trên nền tảng riêng kết hợp với đơn vị quản lý địa phương: 14 đêm kín tháng 1 với giá 1.150 R$, 12 đêm kín tháng 2 với 980 R$, 8 đêm kín tháng 12 với 820 R$, 6 đêm kín tháng 7 với 540 R$, và lấp đầy phân bổ 38% phần còn lại trong năm ở giá trung bình 410 R$/đêm. Tổng thu gộp năm gần 71 nghìn R$. Trừ vào: 15% phí đơn vị quản lý chuyên biệt (10,6 nghìn R$), 12% hoa hồng nền tảng cho đặt phòng không trực tiếp (trên khoảng 60% doanh thu, ~5,1 nghìn R$), 8,4 nghìn R$ phí chung cư năm, 4,2 nghìn R$ IPTU, 5,8 nghìn R$ điện, nước, internet, gas và đồ vải, 3,6 nghìn R$ thay đồ và bảo trì thường xuyên, và thuế thu nhập khoảng 7,8 nghìn R$ (giả sử áp dụng biểu lũy tiến trên thu nhập ròng). Còn lại 25,5 nghìn R$ ròng/năm, tương đương yield ròng 2,22% trên vốn phân bổ.
Đây là dưới một nửa của những gì CDI ròng đã giao trong 2025 (5,76% cho cá nhân với thuế thu nhập 15%). Luận điểm thu nhập tại Penha chỉ đóng nhờ tăng giá tài sản đồng thời — và sự tăng giá đó phải chạy trên 7%/năm để tổng lợi nhuận sánh bằng thu nhập cố định. Trong chu kỳ Selic biên giảm từ 14,75% xuống 9% trong 30 tháng tới, điều này khả thi. Trong chu kỳ Selic ổn định hoặc tăng, là chật vật.
Còn một chi tiết thuế mà phần lớn các tài liệu thương mại bỏ qua: cho thuê ngắn ngày phải nộp ISS (thuế dịch vụ địa phương) tại Penha (5% trên giá trị một đêm khi thực hiện như hoạt động kinh tế), và Cục Thuế Liên bang đang siết hơn việc cấu hình hoạt động kinh doanh thông qua cho thuê ngắn hạn, đặc biệt khi có liên kết với nền tảng. Tái cơ cấu thuế bằng cách mở pháp nhân theo chế độ Đơn giản Quốc gia để nắm giữ tài sản là giải pháp nhà đầu tư có trên ba căn áp dụng — nhưng phương án này có chi phí cố định và yêu cầu quy mô tối thiểu để có nghĩa.
Những sai lầm đắt nhất của nhà đầu tư mới tại Penha
Sai lầm đầu tiên là nhầm yield hứa hẹn với yield thực hiện. Các bảng thương mại thường lấy giá đêm cao điểm áp lên 30 ngày và ngoại suy ra cả năm. Tính đúng phải xuất phát từ tỷ lệ lấp đầy thực đo lường được — và tại Penha, ngoài tháng 1/2 và các kỳ nghỉ dài, ít khi vượt 45%.
Sai lầm thứ hai là mua dự án có pool khách sạn (mô hình chia sẻ doanh thu giữa các căn hộ cho thuê) mà không đọc quy chế. Pool có điều khoản chia tỷ lệ đều phân phối tỷ lệ lấp đầy thực qua toàn nhóm — điều đó tốt để tránh xui xẻo căn xấu — nhưng thường ẩn các hoa hồng nội bộ 18-22% và chi phí chung được chia hào phóng cho đơn vị vận hành. Cap rate quảng cáo "8%/năm bảo đảm trong 24 tháng" gần như luôn là trợ giá thương mại được pha vào giá bất động sản; khi bảo đảm kết thúc, yield thực rơi về mức thực của thị trường, đang ở 4-5%.
Sai lầm thứ ba là bỏ qua lịch giao của khu vực xung quanh. Mua nhà chưa xây trên con phố có thêm ba tòa tháp đang thi công có nghĩa cạnh tranh trực tiếp khi cấp phép cư trú. Tham vấn bản đồ cấp phép của UBND Penha là miễn phí và thiết yếu.
Sai lầm thứ tư là sự tương đương sai lầm với Balneário Camboriú. Penha có đối tượng khác (gia đình hơn, thời gian lưu trú trung bình dài hơn), sản phẩm khác (ít tòa siêu cao tầng, nhiều phân khúc trung bình hơn), và động lực giá khác. Tỷ lệ lịch sử giá m² Penha/BC trong năm năm qua ở 0,38-0,46 — hôm nay ở 0,52. Ai mua Penha kỳ vọng "hội tụ về BC" là đang đặt cược ngược trung bình lịch sử.
Sai lầm thứ năm là vay nặng sau cấp phép cư trú mà không stress-test khoản vay với thu nhập thực của bất động sản. Vay 60% căn 1,15 triệu R$ ở 11,5%/năm trong 30 năm dẫn đến khoản trả ban đầu 6.840 R$/tháng. Thu nhập ròng trung bình tháng từ cho thuê ngắn ngày (2.125 R$ tính ở trên) không trang trải nổi nửa. Bất động sản chỉ tự cấp tài chính khi vốn tự có chiếm ít nhất 70% — và điều đó thay đổi hoàn toàn phép tính lợi suất trên vốn chủ sở hữu.
Phán quyết theo hồ sơ: không phải nhà đầu tư nào cũng nên vào Penha trong 2026
Nhà đầu tư tài sản dài hạn (10+ năm). Có ý nghĩa, với tiêu chí. Tìm sản phẩm phân khúc trung-cao tại khu phố đã định hình (Armação hoặc Centro), tránh các vùng bão hòa ra mắt cùng lúc, ưu tiên giao của một chủ đầu tư có lịch sử kiểm chứng giao đúng hạn tại SC. Chấp nhận yield ròng thấp trong 3-4 năm đầu như chi phí cho tăng giá tài sản tiếp theo. Luận điểm hợp lệ.
Nhà đầu tư tập trung thu nhập thường xuyên. Penha, trong 2026, là sản phẩm dưới mức tối ưu cho thu nhập thuần. CDI ròng vượt yield ròng cho thuê ngắn ngày dễ dàng và không có rủi ro vận hành, và quỹ bất động sản logistics SC hoặc trung tâm thương mại trả lợi tức cổ tức 9-10%/năm với thanh khoản hàng ngày. Nhà đầu tư thu nhập chỉ nên vào khi đã có phân bổ đáng kể trong CDI và quỹ bất động sản và muốn đa dạng hóa tài sản — không phải là kênh chính.
Nhà đầu cơ nhà chưa xây. Cửa sổ chật hơn vẻ ngoài. Các dự án mới 2026 đã khởi đi với giá trên CUB + biên chuẩn, INCC bào mòn luận điểm trong quá trình thi công, hủy hợp đồng đắt và sang nhượng chìa phụ thuộc thị trường người mua thanh khoản — vốn không được bảo đảm cho cửa sổ giao 2027-2028 do đường ống tập trung. Ai vào phải chọn dự án có khác biệt thực (hướng biển, mặt bằng tối giản, thương hiệu chủ đầu tư cao cấp) và chấp nhận giữ đến cuối.
Người nước ngoài có vốn ngoại tệ. Với Real gần 5,60 R$/USD và sức mua tương đương vẫn thuận lợi, Penha trông rẻ với người mua châu Âu hoặc Bắc Mỹ. Điểm cần chú ý ít nằm ở giá và nhiều ở cấu trúc: tài trợ trực tiếp cho người không cư trú bị hạn chế (ngân hàng Caixa yêu cầu CPF — mã số thuế cá nhân Brazil — và một số chứng minh mà cá nhân nước ngoài không có), việc mua bằng kiều hối qua Ngân hàng Trung ương đòi hỏi hồ sơ và việc bán tương lai phải hồi hương vốn qua chính kênh đó. Đáng giá nếu luận điểm là đa dạng hóa tài sản trong bất động sản thị trường mới nổi, không phải kinh doanh chênh lệch tỷ giá thuần — vì ở phương án sau nhà đầu tư phải chịu rủi ro tỷ giá có thể xóa lợi nhuận bất động sản trong bất kỳ chu kỳ tăng giá Real nào.
Kết luận: vào Penha đúng cách trong 2026 bắt đầu từ sự trung thực trong chẩn đoán
Trục Penha-Piçarras-Barra Velha có yếu tố nền tảng thật: du lịch bất chấp thời tiết nhờ Beto Carrero, trục logistics qua Itapoá, cầu nhà ở cấp quản lý đang tăng và nguồn cung vẫn đủ phân mảnh để sản phẩm cao cấp nổi bật. Đồng thời, chu kỳ đã thu một phần phần thưởng: giá m² tăng gấp đôi trong bốn năm, chiết khấu chìa khóa chật, INCC tạo áp lực, và đường ống giao 2027 sẽ kiểm tra khả năng hấp thụ của thị trường.
Trong 2026, mua Penha là quyết định phân tích, không phải cảm xúc. Hoạt động cho nhà đầu tư tài sản kiên nhẫn chọn lọc sản phẩm, khu phố và dòng tiền. Hoạt động cho người nước ngoài đa dạng hóa trong bất động sản thị trường mới nổi. Còn tranh cãi với nhà đầu cơ nhà chưa xây — và thẳng thắn, là sản phẩm không phù hợp cho ai chỉ tìm thu nhập thường xuyên sánh với CDI. Không có gì xấu hổ khi thừa nhận: quyết định tốt nhất trong một số chu kỳ là không vào, hoặc vào nhỏ.
Cổng thông tin SIDE Empreendimentos xuất bản phân tích tài sản và đọc thị trường bất động sản Catarinense hàng tuần cho nhà đầu tư. Để nhận các phân tích tiếp theo về trục bắc-SC — bao gồm việc đọc đường ống giao 2027 và diễn biến FipeZap khu vực — hãy đăng ký bản tin thị trường ở chân trang này.