Investir dans l'immobilier à Penha (SC) en 2026 ?
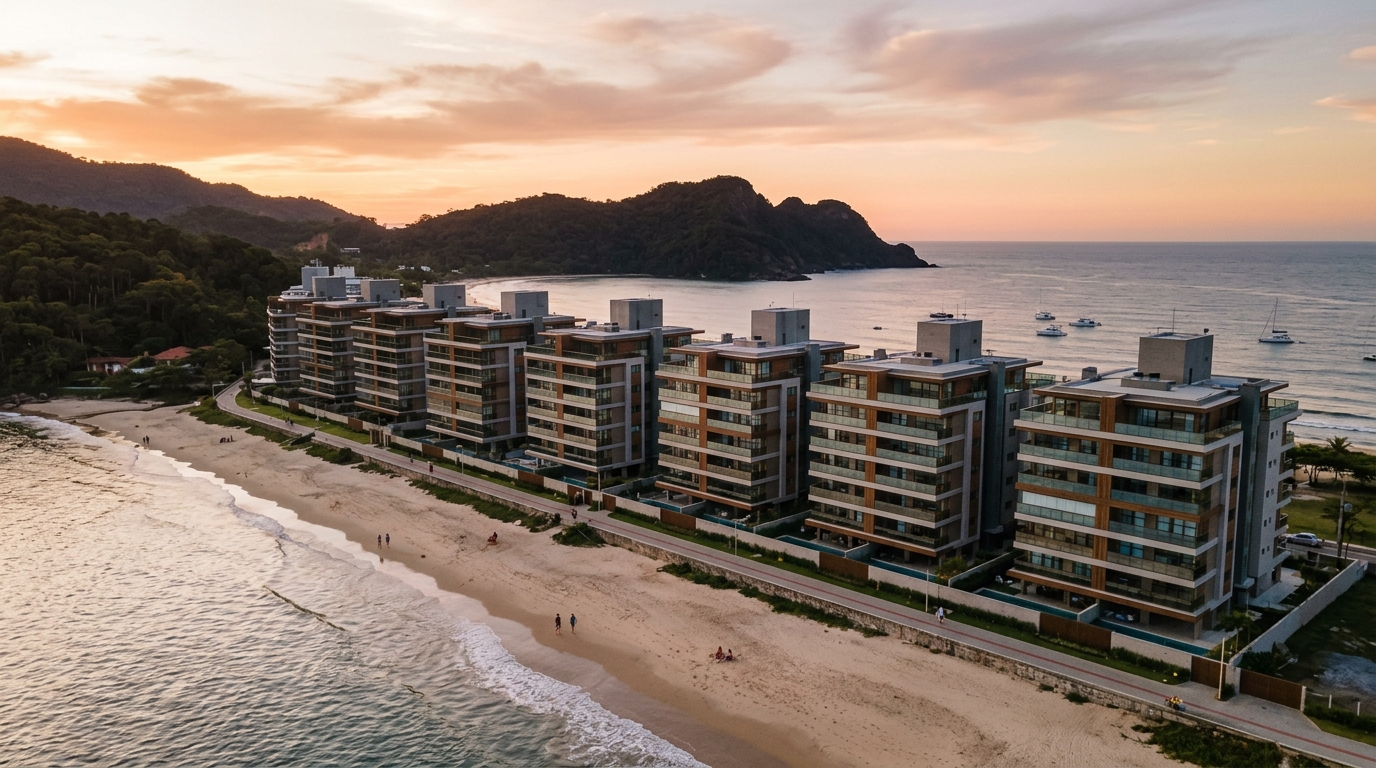
L'axe immobilier Penha-Piçarras-Barra Velha, sur le littoral nord de l'État de Santa Catarina, a généré 1,96 milliard de réaux brésiliens (environ 330 millions d'euros) de Valeur Globale des Ventes (VGV — l'agrégat brésilien de la valeur commercialisable des lancements immobiliers) au cours de l'année 2025, soit une hausse de 38,3 % par rapport à 2024, selon le relevé consolidé par le Secovi-SC et croisé avec les lancements enregistrés par l'ABRAINC sur la côte catarinense. Dans une année où la Selic terminale — le taux directeur de la Banque centrale du Brésil — a clôturé à 14,75 % et où le CDI brut (le taux interbancaire de référence, équivalent fonctionnel de l'€STR pour la rémunération de l'épargne sécurisée) rémunérait l'investisseur conservateur à plus de 1 % par mois, ce chiffre interpelle : il signifie que, même en concurrence avec le revenu fixe le plus généreux de la décennie, la pierre du littoral nord catarinense a continué d'attirer les capitaux. La question qu'un investisseur patrimonial doit trancher avant de signer un Quadro Resumo (le tableau récapitulatif obligatoire de tout contrat de promotion brésilien) en 2026 est claire : ce flux est-il une vague spéculative portée par ceux qui sont arrivés trop tard à Balneário Camboriú et cherchent le « prochain BC », ou Penha dispose-t-elle de fondamentaux propres qui justifient son prix ?
Cet article n'est pas un support commercial de promoteur. C'est une analyse destinée à l'investisseur — francophone, européen, expatrié au Brésil ou diversifiant son patrimoine en immobilier émergent — qui regarde déjà Balneário Camboriú, Itapema ou Itajaí et veut comprendre, chiffres en main, s'il est judicieux d'allouer du capital à Penha aujourd'hui, ou si le cycle a déjà encaissé la prime.
Penha en 2026 par les chiffres : pourquoi l'axe est devenu une cible du capital
Penha compte 33 000 habitants permanents et reçoit, en haute saison, une population flottante estimée entre 250 000 et 300 000 personnes, selon les données consolidées par la Santur (l'office régional du tourisme) et la mairie. Le Beto Carrero World — le plus grand parc thématique d'Amérique latine — opère 320 jours par an et a attiré 1,9 million de visiteurs en 2025, avec un ticket moyen supérieur à 380 réaux (environ 64 euros). Ce flux génère une demande d'hébergement bien moins saisonnière que celle des plages strictement balnéaires : le taux d'occupation moyen des pousadas et appart-hôtels du quartier d'Armação s'est établi à 64 % sur l'année, contre 41 % typiques de stations équivalentes du sud brésilien.
S'y ajoute l'expansion du Port d'Itapoá, à 80 km, qui a traité 1,7 million de conteneurs EVP en 2025 et a embauché directement environ 1 200 postes qualifiés en logistique, commerce extérieur et opérations portuaires. L'effet de débordement sur les villes-dortoirs et les résidences secondaires d'exécutifs est mesuré par le Sinduscon Norte-SC (syndicat patronal du BTP régional) : la demande pour des biens résidentiels de 80 à 130 m² entre Itajaí, Penha et Itapoá a progressé de 22 % en deux ans.
En parallèle, la baisse graduelle de la Selic prévue au second semestre 2026 — le rapport Focus médian, sondage hebdomadaire du marché conduit par la Banque centrale, projetait une clôture d'année à 12,25 % — commence à débloquer le crédit immobilier SBPE (le système brésilien d'épargne et de prêt, alimenté par les dépôts de la livret d'épargne réglementé). La caderneta de poupança, principal carburant du SBPE, a renoué avec une collecte nette positive sur quatre des cinq premiers mois de l'année, selon l'Abecip (association brésilienne des banques de crédit immobilier). Pour l'investisseur, cela a une lecture concrète : le cycle de resserrement touche à sa fin, mais le prix a déjà bougé. Celui qui est entré à Penha en 2023, achetant sur plan à 9 800 réaux le mètre carré face à l'Armação, voit aujourd'hui des unités équivalentes affichées à 13 500 réaux.
Le tableau local en 2026 combine trois variables qui apparaissent rarement ensemble : une demande touristique solide et antifragile face à la météo (parce que le Beto Carrero ne dépend pas du soleil), un vecteur logistique réel (Itapoá et la BR-101 — l'autoroute fédérale longeant le littoral — doublée), et une base installée d'offre encore fragmentée. Penha n'a pas le niveau de concentration de tours d'Itapema ou de la Praia Brava à Itajaí. C'est exactement cette fragmentation qui crée la fenêtre d'entrée et, simultanément, le risque que nous détaillerons plus loin.
Valorisation réelle vs nominale : déduire l'INCC, l'IPCA et l'illusion du prix de tarif
L'erreur la plus coûteuse de l'investisseur débutant dans l'immobilier littoral est de confondre variation nominale du prix et rendement réel. Quand un promoteur annonce que « le mètre carré à Penha s'est valorisé de 41 % en 24 mois », cette phrase est techniquement vraie et économiquement quasi-dépourvue de sens sans trois déductions : l'inflation générale mesurée par l'IPCA (l'indice officiel des prix à la consommation publié par l'IBGE), le coût de reconstruction mesuré par l'INCC (l'Indice National des Coûts de Construction, qui corrige effectivement les soldes débiteurs des achats sur plan), et le coût d'opportunité du CDI sur la même période.
L'INCC-M cumulé sur 24 mois jusqu'à mai 2026 a clôturé à 18,7 %, selon la FGV (la Fondation Getúlio Vargas, équivalent brésilien d'un INSEE+OFCE). L'IPCA, sur le même intervalle, a totalisé 9,4 %. Le CDI brut a livré environ 27,6 % cumulés. Cela signifie qu'une valorisation nominale de 41 % du mètre carré se convertit en un gain réel d'environ 19 % par rapport à l'INCC, ou seulement 13,4 % au-dessus du CDI — avant d'avoir déduit l'impôt sur la plus-value (15 % jusqu'à 5 millions de réaux selon le barème actuel), la commission d'agence à la vente (6 % en moyenne), l'ITBI à l'achat (impôt municipal de transmission, 3 % à Penha) et les coûts de portage (charges de copropriété, IPTU — la taxe foncière municipale —, entretien et frais divers).
Une fois ces coûts intégrés, le rendement net réel face au CDI sur la biennale est proche de zéro pour celui qui a acheté en livraison directe, et légèrement positif (5 % à 8 % sur deux ans) pour celui qui a acheté sur plan et conservé jusqu'à la remise des clés (habite-se, le certificat municipal d'habitabilité). La lecture honnête est que l'immobilier ne bat pas le CDI de façon consistante en cycle de Selic haute — il bat la Selic quand le cycle se retourne. Et c'est précisément à ce retournement que nous assistons.
L'indice FipeZap des biens commercialisés à Santa Catarina, dans la bande littorale nord, a clôturé mai 2026 avec une variation de 1,1 % sur le mois et 11,8 % sur 12 mois — au-dessus de l'IPCA, en dessous du CDI brut. Le CUB-SC résidentiel haut standard (Coût Unitaire de Construction de référence syndicale) a clôturé le même mois à 4 180 réaux le mètre carré de coût de construction, signalant qu'une reconstruction pleine d'une unité neuve à Penha exige un prix de vente supérieur à 12 500 réaux pour préserver une marge minimale de promotion. Ce plancher est aujourd'hui respecté sur la quasi-totalité des lancements de l'axe, ce qui réduit le risque de « prix d'appel » et, simultanément, l'espace de négociation.
« L'investisseur qui entre sur le littoral catarinense en 2026 n'achète plus le début du cycle, il achète le milieu. Le rendement réel exigera une sélection fine du produit, du quartier et du flux de paiement — il ne suffit plus de parier sur la géographie. » — synthèse de la lecture partagée par des gestionnaires de fonds immobiliers physiques centrés sur Santa Catarina.
Sur plan, livré ou revente de clé : trois flux de trésorerie, trois thèses différentes
Chaque modalité d'acquisition à Penha porte un profil risque-rendement radicalement différent, et les traiter comme équivalentes est la deuxième erreur la plus fréquente. Décomposons.
Sur plan (na planta). L'investisseur entre avec 20 % à 30 % d'apport, paye des mensualités corrigées par l'INCC pendant 36 à 48 mois, étale le paiement de l'ITBI dans le temps et bénéficie d'un levier implicite : il dépose environ un cinquième de la valeur du bien et capture 100 % de la valorisation. C'est le véhicule qui livre historiquement le meilleur rendement par euro investi dans les cycles de marché porteur. Le revers : l'investisseur parie simultanément sur trois variables — la livraison dans les délais, l'INCC contrôlé et un marché acheteur au moment de l'habite-se. En 2025-2026, avec un INCC qui tourne au-dessus de 7 % par an, le « cliquet INCC » pèse : des échéances qui paraissaient confortables à la signature sont 22 % plus élevées en valeur nominale aujourd'hui, ce qui resserre déjà la trésorerie des familles de classe moyenne supérieure entrées en 2023.
Livré (pronto). Acheter une unité avec habite-se élimine le risque de chantier, mais coûte une prime. La décote typique d'une « clé » à Penha par rapport au tarif de réédition d'un produit neuf équivalent n'a été que de 4 % à 7 % en 2025, un chiffre historiquement étroit — dans des cycles normaux, cette décote se situe entre 10 % et 15 %. Cela signifie que le livré est relativement cher, et n'a de sens que pour celui qui veut générer un revenu dès le mois suivant l'achat ou bloquer une résidence personnelle.
Revente de clé (chave). Acheter à un tiers qui a acquis sur plan et veut sortir avant l'habite-se. C'est la niche la plus technique et potentiellement la plus rentable. Le cédant a souvent besoin de liquidité (perte d'emploi, divorce, ou constat que financer 60 % post-habite-se reste difficile avec une Selic encore haute) et accepte une décote sur le tarif en vigueur. Des cas documentés par le Secovi-SC à Penha montrent des décotes de 8 % à 14 % sur le tarif actualisé pour des clés de programmes dont la livraison est prévue dans 12 à 18 mois. C'est là que se loge le meilleur ratio risque-rendement pour l'investisseur patrimonial sophistiqué en 2026 — et c'est aussi le plus difficile à dénicher, car cela exige un lien direct avec des agences spécialisées et la lecture du Quadro Resumo original.
| Modalité | Capital initial | Délai vers liquidité | Cap rate brut attendu | Risque dominant |
|---|---|---|---|---|
| Sur plan en lancement | 20-30 % | 36-48 mois | n/a jusqu'à l'habite-se | INCC, retard, distrato |
| Clé (revente sur plan) | 50-70 % | 12-18 mois | n/a jusqu'à l'habite-se | Liquidité du cédant, due diligence |
| Livré pour location saisonnière | 100 % ou 40 % + financ. | immédiat | 5,5-7,5 % p.a. brut | Occupation réelle, coûts cachés |
| Livré pour location annuelle | 100 % ou 40 % + financ. | immédiat | 4,8-5,8 % p.a. brut | Impayés, conservation du bien |
Précision importante : les cap rates affichés sont bruts, avant impôt sur le revenu (barème mensuel carnê-leão pouvant atteindre 27,5 % pour les personnes physiques résidentes, retenue à la source pour les non-résidents), gestion locative (8 % à 15 % pour la saisonnière), charges de copropriété et fonds de réserve. En base nette, une bonne unité de location saisonnière bien opérée à Penha livre entre 4 % et 5,5 % par an de revenu net — en dessous du CDI net en 2026, mais au-dessus de celui-ci dans tout scénario raisonnable de baisse de la Selic en 2027-2028.
Risques que personne ne met sur le flyer : distrato, retard, liquidité de sortie
La Loi 13.786/2018 — connue comme « Loi du Distrato », c'est-à-dire la rupture unilatérale du contrat de promotion par l'acheteur — a entièrement réorganisé l'arithmétique de la sortie d'un achat sur plan. Pour les programmes sous régime de patrimoine d'affectation (ring-fencing comptable du programme, qui est la règle à Penha), la pénalité maximale retenue par le promoteur en cas de distrato à l'initiative de l'acheteur est de 50 % du montant déjà versé. Pour les programmes hors patrimoine d'affectation, le plafond tombe à 25 %. Cela semble protéger l'investisseur, mais la lecture honnête est différente : la rupture coûte cher, et celui qui entre sur plan doit le faire avec la conviction de porter le bien jusqu'au bout. Celui qui utilise le sur plan comme un pari de court terme en espérant « vendre la clé » en 12 mois peut découvrir que, dans un marché latéral, la voie de sortie est précisément l'acceptation de la décote dont nous parlions à la section précédente — mais du mauvais côté de la table.
Le retard de chantier est une autre variable sous-estimée. La Loi 13.786/2018 elle-même autorise au promoteur un délai de tolérance pouvant aller jusqu'à 180 jours sans aucune indemnisation — ce semestre supplémentaire doit être intégré au flux financier de l'investisseur. À partir du 181e jour de retard, l'acheteur a droit à une indemnisation mensuelle de 1 % du montant versé indexé, mais l'exercice de ce droit passe fréquemment par une procédure judiciaire longue. À Penha, le taux de chantiers livrés avec plus de 90 jours de retard s'est établi à 23 % en 2024-2025, selon un relevé informel des agences locales — chiffre compatible avec la moyenne du littoral catarinense, mais pire que la moyenne des capitales d'État.
La liquidité de sortie au moment de l'habite-se est le troisième risque. Penha n'est pas Balneário Camboriú : le marché de la revente absorbe moins d'unités par mois, et le temps moyen de commercialisation d'un deux-pièces livré face mer se situe entre 90 et 160 jours quand le prix est aligné sur le tarif. Monter de 10 % au-dessus du tarif pour « tester le marché » mène facilement le bien à rester immobile pendant 12 mois — et pendant ce temps, l'investisseur paye la copropriété, l'IPTU et l'impôt sur le revenu au barème plein s'il s'agit de son unique unité. La règle prudentielle consiste à provisionner jusqu'à 6 mois de portage en trésorerie avant d'acheter du livré pour la revente.
Il existe encore un risque structurel peu discuté : la concentration de l'offre. L'axe Penha-Piçarras compte environ 9 700 unités en chantier ou récemment livrées, dont 64 % concentrées dans trois quartiers seulement (Armação, Praia Grande et Gravatá). Lorsque des chantiers concomitants livrent au même trimestre — et cela va se produire entre le 4e trimestre 2026 et le 2e trimestre 2027 —, le marché du neuf et celui de la revente se disputent le même acheteur, et les tarifs reculent. Ce phénomène a été observé à Itapema entre 2022 et 2023 et à Itajaí en 2024.
Revenu locatif saisonnier : le calcul que peu de tarifs montrent
La grande promesse commerciale autour des biens à Penha est le revenu locatif saisonnier. La bonne question n'est pas « combien ça rapporte », mais « combien il reste après tout ». Faisons le calcul pour un deux-pièces de 65 m² à Armação, face mer, acheté livré pour 1,15 million de réaux (environ 193 000 euros au cours moyen 2026) en 2026.
Scénario réaliste d'exploitation sur plateforme propre avec gestionnaire local : 14 nuits pleines en janvier à 1 150 réaux, 12 nuits pleines en février à 980, 8 nuits pleines en décembre à 820, 6 nuits pleines en juillet à 540, et une occupation distribuée de 38 % sur le reste de l'année à un prix moyen par nuit de 410. Le brut annuel approche 71 000 réaux. De ce montant, il faut déduire : 15 % de gestionnaire spécialisé (10 600 réaux), 12 % de commissions moyennes de plateforme pour les réservations indirectes (sur environ 60 % du chiffre d'affaires, ~5 100), 8 400 de copropriété annuelle, 4 200 d'IPTU, 5 800 d'électricité, eau, Internet, gaz et linge, 3 600 de remplacement de mobilier et entretien courant, et environ 7 800 d'impôt sur le revenu (en supposant un carnê-leão sur le revenu net). Il reste 25 500 réaux nets par an, soit environ 4 300 euros, ce qui équivaut à un rendement net de 2,22 % sur le capital alloué.
C'est moins de la moitié de ce que le CDI net a livré en 2025 (5,76 % pour une personne physique avec un IR de 15 %). La thèse de revenu à Penha ne tient que par la valorisation patrimoniale concomitante — et cette valorisation doit rouler au-dessus de 7 % par an pour que le total return égale le revenu fixe. Dans un cycle de Selic terminale qui baisse de 14,75 % vers 9 % sur les 30 prochains mois, c'est plausible. Dans un cycle de Selic stable ou en hausse, c'est étriqué.
Reste un détail fiscal que la plupart des présentations commerciales omettent : la location saisonnière paye l'ISS municipal à Penha (taxe de service municipale de 5 % sur la valeur de la nuit lorsque l'activité est exercée à titre commercial), et le fisc fédéral brésilien — la Receita Federal — surveille plus strictement la requalification en activité d'entreprise lorsque le bien est lié à des plateformes. La réorganisation fiscale via l'ouverture d'une personne morale au Simples Nacional (régime fiscal simplifié des petites entreprises) pour porter le bien est la solution adoptée par les investisseurs détenant plus de trois unités — mais elle a un coût fixe et requiert une masse minimale pour avoir du sens.
Les erreurs les plus coûteuses de l'investisseur débutant à Penha
La première erreur est de confondre rendement promis et rendement réalisé. Les tableaux commerciaux montrent fréquemment le tarif de la nuit de pic appliqué sur 30 jours et l'extrapolent sur l'année. Le calcul correct part du taux d'occupation réel mesuré — et, pour Penha, hors janvier-février et ponts prolongés, il dépasse rarement 45 %.
La deuxième erreur est d'acheter un programme avec pool hôtelier sans lire la convention de copropriété. Les pools avec clauses de mutualisation uniforme distribuent l'occupation réelle sur l'ensemble — ce qui est bon pour éviter la malchance de tirer la mauvaise unité — mais comportent souvent des commissions internes de 18 % à 22 % et des charges communes réparties généreusement en faveur de l'opérateur. Les cap rates annoncés de « 8 % par an garantis sur 24 mois » sont presque toujours une subvention commerciale diluée dans le prix du bien ; à l'expiration de la garantie, le rendement réel retombe au niveau réel du marché, soit 4-5 %.
La troisième erreur est d'ignorer le calendrier de livraison alentour. Acheter sur plan dans une rue où trois autres tours sont en chantier signifie une concurrence directe au moment de l'habite-se. La consultation du registre de permis de construire de la mairie de Penha est gratuite et indispensable.
La quatrième erreur est la fausse équivalence avec Balneário Camboriú. Penha a un public différent (plus familial, séjour moyen plus long), un produit différent (moins de tours ultra-hautes, plus de standing intermédiaire) et une dynamique de prix différente. Le ratio historique du prix au m² Penha/BC est resté entre 0,38 et 0,46 sur les cinq dernières années — il est aujourd'hui à 0,52. Qui achète à Penha en pariant sur une « convergence vers BC » parie contre la moyenne historique.
La cinquième erreur est de financer lourdement après l'habite-se sans stresser la mensualité face au revenu locatif réel du bien. Financer 60 % d'une unité de 1,15 million de réaux à 11,5 % par an sur 30 ans aboutit à une mensualité initiale de 6 840 réaux. Le revenu net mensuel moyen de la saisonnière (les 2 125 réaux calculés plus haut) n'en couvre même pas la moitié. Le bien ne s'autofinance que si l'apport propre couvre au moins 70 % — et cela change entièrement le calcul du ROE.
Verdict par profil : tous les investisseurs ne devraient pas entrer à Penha en 2026
Investisseur patrimonial de long terme (10 ans et plus). Cela a du sens, sous conditions. Cibler un produit de standing moyen-haut dans un quartier consolidé (Armação ou Centre), éviter les zones saturées de lancements simultanés, privilégier la livraison d'un promoteur dont l'historique de chantiers livrés dans les délais à Santa Catarina est vérifiable. Accepter un rendement net faible pendant les 3-4 premières années comme coût de la valorisation patrimoniale subséquente. Thèse valide.
Investisseur focalisé sur le revenu courant. Penha est, en 2026, un produit sous-optimal pour le revenu pur. Le CDI net bat largement le rendement net de la saisonnière sans le risque opérationnel, et les fonds immobiliers brésiliens cotés (FIIs) de tijolo logistique à SC ou de centres commerciaux ont versé des rendements de dividende de 9-10 % par an avec liquidité quotidienne. Un investisseur de revenu ne doit entrer que s'il dispose déjà d'une allocation significative en CDI et FIIs et veut diversifier son patrimoine — pas comme véhicule principal.
Spéculateur sur plan. La fenêtre est plus étroite qu'il n'y paraît. Les nouveaux lancements en 2026 partent déjà avec un prix supérieur au CUB + marge standard, l'INCC ronge la thèse pendant les travaux, le distrato est coûteux et la revente de clé dépend d'un marché acheteur liquide qui n'est pas garanti pour les fenêtres de livraison 2027-2028, vu un pipeline concentré. Celui qui entre doit sélectionner un programme avec une différenciation réelle (front de mer, plan compact, marque de promoteur premium) et accepter de porter jusqu'au bout.
Investisseur étranger dollarisé ou euroisé. Avec le réal autour de 5,60 BRL pour 1 USD (environ 6,00 BRL pour 1 EUR) et une parité de pouvoir d'achat encore favorable, Penha paraît bon marché pour l'acheteur européen ou nord-américain. Le point d'attention est moins le prix que la structure : le financement direct au non-résident est restreint (la Caixa Econômica Federal exige un CPF — le numéro fiscal brésilien — et des justificatifs que la personne physique étrangère ne possède pas), l'acquisition par transfert de fonds via la Banque centrale exige un dossier documentaire, et la vente future doit rapatrier le capital par le même canal. Cela vaut la peine si la thèse est une diversification patrimoniale dans l'immobilier émergent, pas un arbitrage de change pur — car pour ce dernier, l'investisseur prend un risque de devise qui peut annuler le gain immobilier en cas d'appréciation du réal.
Conclusion : l'entrée correcte à Penha en 2026 commence par l'honnêteté du diagnostic
L'axe Penha-Piçarras-Barra Velha possède des fondamentaux réels : un tourisme antifragile face à la météo grâce au Beto Carrero, un vecteur logistique via Itapoá, une demande de logement exécutif croissante et une offre encore suffisamment fragmentée pour qu'un produit premium se distingue. Dans le même temps, le cycle a déjà encaissé une partie de la prime : le mètre carré a doublé en quatre ans, la décote des clés s'est resserrée, l'INCC pèse, et le pipeline de livraison 2027 va tester la capacité d'absorption du marché.
En 2026, acheter à Penha est une décision analytique, non émotionnelle. Cela fonctionne pour l'investisseur patrimonial patient qui sélectionne produit, quartier et flux financier. Cela fonctionne pour l'étranger qui diversifie son patrimoine dans l'immobilier émergent. C'est discutable pour le spéculateur sur plan — et c'est, sincèrement, un produit inadéquat pour celui qui ne cherche qu'un revenu courant comparable au CDI. Il n'y a aucune honte à le reconnaître : dans certains cycles, la meilleure décision est de ne pas entrer, ou d'entrer petit.
Le portail SIDE Empreendimentos publie de l'analyse patrimoniale et une lecture hebdomadaire du marché immobilier catarinense pour les investisseurs internationaux. Pour recevoir nos prochaines analyses de l'axe nord de Santa Catarina — y compris la lecture du pipeline de livraison 2027 et l'évolution du FipeZap régional —, inscrivez-vous à la newsletter de marché en bas de cette page.