Patut Melabur Hartanah di Penha (SC) Pada 2026?
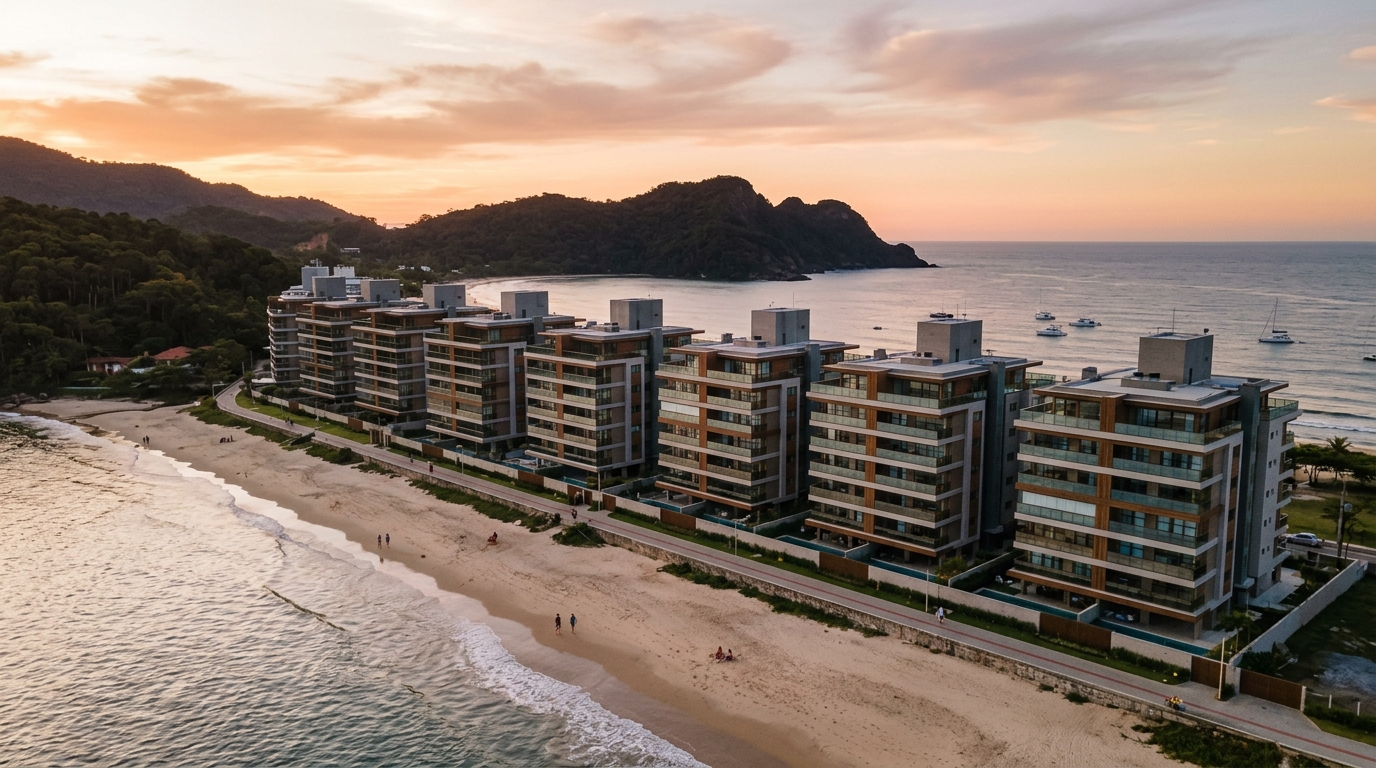
Koridor hartanah Penha-Piçarras-Barra Velha di pesisir utara Santa Catarina, Brazil, menjana R$1.96 bilion dalam Nilai Jualan Kasar (VGV — Valor Geral de Vendas, iaitu jumlah nilai unit yang dilancarkan oleh pemaju) sepanjang tahun 2025, satu peningkatan sebanyak 38.3% berbanding 2024. Angka ini disusun oleh Secovi-SC (persatuan pemaju hartanah negeri Santa Catarina) dan disilang-rujuk dengan pelancaran yang didaftar oleh ABRAINC di sepanjang pantai negeri tersebut. Pada tahun ketika Selic terminal — kadar faedah asas Brazil yang ditetapkan oleh Banco Central — ditutup pada 14.75% dan CDI kasar (penanda aras pendapatan tetap antara bank yang biasanya menjadi rujukan pelabur konservatif) membayar lebih daripada 1% sebulan, angka tersebut sangat memprovokasi: ia bermakna walaupun bersaing dengan pulangan pendapatan tetap paling murah hati dalam satu dekad, bata dan simen di pantai utara Santa Catarina terus menarik modal. Soalan yang perlu dijawab oleh pelabur patrimonial — iaitu mereka yang mencari pengekalan dan pertumbuhan kekayaan jangka panjang — sebelum menandatangani sebarang Quadro Resumo (ringkasan kontrak rasmi pembelian hartanah dalam pembinaan di Brazil) pada tahun 2026 ialah sama ada aliran modal ini hanyalah ombak spekulatif daripada mereka yang ketinggalan tren Balneário Camboriú dan kini mencari "BC seterusnya", atau Penha mempunyai asas tersendiri yang mewajarkan harga semasanya.
Artikel ini bukan bahan pemasaran daripada syarikat pemaju. Ia adalah analisis untuk pembaca antarabangsa yang sudah memantau Balneário Camboriú, Itapema dan Itajaí, dan ingin memahami — dengan angka konkrit — sama ada masuk akal untuk memperuntukkan modal di Penha sekarang, atau sama ada kitaran ini telah pun mengutip premiumnya.
Penha pada 2026 dalam angka: mengapa koridor ini menjadi sasaran modal
Penha mempunyai 33,000 penduduk tetap dan menerima, semasa musim puncak pelancongan, populasi terapung yang dianggarkan antara 250,000 hingga 300,000 orang, menurut data yang disatukan oleh Santur (badan pelancongan negeri) dan majlis perbandaran tempatan. Beto Carrero World — taman tema terbesar di Amerika Latin yang terletak di Penha — beroperasi selama 320 hari setahun dan menarik 1.9 juta pelawat pada 2025, dengan purata perbelanjaan tiket melebihi R$380. Aliran pelawat ini menghasilkan permintaan penginapan yang jauh kurang bermusim berbanding pantai yang murni untuk percutian musim panas: purata penghunian rumah tumpangan dan pangsapuri kecil di kawasan Armação mencatat 64% sepanjang tahun, berbanding 41% biasa di pantai utara negeri Rio Grande do Sul yang setanding.
Tambah pula pengembangan Pelabuhan Itapoá, kira-kira 80 km dari Penha, yang mengendalikan 1.7 juta TEU (unit kontena standard 20 kaki) pada 2025 dan mengupah secara langsung kira-kira 1,200 jawatan baharu bertaraf mahir dalam logistik, perdagangan luar negeri dan operasi. Kesan limpahan terhadap bandar-bandar dorman dan kediaman kedua eksekutif telah diukur oleh Sinduscon Norte-SC (persatuan industri pembinaan utara negeri): permintaan untuk kediaman 80 hingga 130 meter persegi antara Itajaí, Penha dan Itapoá meningkat 22% dalam tempoh dua tahun.
Selari dengan itu, Selic yang turun secara beransur-ansur sepanjang separuh kedua 2026 — laporan Focus median Banco Central meramalkan tahun ini ditutup pada 12.25% — mula membuka semula kredit gadai janji SBPE (Sistem Tabungan dan Pinjaman Hartanah Brazil), yang sebelumnya tersekat pada 2024 dan 2025. Akaun simpanan (poupança), sumber pembiayaan utama SBPE, mencatat pengumpulan bersih positif dalam empat daripada lima bulan pertama tahun ini, menurut Abecip (persatuan kredit hartanah). Bagi pelabur, terjemahan praktikalnya jelas: kitaran pengetatan monetari sudah hampir berakhir, tetapi harga hartanah telah pun bergerak. Sesiapa yang masuk di Penha pada 2023, membeli unit dalam pembinaan dengan harga R$9,800 semeter persegi menghadap pantai Armação, kini melihat unit setara diiklankan pada R$13,500.
Gambaran tempatan pada 2026 menggabungkan tiga pemboleh ubah yang jarang muncul serentak: permintaan pelancongan yang kukuh dan tahan cuaca buruk (kerana Beto Carrero tidak bergantung pada cuaca cerah), pemacu logistik sebenar (pelabuhan Itapoá dan lebuh raya BR-101 yang telah diperluas), dan asas penawaran terpasang yang masih berpecah-pecah — Penha belum mempunyai tahap kepadatan menara seperti Itapema atau Praia Brava. Pemecahan inilah yang mencipta tingkap peluang dan, dalam masa yang sama, risiko yang akan kami perincikan kemudian.
Apresiasi sebenar lwn nominal: menolak INCC, IPCA dan ilusi harga senarai
Kesilapan paling mahal bagi pelabur baharu dalam hartanah pantai ialah mengelirukan variasi harga nominal dengan pulangan sebenar. Apabila pemaju mengiklankan bahawa "harga semeter persegi di Penha naik 41% dalam 24 bulan", ayat ini benar secara teknikal tetapi hampir tidak relevan secara ekonomi tanpa tiga potongan: inflasi am yang diukur oleh IPCA (indeks harga pengguna rasmi Brazil), kos penggantian yang diukur oleh INCC (indeks kos pembinaan nasional, yang sebenarnya menyelaraskan baki tertunggak pembelian dalam pembinaan), dan kos peluang CDI dalam tempoh yang sama.
INCC-M terkumpul selama 24 bulan sehingga Mei 2026 ditutup pada 18.7%, menurut FGV (yayasan ekonomi yang menyusun indeks ini). IPCA, dalam tempoh yang sama, terkumpul 9.4%. CDI kasar memberikan kira-kira 27.6% terkumpul. Ini bermakna apresiasi nominal 41% dalam harga semeter persegi diterjemah kepada hanya sekitar 19% keuntungan sebenar terhadap INCC, atau hanya 13.4% lebih tinggi daripada CDI — sebelum menolak cukai pendapatan ke atas keuntungan modal (15% sehingga R$5 juta mengikut jadual semasa), komisen broker pada penjualan (purata 6%), ITBI (cukai pemindahan hartanah perbandaran, 3% di Penha) pada pembelian, dan kos pegangan (yuran kondominium, IPTU yang merupakan cukai harta tahunan, penyelenggaraan dan caj-caj lain).
Apabila semua kos ini dimasukkan dalam pengiraan, pulangan bersih sebenar berbanding CDI dalam dwitahun ini hampir kepada sifar bagi mereka yang membeli unit siap, dan hanya positif sedikit (5% hingga 8% dalam dwitahun) bagi mereka yang membeli dalam pembinaan dan menyimpan sehingga sijil layak menduduki (habite-se) dikeluarkan. Bacaan jujurnya ialah hartanah tidak mengalahkan CDI secara konsisten dalam kitaran Selic tinggi — ia mengalahkan Selic apabila kitaran berbalik. Dan di sinilah kita berada sekarang.
Indeks FipeZap untuk transaksi sebenar di Santa Catarina, jalur pantai utara, ditutup pada Mei 2026 dengan variasi 1.1% bulan tersebut dan 11.8% dalam 12 bulan — di atas IPCA, di bawah CDI kasar. CUB-SC (kos asas pembinaan negeri Santa Catarina) untuk standard tinggi kediaman ditutup pada bulan yang sama pada R$4,180 semeter persegi kos pembinaan, menandakan bahawa penggantian penuh satu unit baharu di Penha memerlukan harga jualan melebihi R$12,500 untuk mengekalkan margin pemajuan minimum. Lantai ini, pada hari ini, dihormati dalam hampir semua pelancaran di koridor tersebut — yang mengurangkan risiko "harga umpan" dan dalam masa yang sama mengurangkan ruang untuk tawar-menawar.
"Pelabur yang masuk ke pantai Santa Catarina pada 2026 tidak lagi membeli permulaan kitaran, mereka membeli pertengahan. Pulangan sebenar akan memerlukan pemilihan halus produk, kawasan dan aliran pembayaran — tidak cukup hanya bertaruh pada geografi." — sintesis pembacaan yang dikongsi oleh pengurus dana hartanah fizikal yang memberi tumpuan kepada Santa Catarina.
Pembinaan, siap atau jual semula: tiga aliran tunai, tiga tesis berbeza
Setiap modaliti pemerolehan di Penha mengandungi profil risiko-pulangan yang amat berbeza, dan menganggap ketiga-tiganya sebagai setara adalah kesilapan kedua paling kerap. Mari kita uraikan.
Dalam pembinaan (planta). Pelabur masuk dengan deposit 20% hingga 30%, membayar ansuran bulanan yang diselaraskan dengan INCC selama 36 hingga 48 bulan, mencaicilkan ITBI mengikut masa, dan mempunyai leverage tersirat: mendepositkan kira-kira satu perlima daripada nilai unit dan menangkap 100% apresiasi aset. Ia adalah kenderaan yang secara sejarah memberikan pulangan tertinggi setiap real (mata wang Brazil) yang dilaburkan dalam kitaran pasaran yang panas. Risikonya ialah pelabur bertaruh pada tiga pemboleh ubah serentak — penyerahan mengikut jadual, INCC yang terkawal, dan pasaran pembeli yang aktif semasa penyerahan kunci. Pada 2025-2026, dengan INCC berlari di atas 7% setahun, "kunci INCC" memberi tekanan: ansuran yang kelihatan selesa pada penandatanganan kini 22% lebih tinggi secara nominal, dan ini sudah pun memerah aliran tunai keluarga kelas menengah-atas yang masuk pada 2023.
Siap (pronto). Membeli unit yang telah menerima habite-se menghapuskan risiko pembinaan tetapi membayar premium. Diskaun biasa kunci di Penha berbanding senarai harga relancamento (pelancaran semula inventori siap) hanya 4% hingga 7% pada 2025, satu angka yang sempit secara sejarah — dalam kitaran normal, diskaun ini biasanya antara 10% hingga 15%. Ini bermakna unit siap kini mahal secara relatif, dan hanya masuk akal bagi mereka yang ingin mula menjana pendapatan sewa pada bulan selepas pembelian atau ingin mengunci kediaman sendiri.
Jual semula kunci (revenda em chave). Membeli daripada pihak ketiga yang membeli dalam pembinaan dan ingin keluar sebelum habite-se. Ini adalah niche paling teknikal dan berpotensi paling menguntungkan. Pelabur asal selalunya memerlukan kecairan (kehilangan pekerjaan, perceraian, mendapati bahawa membiayai 60% selepas habite-se tidak mudah dengan Selic yang masih tinggi) dan terima diskaun atas senarai harga semasa. Kes sebenar yang didokumenkan oleh Secovi-SC di Penha menunjukkan diskaun 8% hingga 14% atas senarai harga terkini bagi kunci empayar dengan penyerahan dijangka dalam 12 hingga 18 bulan. Di sinilah letaknya risiko-pulangan terbaik untuk pelabur patrimonial yang canggih pada 2026 — dan ini juga paling sukar dijumpai, kerana ia bergantung kepada hubungan terus dengan broker pakar dan pembacaan Quadro Resumo asal.
| Modaliti | Modal awal | Tempoh hingga kecairan | Cap rate dijangka | Risiko dominan |
|---|---|---|---|---|
| Pelancaran dalam pembinaan | 20-30% | 36-48 bulan | t/a sehingga habite-se | INCC, kelewatan, distrato |
| Kunci (jual semula pembinaan) | 50-70% | 12-18 bulan | t/a sehingga habite-se | Kecairan penjual, due diligence |
| Siap untuk sewa harian | 100% atau 40% + pembiayaan | serta-merta | 5.5-7.5% setahun kasar | Kadar penghunian sebenar, kos tersembunyi |
| Siap untuk sewa tahunan | 100% atau 40% + pembiayaan | serta-merta | 4.8-5.8% setahun kasar | Tunggakan, penyelenggaraan |
Penting: cap rate yang disebut adalah kasar, sebelum cukai pendapatan (carnê-leão sehingga 27.5% atas pendapatan sewa untuk individu), pengurusan (8% hingga 15% untuk sewa harian), yuran kondominium dan dana rizab. Atas dasar bersih, satu unit sewa harian yang baik dan dikendalikan dengan cekap di Penha memberikan antara 4% hingga 5.5% setahun pendapatan bersih — di bawah CDI bersih pada 2026, tetapi melebihinya dalam mana-mana senario munasabah penurunan Selic pada 2027-2028.
Risiko yang tidak diletak dalam risalah: distrato, kelewatan, kecairan keluar
Undang-undang 13,786/2018 — dikenali sebagai Lei do Distrato (undang-undang pembatalan kontrak hartanah) — menyusun semula sepenuhnya aritmetik bagi mereka yang ingin keluar daripada pembelian dalam pembinaan. Bagi projek di bawah rejim patrimônio de afetação (struktur perlindungan undang-undang yang mengasingkan aset projek daripada syarikat induk, yang menjadi peraturan di Penha), denda maksimum yang ditahan oleh pemaju jika pembeli membatalkan adalah 50% daripada jumlah yang telah dibayar. Bagi projek di luar struktur ini, hadnya turun kepada 25%. Ini kelihatan melindungi pelabur, tetapi bacaan jujurnya berbeza: pembatalan adalah mahal, dan pelabur yang masuk dalam pembinaan perlu masuk dengan keyakinan untuk menyimpan sehingga akhir. Sesiapa yang menggunakan pembelian dalam pembinaan sebagai pertaruhan jangka pendek dengan harapan "menjual kunci" dalam 12 bulan mungkin mendapati bahawa, dalam pasaran sisi, jalan keluar adalah menerima diskaun yang sama yang kita pertahankan dalam bahagian sebelumnya — hanya di sisi salah meja.
Kelewatan pembinaan adalah pemboleh ubah lain yang sering diremehkan. Undang-undang 13,786/2018 sendiri membenarkan pemaju tempoh toleransi sehingga 180 hari tanpa sebarang pampasan — separuh tahun tambahan ini perlu dimasukkan dalam aliran tunai pelabur. Dari hari ke-181 kelewatan, terdapat hak pampasan 1% daripada jumlah yang dibayar diselaraskan setiap bulan kelewatan, tetapi pelaksanaan hak ini selalunya panjang dan diselesaikan melalui mahkamah. Di Penha, kadar projek yang diserahkan lebih daripada 90 hari lewat adalah 23% pada 2024-2025, menurut tinjauan tidak rasmi oleh broker tempatan — angka yang serasi dengan purata pantai Santa Catarina, tetapi lebih teruk daripada purata bandar utama.
Kecairan keluar pada habite-se adalah risiko ketiga. Penha bukan Balneário Camboriú: pasaran jual semula menyerap lebih sedikit unit setiap bulan, dan masa purata pemasaran satu unit 2 bilik tidur siap menghadap laut adalah antara 90 hingga 160 hari apabila harga berpadanan dengan senarai. Menaikkan 10% atas senarai untuk "menguji pasaran" mudah membawa aset terbiar selama 12 bulan — dan dalam tempoh itu pelabur membayar kondominium, IPTU dan cukai pendapatan pada kadar penuh jika ia adalah satu-satunya unit yang dimiliki. Peraturan berhemat ialah mempunyai sehingga 6 bulan kos pegangan dalam tunai sebelum membeli unit siap untuk dijual semula.
Terdapat juga risiko struktur yang jarang dibincang: kepekatan penawaran. Koridor Penha-Piçarras mempunyai kira-kira 9,700 unit dalam pembinaan atau baru-baru ini disiapkan, dan 64% daripadanya tertumpu di hanya tiga kawasan (Armação, Praia Grande dan Gravatá). Apabila projek-projek serentak menyiapkan dalam suku tahun yang sama — dan ini akan berlaku antara suku ke-4 2026 dan suku ke-2 2027 — pasaran jualan baharu dan pasaran jualan semula bersaing untuk pembeli yang sama, dan senarai harga jatuh. Fenomena ini diperhatikan di Itapema antara 2022 dan 2023 dan di Itajaí pada 2024.
Pendapatan sewa harian: kira-kira yang sedikit jadual menunjukkan
Janji komersial utama yang membungkus hartanah di Penha ialah pendapatan sewa harian. Soalan yang betul bukan "berapa pulangannya", tetapi "berapa yang tinggal selepas semua kos". Mari kita buat kira-kira untuk satu unit 2 bilik tidur 65 meter persegi di Armação, menghadap laut, dibeli siap pada R$1.15 juta pada 2026.
Senario realistik operasi melalui platform sendiri dengan pengurus tempatan: 14 malam penuh pada Januari pada R$1,150, 12 malam penuh pada Februari pada R$980, 8 malam penuh pada Disember pada R$820, 6 malam penuh pada Julai pada R$540, dan kadar penghunian yang teragih 38% sepanjang tahun pada kadar harian purata R$410. Pendapatan kasar tahunan menghampiri R$71,000. Daripada angka ini, ditolak: 15% pengurus pakar (R$10,600), 12% komisen platform purata untuk tempahan tidak langsung (atas kira-kira 60% hasil, ~R$5,100), R$8,400 yuran kondominium tahunan, R$4,200 IPTU, R$5,800 elektrik, air, internet, gas dan linen, R$3,600 penggantian item dan penyelenggaraan biasa, dan cukai pendapatan kira-kira R$7,800 (mengandaikan carnê-leão atas pendapatan bersih). Tinggal R$25,500 bersih setahun, yang setara dengan yield bersih 2.22% atas modal yang diperuntukkan.
Angka ini kurang daripada separuh apa yang CDI bersih hasilkan pada 2025 (5.76% untuk individu dengan cukai 15%). Tesis pendapatan di Penha hanya tutup melalui apresiasi modal serentak — dan apresiasi ini perlu berlari di atas 7% setahun supaya jumlah pulangan menyamai pendapatan tetap. Dalam kitaran Selic terminal yang jatuh daripada 14.75% kepada 9% dalam 30 bulan akan datang, ini munasabah. Dalam kitaran Selic stabil atau naik, ia ketat.
Terdapat juga butiran cukai yang kebanyakan pembentangan komersial tinggalkan: sewa harian membayar ISS (cukai perkhidmatan perbandaran) di Penha pada kadar 5% atas nilai harian apabila dijalankan sebagai aktiviti ekonomi, dan Pejabat Hasil Persekutuan (Receita Federal) telah memantau dengan lebih ketat konfigurasi aktiviti perniagaan melalui sewa jangka pendek, terutamanya apabila terdapat hubungan dengan platform digital. Penstrukturan semula cukai dengan membuka entiti korporat dalam rejim Simples Nacional (skim cukai dipermudah untuk perniagaan kecil di Brazil) untuk memegang hartanah adalah penyelesaian yang dipilih oleh pelabur dengan lebih daripada tiga unit — tetapi ia mempunyai kos tetap dan memerlukan skala minimum untuk masuk akal.
Kesilapan paling mahal pelabur baharu di Penha
Kesilapan pertama ialah mengelirukan janji yield dengan yield direalisasikan. Jadual komersial selalunya menunjukkan kadar harian puncak dikenakan atas 30 hari dan mengekstrapolasi untuk setahun. Kira-kira yang betul bermula dari kadar penghunian sebenar yang diukur — dan, untuk Penha, di luar Januari/Februari dan cuti panjang, ia jarang melebihi 45%.
Kesilapan kedua ialah membeli projek pool hotel tanpa membaca konvensyen. Pool dengan klausa perkongsian seragam mengagihkan kadar penghunian sebenar di seluruh kumpulan — yang baik untuk mengelakkan nasib buruk mendapat unit yang tidak menarik — tetapi selalunya mengandungi komisen dalaman 18% hingga 22% dan kos bersama yang dikongsi secara murah hati kepada pengendali. Cap rate yang diiklankan "8% setahun dijamin selama 24 bulan" hampir selalu subsidi komersial yang dicampur dalam harga hartanah; apabila jaminan tamat, yield sebenar jatuh ke paras sebenar pasaran, iaitu pada 4-5%.
Kesilapan ketiga ialah mengabaikan jadual penyerahan di kawasan sekeliling. Membeli dalam pembinaan di jalan dengan tiga menara lagi sedang dibina bermakna persaingan langsung pada saat habite-se. Rujukan kepada peta perlesenan Majlis Perbandaran Penha adalah percuma dan penting.
Kesilapan keempat ialah kesetaraan palsu dengan Balneário Camboriú. Penha mempunyai khalayak berbeza (lebih banyak keluarga, tinggal lebih lama secara purata), produk berbeza (kurang menara super-tinggi, lebih banyak standard pertengahan), dan dinamik harga berbeza. Nisbah harga semeter persegi Penha/BC secara sejarah antara 0.38 hingga 0.46 dalam lima tahun lepas — hari ini ia 0.52. Sesiapa yang membeli Penha dengan harapan "penumpuan kepada BC" bertaruh menentang purata sejarah.
Kesilapan kelima ialah membiayai berat selepas habite-se tanpa menguji ansuran terhadap pendapatan sebenar hartanah. Membiayai 60% daripada unit R$1.15 juta pada 11.5% setahun selama 30 tahun menghasilkan ansuran awal R$6,840. Pendapatan sewa harian bersih purata bulanan (R$2,125 yang dikira di atas) tidak menampung separuh pun. Hartanah hanya membiayai diri sendiri jika modal sendiri menampung sekurang-kurangnya 70% — dan ini mengubah sepenuhnya pengiraan pulangan atas ekuiti.
Keputusan mengikut profil: bukan setiap pelabur patut masuk ke Penha pada 2026
Pelabur patrimonial jangka panjang (10+ tahun). Masuk akal, dengan kriteria. Cari produk standard pertengahan-tinggi di kawasan yang sudah mantap (Armação atau pusat bandar), elakkan zon yang tepu dengan pelancaran serentak, utamakan penyerahan oleh pemaju dengan rekod yang disahkan dalam menyiapkan projek mengikut jadual di Santa Catarina. Terima yield bersih yang rendah dalam 3-4 tahun pertama sebagai kos untuk apresiasi modal seterusnya. Tesis ini sah.
Pelabur yang fokus pada pendapatan semasa. Penha, pada 2026, adalah produk suboptimum untuk pendapatan tulen. CDI bersih mengalahkan yield bersih sewa harian dengan jauh dan tanpa risiko operasi, dan dana hartanah fizikal logistik atau pusat membeli-belah di Santa Catarina telah membayar hasil dividen 9-10% setahun dengan kecairan harian. Pelabur pendapatan hanya patut masuk jika sudah mempunyai peruntukan yang relevan dalam CDI dan dana hartanah, dan ingin kepelbagaian patrimonial — bukan sebagai kenderaan utama.
Spekulator pembinaan. Tingkap peluang lebih ketat daripada yang kelihatan. Pelancaran baharu pada 2026 sudah pun bermula dengan harga di atas CUB campur margin standard, INCC mengikis tesis sepanjang pembinaan, distrato adalah mahal, dan jual semula kunci bergantung kepada pasaran pembeli yang cair — yang tidak dijamin untuk tingkap penyerahan 2027-2028 memandangkan saluran paip yang tertumpu. Sesiapa yang masuk perlu memilih projek dengan pembezaan sebenar (menghadap laut, pelan unit yang cekap, jenama pemaju premium) dan menerima untuk menyimpan sehingga akhir.
Pelabur asing berdolar AS. Dengan real Brazil hampir R$5.60 per dolar AS dan pariti kuasa beli yang masih menguntungkan, Penha kelihatan murah untuk pembeli Eropah, Amerika Utara atau Asia. Titik perhatian bukan hanya harga tetapi struktur: pembiayaan terus untuk bukan pemastautin adalah terhad (Caixa Econômica Federal memerlukan CPF iaitu nombor cukai Brazil dan beberapa pengesahan yang individu asing tidak miliki), pemerolehan dengan kiriman wang melalui Banco Central memerlukan dokumentasi rasmi, dan penjualan masa depan perlu memulangkan modal melalui saluran yang sama. Berbaloi jika tesis adalah kepelbagaian patrimonial dalam hartanah pasaran muncul, bukan arbitraj mata wang tulen — kerana untuk yang kedua pelabur menanggung risiko pertukaran asing yang boleh memadamkan keuntungan hartanah dalam mana-mana kitaran apresiasi real Brazil.
Untuk pelabur Malaysia, Singapura atau Brunei khususnya, terdapat lapisan tambahan: ringgit, dolar Singapura atau dolar Brunei tidak dapat langsung dikirim ke Brazil dalam kebanyakan struktur perbankan runcit. Laluan praktikal adalah melalui penukaran ke USD atau EUR di institusi serantau, kemudian kiriman wang antarabangsa dengan dokumentasi penuh kepada akaun yang berkaitan dengan CPF pemastautin asing yang didaftar di Banco Central. Konsultasi terhadap konsultan cukai berkelayakan di Brazil dan negara asal — terutamanya berkaitan dengan perjanjian pengelakan cukai dua kali (Brazil tidak mempunyai perjanjian dua hala penuh dengan semua negara serantau) — adalah langkah yang tidak boleh dilangkau.
Kesimpulan: kemasukan yang betul ke Penha pada 2026 bermula daripada kejujuran diagnosis
Koridor Penha-Piçarras-Barra Velha mempunyai asas sebenar: pelancongan yang tahan cuaca berkat Beto Carrero, pemacu logistik melalui Itapoá, permintaan kediaman eksekutif yang semakin meningkat, dan penawaran yang masih cukup berpecah-pecah supaya produk premium menonjol. Pada masa yang sama, kitaran sudah mengutip sebahagian premiumnya: harga semeter persegi telah berganda dalam empat tahun, diskaun kunci adalah ketat, INCC memberi tekanan, dan saluran paip penyerahan 2027 akan menguji penyerapan pasaran.
Pada 2026, membeli di Penha adalah keputusan analitikal, bukan emosional. Ia berkesan untuk pelabur patrimonial yang sabar yang memilih produk, kawasan dan aliran pembayaran. Ia berkesan untuk pelabur asing yang mempelbagaikan dalam hartanah pasaran muncul. Ia boleh dipertikai untuk spekulator pembinaan — dan ia, secara ikhlas, adalah produk yang tidak sesuai untuk mereka yang mencari hanya pendapatan semasa yang setanding dengan CDI. Tidak ada salahnya mengakui hakikat ini: keputusan terbaik dalam beberapa kitaran ialah untuk tidak masuk, atau masuk dengan kecil.
Portal SIDE Empreendimentos menerbitkan analisis patrimonial dan bacaan mingguan pasaran hartanah Santa Catarina untuk pelabur antarabangsa. Untuk menerima analisis seterusnya koridor utara-SC — termasuk bacaan saluran paip penyerahan 2027 dan evolusi FipeZap serantau — langgan surat berita pasaran di kaki halaman ini.