ลงทุนอสังหาฯ ใน Penha (SC) บราซิล ปี 2026 คุ้มหรือไม่
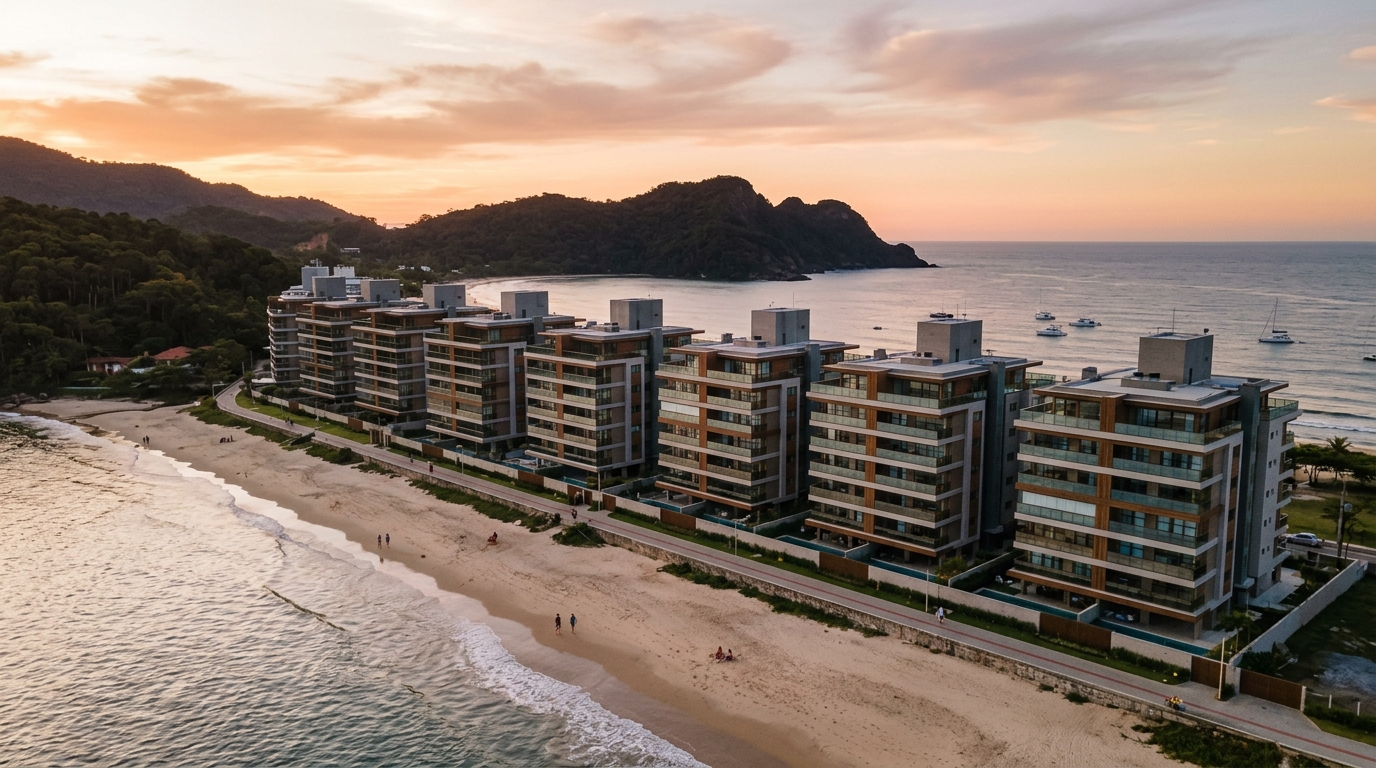
แกนอสังหาริมทรัพย์ Penha-Piçarras-Barra Velha มีมูลค่ารวมของยอดขาย (VGV — Valor Geral de Vendas หรือมูลค่ารวมยอดขายโครงการ) สูงถึง 1.96 พันล้านเรอัล ในปี 2025 เพิ่มขึ้น 38.3% เทียบกับปี 2024 ตามรายงานที่รวบรวมโดย Secovi-SC และตรวจสอบกับโครงการที่ขึ้นทะเบียนกับ ABRAINC ในชายฝั่งรัฐ Santa Catarina ในปีที่อัตราดอกเบี้ยฐาน Selic (อัตราดอกเบี้ยนโยบายของบราซิล) ปิดที่ 14.75% และ CDI (อัตราอ้างอิงตลาดเงินบราซิล) จ่ายผลตอบแทนรวมมากกว่า 1% ต่อเดือนให้นักลงทุนเงินฝากแบบอนุรักษ์นิยม ตัวเลขนี้ชวนตั้งคำถาม นั่นคือแม้จะแข่งกับตราสารหนี้ที่ให้ผลตอบแทนงดงามที่สุดในรอบทศวรรษ อิฐและคอนกรีตบนชายฝั่งทางตอนเหนือของ Santa Catarina ก็ยังคงดึงดูดเงินทุนเข้ามาได้อยู่ คำถามที่นักลงทุนสายเก็บสะสมความมั่งคั่งต้องตอบให้ได้ก่อนเซ็นเอกสาร Quadro Resumo (ใบสรุปสาระสำคัญของสัญญาก่อนโอน) ฉบับใดในปี 2026 คือ กระแสเงินนี้เป็นแค่คลื่นเก็งกำไรของคนที่มาไม่ทัน Balneário Camboriú แล้วกำลังตามล่า "BC ตัวต่อไป" หรือ Penha มีปัจจัยพื้นฐานของตัวเองที่สมเหตุสมผลกับราคา
บทความนี้ไม่ใช่สื่อโฆษณาของบริษัทพัฒนาอสังหาฯ แต่เป็นบทวิเคราะห์สำหรับผู้ที่กำลังพิจารณา Balneário Camboriú, Itapema และ Itajaí อยู่แล้ว และต้องการเข้าใจด้วยตัวเลขจริงว่า การจัดสรรเงินทุนไปที่ Penha ในตอนนี้สมเหตุสมผลหรือไม่ หรือว่าวัฏจักรเก็บค่าเข้าตลาดไปเรียบร้อยแล้ว
Penha ในปี 2026 ผ่านตัวเลข ทำไมแกนนี้จึงกลายเป็นเป้าหมายของทุน
Penha มีประชากรประจำเพียง 33,000 คน แต่ในฤดูท่องเที่ยวสูงมีประชากรหมุนเวียนประมาณ 250,000 ถึง 300,000 คน ตามข้อมูลที่รวบรวมโดย Santur (หน่วยงานท่องเที่ยวของรัฐ Santa Catarina) และเทศบาลเมือง สวนสนุก Beto Carrero World ซึ่งเป็นสวนสนุกธีมที่ใหญ่ที่สุดในอเมริกาใต้ เปิดให้บริการ 320 วันต่อปี และดึงดูดผู้เข้าชม 1.9 ล้านคนในปี 2025 ด้วยค่าใช้จ่ายเฉลี่ยต่อหัวมากกว่า 380 เรอัล กระแสคนเข้าออกแบบนี้สร้างความต้องการที่พักที่กระจายตัวสม่ำเสมอกว่าชายหาดที่พึ่งฤดูร้อนล้วนๆ มาก อัตราการเข้าพักเฉลี่ยของเกสต์เฮาส์และแฟลตในย่าน Armação อยู่ที่ 64% ตลอดปี เทียบกับ 41% ของชายหาดที่เทียบเคียงได้ทางตอนเหนือของรัฐ Rio Grande do Sul
เพิ่มเติมด้วยการขยายตัวของท่าเรือ Porto de Itapoá ที่อยู่ห่างออกไป 80 กิโลเมตร ซึ่งจัดการคอนเทนเนอร์ 1.7 ล้าน TEU ในปี 2025 และจ้างงานคุณภาพใหม่โดยตรงประมาณ 1,200 ตำแหน่งในด้านโลจิสติกส์ การค้าระหว่างประเทศ และการดำเนินงาน ผลกระทบล้นเข้าสู่เมืองที่อยู่อาศัยและบ้านพักผู้บริหารสำรองได้รับการวัดโดย Sinduscon Norte-SC (สมาคมผู้ก่อสร้างแห่ง Santa Catarina ภาคเหนือ) ความต้องการอสังหาริมทรัพย์ที่อยู่อาศัยขนาด 80 ถึง 130 ตารางเมตรระหว่าง Itajaí, Penha และ Itapoá เติบโตขึ้น 22% ในระยะเวลาสองปี
ในเวลาเดียวกัน Selic ที่ค่อยๆ ลดลงในช่วงครึ่งหลังของปี 2026 — รายงาน Focus ของธนาคารกลางคาดการณ์ค่ามัธยฐานสิ้นปีที่ 12.25% — เริ่มปลดล็อกสินเชื่อที่อยู่อาศัยในระบบ SBPE (Sistema Brasileiro de Poupança e Empréstimo หรือระบบสินเชื่อที่อยู่อาศัยที่ได้รับเงินทุนจากบัญชีออมทรัพย์ของบราซิล) ซึ่งถูกจำกัดในปี 2024 และ 2025 บัญชีออมทรัพย์ซึ่งเป็นแหล่งทุนหลักของ SBPE กลับมามีการฝากเงินสุทธิเป็นบวกในสี่จากห้าเดือนแรกของปี ตามรายงานของ Abecip (สมาคมสินเชื่ออสังหาฯ ของบราซิล) สำหรับนักลงทุน นี่มีความหมายชัดเจน คือวัฏจักรการเข้มงวดทางการเงินกำลังใกล้จบ แต่ราคาขยับล่วงหน้าไปแล้ว ผู้ที่เข้า Penha ในปี 2023 ซื้อพรีเซลที่ราคา 9,800 เรอัลต่อตารางเมตรหน้าหาด Armação วันนี้เห็นยูนิตเทียบเท่าประกาศขายที่ 13,500 เรอัล
ภาพรวมท้องถิ่นในปี 2026 รวมตัวแปรสามอย่างที่หาได้ยากในเวลาเดียวกัน ได้แก่ อุปสงค์ท่องเที่ยวที่แข็งแกร่งและทนทานต่อสภาพอากาศ (เพราะ Beto Carrero ไม่ต้องพึ่งแดด) ปัจจัยขับเคลื่อนด้านโลจิสติกส์ที่จับต้องได้ (Itapoá และทางหลวง BR-101 สี่ช่องจราจร) และฐานอุปทานที่ติดตั้งแล้วซึ่งยังกระจายตัว Penha ยังไม่มีระดับการกระจุกตัวของตึกสูงเหมือน Itapema หรือ Praia Brava ความกระจายตัวนี้เองคือสิ่งที่สร้างทั้งหน้าต่างโอกาส และพร้อมกันนั้นก็เป็นความเสี่ยงที่จะอธิบายต่อไป
การเพิ่มมูลค่าจริง vs ตามชื่อ การหัก INCC, IPCA และภาพลวงของราคาในใบเสนอราคา
ความผิดพลาดที่แพงที่สุดของนักลงทุนชายฝั่งมือใหม่คือสับสนระหว่างการเปลี่ยนแปลงราคาตามตัวเลขกับผลตอบแทนที่แท้จริง เมื่อบริษัทพัฒนาอสังหาฯ ประกาศว่า "ราคาต่อตารางเมตรใน Penha เพิ่มขึ้น 41% ใน 24 เดือน" คำพูดนี้ถูกต้องทางเทคนิค แต่แทบไม่มีความหมายทางเศรษฐกิจ หากไม่หักสามสิ่ง ได้แก่ เงินเฟ้อทั่วไปวัดด้วย IPCA (ดัชนีราคาผู้บริโภคของบราซิล) ต้นทุนการสร้างทดแทนวัดด้วย INCC (ดัชนีต้นทุนการก่อสร้างชาติ ซึ่งใช้ปรับยอดหนี้คงเหลือในระยะพรีเซลจริง) และต้นทุนค่าเสียโอกาสของ CDI ในช่วงเวลาเดียวกัน
INCC-M สะสม 24 เดือนถึงพฤษภาคม 2026 ปิดที่ 18.7% ตามข้อมูลของ FGV (มูลนิธิ Getulio Vargas สถาบันเศรษฐศาสตร์อ้างอิงของบราซิล) IPCA ในช่วงเดียวกันรวม 9.4% CDI ก่อนหักภาษีให้ผลตอบแทนสะสมประมาณ 27.6% หมายความว่าการเพิ่มมูลค่าตามตัวเลขที่ 41% ต่อตารางเมตร เมื่อเทียบกับ INCC แล้ว เหลือกำไรจริงประมาณ 19% หรือเหนือ CDI เพียง 13.4% ก่อนหักภาษีกำไรจากการขายทรัพย์สิน (15% สำหรับมูลค่าถึง 5 ล้านเรอัลตามอัตราปัจจุบัน) ค่านายหน้าตอนขาย (เฉลี่ย 6%) ค่า ITBI (Imposto de Transmissão de Bens Imóveis หรือภาษีโอนกรรมสิทธิ์อสังหาฯ ของเทศบาล 3% ใน Penha) และค่าใช้จ่ายในการถือครอง (ค่าส่วนกลาง ภาษีโรงเรือน IPTU ค่าบำรุงรักษา และค่าธรรมเนียมต่างๆ)
เมื่อต้นทุนเหล่านี้รวมเข้าไป ผลตอบแทนสุทธิที่แท้จริงเมื่อเทียบกับ CDI ในช่วงสองปี ใกล้ศูนย์สำหรับคนที่ซื้อยูนิตพร้อมเข้าอยู่ และเป็นบวกเล็กน้อย (5% ถึง 8% ในสองปี) สำหรับคนที่ซื้อพรีเซลและถือไว้จนได้ใบรับรองการก่อสร้าง (habite-se) การอ่านอย่างซื่อสัตย์คือ อสังหาฯ ไม่ชนะ CDI อย่างต่อเนื่องในวัฏจักร Selic สูง แต่จะชนะ Selic เมื่อวัฏจักรเปลี่ยนทิศ และเรากำลังอยู่ที่จุดเปลี่ยนนั้นพอดี
ดัชนี FipeZap Comercializados (ดัชนีราคาอสังหาฯ ที่ขายแล้วซึ่งจัดทำโดยมูลนิธิ FIPE และ ZAP) ของ Santa Catarina ในย่านชายฝั่งทางเหนือ ปิดเดือนพฤษภาคม 2026 ด้วยการเปลี่ยนแปลง 1.1% ในเดือนและ 11.8% ใน 12 เดือน เหนือ IPCA แต่ต่ำกว่า CDI ก่อนหักภาษี ส่วนดัชนี CUB-SC (Custo Unitário Básico หรือต้นทุนต่อหน่วยพื้นฐานของการก่อสร้าง) ระดับ residencial padrão alto (มาตรฐานสูง) ปิดเดือนเดียวกันที่ 4,180 เรอัลต่อตารางเมตรของต้นทุนก่อสร้าง บ่งชี้ว่าการสร้างทดแทนยูนิตใหม่ใน Penha ให้ครบวงจรต้องการราคาขายเหนือ 12,500 เรอัล จึงจะรักษาส่วนต่างขั้นต่ำของผู้พัฒนาไว้ได้ ปัจจุบันราคาขั้นต่ำนี้ได้รับการเคารพในเกือบทุกโครงการใหม่บนแกนนี้ ซึ่งลดความเสี่ยงของ "ราคาล่อใจ" แต่ก็ลดช่องว่างสำหรับการต่อรองด้วย
"นักลงทุนที่เข้าสู่ชายฝั่ง Santa Catarina ในปี 2026 ไม่ได้ซื้อจุดเริ่มต้นของวัฏจักรอีกต่อไป แต่กำลังซื้อช่วงกลาง ผลตอบแทนจริงจะต้องการการคัดเลือกอย่างละเอียดทั้งตัวสินค้า ย่าน และเงื่อนไขการชำระเงิน การเดิมพันแค่ภูมิศาสตร์ไม่พอ" — สรุปจากการอ่านตลาดของผู้จัดการกองทุนอสังหาฯ ประเภทอิฐและคอนกรีตที่เน้น SC
พรีเซล พร้อมอยู่ หรือมือสอง สามกระแสเงินสด สามทฤษฎีต่างกัน
การเข้าซื้อแต่ละแบบใน Penha มาพร้อมโปรไฟล์ความเสี่ยง-ผลตอบแทนที่แตกต่างกันโดยพื้นฐาน และการมองว่าทั้งสามเทียบเท่ากันคือความผิดพลาดที่พบบ่อยเป็นอันดับสอง มาแยกย่อยกัน
พรีเซล นักลงทุนเข้าด้วยเงินดาวน์ 20% ถึง 30% จ่ายงวดรายเดือนที่ปรับด้วย INCC ตลอด 36 ถึง 48 เดือน กระจาย ITBI ตามเวลา และมีเลเวอเรจโดยปริยาย คือวางเงินประมาณหนึ่งในห้าของมูลค่ายูนิตและจับการเพิ่มมูลค่า 100% ของทรัพย์สิน เป็นยานพาหนะที่ในประวัติศาสตร์ให้ผลตอบแทนสูงสุดต่อเรอัลที่ลงทุนในวัฏจักรตลาดร้อนแรง ข้อโต้แย้งคือนักลงทุนกำลังเดิมพันสามตัวแปรพร้อมกัน ส่งมอบทันเวลา INCC ถูกควบคุม และมีตลาดผู้ซื้อตอน habite-se ในปี 2025-2026 ด้วย INCC ที่เกินกว่า 7% ต่อปี "กับดัก INCC" กำลังหนัก งวดที่ดูสบายตอนปิดสัญญาตอนนี้สูงขึ้น 22% ในเชิงตัวเลข และนั่นกำลังบีบกระแสเงินสดของครอบครัวชนชั้นกลางบนที่เข้ามาในปี 2023
พร้อมอยู่ การซื้อยูนิตที่ได้ habite-se แล้วช่วยตัดความเสี่ยงด้านการก่อสร้าง แต่ต้องจ่ายพรีเมียม ส่วนลดทั่วไปของกุญแจใน Penha เทียบกับตารางราคาเปิดตัวใหม่อยู่ที่เพียง 4% ถึง 7% ในปี 2025 ตัวเลขที่แคบในแง่ประวัติศาสตร์ ในวัฏจักรปกติส่วนลดนี้อยู่ระหว่าง 10% ถึง 15% หมายความว่ายูนิตพร้อมอยู่กำลังแพงในเชิงสัมพัทธ์ และเหมาะเฉพาะกับคนที่อยากเริ่มสร้างรายได้ในเดือนถัดจากซื้อ หรือต้องการอยู่อาศัยเอง
มือสองช่วงโอนกุญแจ ซื้อจากบุคคลที่สามที่ซื้อพรีเซลและต้องการออกก่อน habite-se นี่คือช่องเฉพาะที่เทคนิคที่สุดและอาจให้ผลตอบแทนสูงสุด นักลงทุนรายแรกมักต้องการสภาพคล่อง (ตกงาน หย่า ค้นพบว่าการกู้ 60% หลัง habite-se ไม่ง่ายเมื่อ Selic ยังสูง) และยอมส่งต่อด้วยส่วนลดเทียบกับตารางราคาปัจจุบัน กรณีจริงที่ Secovi-SC บันทึกใน Penha แสดงส่วนลด 8% ถึง 14% เทียบกับตารางราคาที่ปรับใหม่สำหรับกุญแจของโครงการที่กำหนดส่งมอบใน 12 ถึง 18 เดือน นี่คือจุดที่อัตราส่วนความเสี่ยง-ผลตอบแทนดีที่สุดสำหรับนักลงทุนสายเก็บความมั่งคั่งที่มีความเชี่ยวชาญในปี 2026 และยังเป็นจุดที่หายากที่สุด เพราะต้องอาศัยความสัมพันธ์โดยตรงกับนายหน้าเฉพาะทางและความสามารถในการอ่าน Quadro Resumo ฉบับดั้งเดิม
| ประเภท | เงินทุนเริ่มต้น | ระยะถึงสภาพคล่อง | Cap rate ที่คาดหวัง | ความเสี่ยงหลัก |
|---|---|---|---|---|
| พรีเซลเปิดตัวใหม่ | 20-30% | 36-48 เดือน | n/a จนถึง habite-se | INCC, ล่าช้า, ยกเลิกสัญญา |
| กุญแจ (มือสองพรีเซล) | 50-70% | 12-18 เดือน | n/a จนถึง habite-se | สภาพคล่องของผู้โอน, ตรวจสอบสถานะ |
| พร้อมอยู่สำหรับปล่อยรายวัน | 100% หรือ 40% + กู้ | ทันที | 5.5-7.5% ต่อปี ก่อนหัก | อัตราเข้าพักจริง, ค่าใช้จ่ายซ่อนเร้น |
| พร้อมอยู่สำหรับปล่อยรายปี | 100% หรือ 40% + กู้ | ทันที | 4.8-5.8% ต่อปี ก่อนหัก | ผู้เช่าค้างชำระ, การดูแลรักษา |
สิ่งสำคัญคือ cap rate ที่แสดงเป็นค่า ก่อนหัก ก่อนภาษีเงินได้บุคคล (carnê-leão อัตราถึง 27.5% สำหรับรายได้ค่าเช่าบุคคลธรรมดา) ค่าบริหาร (8% ถึง 15% สำหรับปล่อยรายวัน) ค่าส่วนกลาง และกองทุนสำรอง บนพื้นฐานสุทธิ ยูนิตปล่อยรายวันที่ดีและบริหารอย่างดีใน Penha ให้รายได้สุทธิ 4% ถึง 5.5% ต่อปี ต่ำกว่า CDI สุทธิในปี 2026 แต่สูงกว่าในสถานการณ์ Selic ลดลงที่สมเหตุสมผลในปี 2027-2028
ความเสี่ยงที่ไม่มีในใบโฆษณา การยกเลิกสัญญา ความล่าช้า สภาพคล่องในการขายออก
กฎหมาย 13.786/2018 หรือที่รู้จักในชื่อ Lei do Distrato (กฎหมายการยกเลิกสัญญาก่อนโอน) ได้จัดระเบียบเลขคณิตของผู้ที่ต้องการออกจากการซื้อพรีเซลใหม่หมด สำหรับโครงการภายใต้ระบบ patrimônio de afetação (การกันทรัพย์สินโครงการแยกจากบริษัทพัฒนา ซึ่งเป็นกฎใน Penha) ค่าปรับสูงสุดที่บริษัทพัฒนาจะหักได้ในกรณียกเลิกสัญญาตามความประสงค์ของผู้ซื้อคือ 50% ของมูลค่าที่จ่ายไปแล้ว สำหรับโครงการนอกระบบนี้ เพดานลงเหลือ 25% นี่ดูเหมือนคุ้มครองนักลงทุน แต่การอ่านอย่างซื่อสัตย์คืออีกแบบ คือ การยกเลิกแพง และนักลงทุนที่เข้าพรีเซลต้องเข้ามาด้วยความมั่นใจที่จะถือจนจบ ผู้ที่ใช้พรีเซลเป็นการเดิมพันระยะสั้นโดยหวังว่าจะ "ขายกุญแจ" ใน 12 เดือน อาจค้นพบว่าในตลาดที่นิ่งทางออกคือการยอมรับส่วนลดที่เราพูดถึงในส่วนก่อนหน้า เพียงแต่อยู่ผิดด้านของโต๊ะ
ความล่าช้าของการก่อสร้างเป็นอีกตัวแปรที่ถูกประเมินต่ำเกินไป กฎหมาย 13.786/2018 อนุญาตให้บริษัทพัฒนามี ระยะเวลายืดหยุ่นถึง 180 วัน โดยไม่ต้องชดเชยใดๆ ภาคครึ่งปีพิเศษนี้ต้องรวมเข้ากระแสเงินสดของนักลงทุน ตั้งแต่วันที่ 181 ของความล่าช้า มีสิทธิได้รับค่าชดเชย 1% ของมูลค่าที่จ่ายไปแล้วปรับด้วยดัชนีต่อเดือนของความล่าช้า แต่การใช้สิทธินี้มักยาวนานและต้องผ่านศาล ใน Penha อัตราโครงการที่ส่งมอบล่าช้าเกินกว่า 90 วันอยู่ที่ 23% ในปี 2024-2025 ตามการสำรวจอย่างไม่เป็นทางการของนายหน้าท้องถิ่น ตัวเลขที่สอดคล้องกับค่าเฉลี่ยของชายฝั่ง Santa Catarina แต่แย่กว่าค่าเฉลี่ยของเมืองหลวงรัฐ
สภาพคล่องในการขายออกตอน habite-se คือความเสี่ยงที่สาม Penha ไม่ใช่ Balneário Camboriú ตลาดมือสองดูดซับยูนิตน้อยกว่าต่อเดือน และเวลาเฉลี่ยในการขายยูนิต 2 ห้องนอนพร้อมอยู่หน้าหาดอยู่ระหว่าง 90 ถึง 160 วันเมื่อตั้งราคาตามตารางตลาด การขึ้น 10% เหนือตารางเพื่อ "ทดสอบตลาด" ทำให้ทรัพย์ค้างนาน 12 เดือนได้ง่ายๆ ในระหว่างนั้นนักลงทุนต้องจ่ายค่าส่วนกลาง IPTU และภาษีเงินได้ในอัตราเต็มถ้าเป็นยูนิตเดียว กฎความรอบคอบคือ กันเงินสำหรับค่าใช้จ่ายในการถือครองสูงถึง 6 เดือนไว้ก่อนซื้อพร้อมอยู่เพื่อขายต่อ
ยังมีความเสี่ยงเชิงโครงสร้างอีกอย่างที่พูดถึงน้อย คือ การกระจุกตัวของอุปทาน แกน Penha-Piçarras มียูนิตประมาณ 9,700 หน่วยที่อยู่ระหว่างก่อสร้างหรือเพิ่งส่งมอบ โดย 64% กระจุกอยู่ในเพียงสามย่าน (Armação, Praia Grande และ Gravatá) เมื่อโครงการที่ทับซ้อนกันส่งมอบในไตรมาสเดียวกัน และนั่นจะเกิดขึ้นระหว่างไตรมาส 4 ของ 2026 และไตรมาส 2 ของ 2027 ตลาดยูนิตใหม่และตลาดมือสองจะแข่งกันแย่งผู้ซื้อรายเดียวกัน และราคาในตารางจะลดลง ปรากฏการณ์นี้เคยสังเกตได้ที่ Itapema ระหว่างปี 2022 และ 2023 และที่ Itajaí ในปี 2024
รายได้จากการปล่อยรายวัน บัญชีที่ตารางไม่กี่แห่งแสดง
คำสัญญาเชิงพาณิชย์ที่ใหญ่ที่สุดรอบอสังหาฯ ใน Penha คือรายได้จากการปล่อยเช่ารายวัน คำถามที่ถูกต้องไม่ใช่ "ให้ผลตอบแทนเท่าไหร่" แต่เป็น "เหลือเท่าไหร่หลังหักทุกอย่าง" มาคำนวณสำหรับยูนิต 2 ห้องนอน 65 ตารางเมตรใน Armação หน้าหาด ซื้อพร้อมอยู่ในราคา 1.15 ล้านเรอัลในปี 2026
สถานการณ์การดำเนินงานที่สมจริงบนแพลตฟอร์มของตัวเองร่วมกับผู้บริหารท้องถิ่น คือ 14 คืนเต็มในเดือนมกราคมที่ 1,150 เรอัล 12 คืนเต็มในเดือนกุมภาพันธ์ที่ 980 เรอัล 8 คืนเต็มในเดือนธันวาคมที่ 820 เรอัล 6 คืนเต็มในเดือนกรกฎาคมที่ 540 เรอัล และอัตราการเข้าพักกระจาย 38% ในเดือนที่เหลือของปีที่ราคาเฉลี่ย 410 เรอัลต่อคืน รายได้รวมประจำปีอยู่ใกล้ 71,000 เรอัล จากตัวเลขนี้หัก 15% ค่าผู้บริหารเฉพาะทาง (10,600 เรอัล) 12% ค่าคอมมิชชั่นเฉลี่ยจากแพลตฟอร์มสำหรับการจองที่ไม่ได้ทางตรง (จากประมาณ 60% ของรายได้ ราว 5,100 เรอัล) 8,400 เรอัลค่าส่วนกลางต่อปี 4,200 เรอัลค่า IPTU 5,800 เรอัลค่าไฟ น้ำ อินเทอร์เน็ต แก๊ส และผ้าปูเตียง 3,600 เรอัลค่าเปลี่ยนของและบำรุงรักษาประจำ และภาษีโดยประมาณ 7,800 เรอัล (สมมุติ carnê-leão บนรายได้สุทธิ) เหลือ 25,500 เรอัลสุทธิต่อปี ซึ่งเทียบเท่า yield สุทธิ 2.22% บนเงินทุนที่จัดสรร
นี่น้อยกว่าครึ่งหนึ่งของสิ่งที่ CDI สุทธิให้ในปี 2025 (5.76% สำหรับบุคคลธรรมดาด้วยภาษี 15%) ทฤษฎีรายได้ใน Penha ปิดบัญชีได้ก็ต่อเมื่อมีการเพิ่มมูลค่าทรัพย์สินควบคู่กัน และการเพิ่มมูลค่านั้นต้องวิ่งเหนือ 7% ต่อปีเพื่อให้ผลตอบแทนรวมเท่ากับตราสารหนี้ ในวัฏจักรที่ Selic ลดจาก 14.75% เหลือ 9% ในอีก 30 เดือนข้างหน้า สิ่งนี้เป็นไปได้ ในวัฏจักรที่ Selic นิ่งหรือขึ้น สิ่งนี้คับแคบ
ยังมีรายละเอียดทางภาษีที่การนำเสนอเชิงพาณิชย์ส่วนใหญ่มองข้าม การปล่อยเช่ารายวันจ่าย ISS ของเทศบาล (Imposto Sobre Serviços หรือภาษีบริการ) ใน Penha ในอัตรา 5% บนค่าที่พักรายคืนเมื่อเป็นกิจกรรมทางเศรษฐกิจ และกรมสรรพากรของบราซิลกำลังตรวจสอบอย่างเข้มงวดมากขึ้นเรื่องการจัดประเภทเป็นกิจกรรมเชิงพาณิชย์ผ่าน short-term rental โดยเฉพาะเมื่อมีความเชื่อมโยงกับแพลตฟอร์ม การจัดระเบียบภาษีใหม่ด้วยการเปิดนิติบุคคลในระบบ Simples Nacional (ระบบภาษีเดียวสำหรับธุรกิจขนาดเล็กในบราซิล) เพื่อถือครองอสังหาฯ คือทางออกที่นักลงทุนที่มียูนิตมากกว่าสามแห่งเลือกใช้ แต่มีต้นทุนคงที่และต้องการขนาดขั้นต่ำเพื่อให้คุ้มค่า
ข้อผิดพลาดที่แพงที่สุดของนักลงทุนมือใหม่ใน Penha
ข้อผิดพลาดแรกคือสับสนระหว่าง yield ที่สัญญาไว้กับ yield ที่ได้จริง ตารางเชิงพาณิชย์มักแสดงค่าที่พักช่วงพีคที่นำมาคูณ 30 วันและคาดการณ์เป็นรายปี การคำนวณที่ถูกต้องเริ่มจากอัตราการเข้าพักที่วัดได้จริง และสำหรับ Penha นอกเดือนมกราคม/กุมภาพันธ์และวันหยุดยาว ก็แทบไม่เกิน 45%
ข้อผิดพลาดที่สองคือการซื้อโครงการแบบ pool โรงแรมโดยไม่อ่านข้อบังคับ Pool ที่มีข้อกำหนดการแบ่งสัดส่วนเท่ากันจะกระจายอัตราการเข้าพักจริงไปทั่วทั้งกลุ่ม ซึ่งดีในการหลีกเลี่ยงการได้ยูนิตที่แย่ แต่บ่อยครั้งแฝงคอมมิชชั่นภายใน 18% ถึง 22% และค่าใช้จ่ายส่วนรวมที่แบ่งสรรอย่างใจกว้างต่อผู้ดำเนินการ Cap rate ที่ประกาศ "8% ต่อปีรับประกัน 24 เดือน" เกือบทุกครั้งคือเงินอุดหนุนเชิงพาณิชย์ที่กระจายในราคาของอสังหาฯ เมื่อการรับประกันสิ้นสุด yield จริงจะตกลงสู่ระดับจริงของตลาด ซึ่งอยู่ที่ 4-5%
ข้อผิดพลาดที่สามคือเพิกเฉยต่อตารางการส่งมอบของละแวกใกล้เคียง การซื้อพรีเซลในถนนที่มีอีกสามตึกอยู่ระหว่างก่อสร้างหมายถึงการแข่งขันโดยตรงในช่วง habite-se การตรวจสอบแผนที่ใบอนุญาตของเทศบาล Penha ทำได้ฟรีและสำคัญมาก
ข้อผิดพลาดที่สี่คือการเทียบเคียงเท็จกับ Balneário Camboriú Penha มีกลุ่มเป้าหมายต่างกัน (ครอบครัวมากกว่า ระยะเวลาพักเฉลี่ยนานกว่า) สินค้าต่างกัน (ตึกสูงพิเศษน้อยกว่า ระดับกลางมากกว่า) และพลวัตราคาต่างกัน ความสัมพันธ์ทางประวัติศาสตร์ของราคาต่อตารางเมตร Penha/BC อยู่ระหว่าง 0.38 และ 0.46 ในช่วงห้าปีที่ผ่านมา วันนี้อยู่ที่ 0.52 ผู้ที่ซื้อ Penha โดยรอ "การลู่เข้าหา BC" กำลังเดิมพันต่อต้านค่าเฉลี่ยทางประวัติศาสตร์
ข้อผิดพลาดที่ห้าคือการกู้หนัก post habite-se โดยไม่ทดสอบงวดเทียบกับรายได้จริงของอสังหาฯ การกู้ 60% ของยูนิตราคา 1.15 ล้านเรอัลที่อัตรา 11.5% ต่อปีระยะ 30 ปี ส่งผลให้งวดเริ่มต้นที่ 6,840 เรอัล รายได้สุทธิรายเดือนเฉลี่ยจากการปล่อยรายวัน (2,125 เรอัลที่คำนวณข้างต้น) ไม่ครอบคลุมแม้ครึ่งหนึ่ง อสังหาฯ จะหมุนเงินเลี้ยงตัวเองได้ก็ต่อเมื่อเงินทุนส่วนตัวครอบคลุมอย่างน้อย 70% และนั่นเปลี่ยนการคำนวณ ROE ไปอย่างสิ้นเชิง
คำตัดสินตามโปรไฟล์ ไม่ใช่นักลงทุนทุกคนควรเข้า Penha ในปี 2026
นักลงทุนสายสะสมความมั่งคั่งระยะยาว (10+ ปี) สมเหตุสมผล โดยมีหลักเกณฑ์ มองหาสินค้าระดับกลาง-สูงในย่านที่จัดตั้งแล้ว (Armação หรือ Centro) หลีกเลี่ยงโซนที่อิ่มตัวด้วยการเปิดตัวพร้อมกัน ให้ความสำคัญกับการส่งมอบของบริษัทพัฒนาที่มีประวัติส่งมอบตรงเวลาที่ตรวจสอบได้ใน SC ยอมรับ yield สุทธิต่ำในช่วง 3-4 ปีแรกเป็นต้นทุนของการเพิ่มมูลค่าทรัพย์สินที่ตามมา ทฤษฎีถูกต้อง
นักลงทุนที่เน้นรายได้ประจำ Penha ในปี 2026 เป็น สินค้าที่ต่ำกว่ามาตรฐานสำหรับรายได้ล้วนๆ CDI สุทธิเอาชนะ yield สุทธิของการปล่อยรายวันได้สบายและปราศจากความเสี่ยงในการดำเนินงาน และกองทุนอสังหาฯ ประเภทโลจิสติกส์ใน SC หรือศูนย์การค้าจ่าย dividend yield 9-10% ต่อปีพร้อมสภาพคล่องรายวัน นักลงทุนที่เน้นรายได้ควรเข้าก็ต่อเมื่อมีการจัดสรรใน CDI และ FII (Fundos de Investimento Imobiliário หรือกองทุนอสังหาริมทรัพย์จดทะเบียนในตลาดหลักทรัพย์บราซิล) ที่มีนัยสำคัญอยู่แล้ว และต้องการกระจายความมั่งคั่ง ไม่ใช่ในฐานะยานพาหนะหลัก
นักเก็งกำไรพรีเซล หน้าต่างโอกาสคับแคบกว่าที่ดูเหมือน การเปิดตัวใหม่ในปี 2026 เริ่มต้นด้วยราคาเหนือ CUB บวกอัตรากำไรมาตรฐานแล้ว INCC กัดกร่อนทฤษฎีในระหว่างการก่อสร้าง การยกเลิกสัญญาแพง และการขายต่อกุญแจขึ้นอยู่กับตลาดผู้ซื้อที่มีสภาพคล่อง ซึ่งไม่ได้รับการรับประกันสำหรับช่วงส่งมอบ 2027-2028 เนื่องจากปริมาณงานที่กระจุกตัว ผู้ที่จะเข้าต้องคัดเลือกโครงการที่มีความแตกต่างจริง (หน้าหาด แปลนยูนิตกระชับ แบรนด์ผู้พัฒนาพรีเมียม) และยอมรับการถือจนจบ
ชาวต่างชาติที่ถือเงินสกุลแข็ง ด้วยเรอัลที่ใกล้ 5.60 ต่อดอลลาร์และความเท่าเทียมของอำนาจซื้อที่ยังเอื้ออำนวย Penha ดูถูกสำหรับผู้ซื้อยุโรปหรืออเมริกาเหนือ จุดที่ต้องระวังคือโครงสร้างมากกว่าราคา การกู้โดยตรงจากผู้ที่ไม่มีถิ่นที่อยู่ในประเทศมีข้อจำกัด (Caixa ธนาคารรัฐที่เป็นแหล่งสินเชื่ออสังหาฯ หลัก ต้องการ CPF และเอกสารที่ชาวต่างชาติบุคคลธรรมดาไม่มี) การซื้อด้วยการส่งเงินผ่านธนาคารกลางบราซิลต้องการเอกสารและการขายในอนาคตต้องส่งเงินทุนกลับผ่านช่องทางเดียวกัน คุ้มค่าหากทฤษฎีคือการกระจายความมั่งคั่งใน real estate ของตลาดเกิดใหม่ ไม่ใช่การเก็งกำไรค่าเงินล้วนๆ เพราะสำหรับเป้าหมายหลังนักลงทุนต้องรับความเสี่ยงค่าเงินซึ่งอาจลบล้างกำไรจากอสังหาฯ ได้ในทุกวัฏจักรที่เรอัลแข็งค่าขึ้น
สรุป การเข้า Penha ที่ถูกต้องในปี 2026 เริ่มต้นจากการวินิจฉัยที่ซื่อสัตย์
แกน Penha-Piçarras-Barra Velha มีปัจจัยพื้นฐานที่แท้จริง การท่องเที่ยวที่ทนทานต่อสภาพอากาศจาก Beto Carrero ปัจจัยขับเคลื่อนโลจิสติกส์ผ่าน Itapoá ความต้องการที่อยู่อาศัยของผู้บริหารที่เติบโต และอุปทานที่ยังกระจายตัวพอที่สินค้าระดับพรีเมียมจะโดดเด่น ในขณะเดียวกัน วัฏจักรเก็บค่าพรีเมียมไปบางส่วนแล้ว ราคาต่อตารางเมตรเพิ่มขึ้นเป็นสองเท่าในสี่ปี ส่วนลดของกุญแจคับแคบ INCC กดดัน และปริมาณงานส่งมอบในปี 2027 จะทดสอบการดูดซับของตลาด
ในปี 2026 การซื้อใน Penha เป็นการตัดสินใจเชิงวิเคราะห์ ไม่ใช่อารมณ์ ใช้ได้สำหรับนักลงทุนสายเก็บความมั่งคั่งอย่างอดทนที่คัดเลือกสินค้า ย่าน และเงื่อนไขการชำระเงิน ใช้ได้สำหรับชาวต่างชาติที่กระจายความเสี่ยงใน real estate ของตลาดเกิดใหม่ น่าถกเถียงสำหรับนักเก็งกำไรพรีเซล และพูดตรงๆ คือเป็นสินค้าที่ไม่เหมาะสำหรับผู้ที่ต้องการเพียงรายได้ประจำเทียบเคียงกับ CDI ไม่ต้องอายในการยอมรับสิ่งนี้ การตัดสินใจที่ดีที่สุดในบางวัฏจักรคือการไม่เข้า หรือเข้าแค่เล็กน้อย
พอร์ทัล SIDE Empreendimentos เผยแพร่บทวิเคราะห์การเก็บความมั่งคั่งและการอ่านตลาดอสังหาริมทรัพย์ Santa Catarina รายสัปดาห์สำหรับนักลงทุน เพื่อรับบทวิเคราะห์ครั้งต่อไปของแกนเหนือ SC รวมถึงการอ่านปริมาณงานส่งมอบปี 2027 และวิวัฒนาการของ FipeZap ระดับภูมิภาค สมัครรับจดหมายข่าวตลาดที่ส่วนล่างของหน้านี้