Lohnt sich ein Immobilienkauf in Penha 2026?
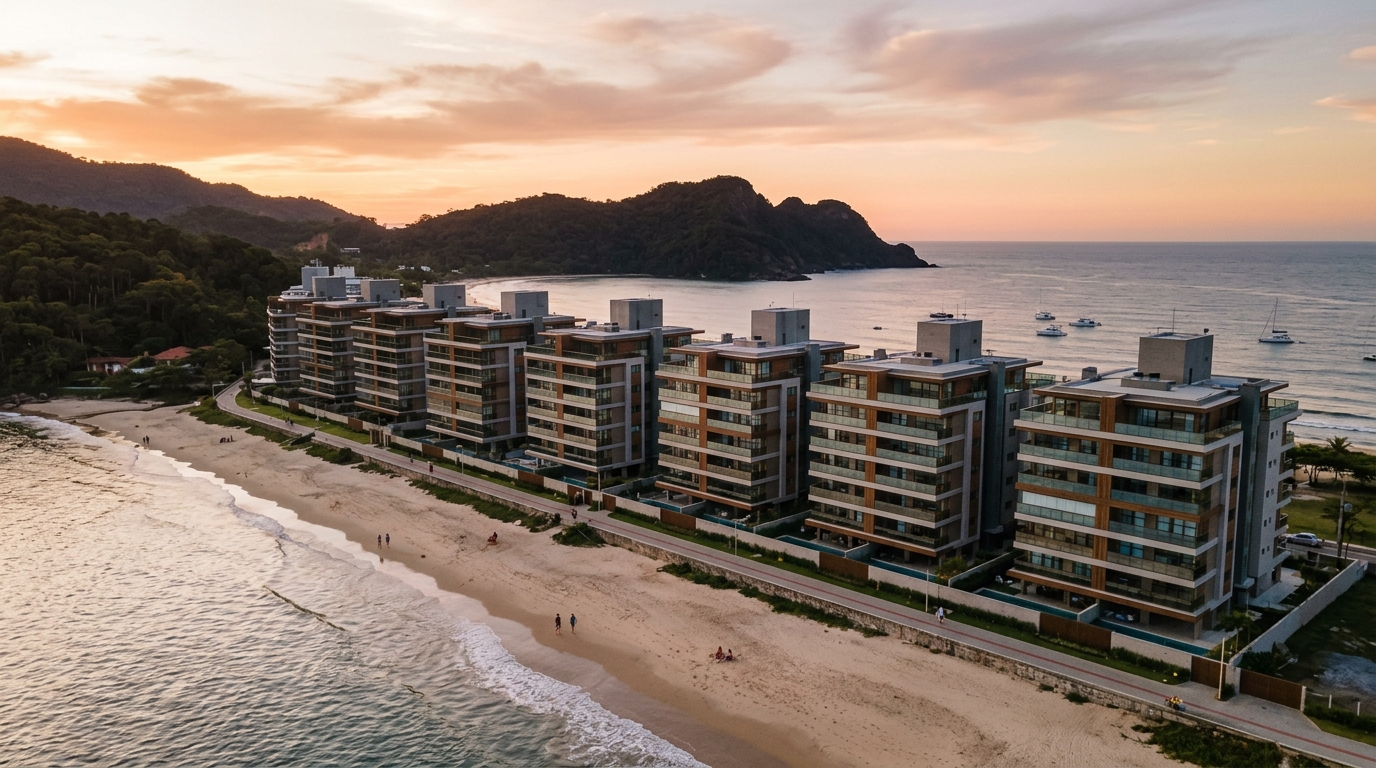
Die Immobilienachse Penha–Piçarras–Barra Velha an der nördlichen Küste des brasilianischen Bundesstaats Santa Catarina hat 2025 ein Verkaufsvolumen (VGV – Valor Geral de Vendas, der branchenübliche Indikator für das Gesamtvolumen vermarkteter Einheiten) von 1,96 Milliarden Brasilianische Real bewegt – ein Plus von 38,3 % gegenüber 2024. Das geht aus den konsolidierten Daten des Bauträgerverbands Secovi-SC hervor, abgeglichen mit den bei ABRAINC registrierten Neulancierungen. In einem Jahr, in dem der Selic-Endzinssatz – also Brasiliens Leitzins, vergleichbar mit dem EZB-Hauptrefinanzierungssatz – bei 14,75 % schloss und der CDI (der interbankäre Referenzzinssatz, an dem in Brasilien praktisch alle konservativen Anlagen anknüpfen) brutto mehr als 1 % pro Monat abwarf, ist diese Zahl bemerkenswert. Sie bedeutet: Selbst im Wettbewerb mit der attraktivsten Festverzinslichen-Rendite des Jahrzehnts hat der Betongoldmarkt der nördlichen Küste von Santa Catarina weiter Kapital angezogen. Die Frage, die jeder vermögensorientierte Anleger 2026 beantworten muss, bevor er einen Kaufvertrag unterzeichnet, lautet: Ist dieser Kapitalfluss eine spekulative Welle von Spätzündern, die in Balneário Camboriú nicht mehr zum Zug kamen und nun das „nächste BC" suchen – oder hat Penha eigene Fundamentaldaten, die den Preis rechtfertigen?
Dieser Beitrag ist keine Hochglanzbroschüre eines Bauträgers. Er ist eine Analyse für Investoren, die ohnehin Balneário Camboriú, Itapema und Itajaí im Blick haben und mit Zahlen verstehen wollen, ob es betriebswirtschaftlich Sinn ergibt, jetzt Kapital in Penha zu allokieren – oder ob der Zyklus seine Prämie bereits eingefordert hat.
Penha 2026 in Zahlen: Warum diese Achse Kapital anzieht
Penha hat 33.000 ständige Einwohner und beherbergt in der Hochsaison nach Daten der Landestourismusbehörde Santur und der Stadtverwaltung zwischen 250.000 und 300.000 Saisongäste. Beto Carrero World – Lateinamerikas größter Themenpark – ist 320 Tage im Jahr geöffnet und zog 2025 1,9 Millionen Besucher an, bei einem durchschnittlichen Eintrittsumsatz von über 380 BRL. Dieser Strom erzeugt eine Übernachtungsnachfrage, die sich deutlich weniger saisonal verteilt als an reinen Sommerbadeorten: Die durchschnittliche Auslastung von Pensionen und Apartments im Stadtviertel Armação lag im Gesamtjahr bei 64 %, gegenüber 41 % an vergleichbaren Stränden weiter südlich.
Hinzu kommt der Ausbau des Hafens Itapoá, rund 80 Kilometer entfernt, der 2025 1,7 Millionen TEU umschlug und direkt rund 1.200 qualifizierte Stellen in Logistik, Außenhandel und Hafenbetrieb schuf. Den Spillover auf Pendlerstädte und Zweitwohnsitze von Führungskräften misst der Bauverband Sinduscon Norte-SC: Die Nachfrage nach Wohneinheiten zwischen 80 und 130 m² entlang der Achse Itajaí–Penha–Itapoá ist in zwei Jahren um 22 % gestiegen.
Parallel beginnt der allmähliche Selic-Rückgang im zweiten Halbjahr 2026 – die mittlere Prognose des wöchentlichen Focus-Reports der brasilianischen Zentralbank sieht den Jahresendwert bei 12,25 % – die wohnungsbaufinanzierende SBPE-Linie zu reaktivieren, die 2024 und 2025 stark kontingentiert war. Das Sparbuch, das diese Linie hauptsächlich speist, verzeichnet laut Branchenverband Abecip in vier der ersten fünf Monate des Jahres wieder Nettomittelzuflüsse. Für den Investor heißt das konkret: Der Straffungszyklus nähert sich seinem Ende, aber der Preis hat sich bereits bewegt. Wer 2023 im Bauvorhaben gegenüber dem Strand Armação für 9.800 BRL pro Quadratmeter eingestiegen ist, sieht heute vergleichbare Einheiten zu 13.500 BRL angeboten.
Die lokale Konstellation 2026 kombiniert drei Variablen, die selten zusammenfallen: eine wetterresistente, antifragile Tourismusnachfrage (Beto Carrero ist nicht sonnenabhängig), einen realen Logistikvektor (Itapoá plus die zweispurig ausgebaute Küstenautobahn BR-101) und ein noch fragmentiertes Angebot – Penha hat nicht die Hochhauskonzentration von Itapema oder Praia Brava. Genau diese Fragmentierung öffnet das Fenster – und schafft gleichzeitig das Risiko, das wir weiter unten ausführen.
Reale versus nominale Wertentwicklung: Was nach Abzug von Inflation und Opportunitätskosten bleibt
Der teuerste Anfängerfehler am Küstenmarkt ist, nominale Preisbewegungen mit realer Rendite zu verwechseln. Wenn ein Bauträger wirbt, „der Quadratmeterpreis in Penha sei in 24 Monaten um 41 % gestiegen", ist diese Aussage technisch korrekt und wirtschaftlich beinahe bedeutungslos – ohne drei Abzüge: die allgemeine Inflation (gemessen am IPCA, dem brasilianischen Verbraucherpreisindex), die Wiederbeschaffungskosten (gemessen am INCC, dem nationalen Baukostenindex, der die noch ausstehenden Raten beim Kauf vom Bauplan tatsächlich anpasst) und die Opportunitätskosten des CDI im gleichen Zeitraum.
Der INCC-M kumuliert auf 18,7 % über 24 Monate bis Mai 2026, so die FGV-Stiftung. Der IPCA kam im gleichen Intervall auf 9,4 %. Der CDI brutto lieferte rund 27,6 % kumuliert. Eine nominale Wertentwicklung von 41 % am Quadratmeter übersetzt sich damit in etwa 19 % realen Gewinn gegenüber dem INCC – oder lediglich 13,4 % über dem CDI. Und das, bevor die brasilianische Kapitalertragsteuer (15 % bis 5 Mio. BRL nach geltender Tabelle), die Maklergebühren beim Verkauf (im Schnitt 6 %), die Übertragungsteuer ITBI beim Kauf (3 % in Penha) und die laufenden Halterkosten – Hausgeld, Grundsteuer IPTU, Instandhaltung und Gebühren – abgezogen sind.
Mit allen Kosten liegt die reale Netto-Rendite gegenüber dem CDI im Zwei-Jahres-Zeitraum nahe null, wenn schlüsselfertig gekauft wurde, und leicht positiv (5 bis 8 % im Zweijahresvergleich) für Anleger, die im Bauvorhaben einstiegen und bis zur Bauabnahme hielten. Die ehrliche Lesart ist: Immobilien schlagen den CDI in einem Hochzinszyklus nicht systematisch – sie schlagen ihn, wenn der Zyklus dreht. Genau an dieser Wende stehen wir.
Der FipeZap-Index für verkaufte Bestandseinheiten in Santa Catarina an der Nordküste schloss Mai 2026 mit +1,1 % im Monat und +11,8 % auf Zwölfmonatssicht – über dem IPCA, unter dem Brutto-CDI. Der CUB-SC für gehobenen Wohnungsbau lag im selben Monat bei 4.180 BRL pro Quadratmeter Baukosten, was bedeutet: Eine vollständige Wiederbeschaffung einer neuen Einheit in Penha erfordert Verkaufspreise über 12.500 BRL/m², damit die Bauträgermarge mindestens gewahrt bleibt. Dieser Boden wird heute in fast allen Neulancierungen der Achse eingehalten – das reduziert das Risiko von „Lockpreisen" und verkleinert gleichzeitig den Verhandlungsspielraum.
„Wer 2026 an der Küste von Santa Catarina einsteigt, kauft nicht mehr den Anfang des Zyklus, sondern dessen Mitte. Reale Rendite verlangt jetzt feine Selektion bei Produkt, Lage und Zahlungsplan – die geografische Wette allein reicht nicht mehr." – Konsens unter brasilianischen Real-Estate-Fondsmanagern mit Fokus auf Santa Catarina.
Bauplan, schlüsselfertig oder Wiederverkauf: drei Cashflows, drei Thesen
Jede Erwerbsform in Penha trägt ein radikal unterschiedliches Risiko-Rendite-Profil, und die drei gleichzusetzen ist der zweithäufigste Fehler. Aufgeschlüsselt:
Bauplankauf (planta). Der Anleger steigt mit 20 bis 30 % Anzahlung ein, zahlt monatliche, am INCC indexierte Raten über 36 bis 48 Monate, streckt die ITBI-Transaktionsteuer in der Zeit und nutzt eine implizite Hebelwirkung: Er legt etwa ein Fünftel des Einheitenwerts ein und vereinnahmt 100 % der Wertentwicklung. Historisch ist das das Vehikel mit der höchsten Rendite pro investiertem Real in heißen Marktphasen. Der Gegenpol: Der Anleger wettet auf drei Variablen gleichzeitig – termingerechte Übergabe, kontrollierter INCC und ein liquider Käufermarkt bei Bauabnahme. 2025–2026, bei einem INCC über 7 % p. a., wiegt die Indexierungsklausel schwer: Raten, die bei Vertragsschluss komfortabel wirkten, sind heute nominal 22 % höher und drücken bereits den Cashflow von Mittelschichtfamilien, die 2023 unterschrieben haben.
Heute fertiggestellt (pronto). Der Kauf einer bezugsfertigen Einheit eliminiert das Baurisiko, kostet aber Aufpreis. Der typische Abschlag einer fertigen Einheit gegenüber der aktuellen Neupreisliste lag 2025 in Penha bei nur 4 bis 7 % – historisch eng; in normalen Zyklen bewegt sich dieser Abschlag zwischen 10 und 15 %. Schlüsselfertig ist also relativ teuer und ergibt nur Sinn, wenn man im Folgemonat Einnahmen erzeugen oder sofort selbst einziehen will.
Wiederverkauf vor Bauabnahme (revenda em chave). Erwerb von einem Dritten, der im Bauplan gezeichnet hatte und vor Übergabe aussteigen will. Das ist die technisch anspruchsvollste und potenziell rentabelste Nische. Der ursprüngliche Käufer braucht oft Liquidität – Jobverlust, Scheidung, Erkenntnis, dass die Anschlussfinanzierung von 60 % nach Bauabnahme bei noch hohem Selic schwer zu bekommen ist – und akzeptiert einen Abschlag auf die aktuelle Preisliste. Von Secovi-SC dokumentierte Fälle in Penha zeigen Abschläge von 8 bis 14 % auf die aktualisierte Tabelle für Einheiten mit Übergabe in 12 bis 18 Monaten. Hier liegt 2026 das beste Risiko-Rendite-Verhältnis für den anspruchsvollen Vermögensanleger – und es ist zugleich am schwersten zu finden, weil es direkte Beziehungen zu spezialisierten Maklerbüros und die Lektüre des originalen Zahlungsplans verlangt.
| Erwerbsform | Kapitaleinsatz | Zeit bis Liquidität | Erwartete Cap Rate (brutto) | Dominantes Risiko |
|---|---|---|---|---|
| Bauplankauf | 20–30 % | 36–48 Monate | n. v. bis Bauabnahme | INCC, Bauverzug, Rücktritt |
| Wiederverkauf vor Bauabnahme | 50–70 % | 12–18 Monate | n. v. bis Bauabnahme | Liquiditätsdruck Verkäufer, Due Diligence |
| Schlüsselfertig zur Ferienvermietung | 100 % oder 40 % + Finanzierung | sofort | 5,5–7,5 % p. a. | Reale Belegung, versteckte Kosten |
| Schlüsselfertig zur Jahresvermietung | 100 % oder 40 % + Finanzierung | sofort | 4,8–5,8 % p. a. | Zahlungsausfall, Instandhaltung |
Wichtig: Die ausgewiesenen Cap Rates sind brutto, vor Einkommensteuer (in Brasilien zahlt eine natürliche Person über das sogenannte Carnê-Leão bis zu 27,5 % auf Mietnetto), vor Verwaltungsgebühren (8 bis 15 % für Ferienvermietung), vor Hausgeld und Instandhaltungsrücklage. Netto liefert eine gut betriebene Ferienwohnung in Penha realistisch zwischen 4 und 5,5 % p. a. – 2026 unter dem Netto-CDI, aber über ihm in jedem plausiblen Szenario fallender Selic-Zinsen 2027/2028.
Risiken, die kein Prospekt zeigt: Rücktritt, Bauverzug, Verkaufsliquidität
Das brasilianische Bundesgesetz 13.786/2018 – kurz Rücktrittsgesetz (Lei do Distrato) – hat die Arithmetik des Ausstiegs aus einem Bauplankauf grundlegend neu geregelt. Bei Projekten unter dem rechtlich abgesonderten Vermögen (patrimônio de afetação, in Penha die Regel) darf der Bauträger im Fall einseitigen Rücktritts maximal 50 % des bereits Gezahlten einbehalten. Bei Projekten außerhalb dieser Schutzregelung sinkt die Obergrenze auf 25 %. Das wirkt anlegerfreundlich – die ehrliche Lesart lautet anders: Aussteigen ist teuer, und wer im Bauplan einsteigt, muss mit der Überzeugung einsteigen, bis zur Bauabnahme durchzuhalten. Wer den Bauplan als kurzfristige Wette nutzt und nach zwölf Monaten „die Schlüssel verkaufen" will, erfährt im Seitwärtsmarkt schnell, dass der Ausstiegspfad genau der Abschlag ist, den wir oben für Käufer empfohlen haben – nur diesmal auf der falschen Seite des Tisches.
Bauverzug ist die zweite unterschätzte Variable. Dasselbe Gesetz 13.786/2018 gewährt dem Bauträger eine Toleranzfrist von bis zu 180 Tagen ohne jede Entschädigung – dieses zusätzliche Halbjahr gehört in den Cashflow eingebaut. Ab Tag 181 entsteht ein Anspruch auf 1 % der bereits gezahlten, korrigierten Summe pro Verzugsmonat, dessen Durchsetzung jedoch häufig langwierig und gerichtlich ist. In Penha lag der Anteil der mit mehr als 90 Tagen Verspätung übergebenen Projekte 2024/2025 nach informeller Erhebung lokaler Maklerbüros bei 23 % – im Rahmen des Durchschnitts an der Küste von Santa Catarina, aber schlechter als in den Landeshauptstädten.
Verkaufsliquidität bei Bauabnahme ist das dritte Risiko. Penha ist nicht Balneário Camboriú: Der Wiederverkaufsmarkt absorbiert pro Monat weniger Einheiten, und die mittlere Vermarktungsdauer einer bezugsfertigen Zwei-Zimmer-Wohnung in erster Strandreihe liegt zwischen 90 und 160 Tagen, sofern marktkonform bepreist. Schon 10 % über der Liste „zum Testen" führen leicht dazu, dass die Wohnung zwölf Monate stillsteht – und in dieser Zeit zahlt der Anleger Hausgeld, IPTU und Einkommensteuer mit vollem Satz, sofern es die einzige Einheit ist. Die kaufmännische Faustregel: bis zu sechs Monate Haltekosten in Kasse einplanen, bevor schlüsselfertig zum Wiederverkauf gekauft wird.
Hinzu kommt ein wenig diskutiertes strukturelles Risiko: die Angebotskonzentration. Die Achse Penha–Piçarras hat rund 9.700 Einheiten im Bau oder kurz vor Übergabe, 64 % davon konzentriert auf nur drei Stadtteile (Armação, Praia Grande und Gravatá). Wenn zeitgleiche Projekte im gleichen Quartal übergeben werden – und genau das wird zwischen dem vierten Quartal 2026 und dem zweiten Quartal 2027 geschehen –, konkurrieren Neuverkauf und Wiederverkauf um denselben Käufer, und die Preise geben nach. Dieses Muster war 2022/2023 in Itapema und 2024 in Itajaí zu beobachten.
Ferienvermietung: die Rechnung, die wenige Prospekte zeigen
Das große Vermarktungsversprechen rund um Immobilien in Penha ist die Ferienvermietung. Die richtige Frage lautet nicht „Was bringt sie?", sondern „Was bleibt nach allem übrig?". Rechnen wir es durch – eine 65 m² große Zwei-Zimmer-Wohnung in Armação, erste Strandreihe, 2026 schlüsselfertig für 1,15 Mio. BRL gekauft.
Realistisches Betriebsszenario über eine eigene Plattform mit lokaler Verwaltung: 14 belegte Nächte im Januar zu je 1.150 BRL, 12 im Februar zu 980 BRL, 8 im Dezember zu 820 BRL, 6 im Juli zu 540 BRL und 38 % verteilte Belegung im Rest des Jahres bei einer durchschnittlichen Nacht zu 410 BRL. Bruttoumsatz ungefähr 71.000 BRL jährlich. Davon abzuziehen: 15 % spezialisierte Verwaltung (10.600 BRL), 12 % Plattformprovision auf rund 60 % der Reservierungen (etwa 5.100 BRL), 8.400 BRL Hausgeld, 4.200 BRL IPTU-Grundsteuer, 5.800 BRL Strom, Wasser, Internet, Gas und Bettwäsche, 3.600 BRL laufende Erneuerung und Instandhaltung sowie etwa 7.800 BRL Einkommensteuer (Carnê-Leão auf den Mietnetto). Übrig bleiben 25.500 BRL netto im Jahr – eine Netto-Rendite von 2,22 % auf das eingesetzte Kapital.
Das ist weniger als die Hälfte dessen, was der Netto-CDI 2025 brachte (5,76 % für natürliche Personen mit 15 % Quellensteuer). Die Mietrendite-These in Penha funktioniert nur in Kombination mit gleichzeitiger Wertsteigerung – und diese muss über 7 % p. a. laufen, damit der Total Return mit der Festverzinslichen gleichzieht. In einem Zyklus, in dem der Selic-Endsatz in den nächsten 30 Monaten von 14,75 % auf 9 % fällt, ist das plausibel. In einem Zyklus stabiler oder steigender Selic ist es knapp.
Ein steuerlicher Hinweis, den die meisten Vertriebspräsentationen verschweigen: Ferienvermietung in Penha unterliegt der kommunalen Dienstleistungsteuer ISS (5 % auf den Übernachtungspreis, sobald es sich um eine wirtschaftliche Tätigkeit handelt). Die brasilianische Bundessteuerbehörde prüft zunehmend strenger, ob Plattform-gestützte Kurzzeitvermietung als gewerbliche Tätigkeit zu qualifizieren ist. Die Lösung, die Anleger mit drei oder mehr Einheiten wählen, ist die Gründung einer Kapitalgesellschaft im vereinfachten Steuerregime (Simples Nacional) als Halteinstrument – aber das verursacht Fixkosten und benötigt Mindestskaleneffekte.
Die teuersten Anfängerfehler in Penha
Der erste Fehler ist, eine versprochene Rendite mit einer erzielten Rendite zu verwechseln. Vertriebstabellen rechnen häufig den Spitzenpreis pro Nacht auf 30 Tage hoch und extrapolieren ihn aufs Jahr. Die korrekte Rechnung startet bei der gemessenen Auslastung – und die liegt in Penha außerhalb von Januar/Februar und langen Feiertagen selten über 45 %.
Der zweite Fehler: ein Hotelpool-Projekt zu kaufen, ohne die Eigentümervereinbarung zu lesen. Pools mit gleichmäßiger Verteilungsklausel verteilen die reale Auslastung über alle Einheiten – das mildert das Risiko, ausgerechnet die schwächste Einheit erwischt zu haben – enthalten aber oft interne Provisionen von 18 bis 22 % und großzügig auf den Betreiber umgelegte Gemeinkosten. Beworbene Cap Rates von „8 % p. a. für 24 Monate garantiert" sind fast immer eine vertriebliche Subvention, die in den Kaufpreis eingepreist ist; läuft die Garantie aus, fällt die Rendite auf das reale Marktniveau von 4 bis 5 % zurück.
Der dritte Fehler: den Übergabekalender der Nachbarschaft zu ignorieren. Wer im Bauplan in einer Straße mit drei weiteren Türmen in Bau kauft, kauft sich automatisch die direkte Konkurrenz bei Bauabnahme ein. Die Einsicht in die Baugenehmigungskarte der Stadtverwaltung Penha ist kostenlos und essenziell.
Der vierte Fehler: die falsche Gleichsetzung mit Balneário Camboriú. Penha hat ein anderes Publikum (familiärer, längere Aufenthaltsdauer), ein anderes Produkt (weniger Supertürme, mehr gehobenes Mittelmaß) und eine andere Preisdynamik. Das historische Preisverhältnis pro m² Penha/BC lag in den letzten fünf Jahren zwischen 0,38 und 0,46 – heute steht es bei 0,52. Wer Penha mit der Erwartung einer „Konvergenz zu BC" kauft, wettet gegen den historischen Mittelwert.
Der fünfte Fehler: nach Bauabnahme aggressiv zu finanzieren, ohne die Rate gegen den tatsächlichen Mietertrag zu stresstesten. 60 % einer Einheit von 1,15 Mio. BRL zu 11,5 % p. a. über 30 Jahre finanziert ergibt eine Anfangsrate von 6.840 BRL. Der monatliche Mietnetto aus Ferienvermietung (oben mit 2.125 BRL berechnet) deckt nicht einmal die Hälfte. Die Immobilie trägt sich nur selbst, wenn das Eigenkapital mindestens 70 % abdeckt – und das verändert die Eigenkapitalrendite vollständig.
Urteil nach Anlegerprofil: nicht jeder sollte 2026 in Penha einsteigen
Vermögensorientierter Langfristanleger (10+ Jahre). Sinnvoll, mit Kriterien. Suchen Sie gehobenes Mittelmaß in einem konsolidierten Stadtteil (Armação oder Centro), meiden Sie Zonen mit gleichzeitiger Lancierungskonzentration, priorisieren Sie Bauträger mit verifizierter Liefertreue in Santa Catarina. Akzeptieren Sie niedrige Netto-Mietrenditen in den ersten drei bis vier Jahren als Preis für die spätere Wertsteigerung. Gültige These.
Reiner Cashflow-Investor. Penha ist 2026 kein optimales Produkt für pure Mietrendite. Der Netto-CDI schlägt die Netto-Ferienmiete komfortabel und ohne operatives Risiko, und brasilianische Real-Estate-Fonds (FIIs) mit Schwerpunkt Logistik in Santa Catarina oder Shoppingcenter zahlen Dividendenrenditen von 9 bis 10 % p. a. bei täglicher Börsenliquidität. Cashflow-Investoren sollten nur einsteigen, wenn sie bereits relevante Allokation in CDI und FIIs haben und Vermögensdiversifikation suchen – nicht als Hauptinstrument.
Bauplan-Spekulant. Das Fenster ist enger, als es scheint. Neue Lancierungen 2026 starten bereits oberhalb von CUB-Kosten plus Standardmarge, INCC frisst die These während der Bauzeit, Rücktritt ist teuer, und der Wiederverkauf der Einheit hängt von einem liquiden Käufermarkt ab – der für die Übergabefenster 2027/2028 angesichts der konzentrierten Pipeline nicht garantiert ist. Wer einsteigt, muss ein Projekt mit echter Differenzierung wählen (erste Strandreihe, effizienter Grundriss, Premium-Bauträgermarke) und sich darauf einstellen, bis zur Bauabnahme durchzuhalten.
Anleger aus dem Euro-Raum. Bei einem Wechselkurs nahe 6,00 BRL pro Euro und einer Kaufkraftparität, die weiterhin zugunsten Brasiliens steht, erscheint Penha für deutsche, österreichische oder schweizerische Käufer günstig. Der entscheidende Punkt ist weniger der Preis als die Struktur: Direkte Finanzierung an Nichtansässige ist eingeschränkt (die Caixa Econômica Federal verlangt eine brasilianische Steuernummer CPF und Nachweise, die ausländische Privatpersonen oft nicht haben), die Akquisition per Devisenüberweisung muss über die Brasilianische Zentralbank registriert werden, und der spätere Verkauf muss Kapital über denselben Kanal repatriieren. Auf deutscher Seite kommen das Außensteuergesetz, die Erbschaftsteuer auf Auslandsimmobilien (in Brasilien zusätzlich die ITCMD-Erbschaftsteuer des Bundesstaats) und die Notwendigkeit der korrekten Erfassung im jährlichen Vermögensbericht des deutschen Steuerpflichtigen hinzu. Außerdem das Doppelbesteuerungsthema: Brasilien und Deutschland haben kein wirksames Doppelbesteuerungsabkommen mehr – seit 2006 ausgelaufen –, was die Anrechnung brasilianischer Steuern auf deutsche Schulden komplizierter macht. Sinnvoll ist der Einstieg, wenn die These Vermögensdiversifikation in einen Emerging-Markets-Immobilienmarkt heißt, nicht reine Währungsarbitrage – denn dabei trägt der Anleger ein BRL-Risiko, das jeden Betongoldgewinn in einem Real-Aufwertungszyklus auslöschen kann (oder umgekehrt verstärken).
Fazit: Der richtige Einstieg in Penha 2026 beginnt mit einer ehrlichen Diagnose
Die Achse Penha–Piçarras–Barra Velha hat reale Fundamentaldaten: wetterresistenter Tourismus dank Beto Carrero, Logistikvektor über den Hafen Itapoá, wachsende Nachfrage nach Wohnraum für Führungskräfte und ein noch fragmentiertes Angebot, in dem sich Premium-Produkt absetzen kann. Gleichzeitig hat der Zyklus einen Teil seiner Prämie bereits eingefordert: Der Quadratmeterpreis hat sich in vier Jahren verdoppelt, der Abschlag auf Bestandseinheiten ist eng, der INCC drückt, und die Pipeline für 2027 wird die Aufnahmefähigkeit des Marktes testen.
2026 ist der Kauf in Penha eine analytische, keine emotionale Entscheidung. Er funktioniert für den geduldigen Vermögensanleger, der Produkt, Lage und Zahlungsfluss selektiert. Er funktioniert für den europäischen Anleger, der in einen Emerging-Markets-Immobilienmarkt diversifiziert. Er ist diskutabel für den Bauplan-Spekulanten – und er ist, ehrlich gesagt, ein ungeeignetes Produkt für jemanden, der nur laufenden Cashflow auf CDI-Niveau sucht. Das einzugestehen ist keine Schwäche: In manchen Zyklen ist die beste Entscheidung, nicht einzusteigen – oder klein einzusteigen.
Das Portal SIDE Empreendimentos veröffentlicht wöchentliche Vermögensanalysen und Marktlesungen zum Immobilienmarkt von Santa Catarina für Investoren. Wer kommende Analysen der Nordachse von Santa Catarina erhalten möchte – darunter die Auswertung der Übergabe-Pipeline 2027 und die Entwicklung des regionalen FipeZap-Index –, kann den Markt-Newsletter im Fuß dieser Seite abonnieren.