2026'da Penha (SC) Gayrimenkul Yatırımı Mantıklı mı?
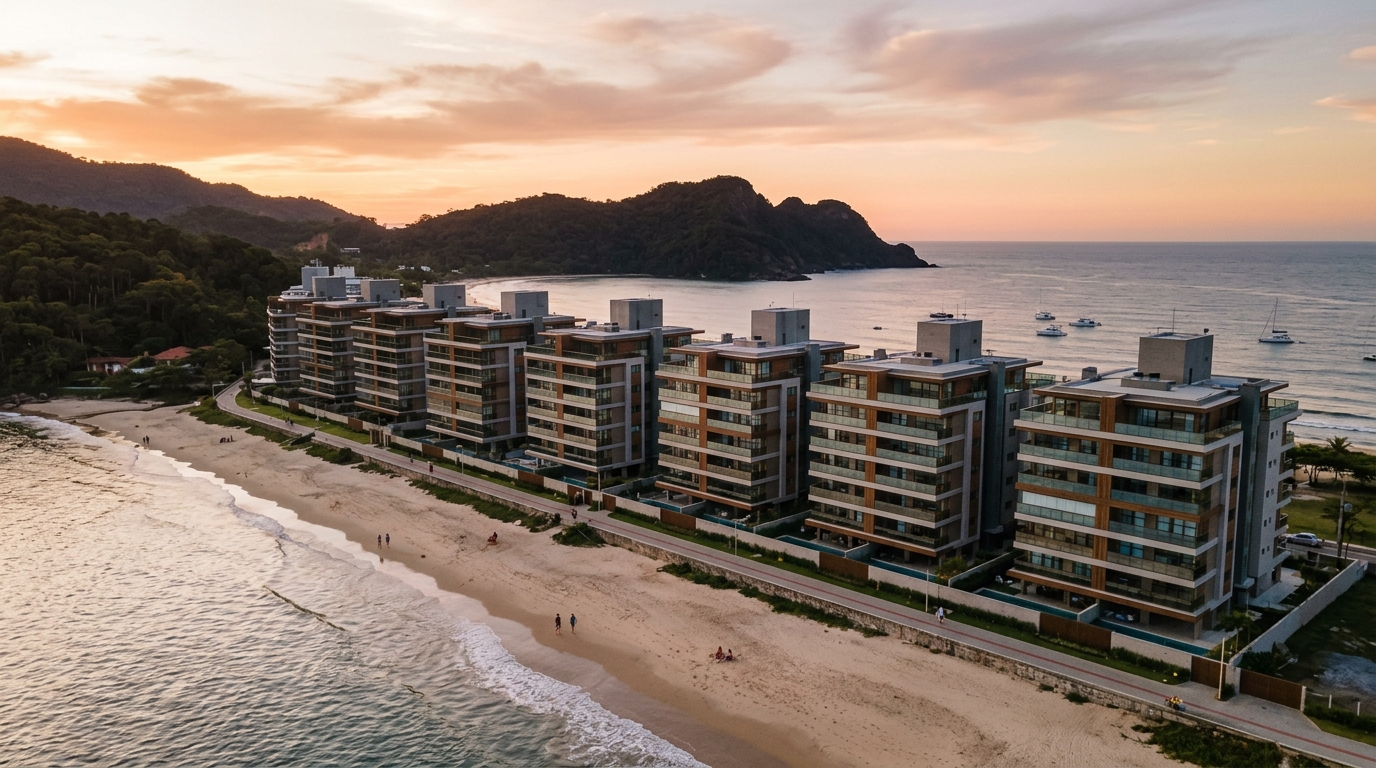
Penha-Piçarras-Barra Velha gayrimenkul ekseni, Secovi-SC tarafından konsolide edilen ve ABRAINC'in Santa Catarina kıyısında kaydettiği lansmanlarla çapraz kontrol edilen verilere göre, 2025 yılı boyunca Toplam Satış Değeri (VGV) olarak 1,96 milyar Brezilya reali hareket etti — bu, 2024'e kıyasla %38,3'lük bir artış anlamına geliyor. Selic'in (Brezilya Merkez Bankası'nın temel faiz oranı) yıl sonunu %14,75 ile kapattığı, brüt CDI'nin (Brezilya bankalararası referans oranı) muhafazakâr yatırımcıya aylık %1'in üzerinde getiri ödediği bir yılda, bu rakam düşündürücüdür: on yılın en cömert sabit getirisiyle rekabet ederken bile, Santa Catarina kuzey kıyısının "tuğlası" sermayeyi çekmeye devam etti. 2026'da herhangi bir Özet Çerçeve sözleşmesi imzalamadan önce uluslararası varlık yatırımcısının yanıtlaması gereken soru şu: Bu akış, Balneário Camboriú'ya geç kalıp "yeni BC"yi arayanların spekülatif bir dalgası mı, yoksa Penha'nın fiyatı haklı çıkaracak kendine özgü temelleri var mı?
Bu yazı bir müteahhit broşürü değildir. Halihazırda Balneário Camboriú, Itapema ve Itajaí'yi izleyen ve Penha'ya şimdi sermaye tahsis etmenin gerçekten anlamlı olup olmadığını rakamlarla anlamak isteyen yatırımcı için — yoksa döngü primini çoktan tahsil etti mi sorusuna yanıt arayan biri için — yapılmış bir analizdir.
Rakamlarla 2026'da Penha: Eksen Neden Sermayenin Radarına Girdi?
Penha'nın 33 bin sabit nüfusu var ve Santur ile belediye verilerine göre yüksek sezonda 250 bin ila 300 bin kişi arasında değişen bir nüfus hareketliliği yaşıyor. Latin Amerika'nın en büyük tema parkı olan Beto Carrero World, yılda 320 gün çalışıyor ve 2025'te ortalama 380 Brezilya reali biletle 1,9 milyon ziyaretçi çekti. Bu akış, kesinlikle yalnızca yaz mevsimine bağlı kıyı kasabalarında görülenden çok daha az mevsimsel bir konaklama talebi yaratıyor: Armação bölgesindeki pansiyon ve flat'lerin yıllık ortalama doluluk oranı, kuzey Rio Grande do Sul kıyısındaki muadil plajların tipik %41'ine karşılık %64'te kapandı.
Buna 80 km uzaklıktaki Itapoá Limanı'nın genişlemesi ekleniyor: liman 2025'te 1,7 milyon TEU elleçledi ve lojistik, dış ticaret ve operasyon alanlarında yaklaşık 1.200 yeni nitelikli pozisyonu doğrudan istihdam etti. Bunun uyuyan şehirler ve üst düzey ikinci konutlar üzerindeki yayılma etkisi Sinduscon Norte-SC tarafından ölçülüyor: Itajaí, Penha ve Itapoá arasındaki 80-130 m² aralığındaki konut talebi iki yılda %22 arttı.
Buna paralel olarak, 2026'nın ikinci yarısı boyunca Selic'in kademeli düşüşü — Brezilya Merkez Bankası'nın Focus raporunun ortanca tahmini yıl sonunu %12,25 ile kapatıyor — 2024 ve 2025'te tıkanmış olan SBPE konut kredisini (Brezilya'nın geleneksel tasarruf-mevduat tabanlı konut finansman sistemi) yeniden açmaya başladı. SBPE'nin temel fonu olan vadesiz tasarruf hesapları, Abecip verilerine göre yılın ilk beş ayının dördünde net pozitif fon girişine geri döndü. Yatırımcı için bunun somut bir okuması var: Sıkılaşma döngüsü sonuna yaklaşıyor, ancak fiyat zaten hareket etti. 2023'te Armação'nun karşısında planda metrekaresi 9.800 reale satın alanlar, bugün eşdeğer dairelerin 13.500 reale ilan edildiğini görüyor.
2026'daki yerel tablo, nadiren bir arada görülen üç değişkeni birleştiriyor: iklime karşı dirençli sağlam turistik talep (çünkü Beto Carrero güneşe bağımlı değil), gerçek bir lojistik vektör (Itapoá ve çift şeritli BR-101 karayolu) ve hâlâ parçalı bir arz tabanı — Penha, Itapema veya Praia Brava düzeyinde kule yoğunluğuna sahip değil. Pencereyi yaratan da, ileride detaylandıracağımız riski yaratan da tam olarak bu parçalılıktır.
Reel x Nominal Değer Artışı: INCC, IPCA ve Liste Fiyatı İllüzyonunu İskonto Etmek
Kıyı gayrimenkulüne yeni başlayan yatırımcının en pahalı hatası, nominal fiyat değişimini reel getiriyle karıştırmaktır. Bir müteahhit "Penha'da metrekare 24 ayda %41 değerlendi" diye ilan ettiğinde, bu cümle teknik olarak doğrudur ancak üç iskonto yapılmadan ekonomik olarak neredeyse anlamsızdır: IPCA ile ölçülen genel enflasyon, INCC ile ölçülen yenileme maliyeti (planda kalan borç bakiyelerini fiilen düzelten endeks) ve aynı dönemdeki CDI fırsat maliyeti.
FGV verilerine göre Mayıs 2026'ya kadar 24 aylık birikimli INCC-M %18,7, aynı dönemdeki IPCA ise %9,4 oldu. Brüt CDI ise yaklaşık %27,6 birikimli getiri sundu. Bu, metrekarede %41'lik nominal bir değer artışının INCC karşısında yaklaşık %19'luk reel kazanca, veya CDI'nin yalnızca %13,4 üzerinde bir getiriye dönüştüğü anlamına geliyor — sermaye kazancı üzerindeki gelir vergisi (5 milyon Brezilya realine kadar yürürlükteki tabloya göre %15), satıştaki emlakçı komisyonu (ortalama %6), Penha'daki ITBI (gayrimenkul devir vergisi, %3) ve taşıma maliyetleri (aidat, IPTU emlak vergisi, bakım ve harçlar) düşülmeden önceki rakamlardır.
Bu maliyetler hesaba katıldığında, hazır daire satın alan biri için iki yıllık döngüde CDI karşısındaki net reel getiri sıfıra yakın olur ve planda satın alıp teslimata kadar (habite-se belgesine kadar) tutan biri için hafif pozitif kalır (iki yılda %5-8). Dürüst okuma şudur: Gayrimenkul, yüksek Selic döngüsünde CDI'yi tutarlı biçimde geçemez — döngü tersine döndüğünde Selic'i geçer. Ve şu anda tam olarak bu dönüş noktasındayız.
Santa Catarina kuzey kıyısı için FipeZap Satılan Fiyat Endeksi, Mayıs 2026'yı aylık %1,1 ve 12 aylık %11,8 değişimle kapattı — IPCA'nın üzerinde ancak brüt CDI'nin altında. Yüksek standart konutun aynı aydaki CUB-SC inşaat maliyeti metrekare başına 4.180 reali oldu ve bu, Penha'da yeni bir dairenin tam yenileme maliyetinin, minimum geliştirici marjını koruyabilmesi için 12.500 realin üzerinde bir satış fiyatı gerektirdiğine işaret ediyor. Bu taban, bugün eksendeki neredeyse tüm lansmanlarda gözetiliyor — bu hem "cazip fiyat" riskini azaltıyor hem de pazarlık alanını daraltıyor.
"2026'da Santa Catarina kıyısına giren yatırımcı artık döngünün başlangıcını değil, ortasını satın alıyor. Reel getiri; ürün, mahalle ve ödeme akışı seçiminde rafine bir titizlik gerektirecek — yalnızca coğrafyaya bahis yapmak yeterli değil." — SC odaklı tuğla bazlı gayrimenkul yatırım fonu yöneticilerinin paylaştığı okumanın özeti.
Plan, Hazır veya Devir: Üç Nakit Akışı, Üç Farklı Tez
Penha'daki her satın alma modalitesi radikal biçimde farklı bir risk-getiri profili barındırır ve üçünü eşdeğer kabul etmek en sık görülen ikinci hatadır. Şimdi parçalarına ayıralım.
Planda satın alma. Yatırımcı %20-30 peşinatla girer, 36-48 ay boyunca INCC ile düzeltilen aylık taksitleri öder, ITBI'yi zaman içinde dağıtır ve örtük bir kaldıraca sahip olur: Dairenin değerinin yaklaşık beşte birini yatırır ve gayrimenkulün değer artışının %100'ünü yakalar. Tarihsel olarak yüksek piyasa döngülerinde yatırılan real başına en yüksek getiriyi sağlayan araçtır. Karşı argüman ise yatırımcının üç değişkene aynı anda bahis oynamasıdır — zamanında teslim, kontrollü INCC ve teslimat anında alıcı bulunan bir pazar. INCC'nin yıllık %7'nin üzerinde seyrettiği 2025-2026'da "INCC tuzağı" ağır geliyor: Sözleşmede rahat görünen taksitler nominal değerde bugün %22 daha büyük ve bu, 2023'te giren orta-üst sınıf ailelerin nakit akışını şimdiden zorluyor.
Hazır daire. Teslim edilmiş bir daireyi satın almak inşaat riskini ortadan kaldırır ancak prim öder. 2025'te Penha'da anahtar tesliminin yeni lansmanın liste fiyatı karşısındaki tipik iskontosu yalnızca %4 ila %7 oldu — tarihsel olarak dar bir rakam: Normal döngülerde bu iskonto %10-15 arasındadır. Bu, hazır dairenin görece pahalı olduğu ve yalnızca satın almanın hemen ardından gelir üretmek isteyenler veya kendi konutunu sabitlemek isteyenler için anlamlı olduğu anlamına geliyor.
Anahtar devri (planda satın alanın devretmesi). Üçüncü bir taraftan, planda satın alıp teslimat öncesinde çıkmak isteyen birinden satın almak. En teknik ve potansiyel olarak en kârlı niştir. Orijinal yatırımcının çoğu zaman likiditeye ihtiyacı vardır (iş kaybı, boşanma, hâlâ yüksek Selic ile teslimat sonrası %60'ı finanse etmenin kolay olmadığını keşfetme) ve güncel liste fiyatına göre iskonto kabul eder. Penha'da Secovi-SC tarafından belgelenen gerçek vakalar, 12-18 ay içinde teslimi planlanan projelerin anahtarları için güncellenmiş liste fiyatına göre %8-14 arasında iskontolar gösteriyor. 2026'da sofistike varlık yatırımcısı için en iyi risk-getiri buradadır — ve aynı zamanda bulması en zor olandır, çünkü uzman emlakçılarla doğrudan ilişkiye ve orijinal Özet Çerçeve sözleşmesini okuma becerisine bağlıdır.
| Modalite | Başlangıç sermayesi | Likiditeye süre | Beklenen cap rate | Baskın risk |
|---|---|---|---|---|
| Lansmanda plan | %20-30 | 36-48 ay | Teslimata kadar yok | INCC, gecikme, fesih |
| Anahtar devri (plandan) | %50-70 | 12-18 ay | Teslimata kadar yok | Devredenin likiditesi, due diligence |
| Tatil kiralama için hazır | %100 veya %40 + finansman | Anında | Yıllık brüt %5,5-7,5 | Gerçek doluluk, gizli maliyetler |
| Yıllık kiralama için hazır | %100 veya %40 + finansman | Anında | Yıllık brüt %4,8-5,8 | Tahsilat riski, bakım |
Önemli not: Sunulan cap rate'ler brüttür; gelir vergisi (gerçek kişi için kira gelirine kadar %27,5 carnê-leão tarifesi), yönetim (tatil kiralama için %8-15), aidat ve rezerv fonu öncesidir. Net bazda, Penha'da iyi işletilen kaliteli bir tatil kiralama dairesi yılda %4 ila %5,5 net gelir sağlar — 2026'da net CDI'nin altında, ancak 2027-2028'de Selic düşüş senaryolarının çoğunda CDI'nin üzerinde.
Hiçbir Broşürün Söylemediği Riskler: Fesih, Gecikme, Çıkış Likiditesi
13.786/2018 sayılı Yasa — bilinen adıyla Fesih Yasası — planda satın alımdan çıkmak isteyen herkesin aritmetiğini tamamen yeniden düzenledi. Penha'da kural olan affetação (özel ayrılmış mülkiyet) rejimi altındaki projeler için, alıcının vazgeçmesi durumunda müteahhitin tutabileceği maksimum ceza, halihazırda ödenmiş değerin %50'sidir. Affetação dışındaki projeler için ise tavan %25'e düşer. Bu, yatırımcıyı koruyor gibi görünse de dürüst okuma farklıdır: Fesih pahalıdır ve plana giren yatırımcının sona kadar taşıma kararlılığıyla girmesi gerekir. Planı 12 ayda "anahtar satarak" çıkacağı kısa vadeli bir bahis olarak kullanan biri, durağan bir piyasada çıkış yolunun tam olarak bir önceki bölümde savunduğumuz iskontoyu kabul etmek olduğunu keşfedebilir — ama masanın yanlış tarafında.
İnşaat gecikmesi başka bir hafife alınmış değişkendir. 13.786/2018 sayılı Yasa, müteahhitin 180 güne kadar tolerans süresi tanıyor ve bu süre içinde herhangi bir tazminat yükümlülüğü yok — bu ek altı ay yatırımcının nakit akışına dahil edilmelidir. 181. günden itibaren, ödenen değerin %1'i oranında aylık endeksli tazminat hakkı doğar, ancak bu hakkın kullanılması çoğunlukla uzun ve mahkemeye taşınan bir süreçtir. Yerel emlakçıların gayri resmi araştırmalarına göre, Penha'da 90 günden fazla gecikmeyle teslim edilen inşaatların oranı 2024-2025'te %23 oldu — Santa Catarina kıyısı ortalamasıyla uyumlu, ancak başkent ortalamasından kötü bir rakam.
Teslimattaki çıkış likiditesi üçüncü risktir. Penha, Balneário Camboriú değildir: Yeniden satış piyasası ayda daha az birim emer ve denize cepheli, hazır iki yatak odalı bir dairenin liste fiyatıyla uyumlu fiyatlandırıldığında ortalama satış süresi 90 ila 160 gün arasındadır. "Piyasayı test etmek" için liste fiyatının %10 üzerinde fiyatlandırmak, varlığın kolayca 12 ay boş kalmasına yol açar — bu süre boyunca yatırımcı aidat, IPTU ve eğer tek daireyse tam oranlı gelir vergisi öder. Tedbirli kural, hazır daireyi yeniden satmak üzere satın almadan önce nakit rezervinde 6 aylık taşıma maliyetini bütçelemektir.
Az tartışılan yapısal bir risk daha var: arz yoğunlaşması. Penha-Piçarras ekseninde inşa halinde veya yeni teslim edilmiş yaklaşık 9.700 birim var ve bunların %64'ü yalnızca üç mahallede yoğunlaşmış durumda (Armação, Praia Grande ve Gravatá). Eş zamanlı inşaatlar aynı çeyrekte teslim edildiğinde — ki bu 2026'nın 4. çeyreği ile 2027'nin 2. çeyreği arasında olacak — yeni satış pazarı ile yeniden satış pazarı aynı alıcı için rekabet eder ve liste fiyatları düşer. Bu olgu 2022-2023 arasında Itapema'da ve 2024'te Itajaí'de gözlemlendi.
Tatil Kiralama Geliri: Birkaç Tablonun Gösterdiği Hesap
Penha'daki gayrimenkuller etrafındaki en büyük ticari vaat tatil kiralama gelirdir. Doğru soru "ne kadar getiriyor" değil, "her şey çıktıktan sonra ne kadar kalıyor"dur. 2026'da Armação'da denize cepheli, 65 m²'lik iki yatak odalı, 1,15 milyon real karşılığında hazır olarak satın alınmış bir daire için hesabı yapalım.
Kendi platformunda yerel bir yönetim şirketiyle gerçekçi işletim senaryosu: Ocakta 1.150 real karşılığında 14 dolu gece, şubatta 980 real karşılığında 12 dolu gece, aralıkta 820 real karşılığında 8 dolu gece, temmuzda 540 real karşılığında 6 dolu gece ve yılın geri kalanında ortalama 410 real günlük ücretle %38'lik dağıtılmış doluluk. Yıllık brüt yaklaşık 71 bin real eder. Bu tutardan şunlar düşülür: Uzman yönetim şirketinin %15'i (10,6 bin real), doğrudan olmayan rezervasyonlar için ortalama %12 platform komisyonu (cironun yaklaşık %60'ı üzerinden ~5,1 bin real), yıllık 8,4 bin real aidat, 4,2 bin real IPTU emlak vergisi, elektrik-su-internet-gaz ve çamaşır seti için 5,8 bin real, ürün yenileme ve rutin bakım için 3,6 bin real ve net gelir üzerinden carnê-leão tarifesiyle yaklaşık 7,8 bin real gelir vergisi. Geriye yılda net 25,5 bin real kalır — bu, tahsis edilen sermaye üzerinden %2,22'lik bir net getiri demektir.
Bu, 2025'te net CDI'nin sunduğunun (gerçek kişi için %15 vergiyle %5,76) yarısından azdır. Penha'daki gelir tezi yalnızca eş zamanlı varlık değer artışıyla kapanır — ve bu değer artışının toplam getirinin sabit getiriyi eşitlemesi için yıllık %7'nin üzerinde olması gerekir. Selic terminalinin önümüzdeki 30 ayda %14,75'ten %9'a indiği bir döngüde bu mümkün; sabit veya yükselen Selic döngüsünde ise sıkışıktır.
Çoğu ticari sunumun atladığı bir vergi detayı daha var: Penha'da tatil kiralaması, ekonomik faaliyet olarak yürütüldüğünde günlük ücret üzerinden %5'lik belediye ISS hizmet vergisine tabidir ve Federal Vergi Dairesi (Receita Federal), özellikle platform bağlantısı olduğunda kısa vadeli kiralamayı ticari faaliyet olarak yapılandırmayı daha katı denetlemeye başladı. Üçten fazla daireye sahip yatırımcılar için, gayrimenkulü tutmak amacıyla bir Simples Nacional rejimi (Brezilya'ya özgü basitleştirilmiş küçük işletme vergi rejimi) altında tüzel kişi açmak çıkış yoludur — ancak sabit maliyeti vardır ve anlamlı olması için minimum bir ölçek gerektirir.
Penha'ya Yeni Başlayan Yatırımcının En Pahalı Hataları
İlk hata, vaat edilen getiriyi gerçekleşen getiriyle karıştırmaktır. Ticari tablolar sıklıkla pik dönem günlük ücreti 30 güne uygular ve yıla genişletir. Doğru hesap, gerçek ölçülen doluluktan başlar — ve Penha için, ocak/şubat ile uzun resmi tatiller dışında bu oran nadiren %45'i aşar.
İkinci hata, sözleşmeyi okumadan otel havuzu projesi satın almaktır. Eşit pay kuralı içeren havuzlar gerçek doluluğu tüm gruba dağıtır — bu kötü daireyle kalma riskini önlemek için iyidir — ancak çoğunlukla %18-22'lik dahili komisyonlar ve operatöre cömertçe dağıtılan ortak maliyetler barındırır. "24 ay garantili yıllık %8" gibi ilan edilen cap rate'ler neredeyse her zaman gayrimenkul fiyatına gizlenmiş ticari sübvansiyonlardır; garanti sona erdiğinde, gerçek getiri %4-5 olan piyasa düzeyine geri çekilir.
Üçüncü hata, çevredeki teslimat takvimini görmezden gelmektir. Üç başka kulenin daha inşaat halinde olduğu bir sokakta plan satın almak, teslimat anında doğrudan rekabet anlamına gelir. Penha Belediyesi'nin ruhsat haritasına başvurmak ücretsizdir ve esastır.
Dördüncü hata, Balneário Camboriú ile yapılan yanlış eşdeğerliktir. Penha'nın farklı bir kitlesi (daha çok aile, daha uzun ortalama kalma süresi), farklı bir ürünü (daha az süper yüksek kule, daha çok orta standart) ve farklı bir fiyat dinamiği vardır. Penha/BC m² fiyat oranı son beş yılda 0,38-0,46 arasındaydı — bugün 0,52. Penha'yı "BC'ye yakınsama" beklentisiyle satın alan kişi tarihsel ortalamanın aksine bahis yapıyor demektir.
Beşinci hata, taksitin gayrimenkulün gerçek geliriyle stres testini yapmadan teslimat sonrası ağır finansman kullanmaktır. 1,15 milyon real değerinde bir daireyi 30 yıl vade ve yıllık %11,5 faizle %60 oranında finanse etmek, başlangıçta 6.840 real taksit yaratır. Yukarıda hesaplanan ortalama net aylık tatil kiralama geliri (2.125 real) bunun yarısını bile karşılamaz. Gayrimenkul, ancak öz sermaye en az %70'i karşılarsa kendini finanse eder — ve bu, ROE hesaplamasını tamamen değiştirir.
Profile Göre Karar: Her Yatırımcı 2026'da Penha'ya Girmemeli
Uzun vadeli varlık yatırımcısı (10+ yıl). Kriterlerle mantıklıdır. Konsolide bir mahallede (Armação veya Centro) orta-üst standart ürün aramak, eş zamanlı lansmanlarla doymuş bölgelerden kaçınmak, SC'de zamanında teslim edilmiş projelerle doğrulanmış geçmişe sahip bir müteahhitin teslimatını önceliklendirmek. İlk 3-4 yılda düşük net getiriyi sonraki varlık değer artışının maliyeti olarak kabul etmek. Geçerli tez.
Mevcut gelire odaklanan yatırımcı. Penha 2026'da saf gelir için suboptimal bir üründür. Net CDI, tatil kiralamanın net getirisini geniş bir farkla ve operasyonel risk olmadan geçer; SC'deki lojistik veya AVM bazlı gayrimenkul yatırım fonları günlük likiditeyle yıllık %9-10 temettü getirisi ödüyor. Gelir yatırımcısı, ancak CDI ve gayrimenkul yatırım fonlarında önemli bir tahsisi varsa ve varlık çeşitlendirmesi istiyorsa girmelidir — temel araç olarak değil.
Plan spekülatörü. Pencere göründüğünden daha dardır. 2026'daki yeni lansmanlar zaten CUB + standart marjın üzerinde başlıyor, inşaat boyunca INCC tezi aşındırıyor, fesih pahalı ve anahtar devri likit bir alıcı pazarına bağımlı — ki 2027-2028 teslimat penceresi için bu, yoğunlaşmış pipeline göz önünde garanti değil. Girmek isteyen gerçek bir farklılaşmaya sahip projeyi seçmek zorundadır (denize cephe, verimli plan, premium müteahhit markası) ve sona kadar taşımayı kabul etmelidir.
Dolar bazında yabancı yatırımcı. Realin yaklaşık 5,60 real/dolar seviyesinde olması ve satın alma gücü paritesinin hâlâ avantajlı olmasıyla, Penha Avrupalı veya Kuzey Amerikalı alıcı için ucuz görünüyor. Dikkat noktası fiyattan çok yapıdır: Yerleşik olmayan kişiye doğrudan finansman kısıtlıdır (Brezilya'nın devlet konut bankası Caixa, yabancı gerçek kişinin sahip olmadığı CPF vergi numarası ve bazı kanıt belgeleri ister), Brezilya Merkez Bankası kanalıyla havale yoluyla alım belge gerektirir ve gelecekteki satışta sermayenin aynı kanaldan ülke dışına çıkarılması zorunludur. Tez yükselen piyasalarda gayrimenkul varlık çeşitlendirmesi ise değer; saf döviz arbitrajı değil — çünkü ikincisi için yatırımcı, herhangi bir real değer kazanma döngüsünde tuğla kazancını sıfırlayabilecek döviz riskine girer.
Sonuç: 2026'da Penha'ya Doğru Giriş Teşhisin Dürüstlüğüyle Başlar
Penha-Piçarras-Barra Velha ekseni gerçek temellere sahiptir: Beto Carrero sayesinde iklime dirençli turizm, Itapoá üzerinden gerçek lojistik vektörü, artan üst düzey konut talebi ve premium ürünün öne çıkmasına olanak verecek ölçüde hâlâ parçalı bir arz. Aynı zamanda döngü primin bir kısmını çoktan tahsil etti: Metrekare dört yılda iki katına çıktı, anahtar devri iskontosu daraldı, INCC baskı yapıyor ve 2027 teslimat pipeline'ı pazarın emiş kapasitesini test edecek.
2026'da Penha'da satın almak analitik bir karardır, duygusal değil. Ürünü, mahalleyi ve akışı seçen sabırlı varlık yatırımcısı için işe yarar. Yükselen piyasalarda gayrimenkul çeşitlendirmesi yapan yabancı için işe yarar. Plan spekülatörü için tartışmalıdır — ve dürüst söylemek gerekirse, yalnızca CDI ile karşılaştırılabilir mevcut gelir arayanlar için uygunsuz bir üründür. Bunu kabul etmekte utanılacak bir şey yok: Bazı döngülerde en iyi karar girmemek veya küçük girmektir.
SIDE Empreendimentos portalı, yatırımcılar için Santa Catarina gayrimenkul piyasasının haftalık varlık analizini ve okumasını yayınlamaktadır. Kuzey-SC ekseninin gelecek analizlerini — 2027 teslimat pipeline'ının okumasını ve bölgesel FipeZap'in evrimini içerecek şekilde — almak için bu sayfanın altındaki piyasa bültenine abone olun.