क्या 2026 में पेन्हा (SC), ब्राज़ील में निवेश सही है?
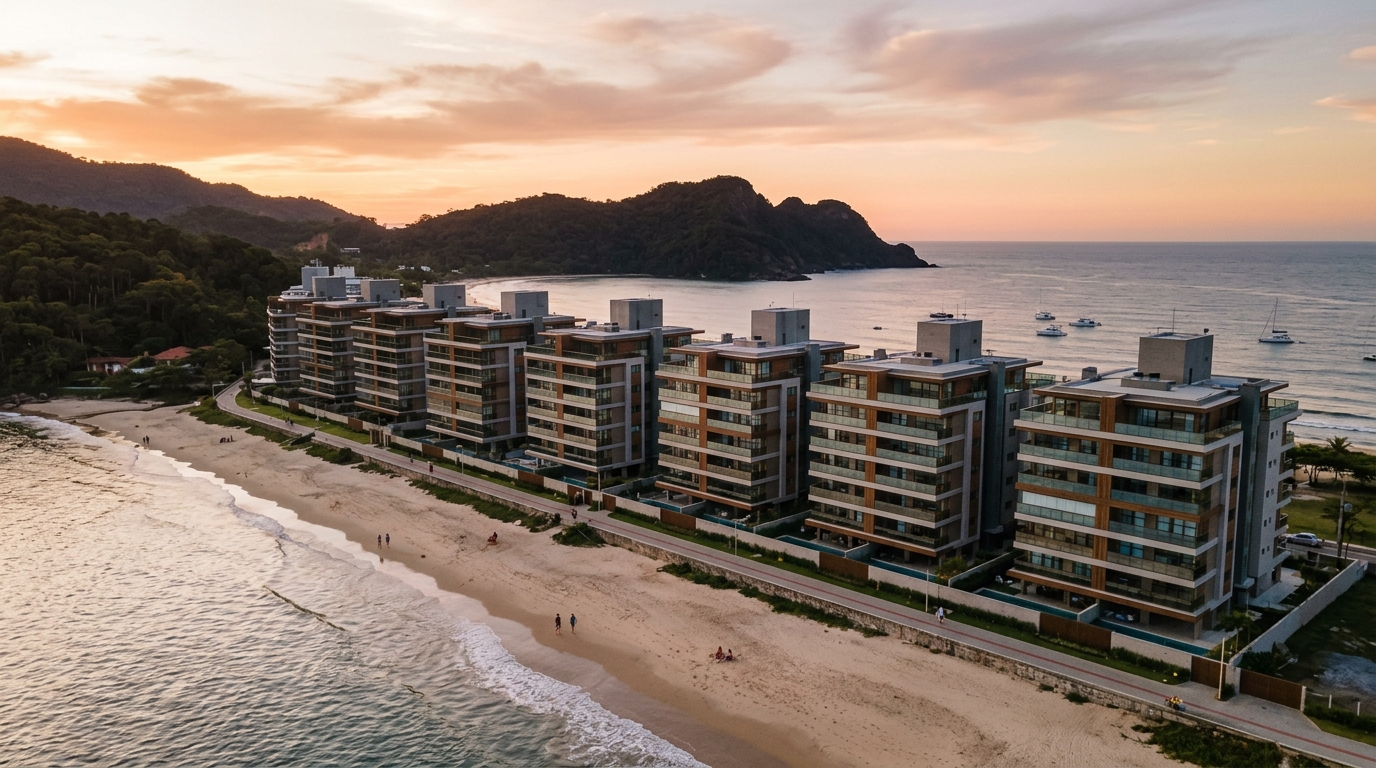
दक्षिण ब्राज़ील के सांता कातारीना (Santa Catarina) प्रांत में स्थित पेन्हा-पिसारास-बारा वेल्या (Penha-Piçarras-Barra Velha) रियल एस्टेट कॉरिडोर ने 2025 में कुल बिक्री मूल्य (VGV, ब्राज़ीलियन भाषा में Valor Geral de Vendas) के रूप में R$ 1.96 बिलियन (लगभग ₹2,940 करोड़, R$1 ≈ ₹15 के अनुमानित दर पर) का कारोबार किया — जो 2024 की तुलना में 38.3% की वृद्धि है। यह आंकड़ा Secovi-SC के समेकित सर्वेक्षण और ABRAINC द्वारा सांता कातारीना तट पर दर्ज लॉन्च के साथ क्रॉस-चेक किया गया है। ऐसे वर्ष में जब ब्राज़ील की बेंचमार्क ब्याज दर Selic (भारत में जैसे RBI का रेपो रेट) 14.75% पर समाप्त हुई और रूढ़िवादी निवेशक को CDI (इंटरबैंक डिपॉज़िट दर) ने प्रति माह 1% से अधिक का सकल रिटर्न दिया — यह आंकड़ा रोचक है। इसका अर्थ है कि दशक की सबसे उदार फिक्स्ड-इनकम के साथ प्रतिस्पर्धा करते हुए भी, सांता कातारीना के उत्तरी तट की "ईंट" पूंजी आकर्षित कर रही थी।
2026 में किसी भी Quadro Resumo (ब्राज़ीलियन रियल एस्टेट अनुबंध का सारांश दस्तावेज़) पर हस्ताक्षर करने से पहले संपत्ति-केंद्रित निवेशक को जो प्रश्न हल करना है, वह यह है: क्या यह प्रवाह उन निवेशकों की सट्टेबाजी की लहर है जो बालनेआरियो काम्बोरीयू (Balneário Camboriú) में देर से पहुँचे और अब "अगला BC" खोज रहे हैं — या पेन्हा में अपने स्वतंत्र फंडामेंटल हैं जो वर्तमान कीमत को न्यायोचित ठहराते हैं? यह लेख किसी डेवलपर का प्रचार सामग्री नहीं है। यह उस अंतर्राष्ट्रीय निवेशक के लिए विश्लेषण है जो पहले से ही बालनेआरियो काम्बोरीयू, इतापेमा और इताजाई (Itajaí) पर नज़र रखता है और अब आंकड़ों के साथ समझना चाहता है कि क्या अभी पेन्हा में पूंजी आवंटित करना समझदारी है — या चक्र पहले ही प्रीमियम वसूल चुका है।
2026 में पेन्हा को आंकड़ों के साथ समझें: यह कॉरिडोर पूंजी का लक्ष्य क्यों बना
पेन्हा की स्थायी जनसंख्या 33,000 है, और पीक टूरिस्ट सीज़न में Santur (राज्य पर्यटन प्राधिकरण) और नगर पालिका के समेकित आंकड़ों के अनुसार यहाँ 2.5 से 3 लाख लोगों की अस्थायी आबादी पहुँचती है। बेतो कारेरो वर्ल्ड (Beto Carrero World) — लैटिन अमेरिका का सबसे बड़ा थीम पार्क — साल में 320 दिन संचालन करता है और 2025 में इसने R$ 380 (लगभग ₹5,700) से अधिक के औसत टिकट मूल्य पर 1.9 मिलियन आगंतुकों को आकर्षित किया। यह प्रवाह आवास की ऐसी मांग पैदा करता है जो विशुद्ध समुद्र-तटीय गंतव्यों की तुलना में बहुत कम मौसमी है: आर्मासाओ (Armação) क्षेत्र के पूज़ादा (small hotel) और फ्लैट्स की औसत वार्षिक अधिभोग दर 64% रही, जबकि समतुल्य दक्षिणी ब्राज़ीलियन तटीय शहरों में यह सामान्यतः 41% होती है।
इसमें इतापोआ बंदरगाह (Porto de Itapoá) का विस्तार जोड़ें — जो 80 किमी दूर स्थित है और जिसने 2025 में 1.7 मिलियन TEU (कंटेनर इकाइयों) को संभाला तथा रसद, अंतर्राष्ट्रीय व्यापार और परिचालन में लगभग 1,200 नए कुशल पद सीधे सृजित किए। इताजाई, पेन्हा और इतापोआ के बीच निवास उपनगरों और कार्यकारी द्वितीयक आवासों पर इसका प्रभाव Sinduscon Norte-SC (निर्माण क्षेत्र संघ) ने मापा है: 80 से 130 वर्ग मीटर के आवासीय संपत्तियों की मांग दो वर्षों में 22% बढ़ी।
समानांतर रूप से, 2026 की दूसरी छमाही में Selic में क्रमिक गिरावट — Focus रिपोर्ट (ब्राज़ील के केंद्रीय बैंक का साप्ताहिक बाज़ार सर्वेक्षण) ने वर्ष का अंत 12.25% पर अनुमानित किया था — SBPE (बचत-आधारित आवास ऋण प्रणाली) क्रेडिट को अनब्लॉक करना शुरू कर रही है, जो 2024 और 2025 में सीमित था। Abecip के अनुसार, मुख्य SBPE फंडिंग स्रोत "बचत खाता" ने वर्ष के पहले पाँच महीनों में से चार में सकारात्मक शुद्ध जमा दर्ज की। निवेशक के लिए एक ठोस संकेत: सख्ती चक्र समाप्ति के निकट है, लेकिन कीमत पहले ही चल चुकी है। जिसने 2023 में आर्मासाओ के समुद्र-सामने प्लांट पर R$ 9,800 प्रति वर्ग मीटर पर खरीदा, वह आज समतुल्य इकाइयों को R$ 13,500 पर सूचीबद्ध देखता है।
2026 में स्थानीय परिदृश्य तीन दुर्लभ रूप से एक साथ आने वाले चर संयोजित करता है: मौसम के प्रति प्रतिरोधी पर्यटन मांग (क्योंकि बेतो कारेरो धूप पर निर्भर नहीं है), वास्तविक रसद-धुरी (इतापोआ और दोहरीकृत BR-101 राजमार्ग), और अभी भी विखंडित आपूर्ति आधार — पेन्हा में इतापेमा या प्राया ब्रावा (Praia Brava) जैसे टावर संकेंद्रण का स्तर नहीं है। यही विखंडन अवसर बनाता है — और साथ ही उस जोखिम को भी जिसका हम आगे विस्तार से वर्णन करेंगे।
नाममात्र बनाम वास्तविक मूल्यवृद्धि: INCC, IPCA और तालिका-मूल्य के भ्रम को हटाएं
तटीय रियल एस्टेट में नए निवेशक की सबसे महंगी गलती नाममात्र मूल्य परिवर्तन को वास्तविक रिटर्न समझ लेना है। जब एक डेवलपर घोषणा करता है कि "पेन्हा में प्रति वर्ग मीटर मूल्य 24 महीनों में 41% बढ़ा" — यह कथन तकनीकी रूप से सत्य है और तीन कटौतियों के बिना आर्थिक रूप से लगभग अर्थहीन है: IPCA (ब्राज़ील का सामान्य उपभोक्ता मुद्रास्फीति सूचकांक) से मापी गई समग्र मुद्रास्फीति, INCC (Índice Nacional de Custo da Construção, राष्ट्रीय निर्माण लागत सूचकांक — जो प्लांट खरीद के बकाया शेष को वास्तव में समायोजित करता है) से मापी गई प्रतिस्थापन लागत, और उसी अवधि का CDI अवसर लागत।
FGV (Fundação Getulio Vargas, अग्रणी आर्थिक अनुसंधान संस्थान) के अनुसार, मई 2026 तक 24-महीने का संचित INCC-M 18.7% पर बंद हुआ। उसी अंतराल में IPCA ने 9.4% जोड़ा। सकल CDI ने लगभग 27.6% संचित दिया। इसका अर्थ है कि प्रति वर्ग मीटर 41% नाममात्र मूल्यवृद्धि INCC के मुकाबले लगभग 19% वास्तविक लाभ में बदल जाती है, या CDI के ऊपर मात्र 13.4% — यह संभावित पूंजीगत लाभ पर 15% IR (R$ 5 मिलियन तक की वर्तमान तालिका के अनुसार आयकर), बिक्री पर औसत 6% ब्रोकरेज, खरीद पर पेन्हा में 3% ITBI (नगरपालिका संपत्ति हस्तांतरण कर) और कैरी लागत (कोंडोमिनियो — हाउसिंग सोसाइटी शुल्क, IPTU यानि नगरपालिका संपत्ति कर, रखरखाव और शुल्क) घटाने से पहले है।
जब ये सभी लागत गणना में जुड़ती हैं, तो CDI के मुकाबले दो वर्षीय शुद्ध वास्तविक रिटर्न तैयार-संपत्ति के खरीदार के लिए शून्य के निकट हो जाता है, और प्लांट खरीदकर habite-se (निर्मित संपत्ति प्रमाणपत्र) तक रखने वाले के लिए केवल थोड़ा सकारात्मक (दो वर्षों में 5% से 8%)। ईमानदार पाठ यह है: उच्च Selic चक्र में रियल एस्टेट निरंतर CDI को नहीं हराता — यह CDI को तब हराता है जब चक्र मुड़ता है। और हम ठीक उसी मोड़ पर हैं।
FipeZap Comercializados (ब्राज़ील का प्रमुख रियल एस्टेट कीमत सूचकांक) के अनुसार सांता कातारीना के उत्तरी तट पट्टी ने मई 2026 को 1.1% मासिक और 12-महीने में 11.8% की भिन्नता के साथ बंद किया — IPCA से ऊपर, सकल CDI से नीचे। CUB-SC (राज्य का निर्माण लागत संदर्भ) उच्च-मानक आवासीय ने उसी महीने R$ 4,180 प्रति वर्ग मीटर निर्माण लागत पर बंद किया, जो संकेत देता है कि पेन्हा में एक नई इकाई की पूर्ण प्रतिस्थापन लागत के लिए न्यूनतम विकास मार्जिन बनाए रखने हेतु R$ 12,500 से ऊपर का बिक्री मूल्य आवश्यक है। यह न्यूनतम स्तर आज कॉरिडोर के लगभग सभी लॉन्च में सम्मानित है — जो "मिथ्या आकर्षण मूल्य" का जोखिम कम करता है और साथ ही सौदेबाज़ी की गुंजाइश भी संकुचित करता है।
"2026 में सांता कातारीना तट पर प्रवेश करने वाला निवेशक अब चक्र की शुरुआत नहीं खरीद रहा है, वह बीच खरीद रहा है। वास्तविक रिटर्न के लिए उत्पाद, बाज़ार-क्षेत्र और भुगतान प्रवाह का सूक्ष्म चयन आवश्यक होगा — मात्र भूगोल पर दांव लगाना पर्याप्त नहीं है।" — सांता कातारीना में ईंट-केंद्रित रियल एस्टेट फंड प्रबंधकों के साझा पठन का सारांश।
प्लांट, तैयार या पुनर्विक्रय: तीन कैश-फ्लो, तीन अलग थीसिस
पेन्हा में अधिग्रहण की प्रत्येक विधि में मूलभूत रूप से भिन्न जोखिम-रिटर्न प्रोफ़ाइल अंतर्निहित है, और तीनों को समान मान लेना दूसरी सबसे आम गलती है। आइए विश्लेषण करें।
प्लांट (under-construction off-plan)। निवेशक 20% से 30% डाउन पेमेंट के साथ प्रवेश करता है, 36 से 48 महीनों तक INCC-समायोजित मासिक किस्तें चुकाता है, ITBI को समय में फैलाता है, और निहित लीवरेज प्राप्त करता है: संपत्ति के मूल्य का लगभग एक-पाँचवाँ जमा करता है और 100% मूल्यवृद्धि पर अधिकार रखता है। यह वह वाहन है जिसने ऐतिहासिक रूप से तेज़ी के चक्र में प्रति निवेशित रियाल सर्वोच्च रिटर्न दिया है। प्रतिकूल पक्ष यह है कि निवेशक एक साथ तीन चरों पर दांव लगा रहा है — समय पर डिलीवरी, नियंत्रित INCC, और habite-se पर खरीदार बाज़ार। 2025-2026 में, INCC प्रति वर्ष 7% से ऊपर चलने के साथ, "INCC लॉक" भारी पड़ रहा है: किस्तें जो सौदा बंद होने पर आरामदायक लगती थीं, आज नाममात्र मूल्य में 22% बड़ी हैं, और यह उन उच्च-मध्यम वर्गीय परिवारों के नकदी प्रवाह को निचोड़ रहा है जिन्होंने 2023 में प्रवेश किया था।
तैयार (ready/habite-se)। habite-se प्राप्त इकाई खरीदना निर्माण जोखिम समाप्त करता है लेकिन प्रीमियम देता है। 2025 में नई पुनः-लॉन्च तालिका की तुलना में पेन्हा में एक "की" (chave, यानी पहले से खरीदी और हस्तांतरण-योग्य इकाई) पर विशिष्ट छूट केवल 4% से 7% रही — ऐतिहासिक रूप से एक संकीर्ण आंकड़ा। सामान्य चक्रों में यह छूट 10% से 15% के बीच होती है। इसका अर्थ है कि तैयार संपत्ति सापेक्षिक रूप से महंगी है और केवल उस व्यक्ति के लिए तर्कसंगत है जो खरीद के अगले महीने से आय उत्पन्न करना चाहता है या स्वयं के निवास के लिए स्थान सुरक्षित करना चाहता है।
"की" का पुनर्विक्रय (resale of off-plan rights)। ऐसे तीसरे पक्ष से खरीदना जिसने प्लांट पर अधिग्रहण किया और habite-se से पहले निकलना चाहता है। यह सबसे तकनीकी और संभावित रूप से सबसे लाभकारी niche है। मूल निवेशक को अक्सर तरलता की आवश्यकता होती है (नौकरी छूटी, तलाक, या यह पता चला कि अभी भी उच्च Selic के साथ 60% पोस्ट-habite-se वित्तपोषण आसान नहीं है) और वह वर्तमान तालिका पर छूट देने को सहमत होता है। Secovi-SC द्वारा पेन्हा में दर्ज वास्तविक मामले 12 से 18 महीने में डिलीवरी अनुमानित परियोजनाओं के लिए अद्यतन तालिका पर 8% से 14% तक की छूट दिखाते हैं। 2026 में परिष्कृत संपत्ति-केंद्रित निवेशक के लिए यहीं सर्वोत्तम जोखिम-रिटर्न मौजूद है — और यह सबसे कठिन भी है, क्योंकि यह विशेषज्ञ ब्रोकरेज के साथ प्रत्यक्ष संबंध और मूल Quadro Resumo की पठन-क्षमता पर निर्भर है।
| विधि | प्रारंभिक पूंजी | तरलता तक समय | अपेक्षित कैप दर | प्रमुख जोखिम |
|---|---|---|---|---|
| लॉन्च पर प्लांट | 20-30% | 36-48 महीने | habite-se तक n/a | INCC, देरी, अनुबंध रद्दीकरण |
| "की" (प्लांट पुनर्विक्रय) | 50-70% | 12-18 महीने | habite-se तक n/a | विक्रेता तरलता, due diligence |
| सीज़नल किराये के लिए तैयार | 100% या 40% + वित्त | तुरंत | सकल 5.5-7.5% वार्षिक | वास्तविक अधिभोग, छिपी लागत |
| वार्षिक किराये के लिए तैयार | 100% या 40% + वित्त | तुरंत | सकल 4.8-5.8% वार्षिक | भुगतान चूक, रखरखाव |
महत्वपूर्ण: प्रस्तुत कैप दरें सकल हैं — IR (व्यक्तिगत के लिए किराये की आय पर 27.5% तक का carnê-leão आयकर), प्रबंधन (सीज़नल के लिए 8% से 15%), कोंडोमिनियो और आरक्षित निधि से पहले। शुद्ध आधार पर, पेन्हा में अच्छी तरह से संचालित एक उत्तम सीज़नल इकाई वार्षिक शुद्ध आय में 4% से 5.5% देती है — 2026 में शुद्ध CDI से नीचे, लेकिन 2027-2028 में Selic गिरावट के किसी भी उचित परिदृश्य में उससे ऊपर।
वे जोखिम जिन्हें कोई फ्लायर में नहीं रखता: अनुबंध रद्दीकरण, देरी, निकास तरलता
कानून 13.786/2018 — जिसे "अनुबंध रद्दीकरण कानून" (Lei do Distrato) कहा जाता है — ने प्लांट खरीद से निकलने वाले व्यक्ति की गणित को पूरी तरह से पुनर्व्यवस्थित किया। "पैट्रिमोनियो दे अफेताकाओ" (patrimônio de afetação, परियोजना-विशिष्ट संपत्ति पृथक्करण) के तहत संचालित परियोजनाओं के लिए — जो पेन्हा में नियम है — खरीदार के डिसवाँतर के मामले में डेवलपर द्वारा रोकी गई अधिकतम जुर्माना भुगतान की गई राशि का 50% है। संरक्षित संपत्ति व्यवस्था से बाहर की परियोजनाओं के लिए यह सीमा 25% तक गिर जाती है। यह निवेशक की रक्षा करता प्रतीत होता है, लेकिन ईमानदार पठन अलग है: अनुबंध रद्द करना महंगा है, और प्लांट में प्रवेश करने वाले निवेशक को अंत तक ले जाने की दृढ़ प्रतिबद्धता के साथ प्रवेश करना चाहिए। जो प्लांट को 12 महीनों में "की बेचने" की अल्पकालिक सट्टेबाजी के रूप में उपयोग करता है, वह यह पता लगा सकता है कि एक पार्श्व बाज़ार में, निकास का मार्ग ठीक वही छूट स्वीकार करना है जिसकी हमने पिछले खंड में वकालत की थी — केवल मेज़ के गलत किनारे पर।
निर्माण देरी एक और कम-आँका गया चर है। कानून 13.786/2018 स्वयं डेवलपर को बिना किसी मुआवज़े के 180 दिनों तक की सहनशीलता अवधि देता है — यह अतिरिक्त छह महीने निवेशक के नकदी प्रवाह में समाहित किए जाने चाहिए। देरी के 181वें दिन से, भुगतान की गई राशि का प्रति माह 1% समायोजित मुआवज़े का अधिकार है, लेकिन इस अधिकार का प्रयोग अक्सर लंबा और न्यायिक होता है। स्थानीय ब्रोकरेज के अनौपचारिक सर्वेक्षण के अनुसार, 2024-2025 में पेन्हा में 90 दिनों से अधिक देरी से वितरित परियोजनाओं की दर 23% रही — जो सांता कातारीना तट के औसत के अनुरूप है, लेकिन राज्य राजधानियों के औसत से बदतर।
habite-se पर निकास तरलता तीसरा जोखिम है। पेन्हा बालनेआरियो काम्बोरीयू नहीं है: पुनर्विक्रय बाज़ार प्रति माह कम इकाइयाँ अवशोषित करता है, और तालिका के अनुरूप मूल्य पर समुद्र-सामने 2-बेडरूम तैयार इकाई का औसत बिक्री समय 90 से 160 दिनों के बीच होता है। "बाज़ार का परीक्षण" करने के लिए तालिका से 10% ऊपर जाना आसानी से संपत्ति को 12 महीनों तक स्थिर कर सकता है — और इस बीच निवेशक कोंडोमिनियो, IPTU और एकल इकाई होने पर पूर्ण दर पर IR का भुगतान कर रहा होता है। विवेकपूर्ण नियम यह है कि पुनर्विक्रय के लिए तैयार खरीदने से पहले नकदी में 6 महीने तक की कैरी लागत का बजट रखें।
कम चर्चित एक संरचनात्मक जोखिम भी है: आपूर्ति का संकेंद्रण। पेन्हा-पिसारास कॉरिडोर में लगभग 9,700 इकाइयाँ निर्माणाधीन या हाल ही में वितरित हैं, जिनमें से 64% केवल तीन निकटवर्ती क्षेत्रों (आर्मासाओ, प्राया ग्रांदे और ग्रवाता) में केंद्रित हैं। जब समकालिक परियोजनाएँ एक ही तिमाही में डिलीवर होती हैं — और यह 2026 की चौथी तिमाही से 2027 की दूसरी तिमाही के बीच होने वाला है — नई बिक्री बाज़ार और पुनर्विक्रय बाज़ार एक ही खरीदार के लिए प्रतिस्पर्धा करते हैं, और तालिका गिरती है। यह घटना 2022-2023 के बीच इतापेमा में और 2024 में इताजाई में देखी गई।
सीज़नल किराये की आय: वह गणना जो कुछ ही तालिकाएँ दिखाती हैं
पेन्हा में संपत्ति के आसपास मुख्य व्यावसायिक वादा सीज़नल किराये की आय है। सही प्रश्न यह नहीं है कि "यह कितना देता है", बल्कि यह है कि "सब कुछ काटने के बाद कितना बचता है"। आइए 2026 में R$ 1.15 मिलियन (लगभग ₹1.72 करोड़) पर खरीदी गई आर्मासाओ में 65 वर्ग मीटर की समुद्र-सामने 2-बेडरूम तैयार इकाई के लिए गणना करें।
अपने स्वयं के प्लेटफ़ॉर्म और एक स्थानीय प्रबंधन कंपनी के साथ संचालन का यथार्थवादी परिदृश्य: जनवरी में R$ 1,150 पर 14 भरी रातें, फरवरी में R$ 980 पर 12 भरी रातें, दिसंबर में R$ 820 पर 8 भरी रातें, जुलाई में R$ 540 पर 6 भरी रातें, और शेष वर्ष में 38% वितरित अधिभोग औसत R$ 410 प्रति रात पर। सकल वार्षिक राजस्व लगभग R$ 71,000 होता है। इस राशि से घटाएँ: विशेषज्ञ प्रबंधन कंपनी का 15% (R$ 10,600), गैर-प्रत्यक्ष बुकिंग के लिए प्लेटफ़ॉर्म कमीशन (राजस्व के ~60% पर 12% औसतन, लगभग R$ 5,100), R$ 8,400 वार्षिक कोंडोमिनियो, R$ 4,200 IPTU, R$ 5,800 बिजली, पानी, इंटरनेट, गैस और बेड लिनेन का खर्च, R$ 3,600 वस्तुओं की पुनः-स्टॉकिंग और चालू रखरखाव, और लगभग R$ 7,800 IR (शुद्ध किराये की आय पर carnê-leão मानते हुए)। शेष R$ 25,500 शुद्ध प्रति वर्ष है, जो आवंटित पूंजी पर 2.22% शुद्ध यील्ड के बराबर है।
यह 2025 में शुद्ध CDI (व्यक्तिगत के लिए 15% IR के साथ 5.76%) ने जो दिया उसके आधे से भी कम है। पेन्हा में किराये की थीसिस केवल समवर्ती संपत्ति मूल्यवृद्धि के साथ कार्य करती है — और इस मूल्यवृद्धि को कुल रिटर्न को फिक्स्ड इनकम के बराबर करने के लिए प्रति वर्ष 7% से ऊपर चलना चाहिए। अगले 30 महीनों में Selic 14.75% से गिरकर 9% होने के चक्र में यह संभाव्य है। स्थिर या बढ़ती Selic के चक्र में यह संकीर्ण है।
एक और कर विवरण है जिसे अधिकांश व्यावसायिक प्रस्तुतियाँ छोड़ देती हैं: पेन्हा में सीज़नल किराया नगरपालिका ISS (सेवा कर) देता है (आर्थिक गतिविधि के रूप में संचालित होने पर प्रति-रात मूल्य पर 5% दर), और संघीय राजस्व सेवा (Receita Federal) short-term rental के माध्यम से व्यापारिक गतिविधि के विन्यास का — विशेष रूप से जब प्लेटफ़ॉर्म से जुड़ाव हो — अधिक कठोरता से ऑडिट कर रही है। संपत्ति को होल्ड करने के लिए Simples Nacional (छोटे व्यवसायों के लिए सरलीकृत कर शासन) के तहत एक कानूनी इकाई खोलने के साथ कर पुनर्गठन तीन से अधिक इकाइयों वाले निवेशकों द्वारा खोजा गया समाधान है — लेकिन इसकी निश्चित लागत है और इसे सार्थक बनाने के लिए न्यूनतम पैमाने की आवश्यकता है।
पेन्हा में नए निवेशक की सबसे महंगी गलतियाँ
पहली गलती है वादा की गई यील्ड को साकार यील्ड समझ लेना। व्यावसायिक तालिकाएँ अक्सर 30 दिनों पर लागू पीक रेट दिखाती हैं और इसे पूरे वर्ष के लिए विस्तारित करती हैं। सही गणना मापी गई वास्तविक अधिभोग दर से शुरू होती है — और पेन्हा के लिए, जनवरी/फरवरी और लंबे सप्ताहांत छुट्टियों के बाहर, यह शायद ही 45% से ऊपर जाती है।
दूसरी गलती है होटल पूल योजना (pool hoteleiro) में बिना सम्मेलन पढ़े खरीदना। समान वितरण क्लॉज़ वाले पूल वास्तविक अधिभोग को पूरे संग्रह में फैलाते हैं — जो ख़राब इकाई पाने का जोखिम टालने में अच्छा है — लेकिन अक्सर आंतरिक रूप से 18% से 22% कमीशन और ऑपरेटर के पक्ष में उदारता से वितरित सामान्य लागतें अंतर्निहित करते हैं। "24 महीनों के लिए गारंटीकृत 8% वार्षिक" विज्ञापित कैप दरें लगभग हमेशा संपत्ति की कीमत में पतला किया गया व्यावसायिक सब्सिडी हैं; गारंटी समाप्त होने पर वास्तविक यील्ड बाज़ार के वास्तविक स्तर 4-5% पर लौट आती है।
तीसरी गलती है आसपास के डिलीवरी कार्यक्रम को अनदेखा करना। ऐसी सड़क पर प्लांट खरीदना जहाँ तीन और टावर निर्माणाधीन हों, का अर्थ है habite-se के समय प्रत्यक्ष प्रतिस्पर्धा। पेन्हा नगरपालिका के लाइसेंसिंग मानचित्र की निःशुल्क सलाह आवश्यक है।
चौथी गलती है बालनेआरियो काम्बोरीयू के साथ झूठी समतुल्यता। पेन्हा के पास भिन्न जनसांख्यिकी (अधिक परिवार, अधिक औसत प्रवास), भिन्न उत्पाद (कम सुपर-ऊँचे टावर, अधिक मध्यम-स्तरीय), और भिन्न मूल्य गतिशीलता है। पेन्हा/BC प्रति वर्ग मीटर मूल्य का ऐतिहासिक अनुपात पिछले पाँच वर्षों में 0.38 से 0.46 के बीच रहा — आज यह 0.52 पर है। जो "BC के साथ अभिसरण" की अपेक्षा से पेन्हा खरीदता है, वह ऐतिहासिक औसत के विरुद्ध दांव लगा रहा है।
पाँचवीं गलती है संपत्ति की वास्तविक आय के विरुद्ध किस्त का स्ट्रेस-टेस्ट किए बिना habite-se के बाद भारी वित्तपोषण। R$ 1.15 मिलियन की इकाई पर 30 वर्षों के लिए 11.5% वार्षिक पर 60% वित्तपोषण R$ 6,840 की प्रारंभिक मासिक किस्त का परिणाम देता है। औसत मासिक शुद्ध सीज़नल आय (ऊपर गणना की गई R$ 2,125) इसका आधा भी कवर नहीं करती। संपत्ति केवल तब स्व-वित्तपोषित होती है जब स्वयं की पूंजी कम से कम 70% कवर करे — और यह ROE की गणना को पूरी तरह बदल देता है।
प्रोफ़ाइल-अनुसार निर्णय: हर निवेशक को 2026 में पेन्हा में प्रवेश नहीं करना चाहिए
दीर्घकालिक संपत्ति निवेशक (10+ वर्ष)। मानदंडों के साथ समझदारी है। समेकित बाज़ार-क्षेत्र (आर्मासाओ या सेंट्रो) में मध्यम-उच्च मानक उत्पाद खोजें, समकालिक लॉन्च के संतृप्त क्षेत्रों से बचें, SC में समय पर वितरित परियोजनाओं के सत्यापित इतिहास वाले डेवलपर की डिलीवरी को प्राथमिकता दें। बाद की संपत्ति मूल्यवृद्धि की लागत के रूप में पहले 3-4 वर्षों में कम शुद्ध यील्ड स्वीकार करें। वैध थीसिस।
वर्तमान आय पर केंद्रित निवेशक। 2026 में पेन्हा शुद्ध आय के लिए उप-इष्टतम उत्पाद है। शुद्ध CDI सीज़नल शुद्ध यील्ड को आसानी से और बिना परिचालन जोखिम के पीछे छोड़ देता है, और SC में रसद ईंट या शॉपिंग रियल एस्टेट फंड (FIIs) ने तरल दैनिक के साथ 9-10% वार्षिक डिविडेंड यील्ड का भुगतान किया है। आय निवेशक को केवल तभी प्रवेश करना चाहिए जब उसके पास पहले से CDI और FIIs में सार्थक आवंटन हो और वह संपत्ति विविधीकरण चाहता हो — मुख्य वाहन के रूप में नहीं।
प्लांट सट्टेबाज। खिड़की लगने से अधिक संकीर्ण है। 2026 में नए लॉन्च पहले से ही CUB + मानक मार्जिन से ऊपर मूल्य पर आरंभ होते हैं, निर्माण के दौरान INCC थीसिस को क्षरित करता है, अनुबंध रद्द करना महंगा है, और "की" का पुनर्विक्रय एक तरल खरीदार बाज़ार पर निर्भर है — जो संकेंद्रित पाइपलाइन को देखते हुए 2027-2028 की डिलीवरी खिड़कियों के लिए गारंटीकृत नहीं है। प्रवेश करने वाले को वास्तविक विभेदीकरण (समुद्र-सामने, सघन योजना, प्रीमियम डेवलपर ब्रांड) वाली परियोजना का चयन करना चाहिए और अंत तक धारण करने को स्वीकार करना चाहिए।
डॉलर/विदेशी मुद्रा निवेशक (भारतीय निवेशक भी)। R$ 5.60 प्रति डॉलर के निकट रियाल और अभी भी अनुकूल क्रय शक्ति समता के साथ, पेन्हा यूरोपीय, उत्तर अमेरिकी या भारतीय खरीदार के लिए सस्ता प्रतीत होता है। चिंता का बिंदु मूल्य कम और संरचना अधिक है: गैर-निवासी को सीधा वित्तपोषण प्रतिबंधित है (Caixa को CPF — ब्राज़ीलियन कर पहचान संख्या — और कुछ प्रमाण की आवश्यकता होती है जो विदेशी व्यक्तियों के पास नहीं होते), Banco Central (केंद्रीय बैंक) के माध्यम से प्रेषण द्वारा अधिग्रहण के लिए दस्तावेज़ीकरण आवश्यक है, और भविष्य की बिक्री को उसी चैनल के माध्यम से पूंजी प्रत्यावर्तित करनी चाहिए। यह तब समझदारी है जब थीसिस उभरते रियल एस्टेट में संपत्ति विविधीकरण हो, शुद्ध मुद्रा मध्यस्थता नहीं — क्योंकि उसके लिए निवेशक मुद्रा जोखिम वहन करता है जो रियाल की किसी भी सराहना चक्र में ईंट के लाभ को रद्द कर सकता है। भारतीय निवेशकों के लिए, यह LRS (Liberalised Remittance Scheme) सीमा प्रति वर्ष US$ 250,000 के तहत भी कानूनी अनुपालन की आवश्यकता है।
निष्कर्ष: 2026 में पेन्हा में सही प्रवेश ईमानदार निदान से शुरू होता है
पेन्हा-पिसारास-बारा वेल्या कॉरिडोर के पास वास्तविक फंडामेंटल हैं: बेतो कारेरो की बदौलत मौसम-प्रतिरोधी पर्यटन, इतापोआ के माध्यम से रसद धुरी, बढ़ती कार्यकारी आवास मांग, और अभी भी इतनी विखंडित आपूर्ति कि प्रीमियम उत्पाद उभर सके। साथ ही, चक्र पहले ही प्रीमियम का एक हिस्सा वसूल चुका है: चार वर्षों में प्रति वर्ग मीटर मूल्य दोगुना हो गया, "की" की छूट संकीर्ण है, INCC दबाव डाल रहा है, और 2027 की डिलीवरी पाइपलाइन बाज़ार अवशोषण का परीक्षण करेगी।
2026 में पेन्हा में खरीदना एक विश्लेषणात्मक निर्णय है, भावनात्मक नहीं। यह उस धैर्यवान संपत्ति निवेशक के लिए कार्य करता है जो उत्पाद, बाज़ार-क्षेत्र और भुगतान प्रवाह चुनता है। यह उस विदेशी निवेशक के लिए कार्य करता है जो उभरते रियल एस्टेट में विविधीकरण करता है। यह प्लांट सट्टेबाज के लिए विवादास्पद है — और ईमानदारी से, यह केवल CDI-तुलनीय वर्तमान आय की तलाश में रहने वाले के लिए एक अनुपयुक्त उत्पाद है। इसे स्वीकार करने में कोई शर्म नहीं है: कुछ चक्रों में सबसे अच्छा निर्णय प्रवेश न करना है, या छोटा प्रवेश करना है।
SIDE Empreendimentos पोर्टल अंतर्राष्ट्रीय निवेशकों के लिए सांता कातारीना रियल एस्टेट बाज़ार का संपत्ति विश्लेषण और साप्ताहिक पठन प्रकाशित करता है। उत्तरी-SC कॉरिडोर के अगले विश्लेषण प्राप्त करने के लिए — जिसमें 2027 की डिलीवरी पाइपलाइन का पठन और क्षेत्रीय FipeZap का विकास शामिल है — इस पृष्ठ के फ़ुटर पर बाज़ार न्यूज़लेटर की सदस्यता लें।