Стоит ли инвестировать в недвижимость в Пенье в 2026?
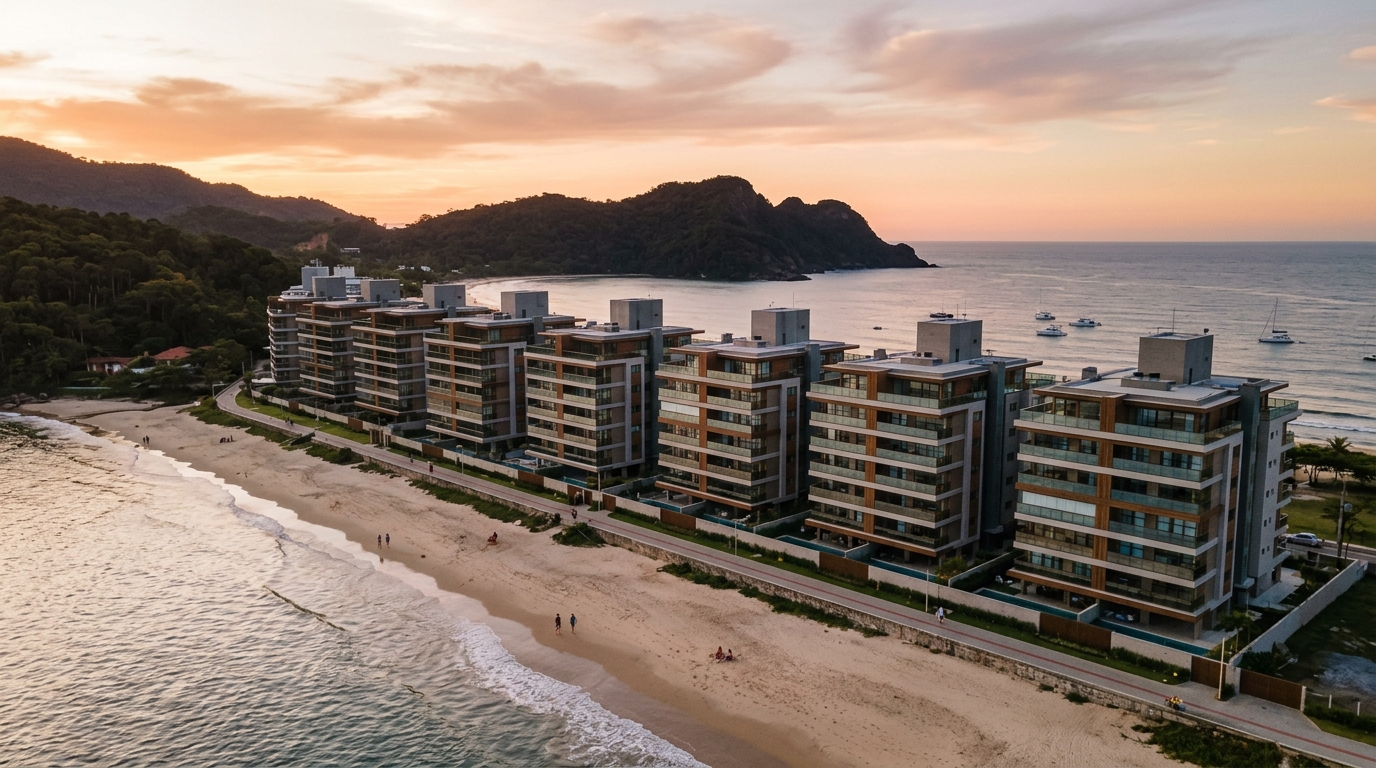
За 2025 год девелоперский коридор Penha–Piçarras–Barra Velha на северном побережье штата Санта-Катарина сгенерировал 1,96 млрд бразильских реалов совокупной стоимости продаж (показатель VGV, или Valor Geral de Vendas — общий объём проектных продаж застройщиков) — это на 38,3% больше, чем годом ранее. Цифры собраны региональным союзом застройщиков Secovi-SC и сверены с данными ABRAINC по запускам проектов. Контекст этого роста принципиален для любого нерезидента, рассматривающего Бразилию: ключевая ставка Selic (аналог ставки рефинансирования) к концу 2025 года стояла на отметке 14,75%, а консервативный инструмент CDI (межбанковский ориентир, к которому привязана почти вся фиксированная доходность в стране) приносил более 1% в месяц брутто. То есть кирпич северной части Санта-Катарины продолжал притягивать капитал, конкурируя с самой щедрой за десятилетие безрисковой доходностью. Вопрос для инвестора в 2026 году звучит жёстко: это запоздалая волна тех, кто опоздал в Балнеариу-Камбориу и ищет «следующий BC», или у Пеньи есть собственные фундаментальные основания для цены?
Этот материал не является промо застройщика. Это разбор для тех, кто уже смотрит на Itajaí, Itapema и Балнеариу-Камбориу и хочет с цифрами в руках понять, имеет ли смысл аллоцировать капитал в Пенью именно сейчас — или цикл уже взял с входа свою премию.
Пенья в цифрах 2026 года: почему коридор стал мишенью для капитала
В Пенье 33 тысячи постоянных жителей, но в высокий сезон плавающее население достигает 250–300 тысяч человек — данные муниципалитета и регионального туристического агентства Santur. Главный драйвер потока — Beto Carrero World, крупнейший тематический парк Латинской Америки, работающий 320 дней в году. В 2025 году парк принял 1,9 млн посетителей при среднем чеке выше 380 реалов. Это создаёт спрос на размещение, заметно менее сезонный, чем на чисто пляжных курортах: средняя загрузка гостевых домов и апарт-отелей в районе Armação составила за год 64% против типичных 41% на сопоставимых пляжах юга страны.
Добавьте экспансию порта Itapoá в 80 км: 1,7 млн TEU грузооборота в 2025 году и около 1200 новых рабочих мест в логистике, внешней торговле и операциях. Промышленный союз Sinduscon Norte-SC фиксирует переток спроса в города-спутники: запросы на жильё 80–130 м² в треугольнике Itajaí — Penha — Itapoá выросли за два года на 22%.
Параллельно процесс снижения ставки Selic во второй половине 2026 года — медианный прогноз отчёта Focus от Центробанка Бразилии давал 12,25% на конец года — постепенно разблокирует ипотечный канал SBPE (государственная система ипотечного финансирования, фондируемая сбережениями населения). По данным ассоциации Abecip, сбережения вернулись к чистому притоку в четыре из пяти первых месяцев года. Для инвестора это означает конкретное: цикл ужесточения подходит к концу, но цена уже сдвинулась. Тот, кто зашёл в Пенью в 2023 году по цене 9 800 реалов за квадратный метр напротив Armação, сегодня видит аналогичные предложения по 13 500.
Локальная картина 2026 года объединяет три редко встречающиеся вместе переменные: устойчивый турпоток, не зависящий от погоды (Beto Carrero работает круглый год), реальный логистический вектор (Itapoá плюс расширенное до четырёх полос федеральное шоссе BR-101) и всё ещё фрагментированная база предложения — в Пенье нет такой плотности башен, как в Итапеме или на Praia Brava. Именно эта фрагментация открывает окно — и одновременно создаёт риск, к которому мы ещё вернёмся.
Реальный прирост против номинального: вычитаем INCC, IPCA и иллюзию прайс-листа
Самая дорогая ошибка начинающего инвестора в прибрежную недвижимость — путать номинальное изменение цены с реальной доходностью. Когда застройщик рапортует, что «квадратный метр в Пенье подорожал на 41% за 24 месяца», фраза формально верна, но экономически почти бессмысленна без трёх корректировок: общая инфляция IPCA (индекс потребительских цен), индекс строительной себестоимости INCC (именно он корректирует остаток долга при покупке на этапе строительства) и альтернативная стоимость капитала в виде CDI за тот же период.
За 24 месяца к маю 2026 года INCC-M составил 18,7% (данные фонда FGV), IPCA — 9,4%, а брутто-CDI принёс около 27,6% накопленной доходности. Это означает, что номинальные 41% роста квадратного метра превращаются примерно в 19% реального прироста относительно INCC или всего 13,4% сверх CDI — и это до вычета подоходного налога с прироста капитала (15% при сумме до 5 млн реалов по действующей шкале), комиссии риелтора при продаже (в среднем 6%), муниципального налога на передачу собственности ITBI (3% в Пенье) и текущих издержек содержания (кондоминиум, муниципальный налог IPTU, обслуживание).
Когда все эти расходы учтены, чистая реальная доходность относительно CDI за двухлетку оказывается близкой к нулю для того, кто купил готовое жильё, и слегка положительной (5–8% за два года) для того, кто купил на этапе строительства и додержал до сдачи. Честная формулировка такая: недвижимость стабильно не обгоняет CDI в цикле высокой ставки Selic — она обгоняет Selic, когда цикл разворачивается. И мы находимся именно на этом развороте.
Индекс FipeZap по сделкам в северной прибрежной полосе Санта-Катарины закрыл май 2026 года с динамикой 1,1% за месяц и 11,8% за двенадцать — выше IPCA, ниже брутто-CDI. Индекс себестоимости строительства CUB-SC для жилья высокого стандарта в том же месяце зафиксировался на уровне 4 180 реалов за квадратный метр, что означает: полная замена нового объекта в Пенье требует цены продажи выше 12 500 реалов для сохранения минимальной маржи девелопера. Этот «пол» сегодня соблюдается почти на всех запусках коридора, что снижает риск демпинговых ловушек и одновременно сужает пространство для торга.
«Инвестор, заходящий в прибрежную Санта-Катарину в 2026 году, покупает уже не начало цикла, а его середину. Реальная доходность потребует тонкого отбора продукта, района и графика платежей — одной ставки на географию недостаточно». — обобщённая позиция управляющих специализированных фондов недвижимости, сфокусированных на штате SC.
Стройка, готовое или переуступка: три денежных потока, три разные тезиса
Каждый формат покупки в Пенье содержит радикально разный профиль риска и доходности, и одинаковая трактовка всех трёх — вторая по частоте ошибка инвестора. Разберём по очереди.
Покупка на стадии строительства. Инвестор вносит первоначальный взнос 20–30%, далее ежемесячно платит суммы, индексируемые по INCC, в течение 36–48 месяцев. Налог ITBI растягивается во времени, и работает встроенный финансовый рычаг: вложив пятую часть стоимости, инвестор захватывает весь прирост стоимости объекта. Это исторически самый высокодоходный инструмент в фазе разогрева рынка. Но инвестор одновременно ставит на три переменные — сдача в срок, удержание INCC и наличие покупателя в момент сдачи. В 2025–2026 годах при INCC выше 7% годовых «индексационная ловушка» давит ощутимо: платежи, выглядевшие комфортными при подписании, сегодня номинально на 22% выше, что уже поджимает потоки семей среднего класса, зашедших в 2023 году.
Готовое жильё. Покупка введённой в эксплуатацию единицы снимает строительный риск, но платит за это премию. Типичный дисконт «ключей в руках» в Пенье относительно прайса на новый запуск составил в 2025 году всего 4–7% — исторически узко, в нормальных циклах эта разница 10–15%. Это значит, что готовое сейчас относительно дорого и оправдано лишь для тех, кто хочет генерировать аренду со следующего месяца после покупки либо закрывает потребность в собственном жилье.
Переуступка перед сдачей. Покупка у третьего лица, ранее зашедшего на этапе строительства и желающего выйти до момента сдачи. Это самый технически сложный и потенциально наиболее доходный сегмент. Первоначальный покупатель часто нуждается в ликвидности (потерял работу, развод, обнаружил, что финансирование 60% остатка после сдачи при ещё высокой Selic недоступно) и соглашается уступить с дисконтом к актуальному прайсу. Реальные кейсы, задокументированные Secovi-SC по Пенье, показывают дисконты 8–14% к текущему прайсу для объектов с горизонтом сдачи 12–18 месяцев. Это лучший профиль риск/доходность для подготовленного инвестора в 2026 году — и одновременно самый труднодоступный, поскольку требует прямых отношений со специализированными агентствами и умения читать оригинальный финансовый раздел договора.
| Формат | Стартовый капитал | Срок до ликвидности | Ожидаемая ставка кап. | Доминирующий риск |
|---|---|---|---|---|
| Этап строительства, новый запуск | 20–30% | 36–48 мес. | до сдачи неприменимо | INCC, задержка, расторжение |
| Переуступка перед сдачей | 50–70% | 12–18 мес. | до сдачи неприменимо | Ликвидность продавца, due diligence |
| Готовое под краткосрочную аренду | 100% или 40% + ипотека | сразу | 5,5–7,5% годовых брутто | Реальная загрузка, скрытые издержки |
| Готовое под долгосрочную аренду | 100% или 40% + ипотека | сразу | 4,8–5,8% годовых брутто | Просрочки, износ |
Важно: ставки капитализации показаны брутто — до подоходного налога (carnê-leão до 27,5% на доход физлица от аренды), вознаграждения управляющей компании (8–15% для краткосрока), кондоминиума и резервного фонда. В чистой базе хорошо управляемая краткосрочная единица в Пенье даёт 4–5% годовых чистыми — ниже чистого CDI в 2026 году, но выше его при любом разумном сценарии снижения Selic в 2027–2028 годах.
Риски, которых нет в рекламных буклетах: расторжение, задержка, ликвидность выхода
Закон 13.786/2018, известный в Бразилии как «Lei do Distrato», полностью переписал арифметику выхода из покупки на этапе строительства. Для проектов под режимом «patrimônio de afetação» (выделенный имущественный комплекс, обязательный в Пенье) максимальный штраф, удерживаемый застройщиком при отказе покупателя, составляет 50% от уже уплаченной суммы. Вне этого режима потолок — 25%. Это выглядит как защита инвестора, но честное прочтение иное: расторгать дорого, и заход на стадии строительства требует уверенности досидеть до конца. Тот, кто использует стройку как краткосрочную ставку с расчётом «продать ключи через 12 месяцев», может обнаружить, что в боковом рынке выходом становится именно тот дисконт переуступки, который мы обсуждали выше — только инвестор оказывается по неправильной стороне сделки.
Задержка стройки — вторая недооцениваемая переменная. Тот же закон 13.786/2018 даёт застройщику буфер до 180 дней без какой-либо компенсации — это полугодие надо закладывать в денежный поток инвестора. С 181-го дня просрочки полагается компенсация в 1% от уплаченной (индексированной) суммы за каждый месяц задержки, но реализация этого права часто долгая и идёт через суд. В Пенье доля объектов, сданных с просрочкой более 90 дней, в 2024–2025 годах составила 23% по оценкам местных агентств — это сопоставимо со средним показателем по побережью Санта-Катарины, но хуже среднего по столицам штатов.
Ликвидность выхода после сдачи — третий риск. Пенья — это не Балнеариу-Камбориу: рынок вторички впитывает меньше единиц в месяц, а средний срок экспозиции готовой двухкомнатной с видом на море при ценнике в рынке составляет 90–160 дней. Попытка «протестировать рынок» с прайсом на 10% выше легко загоняет объект в простой на 12 месяцев — а в это время инвестор платит кондоминиум, IPTU и полную ставку подоходного налога. Разумное правило — закладывать в кэш бюджет на полгода содержания перед покупкой готового под перепродажу.
Есть ещё один структурный риск, о котором мало говорят: концентрация предложения. В коридоре Penha–Piçarras около 9 700 единиц в стройке или недавно сданных, и 64% из них сосредоточены всего в трёх районах (Armação, Praia Grande и Gravatá). Когда параллельные стройки сдаются в одном квартале — а это произойдёт между четвёртым кварталом 2026 и вторым кварталом 2027 года, — рынки нового и вторичного жилья конкурируют за одного и того же покупателя, и прайс просаживается. Этот эффект уже наблюдался в Итапеме в 2022–2023 и в Itajaí в 2024 году.
Доход от краткосрочной аренды: расчёт, который мало в каких прайсах увидите
Главное коммерческое обещание вокруг недвижимости в Пенье — доход от посуточной сдачи. Правильный вопрос звучит не «сколько приносит», а «сколько остаётся после всего». Сделаем расчёт для двухкомнатной квартиры 65 м² в районе Armação с видом на море, купленной готовой за 1,15 млн реалов в 2026 году (по текущему курсу около 5,6 BRL за доллар США это примерно 205 тыс. USD).
Реалистичный сценарий операции на собственной площадке с местной управляющей компанией: 14 полных ночей в январе по 1 150 реалов, 12 полных ночей в феврале по 980 реалов, 8 полных ночей в декабре по 820 реалов, 6 полных ночей в июле по 540 реалов и распределённая загрузка 38% в остальные месяцы при средней цене 410 реалов за ночь. Брутто-выручка за год — около 71 тыс. реалов. Из этого вычитаем: 15% специализированной управляющей компании (10,6 тыс.), 12% средней комиссии платформам за непрямые брони (по примерно 60% от выручки — около 5,1 тыс.), 8,4 тыс. кондоминиума за год, 4,2 тыс. IPTU, 5,8 тыс. на электричество, воду, интернет, газ и постельное бельё, 3,6 тыс. на замену предметов и текущее обслуживание и около 7,8 тыс. подоходного налога (с учётом carnê-leão на чистый доход). Остаётся 25,5 тыс. реалов чистыми в год, то есть чистая доходность 2,22% на вложенный капитал.
Это меньше половины того, что чистый CDI принёс в 2025 году (5,76% для физлица с 15% подоходного налога). Тезис «жильё ради арендной ренты» в Пенье работает только в связке с одновременным приростом капитала — и этот прирост должен идти выше 7% годовых, чтобы суммарная доходность догнала фиксированную. В цикле падения Selic с 14,75% до 9% за ближайшие 30 месяцев это правдоподобно. В цикле стабильной или растущей Selic — тесно.
Есть ещё налоговая деталь, которую большинство коммерческих презентаций умалчивает: посуточная аренда облагается муниципальным налогом ISS в Пенье (5% от цены ночи, если квалифицирована как предпринимательская деятельность), а Federal Revenue (Receita Federal — налоговый орган Бразилии) активнее идентифицирует short-term rental через платформы как предпринимательскую активность. Структурирование через юрлицо в режиме Simples Nacional — типовой выход для инвесторов с тремя и более объектами, но он имеет фиксированную стоимость и требует минимального масштаба для экономического смысла.
Самые дорогие ошибки начинающего инвестора в Пенье
Первая ошибка — путать обещанную доходность с реализованной. Коммерческие таблицы часто берут пиковую дневную ставку, умножают на 30 дней и экстраполируют на год. Корректный расчёт идёт от измеренной загрузки — а она в Пенье вне января, февраля и длинных праздников редко превышает 45%.
Вторая ошибка — покупать объект гостиничного пула, не прочитав конвенцию. Пулы с условием равномерного распределения дохода усредняют загрузку по комплексу (это защищает от «плохой» единицы), но часто закладывают внутренние комиссии 18–22% и общие расходы, распределяемые щедро в пользу оператора. Объявленные «8% годовых гарантированной доходности на 24 месяца» — почти всегда коммерческая субсидия, размытая в цене объекта; по окончании гарантии реальная доходность откатывается к 4–5% рынка.
Третья ошибка — игнорировать график сдачи окружения. Покупка на стадии строительства на улице, где параллельно строится ещё три башни, означает прямую конкуренцию в момент сдачи. Карта выданных разрешений в мэрии Пеньи доступна бесплатно и обязательна для анализа.
Четвёртая ошибка — ложная эквивалентность с Балнеариу-Камбориу. У Пеньи другая аудитория (больше семей, выше средняя продолжительность пребывания), другой продукт (меньше супервысоких башен, больше среднего стандарта) и другая ценовая динамика. Историческое соотношение цены за м² Пенья/BC последние пять лет колебалось в диапазоне 0,38–0,46 — сегодня оно на уровне 0,52. Тот, кто покупает Пенью в расчёте на «конвергенцию к BC», ставит против исторического среднего.
Пятая ошибка — агрессивное финансирование после сдачи без стресс-теста ежемесячного платежа против реального дохода объекта. Финансирование 60% от единицы за 1,15 млн реалов под 11,5% годовых на 30 лет даёт стартовый платёж 6 840 реалов. Средний чистый месячный доход от краткосрочной аренды (рассчитанные выше 2 125 реалов) не покрывает даже половину. Объект самофинансируется только при собственном капитале не ниже 70% — и это полностью меняет арифметику ROE.
Вердикт по профилям: не каждому инвестору стоит заходить в Пенью в 2026 году
Долгосрочный капитальный инвестор (10+ лет). Имеет смысл, с критериями. Выбирать продукт средне-высокого стандарта в зрелом районе (Armação или Centro), избегать зон с массой одновременных запусков, отдавать приоритет застройщику с проверяемой историей сданных в срок объектов в Санта-Катарине. Принять низкую чистую доходность в первые 3–4 года как плату за последующий прирост капитала. Тезис рабочий.
Инвестор, ориентированный на текущий доход. Пенья в 2026 году — субоптимальный продукт для чистой ренты. Чистый CDI бьёт чистую доходность краткосрочной аренды с запасом и без операционного риска, а бразильские фонды недвижимости логистики или ТЦ в SC платят 9–10% годовых дивидендной доходности с ежедневной ликвидностью. Рентный инвестор должен заходить только при уже сформированной аллокации в CDI и фондах недвижимости — как диверсификация, не как основной инструмент.
Спекулянт на стадии строительства. Окно у́же, чем кажется. Новые запуски 2026 года стартуют по цене выше CUB плюс стандартная маржа, INCC съедает тезис в ходе стройки, расторжение дорого, а перепродажа переуступкой зависит от ликвидности рынка покупателей — а она для окон сдачи 2027–2028 не гарантирована из-за концентрированного пайплайна. Тот, кто заходит, должен выбирать проект с реальной дифференциацией (фронт-си, грамотная планировка, премиальный застройщик) и быть готовым додержать до конца.
Иностранный инвестор с долларовой/евровой базой. При курсе около 5,60 реала за доллар США и относительно благоприятном паритете покупательной способности Пенья выглядит дёшево для покупателя из Европы, Северной Америки или СНГ. Точка внимания — не цена, а структура: прямое ипотечное финансирование нерезиденту в Бразилии ограничено (банк Caixa требует индивидуальный налоговый номер CPF и подтверждения, которых у физлица-нерезидента обычно нет), приобретение через перевод капитала проходит через Центральный банк Бразилии и требует документального оформления, а будущая продажа должна репатриировать капитал по тому же каналу. Стратегия имеет смысл, если тезис — диверсификация в недвижимость развивающегося рынка, а не чистый валютный арбитраж: для последнего инвестор берёт на себя курсовой риск, который может обнулить выигрыш по кирпичу в любом цикле укрепления реала.
Заключение: правильный вход в Пенью в 2026 году начинается с честности диагноза
Коридор Penha–Piçarras–Barra Velha имеет реальные фундаментальные основания: всепогодный туризм благодаря Beto Carrero, логистический вектор через порт Itapoá, растущий спрос на жильё для исполнительных кадров и оставшееся фрагментированным предложение, где премиальный продукт ещё может выделиться. Одновременно цикл уже забрал часть премии: квадратный метр удвоился за четыре года, дисконт ключей сжат, INCC давит, а пайплайн сдачи 2027 года протестирует ёмкость рынка.
В 2026 году покупка в Пенье — аналитическое решение, а не эмоциональное. Работает для терпеливого капитального инвестора, который отбирает продукт, район и платёжный график. Работает для иностранца, диверсифицирующего портфель в недвижимость развивающихся рынков. Спорно для спекулянта стадии строительства — и откровенно неподходяще для того, кто ищет только текущий доход, сопоставимый с CDI. Нет ничего стыдного в признании этого: лучшее решение в некоторых циклах — не заходить вовсе или заходить маленьким объёмом.
Портал SIDE Empreendimentos публикует аналитику и еженедельный обзор рынка недвижимости Санта-Катарины для инвесторов. Чтобы получать дальнейшие разборы северного коридора SC — включая анализ пайплайна сдачи 2027 года и динамику регионального FipeZap — подпишитесь на рыночную рассылку в нижней части этой страницы.