Investasi Properti Penha (SC) Brasil 2026: Layakkah?
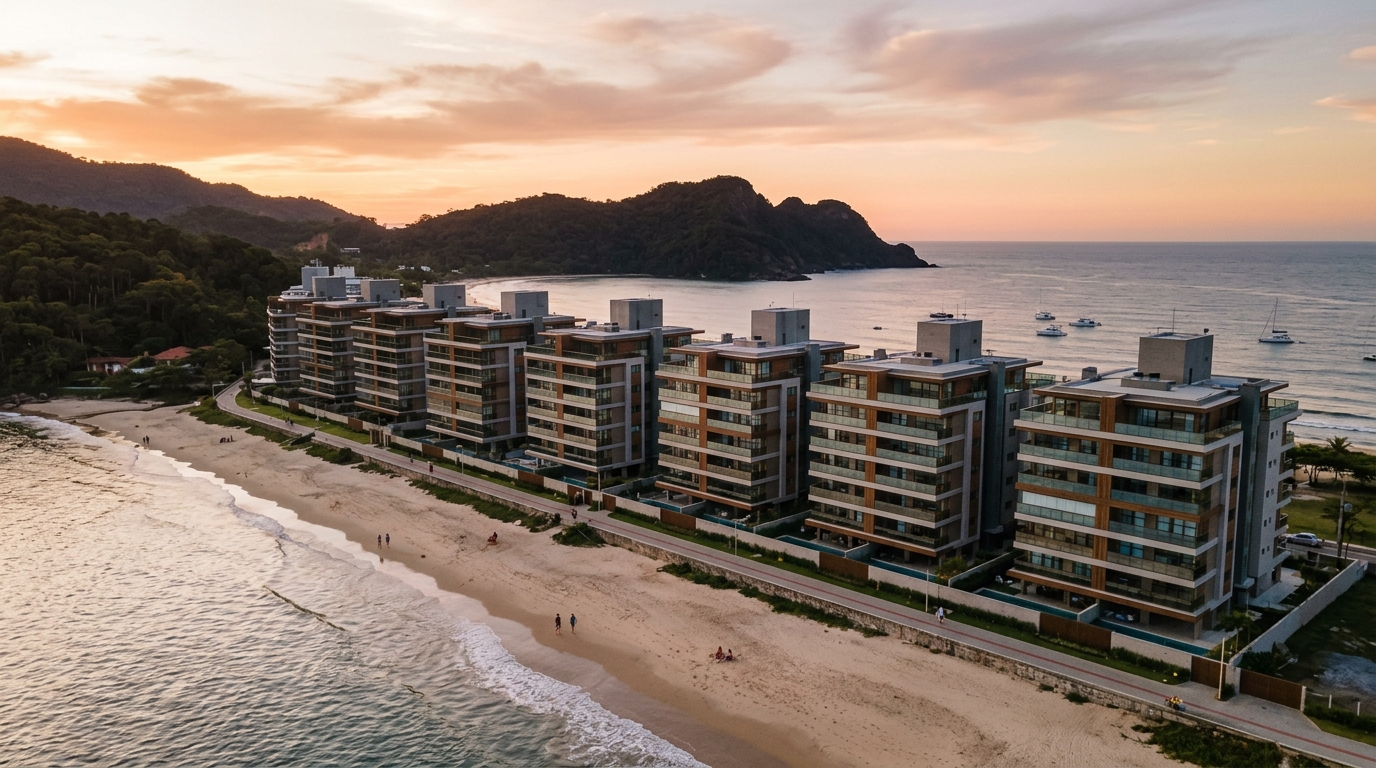
Poros properti Penha-Piçarras-Barra Velha, di pesisir utara negara bagian Santa Catarina (Brasil), membukukan R$ 1,96 miliar (sekitar Rp 5,4 triliun dengan kurs Juni 2026) dalam Valor Geral de Vendas atau VGV (total nilai penjualan proyek pengembangan) sepanjang 2025, naik 38,3% dibandingkan 2024, menurut data Secovi-SC yang disilangkan dengan pencatatan peluncuran proyek oleh ABRAINC di pesisir Santa Catarina. Pada tahun di mana Selic terminal (suku bunga acuan Bank Sentral Brasil) berakhir di 14,75% dan CDI bruto (tolok ukur imbal hasil pendapatan tetap, mirip dengan deposito BI rate plus) membayar lebih dari 1% per bulan kepada investor konservatif, angka tersebut provokatif: artinya, bahkan ketika bersaing dengan pendapatan tetap paling murah hati dalam satu dekade, properti pesisir utara Santa Catarina tetap menarik modal. Pertanyaan yang harus dijawab investor patrimonial sebelum menandatangani Quadro Resumo (lampiran ringkasan pembelian properti pra-konstruksi) mana pun di 2026 adalah apakah aliran ini merupakan gelombang spekulatif dari pihak yang terlambat masuk ke Balneário Camboriú dan mencari "BC berikutnya", atau apakah Penha memiliki fundamental sendiri yang membenarkan harganya.
Artikel ini bukan materi promosi pengembang. Ini adalah analisis untuk investor yang sudah mengamati Balneário Camboriú, Itapema, dan Itajaí, dan ingin memahami dengan data apakah masuk akal mengalokasikan modal ke Penha sekarang — atau apakah siklus sudah memungut preminya.
Penha 2026 dalam angka: mengapa poros ini menjadi target modal
Penha memiliki 33.000 penduduk tetap dan, pada musim puncak, menerima populasi mengambang yang diperkirakan antara 250.000 hingga 300.000 orang, menurut data konsolidasi Santur (badan pariwisata Santa Catarina) dan pemerintah kotamadya. Beto Carrero World — taman tematik terbesar di Amerika Latin — beroperasi 320 hari per tahun dan menarik 1,9 juta pengunjung pada 2025, dengan tiket rata-rata di atas R$ 380. Aliran ini menciptakan permintaan akomodasi yang jauh lebih sedikit musiman dibandingkan pantai yang murni mengandalkan liburan musim panas: tingkat hunian rata-rata pousada (penginapan keluarga) dan flat di Armação adalah 64% sepanjang tahun, dibandingkan 41% yang khas untuk pantai-pantai setara di utara Brasil.
Tambahkan ekspansi Pelabuhan Itapoá, sekitar 80 km dari sana, yang menangani 1,7 juta TEU (twenty-foot equivalent units, satuan kontainer standar) pada 2025 dan langsung merekrut sekitar 1.200 posisi kualifikasi baru di logistik, perdagangan luar negeri, dan operasi. Efek limpahan terhadap kota satelit dan rumah kedua eksekutif telah diukur oleh Sinduscon Norte-SC (asosiasi industri konstruksi setempat): permintaan untuk properti hunian 80 hingga 130 m² antara Itajaí, Penha, dan Itapoá tumbuh 22% dalam dua tahun.
Bersamaan dengan itu, penurunan bertahap Selic selama semester kedua 2026 — laporan Focus Bank Sentral memproyeksikan akhir tahun di 12,25% — mulai membuka kunci kredit perumahan SBPE (Sistema Brasileiro de Poupança e Empréstimo, sistem pendanaan KPR berbasis tabungan), yang sempat dibatasi pada 2024 dan 2025. Tabungan, sumber utama pendanaan SBPE, kembali mencatat arus masuk bersih positif pada empat dari lima bulan pertama tahun ini, menurut Abecip. Bagi investor, ini memiliki bacaan konkret: siklus pengetatan mendekati akhir, tetapi harga sudah bergerak. Yang masuk Penha pada 2023, membeli pra-konstruksi seharga R$ 9.800 per meter persegi menghadap Armação, melihat unit setara hari ini diiklankan seharga R$ 13.500.
Lanskap lokal pada 2026 menggabungkan tiga variabel yang jarang muncul bersamaan: permintaan wisata yang solid dan antifragile terhadap cuaca (karena Beto Carrero tidak bergantung pada matahari), vektor logistik nyata (Itapoá dan jalan tol BR-101 yang sudah digandakan jalurnya), dan basis pasokan terpasang yang masih terfragmentasi — Penha belum memiliki tingkat konsentrasi menara seperti di Itapema atau Praia Brava. Justru fragmentasi inilah yang menciptakan jendela peluang sekaligus risiko yang akan kita uraikan nanti.
Apresiasi riil vs nominal: mendiskontokan INCC, IPCA, dan ilusi harga daftar
Kesalahan termahal investor pemula di pesisir adalah mengacaukan variasi nominal harga dengan imbal hasil riil. Ketika pengembang mengumumkan bahwa "meter persegi di Penha terapresiasi 41% dalam 24 bulan", kalimat itu secara teknis benar dan secara ekonomi nyaris tidak relevan tanpa tiga diskon: inflasi umum yang diukur IPCA (Índice Nacional de Preços ao Consumidor Amplo, indeks harga konsumen resmi Brasil), biaya penggantian yang diukur INCC (Índice Nacional de Custo da Construção, indeks biaya konstruksi nasional — yang efektif mengoreksi saldo terutang dalam pembelian pra-konstruksi), dan biaya peluang CDI pada periode yang sama.
INCC-M kumulatif 24 bulan hingga Mei 2026 ditutup di 18,7%, menurut FGV (lembaga riset ekonomi Brasil). IPCA pada interval yang sama mencapai 9,4%. CDI bruto memberikan sekitar 27,6% kumulatif. Ini berarti apresiasi nominal 41% di meter persegi diterjemahkan menjadi sekitar 19% keuntungan riil terhadap INCC, atau hanya 13,4% di atas CDI — sebelum dikurangi pajak penghasilan atas potensi capital gain (15% hingga R$ 5 juta menurut tabel saat ini), komisi broker saat menjual (rata-rata 6%), ITBI (Imposto de Transmissão de Bens Imóveis, pajak transfer properti) saat membeli (3% di Penha), dan biaya carry (iuran kondominium, IPTU/pajak kepemilikan tahunan, perawatan, dan biaya lainnya).
Ketika biaya-biaya tersebut masuk hitungan, imbal hasil riil bersih terhadap CDI dalam periode dua tahun mendekati nol bagi yang membeli unit jadi, dan sedikit positif (5% hingga 8% dalam dua tahun) bagi yang membeli pra-konstruksi dan menahan hingga habite-se (sertifikat layak huni yang diterbitkan kotamadya). Bacaan jujurnya: properti tidak konsisten mengalahkan CDI dalam siklus Selic tinggi — ia mengalahkan Selic ketika siklus berbalik. Dan justru di titik pembalikan inilah kita berada.
FipeZap Comercializados Santa Catarina, di kawasan pesisir utara, menutup Mei 2026 dengan variasi 1,1% bulanan dan 11,8% dalam 12 bulan — di atas IPCA, di bawah CDI bruto. CUB-SC (Custo Unitário Básico, biaya satuan dasar konstruksi yang dihitung serikat industri) residensial standar tinggi menutup bulan yang sama di R$ 4.180 per meter persegi biaya konstruksi, mengindikasikan bahwa penggantian penuh unit baru di Penha menuntut harga jual di atas R$ 12.500 untuk mempertahankan margin minimum pengembang. Lantai ini, hari ini, dihormati di hampir semua peluncuran poros tersebut — yang mengurangi risiko "harga umpan" sekaligus mengurangi ruang tawar.
"Investor yang masuk ke pesisir Santa Catarina pada 2026 tidak lagi membeli awal siklus, ia membeli pertengahan. Imbal hasil riil akan menuntut seleksi cermat atas produk, kawasan, dan arus pembayaran — bertaruh pada geografi saja tidak cukup." — sintesis bacaan yang dibagikan manajer dana real estate fokus Santa Catarina.
Pra-konstruksi, unit jadi, atau resale: tiga arus kas, tiga tesis berbeda
Setiap modalitas akuisisi di Penha mengandung profil risiko-imbal hasil yang radikal berbeda, dan memperlakukan ketiganya sebagai setara adalah kesalahan paling sering kedua. Mari kita uraikan.
Pra-konstruksi (planta). Investor masuk dengan uang muka 20% hingga 30%, membayar cicilan bulanan yang dikoreksi INCC selama 36 hingga 48 bulan, mendilusi ITBI dalam waktu, dan memiliki leverage implisit: menyetorkan kira-kira seperlima nilai unit dan menangkap 100% apresiasi properti. Inilah kendaraan yang secara historis memberikan imbal hasil tertinggi per rupiah/real yang diinvestasikan dalam siklus pasar yang panas. Kontra-poinnya: investor bertaruh pada tiga variabel sekaligus — penyerahan tepat waktu, INCC yang terkendali, dan adanya pasar pembeli pada saat habite-se. Pada 2025-2026, dengan INCC berjalan di atas 7% per tahun, "jebakan INCC" terasa berat: cicilan yang tampak nyaman saat penutupan kini 22% lebih besar dalam nilai nominal, dan ini sudah menekan arus kas keluarga kelas menengah atas yang masuk pada 2023.
Unit jadi (pronto). Membeli unit yang sudah ber-habite-se menghilangkan risiko konstruksi, tetapi membayar premium. Diskon tipikal kunci di Penha versus tabel baru peluncuran ulang hanya 4% hingga 7% pada 2025, angka yang ketat secara historis — dalam siklus normal, diskon ini berkisar antara 10% hingga 15%. Artinya, unit jadi relatif mahal, dan hanya masuk akal bagi yang ingin mulai menghasilkan pendapatan sewa pada bulan berikutnya setelah pembelian, atau yang ingin mengunci hunian sendiri.
Revenda em chave (resale kunci pra-konstruksi). Membeli dari pihak ketiga yang sudah membeli pra-konstruksi dan ingin keluar sebelum habite-se. Inilah ceruk paling teknis dan berpotensi paling menguntungkan. Investor asli sering kali membutuhkan likuiditas (kehilangan pekerjaan, perceraian, atau menemukan bahwa membiayai 60% pasca-habite-se tidak mudah dengan Selic yang masih tinggi) dan menerima penjualan dengan diskon terhadap tabel saat ini. Kasus nyata yang didokumentasi Secovi-SC di Penha menunjukkan diskon 8% hingga 14% terhadap tabel terkini untuk kunci proyek dengan penyerahan dijadwalkan 12 hingga 18 bulan ke depan. Di sinilah risiko-imbal hasil terbaik berada untuk investor patrimonial canggih pada 2026 — dan ini juga paling sulit ditemukan, karena bergantung pada hubungan langsung dengan broker spesialis dan kemampuan membaca Quadro Resumo asli.
| Modalitas | Modal awal | Waktu hingga likuiditas | Cap rate yang diharapkan | Risiko dominan |
|---|---|---|---|---|
| Pra-konstruksi peluncuran | 20-30% | 36-48 bulan | n/a hingga habite-se | INCC, keterlambatan, distrato (pembatalan kontrak) |
| Kunci (resale pra-konstruksi) | 50-70% | 12-18 bulan | n/a hingga habite-se | Likuiditas penjual, due diligence |
| Unit jadi untuk sewa harian | 100% atau 40% + KPR | segera | 5,5-7,5% p.a. bruto | Tingkat hunian nyata, biaya tersembunyi |
| Unit jadi untuk sewa tahunan | 100% atau 40% + KPR | segera | 4,8-5,8% p.a. bruto | Tunggakan, kondisi properti |
Penting: cap rate yang ditampilkan adalah bruto, sebelum pajak penghasilan (carnê-leão hingga 27,5% atas pendapatan sewa untuk perorangan), biaya administrasi (8% hingga 15% untuk sewa harian), iuran kondominium, dan dana cadangan. Pada basis bersih, unit sewa harian yang dioperasikan dengan baik di Penha menghasilkan antara 4% dan 5,5% per tahun pendapatan bersih — di bawah CDI bersih pada 2026, tetapi di atasnya dalam skenario wajar penurunan Selic pada 2027-2028.
Risiko yang tidak dicantumkan di flyer: distrato, keterlambatan, likuiditas keluar
UU 13.786/2018 — dikenal sebagai Lei do Distrato — mereorganisasi sepenuhnya aritmetika bagi yang ingin keluar dari pembelian pra-konstruksi. Untuk proyek dengan rezim patrimônio de afetação (pemisahan aset proyek dari aset pengembang, aturan standar di Penha), denda maksimum yang ditahan pengembang dalam kasus pembatalan oleh pembeli adalah 50% dari nilai yang sudah dibayar. Untuk proyek di luar patrimônio de afetação, plafonnya turun ke 25%. Tampaknya melindungi investor, tetapi bacaan jujurnya berbeda: distrato itu mahal, dan investor yang masuk pra-konstruksi harus masuk dengan keyakinan untuk menyelesaikan hingga akhir. Yang menggunakan pra-konstruksi sebagai taruhan jangka pendek dengan harapan "menjual kunci" dalam 12 bulan bisa menemukan bahwa, di pasar lateral, jalan keluar justru adalah menerima diskon yang sebelumnya kita bela di bagian sebelumnya — hanya saja dari sisi meja yang salah.
Keterlambatan konstruksi adalah variabel lain yang sering diremehkan. UU 13.786/2018 sendiri mengizinkan pengembang periode toleransi hingga 180 hari tanpa kewajiban ganti rugi apa pun — semester ekstra ini harus dimasukkan ke dalam proyeksi arus kas investor. Mulai hari ke-181 keterlambatan, ada hak ganti rugi 1% dari nilai yang dibayar dan dikoreksi per bulan keterlambatan, tetapi penggunaan hak ini sering kali panjang dan harus melalui jalur hukum. Di Penha, tingkat proyek yang diserahkan lebih dari 90 hari terlambat adalah 23% pada 2024-2025, menurut survei informal broker lokal — angka yang sebanding dengan rata-rata pesisir Santa Catarina, tetapi lebih buruk dibanding rata-rata ibu kota.
Likuiditas keluar pada habite-se adalah risiko ketiga. Penha bukan Balneário Camboriú: pasar resale menyerap lebih sedikit unit per bulan, dan waktu rata-rata pemasaran apartemen 2 kamar tidur menghadap laut yang sudah jadi berkisar 90 hingga 160 hari ketika dihargai sesuai tabel. Menaikkan 10% di atas tabel untuk "menguji pasar" dengan mudah membuat aset tertahan selama 12 bulan — dan selama itu investor membayar iuran kondominium, IPTU, dan pajak penghasilan dengan tarif penuh jika ini satu-satunya unit. Aturan kehati-hatian adalah menganggarkan hingga 6 bulan biaya carry di kas sebelum membeli unit jadi untuk dijual kembali.
Ada pula risiko struktural yang jarang dibahas: konsentrasi pasokan. Poros Penha-Piçarras memiliki sekitar 9.700 unit dalam konstruksi atau baru selesai, di mana 64% terkonsentrasi hanya di tiga kawasan (Armação, Praia Grande, dan Gravatá). Ketika proyek-proyek bersamaan diserahkan pada kuartal yang sama — dan ini akan terjadi antara Q4 2026 dan Q2 2027 — pasar penjualan baru dan pasar resale bersaing memperebutkan pembeli yang sama, dan harga tabel turun. Fenomena ini diamati di Itapema antara 2022 dan 2023, dan di Itajaí pada 2024.
Pendapatan sewa harian: perhitungan yang jarang ditampilkan tabel
Janji komersial terbesar di sekitar properti di Penha adalah pendapatan sewa harian. Pertanyaan yang benar bukan "berapa hasilnya", melainkan "berapa yang tersisa setelah semua biaya". Mari hitung untuk apartemen 2 kamar tidur seluas 65 m² di Armação, menghadap laut, dibeli jadi seharga R$ 1,15 juta (sekitar Rp 3,2 miliar) pada 2026.
Skenario operasi realistis di platform sendiri dengan pengelola lokal: 14 malam penuh di Januari seharga R$ 1.150, 12 malam penuh di Februari seharga R$ 980, 8 malam penuh di Desember seharga R$ 820, 6 malam penuh di Juli seharga R$ 540, dan hunian tersebar 38% di sisa tahun dengan tarif harian rata-rata R$ 410. Pendapatan bruto tahunan mendekati R$ 71.000. Dari nilai ini dikurangi: 15% pengelola spesialis (R$ 10.600), 12% komisi rata-rata platform untuk reservasi non-langsung (atas sekitar 60% pendapatan, ~R$ 5.100), R$ 8.400 iuran kondominium tahunan, R$ 4.200 IPTU, R$ 5.800 untuk listrik, air, internet, gas, dan linen, R$ 3.600 untuk penggantian item dan perawatan rutin, serta pajak penghasilan kira-kira R$ 7.800 (mengasumsikan carnê-leão atas pendapatan bersih). Tersisa R$ 25.500 bersih per tahun, yang setara dengan yield bersih 2,22% terhadap modal yang dialokasikan.
Ini kurang dari setengah dari yang diberikan CDI bersih pada 2025 (5,76% untuk perorangan dengan pajak penghasilan 15%). Tesis pendapatan di Penha hanya tertutup melalui apresiasi patrimonial bersamaan — dan apresiasi ini harus berjalan di atas 7% per tahun agar total return menyamai pendapatan tetap. Dalam siklus Selic terminal yang turun dari 14,75% ke 9% dalam 30 bulan ke depan, ini masuk akal. Dalam siklus Selic stabil atau naik, ini ketat.
Ada juga detail pajak yang dihilangkan dalam sebagian besar presentasi komersial: sewa harian membayar ISS (pajak jasa) kotamadya di Penha (tarif 5% atas nilai harian ketika dijalankan sebagai kegiatan ekonomi), dan Receita Federal (otoritas pajak pusat Brasil) makin ketat dalam mengkonfigurasi sewa jangka pendek sebagai kegiatan usaha, terutama ketika terhubung ke platform. Reorganisasi pajak dengan membuka badan hukum di rezim Simples Nacional (rezim pajak UKM yang disederhanakan) untuk menampung properti adalah solusi yang ditemukan investor dengan lebih dari tiga unit — tetapi memiliki biaya tetap dan menuntut skala minimum untuk masuk akal.
Kesalahan termahal investor pemula di Penha
Kesalahan pertama adalah mengacaukan janji yield dengan yield yang terealisasi. Tabel komersial sering menampilkan tarif harian puncak diterapkan pada 30 hari dan diekstrapolasi ke setahun. Perhitungan yang benar bertolak dari tingkat hunian nyata yang diukur — dan untuk Penha, di luar Januari/Februari dan libur panjang, jarang melebihi 45%.
Kesalahan kedua adalah membeli proyek dengan skema pool hotel tanpa membaca konvensi (perjanjian operasional bersama). Pool dengan klausul distribusi seragam membagi tingkat hunian aktual ke seluruh kumpulan unit — yang baik untuk menghindari kesialan mendapat unit yang buruk — tetapi sering menyertakan komisi internal 18% hingga 22% dan biaya bersama yang dialokasikan secara murah hati kepada operator. Cap rate yang diiklankan "8% per tahun dijamin selama 24 bulan" hampir selalu subsidi komersial yang didiskon dari harga properti; ketika garansi berakhir, yield riil kembali ke level pasar nyata, yaitu 4-5%.
Kesalahan ketiga adalah mengabaikan jadwal penyerahan di sekitar. Membeli pra-konstruksi di jalan dengan tiga menara lain dalam pembangunan berarti persaingan langsung pada saat habite-se. Konsultasi peta perizinan di Pemerintah Kota Penha gratis dan esensial.
Kesalahan keempat adalah ekuivalensi palsu dengan Balneário Camboriú. Penha memiliki publik berbeda (lebih banyak keluarga, masa tinggal rata-rata lebih panjang), produk berbeda (lebih sedikit menara super tinggi, lebih banyak standar menengah), dan dinamika harga berbeda. Rasio historis harga per m² Penha/BC berkisar 0,38 hingga 0,46 dalam lima tahun terakhir — hari ini di 0,52. Yang membeli Penha berharap "konvergensi ke BC" bertaruh melawan rata-rata historis.
Kesalahan kelima adalah membiayai berat pasca-habite-se tanpa men-stress test cicilan terhadap pendapatan nyata properti. Membiayai 60% dari unit R$ 1,15 juta dengan bunga 11,5% p.a. selama 30 tahun menghasilkan cicilan awal R$ 6.840. Pendapatan bersih bulanan rata-rata sewa harian (R$ 2.125 dihitung di atas) bahkan tidak menutup setengahnya. Properti hanya membiayai dirinya sendiri jika modal sendiri menutup setidaknya 70% — dan ini sepenuhnya mengubah perhitungan ROE (return on equity).
Vonis menurut profil: tidak setiap investor harus masuk Penha pada 2026
Investor patrimonial jangka panjang (10+ tahun). Masuk akal, dengan kriteria. Mencari produk standar menengah-tinggi di kawasan yang sudah mapan (Armação atau Centro), menghindari zona jenuh peluncuran serentak, memprioritaskan pengembang dengan riwayat penyerahan tepat waktu yang terverifikasi di Santa Catarina. Menerima yield bersih rendah dalam 3-4 tahun pertama sebagai biaya untuk apresiasi patrimonial selanjutnya. Tesis valid.
Investor fokus pada pendapatan rutin. Penha, pada 2026, adalah produk suboptimal untuk pendapatan murni. CDI bersih mengalahkan yield bersih sewa harian dengan nyaman dan tanpa risiko operasional, dan FII (Fundos de Investimento Imobiliário, mirip dengan DIRE/REIT di Indonesia) dengan portofolio logistik atau mal di Santa Catarina membayar dividend yield 9-10% per tahun dengan likuiditas harian. Investor pendapatan hanya boleh masuk jika sudah memiliki alokasi relevan di CDI dan FII dan menginginkan diversifikasi patrimonial — bukan sebagai kendaraan utama.
Spekulan pra-konstruksi. Jendelanya lebih ketat dari yang terlihat. Peluncuran baru pada 2026 sudah berangkat dengan harga di atas CUB + margin standar, INCC menggerus tesis selama konstruksi, distrato itu mahal, dan resale kunci bergantung pada pasar pembeli yang likuid — yang tidak dijamin untuk jendela penyerahan 2027-2028 mengingat pipeline yang terkonsentrasi. Yang masuk harus memilih proyek dengan diferensiasi nyata (menghadap laut, denah efisien, merek pengembang premium) dan menerima untuk menyelesaikan hingga akhir.
Asing dengan kekuatan dolar/rupiah. Dengan real Brasil mendekati R$ 5,60 per dolar AS dan paritas daya beli yang masih menguntungkan, Penha tampak murah untuk pembeli Eropa, Amerika Utara, atau Asia. Untuk investor Indonesia, konversi rupiah-real (kira-kira Rp 2.900 per R$ 1 pada Juni 2026) menempatkan tiket masuk unit 2 kamar tidur menghadap laut di sekitar Rp 3,2 miliar — kompetitif dibandingkan apartemen setara di kawasan resort Bali atau pesisir Jepang. Poin perhatian lebih tentang struktur daripada harga: pembiayaan langsung untuk non-residen terbatas (Caixa Econômica Federal menuntut CPF, nomor wajib pajak Brasil, dan beberapa bukti yang tidak dimiliki orang asing), akuisisi melalui pengiriman dana via Banco Central memerlukan dokumentasi formal, dan penjualan masa depan harus merepatriasi modal melalui saluran yang sama. Layak dilakukan jika tesis adalah diversifikasi patrimonial di real estate pasar berkembang, bukan arbitrase mata uang murni — karena untuk yang terakhir, investor menanggung risiko valas yang dapat menghilangkan keuntungan properti dalam siklus apresiasi real terhadap rupiah.
Kesimpulan: masuk yang tepat ke Penha pada 2026 dimulai dari kejujuran diagnosis
Poros Penha-Piçarras-Barra Velha memiliki fundamental nyata: wisata yang antifragile terhadap cuaca berkat Beto Carrero, vektor logistik via Itapoá, permintaan hunian eksekutif yang tumbuh, dan pasokan yang masih cukup terfragmentasi sehingga produk premium dapat menonjol. Pada saat yang sama, siklus sudah memungut sebagian preminya: meter persegi berlipat ganda dalam empat tahun, diskon kunci menjadi ketat, INCC menekan, dan pipeline penyerahan 2027 akan menguji absorpsi pasar.
Pada 2026, membeli di Penha adalah keputusan analitis, bukan emosional. Cocok untuk investor patrimonial sabar yang memilih produk, kawasan, dan arus pembayaran. Cocok untuk investor asing yang melakukan diversifikasi ke real estate pasar berkembang. Diperdebatkan untuk spekulan pra-konstruksi — dan, secara jujur, adalah produk yang tidak memadai bagi yang hanya mencari pendapatan rutin sebanding dengan CDI. Tidak ada yang memalukan dalam mengakui hal ini: keputusan terbaik dalam beberapa siklus adalah tidak masuk, atau masuk dalam ukuran kecil.
Portal SIDE Empreendimentos menerbitkan analisis patrimonial dan bacaan mingguan pasar properti Santa Catarina untuk investor internasional. Untuk menerima analisis berikutnya tentang poros utara Santa Catarina — termasuk bacaan pipeline penyerahan 2027 dan evolusi FipeZap regional — berlangganan newsletter pasar di bagian bawah halaman ini.