آیا سرمایهگذاری در املاک پنیا برزیل در ۲۰۲۶ ارزش دارد؟
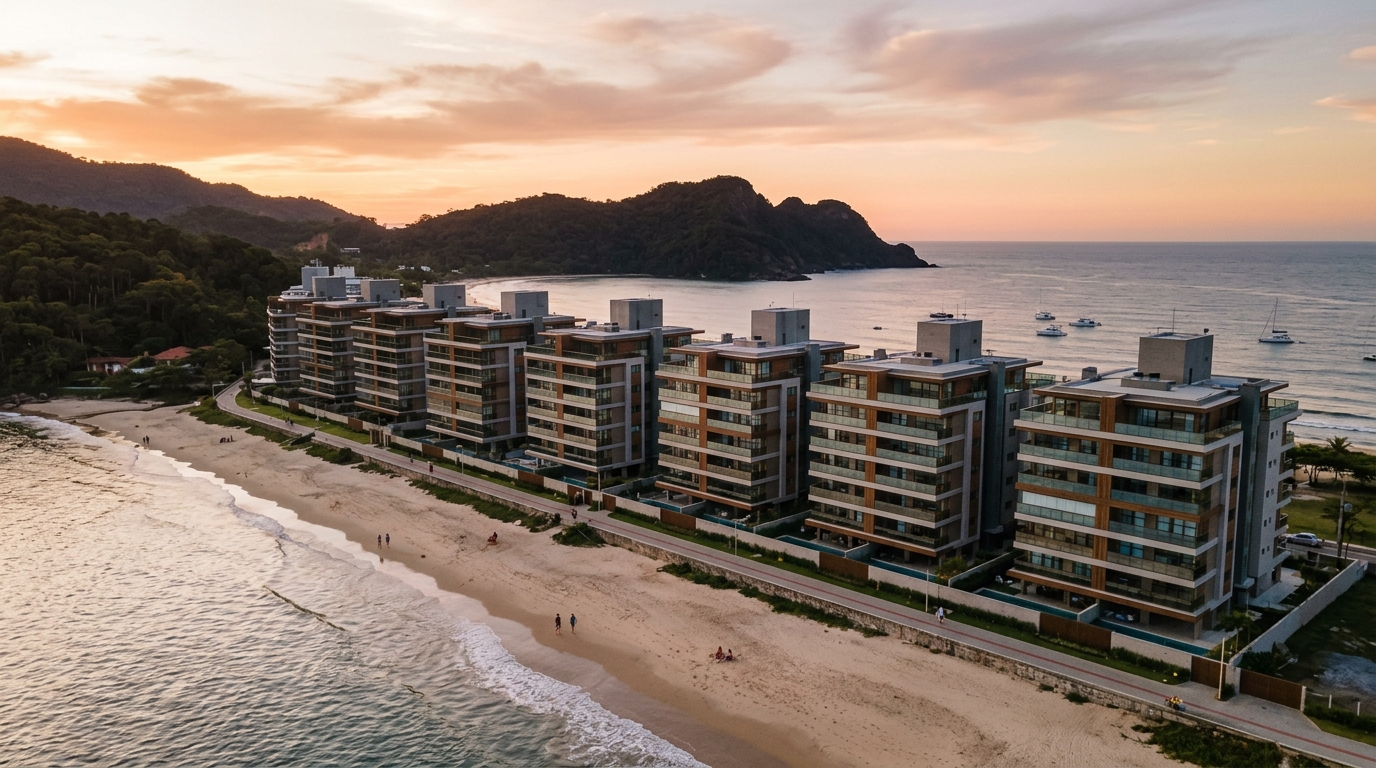
محور املاک پنیا-پیساراس-بارا ولیا (Penha-Piçarras-Barra Velha) در ساحل ایالت سانتاکاتارینای برزیل طی سال ۲۰۲۵ گردش مالی نزدیک به ۱٫۹۶ میلیارد رئال برزیل (معادل تقریبی ۳۵۰ میلیون دلار آمریکا با نرخ تبدیل میانگین سال) را در شاخص VGV — یعنی «ارزش کل فروش» پروژههای ساختمانی — به ثبت رساند؛ رشدی ۳۸٫۳ درصدی نسبت به سال پیش از آن، بر اساس دادههای ترکیبی اتحادیه ساخت و ساز Secovi-SC و انجمن سازندگان ABRAINC. این رقم در سالی تحقق یافت که نرخ بهره پایه برزیل (Selic) با ۱۴٫۷۵ درصد به پایان رسید و بازار درآمد ثابت محافظهکارانه ماهانه بیش از یک درصد عایدی پرداخت میکرد. مفهوم این عدد برای سرمایهگذار خارجی روشن است: ساختوساز ساحل شمالی سانتاکاتارینا حتی هنگام رقابت با سخاوتمندترین بازار پول این دهه، توانست جریان سرمایه را به سمت خود جذب کند.
پرسش بنیادی که سرمایهگذار دارای دیدگاه بلندمدت پیش از امضای هر «قرارداد جامع پیشخرید» (Quadro Resumo) در سال ۲۰۲۶ باید پاسخ دهد این است: آیا این جریان نقدی صرفاً موج سوداگرانهای از سوی کسانی است که به مقصد لوکس Balneário Camboriú دیر رسیدهاند و حالا به دنبال «BC بعدی» میگردند، یا پنیا بنیانهای مستقل و قابل دفاعی دارد که قیمتهای فعلی را توجیه میکند؟ این مقاله نه یک متن تبلیغاتی شرکت سازنده، بلکه تحلیلی برای کسی است که پیش از این به Balneário Camboriú، Itapema و Itajaí نگاه کرده و میخواهد با اعداد بفهمد آیا تخصیص سرمایه به پنیا اکنون منطقی است یا چرخه صعودی هزینه خود را پیشتر گرفته است.
پنیا در ۲۰۲۶ به زبان اعداد: چرا این محور هدف سرمایه شد
پنیا جمعیت ثابت ۳۳ هزار نفری دارد، اما در اوج تابستان جنوبی (ژانویه و فوریه) جمعیت شناور آن طبق برآورد سازمان گردشگری Santur و شهرداری بین ۲۵۰ هزار تا ۳۰۰ هزار نفر میرسد. عامل اصلی این جریان، Beto Carrero World است: بزرگترین پارک موضوعی آمریکای لاتین که ۳۲۰ روز در سال فعال است و در سال ۲۰۲۵ نزدیک به ۱٫۹ میلیون بازدیدکننده با میانگین خرید بیش از ۳۸۰ رئال جذب کرد. این جریان مستمر بازدیدکننده، تقاضای اقامت را در طول سال توزیع میکند و در نتیجه فصلی بودن سواحل شمالی برزیل را برای پنیا تا حد زیادی خنثی میسازد. میانگین اشغال خانههای اجارهای کوتاهمدت و آپارتمانهای سرویسدار در محله Armação طی سال ۲۰۲۵ به ۶۴ درصد رسید، در حالی که عدد معادل برای سواحل صرفاً تابستانی همسایه ۴۱ درصد بود.
به این پویایی گردشگری باید گسترش بندر Itapoá در ۸۰ کیلومتری شمال را افزود؛ بندری که در سال ۲۰۲۵ بیش از ۱٫۷ میلیون TEU کانتینر جابهجا کرد و حدود ۱٬۲۰۰ شغل تخصصی تازه در حوزه لجستیک، تجارت بینالملل و عملیات صادر و وارد ایجاد نمود. اثر سرریز این اشتغال بر شهرکهای پیرامون و اقامتگاههای اجرایی دائمی را سندیکای ساختمان شمال ایالت (Sinduscon Norte-SC) اندازهگیری کرده است: تقاضا برای واحدهای مسکونی ۸۰ تا ۱۳۰ متر مربعی در سهگوش Itajaí، پنیا و Itapoá در دو سال گذشته ۲۲ درصد رشد داشته است.
به موازات این روند، سیاست پولی بانک مرکزی برزیل وارد فاز نزولی شد. گزارش Focus بانک مرکزی، که اجماع پیشبینی اقتصاددانان بازار را منتشر میکند، در میانه سال ۲۰۲۶ بسته شدن سال با Selic ۱۲٫۲۵ درصد را پیشبینی میکرد. این به معنای بازشدن تدریجی اعتبار مسکن نظام پسانداز SBPE است که در دوره ۲۰۲۴ و ۲۰۲۵ سهمیهبندی شده بود. حساب پسانداز قانونی (poupança) که منبع اصلی تأمین مالی این اعتبار است، در چهار ماه از پنج ماه نخست ۲۰۲۶ ورودی خالص مثبت ثبت کرد. برای سرمایهگذار، خوانش این دادهها روشن است: چرخه انقباض رو به پایان است، اما قیمتها پیش از او حرکت کردهاند. کسی که در ۲۰۲۳ واحد روبهروی ساحل Armação را در فاز پیشفروش به متر مربعی ۹٬۸۰۰ رئال خرید، اکنون واحدهای مشابه را با قیمت آگهی ۱۳٬۵۰۰ رئال میبیند.
وضعیت محلی در ۲۰۲۶ سه متغیر را به طور همزمان فراهم میکند که بهندرت با هم پیدا میشوند: تقاضای گردشگری پایدار و مقاوم در برابر آبوهوا (چون پارک Beto Carrero به آفتاب وابسته نیست)، عامل واقعی لجستیکی (بندر Itapoá و بزرگراه دوبانده BR-101)، و عرضهای که هنوز چندپاره و غیرمتمرکز است — پنیا به سطح تراکم برجسازی Itapema یا Praia Brava نرسیده. همین چندپارگی هم پنجره فرصت میسازد و هم ریسکی که در ادامه آن را تحلیل میکنیم.
بازده واقعی در برابر اسمی: تفاوت قیمت تابلویی با بازدهی حقیقی
پرهزینهترین اشتباه سرمایهگذار تازهوارد به بازار ساحلی برزیل، اشتباه گرفتن تغییر اسمی قیمت با بازدهی واقعی است. وقتی شرکت سازنده اعلام میکند که «قیمت متر مربع در پنیا طی ۲۴ ماه ۴۱ درصد رشد کرده»، این جمله از نظر فنی درست است، اما از منظر اقتصادی تقریباً بیمعناست بدون سه کسر مهم: تورم عمومی که در برزیل با شاخص IPCA سنجیده میشود، شاخص هزینه ساخت INCC (که در واقع همان شاخصی است که اقساط پیشخرید را در طول ساخت تعدیل میکند) و هزینه فرصت بازار درآمد ثابت همان دوره (CDI، نزدیک به نرخ بهره بینبانکی).
شاخص INCC-M انباشتی ۲۴ ماهه تا مه ۲۰۲۶ بر اساس دادههای بنیاد Getulio Vargas روی ۱۸٫۷ درصد بسته شد. شاخص IPCA در همان بازه ۹٫۴ درصد افزود. CDI ناخالص نزدیک به ۲۷٫۶ درصد بازدهی انباشته داشت. بنابراین رشد اسمی ۴۱ درصدی قیمت متر مربع پس از تعدیل با INCC به سود واقعی نزدیک ۱۹ درصد، یا تنها ۱۳٫۴ درصد بالاتر از CDI تبدیل میشود — آن هم پیش از کسر مالیات بر سود سرمایه (۱۵ درصد تا سقف ۵ میلیون رئال)، حق دلالی فروش (به طور میانگین ۶ درصد)، مالیات نقل و انتقال ملک ITBI در پنیا (۳ درصد) و هزینههای نگهداری (هزینههای مشترک ساختمان، عوارض شهرداری، تعمیر و نگهداری).
زمانی که این اقلام وارد محاسبه میشود، بازده خالص واقعی در برابر CDI طی دو سال گذشته برای کسی که واحد آماده خریده، تقریباً برابر صفر است؛ و برای کسی که در فاز پیشفروش وارد شده و تا تحویل کلید نگهداشته، اندکی مثبت (۵ تا ۸ درصد در کل دوره دوساله). خوانش صادقانه این است: ملک در چرخه نرخ بهره بالا، CDI را به طور پیوسته شکست نمیدهد — ملک وقتی Selic تغییر جهت میدهد، آن را پشت سر میگذارد. و دقیقاً در همین نقطه چرخش قرار داریم.
شاخص FipeZap واحدهای فروختهشده در سانتاکاتارینا، نوار ساحلی شمال، در مه ۲۰۲۶ با تغییر ماهانه ۱٫۱ درصد و افزایش سالانه ۱۱٫۸ درصد بسته شد — بالاتر از IPCA، پایینتر از CDI ناخالص. شاخص هزینه ساخت CUB-SC در استاندارد مسکونی بالا در همان ماه به ۴٬۱۸۰ رئال بر متر مربع رسید؛ که علامت میدهد جایگزینی کامل یک واحد نوساز در پنیا قیمت فروش بالای ۱۲٬۵۰۰ رئال بر متر را برای حفظ حداقل حاشیه سود سازنده میطلبد. این کف قیمتی امروز در تقریباً تمام پروژههای جدید محور رعایت شده است — که هم خطر «قیمت طعمه» را کاهش میدهد و هم به طور همزمان فضای چانهزنی را تنگ میکند.
«سرمایهگذاری که در ۲۰۲۶ وارد ساحل سانتاکاتارینا میشود، دیگر آغاز چرخه را نمیخرد، میانه آن را میخرد. بازده واقعی مستلزم انتخاب دقیق محصول، محله و جریان پرداخت است — صرف شرطبندی روی جغرافیا کافی نیست.» — جمعبندی خوانش مدیران صندوقهای املاک تمرکز بر برزیل جنوبی.
پیشخرید، آماده یا انتقال کلید: سه جریان نقدی، سه استراتژی متفاوت
هر یک از سه شیوه ورود به بازار پنیا الگوی ریسک و بازده کاملاً متفاوتی دارد، و یکسان دانستن آنها دومین خطای رایج سرمایهگذار است. بیایید آنها را تفکیک کنیم.
پیشخرید (planta). سرمایهگذار با ۲۰ تا ۳۰ درصد پیشپرداخت وارد میشود، اقساط ماهانه را با تعدیل بر اساس شاخص INCC طی ۳۶ تا ۴۸ ماه پرداخت میکند، مالیات ITBI را در زمان پخش مینماید و دارای اهرم ضمنی است: حدود یکپنجم ارزش واحد را واریز میکند ولی صد درصد افزایش ارزش دارایی را به دست میآورد. این مدل به طور تاریخی بالاترین بازده به ازای هر رئال سرمایهگذاریشده در چرخههای صعودی را تولید کرده است. روی دیگر سکه این است که سرمایهگذار همزمان روی سه متغیر شرط میبندد: تحویل بهموقع، INCC کنترلشده و وجود خریدار در زمان دریافت سند تحویل (habite-se). در ۲۰۲۵-۲۰۲۶ که INCC با نرخ بیش از ۷ درصد سالانه میچرخد، «دام INCC» سنگین شده است: اقساطی که هنگام عقد قرارداد راحت به نظر میرسیدند، امروز ۲۲ درصد بالاتر در ارزش اسمی هستند و این خانوادههای طبقه متوسط بالا که در ۲۰۲۳ وارد شدند را تحت فشار قرار داده است.
واحد آماده (pronto). خرید واحد دارای سند تحویل ریسک ساخت را حذف میکند، اما حق بیمه میپردازد. تخفیف معمول کلید آماده در پنیا نسبت به جدول قیمت نوساز در ۲۰۲۵ تنها ۴ تا ۷ درصد بود — رقمی تنگ از منظر تاریخی؛ در چرخههای عادی، این تخفیف بین ۱۰ تا ۱۵ درصد است. به این معنا که آمادهخری امروز نسبتاً گران است و تنها برای کسی که میخواهد ماه بعد درآمد اجاره را آغاز کند یا برای سکونت شخصی قفل قیمت میخواهد، توجیه دارد.
انتقال کلید پیش از تحویل (revenda em chave). خرید از شخص ثالثی که در فاز پیشفروش وارد شده و پیش از دریافت کلید میخواهد خارج شود. این تخصصیترین و بالقوه سودآورترین حوزه است. خریدار اصلی اغلب به نقدینگی نیاز دارد (شغل از دست رفته، طلاق، یا کشف اینکه تأمین مالی ۶۰ درصدی پس از تحویل با Selic هنوز بالا آسان نیست) و حاضر است با تخفیف نسبت به جدول روز واگذار کند. مستندات Secovi-SC در پنیا تخفیف ۸ تا ۱۴ درصد روی جدول بهروز برای کلیدهای پروژههایی با تحویل ۱۲ تا ۱۸ ماه آینده را ثبت کرده است. این بهترین ترکیب ریسک-بازده برای سرمایهگذار پیشرفته در ۲۰۲۶ است — و دقیقاً به همان دلیل، سختترین برای یافتن، چون به ارتباط مستقیم با دلالهای متخصص و خواندن «قرارداد جامع» اصلی وابسته است.
| شیوه ورود | سرمایه اولیه | افق تا نقدشوندگی | نرخ سرمایهگذاری (Cap rate) قابل انتظار | ریسک غالب |
|---|---|---|---|---|
| پیشخرید در پروژه نوساز | ۲۰ تا ۳۰ درصد | ۳۶ تا ۴۸ ماه | تا تحویل کاربرد ندارد | INCC، تأخیر، فسخ |
| انتقال کلید (قرارداد پیشفروش) | ۵۰ تا ۷۰ درصد | ۱۲ تا ۱۸ ماه | تا تحویل کاربرد ندارد | نقدینگی واگذارنده، بررسی حقوقی |
| واحد آماده برای اجاره تابستانی | ۱۰۰ درصد یا ۴۰ + وام | فوری | ۵٫۵ تا ۷٫۵ درصد سالانه ناخالص | اشغال واقعی، هزینههای پنهان |
| واحد آماده برای اجاره سالانه | ۱۰۰ درصد یا ۴۰ + وام | فوری | ۴٫۸ تا ۵٫۸ درصد سالانه ناخالص | نکول مستأجر، استهلاک |
توجه مهم: نرخهای سرمایهگذاری ارائهشده ناخالص هستند، پیش از مالیات بر درآمد اجاره (تا ۲۷٫۵ درصد برای اشخاص حقیقی)، حق مدیریت (۸ تا ۱۵ درصد برای اجاره تابستانی)، هزینههای مشترک ساختمان و صندوق ذخیره. بر مبنای خالص، یک واحد خوب و خوبمدیریتشده اجاره تابستانی در پنیا بازده خالصی بین ۴ تا ۵٫۵ درصد سالانه تحویل میدهد — پایینتر از CDI خالص در ۲۰۲۶، اما بالاتر از آن در هر سناریوی منطقی کاهش Selic در ۲۰۲۷-۲۰۲۸.
ریسکهایی که در بروشور دیده نمیشود: فسخ، تأخیر، نقدشوندگی خروج
قانون ۱۳٫۷۸۶ سال ۲۰۱۸ — معروف به «قانون فسخ» (Lei do Distrato) — حساب کسانی را که میخواهند از یک قرارداد پیشخرید خارج شوند، به طور بنیادی بازسازی کرد. در پروژههایی که تحت رژیم «دارایی تخصیصیافته» (patrimônio de afetação) ساخته میشوند — که در پنیا قاعده است — حداکثر جریمه قابل کسر توسط شرکت سازنده در صورت فسخ از سوی خریدار، ۵۰ درصد مبلغ پرداختشده است. در پروژههای خارج از این رژیم، سقف به ۲۵ درصد میرسد. این به نظر در حمایت از سرمایهگذار است، اما خوانش صادقانه چیز دیگری است: فسخ گران است، و سرمایهگذاری که وارد پیشخرید میشود، باید با اطمینان از تحمل تا پایان وارد شود. کسی که از پیشخرید بهعنوان شرطبندی کوتاهمدت برای «فروش کلید» ظرف ۱۲ ماه استفاده میکند، ممکن است در بازار راکد متوجه شود که تنها راه خروج همان پذیرفتن تخفیفی است که در بخش قبل از منظر طرف خریدار از آن دفاع میکردیم — فقط در طرف اشتباه میز.
تأخیر در تحویل ساخت متغیر دیگری است که دستکم گرفته میشود. خود قانون ۱۳٫۷۸۶ به سازنده مهلت تحمل ۱۸۰ روز بدون هیچ غرامتی میدهد — این شش ماه اضافه باید در جریان نقدی سرمایهگذار لحاظ شود. از روز ۱۸۱ تأخیر، حق دریافت غرامت یک درصد مبلغ پرداختشده تعدیلشده در هر ماه پدید میآید، اما اعمال این حق اغلب طولانی و درگیر دستگاه قضایی است. در پنیا، نرخ پروژههایی که با بیش از ۹۰ روز تأخیر تحویل شدهاند، در ۲۰۲۴-۲۰۲۵ به ۲۳ درصد رسید، طبق برآورد غیررسمی دلالهای محلی — رقمی همخوان با میانگین ساحل سانتاکاتارینا، اما بدتر از میانگین پایتختهای ایالتی.
نقدشوندگی خروج پس از تحویل، سومین ریسک است. پنیا، Balneário Camboriú نیست: بازار فروش مجدد ماهانه واحدهای کمتری را جذب میکند، و میانگین زمان فروش یک واحد دو خوابه آماده روبهروی دریا، اگر مطابق جدول قیمتگذاری شود، بین ۹۰ تا ۱۶۰ روز است. افزایش ۱۰ درصدی نسبت به جدول برای «آزمایش بازار» بهراحتی ملک را ۱۲ ماه ساکن نگه میدارد — و در این مدت سرمایهگذار همچنان هزینه مشترک، عوارض و مالیات بر سود سرمایه را با نرخ کامل پرداخت میکند. قاعده محتاطانه این است که پیش از خرید واحد آماده برای فروش مجدد، شش ماه هزینه نگهداری در صندوق نقد رزرو شود.
ریسک ساختاری دیگری هم وجود دارد که کمتر مطرح میشود: تمرکز عرضه. محور پنیا-پیساراس حدود ۹٬۷۰۰ واحد در حال ساخت یا تازه تحویلشده دارد، که ۶۴ درصد آن در سه محله (Armação، Praia Grande و Gravatá) متمرکز است. زمانی که پروژههای همزمان در یک سهماهه تحویل شوند — و این بین سهماهه چهارم ۲۰۲۶ و سهماهه دوم ۲۰۲۷ رخ خواهد داد — بازار فروش نوساز و بازار فروش مجدد هر دو برای جذب همان خریدار رقابت میکنند و جدول قیمت سقوط میکند. این پدیده در Itapema بین ۲۰۲۲ تا ۲۰۲۳ و در Itajaí در ۲۰۲۴ مشاهده شد.
درآمد اجاره تابستانی: حسابی که جدولهای تبلیغاتی نشان نمیدهند
بزرگترین وعده تجاری پیرامون املاک پنیا، درآمد اجاره تابستانی است. پرسش درست «چقدر میدهد» نیست، بلکه «پس از همه چیز چقدر میماند» است. حساب را برای یک واحد دو خوابه ۶۵ متر مربعی روبهروی دریا در Armação انجام دهیم که در ۲۰۲۶ به قیمت ۱٫۱۵ میلیون رئال (نزدیک به ۲۰۵ هزار دلار) آماده خریداری شده است.
سناریوی واقعبینانه بهرهبرداری روی پلتفرم اختصاصی با مدیریت محلی: ۱۴ شب کامل در ژانویه به نرخ شبی ۱٬۱۵۰ رئال، ۱۲ شب کامل در فوریه به نرخ ۹۸۰ رئال، ۸ شب کامل در دسامبر به نرخ ۸۲۰ رئال، ۶ شب کامل در ژوئیه به نرخ ۵۴۰ رئال، و اشغال توزیعشده ۳۸ درصد در مابقی سال با نرخ شبانه میانگین ۴۱۰ رئال. درآمد ناخالص سالانه نزدیک به ۷۱ هزار رئال میشود. از این مبلغ کسر میشود: ۱۵ درصد حق مدیریت تخصصی (۱۰٬۶۰۰ رئال)، ۱۲ درصد حق کمیسیون میانگین پلتفرمها برای رزروهای غیرمستقیم (روی حدود ۶۰ درصد فروش، حدود ۵٬۱۰۰ رئال)، ۸٬۴۰۰ رئال هزینه مشترک سالانه، ۴٬۲۰۰ رئال عوارض شهرداری، ۵٬۸۰۰ رئال برق، آب، اینترنت، گاز و ملحفه و حوله، ۳٬۶۰۰ رئال جایگزینی اقلام و تعمیرات جاری، و حدود ۷٬۸۰۰ رئال مالیات بر درآمد (با فرض اعمال مالیات بر درآمد خالص اجاره). آنچه باقی میماند ۲۵٬۵۰۰ رئال خالص در سال است که برابر بازده خالص ۲٫۲۲ درصد روی سرمایه تخصیصیافته میشود.
این کمتر از نیمی از بازدهی است که CDI خالص در ۲۰۲۵ تحویل داد (۵٫۷۶ درصد برای شخص حقیقی با کسر ۱۵ درصد مالیات). تز درآمدی در پنیا فقط همراه با افزایش ارزش همزمان دارایی بسته میشود — و این افزایش باید سالانه بالای ۷ درصد بچرخد تا بازده کل با بازار درآمد ثابت برابر شود. در چرخهای که Selic از ۱۴٫۷۵ به نزدیک ۹ درصد طی ۳۰ ماه آینده کاهش مییابد، این محتمل است. در چرخهای با Selic ثابت یا صعودی، تنگ است.
جزئیات مالیاتی هم وجود دارد که اغلب ارائههای تجاری از آن میگذرند: اجاره تابستانی در پنیا مشمول مالیات خدمات شهری ISS (نرخ ۵ درصد روی هر شب اجاره وقتی بهعنوان فعالیت اقتصادی شناخته شود) میشود، و سازمان مالیاتی فدرال در حال تشدید نظارت بر شناسایی فعالیت کسبوکاری اجاره کوتاهمدت است، بهویژه وقتی پلتفرمهای واسط درگیر باشند. تجدید ساختار مالیاتی از طریق تأسیس شرکت در رژیم «ساده ملی» برای نگهداری ملک، راهحلی است که سرمایهگذاران با بیش از سه واحد پیدا کردهاند — اما هزینه ثابت دارد و برای توجیهپذیر بودن به مقیاس حداقلی نیاز دارد.
پرهزینهترین خطاهای سرمایهگذار تازهوارد در پنیا
اولین خطا، اشتباه گرفتن وعده بازده با بازده محققشده است. جدولهای تبلیغاتی اغلب نرخ شبانه پیک را روی ۳۰ روز اعمال میکنند و به کل سال تعمیم میدهند. محاسبه درست از اشغال واقعی اندازهگیریشده آغاز میشود — و برای پنیا، خارج از ژانویه و فوریه و تعطیلات بلند، این رقم بهندرت از ۴۵ درصد فراتر میرود.
دومین خطا، خرید پروژه با مدل «استخر هتلی» (pool hoteleiro) بدون مطالعه دقیق اساسنامه است. استخرهایی با شرط توزیع یکنواخت، اشغال واقعی را در میان مجموعه پخش میکنند — که برای پرهیز از بد شانس داشتن واحد ضعیف خوب است — اما اغلب کمیسیون داخلی ۱۸ تا ۲۲ درصد و هزینههای عمومی سخاوتمندانهای را به نفع اپراتور توزیع میکنند. نرخهای اعلامشده «۸ درصد سالانه تضمینی برای ۲۴ ماه» تقریباً همیشه یارانه تجاری پنهان در قیمت ملک هستند؛ پس از پایان ضمانت، بازده واقعی به سطح بازار، یعنی ۴ تا ۵ درصد، باز میگردد.
سومین خطا، نادیده گرفتن تقویم تحویل پروژههای پیرامون است. خرید پیشفروش در خیابانی که سه برج دیگر در حال ساخت دارد، یعنی رقابت مستقیم در زمان دریافت سند تحویل. مراجعه به نقشه جوازهای ساخت شهرداری پنیا رایگان و ضروری است.
چهارمین خطا، همتراز پنداشتن کاذب پنیا با Balneário Camboriú است. پنیا مخاطب متفاوتی دارد (خانوادهمحورتر، اقامت میانگین بلندتر)، محصول متفاوتی (برجهای فوق بلند کمتر، استاندارد متوسط بیشتر) و پویایی قیمتی متفاوتی. نسبت تاریخی قیمت متر مربع پنیا به Balneário Camboriú در پنج سال گذشته بین ۰٫۳۸ و ۰٫۴۶ بود — امروز روی ۰٫۵۲ ایستاده است. کسی که پنیا را با امید «همگرایی به BC» میخرد، بر خلاف میانگین تاریخی شرط میبندد.
پنجمین خطا، تأمین مالی سنگین پس از تحویل بدون تست تنش قسط نسبت به درآمد واقعی ملک است. تأمین مالی ۶۰ درصد واحدی ۱٫۱۵ میلیون رئالی با نرخ ۱۱٫۵ درصد سالانه طی ۳۰ سال، قسط اولیه ۶٬۸۴۰ رئالی تولید میکند. درآمد خالص ماهانه میانگین اجاره تابستانی (همان ۲٬۱۲۵ رئال محاسبهشده در بالا) حتی نیمی از این قسط را پوشش نمیدهد. ملک تنها زمانی خودش را تأمین میکند که سرمایه شخصی حداقل ۷۰ درصد را بپوشاند — و این محاسبه بازده روی حقوق صاحبان سرمایه را به طور کامل تغییر میدهد.
حکم بر اساس پروفایل: همه سرمایهگذاران نباید در ۲۰۲۶ وارد پنیا شوند
سرمایهگذار با افق بلندمدت (۱۰ سال به بالا). منطقی است، با شرایط. بهدنبال محصول استاندارد متوسط-بالا در محله تثبیتشده (Armação یا مرکز شهر) بگردید، مناطق اشباعشده از تحویل همزمان را کنار بگذارید، اولویت را به سازندهای بدهید که سابقه تأییدشده تحویل بهموقع پروژهها در سانتاکاتارینا را دارد. بازده خالص پایین در سه چهار سال نخست را بهعنوان هزینه افزایش ارزش بعدی بپذیرید. تز معتبر است.
سرمایهگذار با تمرکز بر درآمد جاری. پنیا در ۲۰۲۶ یک محصول زیرینه برای درآمد خالص است. CDI خالص با اختلاف زیاد بازده اجاره تابستانی خالص را شکست میدهد، آن هم بدون ریسک عملیاتی؛ و صندوقهای املاک تجاری برزیلی متمرکز بر لجستیک سانتاکاتارینا یا مراکز خرید بازده تقسیمی ۹ تا ۱۰ درصد سالانه با نقدشوندگی روزانه پرداخت میکنند. سرمایهگذار درآمدمحور باید فقط وقتی وارد شود که از قبل تخصیص قابل توجهی به CDI و صندوقهای املاک دارد و در پی متنوعسازی دارایی است — نه بهعنوان وسیله اصلی.
سفتهباز پیشخرید. پنجره فرصت تنگتر از آن است که به نظر میرسد. پروژههای نوساز ۲۰۲۶ همگی از قیمتی بالاتر از CUB + حاشیه استاندارد آغاز میشوند، INCC تز را در طول ساخت میفرساید، فسخ گران است و فروش مجدد کلید به وجود بازار خریدار نقد بستگی دارد — که برای پنجرههای تحویل ۲۰۲۷-۲۰۲۸ با توجه به تمرکز پیشخوان تحویل تضمینشده نیست. هر کس میخواهد وارد شود، باید پروژهای با تمایز واقعی انتخاب کند (روبهروی دریا، پلان فشرده، برند سازنده پریمیوم) و پذیرفته باشد که تا پایان نگه میدارد.
سرمایهگذار خارجی با دارایی ارزی. با رئال نزدیک به ۵٫۶۰ در برابر دلار و برابری قدرت خرید همچنان مساعد، پنیا برای خریدار اروپایی یا آمریکای شمالی ارزان به نظر میرسد. نکته توجه بیش از قیمت، مربوط به ساختار است: تأمین مالی مستقیم برای غیرمقیم محدود است (بانک Caixa شماره ملی برزیلی CPF و برخی مستندات را میخواهد که شخص حقیقی خارجی ندارد)، خرید با حواله از طریق بانک مرکزی مستندسازی میخواهد و فروش آتی نیز باید سرمایه را از همان مجرا بازگرداند. اگر تز شما متنوعسازی دارایی در املاک نوظهور است، ارزش دارد؛ اگر صرفاً آربیتراژ ارزی است، ریسک نوسان نرخ ارز میتواند سود ملک را در هر چرخه تقویت رئال خنثی کند. مشاوره با وکیل مالیاتی متخصص امور غیرمقیم پیش از انتقال وجوه ضروری است.
جمعبندی: ورود درست به پنیا در ۲۰۲۶ از صداقت در تشخیص آغاز میشود
محور پنیا-پیساراس-بارا ولیا بنیانهای واقعی دارد: گردشگری مقاوم در برابر آبوهوا به لطف Beto Carrero، عامل لجستیکی واقعی از طریق بندر Itapoá، تقاضای رو به رشد مسکن اجرایی و عرضهای که هنوز چندپاره است تا محصول پریمیوم بتواند خود را متمایز کند. در عین حال، چرخه بخشی از حقبیمه خود را پیشتر گرفته است: قیمت متر مربع در چهار سال دو برابر شده، تخفیف کلید تنگ است، INCC فشار میآورد و خط تحویل ۲۰۲۷ ظرفیت جذب بازار را آزمون خواهد کرد.
در ۲۰۲۶ خرید در پنیا تصمیمی تحلیلی است، نه احساسی. برای سرمایهگذار صبور با دیدگاه بلندمدت که محصول، محله و جریان پرداخت را با وسواس انتخاب میکند، کار میکند. برای خارجی که در املاک نوظهور متنوعسازی میکند، کار میکند. برای سفتهباز پیشخرید قابل بحث است — و صادقانه، محصولی نامناسب برای کسی است که صرفاً به دنبال درآمدی همسطح CDI است. اعتراف به این هیچ شرمی ندارد: بهترین تصمیم در برخی چرخهها این است که وارد نشوید، یا کوچک وارد شوید.
پورتال SIDE Empreendimentos تحلیل سرمایهگذاری دارایی و خوانش هفتگی بازار املاک سانتاکاتارینا را برای سرمایهگذاران بینالمللی منتشر میکند. برای دریافت تحلیلهای بعدی محور شمالی این ایالت — از جمله خوانش پیشخوان تحویل ۲۰۲۷ و تحول شاخص FipeZap منطقهای — در خبرنامه بازار در پایین این صفحه عضو شوید.