ペーニャ(SC州)不動産投資は2026年に妥当か
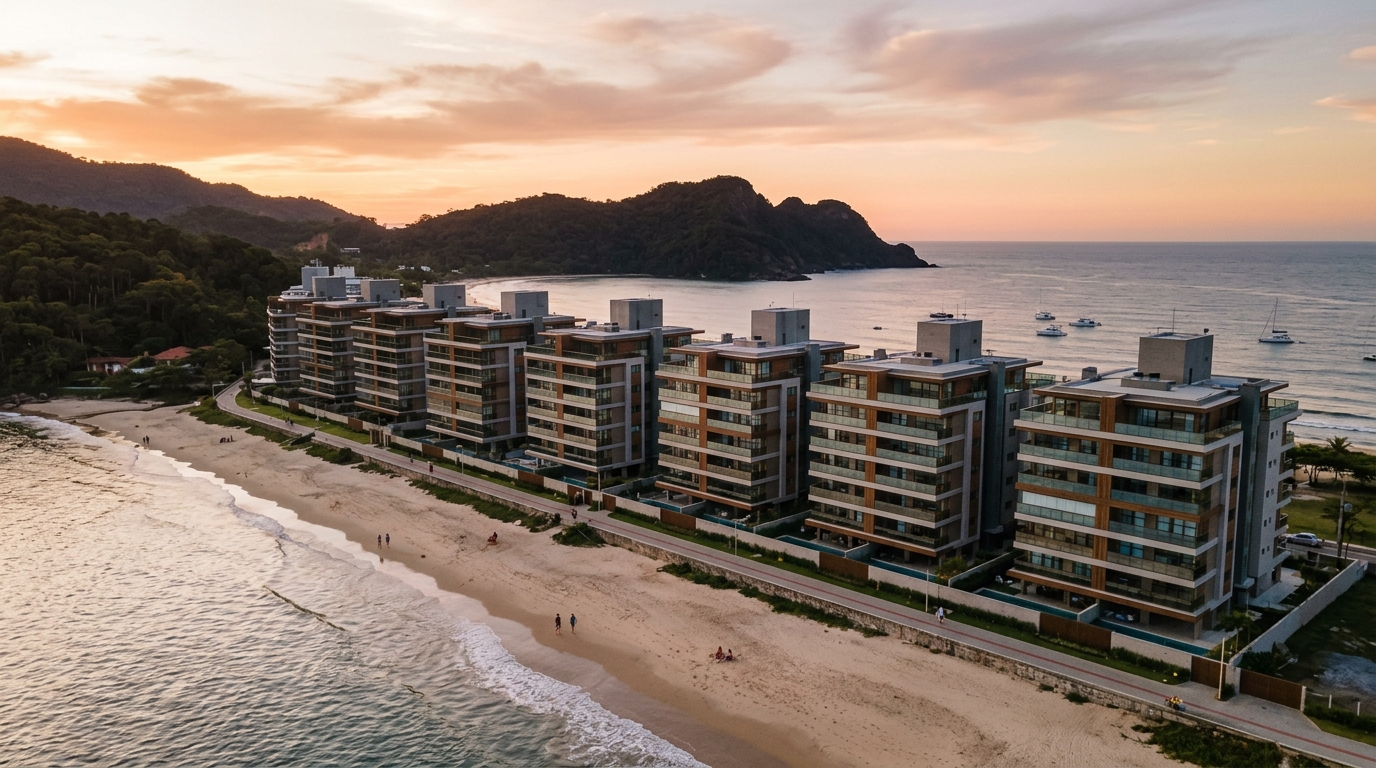
ブラジル南部サンタカタリーナ州の不動産軸であるペーニャ(Penha)・ピサーラス(Piçarras)・バーラヴェーリャ(Barra Velha)地区は、2025年通年で19億6,000万レアル(約580億円)のVGV(販売総額:Valor Geral de Vendas)を記録し、前年比38.3%の急増となりました。これはサンタカタリーナ州不動産業組合Secovi-SCがABRAINC(ブラジル不動産デベロッパー協会)の沿岸ローンチデータと突き合わせて集計した数字です。2025年はブラジル中央銀行の政策金利「Selic」(セリッキ=日本でいう短期政策金利)の最高到達点が年14.75%、保守的な投資家でも銀行間預金金利CDI(セーデーイー=日本でいう銀行間レート)で月1%超を稼げる年でしたから、この成長率は挑発的です。つまり、この10年で最も寛大だった固定収益商品と競合しながら、サンタカタリーナ北部沿岸の「不動産」が資本を引き寄せ続けたことを意味します。2026年に契約書に署名する前に資産形成型投資家が答えなければならない問いは、この資金流入が「Balneário Camboriú(バウネアリオ・カンボリウ)に乗り遅れた人々が次の高騰先を探している投機の波」なのか、それとも「ペーニャ自身に価格を正当化するファンダメンタルズがある」のか、ということです。
本稿はデベロッパーの販促資料ではありません。すでにバウネアリオ・カンボリウ、Itapema(イタペマ)、Itajaí(イタジャイ)を視野に入れている投資家が、数字に基づいて「いまペーニャに資本を配分する意味があるのか、それともサイクルがすでにプレミアムを徴収し終えたのか」を判断するための分析です。海外投資家の視点から、為替、金融、ブラジル特有の制度的論点まで踏み込んで検証します。
数字で見る2026年のペーニャ:なぜこの軸が資本のターゲットになったのか
ペーニャの定住人口は3万3,000人ですが、ハイシーズン中はSantur(州観光公社)と市役所の集計で、25万人から30万人の流動人口を抱え込みます。中南米最大のテーマパーク「Beto Carrero World(ベト・カヘロ・ワールド)」は年間320日稼働し、2025年の来場者数は190万人、平均消費単価380レアル超を記録しました。この流入は、純粋な夏季ビーチリゾートよりも遥かに季節変動の少ない宿泊需要を生み出します。Armação地区(アルマソン)のポザーダおよびフラットの平均稼働率は年間64%、南部ガウーショ州の同等規模のビーチが41%に留まるのと対照的です。
これに加え、80km北方にあるItapoá港(イタポア港)の拡張も追い風です。同港は2025年に170万TEUを取り扱い、物流・通関・運営分野で約1,200人の高スキル雇用を直接創出しました。Sinduscon Norte-SC(北サンタカタリーナ建設業組合)の調査によれば、Itajaí、ペーニャ、Itapoáの3市間で「80〜130平米の住居系物件」需要が過去2年で22%伸びています。これは典型的なベッドタウン化と幹部層向けセカンドハウス需要の重なりです。
並行して、2026年下期にかけてSelicは段階的に低下しており、中央銀行Focus調査の市場予想中央値は年末12.25%着地です。これは2024年〜2025年に縮小していたSBPE(連邦貯蓄住宅融資制度)の住宅ローン枠を再び解放しはじめます。SBPEの原資である普通預金「poupança」(ポウパンサ)も、Abecip(ブラジル不動産金融機関協会)によれば、2026年最初の5か月のうち4か月で純流入に転じました。投資家にとってこれは具体的な含意を持ちます。引き締めサイクルは終盤に近いが、価格はすでに動いている。2023年に「アルマソン正面、平米9,800レアル」で青田買いした人は、同等物件が現在13,500レアルで売り出されているのを目撃しているのです。
2026年のペーニャ市場は、めったに同時に揃わない3つの変数を兼ね備えています。第一に、天候に依存しない観光需要(Beto Carreroは晴天を必要としません)。第二に、現実の物流ベクトル(Itapoá港と複線化された幹線BR-101)。第三に、まだ断片的な既存ストック(ペーニャはItapema やPraia Brava ほどタワーの集中度が高くありません)。この「断片性」こそが投資機会の窓を生み、同時に、後述するリスクをも生んでいるのです。
実質値上がりと名目値上がり:INCC、IPCA、そして「表示価格の幻想」を割り引く
初心者投資家が沿岸不動産で犯す最も高くつく誤りは、名目価格上昇を実質リターンと混同することです。「ペーニャの平米単価は24か月で41%上がった」というデベロッパーの宣伝は技術的には正しいですが、3つの控除を施さなければ経済的にはほぼ無意味です。すなわち、公式インフレ指標IPCA(イーペーセーアー=消費者物価指数)、青田売買の残債を実際に補正する建設コスト指数INCC(インセセー=Índice Nacional de Custo da Construção)、そして同期間のCDI機会費用です。
FGV(ジェトゥリオ・ヴァルガス財団)によれば、2026年5月までの24か月累計INCC-Mは18.7%、同期間のIPCAは9.4%、CDI(額面)はおおよそ27.6%を返しました。つまり名目41%の値上がりは、INCC基準では実質約19%の利得、CDI基準では13.4%超過に過ぎません。しかも、ここからキャピタルゲイン税(現行表で500万レアルまで15%)、売却時の仲介手数料(平均6%)、購入時のITBI(不動産移転税:ペーニャでは3%)、保有コスト(管理費、IPTU=固定資産税、維持費、手数料)を控除する必要があります。
これらを織り込むと、2か年の対CDI実質純リターンは、完成物件購入者でほぼゼロ、青田で買って引き渡し(habite-se:アビチセ=竣工検査済証)まで保有した人で2年間プラス5〜8%程度に収まります。正直な読み方はこうです——不動産は高金利サイクル中はCDIに継続的に勝てない。サイクルが転換するときにCDIに勝つ。そして、いままさにその転換点にあるのです。
FipeZap(サンパウロ大学経済研究所運営の不動産価格指数)の「サンタカタリーナ北部沿岸成約版」は、2026年5月時点で前月+1.1%、12か月変動+11.8%で着地——IPCAより上、CDI額面より下です。住宅建設コスト指標CUB-SC(高級住宅基準)は同月で平米4,180レアル、つまりペーニャで新築ユニットを完全に再建可能にするには、最低限のデベロッパー利益率を確保するために売却価格12,500レアル/平米以上が必要です。この下限は現在、地区ほぼ全てのローンチで尊重されており——「客寄せ価格」のリスクは下がり、同時に値引き交渉の余地も狭まっています。
「2026年にサンタカタリーナ沿岸へ参入する投資家は、もはやサイクルの初期を買っているのではなく、中盤を買っている。実質リターンを得るには、商品、立地、支払いフローの精緻な選別が必須だ。地理に賭けるだけでは足りない。」——SC州の実物不動産ファンドマネージャーの共通見解の要約。
青田・完成・転売:3つのキャッシュフロー、3つの異なるテーゼ
ペーニャでの各取得方式はそれぞれ根本的に異なるリスク・リターン特性を持っており、これらを等価に扱うのが投資家が犯す2番目に多い誤りです。分解しましょう。
青田(Planta:プランタ)。投資家は20〜30%の手付金を入れ、36〜48か月にわたってINCC補正の月賦を支払い、ITBIを時間で平準化し、暗黙のレバレッジを得ます。ユニット価格の約5分の1を入金して、物件価値上昇の100%を取り込めるのです。これは過熱市場サイクル下で、投下レアル当たり最高のリターンを歴史的に提供してきたビークルです。反面、投資家は3つの変数に同時に賭けています——納期遵守、INCCの制御、引渡し時の購買市場の存在。2025〜2026年はINCCが年7%超で推移しており、「INCCトラップ」が効いています。契約当初は楽な月賦が、名目で22%重くなり、2023年に参入した中流上層家庭の家計を圧迫しはじめています。
完成物件(Pronto:プロント)。habite-se(竣工検査済証)取得済みのユニットを買えば工期リスクは消えますが、プレミアムを払うことになります。2025年のペーニャでは、完成キー(chave:シャーヴェ)と再ローンチ新表価格との典型的ディスカウントは4〜7%のみ——歴史的に見て極めて狭く、通常サイクルは10〜15%です。つまり完成物件は相対的に割高で、購入翌月から収益を生みたい人か、自己居住として固定したい人にしか論理的に合いません。
キー転売(青田からの権利譲渡)。引渡し前に出口を求める青田購入者から購入する手法です。最も技術的で、かつ潜在的に最も高利回りなニッチです。原契約者は流動性を必要とすることが多く(失業、離婚、引渡し後の60%住宅ローンがSelic高止まりで通らないと判明した、など)、現行表に対してディスカウントを受け入れます。Secovi-SCがペーニャで記録した実例では、12〜18か月後引渡し予定物件のキー譲渡で、更新表価格に対し8〜14%のディスカウントが付いています。2026年に洗練された資産形成投資家にとって最良のリスク・リターンがここにあります——そして同時に、最も見つけにくい場所です。専門仲介との直接的関係と、原Quadro Resumo(契約要約書)の精読が必要だからです。
| 方式 | 初期投下資本 | 流動化までの期間 | 期待キャップレート | 支配的リスク |
|---|---|---|---|---|
| 新規ローンチ青田 | 20〜30% | 36〜48か月 | 引渡しまで該当なし | INCC、遅延、契約解除 |
| キー転売(青田) | 50〜70% | 12〜18か月 | 引渡しまで該当なし | 譲渡人の流動性、デューデリ |
| 完成物件・短期賃貸用 | 100%または40%+融資 | 即時 | 年5.5〜7.5%(額面) | 実稼働率、隠れコスト |
| 完成物件・長期賃貸用 | 100%または40%+融資 | 即時 | 年4.8〜5.8%(額面) | 滞納、減価 |
重要:表示キャップレートは額面です。控除前の数字であり、所得税(個人賃貸所得には最大27.5%の累進「carnê-leão」課税)、運営手数料(短期賃貸で8〜15%)、管理費、修繕積立金が引かれます。純額ベースで、ペーニャでよく運営された短期賃貸ユニットは年4〜5.5%の純収益を提供します——2026年の純額CDIを下回りますが、2027〜2028年にSelicが妥当な水準まで低下するシナリオでは上回ります。
パンフレットに載らないリスク:契約解除、工期遅延、出口流動性
「契約解除法」として知られる連邦法13.786/2018は、青田購入から離脱したい人の算術を完全に再編しました。「patrimônio de afetação(パトリモニオ・デ・アフェタソン)」(事業財産分離制度——ペーニャでは標準)下の事業では、買主都合の契約解除(distrato:ジストラート)でデベロッパーが留保できる違約金の上限は支払済額の50%です。事業財産分離の枠外の事業では上限25%に下がります。一見、投資家保護に見えますが、正直な読み方は別です——解除は高くつくのです。青田に入る投資家は最後まで保有する確信を持って入らねばなりません。「12か月後にキー転売で抜ける」と楽観して青田を投機に使う人は、横ばい市場では、まさに前節で論じた「ディスカウントを受容するルート」を、ただし反対側のテーブルから飲まされる結果になります。
工期遅延は過小評価されているもう一つの変数です。同じ法13.786/2018はデベロッパーに180日までの「許容遅延期間」を無補償で認めています——この半年を投資家のキャッシュフローに組み込まねばなりません。181日目以降は、支払済額の1%/月の補正補償が発生しますが、その権利行使は通常長期化し訴訟化します。ペーニャでは2024〜2025年に「90日超遅延」で引き渡された物件の割合は地元仲介の非公式集計で23%——サンタカタリーナ沿岸平均と整合的ですが、州都平均より悪い数字です。
3つ目のリスクは引渡し後の出口流動性です。ペーニャはバウネアリオ・カンボリウではありません。再販市場の月間吸収量は限られており、海前2ベッドルーム完成物件の平均成約期間は、表通り価格設定なら90〜160日です。「テスト」のために表より10%上で出すと、12か月止まることが容易に起こり——その間も投資家は管理費、IPTU、所得税(単独保有なら満額税率)を払い続けます。健全な原則は、転売目的の完成物件購入前に、6か月分の保有コストをキャッシュで確保することです。
議論されにくい構造的リスクがもう一つあります——供給の集中です。ペーニャ・ピサーラス軸には工事中または引渡し直後のユニットが約9,700戸あり、その64%がわずか3地区(Armação、Praia Grande、Gravatá)に集中しています。同四半期に複数の工事が同時引渡しを迎えると——2026年第4四半期から2027年第2四半期に確実に起こります——新築販売市場と再販市場が同じ買い手を奪い合い、表価格が下落します。この現象はItapemaで2022〜2023年に、Itajaíで2024年に観察されました。
短期賃貸収入:販促資料にめったに出てこない計算
ペーニャ物件を巡る商業的売り文句の中心は「短期賃貸収入」です。しかし正しい問いは「いくら稼げるか」ではなく「全部引かれて何が残るか」です。2026年に115万レアル(約3,400万円)で完成物件として購入したArmação海前65平米2ベッドルームで計算しましょう。
地元運営会社経由・自社プラットフォームでの現実的運営シナリオ:1月は満室14泊×1,150レアル、2月は12泊×980レアル、12月は8泊×820レアル、7月は6泊×540レアル、その他の月は稼働率38%分散、平均日次410レアル。年間額面収入は約7万1,000レアル。ここから控除:専門運営会社15%(10,600レアル)、プラットフォーム手数料12%(非直接予約の60%にかかり、約5,100レアル)、年間管理費8,400レアル、IPTU4,200レアル、電気・水・ネット・ガス・リネン5,800レアル、消耗品補充と日常メンテ3,600レアル、所得税概算7,800レアル(純収入に対するcarnê-leão課税想定)。残るのは純額で年間2万5,500レアル——投下資本に対し年2.22%の純利回りです。
これは2025年のCDI純額(個人15%所得税後で5.76%)の半分以下です。ペーニャでの収益テーゼは、並行する資産価値上昇によってのみ成立します——そして合計リターンが固定収益と並ぶには、その値上がりが年率7%を超える必要があります。Selic終端が14.75%から30か月で9%へ低下するサイクルでは、これはあり得ます。Selicが横ばい・上昇するサイクルでは厳しい計算です。
もう一つ、商業プレゼンの大半が省略する税務上の細部があります——ペーニャでは短期賃貸はISS(市町村サービス税:日数料金の5%、経済活動として行使する場合)の課税対象であり、連邦税務署Receita Federalはプラットフォーム連動の短期賃貸を「事業活動」とみなして取り締まりを強めています。3戸以上を保有する投資家は、Simples Nacional(小規模事業簡素化税制)の法人を立てて物件をホールドする再編に進むことが多いですが、固定コストが発生し、合理化されるには最低スケールが要ります。
ペーニャ初心者投資家が犯す最も高くつく誤り
第一の誤りは、「約束された利回り」と「実現された利回り」を混同することです。商業資料はしばしばピーク日次を30日に外挿して年間に伸ばします。正しい計算は実測稼働率から出発します——ペーニャでは、1〜2月と長期祝日を除けば、稼働率はめったに45%を超えません。
第二の誤りは、ホテルプール式物件を規約(convenção)を読まずに買うことです。均等配分条項のプールは実稼働を全戸で平均化し——「悪い部屋を引く運」を回避する利点はありますが——18〜22%の内部手数料と、運営会社に有利な按分の共通コストを内包することが多いのです。「24か月間8%保証」のキャップレート広告はほぼ常に物件価格に薄めた商業補助であり、保証期間終了後は実勢の4〜5%へ落ち着きます。
第三の誤りは、周辺の引渡しスケジュールを無視することです。同じ通りで3棟が工事中の青田を買うと、引渡し時に直接競合します。ペーニャ市役所の建築許可マップ閲覧は無料で、必須のチェック項目です。
第四の誤りは、バウネアリオ・カンボリウとの偽等価です。ペーニャは異なる客層(より家族向け、平均滞在日数が長い)、異なる商品(超高層タワーが少なく、中堅グレードが多い)、異なる価格力学を持ちます。過去5年間のペーニャ/バウネアリオ・カンボリウの平米単価比は0.38〜0.46で推移してきました——現在は0.52です。「バウネアリオ・カンボリウへの収斂」を期待してペーニャを買う人は、歴史的平均に対して逆張りしています。
第五の誤りは、引渡し後に重い融資を組み、物件の実収益に対する月賦を耐久試験しないことです。115万レアル物件の60%を年率11.5%・30年で組むと、初期月賦は6,840レアル。先ほど算出した短期賃貸の月平均純収入(2,125レアル)では半分も賄えません。物件が自己資金で回るには、自己資本が少なくとも70%をカバーする必要があり——これはROE計算を根本的に変えます。
投資家プロファイル別判定:全員がペーニャに入るべきではない
長期資産形成投資家(10年以上)。条件付きで理にかないます。中〜高グレード物件を成熟地区(ArmaçãoまたはCentro)で選び、同時ローンチが飽和したエリアを避け、SC州での納期実績が検証可能なデベロッパーを優先します。最初の3〜4年は低い純利回りを「その後の資産価値上昇のコスト」として受け入れる覚悟が必要です。テーゼ自体は妥当です。
カレント収益重視の投資家。2026年のペーニャは、純収益目的にはサブオプティマルな商品です。純額CDIが短期賃貸の純利回りに余裕をもって勝ち、しかも運営リスクがありません。SC州の物流系・ショッピングセンター系不動産ファンドFII(実物投資型)は、年9〜10%の分配金利回りを日次流動性付きで支払っています。収益志向の投資家は、すでにCDIとFIIに相当配分しており、資産分散として加える場合のみペーニャに入るべきです——主役のビークルとしては不適です。
青田スペキュレーター。窓は見た目より狭いです。2026年の新規ローンチはすでにCUB+標準マージン以上の価格で出発し、INCCが工期中にテーゼを侵食し、契約解除は高くつき、キー転売は流動的な購買市場に依存します——2027〜2028年の引渡し窓ではパイプライン集中のため、その購買市場の存在は保証されていません。参入するなら、本物の差別化要素(海前、無駄のない間取り、プレミアム・デベロッパー・ブランド)を持つ物件を選び、最後まで保有する覚悟が必要です。
ドル・円建ての外国人投資家(日本人投資家を含む)。レアルが1ドル5.60レアル前後で、購買力平価がまだ有利な水準にあるなか、ペーニャは欧米や日本の買い手から見て割安に映ります。注意点は価格よりも構造にあります——非居住者向け直接融資は限定的(連邦貯蓄銀行CaixaはCPF=個人番号と外国人個人では提示困難な複数の証明を要求)であり、ブラジル中央銀行経由の送金による取得は書類を要し、将来の売却時の資金本国送還も同じチャネルを通る必要があります。テーゼが「新興国不動産への資産分散」であれば妥当ですが、純粋な為替アービトラージとしては不適——後者の場合、レアル下落サイクルで不動産値上がりが為替損で相殺される為替リスクを負うからです。日本円基準で投資する読者は、レアルの長期ボラティリティ(過去10年で対円±35%レンジ)を必ず織り込んでください。
日本円基準の投資家のための追加考察:為替、税務、出口戦略
東京や大阪の投資家がペーニャ物件を検討する場合、ブラジルローカル投資家とは異なる4つの追加レンズが必要です。本節では日本円基準の視点から、定量的な比較と実務的論点を整理します。
1. 為替の長期ボラティリティ。過去10年(2016〜2025年)のレアル/円レートは、最安値18円台から最高値38円台までの範囲で推移しました。標準偏差ベースで年率±18%の変動です。仮にペーニャ物件で年率10%(レアル建て)の総リターンを得ても、保有期間中にレアルが対円で30%減価すれば、円建てリターンはマイナスに沈みます。日本居住者がブラジル不動産を「為替ヘッジなしで」保有することは、実質的に新興国通貨ロングのポジションを追加することと等価です。これは欠点ではなく特性ですが、ポートフォリオ全体の通貨エクスポージャーを意識する必要があります。
2. 日本側の税務取り扱い。日本居住者がブラジル不動産から得る賃貸収入は、日本の所得税法上「不動産所得」として総合課税の対象です。ブラジル国内で「carnê-leão」として源泉徴収または申告納付した所得税は、日伯租税条約に基づき外国税額控除の対象となりますが、控除限度額の計算は複雑で、特に短期賃貸が「事業所得」と「不動産所得」のどちらに分類されるかで処理が変わります。スケールが小さい場合は、所得税の二重課税回避と申告コストの均衡が崩れることがあります。日本の税理士で国際税務に習熟した実務家へ事前相談が現実的に必須です。
3. 日本の都市部不動産との利回り比較。東京23区の区分マンションの表面利回りは、新築タワーで3.5〜4.5%、中古ワンルームで5〜6%が2026年のレンジです。ペーニャの短期賃貸額面年5.5〜7.5%は表面で勝りますが、運営コストと税務、為替を加味した日本円基準の純利回りに直すと、4〜5%レンジに収まることが多く、東京中古ワンルームと拮抗します。「ブラジル=高利回り」という直感は、純額・円建てに引き直すと薄れます。ブラジル投資の真の魅力は、利回りそのものよりも、新興国成長と資産価値上昇によるトータルリターンの上振れにあると認識すべきです。
4. 出口戦略の現実性。日本の投資家にとって、ペーニャ物件の売却は購入よりも難易度が高い局面が多いと記憶してください。現地のセカンダリー市場は不動産仲介業者に強く依存しており、遠隔地からのリスティング管理、内見対応、価格交渉は実務的に現地代理人を必要とします。SIDE Empreendimentosのような長期信頼性のある仲介・運営パートナーと初期段階から関係を構築することが、出口段階での価格実現に直結します。さらに、売却代金の本国送還はブラジル中央銀行のRDE-IED(外国直接投資登録)または同等の登録に基づく必要があり、取得時に登録を正しく行わなかった案件は、売却時に追加的な書類整備と時間ロスが発生する可能性があります。
これら4点を踏まえると、日本居住者がペーニャに投資する場合の最適戦略は、(a)ポートフォリオの5〜15%を上限とした分散配分、(b)円安局面ではなくレアル安局面でのエントリー、(c)取得時点での登録書類完備、(d)長期保有(最低7〜10年)を前提としたテーゼ設計、の4点に集約されます。短期投機としては難易度が高すぎ、長期分散投資としては魅力的、という結論です。
ペーニャ vs バウネアリオ・カンボリウ vs Itapema:日本円基準の比較表
サンタカタリーナ州北部沿岸の3つの主要市場を、海外投資家の意思決定材料として横並びで比較します。数字は2026年5月時点の中位帯です。
| 指標 | ペーニャ | Itapema | バウネアリオ・カンボリウ |
|---|---|---|---|
| 平米単価(新築・海前) | R$ 13,500 | R$ 19,800 | R$ 27,500 |
| 1ドル5.6レアル換算 | 約2,410ドル | 約3,540ドル | 約4,910ドル |
| 1ドル150円換算(円/平米) | 約36万円 | 約53万円 | 約74万円 |
| 短期賃貸額面利回り | 5.5〜7.5% | 5.0〜6.5% | 4.5〜6.0% |
| 長期賃貸額面利回り | 4.8〜5.8% | 4.2〜5.2% | 3.8〜4.8% |
| 4年累計値上がり率 | +108% | +96% | +72% |
| 市場成熟度 | 初期〜中期 | 中期 | 成熟 |
| 出口流動性 | 中〜低 | 中 | 高 |
この表から3つの読みが導けます。第一に、絶対的な平米単価では、ペーニャは依然としてバウネアリオ・カンボリウの半分以下です。第二に、利回りはペーニャが最も高く、これは「未成熟市場のリスクプレミアム」として説明できます。第三に、出口流動性はバウネアリオ・カンボリウが圧倒的に高く——成熟市場ゆえに買い手の絶対数が多い——、ペーニャは出口で時間を要する可能性が高いことを意味します。
日本人投資家のポジショニングとして合理的なのは、「核を成熟市場のバウネアリオ・カンボリウまたはItapemaに置き、衛星としてペーニャの選別された物件に2〜3割を配分する」モデルです。すべてをペーニャに賭けるのは、新興市場リスクの集中度が高すぎます。一方、すべてをバウネアリオ・カンボリウに置くと、すでに成熟段階での参入となり、超過リターンの余地が薄れます。
結論:2026年のペーニャへの正しい参入は、診断の誠実さから始まる
ペーニャ・ピサーラス・バーラヴェーリャ軸には本物のファンダメンタルズがあります——Beto Carreroによる天候耐性のある観光、Itapoá港経由の物流ベクトル、伸びる幹部層居住需要、そしてプレミアム商品が際立てる程度には断片的な供給。同時に、サイクルはすでにプレミアムの一部を徴収しました——平米単価は4年で倍、キー譲渡のディスカウントは狭まり、INCCが圧迫し、2027年の引渡しパイプラインが市場の吸収力をテストします。
2026年にペーニャで買うことは、感情ではなく分析的な決断です。商品、地区、支払いフローを選別する忍耐強い資産形成投資家には機能します。新興国不動産で分散する外国人投資家にも機能します。青田スペキュレーターには議論の余地があり——CDIに相当する純収益のみを求める人には、率直に言って不適です。それを認めるのは恥ではありません——いくつかのサイクルにおける最良の決断は、参入しないか、小さく参入することなのです。
SIDE Empreendimentosは、サンタカタリーナ州不動産市場の資産分析と週次レビューを投資家向けに発行しています。サンタカタリーナ北部沿岸軸の次回分析——2027年引渡しパイプラインの読み解きと地域FipeZapの推移を含む——を受け取るには、本ページ下部の市場ニュースレターへのご登録をご検討ください。海外投資家向けのブラジル不動産アクセス窓口についても、別途ガイドを公開しています。