האם כדאי להשקיע בנדל"ן בפנייה (SC) ב-2026?
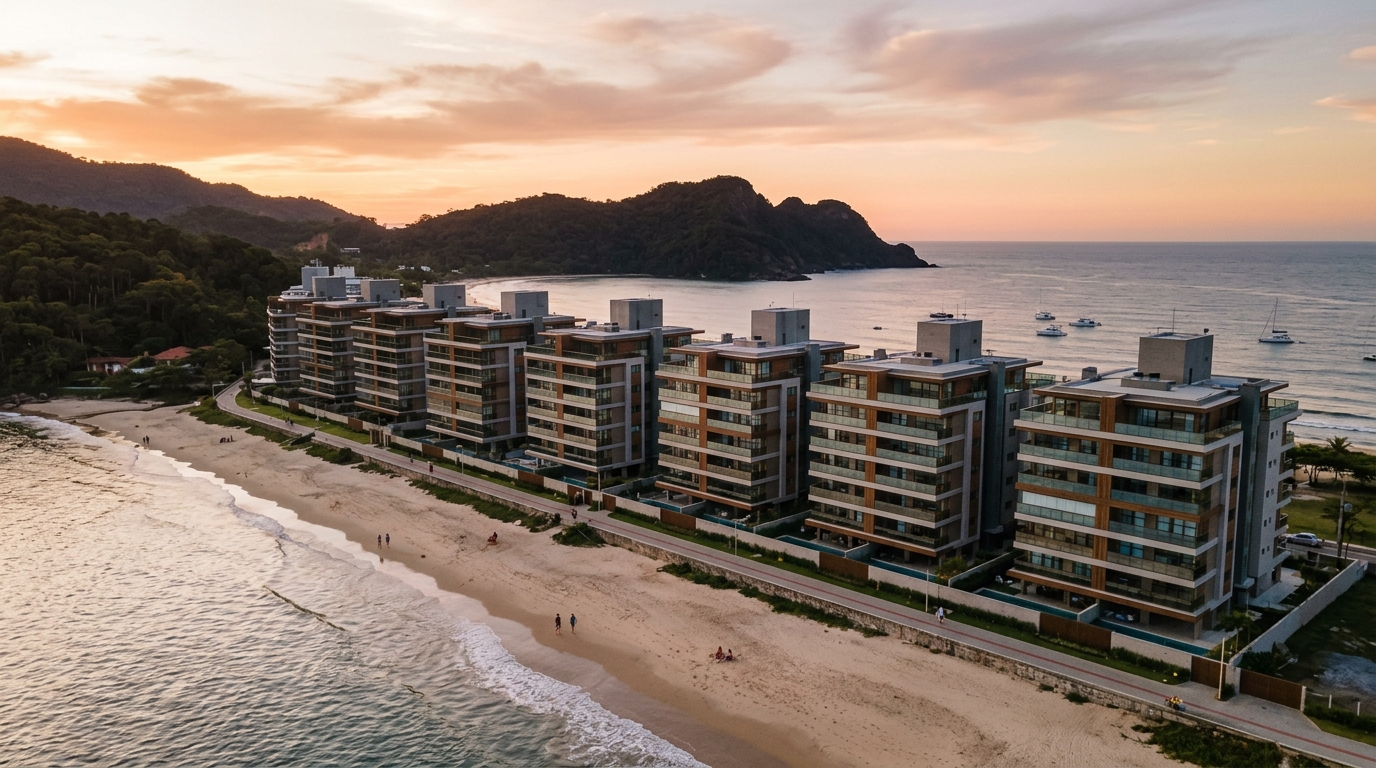
ציר הנדל"ן Penha-Piçarras-Barra Velha בחוף הצפוני של מדינת Santa Catarina בברזיל גלגל 1.96 מיליארד ריאל (כ-360 מיליון דולר אמריקאי) במכירות חדשות לאורך שנת 2025 — עלייה של 38.3% לעומת 2024, לפי נתונים שאוחדו על ידי Secovi-SC (איגוד יזמי הנדל"ן של המדינה) והוצלבו עם השקות שתועדו על ידי ABRAINC (איגוד היזמים הארצי). בשנה שבה ה-Selic, ריבית הבסיס של הבנק המרכזי הברזילאי, הסתיימה ברמת 14.75%, וה-CDI (מדד הריבית של אג"ח בין-בנקאיות, המקבילה הברזילאית ל-SOFR או ל-Euribor) שילם למשקיע השמרני יותר מ-1% בחודש ברוטו, הנתון הזה מעורר מחשבה. הוא משמעו שגם כשהוא מתחרה בריבית קבועה הנדיבה ביותר של העשור, הבטון של חוף הצפון של Santa Catarina המשיך למשוך הון. השאלה שהמשקיע הפטרימוניאלי חייב להשיב עליה לפני שיחתום על "טופס סיכום" (Quadro Resumo, המסמך המחייב במכירת דירה על תוכנית בברזיל) ב-2026 היא האם הזרם הזה הוא גל ספקולטיבי של מי שאיחר את Balneário Camboriú ומחפש את "ה-BC הבא", או שמא ל-Penha יש יסודות עצמאיים המצדיקים את המחיר.
המאמר הזה אינו חומר שיווקי של חברת ייזום. הוא ניתוח עבור משקיע בינלאומי המביט כבר על Balneário Camboriú, Itapema ו-Itajaí, ומבקש להבין במספרים האם הגיוני להקצות הון ל-Penha עכשיו — או שהמחזור כבר גבה את הפרמיה.
Penha ב-2026 במספרים: מדוע הציר הזה הפך ליעד של ההון
ב-Penha חיים 33 אלף תושבי קבע, אך בעונת השיא (דצמבר-פברואר, הקיץ הדרום-אמריקאי) האוכלוסייה הצפה מוערכת בין 250 ל-300 אלף נפש, לפי נתוני Santur (משרד התיירות של Santa Catarina) ועיריית Penha. Beto Carrero World — פארק השעשועים הגדול ביותר באמריקה הלטינית, הממוקם בעיר עצמה — פועל 320 ימים בשנה ומשך 1.9 מיליון מבקרים ב-2025, עם הוצאה ממוצעת של 380 ריאל לכרטיס. הזרימה הזו יוצרת ביקוש לאירוח שמתחלק בצורה הרבה פחות עונתית מאשר בחופים שתלויים אך ורק בשמש: התפוסה הממוצעת של פאנסיונים ודירות נופש ברובע Armação עמדה על 64% בכל השנה — לעומת 41% האופייניים לחופים מקבילים בדרום ברזיל. עבור משקיע בינלאומי הרגיל לחופי הים התיכון או לאזורי נופש סקנדינביים, זהו הבדל מבני: נכס שמייצר תזרים גם בעונה הנמוכה.
הוסיפו לכך את הרחבת נמל Itapoá, במרחק 80 ק"מ צפונה, שטיפל ב-1.7 מיליון TEU (יחידות מכולה סטנדרטיות) ב-2025 והעסיק ישירות כ-1,200 משרות איכותיות חדשות בלוגיסטיקה, סחר חוץ ותפעול. האפקט של הצפת ביקוש על ערי מגורים מתפקדות ועל דירות שיש לבכירים הביא, לפי Sinduscon Norte-SC (איגוד הקבלנים האזורי), לעלייה של 22% בשנתיים בביקוש לדירות מגורים בגודל 80 עד 130 מ"ר במשולש Itajaí-Penha-Itapoá.
במקביל, ה-Selic בירידה הדרגתית במחצית השנייה של 2026 — דוח Focus החציוני, סקר התחזיות השבועי של הבנק המרכזי הברזילאי, ניבא סגירת שנה ב-12.25% — מתחיל לשחרר את אשראי הנדל"ן SBPE (המערכת הברזילאית של חיסכון והלוואה, שמומנה בעיקר מפיקדונות חיסכון). ה-poupança (חיסכון פטור ממס, מקור המימון העיקרי של SBPE) חזרה לרשום הפקדות נטו חיוביות בארבעה מתוך חמישת החודשים הראשונים של השנה, על פי Abecip (איגוד הבנקים למשכנתאות). עבור המשקיע, הקריאה הקונקרטית היא שמחזור ההידוק קרוב לסיומו, אבל המחיר כבר זז. מי שנכנס ב-Penha ב-2023 וקנה על תוכנית ב-9,800 ריאל למ"ר מול חוף Armação רואה היום יחידות מקבילות מוצעות ב-13,500 ריאל.
התמונה המקומית ב-2026 מצרפת שלושה משתנים שנדיר לראות אותם יחד: ביקוש תיירותי איתן ועמיד בפני מזג האוויר (כי Beto Carrero אינו תלוי בשמש), וקטור לוגיסטי אמיתי (נמל Itapoá וכביש BR-101 שהוכפל מסלולים), ובסיס היצע מותקן עדיין מפוצל — ב-Penha אין את הריכוז של מגדלי-על שיש ב-Itapema או ב-Praia Brava. דווקא הפיצול הזה יוצר את החלון ובו זמנית גם את הסיכון שנפרט בהמשך.
הערכה ריאלית מול נומינלית: ניכוי INCC, IPCA ואשליית "מחיר המחירון"
הטעות היקרה ביותר של המשקיע המתחיל בחופי ברזיל היא לבלבל בין שינוי נומינלי של מחיר לבין תשואה ריאלית. כאשר חברת ייזום מודיעה שה"מ"ר ב-Penha עלה ב-41% בעשרים וארבעה חודשים", המשפט הזה נכון טכנית — וכמעט חסר ערך כלכלי בלי שלושה ניכויים: האינפלציה הכללית הנמדדת על ידי IPCA (מדד המחירים לצרכן הרשמי של ברזיל), עלות ההחלפה הנמדדת על ידי INCC (Índice Nacional de Custo da Construção, מדד עלויות הבנייה הארצי שלפיו מוצמדות יתרות חוב על דירות בבנייה), ועלות ההזדמנות של ה-CDI באותה תקופה.
ה-INCC-M המצטבר בעשרים וארבעה חודשים עד מאי 2026 נסגר על 18.7%, לפי FGV (Fundação Getulio Vargas, מכון המחקר הכלכלי המוביל בברזיל). ה-IPCA, באותו פרק זמן, הסתכם ב-9.4%. ה-CDI ברוטו הניב כ-27.6% מצטברים. משמע, ייסוף נומינלי של 41% במ"ר מתורגם לרווח ריאלי של כ-19% מעל INCC, או רק 13.4% מעל CDI — לפני ניכוי מס רווחי הון (15% עד 5 מיליון ריאל לפי מדרגות המס הנוכחיות בברזיל), עמלת תיווך במכירה (כ-6% בממוצע), מס רכישה ITBI (Imposto sobre Transmissão de Bens Imóveis, מס עירוני על העברת זכויות, 3% ב-Penha), ועלויות החזקה שוטפות (ועד בית, ארנונה, תחזוקה ואגרות).
כשהעלויות הללו נכנסות לחשבון, התשואה הנקייה הריאלית מול CDI בשנתיים מתקרבת לאפס עבור מי שקנה דירה גמורה, וחיובית קלות (5% עד 8% לשנתיים) עבור מי שקנה על תוכנית והחזיק עד מסירת המפתח. הקריאה הכנה היא שנדל"ן אינו מנצח את ה-CDI באופן עקבי במחזור של Selic גבוהה — הוא מנצח את ה-Selic כשהמחזור מתהפך. ובדיוק בנקודת ההיפוך הזו אנחנו נמצאים.
מדד FipeZap המשווק בחוף הצפוני של Santa Catarina סגר את מאי 2026 עם שינוי של 1.1% בחודש ו-11.8% בשנים-עשר חודשים — מעל ה-IPCA, מתחת ל-CDI ברוטו. ה-CUB-SC (Custo Unitário Básico, מדד עלות הבנייה ההתייחסותי) למפרט גבוה סגר את אותו החודש על 4,180 ריאל למ"ר בעלות בנייה, איתות שהחלפה מלאה של יחידה חדשה ב-Penha דורשת מחיר מכירה של מעל 12,500 ריאל כדי לשמר מרווח ייזום מינימלי. הרצפה הזו נשמרת היום בכמעט כל ההשקות בציר — מה שמקטין את הסיכון של "מחיר פיתיון" ובו זמנית מצמצם את המרחב לסטיה במשא ומתן.
"המשקיע שנכנס לחוף Santa Catarina ב-2026 כבר לא קונה את תחילת המחזור, הוא קונה את האמצע. התשואה הריאלית תדרוש בחירה מדויקת של מוצר, שכונה ולוח תשלומים — לא מספיק להמר על הגיאוגרפיה." — תמצית הקריאה שמשתפים מנהלי קרנות נדל"ן 'בטון' המתמקדות ב-Santa Catarina.
תוכנית, גמור או מכירה משנית: שלושה תזרימי מזומנים, שלוש תזות שונות
כל אחת משלוש אופציות הרכישה ב-Penha טומנת בחובה פרופיל סיכון-תשואה שונה רדיקלית, והתייחסות לשלושתן כאל שוות-ערך היא הטעות הנפוצה השנייה. נפרק את זה.
על תוכנית. המשקיע נכנס עם מקדמה של 20% עד 30%, משלם תשלומים חודשיים מוצמדי INCC לאורך 36 עד 48 חודשים, מפזר את ה-ITBI על פני הזמן, ונהנה ממינוף סמוי: הוא מפקיד כחמישית מערך היחידה ולוכד 100% מהייסוף של הנכס. זה הכלי שבמסורת הניב את התשואה הגבוהה ביותר לכל ריאל מושקע במחזורי שוק חמים. הנגד הוא שהמשקיע מהמר על שלושה משתנים סימולטניים — מסירה בזמן, INCC מבוית ושוק קונים פעיל ביום קבלת המפתח. ב-2025-2026, עם INCC רץ מעל 7% לשנה, "מצמד ה-INCC" כבד: תשלומים שנראו נוחים בעת החתימה גדלו ב-22% במונחים נומינליים, וזה כבר לוחץ על תזרים המזומנים של משפחות המעמד הבינוני-גבוה שנכנסו ב-2023.
גמור (pronto). רכישת יחידה שכבר קיבלה תעודת גמר מעלה מהמשוואה את סיכון הבנייה, אך משלמת פרמיה. הדיסקאונט הטיפוסי של "מפתח ביד" ב-Penha מול מחירון של השקה חדשה עמד על 4% עד 7% בלבד ב-2025 — מספר היסטורית הדוק; במחזורים נורמליים הדיסקאונט הזה נע בין 10% ל-15%. משמע, הגמור יקר יחסית, וזה הגיוני רק למי שרוצה להתחיל לייצר תזרים בחודש שאחרי הרכישה, או למשתמש קצה שרוכש למגוריו.
מכירה משנית של "מפתח". רכישה מצד שלישי שקנה על תוכנית ורוצה לצאת לפני קבלת המפתח. זה הנישה הטכנית ביותר ופוטנציאלית הרווחית ביותר. המשקיע המקורי לעתים קרובות צריך נזילות (איבד עבודה, גירושין, גילה שמימון של 60% אחרי המסירה אינו פשוט בסביבת Selic גבוהה) ומקבל ויתור עם דיסקאונט מול המחירון הנוכחי. מקרים אמיתיים שתועדו על ידי Secovi-SC ב-Penha מראים דיסקאונטים של 8% עד 14% מול מחירון מעודכן, עבור מפתחות של פרויקטים שמסירתם מתוכננת ל-12 עד 18 חודשים קדימה. זה המקום שבו נמצא יחס הסיכון-תשואה הטוב ביותר עבור המשקיע הפטרימוניאלי המתוחכם ב-2026 — וזה גם המקום הקשה ביותר למצוא בו עסקאות, מכיוון שהוא תלוי בקשר ישיר עם משרדי תיווך מתמחים וביכולת קריאה של ה-Quadro Resumo המקורי.
| אופציה | הון התחלתי | אופק נזילות | Cap rate צפוי | סיכון דומיננטי |
|---|---|---|---|---|
| על תוכנית — השקה | 20-30% | 36-48 חודשים | לא רלוונטי עד גמר | INCC, איחור, ביטול חוזה |
| "מפתח" — שוק משני על תוכנית | 50-70% | 12-18 חודשים | לא רלוונטי עד גמר | נזילות המוכר, due diligence |
| גמור להשכרה קצרת טווח | 100% או 40% + משכנתא | מיידי | 5.5-7.5% לשנה ברוטו | תפוסה ממשית, עלויות נסתרות |
| גמור להשכרה שנתית | 100% או 40% + משכנתא | מיידי | 4.8-5.8% לשנה ברוטו | פיגורי דמי שכירות, שחיקה |
חשוב: ה-Cap rates המוצגים הם ברוטו, לפני מס הכנסה (carnê-leão, מס פרוגרסיבי של עד 27.5% על הכנסה מהשכרה לאדם פרטי בברזיל), ניהול נכס (8% עד 15% להשכרה קצרת טווח), דמי ועד בית וקרן רזרבה. במונחים נטו, יחידה איכותית להשכרה קצרת טווח שמתופעלת היטב ב-Penha מניבה בין 4% ל-5.5% לשנה ב-yield נטו — מתחת ל-CDI נטו ב-2026, אבל מעליו בכל תרחיש סביר של ירידת Selic ב-2027-2028.
סיכונים שאף עלון שיווקי לא מציג: ביטול חוזה, איחור, נזילות יציאה
חוק 13.786/2018 — המוכר כ"חוק הביטול" — ארגן מחדש לחלוטין את האריתמטיקה של מי שרוצה לצאת מרכישה על תוכנית. עבור פרויקטים תחת משטר של patrimônio de afetação (הפרדת רכוש בין נכסי הפרויקט לבין נכסי החברה היזמית, מנגנון הגנה מקובל ב-Penha), הקנס המקסימלי שמוטל לטובת היזם במקרה ביטול ביוזמת הקונה הוא 50% מהסכום ששולם עד אז. עבור פרויקטים מחוץ למשטר הזה, התקרה יורדת ל-25%. זה נראה כמו הגנה על המשקיע, אבל הקריאה הכנה אחרת: לבטל זה יקר, והמשקיע שנכנס על תוכנית חייב להיכנס עם השתכנעות שיישא את הנכס עד הסוף. מי שמשתמש ברכישה על תוכנית כהימור קצר טווח בתקווה "למכור מפתח" בעוד שנים-עשר חודשים, עלול לגלות שבשוק רוחבי, נתיב היציאה הוא בדיוק קבלת הדיסקאונט שהגנו עליו בפסקה הקודמת — רק מהצד הלא נכון של השולחן.
איחור בבנייה הוא משתנה נוסף שמוערך בחסר. חוק 13.786/2018 עצמו מאפשר ליזם תקופת חסד של עד 180 יום ללא כל פיצוי — את ששת החודשים הנוספים האלה צריך לתמחר בתזרים של המשקיע. מהיום 181 של איחור והלאה, מגיע פיצוי של 1% מהסכום ששולם, צמוד, לכל חודש איחור, אבל מימוש הזכות הזו הוא לעתים קרובות ארוך ועובר דרך בית המשפט. ב-Penha, שיעור הפרויקטים שנמסרו עם איחור של מעל 90 יום עמד על 23% ב-2024-2025, לפי סקר לא רשמי של משרדי תיווך מקומיים — נתון תואם את ממוצע חוף Santa Catarina, אך גרוע מממוצע הערים הגדולות.
נזילות היציאה בקבלת המפתח היא הסיכון השלישי. Penha היא לא Balneário Camboriú: שוק המכירות המשני סופג פחות יחידות בחודש, וזמן השיווק הממוצע של דירת שני חדרים גמורה מול הים נע בין 90 ל-160 יום כשהיא מתומחרת בקו עם המחירון. עלייה של 10% מעל המחירון "לבדיקת השוק" יכולה בקלות להשאיר את הנכס תקוע במשך שנים-עשר חודשים — ובינתיים המשקיע משלם ועד בית, ארנונה ומס הכנסה במדרגה גבוהה אם זוהי היחידה היחידה שלו. כלל זהירות אצבע: לתקצב עד 6 חודשי החזקה בקופה לפני שקונים גמור למטרת מכירה חוזרת.
יש סיכון מבני נוסף שדנים בו פחות: ריכוז ההיצע. בציר Penha-Piçarras יש כ-9,700 יחידות בבנייה או במסירה לאחרונה, מתוכן 64% מרוכזות בשלוש שכונות בלבד (Armação, Praia Grande ו-Gravatá). כאשר פרויקטים שכנים נמסרים באותו רבעון — וזה יקרה בין הרבעון הרביעי של 2026 לרבעון השני של 2027 — שוק המכירה החדשה ושוק המכירה המשני מתחרים על אותו קונה, והמחירון יורד. התופעה הזו תועדה ב-Itapema ב-2022-2023 וב-Itajaí ב-2024.
הכנסה מהשכרה קצרת טווח: החשבון שכמעט אף טבלה לא מציגה
ההבטחה השיווקית הגדולה סביב נדל"ן ב-Penha היא ההכנסה מהשכרה קצרת טווח. השאלה הנכונה אינה "כמה מכניס", אלא "כמה נשאר אחרי הכל". נעשה את החשבון עבור דירת שני חדרים בגודל 65 מ"ר ב-Armação, מול הים, שנקנתה גמורה ב-1.15 מיליון ריאל ב-2026 (כ-205 אלף דולר אמריקאי, או כ-770 אלף ש"ח).
תרחיש תפעולי ריאליסטי בפלטפורמה עצמית עם חברת ניהול מקומית: 14 לילות מלאים בינואר ב-1,150 ריאל, 12 לילות מלאים בפברואר ב-980 ריאל, 8 לילות מלאים בדצמבר ב-820 ריאל, 6 לילות מלאים ביולי ב-540 ריאל, ותפוסה מבוזרת של 38% ביתר השנה במחיר חציוני של 410 ריאל ללילה. ההכנסה השנתית ברוטו מתקרבת ל-71 אלף ריאל. מהסכום הזה מנכים: 15% לחברת ניהול מתמחה (10.6 אלף ריאל), 12% עמלות פלטפורמה ממוצעות על הזמנות לא ישירות (על כ-60% מהמחזור, כ-5.1 אלף ריאל), 8.4 אלף ריאל ועד בית שנתי, 4.2 אלף ריאל ארנונה, 5.8 אלף ריאל חשמל, מים, אינטרנט, גז ומצעים, 3.6 אלף ריאל החלפת ציוד ותחזוקה שוטפת, ומס הכנסה מקורב של 7.8 אלף ריאל (בהנחת carnê-leão על ההכנסה הנטו). נשארים 25.5 אלף ריאל נטו לשנה, שווה ערך ל-yield נטו של 2.22% על ההון המוקצה.
זה פחות ממחצית ממה שה-CDI נטו הניב ב-2025 (5.76% לאדם פרטי במס 15%). תזת ההכנסה ב-Penha מסתגרת רק דרך הייסוף הפטרימוניאלי במקביל — והייסוף הזה צריך לרוץ מעל 7% לשנה כדי שהתשואה הכוללת תשתווה לריבית הקבועה. במחזור של ירידת Selic מ-14.75% ל-9% ב-30 החודשים הבאים, זה סביר. במחזור של Selic יציבה או עולה, זה לחוץ.
יש פרט מיסויי נוסף שמרבית המצגות השיווקיות משמיטות: השכרה קצרת טווח חייבת ב-ISS, מס שירותים עירוני, ב-Penha (שיעור של 5% על מחיר הלילה כשהפעילות הוגדרה כפעילות עסקית), ורשות המסים הברזילאית (Receita Federal) מקפידה יותר ויותר על הגדרת פעילות עסקית דרך השכרה קצרת טווח, במיוחד כשיש זיקה לפלטפורמות. ארגון מס מחדש דרך פתיחת חברה תחת משטר Simples Nacional (משטר מס מפושט לחברות קטנות) להחזקת הנכס היא המוצא שמשקיעים עם יותר משלוש יחידות מאמצים — אבל זה כרוך בעלות קבועה ומחייב היקף מינימלי כדי שיהיה הגיוני.
הטעויות היקרות ביותר של המשקיע המתחיל ב-Penha
הטעות הראשונה היא לבלבל בין הבטחת yield ל-yield ממומש. טבלאות שיווקיות מציגות לעתים מחיר לילה של שיא מוכפל ב-30 ימים ומשליכות לשנה שלמה. החישוב הנכון יוצא מתפוסה נמדדת אמיתית — וב-Penha, מחוץ לינואר/פברואר ולגשרים של חגים ארוכים, היא לעתים נדירות חוצה את 45%.
הטעות השנייה היא לקנות פרויקט במנגנון של pool מלונאי בלי לקרוא את התקנון. Pool עם סעיפי חלוקה אחידה מפזר את התפוסה הממשית על פני כל היחידות — מה שטוב כדי להימנע מהמזל הרע של לקבל את היחידה הגרועה — אבל לעתים קרובות מטמיע עמלות פנימיות של 18% עד 22% ועלויות משותפות מחולקות בנדיבות יתרה לטובת המפעיל. Cap rates מובטחים של "8% לשנה מובטח ל-24 חודשים" הם כמעט תמיד סובסידיה שיווקית שהוטמעה במחיר הנכס; כשהערבות מסתיימת, ה-yield הריאלי נופל לרמת השוק האמיתית, שהיא 4-5%.
הטעות השלישית היא להתעלם מלוח הזמנים של מסירת פרויקטים סביב. רכישה על תוכנית ברחוב עם עוד שלושה מגדלים בבנייה משמעה תחרות ישירה ברגע קבלת המפתח. עיון במפת הרישוי של עיריית Penha הוא חינמי וקריטי.
הטעות הרביעית היא הקבלה כוזבת ל-Balneário Camboriú. ל-Penha קהל יעד שונה (יותר משפחות, שהייה ממוצעת ארוכה יותר), מוצר שונה (פחות מגדלי-על, יותר תקן בינוני) ודינמיקת מחיר שונה. היחס ההיסטורי של מחיר למ"ר Penha/BC נע בין 0.38 ל-0.46 בחמש השנים האחרונות — היום הוא 0.52. מי שקונה ב-Penha בציפייה ל"התכנסות ל-BC" מהמר נגד הממוצע ההיסטורי.
הטעות החמישית היא לקחת מימון כבד אחרי קבלת המפתח בלי לבחון את ההחזר מול ההכנסה האמיתית של הנכס. מימון של 60% מיחידה של 1.15 מיליון ריאל ב-11.5% לשנה ל-30 שנה מסתכם בהחזר התחלתי של 6,840 ריאל לחודש. ההכנסה החודשית הנטו הממוצעת מהשכרה קצרת טווח (2,125 ריאל שחושבו לעיל) אינה מכסה אפילו את החצי. הנכס מממן את עצמו רק אם ההון העצמי מכסה לפחות 70% — וזה משנה לחלוטין את חישוב ה-ROE (תשואה על ההון).
פסק הדין לפי פרופיל: לא כל משקיע צריך להיכנס ל-Penha ב-2026
משקיע פטרימוניאלי לטווח ארוך (10+ שנים). זה הגיוני, עם קריטריונים. לחפש מוצר בתקן בינוני-גבוה בשכונה מבוססת (Armação או Centro), להימנע מאזורים רוויי השקות סימולטניות, ולתת עדיפות לחברת ייזום עם רקורד מתועד של מסירות בזמן ב-Santa Catarina. לקבל yield נטו נמוך ב-3-4 השנים הראשונות כעלות לייסוף הפטרימוניאלי שיבוא אחר כך. תזה תקפה.
משקיע ממוקד הכנסה שוטפת. Penha היא ב-2026 מוצר תת-אופטימלי להכנסה צרופה. ה-CDI נטו מנצח את ה-yield נטו של השכרה קצרת טווח בהפרש נוח ובלי הסיכון התפעולי, וקרנות נדל"ן מניב (FII — Fundo de Investimento Imobiliário, המקבילה הברזילאית ל-REIT) בלוגיסטיקה או בקניונים ב-Santa Catarina משלמות תשואת דיבידנד של 9-10% לשנה עם נזילות יומית בבורסה. משקיע הכנסה צריך להיכנס רק אם כבר יש לו הקצאה משמעותית ב-CDI וב-FIIs ורוצה גיוון פטרימוניאלי — לא ככלי עיקרי.
ספקולנט על תוכנית. החלון הדוק יותר ממה שנראה. השקות חדשות ב-2026 כבר יוצאות במחיר שמעל CUB ועוד מרווח סטנדרטי, INCC שוחק את התזה במהלך הבנייה, ביטול חוזה יקר, ומכירה משנית של "מפתח" תלויה בשוק קונים נזיל — שאינו מובטח לחלון מסירות 2027-2028 לאור הצנרת המרוכזת. מי שייכנס צריך לבחור פרויקט עם הבחנה אמיתית (מול הים, תכנון יעיל, מותג יזם פרימיום) ולהיות מוכן להישאר עד הסוף.
זר שמשקיע בדולרים. כשהריאל נסחר סביב 5.60 לדולר אמריקאי, ופריטי הסל של כוח קנייה עדיין נוטים לטובת הקונה, Penha נראית זולה לקונה האירופי או הצפון-אמריקאי. נקודת תשומת הלב היא פחות המחיר ויותר המבנה: מימון ישיר ללא-תושב מוגבל (Caixa Econômica Federal, הבנק הציבורי שמוביל את מימוני הנדל"ן, דורש CPF — מספר זיהוי הנישומים הברזילאי — והוכחות שזר פרטי בדרך כלל לא יכול לספק); רכישה דרך הפקדת מטבע חוץ דרך הבנק המרכזי הברזילאי מחייבת תיעוד; ומכירה עתידית מחייבת החזרת ההון דרך אותו ערוץ. זה כדאי אם התזה היא גיוון פטרימוניאלי ב-real estate של שוק מתעורר, ולא ארביטראז' מטבעי טהור — כי עבור האחרון המשקיע נחשף לסיכון שער חליפין שיכול לאיין את הרווח על הבטון בכל מחזור של התחזקות הריאל. עבור משקיע ישראלי, יש לזכור גם את חוזר ניכוי מס במקור של רשות המסים הברזילאית והשפעת אמנת המס בין ישראל לברזיל על חבות המס הסופית.
סיכום: הכניסה הנכונה ל-Penha ב-2026 מתחילה בכנות האבחנה
לציר Penha-Piçarras-Barra Velha יש יסודות אמיתיים: תיירות עמידה בפני מזג אוויר הודות ל-Beto Carrero, וקטור לוגיסטי דרך נמל Itapoá, ביקוש גובר לדיור של בכירים בתעשייה, והיצע עדיין מפוצל מספיק כדי שמוצר פרמיום יתבלט. בו זמנית, המחזור כבר גבה חלק מהפרמיה: המ"ר הוכפל בארבע שנים, הדיסקאונט של "מפתח" הדוק, ה-INCC לוחץ, וצנרת המסירה של 2027 תבחן את יכולת הספיגה של השוק.
ב-2026, רכישה ב-Penha היא החלטה אנליטית, לא רגשית. היא עובדת למשקיע הפטרימוניאלי הסבלני שבוחר מוצר, שכונה ולוח תשלומים. היא עובדת לזר שמגוון לתוך real estate של שוק מתעורר. היא מוטלת בספק לספקולנט על תוכנית — והיא, באופן כן, מוצר לא מתאים למי שמחפש בלעדית הכנסה שוטפת ברמת CDI. אין מה להתבייש בהכרה הזו: ההחלטה הטובה ביותר בחלק מהמחזורים היא לא להיכנס, או להיכנס קטן.
פורטל SIDE Empreendimentos מפרסם ניתוח פטרימוניאלי וקריאה שבועית של שוק הנדל"ן של Santa Catarina למשקיעים. כדי לקבל את הניתוחים הבאים של ציר הצפון של Santa Catarina — כולל קריאת צנרת המסירה של 2027 והתפתחות מדד FipeZap האזורי — הירשמו לניוזלטר המקצועי בתחתית עמוד זה.