Sulit ba ang Pamumuhunan sa Real Estate sa Penha 2026?
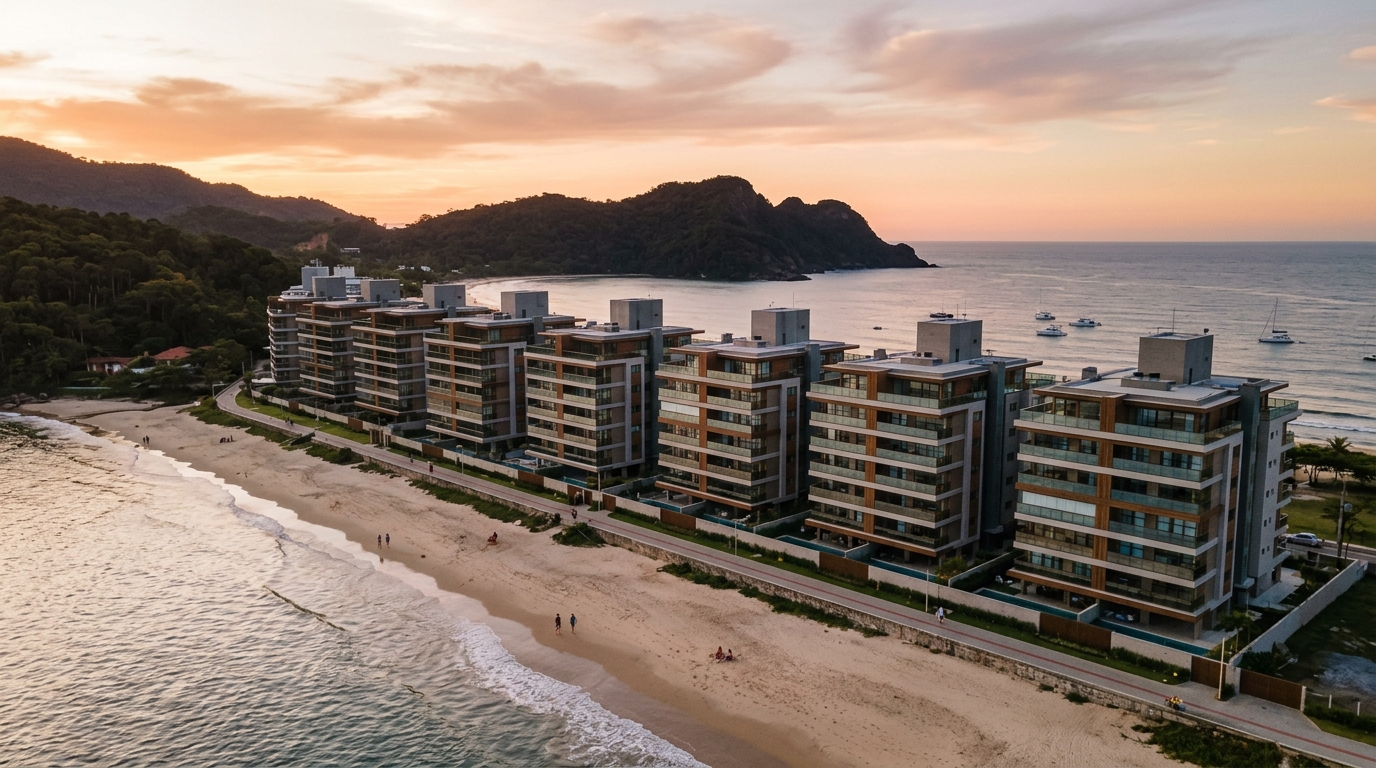
Ang real estate corridor na Penha-Piçarras-Barra Velha sa Brazilian state ng Santa Catarina ay nakapagrehistro ng R$ 1.96 bilyon sa Valor Geral de Vendas o VGV (kabuuang halaga ng benta) noong 2025, isang 38.3% na pagtaas kumpara sa 2024, ayon sa pinagsamang datos ng Secovi-SC at ABRAINC (mga real estate trade body ng Brazil). Sa taon na ang Selic — ang pangunahing interest rate ng Brazil na katumbas ng BSP overnight rate sa Pilipinas — ay nagtapos sa 14.75%, at ang CDI (Brazilian interbank reference rate na sumusukat sa yield ng pinakaligtas na fixed income) ay nagbayad ng mahigit 1% kada buwan, ang numerong ito ay nakakapukaw ng atensyon. Ibig sabihin, kahit nakikipagkompitensya sa pinakamatabang fixed income return sa dekada, ang real estate sa hilagang coast ng Santa Catarina ay patuloy na nakakahatak ng capital. Ang katanungan na dapat sagutin ng patrimonial investor bago pumirma ng kahit anong contract sa 2026 ay kung ang daloy na ito ay speculative wave lamang ng mga huli sa Balneário Camboriú na naghahanap ng "susunod na BC," o may sariling fundamentals ang Penha na nagjustify sa presyo.
Hindi developer brochure ang artikulong ito. Isa itong analisis para sa Filipino investor — lokal man o OFW — na nakatingin sa Brazilian coastal property bilang bahagi ng international diversification, kasama ang Balneário Camboriú, Itapema, at Itajaí, at gustong maunawaan, sa pamamagitan ng numero, kung makatuwiran maglagay ng kapital sa Penha ngayon, o kung ang cycle ay nakuha na ang premium nito.
Penha sa 2026 sa numero: bakit naging target ng kapital ang corridor
Ang Penha ay may 33,000 permanenteng residente at tumatanggap, tuwing peak season, ng floating population na tinatayang 250,000 hanggang 300,000 katao, ayon sa Santur (state tourism authority ng Santa Catarina) at sa municipal government. Ang Beto Carrero World — ang pinakamalaking theme park sa buong Latin America — ay bukas ng 320 araw sa isang taon at umakit ng 1.9 milyong bisita noong 2025, na may average ticket na mahigit R$ 380 (humigit-kumulang ₱4,000). Ang daloy na ito ng turista ay lumilikha ng demand para sa accommodation na hindi gaanong seasonal kumpara sa mga purely summer beach destinations. Ang average occupancy ng pousadas (boutique inns) at flats sa Armação neighborhood ay umabot sa 64% sa buong taon, kumpara sa karaniwang 41% ng mga katumbas na beach sa southern Brazil.
Idagdag pa rito ang expansion ng Port of Itapoá, 80 km ang layo, na nag-handle ng 1.7 milyong TEUs noong 2025 at direktang kumuha ng humigit-kumulang 1,200 bagong qualified positions sa logistics, foreign trade, at operations. Ang spillover effect sa mga dormitory cities at executive second homes ay sinusukat ng Sinduscon Norte-SC: tumaas ng 22% sa loob ng dalawang taon ang demand para sa residential units na 80 hanggang 130 sq m sa Itajaí, Penha, at Itapoá. Para sa Filipino reader na pamilyar sa BGC o Cebu IT Park spillover, kahalintulad ito ng pattern ng nearby satellite cities na umaangat dahil sa logistics anchor.
Sabay nito, ang gradual na pagbaba ng Selic sa ikalawang kalahati ng 2026 — ang median Focus survey ng Banco Central do Brasil ay nag-project ng year-end na 12.25% — ay nagsisimulang magpaluwag sa SBPE housing credit, na na-contingent noong 2024 at 2025. Ang savings deposits, ang pangunahing funding source ng SBPE, ay muling nagrehistro ng positive net inflows sa apat sa unang limang buwan ng taon, ayon sa Abecip. Para sa investor, may konkretong reading ito: malapit nang matapos ang tightening cycle, pero gumalaw na ang presyo. Ang sinumang pumasok sa Penha noong 2023, bumili ng off-plan sa R$ 9,800 per square meter sa harap ng Armação beach, ngayon ay nakikitang ang katumbas na unit ay binebenta sa R$ 13,500.
Ang local picture sa 2026 ay nagsasama ng tatlong variable na bihirang magsabay-sabay na lumitaw: matibay at climate-resilient na tourism demand (dahil hindi umaasa sa araw ang Beto Carrero), totoong logistics vector (Port of Itapoá at duplicated BR-101 highway), at base ng supply na nananatiling fragmented — wala pa ang Penha sa konsentrasyon ng towers ng Itapema o Praia Brava. Ang fragmentation na ito mismo ang lumilikha ng window at, kasabay nito, ng risk na susuriin natin sa ibaba.
Real vs nominal appreciation: pag-discount ng INCC, IPCA, at illusion ng list price
Ang pinakamahal na pagkakamali ng beginner coastal investor ay ang pagkalito sa nominal price change at sa real return. Kapag ang isang developer ay nag-anunsyo na "ang square meter sa Penha ay tumaas ng 41% sa 24 buwan," ang pahayag na iyon ay technically totoo at economically halos walang kabuluhan kung walang tatlong discount: ang general inflation na sinusukat ng IPCA (Brazilian CPI), ang replacement cost na sinusukat ng INCC (ang construction cost index ng Brazil na siyang aktwal na nag-adjust ng off-plan balances), at ang opportunity cost ng CDI sa parehong panahon.
Ang 24-month accumulated INCC-M hanggang Mayo 2026 ay nagtapos sa 18.7%, ayon sa FGV (research institution). Ang IPCA, sa parehong interval, ay umabot sa 9.4%. Ang gross CDI ay nag-deliver ng humigit-kumulang 27.6% accumulated. Ibig sabihin, ang 41% na nominal appreciation sa square meter ay nagiging halos 19% lamang ng real gain kumpara sa INCC, o 13.4% lang sa ibabaw ng CDI — bago pa i-deduct ang income tax sa capital gain (15% hanggang R$ 5 milyon sa kasalukuyang rate), brokerage sa pagbenta (average 6%), ITBI o property transfer tax sa pagbili (3% sa Penha), at carry costs (condominium dues, IPTU o real estate tax, maintenance, at fees).
Kapag pumasok ang lahat ng cost na iyan sa kalkulasyon, ang real net return kumpara sa CDI sa dalawang taon ay malapit sa zero para sa mga bumili ng ready unit, at bahagyang positive (5% hanggang 8% sa dalawang taon) para sa mga bumili off-plan at nag-hold hanggang sa habite-se (occupancy permit). Ang tapat na pagbasa ay ito: hindi consistently natatalo ng real estate ang fixed income sa high interest rate cycle — natatalo nito ang Selic kapag bumaligtad ang cycle. At nasa baligtad na pwesto tayo ngayon.
Ang FipeZap Index — ang pangunahing real estate price index ng Brazil — para sa northern coast ng Santa Catarina ay nagtapos sa Mayo 2026 na may 1.1% monthly at 11.8% 12-month na variation, mas mataas sa IPCA pero mas mababa kaysa sa gross CDI. Ang CUB-SC, ang residential construction cost benchmark, ay nagtapos sa parehong buwan sa R$ 4,180 per square meter, na nagpapahiwatig na ang full replacement ng isang bagong unit sa Penha ay nangangailangan ng selling price na higit R$ 12,500 para mapanatili ang minimum margin ng developer. Ang floor na ito ay halos sinusunod ngayon sa lahat ng lansamento ng corridor — na nagbabawas ng risk ng "loss-leader pricing" pero kasabay nitong nagbabawas din ng espasyo para sa bargaining.
"Ang investor na pumapasok sa Santa Catarina coast sa 2026 ay hindi na bumibili sa simula ng cycle — bumibili siya sa gitna. Ang real return ay mangangailangan ng pinong seleksyon ng produkto, lokasyon, at payment flow — hindi sapat ang pagtaya lamang sa heograpiya." — sintesis ng pagbabasa ng mga fund manager ng Brazilian brick-and-mortar real estate funds na nakatutok sa Santa Catarina.
Off-plan, ready, o resale: tatlong cash flow, tatlong magkaibang tesis
Ang bawat modality ng pagbili sa Penha ay nagdadala ng radikal na magkaibang risk-return profile, at ang pagtrato sa tatlo bilang magkapareho ay ang pangalawang pinakakaraniwang pagkakamali. I-decompose natin.
Off-plan (planta). Pumapasok ang investor na may 20% hanggang 30% na down payment, nagbabayad ng monthly installments na adjusted sa INCC sa loob ng 36 hanggang 48 buwan, naide-defer ang ITBI sa pagdaan ng panahon, at may implicit leverage: idedeposit ang humigit-kumulang ikalimang bahagi lamang ng halaga ng unit pero kinukuha ang 100% ng appreciation ng property. Ito ang vehicle na historically nag-deliver ng pinakamataas na return per real invested sa mainit na market cycles. Ang counterpoint ay sabay-sabay na tinataya ng investor ang tatlong variable — on-time delivery, controlled INCC, at buyer market sa habite-se. Sa 2025-2026, sa INCC na tumatakbo nang higit 7% per year, mabigat na ang "INCC lock": ang installments na komportable noong signing ay 22% na mas mataas sa nominal value ngayon, at pinipiga na nito ang cash flow ng upper middle class families na pumasok noong 2023.
Ready unit (pronto). Ang pagbili ng unit na may habite-se ay tinatanggal ang construction risk pero may premium. Ang typical discount ng resale key sa Penha kumpara sa bagong release table ay tumaas lang ng 4% hanggang 7% noong 2025, isang masikip na numero historically — sa normal cycles, ang discount na ito ay nasa 10% hanggang 15%. Ibig sabihin, mahal nang relatibo ang ready unit, at lohikal lamang kung gusto ng investor na magsimula agad ng income sa susunod na buwan ng pagbili o gustong i-lock ang sariling primary residence.
Key resale (revenda em chave). Pagbili mula sa third party na bumili ng off-plan at gustong umalis bago mag-habite-se. Ito ang pinaka-tekniko at potentially pinaka-rentable na niche. Madalas ang original investor ay nangangailangan ng liquidity (nawalan ng trabaho, divorce, nadiskubre na hindi madaling mag-finance ng 60% pagkatapos ng habite-se habang mataas pa rin ang Selic) at tinatanggap ang discount sa kasalukuyang table. Ang mga totoong kaso na dinokumento ng Secovi-SC sa Penha ay nagpapakita ng 8% hanggang 14% na discount kumpara sa updated table para sa mga resale keys ng projects na ihahatid sa 12 hanggang 18 buwan. Dito nasa pinakamagandang risk-return para sa sopistikadong patrimonial investor sa 2026 — at ito rin ang pinakamahirap mahanap, dahil umaasa sa direktang relasyon sa specialized brokers at sa pagbasa ng original contract.
| Modality | Initial capital | Time to liquidity | Expected cap rate | Dominant risk |
|---|---|---|---|---|
| Off-plan launch | 20-30% | 36-48 months | n/a hanggang habite-se | INCC, delay, rescission |
| Key resale (off-plan) | 50-70% | 12-18 months | n/a hanggang habite-se | Seller liquidity, due diligence |
| Ready for short-term rental | 100% o 40% + financing | agad | 5.5-7.5% p.a. gross | Real occupancy, hidden costs |
| Ready for annual lease | 100% o 40% + financing | agad | 4.8-5.8% p.a. gross | Default, depreciation |
Mahalaga: ang mga cap rate na inilalahad ay gross, bago ang IR o personal income tax (carnê-leão na hanggang 27.5% sa rental income para sa individuals sa Brazil), property management (8% hanggang 15% para sa short-term rental), condominium dues, at reserve fund. Sa net basis, ang isang well-operated short-term rental unit sa Penha ay nag-deliver ng 4% hanggang 5.5% per year ng net income — mas mababa sa net CDI sa 2026, pero mas mataas dito sa anumang makatuwirang Selic-cutting scenario sa 2027-2028.
Mga risk na hindi inilalagay sa flyer: rescission, delay, exit liquidity
Ang Brazilian Law 13.786/2018 — kilala bilang Distrato Law — ay kumpletong nirefactor ang aritmetika ng sinumang gustong umalis sa off-plan purchase. Para sa mga projects na nasa patrimônio de afetação (asset segregation regime na siyang standard sa Penha), ang maximum penalty na pwedeng pigilan ng developer sa rescission ng buyer ay 50% ng halagang nabayaran na. Para sa mga projects na wala sa asset segregation regime, ang cap ay bumababa sa 25%. Mukhang protektado ang investor dito, pero ang tapat na pagbasa ay iba: mahal ang mag-rescind, at ang investor na pumapasok off-plan ay dapat pumasok na may conviction na magdala hanggang katapusan. Ang gumagamit ng off-plan bilang short-term bet na umaasa magbenta ng key sa 12 buwan ay maaaring matuklasan na, sa lateral market, ang exit path ay eksakto ang acceptance ng discount na ipinagtatanggol natin sa naunang section — kaya lang nasa maling panig ng mesa.
Isa pang underestimated variable ang construction delay. Ang Law 13.786/2018 mismo ay nagpapahintulot sa developer ng tolerance period na hanggang 180 araw nang walang anumang indemnity — ang ekstrang anim na buwan ay dapat isama sa cash flow projection ng investor. Mula sa ika-181 araw ng delay, may karapatan sa indemnity na 1% ng paid value adjusted bawat buwan ng delay, pero ang pag-exercise ng karapatang ito ay madalas mahaba at nadudulot sa korte. Sa Penha, ang rate ng projects na inihatid nang may higit 90 araw na delay ay nasa 23% sa 2024-2025, ayon sa informal survey ng local brokerages — numerong kahalintulad sa average ng coastal Santa Catarina pero mas masama kaysa sa average ng state capitals.
Ang exit liquidity sa habite-se ay ang ikatlong risk. Hindi Balneário Camboriú ang Penha: mas kaunti ang unit absorption sa resale market kada buwan, at ang average marketing time ng isang ready 2-bedroom oceanfront unit ay nasa 90 hanggang 160 araw kapag tama ang pricing sa table. Ang pagtataas ng 10% sa ibabaw ng table para "subukan ang market" ay madaling magtutulak sa asset na manatili nang 12 buwan — at habang ganito, nagbabayad ang investor ng condominium dues, IPTU, at full-rate income tax kung iisang unit lang. Ang prudent rule ay i-budget ang hanggang 6 buwang carrying cost sa cash bago bumili ng ready unit para ibenta.
May ibang structural risk na bihirang tinatalakay: ang konsentrasyon ng supply. Ang Penha-Piçarras corridor ay may humigit-kumulang 9,700 units sa construction o kababagong i-deliver, kung saan 64% ay nakakonsentra sa tatlong neighborhood lamang (Armação, Praia Grande, at Gravatá). Kapag nagsabay ang mga delivery sa parehong quarter — at mangyayari ito sa pagitan ng Q4 2026 at Q2 2027 — magkakaroon ng kompetisyon ang new sales market at resale market para sa parehong buyer, at babagsak ang table. Naobserbahan ang phenomenon na ito sa Itapema noong 2022-2023 at sa Itajaí noong 2024.
Short-term rental income: ang kalkulasyon na bihirang ipinapakita ng table
Ang pangunahing commercial promise sa paligid ng property sa Penha ay ang short-term rental income. Ang tamang katanungan ay hindi "magkano ang kita," kundi "magkano ang natitira pagkatapos ng lahat." Gawin natin ang kalkulasyon para sa isang 2-bedroom 65 sq m unit sa Armação, oceanfront, binili ready sa R$ 1.15 milyon noong 2026.
Realistic operating scenario sa own platform na may local property manager: 14 full nights sa Enero sa R$ 1,150, 12 full nights sa Pebrero sa R$ 980, 8 full nights sa Disyembre sa R$ 820, 6 full nights sa Hulyo sa R$ 540, at distributed na 38% occupancy sa natitirang taon sa average daily rate na R$ 410. Ang annual gross ay malapit sa R$ 71,000. Sa halagang ito, i-deduct ang: 15% para sa specialized property manager (R$ 10,600), 12% average platform commission para sa non-direct bookings (sa humigit-kumulang 60% ng revenue, ~R$ 5,100), R$ 8,400 ng annual condominium dues, R$ 4,200 ng IPTU, R$ 5,800 ng kuryente, tubig, internet, gas, at linen, R$ 3,600 ng item replacement at ongoing maintenance, at R$ 7,800 ng approximate income tax (assuming carnê-leão sa net income). Natitira ang R$ 25,500 ng net income kada taon, na katumbas ng 2.22% net yield sa allocated capital.
Mas mababa ito sa kalahati ng net CDI na inihatid noong 2025 (5.76% para sa individuals na may 15% IR). Ang rental income thesis sa Penha ay nagiging sensible lamang sa pamamagitan ng kasabay na patrimonial appreciation — at ang appreciation na ito ay kailangang tumakbo nang higit 7% per year para magkapareho ang total return sa fixed income. Sa cycle ng Selic na bumababa mula 14.75% papuntang 9% sa susunod na 30 buwan, ito ay plausible. Sa stable o tumataas na Selic cycle, masikip.
May isa pang tax detail na karamihan ng commercial presentations ay hindi binabanggit: ang short-term rental ay nagbabayad ng municipal ISS (service tax) sa Penha (5% rate sa daily rate kapag ginagawa bilang economic activity), at ang Receita Federal (Brazilian tax authority) ay mas mahigpit nang nag-iimbestiga sa business activity configuration ng short-term rental, lalo na kapag konektado sa mga platform. Ang tax reorganization sa pagbubukas ng isang Simples Nacional na korporasyon para humawak ng property ay ang exit na hinanap ng mga investor na may higit tatlong unit — pero may fixed cost ito at nangangailangan ng minimum scale para magkaroon ng sense. Para sa Filipino investor, kahalintulad ito ng decision na bumuo ng Philippine corporation para hawakan ang multiple condo investments — may overhead, kailangan ng scale.
Ang pinakamamahaling pagkakamali ng beginner investor sa Penha
Ang unang pagkakamali ay ang pagkalito ng yield promise at realized yield. Ang commercial tables ay madalas nagpapakita ng peak daily rate na in-apply sa 30 araw at ina-extrapolate sa buong taon. Ang tamang kalkulasyon ay nagsisimula sa real measured occupancy — at, para sa Penha, sa labas ng Enero/Pebrero at extended holidays, ito ay bihirang lumampas sa 45%.
Ang pangalawang pagkakamali ay ang pagbili ng hotel pool development nang hindi binabasa ang convention. Ang mga pool na may uniform distribution clause ay namamahagi ng real occupancy sa buong set — na maganda para maiwasan ang malas na maiwan sa masamang unit — pero madalas may embedded internal commissions na 18% hanggang 22% at common costs na generous para sa operator. Ang mga inanunsyo na "8% per year guaranteed cap rate para sa 24 buwan" ay halos palaging commercial subsidy na natutunaw sa presyo ng property. Pagkatapos ng warranty, bumabagsak ang real yield sa real market level, na nasa 4-5%.
Ang ikatlong pagkakamali ay ang pagwawalang-bahala sa delivery schedule ng paligid. Ang pagbili ng off-plan sa kalye na may tatlo pang towers sa construction ay nangangahulugang direct competition sa habite-se. Ang konsultasyon sa licensing map ng Prefeitura de Penha ay libre at essential.
Ang ikaapat na pagkakamali ay ang false equivalence sa Balneário Camboriú. Iba ang public ng Penha (mas family-oriented, mas mahabang average stay), iba ang product (mas kaunting super-tall towers, mas marami sa medium-high standard), at iba ang price dynamic. Ang historical ratio ng price per sq m Penha/BC ay nasa 0.38 hanggang 0.46 sa nakalipas na limang taon — ngayon nasa 0.52. Ang bumili ng Penha na umaasa ng "convergence to BC" ay tumataya laban sa historical average.
Ang ikalimang pagkakamali ay ang mabigat na financing pagkatapos ng habite-se nang hindi sinu-stress ang installment laban sa real income ng property. Ang pag-finance ng 60% ng R$ 1.15 milyong unit sa 11.5% p.a. sa loob ng 30 taon ay nagreresulta sa initial installment na R$ 6,840. Hindi kayang panatilihin ng average monthly net short-term rental income (R$ 2,125 na kinalkula sa itaas) ang kahit kalahati. Ang property ay nagiging self-financing lamang kung ang own capital ay sumasaklaw ng hindi bababa sa 70% — at ito ay kumpletong nagbabago ng kalkulasyon ng return on equity.
Hatol ayon sa profile: hindi lahat ng investor ay dapat pumasok sa Penha sa 2026
Long-term patrimonial investor (10+ years). May sense, na may criteria. Maghanap ng medium-high standard product sa consolidated neighborhood (Armação o Centro), iwasan ang saturated zones ng simultaneous lansamento, prioritize ang delivery ng developer na may verified track record ng on-time deliveries sa Santa Catarina. Tanggapin ang mababang net yield sa unang 3-4 taon bilang cost ng subsequent patrimonial appreciation. Valid thesis.
Investor na nakatuon sa current income. Ang Penha ay, sa 2026, isang suboptimal product para sa puro income. Ang net CDI ay natatalo ang net short-term rental yield nang may kaginhawahan at walang operational risk, at ang Brazilian REITs na nakatuon sa logistics o shopping mall ay nagbabayad ng dividend yield na 9-10% per year na may daily liquidity. Ang income investor ay dapat lamang pumasok kung mayroon nang significant na allocation sa fixed income at REITs at gustong magkaroon ng patrimonial diversification — hindi bilang primary vehicle.
Off-plan speculator. Mas masikip ang window kaysa sa hitsura. Ang mga bagong lansamento sa 2026 ay nagsisimula na sa presyo na higit sa CUB plus standard margin, ang INCC ay nakakaubos ng thesis habang construction, mahal ang rescission, at ang key resale ay umaasa sa liquid buyer market — na hindi guaranteed para sa delivery windows ng 2027-2028 dahil sa concentrated pipeline. Ang papasok ay kailangang pumili ng project na may real differentiation (oceanfront, efficient layout, premium developer brand) at tanggapin na magdala hanggang katapusan.
Dollarized o peso-dollar hybrid investor (international diversifier). Sa real na malapit sa R$ 5.60 per dollar at ang purchasing power parity na pabor pa rin, ang Penha ay mukhang mura sa European, US, o sopistikadong Filipino buyer. Ang attention point ay hindi presyo kundi structure: ang direct financing para sa non-resident ay restricted (humihingi ang Caixa, ang Brazilian state bank, ng CPF na Brazilian tax ID at ilang dokumentasyon na walang ordinary foreign individual), ang acquisition via Banco Central remittance ay nangangailangan ng dokumentasyon, at ang future sale ay kailangang i-repatriate ang capital sa parehong channel. Sulit ito kung ang tesis ay patrimonial diversification sa emerging market real estate, hindi pure currency arbitrage — dahil para sa huli, magkakaroon ng currency risk ang investor na maaaring i-cancel ang brick gain sa anumang real appreciation cycle. Para sa Filipino na may peso base, ang dalawang-layer na FX exposure (peso-USD at USD-BRL) ay dapat ma-budget bilang variable, hindi nakakalimutan.
Konklusyon: ang tamang entry sa Penha sa 2026 ay nagsisimula sa katapatan ng diagnosis
Ang Penha-Piçarras-Barra Velha corridor ay may real fundamentals: climate-antifragile na tourism dahil sa Beto Carrero, logistics vector via Port of Itapoá, lumalaking executive housing demand, at supply na sapat pa ring fragmented para magtampok ang premium product. Kasabay nito, kinuha na ng cycle ang bahagi ng premium: dumoble ang square meter sa apat na taon, masikip ang key discount, pinipigtigan ng INCC, at ang 2027 delivery pipeline ay susubukin ang absorption ng market.
Sa 2026, ang pagbili sa Penha ay isang analytical decision, hindi emosyonal. Gumagana para sa patient patrimonial investor na pumipili ng product, neighborhood, at flow. Gumagana para sa foreign investor — kasama ang Filipino — na nag-diversify sa emerging market real estate. Pinagtatalunan para sa off-plan speculator — at tahimik na inadekwado na product para sa naghahanap lamang ng current income na comparable sa fixed income. Walang kahihiyan na aminin ito: ang pinakamagandang desisyon sa ilang cycle ay hindi pumasok, o pumasok ng maliit.
Ang SIDE Empreendimentos portal ay naglalathala ng patrimonial analysis at weekly reading ng Santa Catarina real estate market para sa internasyonal na investor. Para makatanggap ng susunod na analisis sa northern Santa Catarina corridor — kasama ang reading ng 2027 delivery pipeline at evolution ng regional FipeZap — mag-subscribe sa market newsletter sa footer ng pahinang ito.