Conviene investire in immobili a Penha (SC) nel 2026?
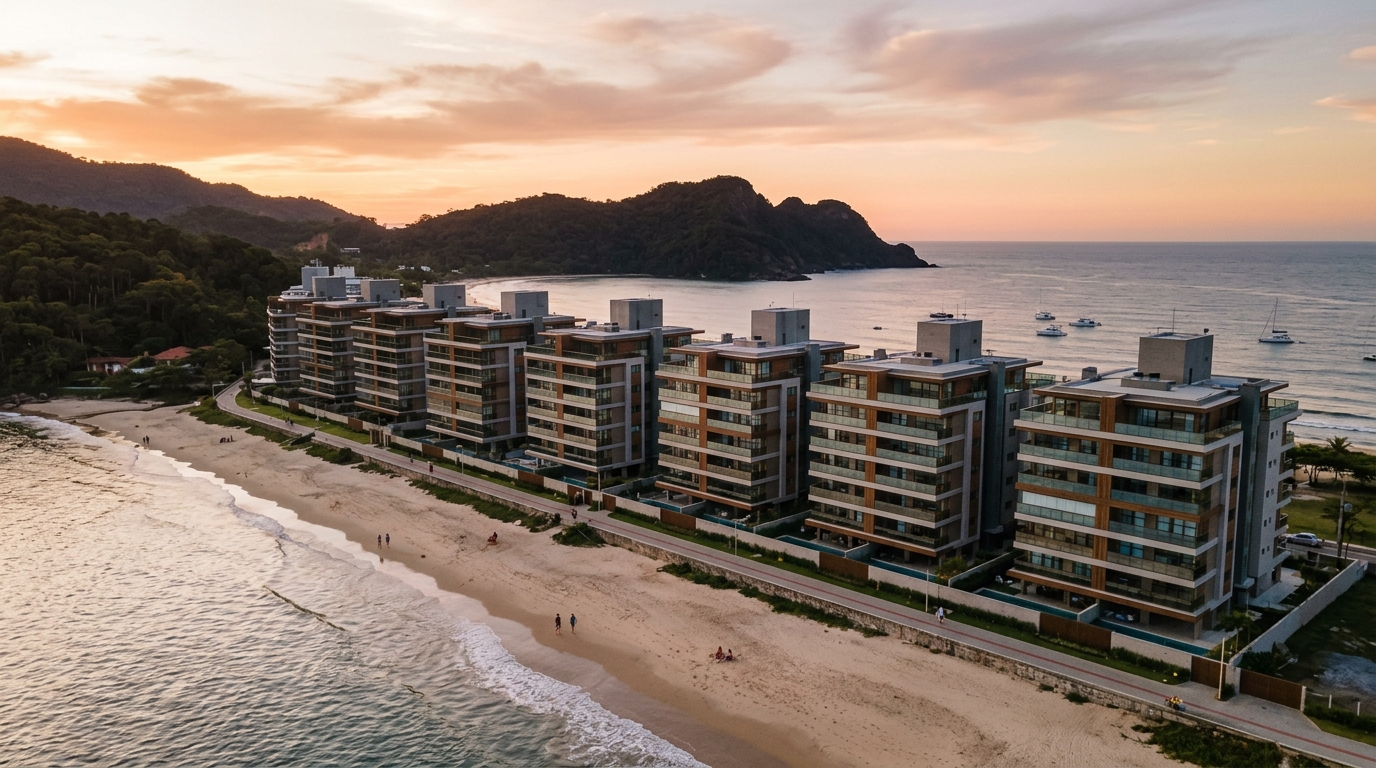
L'asse immobiliare Penha-Piçarras-Barra Velha, sulla costa nord di Santa Catarina, ha movimentato 1,96 miliardi di reais (circa 350 milioni di euro al cambio attuale) in Valore Generale di Vendita — il VGV, che è l'indicatore brasiliano del totale lordo di unità immobiliari lanciate sul mercato — nel corso del 2025, con una crescita del 38,3% sul 2024, secondo i dati consolidati dal Secovi-SC (sindacato delle imprese di intermediazione immobiliare) incrociati con i lanci registrati dall'ABRAINC sul litorale catarinense. In un anno in cui la Selic terminale — il tasso base brasiliano fissato dal Banco Central, equivalente funzionale del tasso di rifinanziamento BCE — ha chiuso al 14,75% e il CDI, il benchmark del reddito fisso interbancario, ha pagato oltre l'1% al mese all'investitore conservatore, questo numero è provocatorio. Significa che, pur competendo con il reddito fisso più generoso del decennio, il mattone della costa nord di Santa Catarina ha continuato ad attrarre capitale. La domanda a cui l'investitore patrimoniale deve rispondere prima di firmare qualsiasi Quadro Riassuntivo nel 2026 è se questo flusso sia un'onda speculativa di chi è arrivato tardi a Balneário Camboriú e cerca la "prossima BC", o se Penha abbia fondamentali propri che giustifichino il prezzo.
Questo articolo non è un materiale promozionale di un'impresa edile. È un'analisi pensata per chi già guarda a Balneário Camboriú, Itapema e Itajaí e vuole capire, con i numeri alla mano, se abbia senso allocare capitale a Penha adesso — o se il ciclo abbia già preteso il suo premio.
Penha nel 2026 in cifre: perché l'asse è diventato bersaglio del capitale
Penha conta 33 mila abitanti residenti e accoglie, in alta stagione, una popolazione fluttuante stimata tra 250 mila e 300 mila persone, secondo dati consolidati dalla Santur (ente turistico statale) e dal comune. Il Beto Carrero World — il più grande parco a tema dell'America Latina — opera 320 giorni all'anno e ha attratto 1,9 milioni di visitatori nel 2025, con un biglietto medio superiore a 380 reais. Questo flusso genera una domanda di alloggio che si distribuisce in modo molto meno stagionale rispetto a località puramente balneari: l'occupazione media di pousadas e flats nel quartiere di Armação si è attestata al 64% nell'arco dell'anno, contro il 41% tipico di spiagge equivalenti più a sud.
A ciò si aggiunge l'espansione del Porto di Itapoá, a 80 km, che nel 2025 ha movimentato 1,7 milioni di TEU e ha assunto direttamente circa 1.200 nuovi profili qualificati in logistica, commercio estero e operazioni. L'effetto di trasbordamento sulle città-dormitorio e sulle seconde residenze per dirigenti è stato misurato dal Sinduscon Nord-SC, l'associazione dei costruttori locali: la domanda di immobili residenziali tra 80 e 130 m² nell'area Itajaí-Penha-Itapoá è cresciuta del 22% in due anni.
In parallelo, il calo graduale della Selic nella seconda metà del 2026 — il rapporto Focus (l'indagine settimanale del Banco Central sulle aspettative del mercato finanziario) proiettava in mediana una chiusura d'anno al 12,25% — comincia a sbloccare il credito immobiliare SBPE, il sistema brasiliano di credito ipotecario finanziato dal risparmio postale, rimasto contingentato nel 2024 e 2025. La poupança, principale fonte di funding del SBPE, è tornata a registrare raccolta netta positiva in quattro dei primi cinque mesi dell'anno, secondo l'Abecip. Per l'investitore, la lettura è concreta: il ciclo di stretta è vicino alla fine, ma il prezzo si è già mosso. Chi è entrato a Penha nel 2023 acquistando sulla carta a 9.800 reais al metro quadrato di fronte ad Armação vede oggi unità equivalenti pubblicizzate a 13.500 reais.
Il quadro locale nel 2026 combina tre variabili che raramente si presentano insieme: una domanda turistica solida e antifragile rispetto al clima (perché il Beto Carrero non dipende dal sole), un vettore logistico reale (Itapoá e la BR-101 raddoppiata) e una base di offerta installata ancora frammentata — Penha non ha il livello di concentrazione di torri di Itapema o di Praia Brava. È esattamente questa frammentazione a creare la finestra e, contemporaneamente, il rischio che descriveremo più avanti.
Rivalutazione reale contro nominale: scontando INCC, IPCA e l'illusione del prezzo di listino
L'errore più costoso dell'investitore alle prime armi sul litorale è confondere la variazione nominale di prezzo con il rendimento reale. Quando un'impresa edile annuncia che "il metro quadrato a Penha si è rivalutato del 41% in 24 mesi", la frase è tecnicamente vera ed economicamente quasi irrilevante senza tre sconti: l'inflazione generale misurata dall'IPCA — l'indice ufficiale dei prezzi al consumo brasiliano, equivalente del nostro IPC armonizzato — il costo di sostituzione misurato dall'INCC, l'indice di costo nazionale della costruzione che è ciò che effettivamente corregge i saldi residui dei contratti sulla carta, e il costo opportunità del CDI nello stesso periodo.
L'INCC-M accumulato in 24 mesi a maggio 2026 ha chiuso al 18,7%, secondo la FGV (Fondazione Getulio Vargas, il principale istituto di ricerca economica del paese). L'IPCA, nello stesso intervallo, ha sommato il 9,4%. Il CDI lordo ha consegnato circa il 27,6% cumulato. Una rivalutazione nominale del 41% sul metro quadrato si converte quindi in qualcosa di vicino al 19% di guadagno reale rispetto all'INCC, o appena il 13,4% sopra il CDI — prima di scontare l'imposta sul reddito sull'eventuale plusvalenza (15% fino a 5 milioni di reais secondo la tabella vigente), la commissione di intermediazione sulla vendita (in media il 6%), l'ITBI (imposta brasiliana sul trasferimento di beni immobili, 3% a Penha) e i costi di mantenimento — condominio, IPTU (l'imposta municipale equivalente alla nostra IMU), manutenzione e oneri.
Quando questi costi entrano nel calcolo, il rendimento netto reale rispetto al CDI nel biennio è prossimo allo zero per chi ha acquistato già pronto, e leggermente positivo (5%-8% nel biennio) per chi ha acquistato sulla carta e ha tenuto fino al certificato di agibilità. La lettura onesta è che l'immobile non batte il CDI in modo consistente in un ciclo di Selic alta — lo batte quando il ciclo gira. Ed è esattamente in quella svolta che ci troviamo.
Il FipeZap dei prezzi al rogito di Santa Catarina, fascia litorale nord, ha chiuso maggio 2026 con una variazione mensile dell'1,1% e dell'11,8% sui dodici mesi — sopra l'IPCA, sotto il CDI lordo. Il CUB-SC, costo unitario base della costruzione di Santa Catarina per residenziale standard alto, ha chiuso lo stesso mese a 4.180 reais al metro quadrato di costo di costruzione, segnalando che la sostituzione integrale di un'unità nuova a Penha richiede un prezzo di vendita superiore a 12.500 reais per preservare il margine minimo di promozione immobiliare. Questo pavimento, oggi, viene rispettato in quasi tutti i lanci dell'asse — il che riduce il rischio di "prezzo civetta" e contemporaneamente riduce lo spazio per la trattativa.
"L'investitore che entra sul litorale catarinense nel 2026 non sta più acquistando l'inizio del ciclo, sta acquistando la metà. Il rendimento reale esigerà una selezione fine di prodotto, quartiere e flusso di pagamento — non basta scommettere sulla geografia." — sintesi della lettura condivisa dai gestori di fondi immobiliari di mattone focalizzati su SC.
Sulla carta, già pronto o rivendita di chiavi: tre flussi di cassa, tre tesi diverse
Ogni modalità di acquisizione a Penha incorpora un profilo di rischio-rendimento radicalmente diverso, e trattare le tre come equivalenti è il secondo errore più frequente. Scomponiamole.
Sulla carta. L'investitore entra con un anticipo del 20%-30%, paga rate mensili corrette dall'INCC durante 36-48 mesi, diluisce nel tempo l'ITBI e dispone di una leva implicita: deposita circa un quinto del valore dell'unità e cattura il 100% dell'apprezzamento del bene. È il veicolo che storicamente consegna il maggior rendimento per real investito in cicli di mercato caldo. Il rovescio è che l'investitore scommette su tre variabili simultanee — consegna nei tempi, INCC sotto controllo e mercato compratore al certificato di agibilità. Nel 2025-2026, con l'INCC che corre sopra il 7% all'anno, la "trappola dell'INCC" pesa: rate che sembravano confortevoli alla firma sono oggi più alte del 22% in valore nominale, e questo sta già stringendo il flusso delle famiglie di classe medio-alta entrate nel 2023.
Già pronto. Acquistare un'unità con certificato di agibilità elimina il rischio di costruzione, ma paga un premio. Lo sconto tipico tra una chiave di seconda mano a Penha e il listino nuovo di rilancio è rimasto tra il 4% e il 7% nel 2025, un numero stretto storicamente — in cicli normali questo sconto sta tra il 10% e il 15%. Significa che il pronto è caro in termini relativi, e ha senso solo per chi vuole iniziare a generare reddito dal mese successivo all'acquisto o vuole bloccare la prima casa.
Rivendita di chiavi sulla carta. Acquistare da un terzo che ha comprato sulla carta e vuole uscire prima del certificato di agibilità. È la nicchia più tecnica e potenzialmente più redditizia. L'investitore originale ha spesso bisogno di liquidità (ha perso il lavoro, ha divorziato, ha scoperto che finanziare il 60% post-certificato non è facile con la Selic ancora alta) e accetta di cedere con sconto sul listino vigente. Casi reali documentati dal Secovi-SC a Penha mostrano sconti dell'8%-14% sul listino aggiornato per chiavi di sviluppi con consegna prevista in 12-18 mesi. È dove si trova il miglior rischio-rendimento per l'investitore patrimoniale sofisticato nel 2026 — ed è anche il più difficile da reperire, perché dipende dal rapporto diretto con agenzie specializzate e dalla capacità di leggere il Quadro Riassuntivo originale.
| Modalità | Capitale iniziale | Tempo fino a liquidità | Cap rate atteso | Rischio dominante |
|---|---|---|---|---|
| Sulla carta in lancio | 20-30% | 36-48 mesi | n/d fino al certificato | INCC, ritardo, recesso |
| Chiavi (rivendita sulla carta) | 50-70% | 12-18 mesi | n/d fino al certificato | Liquidità del cedente, due diligence |
| Pronto per locazione breve | 100% o 40% + mutuo | immediata | 5,5-7,5% annuo lordo | Occupazione reale, costi nascosti |
| Pronto per locazione annuale | 100% o 40% + mutuo | immediata | 4,8-5,8% annuo lordo | Insolvenza, conservazione |
Importante: i cap rate presentati sono lordi, prima di imposta sul reddito (carnê-leão fino al 27,5% sul reddito da locazione per persona fisica), amministrazione (8%-15% per locazione breve), condominio e fondo di riserva. Su base netta, una buona unità da locazione breve ben operata a Penha consegna tra il 4% e il 5,5% all'anno di reddito netto — sotto il CDI netto nel 2026, ma sopra di esso in qualsiasi scenario ragionevole di calo della Selic nel 2027-2028.
Rischi che nessun flyer indica: recesso, ritardo, liquidità all'uscita
La Legge 13.786/2018 — nota come Legge sul Recesso — ha riorganizzato completamente l'aritmetica di chi voglia uscire da un acquisto sulla carta. Per gli sviluppi sotto regime di patrimonio di affettazione (la regola a Penha, un istituto che separa giuridicamente il patrimonio del cantiere dal patrimonio dell'impresa, a protezione dell'acquirente), la penale massima trattenuta dall'impresa edile in caso di recesso per desistenza del compratore è del 50% di quanto già pagato. Per gli sviluppi fuori dal patrimonio di affettazione, il tetto scende al 25%. Sembra tutelare l'investitore, ma la lettura onesta è un'altra: uscire dal contratto costa caro, e l'investitore che entra sulla carta deve farlo con la convinzione di portare l'operazione fino in fondo. Chi usa la modalità sulla carta come scommessa di breve termine sperando di "vendere la chiave" in 12 mesi può scoprire che, in un mercato laterale, la via d'uscita coincide esattamente con l'accettazione dello sconto di cui si parlava nella sezione precedente — solo dal lato sbagliato del tavolo.
Il ritardo di costruzione è un'altra variabile sottostimata. La stessa Legge 13.786/2018 permette all'impresa un periodo di tolleranza fino a 180 giorni senza alcun indennizzo — questo semestre extra va incorporato nel flusso dell'investitore. Dal giorno 181 di ritardo scatta il diritto a un indennizzo dell'1% del valore pagato corretto per ogni mese di ritardo, ma esercitarlo è spesso lungo e finisce in tribunale. A Penha, la quota di cantieri consegnati con più di 90 giorni di ritardo si è attestata al 23% nel 2024-2025, secondo una rilevazione informale di agenzie locali — un numero in linea con la media del litorale catarinense, ma peggiore della media delle capitali.
La liquidità in uscita al certificato di agibilità è il terzo rischio. Penha non è Balneário Camboriú: il mercato della rivendita assorbe meno unità al mese, e il tempo medio di commercializzazione di un bilocale fronte mare già pronto si attesta tra 90 e 160 giorni quando il prezzo è in linea con il listino. Salire del 10% sopra il listino per "testare il mercato" può facilmente significare lasciare l'attivo fermo per dodici mesi — e nel frattempo l'investitore paga condominio, IPTU e imposta sul reddito ad aliquota piena se l'unità è la sola che possiede. La regola prudenziale è prevedere fino a sei mesi di costi di mantenimento in cassa prima di acquistare già pronto per rivendere.
Esiste poi un rischio strutturale poco discusso: la concentrazione dell'offerta. L'asse Penha-Piçarras conta circa 9.700 unità in costruzione o appena consegnate, e il 64% si concentra in soli tre quartieri (Armação, Praia Grande e Gravatá). Quando cantieri coincidenti consegnano nello stesso trimestre — e ciò accadrà tra il quarto trimestre 2026 e il secondo trimestre 2027 — il mercato del nuovo e quello della rivendita competono per lo stesso compratore, e il listino cede. Il fenomeno è stato osservato a Itapema tra 2022 e 2023 e a Itajaí nel 2024.
Reddito da locazione breve: il conto che pochi listini mostrano
La grande promessa commerciale intorno agli immobili di Penha è il reddito da locazione breve. La domanda corretta non è "quanto rende", bensì "quanto rimane dopo tutto". Facciamo il conto per un bilocale di 65 m² ad Armação, fronte mare, acquistato pronto a 1,15 milioni di reais nel 2026.
Scenario realistico di gestione su piattaforma propria con amministratrice locale: 14 notti piene a gennaio a 1.150 reais, 12 notti piene a febbraio a 980, 8 notti piene a dicembre a 820, 6 notti piene a luglio a 540 e un'occupazione distribuita del 38% nel resto dell'anno a una diaria media di 410 reais. Il lordo annuo si avvicina a 71 mila reais. Da questo valore si scontano: 15% di amministrazione specializzata (10,6 mila), 12% di commissioni medie di piattaforma per prenotazioni non dirette (su circa il 60% del fatturato, ~5,1 mila), 8,4 mila di condominio annuo, 4,2 mila di IPTU, 5,8 mila per luce, acqua, internet, gas e biancheria, 3,6 mila per reintegro di articoli e manutenzione corrente, e circa 7,8 mila di imposta sul reddito (ipotizzando il carnê-leão sul reddito netto). Restano 25,5 mila reais netti all'anno, pari a un rendimento netto del 2,22% sul capitale allocato.
È meno della metà di quanto ha consegnato il CDI netto nel 2025 (5,76% per persona fisica con imposta del 15%). La tesi di reddito a Penha funziona solo grazie alla rivalutazione patrimoniale concomitante — e questa rivalutazione deve correre sopra il 7% all'anno perché il total return eguagli il reddito fisso. In un ciclo di Selic terminale in calo dal 14,75% al 9% nei prossimi trenta mesi è plausibile. In un ciclo di Selic stabile o in rialzo, è tirato.
C'è poi un dettaglio fiscale che la maggior parte delle presentazioni commerciali omette: la locazione breve paga l'ISS municipale a Penha (aliquota del 5% sul valore della diaria quando esercitata come attività economica), e la Receita Federal — l'agenzia delle entrate brasiliana — sta accertando con maggiore rigore la configurazione di attività imprenditoriale tramite short-term rental, specialmente quando esiste un vincolo con piattaforme. La riorganizzazione fiscale attraverso l'apertura di una persona giuridica del Simples Nacional (il regime fiscale agevolato brasiliano per micro e piccole imprese) per intestare l'immobile è la via scelta dagli investitori con più di tre unità — ma ha un costo fisso e richiede una scala minima per avere senso.
Gli errori più costosi dell'investitore alle prime armi a Penha
Il primo errore è confondere il rendimento promesso con quello realizzato. I listini commerciali mostrano spesso la diaria di picco applicata a trenta giorni ed estrapolata sull'anno. Il calcolo corretto parte dall'occupazione reale misurata — e a Penha, fuori da gennaio/febbraio e dai ponti prolungati, raramente supera il 45%.
Il secondo errore è acquistare uno sviluppo a pool alberghiero senza leggere la convenzione. I pool con clausole di ripartizione uniforme distribuiscono l'occupazione reale sull'insieme — il che è utile per evitare il caso di restare con l'unità peggiore — ma frequentemente incorporano commissioni interne del 18%-22% e costi comuni ripartiti in modo generoso verso l'operatore. I cap rate annunciati come "8% annuo garantiti per 24 mesi" sono quasi sempre un sussidio commerciale diluito nel prezzo dell'immobile; al termine della garanzia, il rendimento reale ricade al livello effettivo di mercato, ossia il 4%-5%.
Il terzo errore è ignorare il cronoprogramma di consegna nell'intorno. Acquistare sulla carta in una via con altre tre torri in costruzione significa concorrenza diretta al momento del certificato di agibilità. La consultazione della mappa dei permessi della Prefettura di Penha è gratuita ed essenziale.
Il quarto errore è la falsa equivalenza con Balneário Camboriú. Penha ha un pubblico diverso (più famiglie, permanenza media più lunga), un prodotto diverso (meno torri ultra-alte, più medio livello) e una dinamica di prezzo diversa. Il rapporto storico di prezzo al m² Penha/BC si è collocato tra 0,38 e 0,46 negli ultimi cinque anni — oggi è a 0,52. Chi acquista a Penha aspettando una "convergenza verso BC" scommette contro la media storica.
Il quinto errore è finanziare pesantemente nel post-certificato senza stressare la rata contro il reddito reale dell'immobile. Finanziare il 60% di un'unità da 1,15 milioni di reais all'11,5% annuo a trent'anni produce una rata iniziale di 6.840 reais. Il reddito netto mensile medio da locazione breve (2.125 reais calcolati sopra) non copre nemmeno la metà. L'immobile si autofinanzia solo se il capitale proprio copre almeno il 70% — e questo cambia completamente il calcolo del ROE.
Verdetto per profilo: non ogni investitore dovrebbe entrare a Penha nel 2026
Investitore patrimoniale di lungo periodo (10+ anni). Ha senso, con criterio. Cercare prodotto medio-alto di livello in un quartiere consolidato (Armação o Centro), evitare zone sature di lanci simultanei, privilegiare la consegna da parte di un'impresa edile con storico verificato di cantieri consegnati nei tempi in SC. Accettare un rendimento netto basso nei primi 3-4 anni come costo della rivalutazione patrimoniale successiva. Tesi valida.
Investitore focalizzato sul reddito corrente. Penha è, nel 2026, un prodotto subottimale per il reddito puro. Il CDI netto batte con margine il rendimento netto della locazione breve e senza rischio operativo, e i fondi immobiliari di mattone logistico in SC o di centro commerciale hanno pagato dividend yield del 9%-10% annuo con liquidità giornaliera. L'investitore di reddito dovrebbe entrare solo se ha già un'allocazione rilevante in CDI e in fondi immobiliari e vuole diversificazione patrimoniale — non come veicolo principale.
Speculatore sulla carta. La finestra è più stretta di quanto sembri. I lanci nuovi del 2026 partono già con prezzo sopra il CUB più il margine standard, l'INCC erode la tesi durante il cantiere, il recesso è caro e la rivendita di chiavi dipende da un mercato compratore liquido — che non è garantito per le finestre di consegna 2027-2028 dato il pipeline concentrato. Chi entra deve selezionare uno sviluppo con differenziazione reale (fronte mare, pianta efficiente, marca dell'impresa premium) e accettare di portare l'operazione fino in fondo.
Investitore italiano dolarizzato o eurizzato. Con il real intorno a 5,60 per dollaro e una parità di potere d'acquisto ancora favorevole, Penha appare economica per il compratore europeo. Il punto di attenzione è meno il prezzo e più la struttura: il finanziamento diretto al non residente è ristretto (la Caixa Econômica Federal, banca pubblica brasiliana che concentra il credito immobiliare, richiede il CPF — il codice fiscale brasiliano — e prove patrimoniali che lo straniero persona fisica spesso non possiede), l'acquisizione con rimessa via Banco Central richiede documentazione formale, e la vendita futura impone di rimpatriare il capitale dallo stesso canale. Il discorso fiscale italiano va valutato a parte: dichiarazione in Quadro RW del modello Redditi, IVIE sull'immobile estero, eventuale tassazione del reddito da locazione in entrambe le giurisdizioni con applicazione del trattato Brasile-Italia contro la doppia imposizione. Ha senso se la tesi è di diversificazione patrimoniale in real estate emergente, non di arbitraggio valutario puro — perché per questo secondo obiettivo l'investitore incorre in un rischio di cambio che può annullare il guadagno del mattone in qualsiasi ciclo di apprezzamento del real.
Conclusione: l'ingresso corretto a Penha nel 2026 inizia dall'onestà della diagnosi
L'asse Penha-Piçarras-Barra Velha ha fondamentali reali: turismo antifragile al clima grazie al Beto Carrero, vettore logistico via Itapoá, domanda di abitazione esecutiva crescente e offerta ancora frammentata a sufficienza perché il prodotto premium si distingua. Allo stesso tempo, il ciclo ha già preteso parte del premio: il metro quadrato è raddoppiato in quattro anni, lo sconto di chiave è stretto, l'INCC pressa, e il pipeline di consegna del 2027 metterà alla prova l'assorbimento del mercato.
Nel 2026, acquistare a Penha è una decisione analitica, non emotiva. Funziona per l'investitore patrimoniale paziente che seleziona prodotto, quartiere e flusso. Funziona per lo straniero che diversifica in real estate emergente. È discutibile per lo speculatore sulla carta — ed è, sinceramente, un prodotto inadeguato per chi cerca soltanto reddito corrente paragonabile al CDI. Non c'è da vergognarsi a riconoscerlo: la migliore decisione in alcuni cicli è non entrare, o entrare in piccolo.
Il portale SIDE Empreendimentos pubblica analisi patrimoniale e lettura settimanale del mercato immobiliare catarinense per investitori. Per ricevere le prossime analisi dell'asse nord-SC — inclusa la lettura del pipeline di consegna 2027 e l'evoluzione del FipeZap regionale — iscriviti alla newsletter di mercato nel piè di pagina.