هل يستحق الاستثمار العقاري في بينها (سانتا كاتارينا) 2026؟
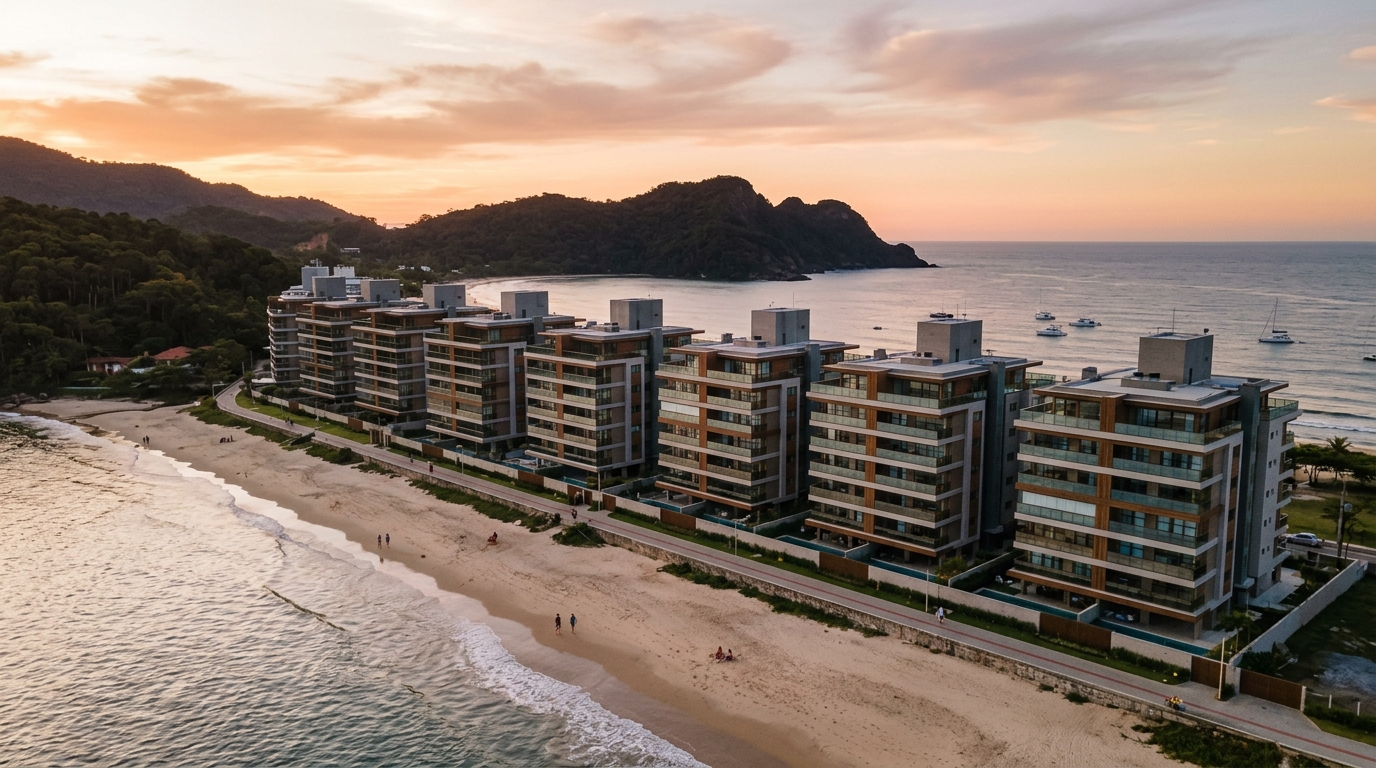
حرّك المحور العقاري بينها–بيسارّاس–بارّا فيلها (Penha–Piçarras–Barra Velha) على ساحل سانتا كاتارينا البرازيلي ما يعادل 1.96 مليار ريال برازيلي (نحو 350 مليون دولار أمريكي) من إجمالي قيمة المبيعات (VGV — مؤشر برازيلي يقيس قيمة الوحدات المُطلقة في مشاريع التطوير) خلال عام 2025، بارتفاع 38.3% مقارنةً بعام 2024، وفقًا لمسحٍ أعدّته نقابة شركات الإسكان في سانتا كاتارينا (Secovi-SC) وقابلتها مع أرقام جمعية المطوّرين العقاريين (ABRAINC). والمثير في الرقم أنّه تحقّق في عامٍ أنهت فيه البرازيل سياستها النقدية عند معدّل فائدة أساس (Selic) قدره 14.75% — وهو سعر فائدة البنك المركزي البرازيلي، يماثل دور سعر الفائدة الرئيسي لدى الفيدرالي الأمريكي — ودفع فيه مؤشّر CDI (مؤشّر إيداعات بين البنوك يقارب عوائد الدخل الثابت قصير الأجل) أكثر من 1% شهريًا للمستثمر المحافظ. أي أنّ الطوب البرازيلي ظلّ يجتذب رأس المال حتى في مواجهة أسخى عوائد دخلٍ ثابت شهدها العقد. والسؤال الذي يتعيّن على المستثمر الثروي الإجابة عنه قبل توقيع أي عقدٍ في 2026 هو: هل هذا التدفّق موجة مضاربية لمن وصلوا متأخّرين إلى بالنياريو كامبوريو (Balneário Camboriú) ويبحثون عن "BC القادمة"، أم أنّ لبينها أساسياتها الخاصة التي تبرّر السعر؟
هذا التحليل ليس مادة تسويقية لمطوّر عقاري. هو قراءة موجَّهة لمن سبق له تأمّل بالنياريو كامبوريو وإيتاپيما (Itapema) وإيتاجاي (Itajaí)، ويرغب الآن في فهم — بالأرقام — ما إذا كان تخصيص رأس المال في بينها (Penha) منطقيًا الآن، أم أنّ الدورة قد جنت أرباحها بالفعل.
بينها بأرقام 2026: لماذا تحوّل هذا المحور إلى هدفٍ لرؤوس الأموال
يبلغ تعداد سكان بينها الثابت 33 ألف نسمة، فيما يصل تعدادها العائم في ذروة موسم الصيف الجنوبي إلى ما بين 250 و300 ألف شخص وفق بيانات هيئة السياحة في سانتا كاتارينا (Santur) والبلدية المحلية. ويُشغَّل في المدينة منتزه "بيتو كاريرو وورلد" (Beto Carrero World) — أكبر منتزه ترفيهي مُتكامل في أمريكا اللاتينية — 320 يومًا في السنة، واستقطب 1.9 مليون زائر في 2025 بمتوسّط إنفاقٍ للفرد يتجاوز 380 ريالًا برازيليًا. هذا التدفّق يولّد طلبًا على الإقامة موزّعًا على مدار السنة بصورةٍ أقل موسميةً بكثيرٍ من شواطئ الصيف الصرف؛ إذ بلغ متوسّط إشغال النُّزل والشقق الفندقية في حيّ "أرماساو" (Armação) 64% خلال العام، مقارنةً بـ 41% لشواطئ مماثلة في ولاية ريو غراندي دو سول الجنوبية.
أضف إلى ذلك التوسّع في ميناء إيتاپوا (Itapoá) على بُعد 80 كم، الذي ناول 1.7 مليون حاوية مكافئة (TEU) في 2025 وأوجد نحو 1,200 وظيفة جديدة مؤهَّلة في اللوجستيات والتجارة الخارجية والعمليات الميدانية. وقد رصدت نقابة البناء في شمال سانتا كاتارينا (Sinduscon Norte-SC) أثرًا واضحًا في الطلب على المساكن من فئة 80 إلى 130 مترًا مربّعًا بين إيتاجاي وبينها وإيتاپوا، إذ ارتفع هذا الطلب بنسبة 22% خلال عامين.
وبالتوازي، بدأ الانخفاض التدريجي في معدّل Selic خلال النصف الثاني من 2026 — يتوقّع تقرير Focus الصادر عن البنك المركزي البرازيلي إغلاق العام عند 12.25% — في تحرير الائتمان العقاري الموجَّه بنظام SBPE (نظام تمويل سكني تُموّله ودائع الادّخار)، بعدما ظلّ مقيّدًا في 2024 و2025. وعاد الادّخار الشعبي، وهو المصدر الرئيسي لتمويل SBPE، إلى تسجيل تدفّقات صافية موجبة في أربعة من الأشهر الخمسة الأولى من العام بحسب رابطة الادّخار والائتمان العقاري (Abecip). والقراءة العملية لذلك أنّ دورة التشديد النقدي قد قاربت نهايتها، لكنّ السعر سبق وتحرّك. مَن دخل بينها في 2023 شاريًا على الخريطة بسعر 9,800 ريال للمتر المربّع قبالة شاطئ أرماساو يجد اليوم وحداتٍ مماثلة معروضةً بـ 13,500 ريال.
الصورة المحلّية في 2026 تجمع ثلاث متغيّرات نادرًا ما تتزامن: طلب سياحي قوي ومحصَّن ضدّ تقلّبات الطقس (لأنّ بيتو كاريرو لا يعتمد على الشمس)، ومحور لوجستي حقيقي (ميناء إيتاپوا والطريق الفيدرالي BR-101 المُزدوج)، وقاعدة عرضٍ لا تزال مُجزَّأة — فبينها لا تماثل تركّز الأبراج في إيتاپيما أو في حيّ "بريا برافا" (Praia Brava). وهذه التجزئة بالذات هي ما يفتح النافذة، وما يفتح في الوقت ذاته باب المخاطر التي سنفصّلها لاحقًا.
التثمين الحقيقي مقابل التثمين الاسمي: حسم مؤشّر INCC ومؤشّر IPCA ووهْم سعر القائمة
أغلى خطأٍ يرتكبه المستثمر المبتدئ في الساحل البرازيلي هو الخلط بين التغيّر الاسمي للسعر والعائد الحقيقي. حين تُعلن شركة تطويرٍ أنّ "المتر المربّع في بينها ارتفع 41% في 24 شهرًا"، فالعبارة دقيقة فنّيًا لكنّها بلا مدلول اقتصادي تقريبًا قبل ثلاثة خصومات: التضخّم العام كما يقيسه مؤشّر IPCA (مؤشّر أسعار المستهلك الرسمي في البرازيل، نظير CPI الأمريكي)، وكلفة الإحلال كما يقيسها مؤشّر INCC (مؤشّر تكلفة البناء الوطني، وهو ما يصحّح فعليًا الأرصدة المستحقّة في العقود قبل التسليم)، وكلفة الفرصة البديلة المقيسة بمؤشّر CDI خلال الفترة ذاتها.
أغلق INCC-M المتراكم في 24 شهرًا حتى مايو 2026 عند 18.7% وفق مؤسّسة جيتوليو فارغاس (FGV)، فيما جمع IPCA خلال الفترة ذاتها 9.4%، وأعطى CDI الإجمالي قرابة 27.6% متراكمة. أي إنّ ارتفاعًا اسميًا قدره 41% في سعر المتر المربّع يتحوّل إلى نحو 19% فقط من المكسب الحقيقي قياسًا بـ INCC، أو 13.4% فقط فوق CDI — وذلك قبل خصم ضريبة الدخل على مكاسب رأس المال (15% حتى 5 ملايين ريال وفق الجدول الساري)، وعمولة الوسيط عند البيع (6% في المتوسّط)، وضريبة نقل الملكية ITBI عند الشراء (3% في بينها)، وكلفة الاحتفاظ بالعقار (إيجار المجمَّع، الضريبة العقارية IPTU، الصيانة، والرسوم).
بإدخال هذه الكُلَف، يقترب صافي العائد الحقيقي قياسًا بـ CDI خلال السنتين من الصفر لمن اشترى وحدةً مكتملةً، ويبقى موجبًا بشكلٍ خفيفٍ (5% إلى 8% خلال السنتين) لمن اشترى على الخريطة واحتفظ حتى تسليم رخصة الإشغال. والقراءة الصادقة هي أنّ العقار لا يهزم CDI باستمرارٍ في دورة Selic مرتفعة — يهزم Selic حين تنعطف الدورة. ونحن في قلب هذا الانعطاف.
أغلق مؤشّر FipeZap للوحدات المُسوَّقة في الشريط الساحلي الشمالي بسانتا كاتارينا شهر مايو 2026 على ارتفاع شهري 1.1% وارتفاع سنوي 11.8% — فوق IPCA ودون CDI الإجمالي. وأغلق مؤشّر CUB-SC السكني عالي المستوى الشهر ذاته عند 4,180 ريالًا للمتر المربّع كتكلفة بناء، مما يعني أنّ الإحلال الكامل لوحدةٍ جديدةٍ في بينها يستلزم سعرَ بيعٍ يفوق 12,500 ريال للمتر للحفاظ على حدٍّ أدنى من هامش التطوير. وهذا الحدّ يُحترم اليوم في معظم الإطلاقات على المحور، مما يخفّف خطر "السعر الإغرائي" ويُضيّق في الوقت ذاته هامش المساومة.
"المستثمر الذي يدخل الساحل الكاتاريني في 2026 لا يشتري بداية الدورة، بل وسطها. تحقيق عائدٍ حقيقيٍّ سيتطلّب اختيارًا دقيقًا للمنتج والحيّ وجدول السداد — الرهان الجغرافي الصِّرف لم يعد كافيًا." — خلاصة قراءة مديري صناديق الاستثمار العقاري المتخصّصين في سانتا كاتارينا.
الخريطة، الجاهز، وإعادة البيع: ثلاثة تدفّقات نقدية، ثلاث أطروحات مختلفة
كل صيغة استحواذٍ في بينها تُخفي ملمحًا مختلفًا جذريًا للمخاطر والعوائد، ومعاملة الصيغ الثلاث على قدم المساواة ثاني أكبر الأخطاء انتشارًا. لنفكّك المسألة.
الشراء على الخريطة. يدخل المستثمر بدفعةٍ أولى تتراوح بين 20% و30%، ويسدّد أقساطًا شهرية مصحَّحة بمؤشّر INCC على مدى 36 إلى 48 شهرًا، ويوزّع ضريبة نقل الملكية على الزمن، ويستفيد من رفعٍ مالي ضمني: يودع نحو خُمس قيمة الوحدة ويلتقط 100% من التثمين. وهي الأداة التي قدّمت تاريخيًا أعلى عائد على كل ريال مستثمر في الدورات الصاعدة. الوجه الآخر أنّ المستثمر يراهن على ثلاث متغيّرات في آنٍ واحد: التسليم في موعده، وانضباط INCC، ووجود سوقٍ مشترٍ عند تسليم رخصة الإشغال. وفي 2025–2026، ومع INCC الذي يدور فوق 7% سنويًا، تبدو فخّ "تصحيح INCC" ثقيلًا: أقساطٌ بدت مريحةً عند التوقيع باتت اليوم أكبر اسميًا بنسبة 22%، وهو ما يضغط بالفعل على تدفّق الأسر متوسّطة الدخل العليا التي دخلت في 2023.
الشراء جاهزًا. يلغي شراءُ وحدةٍ بعد رخصة الإشغال خطر التنفيذ لكنّه يدفع علاوةً سعرية. وقد بلغ الخصم النمطي لإعادة بيع المفتاح في بينها مقارنةً بالقائمة الجديدة لإعادة الإطلاق ما بين 4% و7% فقط في 2025، وهو رقم ضيّق تاريخيًا؛ ففي الدورات الطبيعية يتراوح هذا الخصم بين 10% و15%. هذا يعني أنّ الجاهز مكلف نسبيًا، ولا يُجدي إلّا لمن يريد إنتاج دخلٍ من الشهر التالي للشراء أو الانتقال للسكن الذاتي.
إعادة بيع المفتاح قبل التسليم. الشراء من طرفٍ ثالثٍ كان قد اشترى على الخريطة ويريد الخروج قبل تسليم رخصة الإشغال. هذا النِّيش هو الأكثر تقنيةً والأعلى عائدًا ممكنًا. كثيرًا ما يحتاج المالك الأصلي إلى سيولة (فقدان عمل، طلاق، اكتشاف أنّ تمويل 60% بعد التسليم ليس سهلًا في ظلّ Selic لا تزال مرتفعة) ويقبل التنازل بخصمٍ عن السعر الساري. وقد رصدت Secovi-SC في بينها خصومات بين 8% و14% على السعر الجاري لمفاتيح مشاريع موعد تسليمها بعد 12 إلى 18 شهرًا. هنا يكمن أفضل معدّل مخاطرة/عائد للمستثمر الثروي المتمرّس في 2026 — وهو الأصعب اكتشافًا في الآن ذاته، لأنّه يستلزم علاقاتٍ مباشرةً مع وسطاء متخصّصين وقراءة دقيقة لعقد البيع الأصلي.
| الصيغة | رأس المال الابتدائي | مدّة الوصول إلى السيولة | معدّل الإشغال المتوقّع | المخاطرة الغالبة |
|---|---|---|---|---|
| على الخريطة في إطلاقٍ جديد | 20–30% | 36–48 شهرًا | لا ينطبق قبل التسليم | INCC، التأخّر، فسخ العقد |
| مفتاح (إعادة بيع قبل التسليم) | 50–70% | 12–18 شهرًا | لا ينطبق قبل التسليم | سيولة المتنازِل، التحرّي القانوني |
| جاهز للإيجار الموسمي | 100% أو 40% + تمويل | فوري | 5.5–7.5% سنويًا (إجمالي) | الإشغال الفعلي، الكُلَف المخفيّة |
| جاهز للإيجار السنوي | 100% أو 40% + تمويل | فوري | 4.8–5.8% سنويًا (إجمالي) | التأخّر في السداد، الصيانة |
تنبيه: المعدّلات المعروضة إجمالية، قبل ضريبة الدخل (يصل سلّمها على دخل الإيجار للفرد الطبيعي إلى 27.5% عبر نظام carnê-leão الشهري)، وقبل أجور الإدارة (8% إلى 15% للإيجار الموسمي)، وقبل رسوم المجمَّع وصندوق الاحتياطي. على الصافي، تنتج وحدة موسمية جيّدة التشغيل في بينها بين 4% و5.5% سنويًا من الدخل الصافي — أقل من CDI الصافي في 2026، لكنّها أعلى منه في أيّ سيناريو معقول لخفض Selic بين 2027 و2028.
مخاطر لا تكتبها كتيّبات التسويق: فسخ العقد، التأخّر، سيولة الخروج
أعاد القانون البرازيلي رقم 13.786/2018 — المعروف بـ"قانون الفسخ" — تنظيم حسابات من يرغب في الخروج من شراءٍ على الخريطة. ففي المشاريع المُسجَّلة تحت نظام "ذمّة الأصول" (patrimônio de afetação)، وهو القاعدة في بينها، تبلغ الغرامة القصوى التي تحتفظ بها شركة التطوير 50% من المبلغ المدفوع في حال فسخ المشتري للعقد. أمّا المشاريع خارج هذا النظام، فينخفض السقف إلى 25%. ظاهر النصّ يحمي المستثمر، لكنّ الجوهر مختلف: الفسخ مكلف، ومن يدخل على الخريطة يحتاج إلى قناعةٍ راسخة بالاحتفاظ حتى النهاية. ومن يستخدم الخريطة كرهانٍ قصير الأجل أملًا في "بيع المفتاح" خلال 12 شهرًا قد يكتشف، في سوقٍ جانبيٍّ، أنّ سبيل الخروج هو بالتحديد القَبول بالخصم الذي كنّا ندافع عنه في القسم السابق — لكن من الجهة الخطأ من الطاولة.
تأخّر التسليم متغيّر آخر يُستهان به. يمنح القانون 13.786/2018 ذاته شركة التطوير مهلة تسامحٍ تصل إلى 180 يومًا دون أيّ تعويض، وهذا النصف عام الإضافي يجب احتسابه في تدفّقات المستثمر. ابتداءً من اليوم 181 من التأخّر يحقّ للمشتري تعويض بنسبة 1% من المبلغ المدفوع مصحَّحًا عن كل شهر تأخّر، لكنّ تحصيل هذا الحقّ كثيرًا ما يطول قضائيًا. في بينها بلغت نسبة المشاريع المسلَّمة بتأخّرٍ يتجاوز 90 يومًا 23% في 2024–2025 بحسب مسحٍ غير رسمي لوسطاء محلّيين — رقم يقارب متوسّط الساحل الكاتاريني، لكنّه أسوأ من متوسّط العواصم.
سيولة الخروج عند تسليم رخصة الإشغال هي المخاطرة الثالثة. بينها ليست بالنياريو كامبوريو: سوق إعادة البيع يستوعب وحداتٍ أقل شهريًا، ومتوسّط زمن تسويق وحدة من غرفتين قبالة البحر يتراوح بين 90 و160 يومًا حين تُسعَّر وفق القائمة. الصعود 10% فوق القائمة "لاختبار السوق" يبقي الأصل دون مشترٍ بسهولة 12 شهرًا — يدفع خلالها المستثمر رسوم المجمَّع والضريبة العقارية وضريبة الدخل على الكسب الكامل. القاعدة التحوّطية أن يحتسب المستثمر سيولة احتياطية لتغطية حتى 6 أشهر من تكاليف الاحتفاظ قبل شراء وحدةٍ جاهزةٍ لإعادة بيعها.
ثمّة مخاطرة هيكلية أخرى لا تُناقَش كثيرًا: تركّز العرض. يضمّ محور بينها–بيسارّاس قرابة 9,700 وحدة قيد الإنشاء أو حديثة التسليم، 64% منها تتركّز في ثلاثة أحياء فقط (أرماساو، بريا غراندي، غراڤاتا). حين تتزامن مشاريع تسليمها في الفصل ذاته — وهذا سيحدث بين الربع الرابع من 2026 والربع الثاني من 2027 — يتنافس سوق البيع الجديد وسوق إعادة البيع على المشتري نفسه، فتنخفض القائمة. وقد شُوهد هذا الظاهرة في إيتاپيما بين 2022 و2023 وفي إيتاجاي في 2024.
دخل الإيجار الموسمي: الحساب الذي قلّما تعرضه كتيّبات البيع
الوعد التجاري الكبير حول عقارات بينها هو دخل الإيجار الموسمي. السؤال الصحيح ليس "كم يدرّ"، بل "كم يتبقّى بعد كل شيء". لنحسب وحدةً واقعيةً من غرفتين بمساحة 65 مترًا مربّعًا في حيّ أرماساو، قبالة البحر، اشتُريت جاهزةً بـ 1.15 مليون ريال في 2026.
السيناريو الواقعي للتشغيل على منصةٍ خاصةٍ بإدارة محلّية: 14 ليلة كاملة في يناير بسعر 1,150 ريالًا، 12 ليلة في فبراير بسعر 980، 8 ليالٍ في ديسمبر بسعر 820، 6 ليالٍ في يوليو بسعر 540، وإشغال موزَّع بنسبة 38% في باقي السنة بمتوسّط ليلي قدره 410 ريالات. يبلغ الإجمالي السنوي قرابة 71 ألف ريال. يُخصَم من هذا المبلغ: 15% أجور إدارةٍ متخصّصة (10,600 ريال)، 12% عمولة منصّات للحجوزات غير المباشرة على نحو 60% من الدخل (~5,100 ريال)، 8,400 ريال رسوم المجمَّع السنوية، 4,200 ريال ضريبة عقارية، 5,800 ريال للكهرباء والماء والإنترنت والغاز والمفروشات، 3,600 ريال صيانة وتجديد دوري، وضريبة دخل تقريبية قدرها 7,800 ريال (وفق نظام carnê-leão على الدخل الصافي). يتبقّى 25,500 ريال صافيًا في السنة، أي عائد صافٍ قدره 2.22% على رأس المال المخصَّص.
هذا أقل من نصف ما حقّقه CDI الصافي في 2025 (5.76% للفرد الطبيعي مع ضريبة 15%). أطروحة الدخل في بينها لا تُغلق إلّا بالتثمين الرأسمالي المصاحب، ولا بدّ أن يدور هذا التثمين فوق 7% سنويًا حتى يماثل العائد الإجمالي عائد الدخل الثابت. في دورةٍ ينخفض فيها Selic الطرفي من 14.75% إلى 9% خلال الثلاثين شهرًا المقبلة، الأمر معقول. في دورة Selic مستقرّ أو صاعد، فهو ضيّق.
ثمّة تفصيل ضريبي تتجاهله أغلب العروض التجارية: يخضع الإيجار الموسمي في بينها لضريبة الخدمات البلدية (ISS) بنسبة 5% على قيمة الليلة حين يُمارَس بوصفه نشاطًا اقتصاديًا، فيما باتت مصلحة الإيرادات الفيدرالية أكثر صرامةً في تكييف الإيجار قصير الأجل عبر المنصّات بوصفه نشاطًا تجاريًا. الحلّ الذي اعتمده مستثمرون يملكون ثلاث وحداتٍ فأكثر هو تأسيس شركةٍ ضمن نظام الضرائب المبسَّط (Simples Nacional) لاحتضان العقار، لكنّ هذا الحلّ يحمل كلفةً ثابتةً ولا يكتمل اقتصاديًا إلّا فوق حجمٍ معيّن.
أغلى أخطاء المستثمر المبتدئ في بينها
الخطأ الأوّل هو الخلط بين العائد الموعود والعائد المحقَّق. كثيرًا ما تطبّق الكتيّبات الترويجية سعر ذروة الموسم على 30 ليلة وتمدّ النتيجة على العام كاملًا. الحساب الصحيح ينطلق من الإشغال الفعلي المُقاس، وهو في بينها — خارج يناير وفبراير والإجازات الطويلة — نادرًا ما يتجاوز 45%.
الخطأ الثاني هو شراء وحدةٍ في "بُول" فندقي (pool hoteleiro، نظام تشغيلٍ مشترك تديره شركة لحساب الملّاك مقابل توزيع الدخل) دون قراءة لائحته. تشترك بعض البُول في توزيع الإشغال بصورةٍ متساويةٍ بين الجميع — وهذا حسن لتفادي حظّ الوحدة الرديئة — لكنّها تُخفي عمولاتٍ داخليةً بنسبة 18% إلى 22% وكلفًا مشتركةً سخيّةً للمشغّل. ومعدّلات الإشغال المُعلَنة بـ"8% سنويًا مضمونة لعامين" هي في الغالب دعم تجاري مذوَّب في سعر العقار؛ وحين تنتهي الضمانة، يهبط العائد الفعلي إلى مستوى السوق الحقيقي (4–5%).
الخطأ الثالث هو تجاهل جدول التسليمات المحيط بالموقع. شراء وحدةٍ على الخريطة في شارعٍ تُنشَأ فيه ثلاثة أبراج أخرى يعني منافسةً مباشرةً عند رخصة الإشغال. ومراجعة خريطة التراخيص لدى بلدية بينها مجانية وأساسية.
الخطأ الرابع هو القياس الزائف على بالنياريو كامبوريو. لبينها جمهور مختلف (أكثر عائليةً، إقامة متوسّطة أطول)، ومنتَج مختلف (أبراج فائقة العلوّ أقل، ووحدات متوسّطة الفئة أكثر)، وديناميكية سعرٍ مختلفة. النسبة التاريخية لسعر المتر بين بينها وBC تراوحت بين 0.38 و0.46 في السنوات الخمس الأخيرة، وهي اليوم 0.52. من يشتري بينها مراهنًا على "التقارب نحو BC" يراهن ضدّ المتوسّط التاريخي.
الخطأ الخامس هو التوسّع في التمويل بعد تسليم رخصة الإشغال دون اختبار القسط مقابل الدخل الفعلي للعقار. تمويل 60% من وحدةٍ بقيمة 1.15 مليون ريال بمعدّل 11.5% سنويًا لثلاثين عامًا يُنتج قسطًا ابتدائيًا قدره 6,840 ريالًا. متوسّط الدخل الموسمي الصافي شهريًا (2,125 ريالًا في المثال أعلاه) لا يغطّي حتى نصف القسط. لا يموّل العقار نفسه إلّا إذا غطّى رأس المال الذاتي 70% على الأقل من القيمة — وهذا يقلب حساب العائد على حقوق المالك رأسًا على عقب.
الحكم بحسب الملف الاستثماري: ليس كل المستثمرين عليهم دخول بينها في 2026
المستثمر الثروي طويل الأجل (10 سنوات فأكثر). يُعقَل، بشروط. اختيار منتجٍ من المستوى المتوسّط–العالي في حيٍّ راسخٍ (أرماساو أو الوسط)، وتجنّب المناطق المشبعة بإطلاقاتٍ متزامنة، وتقديم الأولوية لمشروعٍ من شركة تطوير لها سجلٌّ موثَّق من التسليمات في موعدها في سانتا كاتارينا. وقَبول عائدٍ صافٍ منخفض في السنوات الثلاث أو الأربع الأولى بوصفه كلفةً للتثمين الرأسمالي اللاحق. الأطروحة قائمة.
المستثمر الذي يستهدف الدخل الجاري. بينها في 2026 منتج دون المثالي للدخل الصرف. CDI الصافي يهزم العائد الصافي للإيجار الموسمي بفارقٍ مريحٍ وبلا مخاطر تشغيل، وصناديق الاستثمار العقاري ذات الأصول اللوجستية أو المراكز التجارية في سانتا كاتارينا تدفع توزيعاتٍ تتراوح بين 9% و10% سنويًا بسيولةٍ يومية. لا يدخل مستثمر الدخل بينها إلّا إذا كان لديه بالفعل تخصيص مرتفع في CDI وصناديق العقار، ورغب في تنويعٍ ثرويٍّ، لا بوصفها أداةً رئيسيةً.
المضارب على الخريطة. النافذة أضيق ممّا تبدو. تنطلق إطلاقات 2026 الجديدة بأسعارٍ تتجاوز CUB مضافًا إليه هامش التطوير المعتاد، ومؤشّر INCC يقضم الأطروحة خلال الإنشاء، والفسخ مكلف، وإعادة بيع المفاتيح تتوقّف على سوقٍ مشترٍ سائلٍ ليس مضمونًا لنوافذ التسليم بين 2027 و2028 في ظلّ تركّز خطّ الأنابيب. ومن يدخل عليه اختيار مشروعٍ متمايزٍ فعلًا (إطلالة بحرية مباشرة، مخطّط متراص، علامة مطوّر بريميوم) وقَبول الاحتفاظ حتى النهاية.
المستثمر الأجنبي المُدولَر. مع اقتراب الريال البرازيلي من 5.60 للدولار وتعادل القدرة الشرائية الذي لا يزال ميسّرًا، تبدو بينها رخيصةً للمشتري الأوروبي أو الأمريكي. ومن منظور الخليج، حيث يرتبط الدرهم الإماراتي والريال السعودي والريال القطري بالدولار، يبقى السعر النسبي جذّابًا. نقطة الانتباه هنا أقلّ في السعر وأكثر في البنية: التمويل المباشر لغير المقيم محدود (يطلب البنك الفيدرالي Caixa رقم تسجيل ضريبي CPF ومستنداتٍ ليست بحوزة الأجنبي الفرد)، والاستحواذ بتحويلٍ عبر البنك المركزي يستلزم توثيقًا، والبيع المستقبلي يستوجب إعادة رأس المال عبر القناة ذاتها. تصحّ الفكرة إن كانت الأطروحة تنويعَ ثروةٍ في عقاراتٍ ناشئة، لا مراجحةً صرفًا على سعر الصرف — لأنّ المراجحة تُعرّض المستثمر لخطر العملة الذي قد يبتلع كل مكسبٍ من الطوب في أيّ دورةٍ ترتفع فيها قيمة الريال البرازيلي.
الخلاصة: الدخول الصحيح إلى بينها في 2026 يبدأ من أمانة التشخيص
محور بينها–بيسارّاس–بارّا فيلها يقوم على أساسياتٍ حقيقية: سياحة محصَّنة من الطقس بفضل بيتو كاريرو، ومحور لوجستي عبر إيتاپوا، وطلب متصاعد على سكن الكوادر التنفيذية، وعرضٌ لا يزال مُجزَّأً بما يكفي لإبراز المنتج البريميوم. وفي الوقت ذاته، جنت الدورة جزءًا من علاوتها: تضاعف سعر المتر المربّع في أربع سنوات، وضاق خصم المفتاح، وضغط INCC على الأطروحة، وسيختبر خطّ تسليمات 2027 طاقة استيعاب السوق.
في 2026، شراء العقار في بينها قرار تحليلي لا عاطفي. يُجدي للمستثمر الثروي الصبور الذي يختار المنتج والحيّ والتدفّق. ويُجدي للأجنبي الذي يبحث عن تنويع في عقارات الأسواق الناشئة. وهو محلّ نقاش للمضارب على الخريطة. وهو، بصراحة، منتجٌ غير مناسب لمن يبحث فقط عن دخلٍ جارٍ يضاهي CDI. لا حرج في الاعتراف بذلك: أفضل قرار في بعض الدورات هو ألّا تدخل، أو أن تدخل بحجمٍ صغير.
تنشر منصّة SIDE Empreendimentos تحليلًا ثرويًا وقراءةً أسبوعيّةً للسوق العقاري في سانتا كاتارينا للمستثمرين. للاطّلاع على التحليلات المقبلة لمحور شمال سانتا كاتارينا — بما يشمل قراءة خطّ تسليمات 2027 وتطوّر مؤشّر FipeZap الإقليمي — اشترك في النشرة الاقتصادية في تذييل هذه الصفحة.