Vale a pena investir em imóvel em Penha (SC) em 2026?
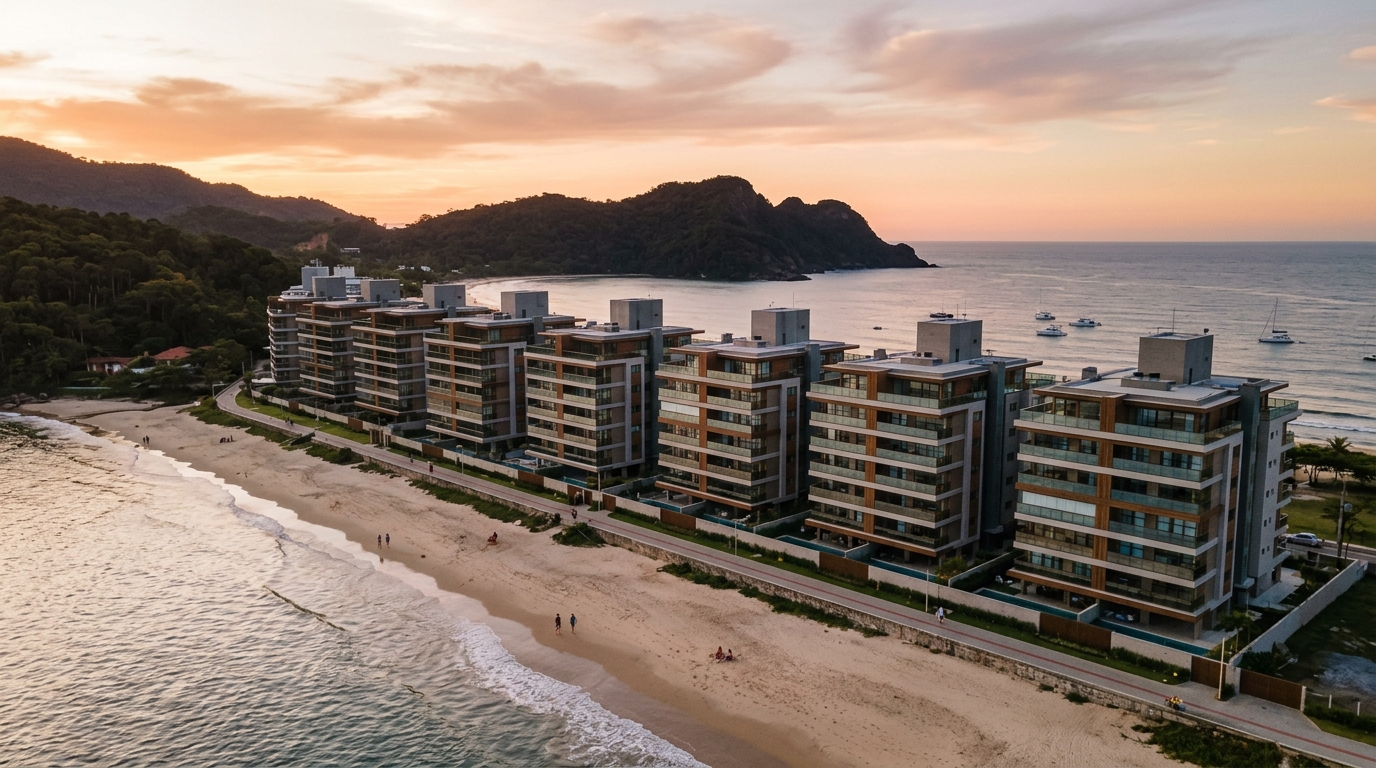
O eixo imobiliário Penha-Piçarras-Barra Velha movimentou R$ 1,96 bilhão em Valor Geral de Vendas (VGV) ao longo de 2025, uma alta de 38,3% em relação a 2024, segundo levantamento consolidado pela Secovi-SC e cruzado com os lançamentos registrados pela ABRAINC no litoral catarinense. Em um ano em que a Selic terminal ficou em 14,75% e o CDI bruto pagou mais de 1% ao mês ao investidor conservador, esse número é provocativo: significa que mesmo competindo com a renda fixa mais generosa da década, o tijolo do litoral norte de Santa Catarina continuou atraindo capital. A pergunta que o investidor patrimonial precisa responder antes de assinar qualquer Quadro Resumo em 2026 é se esse fluxo é uma onda especulativa de quem chegou tarde em Balneário Camboriú e está procurando o "próximo BC", ou se Penha tem fundamentos próprios que justificam preço.
Este artigo não é um material de incorporadora. É uma análise para quem já olha Balneário Camboriú, Itapema e Itajaí e quer entender, com números, se faz sentido alocar capital em Penha agora — ou se o ciclo já cobrou o prêmio.
Penha em 2026 nos números: por que o eixo virou alvo do capital
Penha tem 33 mil habitantes fixos e recebe, em alta temporada, uma população flutuante estimada entre 250 mil e 300 mil pessoas, segundo dados consolidados pela Santur e pela prefeitura municipal. O Beto Carrero World — o maior parque temático da América Latina — opera 320 dias por ano e atraiu 1,9 milhão de visitantes em 2025, com ticket médio acima de R$ 380. Esse fluxo cria uma demanda de hospedagem que se distribui de forma muito menos sazonal do que em praias estritamente de veraneio: a ocupação média de pousadas e flats na Armação ficou em 64% no ano, contra os 41% típicos de praias do norte gaúcho equivalentes.
Some-se a isso a expansão do Porto de Itapoá, a 80 km, que movimentou 1,7 milhão de TEUs em 2025 e contratou diretamente cerca de 1.200 novos postos qualificados em logística, comércio exterior e operações. O efeito de transbordamento sobre cidades dormitório e segundas residências executivas tem sido medido pelo Sinduscon Norte-SC: a demanda por imóveis residenciais de 80 a 130 m² entre Itajaí, Penha e Itapoá cresceu 22% em dois anos.
Em paralelo, a Selic em queda gradual ao longo do segundo semestre de 2026 — o relatório Focus mediano projetava encerramento do ano em 12,25% — começa a destravar o crédito imobiliário SBPE, que havia ficado contingenciado em 2024 e 2025. A poupança, principal funding do SBPE, voltou a registrar captação líquida positiva em quatro dos cinco primeiros meses do ano, segundo a Abecip. Para o investidor, isso tem uma leitura concreta: o ciclo de aperto está perto do fim, mas o preço já se moveu. Quem entrou em Penha em 2023, comprando planta a R$ 9.800 o metro quadrado em frente à Armação, vê hoje unidades equivalentes anunciadas a R$ 13.500.
O quadro local em 2026 combina três variáveis raras de aparecerem juntas: demanda turística sólida e antifragil ao clima (porque o Beto Carrero não depende de sol), vetor logístico real (Itapoá e BR-101 duplicada), e uma base instalada de oferta ainda fragmentada — Penha não tem o nível de concentração de torres de Itapema ou da Praia Brava. É exatamente essa fragmentação que cria a janela e, simultaneamente, o risco que detalharemos adiante.
Valorização real x nominal: descontando INCC, IPCA e a ilusão do preço de tabela
O erro mais caro do investidor iniciante em litoral é confundir variação nominal de preço com retorno real. Quando uma incorporadora anuncia que "o metro quadrado em Penha valorizou 41% em 24 meses", essa frase é tecnicamente verdadeira e economicamente quase irrelevante sem três descontos: a inflação geral medida pelo IPCA, o custo de reposição medido pelo INCC (que é o que efetivamente corrige saldos devedores na planta) e o custo de oportunidade do CDI no mesmo período.
O INCC-M acumulado em 24 meses até maio de 2026 fechou em 18,7%, segundo a FGV. O IPCA, no mesmo intervalo, somou 9,4%. O CDI bruto entregou aproximadamente 27,6% acumulados. Isso significa que uma valorização nominal de 41% no metro quadrado se converte em algo próximo a 19% de ganho real frente ao INCC, ou apenas 13,4% acima do CDI — antes de descontar IR sobre eventual ganho de capital (15% até R$ 5 milhões pela tabela vigente), corretagem na venda (em média 6%), ITBI na compra (3% em Penha) e os custos de carrego (condomínio, IPTU, manutenção e taxas).
Quando esses custos entram na conta, o retorno líquido real frente ao CDI no biênio fica próximo de zero para quem comprou pronto, e levemente positivo (5% a 8% no biênio) para quem comprou planta e segurou até o habite-se. A leitura honesta é que imóvel não bate CDI consistentemente em ciclo de Selic alta — ele bate Selic quando o ciclo vira. E é exatamente nessa virada que estamos.
O FipeZap Comercializados de Santa Catarina, na faixa litoral norte, fechou maio de 2026 com variação de 1,1% no mês e 11,8% em 12 meses — acima do IPCA, abaixo do CDI bruto. O CUB-SC residencial padrão alto fechou o mesmo mês a R$ 4.180 o metro quadrado de custo de construção, sinalizando que reposição plena de uma unidade nova em Penha exige preço de venda acima de R$ 12.500 para preservar margem mínima de incorporação. Esse piso, hoje, está sendo respeitado em quase todos os lançamentos do eixo — o que diminui o risco de "preço chamariz" e simultaneamente reduz o espaço para barganha.
"O investidor que entra em litoral catarinense em 2026 não está mais comprando o início do ciclo, está comprando o meio. O retorno real vai exigir seleção fina de produto, bairro e fluxo de pagamento — não basta apostar na geografia." — síntese da leitura compartilhada por gestores de fundos imobiliários de tijolo focados em SC.
Planta, pronto ou revenda: três fluxos de caixa, três teses diferentes
Cada modalidade de aquisição em Penha embute um perfil de risco-retorno radicalmente diferente, e tratar as três como equivalentes é o segundo erro mais frequente. Vamos decompor.
Planta. O investidor entra com 20% a 30% de sinal, paga mensais corrigidos pelo INCC durante 36 a 48 meses, dilui o ITBI no tempo e tem alavancagem implícita: deposita aproximadamente um quinto do valor da unidade e captura 100% da valorização do bem. É o veículo que historicamente entrega o maior retorno por real investido em ciclos de mercado aquecido. O contraponto é que o investidor está apostando em três variáveis simultâneas — entrega no prazo, INCC controlado e mercado comprador no habite-se. Em 2025-2026, com INCC rodando acima de 7% ao ano, o "trava do INCC" está pesando: parcelas que pareciam confortáveis no fechamento estão 22% maiores em valor nominal hoje, e isso já está apertando o fluxo de famílias de classe média alta que entraram em 2023.
Pronto. Comprar uma unidade habite-se elimina o risco de obra, mas paga premium. O deságio típico de uma chave em Penha versus a tabela nova de relançamento ficou em apenas 4% a 7% em 2025, um número apertado historicamente — em ciclos normais, esse deságio fica entre 10% e 15%. Isso significa que o pronto está caro relativamente, e só faz sentido para quem quer começar a gerar renda no mês seguinte à compra ou quer travar moradia própria.
Revenda em chave. Comprar de um terceiro que adquiriu na planta e quer sair antes do habite-se. É o nicho mais técnico e potencialmente mais rentável. O investidor original muitas vezes precisa de liquidez (perdeu emprego, divórcio, descobriu que financiar 60% pós-habite-se não está fácil com Selic ainda alta) e aceita ceder com deságio sobre a tabela vigente. Casos reais documentados pela Secovi-SC em Penha mostram deságios de 8% a 14% sobre a tabela atualizada para chaves de empreendimentos com entrega prevista em 12 a 18 meses. É onde está o melhor risco-retorno para o investidor patrimonial sofisticado em 2026 — e é também o mais difícil de encontrar, porque depende de relacionamento direto com corretoras especializadas e leitura de Quadro Resumo original.
| Modalidade | Capital inicial | Prazo até liquidez | Cap rate esperado | Risco dominante |
|---|---|---|---|---|
| Planta em lançamento | 20-30% | 36-48 meses | n/a até habite-se | INCC, atraso, distrato |
| Chave (revenda planta) | 50-70% | 12-18 meses | n/a até habite-se | Liquidez do cedente, due diligence |
| Pronto para temporada | 100% ou 40% + financ. | imediata | 5,5-7,5% a.a. bruto | Ocupação real, custos ocultos |
| Pronto para locação anual | 100% ou 40% + financ. | imediata | 4,8-5,8% a.a. bruto | Inadimplência, conservação |
Importante: cap rates apresentados são brutos, antes de IR (carnê-leão de até 27,5% sobre renda de aluguel para PF), administração (8% a 15% para temporada), condomínio e fundo de reserva. Em base líquida, uma boa unidade de temporada bem operada em Penha entrega entre 4% e 5,5% ao ano de renda líquida — abaixo do CDI líquido em 2026, mas acima dele em qualquer cenário razoável de queda de Selic em 2027-2028.
Riscos que ninguém coloca no flyer: distrato, atraso, liquidez de saída
A Lei 13.786/2018 — conhecida como Lei do Distrato — reorganizou completamente a aritmética de quem quer sair de uma compra na planta. Para empreendimentos sob regime de patrimônio de afetação (que é a regra em Penha), a multa máxima retida pela incorporadora em caso de distrato por desistência do comprador é de 50% do valor já pago. Para empreendimentos fora do patrimônio de afetação, o teto cai para 25%. Isso parece tutelar o investidor, mas a leitura honesta é outra: distratar é caro, e o investidor que entra na planta precisa entrar com convicção de carregar até o fim. Quem usa a planta como aposta de curto prazo esperando "vender chave" em 12 meses pode descobrir que, num mercado lateral, o caminho de saída é exatamente a aceitação do desconto que estávamos defendendo na seção anterior — só que do lado errado da mesa.
O atraso de obra é outra variável subestimada. A própria Lei 13.786/2018 permite à incorporadora um prazo de tolerância de até 180 dias sem qualquer indenização — esse semestre extra precisa ser embutido no fluxo do investidor. A partir do dia 181 de atraso, há direito a indenização de 1% do valor pago corrigido por mês de atraso, mas o exercício desse direito é frequentemente longo e judicializado. Em Penha, a taxa de obras entregues com mais de 90 dias de atraso ficou em 23% em 2024-2025, segundo levantamento informal de corretoras locais — número compatível com a média do litoral catarinense, mas pior do que a média de capitais.
A liquidez de saída no habite-se é o terceiro risco. Penha não é Balneário Camboriú: o mercado de revenda absorve menos unidades por mês, e o tempo médio de comercialização de um 2 quartos pronto frente-mar fica entre 90 e 160 dias quando precificado em linha com tabela. Subir 10% acima de tabela para "testar mercado" facilmente leva o ativo a ficar parado por 12 meses — e enquanto isso o investidor está pagando condomínio, IPTU e IR sobre alíquota cheia caso seja a única unidade. A regra prudencial é orçar até 6 meses de carrego no caixa antes de comprar pronto para revender.
Há ainda um risco estrutural pouco discutido: a concentração da oferta. O eixo Penha-Piçarras tem cerca de 9.700 unidades em obras ou recém-entregues, sendo que 64% delas estão concentradas em apenas três bairros (Armação, Praia Grande e Gravatá). Quando obras coincidentes entregam no mesmo trimestre — e isso vai acontecer entre 4º tri de 2026 e 2º tri de 2027 — o mercado de venda nova e o mercado de revenda competem pelo mesmo comprador, e tabela cai. Esse fenômeno foi observado em Itapema entre 2022 e 2023 e em Itajaí em 2024.
Renda de temporada: a conta que poucas tabelas mostram
A grande promessa comercial em torno de imóveis em Penha é a renda de temporada. A pergunta correta não é "quanto rende", e sim "quanto sobra depois de tudo". Vamos fazer a conta para um 2 quartos de 65 m² em Armação, frente-mar, comprado pronto por R$ 1,15 milhão em 2026.
Cenário realista de operação em plataforma própria com administradora local: 14 noites cheias em janeiro a R$ 1.150, 12 noites cheias em fevereiro a R$ 980, 8 noites cheias em dezembro a R$ 820, 6 noites cheias em julho a R$ 540, e ocupação distribuída de 38% no resto do ano a uma diária média de R$ 410. O bruto anual fica próximo de R$ 71 mil. Desse valor, descontam-se: 15% de administradora especializada (R$ 10,6 mil), 12% de comissões médias de plataforma para reservas não-diretas (sobre cerca de 60% do faturamento, ~R$ 5,1 mil), R$ 8,4 mil de condomínio anual, R$ 4,2 mil de IPTU, R$ 5,8 mil de luz, água, internet, gás e enxoval, R$ 3,6 mil de reposição de itens e manutenção corrente, e IR aproximado de R$ 7,8 mil (assumindo carnê-leão sobre renda líquida). Sobram R$ 25,5 mil líquidos por ano, o que equivale a um yield líquido de 2,22% sobre o capital alocado.
Isso é menos do que metade do que o CDI líquido entregou em 2025 (5,76% para PF com IR de 15%). A tese de renda em Penha só fecha pela valorização patrimonial concomitante — e essa valorização precisa rodar acima de 7% ao ano para que o total return iguale a renda fixa. Em ciclo de Selic terminal caindo de 14,75% para 9% nos próximos 30 meses, isso é plausível. Em ciclo de Selic estável ou subindo, é apertado.
Há ainda um detalhe tributário que a maioria das apresentações comerciais omite: aluguel por temporada paga ISS municipal em Penha (alíquota de 5% sobre o valor da diária quando exercido como atividade econômica), e a Receita Federal vem fiscalizando com mais rigor a configuração de atividade empresarial via short-term rental, especialmente quando há vínculo a plataformas. A reorganização tributária com a abertura de uma pessoa jurídica do Simples Nacional para holdar o imóvel é a saída encontrada por investidores com mais de três unidades — mas ela tem custo fixo e exige escala mínima para fazer sentido.
Os erros mais caros do investidor iniciante em Penha
O primeiro erro é confundir promessa de yield com yield realizado. Tabelas comerciais frequentemente mostram diária de pico aplicada sobre 30 dias e extrapolam para o ano. O cálculo correto parte da ocupação real medida — e, para Penha, fora janeiro/fevereiro e feriados prolongados, ela raramente passa de 45%.
O segundo erro é comprar empreendimento de pool hoteleiro sem ler a convenção. Pools com cláusulas de rateio uniforme distribuem ocupação real pelo conjunto — o que é bom para evitar a azar de ficar com a unidade ruim — mas frequentemente embutem comissões internas de 18% a 22% e custos comuns rateados de forma generosa para a operadora. Cap rates anunciados de "8% ao ano garantidos por 24 meses" são quase sempre subsídio comercial diluído no preço do imóvel; ao terminar a garantia, o yield real rebate ao patamar real do mercado, que está em 4-5%.
O terceiro erro é ignorar o cronograma de entrega no entorno. Comprar planta em rua com mais três torres em obra significa concorrência direta no momento do habite-se. A consulta ao mapa de licenciamento da Prefeitura de Penha é gratuita e essencial.
O quarto erro é a falsa equivalência com Balneário Camboriú. Penha tem público diferente (mais família, mais permanência média), produto diferente (menos torres super-altas, mais médio padrão), e dinâmica de preço diferente. A relação histórica de preço por m² Penha/BC ficou entre 0,38 e 0,46 nos últimos cinco anos — hoje está em 0,52. Quem compra Penha esperando "convergência para BC" está apostando contra a média histórica.
O quinto erro é financiar pesado no pós-habite-se sem estressar a parcela contra a renda real do imóvel. Financiar 60% de uma unidade de R$ 1,15 milhão a 11,5% a.a. em 30 anos resulta em parcela inicial de R$ 6.840. Renda líquida mensal média de temporada (R$ 2.125 calculados acima) não cobre nem metade. O imóvel só se autofinancia se o capital próprio cobrir pelo menos 70% — e isso muda completamente o cálculo de ROE.
Veredicto por perfil: nem todo investidor deveria entrar em Penha em 2026
Investidor patrimonial de longo prazo (10+ anos). Faz sentido, com critérios. Buscar produto médio-alto padrão em bairro consolidado (Armação ou Centro), evitar zonas saturadas de lançamento simultâneo, priorizar entrega de uma incorporadora com histórico verificado de obras entregues no prazo em SC. Aceitar yield líquido baixo nos primeiros 3-4 anos como custo da valorização patrimonial subsequente. Tese válida.
Investidor focado em renda corrente. Penha é, em 2026, um produto subótimo para renda pura. CDI líquido bate yield líquido de temporada com folga e sem o risco operacional, e fundos imobiliários de tijolo logístico em SC ou shopping têm pago dividend yield 9-10% ao ano com liquidez diária. Investidor de renda só deve entrar se já tiver alocação relevante em CDI e FIIs e quiser diversificação patrimonial — não como veículo principal.
Especulador de planta. A janela está mais apertada do que parece. Lançamentos novos em 2026 já partem com preço acima do CUB + margem padrão, INCC corrói a tese durante a obra, distrato é caro e revenda de chave depende de mercado comprador líquido — que não está garantido para janelas de entrega 2027-2028 dado o pipeline concentrado. Quem entrar precisa selecionar empreendimento com diferenciação real (frente-mar, planta enxuta, marca incorporadora premium) e aceitar carregar até o fim.
Estrangeiro dolarizado. Com o real próximo de R$ 5,60 por dólar e a paridade de poder de compra ainda favorável, Penha aparece barata para o comprador europeu ou norte-americano. O ponto de atenção é menos preço e mais estrutura: financiamento direto a não-residente é restrito (Caixa exige CPF e algumas comprovações que estrangeiro PF não tem), a aquisição com remessa via Banco Central exige documentação e a venda futura precisa repatriar capital pelo mesmo canal. Vale a pena se a tese for diversificação patrimonial em real estate emergente, não arbitragem cambial pura — porque para essa última o investidor incorre em risco de câmbio que pode anular o ganho de tijolo em qualquer ciclo de apreciação do real.
Conclusão: a entrada certa em Penha em 2026 começa pela honestidade do diagnóstico
O eixo Penha-Piçarras-Barra Velha tem fundamentos reais: turismo antifragil ao clima graças ao Beto Carrero, vetor logístico via Itapoá, demanda de moradia executiva crescente e oferta ainda fragmentada o suficiente para que produto premium se destaque. Ao mesmo tempo, o ciclo já cobrou parte do prêmio: o metro quadrado dobrou em quatro anos, o deságio de chave está apertado, o INCC pressionando, e o pipeline de entrega 2027 vai testar a absorção do mercado.
Em 2026, comprar em Penha é uma decisão analítica, não emocional. Funciona para o investidor patrimonial paciente que seleciona produto, bairro e fluxo. Funciona para o estrangeiro que diversifica em real estate emergente. É discutível para o especulador de planta — e é, sinceramente, um produto inadequado para quem busca apenas renda corrente comparável ao CDI. Não tem vergonha em reconhecer isso: a melhor decisão em alguns ciclos é não entrar, ou entrar pequeno.
O portal SIDE publica análise patrimonial e leitura semanal do mercado imobiliário catarinense para investidores. Para receber as próximas análises do eixo norte-SC — incluindo a leitura do pipeline de entrega 2027 e a evolução do FipeZap regional — assine a newsletter de mercado no rodapé desta página.