São João Itajaí Yeni Konut Projeleri: 2026 Yatırım Rehberi
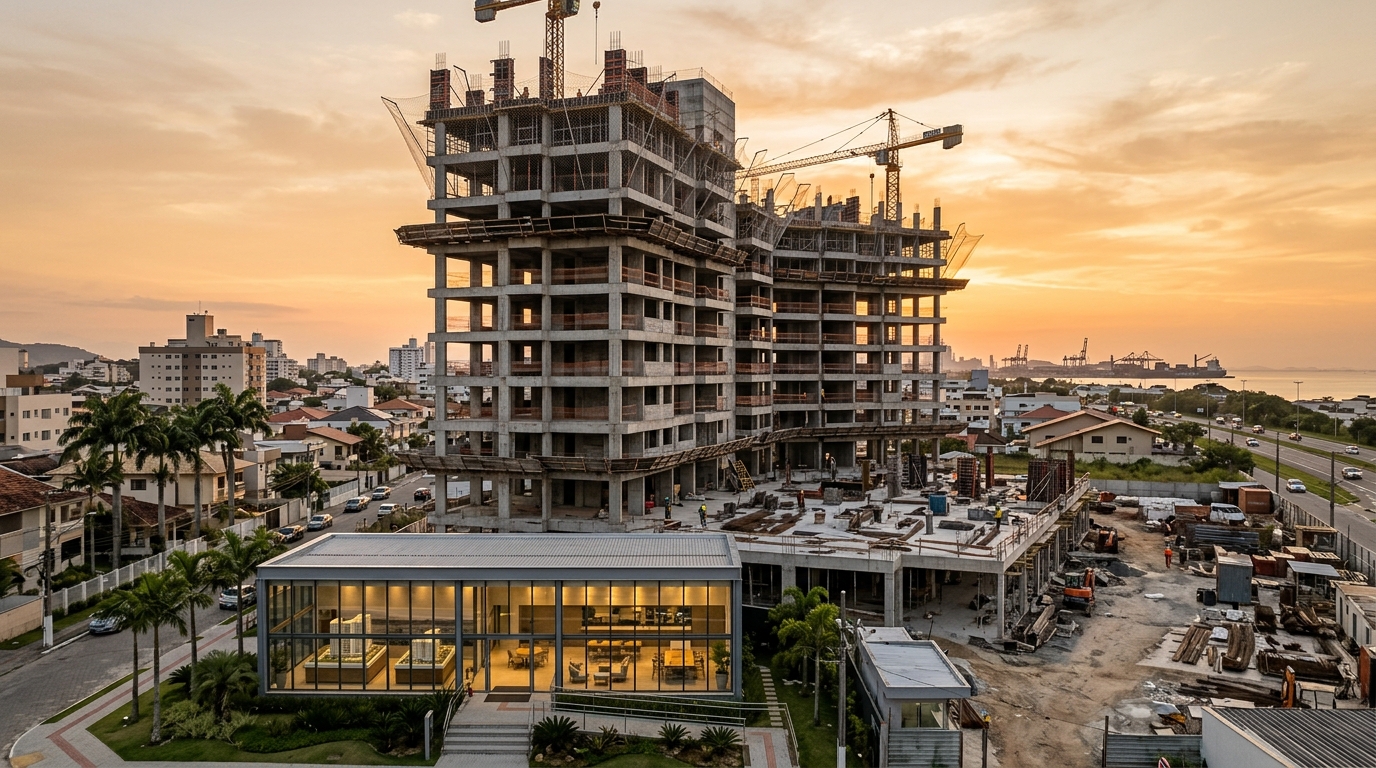
Şubat 2026 itibarıyla Itajaí'nin São João semti, kısa süre içinde piyasaya çıkacak, ön lansman aşamasında ya da eş zamanlı lansman halinde en az on bir gayrimenkul projesini bir arada barındırıyordu — bölgenin 2018 döngüsünden beri görmediği bir yoğunluk. Ticari materyallerde gözlemlenen fiyat aralığı, iki süitli kompakt dairelerde 685 bin Brezilya reali (BRL) seviyesinden başlıyor ve üst segment dairelerde 1,28 milyon BRL'nin üzerine çıkıyor. Aynı dönemde 12 aylık birikimli IPCA — Brezilya tüketici fiyat endeksi — yaklaşık yüzde 4,8, INCC-M — inşaat maliyet endeksi — yüzde 6,9 civarındaydı ve Selic, yani Brezilya Merkez Bankası'nın temel faiz oranı, yüzde 14,75 ile sıkılaştırıcı bölgede kalmaya devam ediyordu. Itajaí piyasasının, ticket büyüklüğü 600 bin ile 1,5 milyon BRL arasında olan yatırımcıya verdiği mesaj bu nedenle sezgilere ters: 2028 ile 2029 arasında teslim tarihiyle ve turistik hype'tan uzak bir bölgede projeden satın almak, hâlâ Santa Catarina kıyısındaki fırsat maliyeti ile getiri arasındaki en iyi denge olabilir.
Bu yazı, yalnızca Itajaí'nin São João semtindeki gayrimenkul lansmanlarına ayrılmış bir analiz serisinin ilkidir. Çerçeve bilinçli olarak dardır: burada Praia Brava, Fazenda ya da Cordeiros'tan söz etmiyoruz — komşu semtler olan bu bölgelerin fiyat hareketleri büyük ölçüde fiyatlanmış durumda. São João'ya 2026'daki halini olduğu gibi bakıyoruz: kentsel çekirdek ile BR-101 federal otoyolu arasında geçiş niteliğinde, oturmuş bir altyapıya, heterojen bir alıcı profiline ve piyasanın bir bölümünün hâlâ ihtiyatlı okuduğu bölgeye uymayan bir inşaat halindeki VGV — yani projelerin toplam satış değeri — miktarına sahip bir semt.
São João neden 2026'da lansmanların eksenine dönüştü
São João, tarihsel olarak Itajaí'nin emekçi orta sınıfına ait, yoğun konut nüfusuna ve güçlü bir cadde ticaretine sahip bir semt olmuştur. 2024-2026 döngüsünde değişen şey, eş zamanlı üç faktörün bir araya gelmesidir. İlki lojistik: São João, Itajaí Limanı'na 4 kilometreden az mesafede ve BR-101'e doğrudan erişimde yer alıyor; üstelik liman kompleksi 2025'te Itajaí ile Navegantes arasında yıllık 1,5 milyon TEU (yirmi fitlik konteyner eşdeğeri) sınırını aştı. İkincisi demografik: belediye, IBGE'nin (Brezilya İstatistik Enstitüsü) 2025 tahminlerine göre 244 bin nüfusu geçti ve yıllık yaklaşık yüzde 2,1 büyüme kaydetti; bu artışı lojistik, gemi inşa sanayi ve hizmetler sektörlerinde çalışan iş gücü çekiyor. Üçüncüsü göreli fiyat: 2025'te kıyı üst segmentine ilişkin FipeZap endeksine göre Praia Brava'da ortalama metrekare fiyatı 22 bin BRL'yi aşarken, São João'daki yeni orta segment dairelerin metrekaresi hâlâ 7,5 ile 10,5 bin BRL aralığında işlem görüyordu.
Bu fark önemsiz değil. Praia Brava'da 55 metrekare için 1,2 milyon BRL ödemeye razı olan bir yatırımcının, São João'da iki süitli, 70 metrekarelik, bir otoparklı ve eksiksiz altyapılı bir daireyi 760 ile 890 bin BRL arasında satın alabileceği anlamına geliyor. Esas soru, bu farkın istismar edilebilir bir asimetriyi mi yoksa yapısal olarak haklı bir iskontoyu mu yansıttığıdır — ve cevap, hikâyeye değil temellere bakmayı gerektiriyor.
Kentsel açıdan São João, Avenida Marcos Konder Sobrinho üzerindeki Koch süpermarketinin ticari çapa rolünü oynadığı, etrafında devlet ve özel okulların bulunduğu, üç sağlık biriminin hizmet verdiği ve hem tarihi merkeze (yoğun saatler dışında yaklaşık 10 dakika) hem de Marginal Leste'ye hızlı erişim sağlayan bir semt. Belediye Meclisi'nin 2025'te onayladığı Itajaí İmar Planı'nın kısmi revizyonu, bölgedeki orta kat limitlerini korudu; bu, gelecekteki arzı kısıtlıyor ama tamamen kapatmıyor — tipik olarak reel değer artışına elverişli bir senaryo. Cordeiros'la karşılaştırıldığında São João'nun ticareti daha olgun; Fazenda'ya kıyasla merkeze daha yakın; Praia Brava'ya göre ise çok daha ucuz. Yerel inşaat şirketlerinin son on iki ayda duyurduğu VGV patlamasını açıklayan da bu ara konumdur.
Alıcı profili de değişti. Secovi-SC (Santa Catarina Sendikası, gayrimenkul sektörü temsilcisi) araştırmaları ve sektörün çatı kuruluşu ABRAINC tarafından konsolide edilen veriler, 2025'te Itajaí'de yeni daire satın alanların yaklaşık yüzde 38'inin kira ya da yeniden satış amacıyla yatırım niyetini beyan ettiğini gösteriyor — 2022'de bu oran yüzde 27 idi. São João'da özellikle studyo ve kompakt iki yatak odalı tipolojide bu oran daha da yüksek. Tarihsel olarak semt yükselterek hareket eden yerli orta sınıf alıcı, bugün São João'yu Praia Brava'dan daha öngörülebilir bir gayrimenkul tahsis aracı olarak gören Curitiba, São Paulo ve hatta Buenos Aires'li yatırımcıyla piyasayı paylaşıyor.
Aktif lansmanların haritası: tipolojiler, fiyatlar, vadeler
Şubat 2026 ticari materyallerinin izlenmesi ve altı yerel inşaat firmasıyla yapılan doğrudan kontrollerin birleşimi, sunulanın oldukça hassas bir haritasını çıkarmaya olanak veriyor. Piyasaya üç tipoloji hâkim: 28 ile 38 metrekare özel alanlı studyo ve kompakt tek yatak odalılar; 60 ile 72 metrekare özel alanlı iki süitli daireler; ve 90 ile 120 metrekare aralığında üç yatak odalı, ana süitli üst segment birimler. Dört yatak odasının üzerinde ve 140 metrekareden büyük planlarıyla gerçek anlamda lüks segment ise semtte hâlâ istisna durumunda ve kat limitleri ile toprak profili kısıtlamaları nedeniyle bu şekilde kalmaya yatkın.
Ticari terimleri hukuki aşamadan ayırmak önem taşır. Bir inşaat firması "kısa süre içinde lansman" duyurduğunda, satış kayıt prosedürü tapu kütüğüne henüz tescil edilmemiş olabilir ve duyurulan fiyat gösterge niteliğindedir. "Ön lansman" genellikle 4.591/1964 sayılı Kanun uyarınca yapılan tescille çakışır ve ticari bekleme süresi başlatır; ancak teknik şartname zaten erişilebilirdir. Tam anlamıyla "lansman" ise fiyat listesinin geniş satışa açılmak üzere dondurulduğu, banka finansmanının ilişkilendirildiği ve fiziki-finansal takvimin denetlenebilir sözleşmesel bir belgeye dönüştüğü aşamadır. Yatırımcı için bu ayrım, talep edilmesi gereken iskonto düzeyini belirler.
| Tipoloji | Özel alan | Fiyat aralığı (Şub/2026) | Örtük metrekare fiyatı | Öngörülen teslim |
|---|---|---|---|---|
| Studyo / 1 yatak odası | 28 - 38 m² | 320 - 445 bin BRL | 11,4 - 11,7 bin BRL | 2. yarı/2028 |
| 2 süit kompakt | 60 - 65 m² | 685 - 790 bin BRL | 11,4 - 12,1 bin BRL | 1. yarı/2029 |
| 2 süit geniş | 66 - 72 m² | 790 - 905 bin BRL | 11,9 - 12,5 bin BRL | 2. yarı/2028 |
| 3 yatak odalı üst segment | 92 - 118 m² | 1,02 - 1,28 mn BRL | 10,8 - 11,0 bin BRL | 2. yarı/2029 |
Tablodan iki nokta öne çıkıyor. Birincisi, örtük metrekare fiyatının küçük tipolojilerde şaşırtıcı biçimde tek tip olması — 11 bin ile 12,5 bin BRL arasında — ve üst segmentte göreceli olarak düşmesi: bu, ortalama mutlak ticket büyüklüğünün dairenin kalitesinden değil, finansman tavanından şekillendiğinin klasik göstergesi. Üst segment metrekaresi iki süitli metrekareden daha ucuza geldiğinde, inşaat aşamasında daha büyük taksit taşıyabilen alıcı için yakalanacak bir değer vardır. İkincisi, teslim takviminin neredeyse tamamı 2028 ikinci yarısı ile 2029 sonu arasında yoğunlaşıyor; bu, üç ila dört yıl ileride iyi tanımlanmış bir likidite penceresi yaratıyor.
Semtteki müteahhit profili açısından, Itajaí, Balneário Camboriú ve Joinville merkezli bölgesel gruplar baskın; kule başına bireysel VGV ortalaması 60 milyon ile 180 milyon BRL arasında. Bu parçalı yapı aynı anda hem bir fırsat — alıcılar için rekabet marjları sıkıştırma eğilimindedir — hem de bir risk: orta ölçekli inşaat firmalarının bilançoları, maliyet şoklarını emmek için daha az dirençlidir. Sinduscon tarafından ölçülen CUB-SC inşaat birim maliyet endeksi 2025'te yüzde 7,3 artış kaydetti; bu artışın bir kısmı, sözleşmelere INCC-M aracılığıyla geçti.
Projeden satın alma ile hazır daire karşılaştırması: broşürün değil rakamların söyledikleri
São João'da bir lansman satın almakla yakın semtlerde hazır bir daire edinmek arasındaki seçim, pek çok yatırımcının ciddiyetle yapmaktan kaçındığı bir matematikten geçer. Somut bir örnek üzerinden ilerleyelim. Şubat 2026'da 780 bin BRL fiyatla duyurulmuş, 65 metrekare özel alanlı, Haziran 2029 teslim tarihli iki süitli bir daire düşünün. İnşaat firmasının sunduğu tipik ödeme planı şöyledir: yüzde 20 peşinatın 24 aya yayılması, yüzde 15'in anahtar tesliminde altışar aylık dönemlerle, yüzde 10'un yıllık taksitlerle ödenmesi ve kalan yüzde 55'in iskan ruhsatı (habite-se) anında banka finansmanıyla kapatılması.
Nominal değerlerde bu, 156 bin BRL peşinatın 24 taksit halinde 6,5 biner BRL olarak ödenmesi anlamına gelir. Ancak bu 6,5 bin BRL sabit değildir: teslim tarihine kadar her ay INCC-M ile güncellenir. 2029'a kadar yıllık ortalama yüzde 6'lık ihtiyatlı bir INCC-M projeksiyonuyla, Şubat 2026'da 6,5 bin BRL üstlenen yatırımcı, Haziran 2029'da aynı taksit için yaklaşık 7,9 bin BRL ödeyecek. Bütün güncellenmiş taksitlerin toplamıyla inşaat firmasına yapılan nihai ödeme, teslim tarihinin parasıyla 880 bin BRL'ye yakın bir noktada şekillenir — kalan yüzde 55'in finansmanı buna dahil değildir ve o tutar, 2026'nın piyasa paketlerinde TR — referans oranı — artı yüzde 9,5 ile yüzde 11 arasında SFH faiz oranlarına tabi olur.
İç verim oranı (TIR/IRR) hesabı bu nakit akışını alternatif senaryoyla karşılaştırmayı gerektirir: bugün hazır almak, yüzde 70'i SFH (Sistema Financeiro de Habitação — Brezilya konut finansman sistemi) üzerinden finanse ederek. Yakın bir semtte benzer standartta 65 metrekarelik eşdeğer bir hazır dairenin Şubat 2026'daki piyasa fiyatı zaten 880 ile 920 bin BRL aralığındadır — yani lansmanın teslim tarihinde maliyet edeceği tutarın aynısı. İşte burada broşürlerin asla açıkça yazmadığı nokta ortaya çıkar: lansmanın hazır daireye göre "iskontosu" INCC içinde erir. Operasyonun yatırım olarak anlam taşıması için kazancın başka bir yerden gelmesi gerekir.
O başka yer, çoğunlukla üç etkinin birleşimidir. Birincisi, lansman ile iskan ruhsatı arasında projeden satışta elde edilen primdir; Secovi-SC tarafından konsolide edilen verilere göre São João gibi sağlam temelli semtlerde bu prim tarihsel olarak yüzde 12 ile yüzde 22 arasında olmuştur. İkincisi örtük kaldıraçtır: anahtar tesliminden önce yalnızca yüzde 35 ödemesini yapan yatırımcı, sermayesini dairenin yüzde 100'lük değer artışına maruz bırakır — bu durum, yatırılan sermaye üzerinden hesaplandığında baz senaryoda yüzde 12 ile yüzde 18 arasında yıllık nominal IRR'ye götürebilir. Üçüncüsü, teslim öncesi yeniden satış olanağıdır; bu, banka finansmanını ve ikinci el yeni stok piyasasındaki sürtünme maliyetini tamamen ortadan kaldırır.
Ne var ki Selic yüzde 14,75 düzeyindeyken asla göz ardı edilemeyecek bir fırsat maliyeti vardır. Tesouro Selic devlet tahviline ya da birinci sınıf banka mevduat sertifikasına (CDB) yatırılan sermaye, gelir vergisi sonrası net yüzde 12 ile 12,5 civarında yıllık getiri sağlar. Bu, inşaat taksitlerine kilitlenen her bir reali en azından bu benchmark'a denk getirebilmenin, likitsizliği meşrulaştırmanın koşulu olduğu anlamına gelir. Projeden satın alınan dairenin öngörülen IRR'si yalnızca bunun maddi olarak üzerinde olduğunda — inşaat riski, çıkış riski ve likitsizliği telafi etmek için en az 4 ila 6 yüzde puanı daha yüksek — anlamlıdır.
Risk ve nasıl ölçülür: sözleşmede yazan, yazmayan
Lansmana yapılan yatırımın riski soyut değildir. Adı, sayısı ve hukuki adresi vardır. Olasılık sırasına göre azalan dört temel risk önemlidir: inşaat gecikmesi, olumsuz koşullarda sözleşme feshi (distrato), projeden satışta likidite eksikliği ve inşaat firmasının mali kırılganlığı.
Gecikme, en sık karşılaşılan ve en çok küçümsenen risktir. Halk arasında Distrato Yasası olarak bilinen 13.786/2018 sayılı Kanun, öngörülen teslim tarihinin ötesinde 180 güne kadar sözleşmesel tolerans tanıyor ve bu süre içinde inşaat firmasının temerrüde düştüğü kabul edilmiyor. Yani Haziran 2029'a yönelik bir sözleşme, ancak Aralık 2029'dan sonra hukuken anlamlı gecikme oluşturur. Yatırımcı açısından bu, tazminat hakkı doğmadan likidite takviminin altı aya kadar kaymasıdır. 180 günü aşan gecikmeler, alıcıya ödenen tutarın yüzde 100'ünün güncellenmiş şekilde ve sözleşmesel cezayla iade edilmesi karşılığında sözleşmeyi feshetme hakkı tanır. Ne var ki iade asla anında değildir: karardan sonra tipik olarak 60 ile 180 gün arasında sürer.
Alıcı tarafından yapılan distrato ise 13.786/2018 sayılı Kanun'la köklü biçimde yeniden düzenlendi. 10.931/2004 sayılı Kanun'la kurulan tahsis edilmiş mülkiyet (patrimônio de afetação) rejimine sahip projelerde, vazgeçen alıcı ödediği tutarın yüzde 50'sine kadarını kaybedebilir. Bu rejim yoksa sınır yüzde 25'tir. Bu nedenle tapuda tahsis edilmiş mülkiyet rejiminin varlığı, hem inşaat firmasının riskine karşı bir kalkan hem de alıcı için yüksek bir çıkış maliyetidir. Yatırımcı broşürü değil resmi sözleşmeyi okumak zorundadır.
"Tahsis edilmiş mülkiyet rejimi, alıcı için aynı anda hem inşaat firmasının iflasına karşı en iyi emniyet kemeri hem de kendisi vazgeçmek zorunda kaldığında en kötü çıkış kilididir. Projeden satın alıp bu ikiliği kavramayan kişi, özünde anlamadığı bir opsiyonelliği satıyor demektir."
İnşaat firmasının analizi, dolayısıyla daire seçiminden önce başlar. Dört gösterge ön koşuldur. Birincisi, 4.591/1964 sayılı Kanun'un 32. maddesi uyarınca arazi tapusuna tescil edilmiş satış kaydı ve alıcıya açık olan teknik şartname ile NBR 12.721 — Brezilya teknik standardı — tabloları. İkincisi, projenin inşaat firmasının geri kalanından mülkiyet izolasyonunu sağlayan tescilli tahsis edilmiş mülkiyet rejimi. Üçüncüsü, son beş yılda zamanında teslim ettiği projelerle doğrulanabilen sicil — geçmiş projelerde 12 ayın üzerinde sistematik gecikmeler kırmızı alarmdır. Dördüncüsü, halka açık ya da gönüllü açıklama yapan inşaat firmalarında, özkaynaklara oranı 1,5x altında net borç ve son iki mali yılda pozitif operasyonel nakit üretimi içeren tutarlı mali tablolar.
Projeden satışta likidite eksikliği, sektör konuşmamayı tercih ettiği için daha az tartışılır. Projeden alınmış bir sözleşmenin satılması, inşaat firmasının onayını gerektirir ve talebi güçlü projelerde bu onay genellikle sözleşme değerinin yüzde 0,5 ile yüzde 2'si arasında bir devir ücretine bağlanır. Talebin zayıf olduğu projelerde onay kolayca verilir ama ikincil piyasada arz fazlası vardır ve prim buharlaşır. Projeden satışın zamanlaması, daire seçimi kadar önem taşır.
Profile göre stratejiler: dört farklı yoldan kazanmak
Lansmanlar için tek bir strateji yoktur. Olan şey, sermaye profili, getiri ufku ve yatırım aracı arasındaki uyumdur. São João'da 2026 itibarıyla dört profil ekonomik anlam taşıyor.
İlki hızlı çıkış yatırımcısıdır; lansmanda satın alır ve teslimden 24 ay önceye kadar primle satar. Varsayım, lansmandaki metrekare fiyatının teslim hedefine göre yüzde 18 ile yüzde 25 arasında iskontoyu içerdiği ve inşaat ilerledikçe, algılanan risk düştükçe bu iskontonun bir kısmının erken materyalleştiğidir. Bu yatırımcı, ilk 24 ay için kendi sermayesiyle çalışır, finansmandan kaçınır ve başarı ölçütü olarak yüzde 18'in üzerinde yıllıklandırılmış IRR hedefler. En büyük risk kaynağı, ikincil piyasada diğer satıcılarla rekabet ve inşaat firmasının onayını bekleme süresidir.
İkinci profil, orta vadeli kiralamalar için studyo yoluyla düzenli gelir üreten yatırımcıdır. Itajaí'de orta vadeli kira — 3 ila 6 aylık sözleşmeler — liman yöneticileri, bakımda olan gemilerin teknik personeli ve petrol-gaz sektörü profesyonelleri tarafından beslenir. São João'daki 30 metrekare studyolar, 2025-2026 koşullarında aidat dahil aylık 2.300 ile 2.800 BRL'ye kiralanır. 380 bin BRL ticket büyüklüğüyle yüzde 40'ını SFH üzerinden finanse eden bir yatırımcı için bu, özkaynak üzerinde net yüzde 5,2 yıllık verim ve buna ek değer artışı anlamına gelir. Avantajı nakit akışının öngörülebilirliği, dezavantajı yönetim yükü ve liman döngüsüne bağımlılıktır.
Üçüncü profil, gelecekte kullanım amacıyla lansman fiyatını kilitleyen nihai alıcıdır. Mantık burada spekülatif değildir: alıcı 2029'da oturmayı ya da daireye sahip olmayı istemekte ve bugün lansman fiyatıyla teslimdeki tahmini hazır fiyat arasındaki farkı yakalamaktadır. Risk düşüktür çünkü çıkış planın bir parçası değildir; INCC zorunlu bir maliyet olarak kabul edilir ve SFH üzerinden finansman geniş bir tampona göre planlanır. Bu profil için belirleyici kriter IRR değil; inşaat firmasının kalitesi, semt içindeki konum ve plandır — sonuçta varlık her şeyden önce evdir.
Dördüncü profil, son iki yılda payı büyüyen yabancı yatırımcıdır. Brezilya Merkez Bankası, kayıtlı yabancı sermaye rejimi aracılığıyla, sermayenin girişi tescil edildiği takdirde yerleşik olmayan kişilerin Brezilya'da gayrimenkul edinmesine izin verir. Daha da önemlisi, 2017'den bu yana CMN 4.676 sayılı Karar ve ona bağlı düzenlemelerle, Brezilya'da vergi mukimliği olan ya da belgelenmiş iş ilişkisi bulunan yabancı, yerleşik Brezilyalı ile aynı koşullarda SFH üzerinden finansman alabilir. Itajaí'yi Brezilya pazarına giriş limanı olarak gören Arjantinli, Uruguaylı ve Portekizli yatırımcılar için São João'daki lansman, bugün 1,5 milyon BRL olan SFH azami finansman tavanıyla uyumlu bir ticket büyüklüğü sunar. Türk yatırımcı için de aynı kapı açık: yerel bir hukuk müşaviri ve vergi danışmanı eşliğinde CPF (Brezilya vergi kimlik numarası) ile başlayan süreç, BRL'nin USD veya EUR karşısındaki dalgalanmaları göz önünde tutulduğunda, döviz bazlı değer korumasına yönelik makul bir tahsis kapısı yaratıyor.
Yatırım tezini yok eden altı hata
Brezilya gayrimenkul piyasasının davranışsal literatürü, deneyimli yatırımcılarda bile endişe verici sıklıkta görülen tekrarlayan hatalar etrafında birleşiyor. Bunlardan altısı, São João lansmanlarında özellikle pahalıya mal oluyor.
İlki, metrekare fiyatını gerçek kullanışlı alana göre normalleştirmeden karşılaştırmaktır. Ticari materyallerin bir kısmı özel alan üzerinden, diğerleri eşdeğer alan üzerinden, başkaları ise toplam alan üzerinden fiyat yayımlar. NBR 12.721 standardı bu tanımları standartlaştırır ama satış kaydının ekindeki alan tablosu alıcı tarafından nadiren okunur. Sonuç: benzer görünen ancak metrekareyi yüzde 15'e kadar çarpıtan projeler arasında yapılan yanıltıcı karşılaştırmalar.
İkincisi, IRR hesabında INCC'yi göz ardı etmektir. Nominal lansman fiyatı üzerinden hesaplanan, taksit güncellemesini içermeyen iç verim oranı, mevcut gibi yüksek sektörel enflasyon ortamlarında yıllık 1,5 ile 2,5 puan arasında sistematik olarak abartılır.
Üçüncüsü, tahsis edilmiş mülkiyet rejiminin yokluğunu somut bir risk faktörü olarak değerlendirmemektir. Bu rejimi taşımayan projeler daha ucuzdur çünkü içinde bir prim vardır. Bu prim, ancak inşaat firmasının tartışmasız kalitede olması durumunda değer kazanır — bu da nadir bir durumdur. Çoğu proje için fiyatta yüzde 2 ile yüzde 4'lük tasarruf, hukuki kırılganlığı telafi etmez.
Dördüncüsü, projeden satışta çıkış maliyetini küçümsemektir. İnşaat firmasının devir ücreti, prime orantılı ITBI — gayrimenkul devir vergisi —, sermaye kazancı üzerinden gelir vergisi ve piyasada geçen süre, satış değerinin yüzde 7 ile yüzde 12'sini tüketebilir. Net reel IRR, ticari materyallerde öngörülen brüt IRR'den sistematik olarak daha düşüktür.
Beşincisi, pozisyonu likidite rezervi olmadan boyutlandırmaktır. Altı aylık ve yıllık taksitler ile anahtarda ödenen balon, INCC ile büyüyen yoğun nakit etkinlikleridir. Mevcut sermayesinin tamamını ilk taksitlere yatırıp rezerv tutmayan yatırımcı, inşaatın ortasında planlanandan kötü koşullarda satmak zorunda olduğunu fark eder.
Altıncısı ve en incelikli olanı, semte ilişkin doğrulama önyargısıyla satın almaktır. São João'ya duyulan meşru heyecan, yatırımcıyı baz senaryoyu olduğundan fazla ağırlıklandırmaya ve stres senaryolarını zihinsel olarak iskontoya tabi tutmaya yöneltebilir. Üç senaryoyu — baz, iyimser, kötümser — her birinde makul bir IRR ile modelleme disiplini, yatırımcıyı taraftardan ayırır.
Sonuç: doğru semt, doğru zaman ve doğru okuma
Itajaí'deki São João, 2026'da görece nadir bir bileşim sunuyor: sağlam kentsel temeller, 600 bin ile 1,5 milyon BRL arasındaki yatırımcıyla uyumlu giriş ticketi ve üç-dört yıl ileride somut çıkış pencereleri yaratan inşaat halindeki bir VGV hacmi. Ancak bedava öğle yemeği yok. Operasyon, ancak yatırımcı INCC ile güncellenmiş nakit akışını modelleyebilirse, yüzde 14,75 düzeyindeki Selic'in fırsat maliyetiyle karşılaştırırsa, satış kaydını NBR 12.721 ışığında okuyabilirse, tahsis edilmiş mülkiyet rejimini şart koşabilirse ve stratejiyi kendi profiline göre kalibre edebilirse anlam taşır — hızlı çıkış, düzenli gelir, nihai kullanım ya da SFH üzerinden yabancı yatırım aracı.
São João'da şimdi açılan lansman döngüsünün 2029 sonuna kadar tamamlanması bekleniyor; sonrasında gelen, daha olgun, daha pahalı ve arbitraj için daha az alan tanıyan farklı bir semtin okuması olacak. Titiz analizin zamanı bu zamandır. Bu pencereyi yakından izlemek isteyenler için SIDE Empreendimentos portalının editöryal analizi, rakamların, sözleşmelerin ve gerçek inşaat takvimlerinin haftalık okumalarıyla lansman lansman, hesapta neyin değiştiğini ve neyin geçerliliğini koruduğunu izlemeye devam ediyor.