साओ जोआओ इताजाई: 2026 निवेशक गाइड
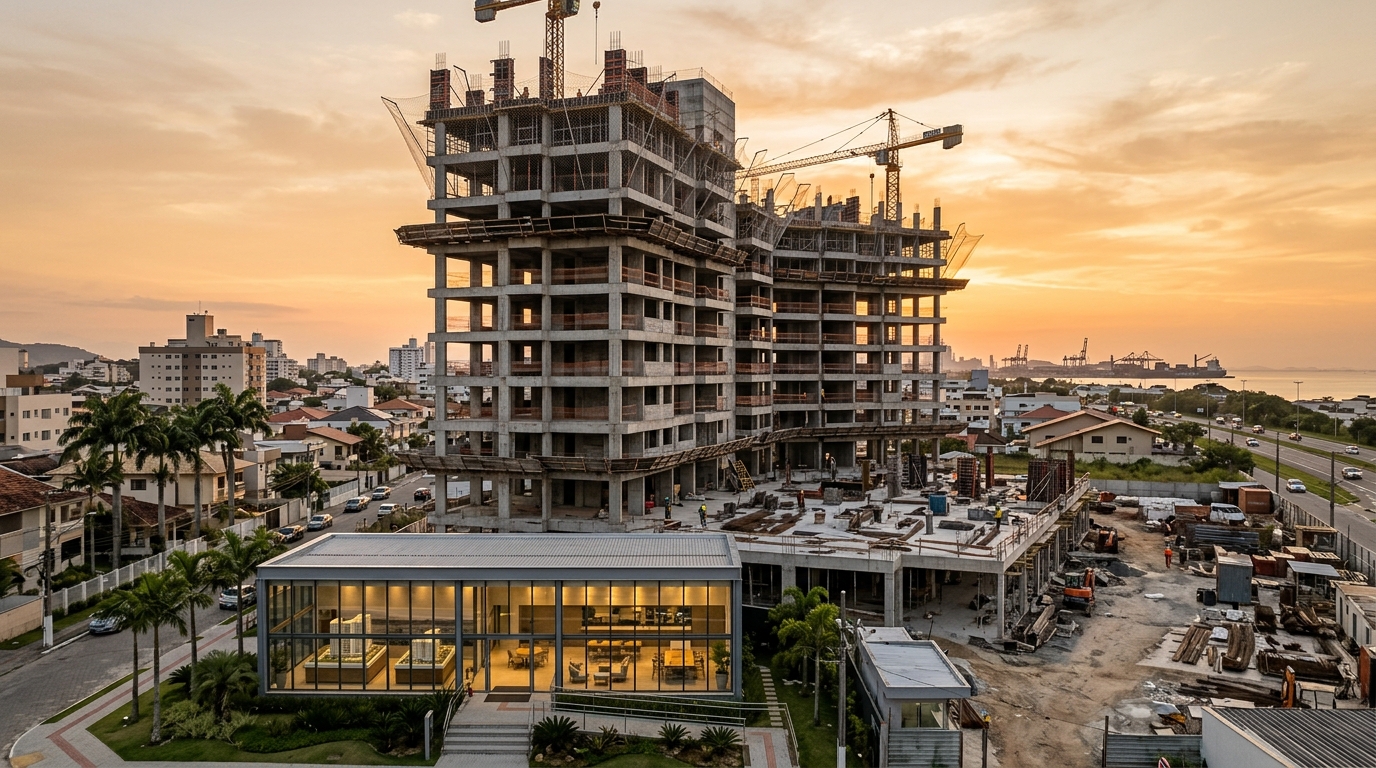
फरवरी 2026 में ब्राज़ील के सांता कातारीना राज्य के तटीय शहर इताजाई के साओ जोआओ मोहल्ले में कम-से-कम ग्यारह आवासीय परियोजनाएँ शीघ्र लॉन्च, प्री-लॉन्च या एक साथ लॉन्च के चरण में थीं — ऐसा सघन निर्माण-चक्र इस क्षेत्र ने 2018 के बाद से नहीं देखा था। व्यावसायिक सामग्री में दर्ज मूल्य-सीमा दो सूट वाले छोटे फ्लैटों के लिए लगभग छह लाख पचासी हज़ार रियाल (लगभग 1.15 करोड़ रुपये) से शुरू होकर उच्च-स्तरीय इकाइयों के लिए बारह लाख अस्सी हज़ार रियाल (लगभग 2.15 करोड़ रुपये) से ऊपर तक जाती है। इसी अवधि में IPCA (ब्राज़ील का उपभोक्ता मूल्य सूचकांक) बारह महीनों में लगभग 4.8% पर था, INCC-M (निर्माण-लागत सूचकांक, जो बिल्डर के अनुबंधों में किस्तों को सुधारता है) लगभग 6.9% पर, और Selic (ब्राज़ील की मूल नीति-दर) 14.75% वार्षिक के संकुचनकारी स्तर पर बनी हुई थी। इताजाई का बाज़ार छह लाख से पंद्रह लाख रियाल के टिकट वाले निवेशक को जो संदेश दे रहा है, वह सहज नहीं है: पर्यटन-शोर से दूर एक मोहल्ले में, 2028-2029 की डिलीवरी-समयरेखा के साथ, अंडर-कंस्ट्रक्शन यानी "प्लांटा" स्तर पर खरीदारी करना सांता कातारीना तट पर अवसर-लागत और IRR का सर्वोत्तम संतुलन हो सकता है।
यह लेख विशेष रूप से इताजाई के साओ जोआओ मोहल्ले की नई परियोजनाओं पर केंद्रित विश्लेषण-शृंखला का पहला भाग है। ध्यान सोच-समझकर सीमित रखा गया है: हम यहाँ पड़ोसी प्राइया ब्रावा, फ़ज़ेंडा या कोर्देइरुस की चर्चा नहीं कर रहे — इन मोहल्लों में मूल्य-वृद्धि का अधिकांश हिस्सा बाज़ार पहले ही "कीमत में बैठा" चुका है। हम साओ जोआओ को 2026 की वास्तविकता में देखते हैं: शहरी केंद्र और BR-101 राजमार्ग के बीच एक संक्रमणकालीन क्षेत्र, परिपक्व बुनियादी ढाँचा, खरीदारों की विषम संरचना, और निर्माणाधीन परियोजनाओं का इतना विशाल VGV (कुल बिक्री-मूल्य) कि बाज़ार का रूढ़िवादी आकलन अब टिकाऊ नहीं रह जाता।
साओ जोआओ 2026 में लॉन्च का धुरा क्यों बना
साओ जोआओ ऐतिहासिक रूप से इताजाई का मध्यमवर्गीय कामकाजी मोहल्ला रहा है, घनी आबादी और सड़क-व्यापार के मज़बूत ढाँचे के साथ। 2024–2026 के चक्र में जो बदलाव आया, वह तीन कारकों के एक साथ मिलने से है। पहला, सामरिक स्थान: साओ जोआओ इताजाई बंदरगाह से चार किलोमीटर से भी कम दूरी पर है और BR-101 राजमार्ग से सीधा जुड़ा है, उसी समय जब 2025 में इताजाई और नवेगांचीस के बंदरगाह-समूह ने मिलकर 15 लाख वार्षिक TEU (मानक कंटेनर इकाई) का आँकड़ा पार किया। दूसरा, जनसांख्यिकीय धक्का: IBGE (ब्राज़ील का राष्ट्रीय सांख्यिकी संस्थान) के 2025 अनुमानों के अनुसार नगर ने 2,44,000 निवासियों का आँकड़ा पार किया, जिसमें लगभग 2.1% वार्षिक वृद्धि लॉजिस्टिक्स, समुद्री उद्योग और सेवा क्षेत्र में काम करने वालों के आगमन से प्रेरित है। तीसरा, सापेक्ष मूल्य: 2025 में जहाँ प्राइया ब्रावा का औसत म²-दर FipeZap सूचकांक के अनुसार 22,000 रियाल पार कर गया, वहीं साओ जोआओ में नए मध्यवर्गीय फ्लैटों का दर 7,500 से 10,500 रियाल प्रति म² के दायरे में था।
यह अंतर मामूली नहीं है। इसका मतलब यह है कि जो निवेशक प्राइया ब्रावा में 55 वर्गमीटर के लिए बारह लाख रियाल देने को तैयार हो, वही व्यक्ति साओ जोआओ में 70 वर्गमीटर, दो सूट, एक पार्किंग और पूर्ण बुनियादी ढाँचे वाला फ्लैट 7.6 से 8.9 लाख रियाल के बीच पा सकता है। प्रश्न केवल इतना है कि क्या यह अंतर एक उपलब्ध विसंगति है जिसका शोषण किया जा सकता है, या यह संरचनात्मक रूप से उचित छूट है — और इस उत्तर के लिए कथा नहीं, मूलभूत आँकड़ों को देखना अनिवार्य है।
शहरी दृष्टि से देखें तो साओ जोआओ में Avenida Marcos Konder Sobrinho पर स्थित कोश सुपरमार्केट एक प्रमुख व्यावसायिक लंगर है, आसपास सरकारी और निजी स्कूल हैं, तीन स्वास्थ्य इकाइयाँ हैं, और ऐतिहासिक केंद्र तक पीक-समय के बाहर लगभग दस मिनट में पहुँचा जा सकता है, साथ ही पूर्वी मार्जिनल मार्ग तक भी त्वरित पहुँच है। 2025 में इताजाई के मास्टर प्लान की आंशिक समीक्षा को नगर परिषद ने स्वीकृति दी, जिसमें इस क्षेत्र की मध्यम ऊँचाई-सीमा बनी रही — इसका अर्थ है कि भविष्य की आपूर्ति सीमित होगी पर अवरुद्ध नहीं, जो वास्तविक मूल्य-वृद्धि के लिए शास्त्रीय रूप से अनुकूल परिदृश्य है। कोर्देइरुस की तुलना में साओ जोआओ का व्यापार-तंत्र अधिक परिपक्व है; फ़ज़ेंडा की तुलना में यह केंद्र के अधिक निकट है; प्राइया ब्रावा की तुलना में यह कहीं अधिक सस्ता है। यही मध्यवर्ती स्थिति बीते बारह महीनों में स्थानीय बिल्डरों द्वारा घोषित VGV-विस्फोट की व्याख्या करती है।
खरीदार की प्रोफ़ाइल भी बदल गई है। Secovi-SC (राज्य का संपत्ति-व्यापार संगठन) और ABRAINC (राष्ट्रीय भवन-निर्माता संघ) के आँकड़ों के अनुसार 2025 में इताजाई में नई इकाइयाँ खरीदने वाले लगभग 38% लोगों ने निवेश की मंशा घोषित की — किराये पर देना या पुनर्विक्रय — जबकि 2022 में यह 27% था। साओ जोआओ में, विशेष रूप से स्टूडियो और दो-कक्षीय कॉम्पैक्ट इकाइयों के लॉन्चों में यह अनुपात और भी अधिक है। पारंपरिक रूप से प्लांटा पर खरीदकर बेहतर मोहल्ले में जाने वाला स्थानीय मध्यवर्गीय निवासी अब बाज़ार को कुरितिबा, साओ पाओलो और यहाँ तक कि ब्यूनस आयर्स के निवेशक के साथ बाँट रहा है, जो साओ जोआओ को प्राइया ब्रावा की तुलना में अधिक पूर्वानुमेय रियल-एस्टेट आवंटन-वाहक के रूप में देख रहा है।
सक्रिय लॉन्चों का मानचित्र: टाइपोलॉजी, मूल्य, समय-सीमा
फरवरी 2026 की व्यावसायिक सामग्री की निगरानी, छह स्थानीय बिल्डरों से सीधी जाँच के साथ मिलकर, यह बताती है कि बाज़ार में क्या उपलब्ध है। तीन टाइपोलॉजी हावी हैं: 28 से 38 वर्गमीटर के स्टूडियो और एक-कक्षीय कॉम्पैक्ट; 60 से 72 वर्गमीटर के दो-सूट फ्लैट; और 90 से 120 वर्गमीटर वाली तीन-कक्षीय उच्च-स्तरीय इकाइयाँ जिनमें मास्टर सूट होता है। चार से अधिक शयनकक्षों और 140 वर्गमीटर से बड़े उच्चतम-स्तरीय फ्लैट इस मोहल्ले में अब भी अपवाद हैं और ऊँचाई-सीमा तथा भूखंड-प्रोफ़ाइल की वजह से वैसे ही रहेंगे।
व्यावसायिक नामकरण को कानूनी चरण से अलग करना अत्यंत महत्वपूर्ण है। जब बिल्डर "शीघ्र लॉन्च" की घोषणा करता है, तब हो सकता है कि भूमि-रजिस्ट्री में परियोजना का पंजीकरण-नोट अभी न लगा हो, और घोषित मूल्य केवल सांकेतिक हो। "प्री-लॉन्च" आम तौर पर 1964 के क़ानून 4.591 के अनुसार पंजीकरण के साथ-साथ चलता है और एक व्यावसायिक छूट-अवधि खोलता है, पर इस चरण में स्मारक-विवरण (मेमोरिअल देस्क्रितिवो) उपलब्ध हो जाता है। पूर्ण "लॉन्च" वह चरण है जिसमें मूल्य-तालिका व्यापक बिक्री के लिए स्थिर कर दी जाती है, बैंक-वित्तपोषण जुड़ जाता है, और भौतिक-वित्तीय कार्यक्रम लेखा-परीक्षण योग्य अनुबंध-दस्तावेज़ बन जाता है। निवेशक के लिए यही अंतर तय करता है कि कौन-सी छूट माँगने योग्य है।
| टाइपोलॉजी | निजी क्षेत्र | मूल्य-सीमा (फ़र/2026) | अंतर्निहित प्रति म² मूल्य | नियोजित डिलीवरी |
|---|---|---|---|---|
| स्टूडियो / 1 शयनकक्ष | 28 से 38 म² | 3.20 से 4.45 लाख रियाल | 11,400 से 11,700 रियाल | दूसरी छमाही/2028 |
| 2 सूट कॉम्पैक्ट | 60 से 65 म² | 6.85 से 7.90 लाख रियाल | 11,400 से 12,100 रियाल | पहली छमाही/2029 |
| 2 सूट विस्तारित | 66 से 72 म² | 7.90 से 9.05 लाख रियाल | 11,900 से 12,500 रियाल | दूसरी छमाही/2028 |
| 3 शयनकक्ष उच्च-स्तर | 92 से 118 म² | 10.2 से 12.8 लाख रियाल | 10,800 से 11,000 रियाल | दूसरी छमाही/2029 |
इस तालिका से दो बातें उभरकर आती हैं। पहली, छोटी टाइपोलॉजी में प्रति वर्गमीटर अंतर्निहित मूल्य आश्चर्यजनक रूप से एक-समान है — 11,000 से 12,500 रियाल के बीच — और उच्च-स्तरीय फ्लैटों में यह अपेक्षाकृत गिर जाता है। यह क्लासिक संकेत है कि कुल टिकट-मूल्य संपत्ति की गुणवत्ता से नहीं, वित्तपोषण-सीमा से तय हो रहा है। जब उच्च-स्तरीय फ्लैट का म²-दर दो-सूट के दर से सस्ता पड़े, तो वहाँ उन लोगों के लिए मूल्य-संग्रहण की गुंजाइश है जो निर्माण के दौरान बड़ी किस्त वहन कर सकते हैं। दूसरी, लगभग पूरा डिलीवरी-कार्यक्रम 2028 की दूसरी छमाही से 2029 के अंत के बीच केंद्रित है, जिससे तीन-चार वर्ष आगे एक सुपरिभाषित तरलता-खिड़की खुलती है।
इस मोहल्ले में सक्रिय बिल्डरों की प्रकृति देखें तो इताजाई, बल्नेआरियो कांबोरिओ और जोइनविले के क्षेत्रीय समूह प्रमुख हैं, जिनका प्रति-टॉवर औसत VGV 6 करोड़ से 18 करोड़ रियाल के बीच है। यह विखंडन एक साथ अवसर भी है और जोखिम भी — खरीदारों के लिए प्रतिस्पर्धा से मार्जिन सिकुड़ सकता है, पर मध्यम आकार की कंपनियों की बैलेंस शीट लागत-झटकों को सहने में कमज़ोर होती है। Sinduscon द्वारा मापे गए CUB-SC (राज्य का बेंचमार्क निर्माण-लागत सूचकांक) ने 2025 में 7.3% की वृद्धि दर्ज की, जिसका एक हिस्सा INCC-M के माध्यम से अनुबंधों में पारित किया गया।
प्लांटा बनाम तैयार फ्लैट: संख्याएँ बोलती हैं, ब्रोशर नहीं
साओ जोआओ का लॉन्च खरीदना है या आसपास के मोहल्ले में तैयार फ्लैट लेना है — इस फ़ैसले के पीछे एक गणित है जिसे अधिकांश निवेशक गंभीरता से नहीं करते। एक ठोस मामले के साथ इसे करते हैं। मान लीजिए दो सूट का 65 वर्गमीटर का फ्लैट, फरवरी 2026 में 7.80 लाख रियाल पर घोषित, जिसकी डिलीवरी जून 2029 में नियोजित है। बिल्डर द्वारा प्रस्तावित विशिष्ट प्रवाह यह है: 20% डाउन-पेमेंट 24 मासिक किस्तों में, 15% चाबियों तक अर्द्ध-वार्षिक किस्तों में, 10% वार्षिक किस्तों में, और शेष 55% भवन-पूर्णता प्रमाणपत्र (habite-se) मिलने पर बैंक वित्तपोषण के माध्यम से।
नाममात्र मूल्यों में, यह 24 किस्तों में 6,500 रियाल मासिक का अर्थ रखता है, जिनका कुल योग 1.56 लाख रियाल है। पर ये 6,500 रियाल स्थिर नहीं रहते: डिलीवरी तक हर महीने INCC-M के अनुसार सुधारे जाते हैं। 2029 तक 6% वार्षिक के रूढ़िवादी INCC-M अनुमान के साथ, फरवरी 2026 में 6,500 रियाल मानने वाला निवेशक जून 2029 में उसी किस्त के लिए लगभग 7,900 रियाल चुका रहा होगा। सभी सुधारी हुई किस्तों को जोड़ें तो बिल्डर को कुल भुगतान डिलीवरी की मुद्रा में लगभग 8.80 लाख रियाल पहुँचेगा — और यह बिना उन शेष 55% का वित्तपोषण-ब्याज जोड़े, जो SFH (आवास वित्त प्रणाली) के तहत 2026 के बाज़ार में TR (संदर्भ-दर) के ऊपर 9.5% से 11% वार्षिक के स्तर पर है।
IRR (आंतरिक प्रतिफल दर) की गणना का अर्थ है कि इस प्रवाह की तुलना वैकल्पिक परिदृश्य से करें: आज ही, SFH के माध्यम से 70% वित्तपोषण के साथ तैयार फ्लैट खरीदें। समान 65 वर्गमीटर का तैयार फ्लैट, समान स्तर के पास के मोहल्ले में, फरवरी 2026 में पहले से ही 8.80 से 9.20 लाख रियाल के बीच होगा — ठीक उतना ही जितना यह लॉन्च डिलीवरी पर लेगा। यहाँ वह बिंदु उभरता है जिसे ब्रोशर कभी स्पष्ट नहीं करते: तैयार फ्लैट के सापेक्ष लॉन्च की "छूट" INCC में घुल जाती है। निवेश के रूप में इस ऑपरेशन को सार्थक बनाने के लिए लाभ कहीं और से आना होगा।
वह "कहीं और" आम तौर पर तीन प्रभावों का संयोजन होता है। पहला, प्लांटा-स्तरीय पुनर्विक्रय का प्रीमियम जो लॉन्च और habite-se के बीच ऐतिहासिक रूप से 12% से 22% तक रहा है साओ जोआओ जैसे मूलभूत आधार वाले मोहल्लों में, Secovi-SC के समेकित आँकड़ों के अनुसार। दूसरा, अंतर्निहित लीवरेज: चाबी तक केवल 35% पूँजी लगाकर निवेशक अपनी संपत्ति को संपत्ति के 100% मूल्य-वृद्धि के सामने रखता है — जो लगाई गई पूँजी पर IRR के रूप में आधार-परिदृश्य में 12% से 18% वार्षिक नाममात्र संख्या तक पहुँच सकता है। तीसरा, डिलीवरी से पहले पुनर्विक्रय की संभावना, जिससे बैंक वित्तपोषण और नए तैयार स्टॉक के बाज़ार में घर्षण-लागत दोनों से बचा जा सकता है।
परंतु एक अवसर-लागत है जिसे तब अनदेखा नहीं किया जा सकता जब Selic 14.75% वार्षिक हो। Tesouro Selic (ब्राज़ील की सरकारी प्रतिभूति) या पहली श्रेणी के CDB में निवेशित पूँजी, कर के बाद, लगभग 12% से 12.5% वार्षिक देती है। इसका अर्थ है कि निर्माण-किस्तों में बँधा हर रियाल कम-से-कम इस बेंचमार्क के बराबर तो रिटर्न दे ही, अन्यथा अतरलता उचित नहीं ठहराई जा सकती। प्लांटा संपत्ति की प्रक्षेपित IRR तभी सार्थक है जब वह इस बेंचमार्क से उल्लेखनीय रूप से ऊपर हो — कम-से-कम 4 से 6 प्रतिशत बिंदु अधिक — ताकि निर्माण-जोखिम, निकास-जोखिम और अतरलता की भरपाई हो।
जोखिम मापने की कला: अनुबंध में क्या है, क्या नहीं है
लॉन्च में निवेश का जोखिम अमूर्त नहीं है। उसका नाम है, संख्या है, और कानूनी पता है। संभावना के घटते क्रम में चार जोखिम मायने रखते हैं: निर्माण में देरी, प्रतिकूल शर्तों पर अनुबंध-रद्दीकरण, प्लांटा से बाहर निकलने में अतरलता, और बिल्डर की वित्तीय कमज़ोरी।
देरी सबसे लगातार जोखिम है और सबसे कम आँका जाता है। 2018 का क़ानून 13.786, जिसे "Lei do Distrato" (अनुबंध-रद्दीकरण क़ानून) कहा जाता है, बिल्डर को नियोजित डिलीवरी की तारीख़ के बाद 180 दिनों तक की अनुबंधात्मक सहनशीलता देता है, बिना यह माने कि बिल्डर ने अनुबंध-उल्लंघन किया है। इसका अर्थ यह है कि जून 2029 की डिलीवरी वाले अनुबंध में कानूनी रूप से सार्थक देरी दिसंबर 2029 के बाद ही मानी जाएगी। निवेशक के लिए यह तरलता-कार्यक्रम को छह महीने तक खिसका देता है, और इस अवधि के लिए मुआवज़े का अधिकार नहीं है। 180 दिनों से अधिक की देरी पर ख़रीदार अनुबंध रद्द कर सकता है और सुधारित मूल्य पर 100% भुगतान-राशि की वापसी, साथ ही अनुबंधात्मक जुर्माना, माँग सकता है। पर वापसी कभी तुरंत नहीं होती: निर्णय के बाद आम तौर पर 60 से 180 दिन लगते हैं।
ख़रीदार द्वारा रद्दीकरण को भी 2018 के क़ानून 13.786 ने गहराई से नया आकार दिया। "Patrimônio de Afetação" (पृथक्कृत परिसंपत्ति-शासन, जिसे 2004 के क़ानून 10.931 ने स्थापित किया) वाली परियोजनाओं में, हटने वाले ख़रीदार को भुगतान-राशि का 50% तक खोना पड़ सकता है। यदि यह शासन नहीं है तो हानि-सीमा 25% है। यही कारण है कि भूमि-रजिस्ट्री में इस शासन की उपस्थिति एक साथ बिल्डर-दिवालियापन से सुरक्षा-कवच है और ख़रीदार के लिए ऊँचा निकास-शुल्क भी। निवेशक को अनुबंध पढ़ना है, विज्ञापन नहीं।
"पृथक्कृत परिसंपत्ति-शासन ख़रीदार के लिए एक साथ बिल्डर-दिवालियापन के विरुद्ध सबसे अच्छी सुरक्षा-पट्टी है और जब वह स्वयं हटना चाहे तो सबसे कठोर निकास-ताला भी। प्लांटा में बिना इस द्वैत को समझे ख़रीदना, सार रूप में, एक विकल्प को बेचना है जिसे आप समझते नहीं।"
इसलिए बिल्डर का विश्लेषण संपत्ति-चयन से पहले शुरू होता है। चार संकेतक पूर्व-शर्त हैं। पहला, 1964 के क़ानून 4.591 के अनुच्छेद 32 के अनुसार भूमि-रजिस्ट्री में परियोजना-पंजीकरण का नोट लगा होना चाहिए, ख़रीदार के लिए सुलभ स्मारक-विवरण और NBR 12.721 (राष्ट्रीय तकनीकी मानक जो क्षेत्रों की परिभाषा करता है) के अनुसार क्षेत्र-तालिकाओं के साथ। दूसरा, पृथक्कृत परिसंपत्ति-शासन का नोट लगा हो, जो परियोजना की संपत्तियों को कंपनी की शेष परिसंपत्तियों से अलग करे। तीसरा, पिछले पाँच वर्षों का सत्यापन-योग्य समय-पर-डिलीवरी इतिहास — पिछले काम में 12 महीनों से अधिक की व्यवस्थित देरी लाल-झंडा है। चौथा, सतत वित्तीय विवरण: यदि बिल्डर सूचीबद्ध है या स्वैच्छिक रूप से प्रकट करता है, तो शुद्ध ऋण-से-इक्विटी अनुपात 1.5 गुना से कम और पिछले दो वर्षों में सकारात्मक परिचालन नकद-प्रवाह।
प्लांटा-स्तर पर निकास की अतरलता पर कम चर्चा होती है क्योंकि उद्योग उसका उल्लेख टालता है। प्लांटा-अधिग्रहण अनुबंध बेचने के लिए बिल्डर की सहमति चाहिए, और अच्छी माँग वाली परियोजनाओं में यह सहमति आम तौर पर अनुबंध-मूल्य के 0.5% से 2% तक के "सेसन-शुल्क" के भुगतान पर मिलती है। कमज़ोर माँग वाली परियोजनाओं में सहमति आसानी से मिलती है, पर द्वितीयक बाज़ार में आपूर्ति की भरमार होती है और प्रीमियम वाष्पित हो जाता है। प्लांटा में बेचने का समय संपत्ति के चुनाव जितना ही महत्वपूर्ण है।
प्रोफ़ाइल-आधारित रणनीतियाँ: कमाई के चार अलग रास्ते
लॉन्चों के लिए कोई एकल रणनीति नहीं है। है तो केवल पूँजी की प्रोफ़ाइल, प्रतिफल-क्षितिज और निवेश-वाहक के बीच संगति। साओ जोआओ में 2026 में चार प्रोफ़ाइल आर्थिक रूप से समझ में आती हैं।
पहला, "त्वरित-निकास" निवेशक, जो लॉन्च पर ख़रीदता है और डिलीवरी से 24 महीने पहले प्रीमियम पर बेच देता है। आधार-परिकल्पना यह है कि लॉन्च का प्रति-म² मूल्य डिलीवरी पर लक्षित मूल्य से 18% से 25% की छूट को समाहित किए होता है, जिसका एक हिस्सा निर्माण आगे बढ़ने और कथित जोखिम घटने के साथ जल्दी ही प्रकट होता है। यह निवेशक पहले 24 महीनों के लिए अपनी पूँजी उपयोग करता है, वित्तपोषण से बचता है, और सफलता के मानदंड के रूप में 18% से ऊपर का वार्षिक IRR रखता है। उसका सबसे बड़ा जोखिम स्रोत है द्वितीयक बाज़ार में अन्य विक्रेताओं से प्रतिस्पर्धा और बिल्डर की सहमति का प्रतीक्षा-समय।
दूसरा प्रोफ़ाइल है मध्यम-अवधि किरायेदारी के लिए स्टूडियो के माध्यम से आवर्ती आय का सृजन करने वाला। इताजाई में मध्यम-अवधि किरायेदारी — 3 से 6 महीने का किराया — बंदरगाह के अधिकारियों, रख-रखाव में लगे जहाज़-तकनीशियनों, और तेल-गैस पेशेवरों से आती है। साओ जोआओ में 30 वर्गमीटर के स्टूडियो 2025-2026 की स्थितियों में मासिक 2,300 से 2,800 रियाल पर किराये पर हैं, जिसमें कंडोमिनियम-शुल्क शामिल है। 3.80 लाख रियाल के टिकट वाले निवेशक के लिए, जो SFH के माध्यम से 40% वित्त लेता है, यह स्वयं की पूँजी पर लगभग 5.2% वार्षिक का शुद्ध रिटर्न देता है, साथ ही मूल्य-वृद्धि। लाभ है प्रवाह की पूर्वानुमेयता; हानि है प्रबंधन का बोझ और बंदरगाह-चक्र पर निर्भरता।
तीसरा प्रोफ़ाइल है अंतिम-उपभोक्ता जो भविष्य में स्वयं प्रयोग करने के लिए लॉन्च-मूल्य पर तालिका लॉक करता है। यहाँ तर्क सट्टा नहीं है: ख़रीदार 2029 में रहना या इकाई उपलब्ध रखना चाहता है, और आज लॉन्च-मूल्य तथा डिलीवरी पर तैयार फ्लैट के अनुमानित मूल्य के बीच अंतर को कैप्चर कर लेता है। जोखिम कम है क्योंकि बाहर निकलना योजना में नहीं है; INCC आवश्यक लागत के रूप में समाहित होता है; SFH-वित्तपोषण सावधानी से नियोजित होता है। इस प्रोफ़ाइल के लिए निर्णायक मानदंड IRR नहीं, बिल्डर की गुणवत्ता, मोहल्ले के भीतर विशिष्ट स्थान और फ्लोर-प्लान है — आख़िर यह संपत्ति, सबसे पहले, घर है।
चौथा प्रोफ़ाइल है विदेशी निवेशक, जिसकी हिस्सेदारी पिछले दो वर्षों में बढ़ी है। ब्राज़ील का केंद्रीय बैंक "पंजीकृत विदेशी पूँजी शासन" के माध्यम से अनिवासी को पूँजी-प्रवाह पंजीकृत करके ब्राज़ील में संपत्ति ख़रीदने की अनुमति देता है। और महत्वपूर्ण: 2017 से, CMN के संकल्प 4.676 और उसके बाद के नियमों के तहत, ब्राज़ील में कर-निवास या प्रमाणित रोज़गार-संबंध रखने वाला विदेशी निवेशक SFH के माध्यम से ब्राज़ीलियाई निवासी की समान शर्तों पर वित्तपोषण प्राप्त कर सकता है। इताजाई को ब्राज़ीलियाई बाज़ार के द्वार के रूप में देख रहे अर्जेंटीनियाई, उरुग्वायन, पुर्तगाली और एशियाई निवेशकों के लिए साओ जोआओ का लॉन्च SFH की वर्तमान अधिकतम वित्तपोषण-सीमा — 15 लाख रियाल — के अनुकूल टिकट प्रदान करता है।
निवेश-थीसिस को नष्ट करने वाली छह त्रुटियाँ
ब्राज़ीलियाई रियल-एस्टेट बाज़ार का व्यवहार-साहित्य उन त्रुटियों पर एकमत है जो अनुभवी निवेशकों में भी चिंताजनक नियमितता से प्रकट होती हैं। उनमें से छह विशेष रूप से साओ जोआओ के लॉन्चों में महँगी पड़ती हैं।
पहली त्रुटि है वास्तविक उपयोग-क्षेत्र पर सामान्यीकरण किए बिना प्रति-म² मूल्यों की तुलना करना। कुछ व्यावसायिक सामग्री निजी क्षेत्र पर मूल्य प्रकाशित करती है, कुछ समतुल्य क्षेत्र पर, और कुछ कुल क्षेत्र पर। NBR 12.721 इन परिभाषाओं का मानकीकरण करता है, पर परियोजना-स्मारक के संलग्न क्षेत्र-तालिका को ख़रीदार शायद ही पढ़ता है। परिणाम: समान दिखने वाले लेकिन वास्तव में 15% तक भिन्न प्रति-म² दिखाने वाले प्रोजेक्टों के बीच भ्रामक तुलना।
दूसरी त्रुटि है IRR-गणना में INCC की उपेक्षा। नाममात्र लॉन्च-मूल्य पर, बिना किस्त-सुधार समाहित किए गणना की गई आंतरिक प्रतिफल दर वर्तमान जैसे ऊँचे क्षेत्रीय-मुद्रास्फीति वातावरण में लाभप्रदता को व्यवस्थित रूप से 1.5 से 2.5 प्रतिशत बिंदु वार्षिक अधिक आँक देती है।
तीसरी त्रुटि है पृथक्कृत परिसंपत्ति-शासन की अनुपस्थिति को सार्थक जोखिम-कारक के रूप में अनदेखा करना। इस शासन के बिना परियोजनाएँ सस्ती होती हैं क्योंकि उनमें प्रीमियम छिपा होता है। यह प्रीमियम तभी उचित है जब बिल्डर अत्यंत भरोसेमंद हो — दुर्लभ स्थिति। अधिकांश परियोजनाओं के लिए मूल्य पर 2% से 4% की बचत कानूनी कमज़ोरी की भरपाई नहीं करती।
चौथी त्रुटि है प्लांटा से निकास की लागत को कम आँकना। बिल्डर की सेसन-फ़ीस, प्रीमियम पर आनुपातिक ITBI (शहरी संपत्ति-हस्तांतरण कर), पूँजी-लाभ पर IR (आयकर) और बाज़ार में बिताया समय कुल मिलाकर बिक्री-मूल्य का 7% से 12% तक खा सकते हैं। शुद्ध वास्तविक IRR व्यावसायिक सामग्री में प्रक्षेपित सकल IRR से व्यवस्थित रूप से कम होती है।
पाँचवीं त्रुटि है तरलता-रिज़र्व के बिना पोज़िशन का आकार तय करना। अर्द्ध-वार्षिक, वार्षिक किस्तें और चाबी-समय का बैलून भुगतान केंद्रित नकद-घटनाएँ हैं, जिनके मूल्य INCC के साथ बढ़ते हैं। शुरुआती किस्तों में पूरी उपलब्ध पूँजी आवंटित करने वाला निवेशक निर्माण के आधे रास्ते पर पाता है कि उसे नियोजित से बदतर शर्तों पर बेचना पड़ रहा है।
छठी, और सबसे सूक्ष्म त्रुटि है मोहल्ले के प्रति पुष्टि-पूर्वाग्रह के साथ ख़रीदारी। साओ जोआओ के प्रति वैध उत्साह निवेशक को आधार-परिदृश्य पर अधिक भार देने और तनाव-परिदृश्यों को मानसिक रूप से छूट देने तक ले जा सकता है। तीन परिदृश्यों — आधार, आशावादी, निराशावादी — को विश्वसनीय IRR के साथ मॉडल करने का अनुशासन निवेशक को समर्थक से अलग करता है।
निष्कर्ष: सही मोहल्ला, सही समय, सही पढ़ाई की माँग करता है
इताजाई का साओ जोआओ 2026 में एक अपेक्षाकृत दुर्लभ संयोजन प्रस्तुत करता है: ठोस शहरी मूल-आधार, छह से पंद्रह लाख रियाल के निवेशक के लिए अनुकूल प्रवेश-टिकट, और निर्माणाधीन परियोजनाओं का इतना VGV कि तीन-चार वर्षों में ठोस निकास-खिड़कियाँ बनती हैं। फिर भी मुफ़्त भोजन कहीं नहीं है। यह ऑपरेशन तभी सार्थक है जब निवेशक INCC से सुधारित नकद-प्रवाह मॉडल करने में सक्षम हो, उसकी तुलना 14.75% की Selic की अवसर-लागत से करे, NBR 12.721 के आलोक में परियोजना-स्मारक पढ़े, पृथक्कृत परिसंपत्ति-शासन की माँग करे, और अपनी विशिष्ट प्रोफ़ाइल — त्वरित निकास, आवर्ती आय, स्वयं-उपयोग या SFH के माध्यम से विदेशी प्रवेश-वाहक — के अनुसार रणनीति ढाले।
साओ जोआओ में अभी खुलने वाला लॉन्च-चक्र 2029 के अंत तक पूरा होने की प्रवृत्ति रखता है, और उसके बाद जो आएगा वह एक भिन्न मोहल्ले का पाठ होगा — अधिक परिपक्व, अधिक महँगा, मध्यस्थता की कम जगह वाला। कठोर विश्लेषण का क्षण यही है। जो लोग इस खिड़की को निकट से देखना चाहते हैं — संख्याओं, अनुबंधों और वास्तविक निर्माण-कार्यक्रम के साप्ताहिक पठन के साथ — उनके लिए SIDE Empreendimentos का संपादकीय विश्लेषण लॉन्च-दर-लॉन्च यह दिखाता रहेगा कि गणित में क्या बदल रहा है, और क्या वैध बना हुआ है।