โครงการใหม่ย่านเซาโจเอา อิตาไจ คู่มือนักลงทุน 2026
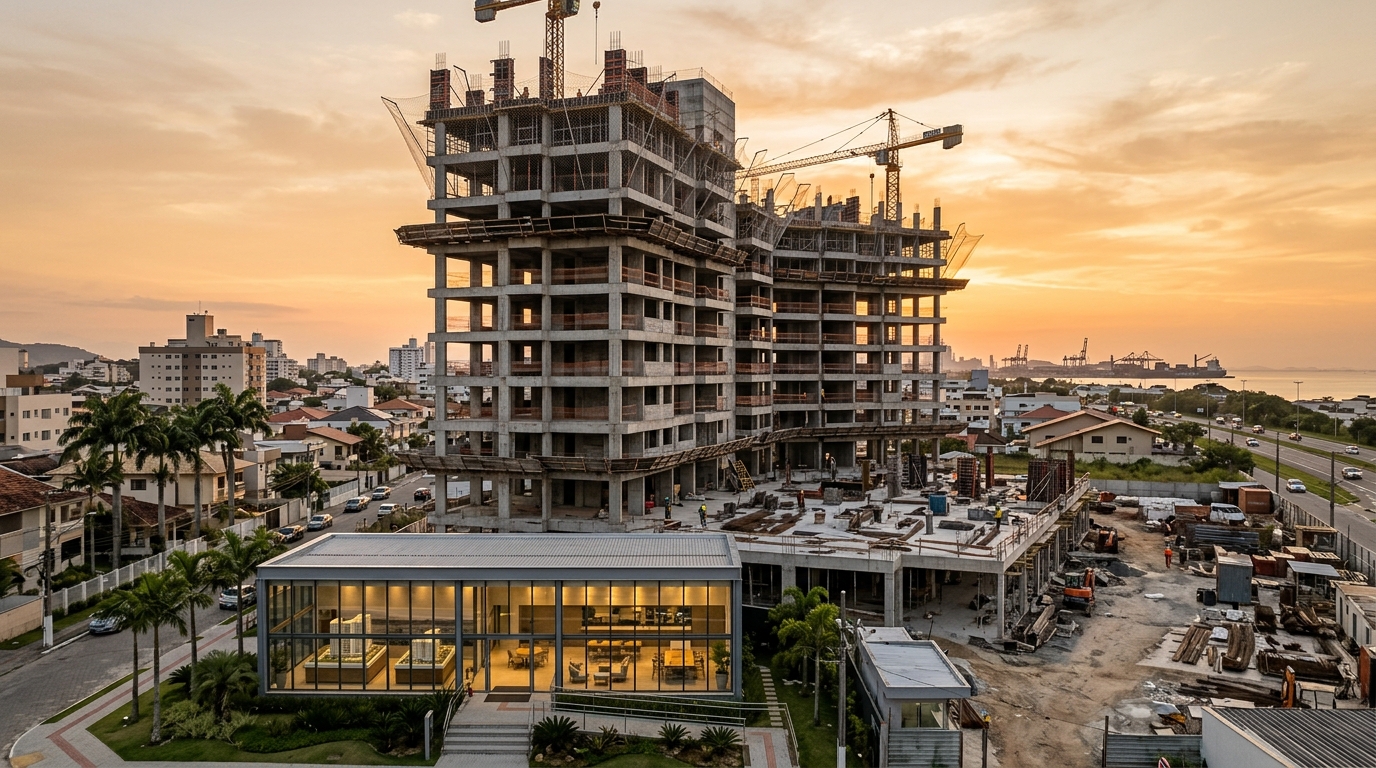
ในเดือนกุมภาพันธ์ 2026 ย่านเซาโจเอา (São João) ในเมืองอิตาไจ (Itajaí) รัฐซานตาคาตารินา ทางใต้ของบราซิล มีโครงการอสังหาริมทรัพย์อย่างน้อย 11 แห่งที่อยู่ในช่วงเตรียมเปิดตัว เปิดตัวล่วงหน้า หรือเปิดตัวเต็มรูปแบบในเวลาไล่เลี่ยกัน ปรากฏการณ์เช่นนี้ไม่เคยเกิดขึ้นในย่านนี้นับตั้งแต่รอบการลงทุนปี 2018 ราคาที่เห็นในเอกสารการตลาดอยู่ระหว่าง 685,000 เรอัลบราซิล (ราว 4.7 ล้านบาท) สำหรับห้องชุดขนาดกะทัดรัด 2 ห้องนอนพร้อมห้องน้ำในตัว ไปจนถึงราคามากกว่า 1.28 ล้านเรอัล (ราว 8.8 ล้านบาท) ในกลุ่มระดับบน ในช่วงเวลาเดียวกัน ดัชนีเงินเฟ้อทั่วไปของบราซิล (IPCA) สะสม 12 เดือนอยู่ราว 4.8% ดัชนีต้นทุนการก่อสร้าง (INCC-M ซึ่งใช้ปรับยอดผ่อนตามสัญญา) แตะ 6.9% และอัตราดอกเบี้ยนโยบาย Selic ของธนาคารกลางบราซิลยังคงระดับเข้มงวดที่ 14.75% ต่อปี สารที่ตลาดอสังหาริมทรัพย์อิตาไจส่งถึงนักลงทุนระดับงบประมาณ 600,000 ถึง 1.5 ล้านเรอัลจึงค่อนข้างสวนความรู้สึก คือ การซื้อโครงการก่อนสร้างเสร็จในย่านที่ไม่ใช่จุดท่องเที่ยวกระแสหลัก โดยรับมอบในช่วงปี 2028 ถึง 2029 ยังคงเป็นทางเลือกที่ให้สมดุลระหว่างต้นทุนเสียโอกาสและอัตราผลตอบแทนภายในที่ดีที่สุดบนแนวชายฝั่งซานตาคาตารินา
บทความนี้เป็นส่วนแรกของชุดวิเคราะห์เชิงลึก ซึ่งโฟกัสเฉพาะการเปิดตัวโครงการใหม่ในย่านเซาโจเอาของอิตาไจ เราเลือกขอบเขตนี้โดยตั้งใจ ไม่ได้ครอบคลุมย่านใกล้เคียงอย่าง Praia Brava, Fazenda หรือ Cordeiros ซึ่งราคาส่วนใหญ่ได้สะท้อนความคาดหวังของตลาดไปแล้ว เรามองเซาโจเอาในแบบที่มันเป็นในปี 2026 คือ ย่านเปลี่ยนผ่านระหว่างใจกลางเมืองและทางหลวง BR-101 มีโครงสร้างพื้นฐานครบครัน ผู้ซื้อหลากหลายกลุ่ม และมีปริมาณ VGV (ยอดขายรวมของโครงการในระหว่างก่อสร้าง) มหาศาลซึ่งไม่สอดคล้องกับมุมมองอนุรักษ์นิยมที่บางส่วนของตลาดยังคงมีต่อย่านนี้
ทำไมเซาโจเอาจึงกลายเป็นแกนหลักของการเปิดตัวโครงการในปี 2026
ย่านเซาโจเอาเป็นย่านชนชั้นกลางผู้ใช้แรงงานของอิตาไจมาโดยตลอด มีความหนาแน่นของที่อยู่อาศัยและการค้าปลีกริมถนนสูง สิ่งที่เปลี่ยนแปลงในรอบปี 2024 ถึง 2026 คือการประจวบเหมาะของสามปัจจัย ปัจจัยแรกเป็นเรื่องโลจิสติกส์ เซาโจเอาอยู่ห่างจากท่าเรืออิตาไจไม่ถึง 4 กิโลเมตร และเชื่อมต่อโดยตรงกับทางหลวง BR-101 ในขณะที่ในปี 2025 ท่าเรือคู่แฝดอิตาไจ-นาเวกันเตสได้ทำสถิติทะลุ 1.5 ล้าน TEU ต่อปี กลายเป็นศูนย์กลางการขนส่งตู้คอนเทนเนอร์ที่ใหญ่ที่สุดแห่งหนึ่งของละตินอเมริกาตอนใต้ ปัจจัยที่สองเป็นเรื่องประชากร เมืองอิตาไจมีประชากรเกิน 244,000 คนตามประมาณการของสถาบันภูมิศาสตร์และสถิติบราซิล (IBGE) สำหรับปี 2025 เติบโตเฉลี่ยปีละราว 2.1% ขับเคลื่อนโดยแรงงานในภาคโลจิสติกส์ อุตสาหกรรมต่อเรือ และภาคบริการ ปัจจัยที่สามเป็นเรื่องราคาเปรียบเทียบ ในขณะที่ราคาเฉลี่ยต่อตารางเมตรในย่าน Praia Brava ทะลุ 22,000 เรอัลในปี 2025 ตามดัชนี FipeZap สำหรับอสังหาริมทรัพย์ระดับบนชายฝั่ง ย่านเซาโจเอายังคงซื้อขายในระดับ 7,500 ถึง 10,500 เรอัลต่อตารางเมตรสำหรับยูนิตใหม่ระดับกลาง
ส่วนต่างนี้ไม่ใช่เรื่องเล็กน้อย หมายความว่านักลงทุนที่ยินดีจ่าย 1.2 ล้านเรอัลเพื่อพื้นที่ 55 ตารางเมตรในย่าน Praia Brava สามารถใช้งบประมาณ 760,000 ถึง 890,000 เรอัลในเซาโจเอาเพื่อซื้ออพาร์ตเมนต์ 70 ตารางเมตร พร้อม 2 ห้องนอนแบบมีห้องน้ำในตัว ที่จอดรถหนึ่งคัน และสาธารณูปโภคครบครัน คำถามที่แท้จริงคือ ส่วนต่างนี้สะท้อนความไม่สมมาตรที่นักลงทุนสามารถใช้ประโยชน์ได้ หรือว่าเป็นส่วนลดเชิงโครงสร้างที่สมเหตุสมผล คำตอบต้องมาจากการพิจารณาปัจจัยพื้นฐาน ไม่ใช่จากเรื่องราวการตลาด
ในมุมของผังเมือง เซาโจเอามีซูเปอร์มาร์เก็ต Koch บนถนน Marcos Konder Sobrinho เป็นจุดยึดเชิงพาณิชย์ มีโรงเรียนรัฐและเอกชนรอบข้าง ศูนย์อนามัยสามแห่ง การเข้าถึงใจกลางเมืองประวัติศาสตร์ใช้เวลาประมาณ 10 นาทีนอกชั่วโมงเร่งด่วน และเชื่อมต่อกับถนน Marginal Leste ในปี 2025 ผังเมืองอิตาไจฉบับปรับปรุงบางส่วนที่ผ่านการรับรองโดยสภาเทศบาลยังคงข้อจำกัดความสูงอาคารในพื้นที่นี้ ซึ่งจำกัดอุปทานในอนาคตโดยไม่ปิดกั้นจนหมด อันเป็นเงื่อนไขที่เอื้อต่อการเพิ่มมูลค่าจริงในระยะยาว เมื่อเทียบกับ Cordeiros เซาโจเอามีย่านการค้าที่พัฒนามากกว่า เมื่อเทียบกับ Fazenda อยู่ใกล้ใจกลางเมืองมากกว่า และเมื่อเทียบกับ Praia Brava ราคาถูกกว่าอย่างชัดเจน ตำแหน่งกลางๆ นี้คือเหตุผลที่อธิบายการระเบิดของ VGV ที่ผู้พัฒนาท้องถิ่นประกาศในรอบ 12 เดือนที่ผ่านมา
โปรไฟล์ของผู้ซื้อก็เปลี่ยนไปด้วย รายงานของสมาคมผู้พัฒนาอสังหาริมทรัพย์ Secovi-SC และข้อมูลที่รวบรวมโดย ABRAINC ระบุว่า ราว 38% ของผู้ซื้อยูนิตใหม่ในอิตาไจในปี 2025 ประกาศวัตถุประสงค์เพื่อการลงทุน ทั้งปล่อยเช่าและขายต่อ เทียบกับ 27% ในปี 2022 สำหรับเซาโจเอาโดยเฉพาะ สัดส่วนนี้ยิ่งสูงกว่าในกลุ่มสตูดิโอและ 2 ห้องนอนขนาดกะทัดรัด ผู้ซื้อปลายทาง หรือชาวบราซิลชนชั้นกลางท้องถิ่นที่เคยซื้อก่อนสร้างเสร็จเพื่อขยับขึ้นมาอยู่ในย่านนี้ ปัจจุบันต้องแบ่งตลาดกับนักลงทุนจากเมือง Curitiba, São Paulo และแม้กระทั่ง Buenos Aires ที่มองเซาโจเอาเป็นช่องทางจัดสรรเงินทุนในอสังหาริมทรัพย์ที่คาดการณ์ได้มากกว่า Praia Brava
แผนที่โครงการเปิดตัว ประเภทยูนิต ราคา และกำหนดเวลา
การติดตามเอกสารการตลาดของเดือนกุมภาพันธ์ 2026 ร่วมกับการตรวจสอบโดยตรงกับผู้พัฒนาท้องถิ่น 6 ราย ทำให้สามารถสร้างแผนที่ที่ค่อนข้างแม่นยำของสิ่งที่กำลังเสนอขาย มีสามประเภทยูนิตหลัก ได้แก่ สตูดิโอและห้องนอนเดียวขนาดกะทัดรัดพื้นที่ 28 ถึง 38 ตารางเมตร อพาร์ตเมนต์ 2 ห้องนอนแบบมีห้องน้ำในตัวพื้นที่ 60 ถึง 72 ตารางเมตร และยูนิตระดับบน 3 ห้องนอนพร้อมห้องนอนหลักแบบมีห้องน้ำในตัว พื้นที่ 90 ถึง 120 ตารางเมตร สำหรับระดับบนแท้จริง คือมากกว่า 4 ห้องนอนและพื้นที่เกิน 140 ตารางเมตร ยังถือเป็นข้อยกเว้นในย่านนี้ และมีแนวโน้มจะคงเป็นเช่นนั้นต่อไปเพราะข้อจำกัดด้านความสูงและลักษณะของที่ดิน
สิ่งสำคัญคือต้องแยกแยะระหว่างชื่อเรียกทางการตลาดกับสถานะทางกฎหมาย เมื่อผู้พัฒนาประกาศ "เตรียมเปิดตัว" (breve lançamento) นั้น การจดทะเบียนการพัฒนาอสังหาริมทรัพย์อาจยังไม่ถูกบันทึกในโฉนดที่ดิน และราคาที่เผยแพร่มีลักษณะเป็นเพียงข้อมูลเบื้องต้น สถานะ "เปิดตัวล่วงหน้า" (pré-lançamento) มักจะตรงกับการจดทะเบียนตามกฎหมาย 4.591/1964 และเปิดช่วงเวลาผ่อนปรนทางการค้า ในขณะที่เอกสารรายละเอียดโครงการพร้อมแล้ว ส่วน "เปิดตัวเต็มรูปแบบ" (lançamento) เป็นขั้นตอนที่ราคาขายถูกล็อกสำหรับการขายแบบเปิดกว้าง พร้อมแพ็กเกจสินเชื่อจากธนาคารและกำหนดเวลาการก่อสร้างกลายเป็นเอกสารสัญญาที่ตรวจสอบได้ สำหรับนักลงทุน ความแตกต่างนี้กำหนดขนาดของส่วนลดที่ควรเรียกร้อง
| ประเภทยูนิต | พื้นที่ใช้สอย | ช่วงราคา (ก.พ. 2026) | ราคาต่อตารางเมตร | กำหนดส่งมอบ |
|---|---|---|---|---|
| สตูดิโอ / 1 ห้องนอน | 28 ถึง 38 ตร.ม. | 320,000 ถึง 445,000 เรอัล | 11,400 ถึง 11,700 เรอัล | ครึ่งหลังปี 2028 |
| 2 ห้องนอนกะทัดรัด | 60 ถึง 65 ตร.ม. | 685,000 ถึง 790,000 เรอัล | 11,400 ถึง 12,100 เรอัล | ครึ่งแรกปี 2029 |
| 2 ห้องนอนขยายขนาด | 66 ถึง 72 ตร.ม. | 790,000 ถึง 905,000 เรอัล | 11,900 ถึง 12,500 เรอัล | ครึ่งหลังปี 2028 |
| 3 ห้องนอนระดับบน | 92 ถึง 118 ตร.ม. | 1.02 ล้าน ถึง 1.28 ล้านเรอัล | 10,800 ถึง 11,000 เรอัล | ครึ่งหลังปี 2029 |
มีสองประเด็นที่โดดเด่นจากตาราง ประเด็นแรกคือราคาต่อตารางเมตรในกลุ่มยูนิตขนาดเล็กกว่าค่อนข้างสม่ำเสมอ ระหว่าง 11,000 ถึง 12,500 เรอัล และลดลงในกลุ่มระดับบน เป็นสัญญาณคลาสสิกที่บ่งว่าราคาเฉลี่ยต่อยูนิตถูกกำหนดโดยเพดานสินเชื่อมากกว่าโดยคุณภาพของอสังหาริมทรัพย์ เมื่อราคาต่อตารางเมตรของระดับบนถูกกว่าของ 2 ห้องนอน นักลงทุนที่มีความสามารถแบกรับค่างวดสูงในช่วงก่อสร้างจะสามารถจับมูลค่าที่ซ่อนอยู่ได้ ประเด็นที่สองคือเกือบทั้งหมดของกำหนดส่งมอบกระจุกตัวในช่วงครึ่งหลังของปี 2028 ถึงปลายปี 2029 ซึ่งสร้างช่วงเวลาที่ชัดเจนสำหรับเหตุการณ์ที่ก่อให้เกิดสภาพคล่องในอีก 3 ถึง 4 ปีข้างหน้า
ในส่วนของโปรไฟล์ผู้พัฒนาในย่านนี้ ส่วนใหญ่เป็นกลุ่มทุนระดับภูมิภาคจากอิตาไจ Balneário Camboriú และ Joinville โดยมี VGV เฉลี่ยต่อตึกระหว่าง 60 ถึง 180 ล้านเรอัล การแตกตัวเช่นนี้เป็นทั้งโอกาสและความเสี่ยง โอกาสคือการแข่งขันระหว่างผู้พัฒนามักกดมาร์จิ้นลง ความเสี่ยงคือผู้พัฒนาขนาดกลางมีงบดุลที่แข็งแกร่งน้อยกว่าในการรองรับแรงกระแทกจากต้นทุนที่เพิ่มขึ้น พฤติกรรมของดัชนีต้นทุนการก่อสร้างพื้นฐาน (CUB-SC) ที่วัดโดยสมาคมผู้พัฒนาท้องถิ่น Sinduscon เพิ่มขึ้น 7.3% ในปี 2025 และส่วนหนึ่งของการเพิ่มขึ้นนี้ถูกส่งต่อไปยังผู้ซื้อผ่านการปรับ INCC-M ในสัญญา
การเปรียบเทียบโครงการใหม่กับห้องชุดสำเร็จ ตัวเลขที่โบรชัวร์ไม่ได้บอก
การตัดสินใจระหว่างการซื้อโครงการเปิดตัวในเซาโจเอาและการซื้ออสังหาริมทรัพย์สำเร็จในย่านใกล้เคียง ต้องอาศัยการคำนวณทางคณิตศาสตร์ที่นักลงทุนหลายคนหลีกเลี่ยงที่จะทำอย่างจริงจัง มาลองดูกรณีตัวอย่างที่เป็นรูปธรรม พิจารณาอพาร์ตเมนต์ 2 ห้องนอน 65 ตารางเมตร เสนอขายที่ 780,000 เรอัลในเดือนกุมภาพันธ์ 2026 กำหนดส่งมอบในเดือนมิถุนายน 2029 กระแสเงินสดที่ผู้พัฒนาเสนอตามปกติคือ เงินดาวน์ 20% ผ่อนใน 24 งวด เงินผ่อนรายครึ่งปี 15% จนถึงวันรับกุญแจ เงินผ่อนรายปี 10% จนถึงวันรับกุญแจ และส่วนที่เหลือ 55% ผ่านสินเชื่อจากธนาคารในวันรับใบอนุญาตเข้าอยู่ (habite-se)
ในมูลค่าตามตัวเลข นั่นหมายถึงเงินดาวน์ 156,000 เรอัล กระจายเป็น 24 งวด งวดละ 6,500 เรอัล แต่งวดละ 6,500 เรอัลนี้ไม่คงที่ จะถูกปรับรายเดือนตามดัชนี INCC-M จนถึงวันส่งมอบ หากใช้สมมติฐานอนุรักษ์นิยมว่า INCC-M เฉลี่ย 6% ต่อปีจนถึงปี 2029 นักลงทุนที่เริ่มจ่าย 6,500 เรอัลในเดือนกุมภาพันธ์ 2026 จะจ่ายราว 7,900 เรอัลในเดือนมิถุนายน 2029 สำหรับงวดเดียวกัน มูลค่ารวมที่จ่ายให้ผู้พัฒนา เมื่อรวมงวดทั้งหมดที่ปรับแล้ว มักจะอยู่ใกล้ 880,000 เรอัลในสกุลเงิน ณ วันส่งมอบ โดยยังไม่นับสินเชื่อสำหรับส่วนที่เหลือ 55% ซึ่งจะคิดดอกเบี้ยตามระบบสินเชื่อบ้าน SFH ของบราซิล ในระดับ TR บวก 9.5 ถึง 11% ต่อปีในแพ็กเกจตลาดปี 2026
การคำนวณอัตราผลตอบแทนภายใน (IRR) ต้องเทียบกระแสเงินสดนี้กับสถานการณ์ทางเลือก นั่นคือ การซื้อห้องชุดสำเร็จในวันนี้ พร้อมสินเชื่อ 70% ผ่าน SFH ห้องชุดสำเร็จเทียบเท่า 65 ตารางเมตรในย่านใกล้เคียงและคุณภาพคล้ายกัน ราคาตลาดในเดือนกุมภาพันธ์ 2026 อยู่ที่ราว 880,000 ถึง 920,000 เรอัล ซึ่งใกล้เคียงกับราคาที่โครงการเปิดตัวจะมีในวันส่งมอบ ตรงนี้คือจุดที่โบรชัวร์ไม่เคยพูดอย่างชัดเจน "ส่วนลด" ของโครงการเปิดตัวเมื่อเทียบกับห้องชุดสำเร็จมักหายไปกับ INCC เพื่อให้การลงทุนคุ้มค่า กำไรต้องมาจากที่อื่น
ที่อื่นนั้นมักจะเป็นการรวมของสามผลกระทบ ผลกระทบแรกคือพรีเมียมในการขายต่อระหว่างวันเปิดตัวและวันรับใบอนุญาตเข้าอยู่ ในอดีตอยู่ระหว่าง 12% ถึง 22% ในย่านที่มีปัจจัยพื้นฐานคล้ายเซาโจเอา ตามข้อมูลจาก Secovi-SC ผลกระทบที่สองคือเลเวอเรจโดยปริยาย เมื่อเบิกจ่ายเพียง 35% จนถึงวันรับกุญแจ นักลงทุนสามารถผูกทุนของตนเองกับ 100% ของการเพิ่มมูลค่าของอสังหาริมทรัพย์ ในแง่ IRR ต่อทุนที่ลงทุน ตัวเลขในสถานการณ์พื้นฐานอาจสูงถึง 12% ถึง 18% ต่อปี ผลกระทบที่สามคือความเป็นไปได้ในการขายต่อก่อนวันส่งมอบ ซึ่งเลี่ยงสินเชื่อจากธนาคารและต้นทุนแรงเสียดทานของสต็อกใหม่ในตลาดสำเร็จได้
อย่างไรก็ตาม ต้นทุนเสียโอกาสที่ต้องไม่มองข้ามเมื่ออัตรา Selic อยู่ที่ 14.75% ต่อปี เงินทุนที่นำไปลงทุนในพันธบัตรรัฐบาลบราซิล Tesouro Selic หรือใบรับฝากเงิน CDB ของธนาคารชั้นนำ ให้ผลตอบแทนสุทธิหลังหักภาษีราว 12% ถึง 12.5% ต่อปี หมายความว่าทุกๆ เรอัลที่ผูกไว้ในงวดก่อสร้างต้องสร้างผลตอบแทนอย่างน้อยเทียบเท่าเกณฑ์มาตรฐานนี้เพื่อให้คุ้มกับการขาดสภาพคล่อง อัตรา IRR ที่คาดการณ์จากโครงการก่อนสร้างเสร็จจะมีเหตุผลก็ต่อเมื่อสูงกว่าอย่างมีนัยสำคัญ อย่างน้อย 4 ถึง 6 จุดเปอร์เซ็นต์ เพื่อชดเชยความเสี่ยงด้านการก่อสร้าง ความเสี่ยงในการขายออก และการขาดสภาพคล่อง
ความเสี่ยงและวิธีวัด สิ่งที่อยู่ในสัญญา และสิ่งที่ไม่ได้อยู่
ความเสี่ยงของการลงทุนในโครงการเปิดตัวไม่ใช่เรื่องเชิงนามธรรม มีชื่อ หมายเลข และที่อยู่ทางกฎหมาย เรียงตามความน่าจะเป็นจากสูงไปต่ำ มีสี่ความเสี่ยงสำคัญ ได้แก่ ความล่าช้าในการก่อสร้าง การยกเลิกสัญญาในเงื่อนไขที่ไม่เอื้ออำนวย การขาดสภาพคล่องในการขายออกก่อนสร้างเสร็จ และความเปราะบางทางการเงินของผู้พัฒนา
ความล่าช้าเป็นความเสี่ยงที่พบบ่อยที่สุดและถูกประเมินต่ำเกินไปบ่อยที่สุด กฎหมาย 13.786/2018 หรือที่เรียกว่ากฎหมายการยกเลิกสัญญา อนุญาตให้มีช่วงผ่อนปรนตามสัญญาได้สูงสุด 180 วันนอกเหนือจากวันส่งมอบที่กำหนดโดยไม่ถือว่าผู้พัฒนาผิดสัญญา หมายความว่าสัญญาที่ระบุวันส่งมอบในเดือนมิถุนายน 2029 จะถือว่าผิดสัญญาทางกฎหมายก็ต่อเมื่อหลังเดือนธันวาคม 2029 สำหรับนักลงทุน นี่หมายถึงการเลื่อนกำหนดการของสภาพคล่องออกไปได้ถึง 6 เดือนโดยไม่มีสิทธิ์เรียกร้องค่าชดเชย ความล่าช้าที่เกิน 180 วันให้สิทธิ์ผู้ซื้อยกเลิกสัญญาพร้อมรับคืน 100% ของเงินที่จ่ายไป ปรับปรุงตามดัชนีและมีค่าปรับตามสัญญา แต่การคืนเงินไม่เคยทันที โดยปกติใช้เวลา 60 ถึง 180 วันหลังการตัดสิน
การยกเลิกสัญญาโดยผู้ซื้อ ในทางกลับกัน ได้รับการปฏิรูปอย่างลึกซึ้งจากกฎหมาย 13.786/2018 ในการพัฒนาอสังหาริมทรัพย์ที่มีระบบทรัพย์สินแยก (patrimônio de afetação ระบบที่จัดตั้งโดยกฎหมาย 10.931/2004) ผู้ซื้อที่ถอนตัวอาจสูญเสียสูงสุด 50% ของเงินที่จ่ายไป ส่วนโครงการที่ไม่มีระบบนี้ ข้อจำกัดอยู่ที่ 25% นี่คือเหตุผลที่การมีระบบทรัพย์สินแยกบันทึกในโฉนด เป็นทั้งการป้องกันความเสี่ยงจากผู้พัฒนาและต้นทุนการถอนตัวที่สูงสำหรับผู้ซื้อ นักลงทุนต้องอ่านสัญญา ไม่ใช่โฆษณา
"ระบบทรัพย์สินแยก (patrimônio de afetação) สำหรับผู้ซื้อ เป็นทั้งเข็มขัดนิรภัยที่ดีที่สุดต่อความล้มเหลวของผู้พัฒนาและกลไกล็อกการถอนตัวที่แย่ที่สุดเมื่อผู้ซื้อเองต้องการเปลี่ยนใจ ใครก็ตามที่ซื้อโครงการก่อนสร้างเสร็จโดยไม่เข้าใจความเป็นทวิภาวะนี้ ในทางหลักการก็คือกำลังขายสิทธิเลือก (optionality) ที่ตนเองไม่เข้าใจ"
การวิเคราะห์ผู้พัฒนาจึงต้องเริ่มก่อนการเลือกอสังหาริมทรัพย์ มีสี่ตัวชี้วัดที่เป็นข้อกำหนดเบื้องต้น หนึ่ง การจดทะเบียนการพัฒนาอสังหาริมทรัพย์บันทึกในโฉนดที่ดินตามมาตรา 32 ของกฎหมาย 4.591/1964 พร้อมเอกสารรายละเอียดโครงการและตารางตามมาตรฐาน NBR 12.721 ที่ผู้ซื้อสามารถเข้าถึงได้ สอง ระบบทรัพย์สินแยกบันทึกในโฉนด ซึ่งสร้างการแยกทรัพย์สินระหว่างโครงการและส่วนที่เหลือของบริษัท สาม ประวัติการส่งมอบตามกำหนดที่ตรวจสอบได้ในช่วง 5 ปีที่ผ่านมา ความล่าช้าอย่างเป็นระบบเกิน 12 เดือนในโครงการก่อนหน้าเป็นสัญญาณเตือนสีแดง สี่ งบการเงินที่สอดคล้องและน่าเชื่อถือ โดยมีหนี้สินสุทธิต่อทุนต่ำกว่า 1.5 เท่า และกระแสเงินสดจากการดำเนินงานเป็นบวกในสองปีงบประมาณที่ผ่านมา เมื่อผู้พัฒนาเป็นบริษัทมหาชนหรือเปิดเผยข้อมูลโดยสมัครใจ
การขาดสภาพคล่องในการขายออกก่อนสร้างเสร็จเป็นเรื่องที่ไม่ค่อยถูกพูดถึง เพราะอุตสาหกรรมเลือกไม่กล่าวถึง การขายสัญญาซื้ออสังหาริมทรัพย์ที่ยังไม่สร้างเสร็จต้องได้รับความยินยอมจากผู้พัฒนา และในโครงการที่มีอุปสงค์ดี ความยินยอมนี้มักผูกกับการจ่ายค่าธรรมเนียมการโอนสิทธิระหว่าง 0.5% ถึง 2% ของมูลค่าสัญญา ในโครงการที่มีอุปสงค์อ่อนแอ การได้รับความยินยอมง่ายกว่า แต่จะมีอุปทานล้นในตลาดรอง และพรีเมียมจะระเหยหายไป จังหวะของการขายก่อนสร้างเสร็จมีความสำคัญพอๆ กับการเลือกอสังหาริมทรัพย์
กลยุทธ์ตามโปรไฟล์ การทำกำไรในสี่รูปแบบที่แตกต่างกัน
ไม่มีกลยุทธ์เดียวสำหรับโครงการเปิดตัว สิ่งที่มีคือความสอดคล้องระหว่างโปรไฟล์ของทุน ขอบฟ้าผลตอบแทน และเครื่องมือการลงทุน ในเซาโจเอา ปี 2026 มีสี่โปรไฟล์ที่สมเหตุสมผลทางเศรษฐกิจ
โปรไฟล์แรกคือนักลงทุนที่ออกตัวเร็ว ซื้อในวันเปิดตัวและขายพร้อมพรีเมียมภายใน 24 เดือนก่อนวันส่งมอบ สมมติฐานคือราคาต่อตารางเมตรในวันเปิดตัวรวมส่วนลด 18% ถึง 25% เทียบกับราคาเป้าหมายในวันส่งมอบ ซึ่งบางส่วนจะเริ่มเป็นจริงตั้งแต่ต้น ขณะที่การก่อสร้างคืบหน้าและความเสี่ยงที่รับรู้ลดลง นักลงทุนกลุ่มนี้ใช้ทุนของตนเองสำหรับช่วง 24 เดือนแรกของการก่อสร้าง หลีกเลี่ยงสินเชื่อ และใช้ IRR ต่อปีมากกว่า 18% เป็นตัววัดความสำเร็จ แหล่งความเสี่ยงที่ใหญ่ที่สุดคือการแข่งขันกับผู้ขายรายอื่นในตลาดรองและเวลารอความยินยอมจากผู้พัฒนา
โปรไฟล์ที่สองคือผู้สร้างรายได้สม่ำเสมอผ่านสตูดิโอสำหรับการเช่าระยะกลาง ในอิตาไจ การเช่าระยะกลาง 3 ถึง 6 เดือน ได้รับการขับเคลื่อนโดยผู้บริหารท่าเรือ ช่างเทคนิคเรือที่อยู่ระหว่างการซ่อมบำรุง และผู้เชี่ยวชาญด้านน้ำมันและก๊าซ สตูดิโอ 30 ตารางเมตรในเซาโจเอาให้เช่าได้ในสภาพปี 2025-2026 ที่ 2,300 ถึง 2,800 เรอัลต่อเดือน รวมค่าส่วนกลางที่ส่งต่อ สำหรับนักลงทุนที่มีงบ 380,000 เรอัล และจัดสรร 40% เป็นสินเชื่อผ่าน SFH นี่หมายถึงผลตอบแทนสุทธิราว 5.2% ต่อปีจากทุนของตนเอง บวกกับการเพิ่มมูลค่า ข้อดีคือกระแสเงินสดที่คาดการณ์ได้ ข้อเสียคือภาระการจัดการและการพึ่งพาวงจรกิจกรรมท่าเรือ
โปรไฟล์ที่สามคือผู้ซื้อปลายทางที่ล็อกราคาวันเปิดตัวด้วยเหตุผลของการใช้ในอนาคต ตรรกะที่นี่ไม่ใช่การเก็งกำไร ผู้ซื้อต้องการอยู่อาศัยหรือมีอสังหาริมทรัพย์ใช้งานในปี 2029 และจับส่วนต่างวันนี้ระหว่างราคาเปิดตัวกับราคาประมาณการของห้องสำเร็จในวันส่งมอบ ความเสี่ยงต่ำเพราะการขายออกไม่อยู่ในแผน INCC ถูกดูดซับเป็นต้นทุนที่จำเป็น และสินเชื่อผ่าน SFH ถูกวางแผนอย่างมีพื้นที่หายใจ สำหรับโปรไฟล์นี้ เกณฑ์ตัดสินใจไม่ใช่ IRR แต่เป็นคุณภาพของผู้พัฒนา ตำแหน่งที่ตั้งเฉพาะภายในย่าน และผังห้อง เพราะสินทรัพย์นี้ก่อนอื่นใดคือบ้าน
โปรไฟล์ที่สี่คือชาวต่างชาติ ซึ่งมีส่วนแบ่งเพิ่มขึ้นในช่วงสองปีที่ผ่านมา ธนาคารกลางบราซิลผ่านระบบทุนต่างชาติจดทะเบียน อนุญาตให้ผู้ไม่มีถิ่นพำนักซื้ออสังหาริมทรัพย์ในบราซิลได้โดยจดทะเบียนการนำเงินทุนเข้า ที่สำคัญกว่านั้นคือ ตั้งแต่ปี 2017 ด้วยมติ CMN 4.676 และระเบียบต่อเนื่อง ชาวต่างชาติที่มีถิ่นที่อยู่เพื่อภาษีในบราซิลหรือมีสัญญาจ้างงานที่พิสูจน์ได้ สามารถเข้าถึงสินเชื่อผ่านระบบสินเชื่อบ้าน SFH ในเงื่อนไขเดียวกับชาวบราซิลผู้พำนัก สำหรับนักลงทุนจากอาร์เจนตินา อุรุกวัย และโปรตุเกส ที่กำลังมองอิตาไจเป็นประตูเข้าสู่ตลาดบราซิล โครงการเปิดตัวในเซาโจเอามียอดเงินที่สอดคล้องกับเพดานสินเชื่อ SFH ซึ่งปัจจุบันอยู่ที่ 1.5 ล้านเรอัล สำหรับนักลงทุนเอเชียจากประเทศไทย สิงคโปร์ หรือฮ่องกง ที่สนใจกระจายความเสี่ยงด้านสกุลเงินผ่านสินทรัพย์ในละตินอเมริกา การลงทุนจะใช้เส้นทางทุนต่างชาติจดทะเบียนแต่ไม่สามารถเข้าถึงสินเชื่อในประเทศ ดังนั้นจึงต้องใช้ทุนของตนเอง 100% หรือสินเชื่อจากธนาคารต่างประเทศ
หกข้อผิดพลาดที่ทำลายสมมติฐานการลงทุน
วรรณกรรมพฤติกรรมศาสตร์ของตลาดอสังหาริมทรัพย์บราซิลรวบรวมข้อผิดพลาดที่เกิดขึ้นซ้ำๆ ในนักลงทุนแม้แต่ผู้มีประสบการณ์ หกข้อในนั้นมีต้นทุนสูงเป็นพิเศษในโครงการเปิดตัวที่เซาโจเอา
ข้อแรกคือการเปรียบเทียบราคาต่อตารางเมตรโดยไม่ปรับให้เป็นพื้นที่ใช้สอยจริง เอกสารการตลาดบางส่วนเผยแพร่ราคาบนพื้นที่ส่วนตัว บางส่วนบนพื้นที่เทียบเท่า บางส่วนบนพื้นที่รวม มาตรฐาน NBR 12.721 กำหนดนิยามเหล่านี้ แต่การอ่านตารางพื้นที่ที่แนบในเอกสารโครงการมักไม่ได้ถูกทำโดยผู้ซื้อ ผลคือการเปรียบเทียบที่ผิดระหว่างโครงการที่ดูคล้ายกันแต่บิดเบือนราคาต่อตารางเมตรได้ถึง 15%
ข้อที่สองคือการละเลย INCC ในการคำนวณ IRR อัตราผลตอบแทนภายในที่คำนวณจากราคาเปิดตัวตามตัวเลขโดยไม่รวมการปรับงวดผ่อน จะประเมินกำไรเกินจริงอย่างเป็นระบบที่ 1.5 ถึง 2.5 จุดเปอร์เซ็นต์ต่อปี ในสภาพแวดล้อมที่มีเงินเฟ้อในภาคก่อสร้างสูงเช่นปัจจุบัน
ข้อที่สามคือการมองข้ามการไม่มีระบบทรัพย์สินแยกเป็นปัจจัยความเสี่ยงสำคัญ โครงการที่ไม่มีระบบนี้ราคาถูกกว่าเพราะมีพรีเมียมความเสี่ยงฝังอยู่ พรีเมียมนี้คุ้มค่าก็ต่อเมื่อผู้พัฒนามีคุณภาพระดับที่ไม่อาจปฏิเสธได้ ซึ่งเป็นกรณีที่หายาก สำหรับโครงการส่วนใหญ่ การประหยัด 2% ถึง 4% ในราคาไม่คุ้มกับความเปราะบางทางกฎหมาย
ข้อที่สี่คือการประเมินต้นทุนการขายออกก่อนสร้างเสร็จต่ำเกินไป ค่าธรรมเนียมการโอนสิทธิจากผู้พัฒนา ภาษีโอน ITBI ตามสัดส่วนของพรีเมียม ภาษีเงินได้จากกำไรจากการขายทรัพย์สิน และเวลาในตลาด อาจกินไป 7% ถึง 12% ของมูลค่าการขาย IRR สุทธิที่แท้จริงต่ำกว่า IRR รวมที่คาดการณ์ในเอกสารการตลาดเสมอ
ข้อที่ห้าคือการกำหนดขนาดของตำแหน่งโดยไม่มีเงินสำรองสภาพคล่อง งวดผ่อนรายครึ่งปี รายปี และยอดบอลลูนวันรับกุญแจเป็นเหตุการณ์กระแสเงินสดที่กระจุกตัว ในมูลค่าที่เติบโตตาม INCC นักลงทุนที่จัดสรรทุนทั้งหมดในงวดเริ่มต้นโดยไม่มีเงินสำรอง จะค้นพบในกลางทางของการก่อสร้างว่าจำเป็นต้องขายในเงื่อนไขที่แย่กว่าที่วางแผนไว้
ข้อที่หก และที่ละเอียดอ่อนที่สุด คือการซื้อด้วยอคติยืนยันต่อย่าน ความตื่นเต้นที่ชอบธรรมต่อเซาโจเอาอาจชักนำให้นักลงทุนน้ำหนักให้กับสถานการณ์พื้นฐานมากเกินไป และลดความสำคัญของสถานการณ์เครียดในใจ วินัยในการจำลองสามสถานการณ์ คือ พื้นฐาน ดีที่สุด และแย่ที่สุด พร้อม IRR ที่สมเหตุสมผลในแต่ละสถานการณ์ คือสิ่งที่แยกนักลงทุนออกจากแฟนคลับ
บทสรุป ย่านที่ถูก เวลาที่ถูก ต้องการการอ่านที่ถูก
เซาโจเอาในอิตาไจ เสนอในปี 2026 ซึ่งการรวมตัวที่ค่อนข้างหายาก ได้แก่ ปัจจัยพื้นฐานเมืองที่แข็งแกร่ง ราคาที่สอดคล้องกับนักลงทุนระดับ 600,000 ถึง 1.5 ล้านเรอัล และปริมาณ VGV ในการก่อสร้างที่สร้างหน้าต่างการขายออกที่ชัดเจนในอีก 3 ถึง 4 ปี อย่างไรก็ตาม ไม่มีอาหารกลางวันฟรี การลงทุนจะคุ้มค่าก็ต่อเมื่อนักลงทุนสามารถจำลองกระแสเงินสดที่ปรับด้วย INCC เปรียบเทียบกับต้นทุนเสียโอกาสของ Selic ที่ 14.75% อ่านเอกสารโครงการตามมาตรฐาน NBR 12.721 เรียกร้องระบบทรัพย์สินแยก และปรับกลยุทธ์ให้เข้ากับโปรไฟล์ของตน ไม่ว่าจะเป็นการออกตัวเร็ว รายได้สม่ำเสมอ การใช้ปลายทาง หรือเครื่องมือสำหรับชาวต่างชาติผ่าน SFH
วงจรการเปิดตัวที่เริ่มขึ้นในเซาโจเอาขณะนี้มีแนวโน้มจะสมบูรณ์ภายในสิ้นปี 2029 และสิ่งที่จะมาหลังจากนั้นคือการอ่านย่านที่แตกต่างออกไป มีความสุกงอมมากกว่า แพงกว่า และเหลือพื้นที่สำหรับการอนุญาโตตุลาการน้อยกว่า ขณะนี้คือเวลาแห่งการวิเคราะห์อย่างเข้มงวด สำหรับผู้ที่ต้องการติดตามหน้าต่างนี้อย่างใกล้ชิด ด้วยการอ่านรายสัปดาห์ของตัวเลข สัญญา และกำหนดเวลาก่อสร้างจริง คอลัมน์วิเคราะห์ของพอร์ทัล SIDE Empreendimentos ติดตามอย่างต่อเนื่อง โครงการแล้วโครงการเล่า ว่าอะไรในการคำนวณเปลี่ยนแปลง และอะไรยังคงคุ้มค่า