Dự án mới ở São João (Itajaí): cẩm nang nhà đầu tư 2026
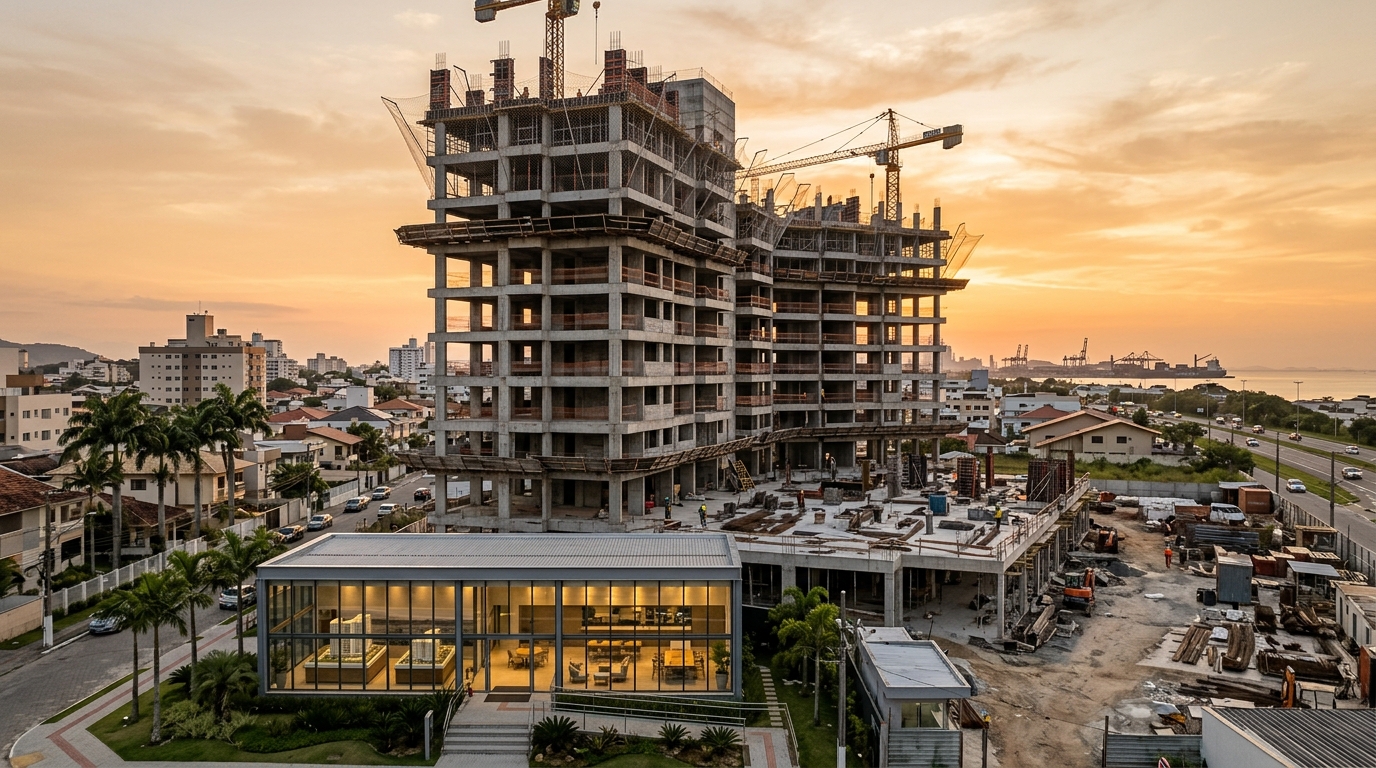
Tháng 2 năm 2026, riêng phường São João tại Itajaí — một thành phố cảng thuộc bang Santa Catarina, miền Nam Brazil — đã quy tụ tối thiểu mười một dự án căn hộ trong các giai đoạn chuẩn bị mở bán, tiền mở bán hoặc mở bán đồng thời. Mức độ tập trung này là điều khu vực chưa từng chứng kiến kể từ chu kỳ năm 2018. Khung giá ghi nhận trong tài liệu thương mại trải dài từ 685.000 BRL (xấp xỉ 3,4 tỷ VND theo tỷ giá tham chiếu đầu năm 2026) cho căn hộ hai phòng ngủ diện tích nhỏ, đến trên 1,28 triệu BRL ở phân khúc cao cấp. Cùng thời điểm, chỉ số giá tiêu dùng IPCA (chỉ số lạm phát chính thức của Brazil) trong 12 tháng dao động quanh 4,8%, INCC-M (chỉ số chi phí xây dựng, dùng để điều chỉnh các kỳ thanh toán theo hợp đồng nhà ở hình thành trong tương lai) ở mức 6,9%, còn lãi suất điều hành Selic — tương đương lãi suất cơ sở của Ngân hàng Trung ương Brazil — vẫn duy trì ở mức thắt chặt 14,75%/năm. Tín hiệu mà thị trường Itajaí gửi tới nhà đầu tư có ngân sách từ 600 nghìn đến 1,5 triệu BRL vì vậy mang tính phản trực giác: mua căn hộ trên giấy ở một phường nằm ngoài tâm điểm du lịch, với cam kết bàn giao giữa năm 2028 và 2029, vẫn có thể là phương án cân bằng tốt nhất giữa chi phí cơ hội và tỷ suất hoàn vốn nội bộ (IRR) trên toàn bộ dải bờ biển Santa Catarina.
Bài viết này là phần đầu trong loạt phân tích dành riêng cho các dự án mở bán tại phường São João, Itajaí. Phạm vi được giới hạn có chủ ý: chúng tôi không bàn về Praia Brava, Fazenda hay Cordeiros — những phường lân cận có biến động giá đã phần lớn được phản ánh vào thị trường. Trọng tâm là São João trong diện mạo năm 2026: một phường chuyển tiếp giữa lõi đô thị và đường cao tốc liên bang BR-101, hạ tầng đã định hình, cấu trúc người mua đa dạng, và quy mô tổng giá trị mở bán (VGV — Valor Geral de Vendas, đơn vị quy đổi chuẩn của ngành bất động sản Brazil) đang triển khai vượt xa cách đọc còn thận trọng mà một phần thị trường vẫn dành cho khu vực này.
Vì sao São João trở thành trục mở bán năm 2026
São João vốn là khu dân cư của tầng lớp lao động trung lưu Itajaí, với mật độ cư trú cao và mạng lưới thương mại đường phố đậm đặc. Điều thay đổi trong chu kỳ 2024-2026 là sự cộng hưởng của ba yếu tố đồng thời. Thứ nhất là logistics: São João cách Cảng Itajaí chưa đầy 4 km, có lối kết nối trực tiếp với BR-101, vào đúng thời điểm cụm cảng Itajaí-Navegantes vượt mốc 1,5 triệu TEU container/năm trong năm 2025 — quy mô đưa nơi đây vào nhóm các cửa ngõ hàng hải hàng đầu Nam bán cầu. Thứ hai là nhân khẩu: theo ước tính của Viện Thống kê Liên bang Brazil (IBGE) cho năm 2025, thành phố đã vượt 244 nghìn dân, tăng khoảng 2,1%/năm, được dẫn dắt bởi lực lượng lao động trong logistics, công nghiệp đóng tàu và dịch vụ. Thứ ba là chênh lệch giá tương đối: trong khi giá trung bình mỗi m² tại Praia Brava đã vượt 22.000 BRL trong năm 2025 theo chỉ số FipeZap cho phân khúc cao cấp ven biển, São João vẫn giao dịch ở mức 7.500 đến 10.500 BRL/m² cho căn hộ mới phân khúc trung cấp.
Khoảng cách này không tầm thường. Nó có nghĩa là một nhà đầu tư sẵn sàng chi 1,2 triệu BRL cho 55 m² tại Praia Brava có thể, tại São João, sở hữu căn hộ 70 m² với hai phòng ngủ có WC riêng, một chỗ đỗ xe và hạ tầng hoàn chỉnh chỉ với 760 đến 890 nghìn BRL. Câu hỏi đặt ra là: chênh lệch ấy phản ánh một bất đối xứng có thể khai thác, hay là mức chiết khấu cơ cấu công bằng? Câu trả lời đòi hỏi nhìn vào nền tảng, không phải truyền thông.
Về quy hoạch đô thị, São João có siêu thị Koch trên đại lộ Marcos Konder Sobrinho làm mỏ neo thương mại, hệ thống trường công lẫn tư thục bao quanh, ba đơn vị y tế, cùng tuyến kết nối nhanh tới cả trung tâm lịch sử (khoảng 10 phút ngoài giờ cao điểm) và đường vành đai Marginal Leste. Bản sửa đổi một phần Đồ án quy hoạch tổng thể Itajaí năm 2025, đã được Hội đồng Lập pháp Thành phố thông qua, giữ nguyên chỉ số tầng cao trung bình tại khu vực — kịch bản hạn chế nguồn cung tương lai mà không bóp nghẹt nó, vốn có xu hướng thuận lợi cho tăng giá thực. So với Cordeiros, São João có thương mại trưởng thành hơn; so với Fazenda, gần trung tâm hơn; so với Praia Brava, rẻ hơn theo cấp số nhân. Chính vị thế trung gian này lý giải sự bùng nổ VGV mà các chủ đầu tư địa phương công bố trong mười hai tháng qua.
Cấu trúc người mua cũng đã thay đổi. Khảo sát của Secovi-SC (Hiệp hội Bất động sản bang Santa Catarina) và dữ liệu tổng hợp bởi ABRAINC (hiệp hội các nhà phát triển bất động sản Brazil) cho thấy khoảng 38% người mua căn hộ mới tại Itajaí trong năm 2025 khai báo mục đích đầu tư — cho thuê hoặc bán lại — so với mức 27% năm 2022. Tại São João, đặc biệt, tỷ lệ này còn cao hơn ở các dự án mở bán dòng studio và hai phòng ngủ compact. Người mua cuối cùng — cư dân trung lưu địa phương vốn quen mua trên giấy để cải thiện chỗ ở — giờ chia sẻ thị trường với nhà đầu tư từ Curitiba, São Paulo, cả Buenos Aires, những người nhìn São João như một công cụ phân bổ tài sản bất động sản dễ dự đoán hơn Praia Brava.
Bản đồ các dự án đang mở bán: loại căn, giá, tiến độ
Việc giám sát tài liệu thương mại tháng 2/2026, kết hợp với đối chiếu trực tiếp với sáu chủ đầu tư địa phương, cho phép phác họa khá chính xác bức tranh chào bán. Ba loại căn chiếm ưu thế: studio và căn một phòng ngủ compact với diện tích sử dụng từ 28 đến 38 m²; căn hai phòng ngủ có WC riêng diện tích 60 đến 72 m²; và căn cao cấp ba phòng ngủ kèm phòng ngủ chính có WC riêng, từ 90 đến 120 m². Phân khúc thượng lưu thực sự, từ bốn phòng ngủ và mặt bằng trên 140 m², vẫn là ngoại lệ tại phường và nhiều khả năng tiếp tục như vậy do giới hạn chiều cao công trình và đặc tính nền đất.
Cần phân biệt nhãn thương mại với giai đoạn pháp lý. Khi chủ đầu tư công bố "sắp mở bán" (breve lançamento), đăng ký phát triển dự án (registro de incorporação) có thể chưa được ghi nhận trên giấy chứng nhận quyền sử dụng đất, và giá công bố mang tính chỉ dẫn. "Tiền mở bán" (pré-lançamento) thường trùng với thời điểm hoàn tất đăng ký theo Luật 4.591/1964 và mở thời hạn ân hạn thương mại, nhưng bản mô tả kỹ thuật đã có sẵn. "Mở bán" (lançamento) đầy đủ là giai đoạn bảng giá được niêm phong cho bán rộng rãi, kèm phương án vay ngân hàng, và lúc đó tiến độ vật chất – tài chính trở thành tài liệu hợp đồng có thể kiểm toán. Đối với nhà đầu tư, sự phân biệt này quyết định mức chiết khấu cần đòi hỏi.
| Loại căn | Diện tích sử dụng | Khoảng giá (02/2026) | Giá ngầm mỗi m² | Dự kiến bàn giao |
|---|---|---|---|---|
| Studio / 1 phòng ngủ | 28 đến 38 m² | 320 đến 445 nghìn BRL | 11,4 đến 11,7 nghìn BRL | Nửa cuối 2028 |
| 2 phòng ngủ compact | 60 đến 65 m² | 685 đến 790 nghìn BRL | 11,4 đến 12,1 nghìn BRL | Nửa đầu 2029 |
| 2 phòng ngủ mở rộng | 66 đến 72 m² | 790 đến 905 nghìn BRL | 11,9 đến 12,5 nghìn BRL | Nửa cuối 2028 |
| 3 phòng ngủ cao cấp | 92 đến 118 m² | 1,02 đến 1,28 triệu BRL | 10,8 đến 11,0 nghìn BRL | Nửa cuối 2029 |
Có hai điểm nổi bật từ bảng. Thứ nhất, giá ngầm mỗi m² đồng nhất đến mức gây ngạc nhiên ở các dòng nhỏ hơn — từ 11 đến 12,5 nghìn BRL — và giảm tương đối ở phân khúc cao cấp, dấu hiệu kinh điển cho thấy mức giá tuyệt đối được định kích bởi giới hạn vay ngân hàng, không phải bởi chất lượng tài sản. Khi giá m² của căn cao cấp rẻ hơn giá m² của căn hai phòng ngủ, có giá trị để khai thác cho những ai đủ năng lực gánh kỳ thanh toán lớn hơn trong giai đoạn xây dựng. Thứ hai, gần như toàn bộ lịch bàn giao tập trung từ nửa cuối 2028 đến cuối 2029, tạo ra một cửa sổ thanh khoản được xác định khá rõ ràng ba đến bốn năm phía trước.
Về thành phần các nhà phát triển hiện diện trong phường, đa số là các tập đoàn vùng từ Itajaí, Balneário Camboriú và Joinville, với VGV trung bình mỗi tòa từ 60 đến 180 triệu BRL. Sự phân mảnh này vừa là cơ hội — cạnh tranh giành người mua có xu hướng thu hẹp biên lợi nhuận — vừa là rủi ro, vì các chủ đầu tư trung bình có bảng cân đối tài chính kém vững hơn để hấp thụ cú sốc chi phí. Diễn biến CUB-SC (chi phí xây dựng cơ bản tại bang, do Sinduscon đo lường) tăng 7,3% trong năm 2025, một phần được chuyển sang người mua thông qua INCC-M ghi trong hợp đồng.
Phép tính giấy so với hoàn thiện: con số nói, không phải tờ rơi
Quyết định giữa mua một dự án mới mở bán tại São João và mua căn hộ hoàn thiện ở các phường lân cận đòi hỏi một phép toán mà nhiều nhà đầu tư né tránh làm nghiêm túc. Hãy thực hành bằng một ví dụ cụ thể. Xét căn hộ hai phòng ngủ có WC riêng, 65 m² sử dụng, niêm yết 780 nghìn BRL trong tháng 2/2026, dự kiến bàn giao tháng 6/2029. Dòng tiền điển hình do chủ đầu tư đưa ra là: 20% đặt cọc chia thành 24 tháng, 15% theo các kỳ nửa năm cho đến khi nhận chìa khóa, 10% theo các kỳ năm cho đến khi nhận chìa khóa, và 55% còn lại qua vay ngân hàng tại thời điểm nhận giấy chứng nhận hoàn công (habite-se).
Theo giá trị danh nghĩa, điều này nghĩa là 156 nghìn BRL đặt cọc rải thành 24 kỳ mỗi kỳ 6,5 nghìn BRL. Nhưng 6,5 nghìn BRL đó không cố định: chúng được điều chỉnh hàng tháng theo INCC-M cho tới khi bàn giao. Giả định INCC-M trung bình 6%/năm tới 2029 — kịch bản thận trọng — nhà đầu tư cam kết 6,5 nghìn BRL vào tháng 2/2026 sẽ trả khoảng 7,9 nghìn BRL cho cùng kỳ thanh toán đó vào tháng 6/2029. Tổng số đã trả cho chủ đầu tư, cộng dồn tất cả các kỳ đã điều chỉnh, có xu hướng tiệm cận 880 nghìn BRL theo giá tại thời điểm bàn giao — chưa kể vay 55% còn lại, vốn vẫn chịu lãi suất theo Sistema Financeiro de Habitação (SFH — chương trình tài chính nhà ở do Ngân hàng Trung ương Brazil điều phối) ở mức TR (lãi suất tham chiếu liên bang) cộng 9,5% đến 11%/năm trong các gói thị trường năm 2026.
Phép tính IRR đòi hỏi đối chiếu dòng tiền đó với kịch bản thay thế: mua hoàn thiện hôm nay, với 70% vay qua SFH. Một căn hoàn thiện tương đương, 65 m², ở phường lân cận với tiêu chuẩn tương tự, có giá thị trường tháng 2/2026 đã ở mức 880 đến 920 nghìn BRL — đúng bằng giá dự án mới sẽ đạt được vào ngày bàn giao. Đây là điểm mà tờ rơi không bao giờ làm rõ: "chiết khấu" của dự án mở bán so với căn hoàn thiện bị hòa tan vào INCC. Để giao dịch có ý nghĩa như khoản đầu tư, lợi nhuận phải đến từ nơi khác.
Nơi khác đó thường là sự cộng hưởng của ba hiệu ứng. Thứ nhất, ấn giá bán lại trên giấy giữa thời điểm mở bán và thời điểm hoàn công, theo lịch sử dao động 12% đến 22% tại các phường có nền tảng giống São João, theo dữ liệu Secovi-SC tổng hợp. Thứ hai, đòn bẩy ngầm: bằng việc chỉ chi 35% cho đến lúc nhận chìa khóa, nhà đầu tư phơi vốn của mình trước 100% mức tăng giá của tài sản — điều mà về tỷ suất IRR trên vốn đã đầu tư, có thể đẩy con số danh nghĩa lên 12% đến 18%/năm trong kịch bản cơ sở. Thứ ba, khả năng bán lại trước bàn giao, hoàn toàn tránh được khâu vay ngân hàng cùng chi phí ma sát của tồn kho mới trong thị trường thứ cấp.
Tuy nhiên, có một chi phí cơ hội không bao giờ được phép bỏ qua khi lãi suất Selic ở mức 14,75%/năm. Vốn đầu tư vào trái phiếu chính phủ Tesouro Selic hoặc chứng chỉ tiền gửi ngân hàng CDB hạng nhất sinh lời, sau thuế thu nhập cá nhân, khoảng 12% đến 12,5%/năm. Có nghĩa là mỗi đồng BRL khóa trong các kỳ thanh toán xây dựng phải, tối thiểu, vượt mốc tham chiếu đó để biện minh cho tính kém thanh khoản. IRR dự kiến của căn hộ trên giấy chỉ có ý nghĩa nếu vượt đáng kể — tối thiểu 4 đến 6 điểm phần trăm trên — để bù đắp rủi ro xây dựng, rủi ro thoái vốn và tính thiếu thanh khoản.
Rủi ro và cách đo: điều có trong hợp đồng, điều không có
Rủi ro của khoản đầu tư vào dự án mở bán không trừu tượng. Nó có tên, có số liệu và có địa chỉ pháp lý. Theo thứ tự xác suất giảm dần, có bốn rủi ro vật chất quan trọng: chậm tiến độ xây dựng, hủy hợp đồng trong điều kiện bất lợi, kém thanh khoản khi thoái vốn trên giấy, và sự mong manh tài chính của chủ đầu tư.
Chậm tiến độ là rủi ro thường gặp nhất và bị đánh giá thấp nhất. Luật 13.786/2018, được biết đến là Luật Hủy hợp đồng (Lei do Distrato), cho phép biên dung sai hợp đồng lên tới 180 ngày sau ngày bàn giao dự kiến mà không cấu thành vi phạm của chủ đầu tư. Có nghĩa là một hợp đồng với cam kết giao tháng 6/2029 chỉ trở thành chậm trễ pháp lý đáng kể sau tháng 12/2029. Với nhà đầu tư, điều này dịch chuyển lịch thanh khoản lên đến sáu tháng mà không có quyền bồi thường. Chậm trễ trên 180 ngày cho phép người mua hủy hợp đồng với hoàn trả 100% số tiền đã thanh toán, đã được điều chỉnh, kèm phạt theo hợp đồng. Nhưng việc hoàn trả không bao giờ tức thì: thường mất từ 60 đến 180 ngày sau quyết định.
Hủy hợp đồng do người mua, ngược lại, đã được Luật 13.786/2018 cải tổ sâu rộng. Trong các dự án có chế độ Patrimônio de Afetação — cơ chế tách bạch tài sản dự án khỏi tài sản chung của chủ đầu tư, được thiết lập bởi Luật 10.931/2004 — người mua nếu rút lui có thể mất tới 50% số tiền đã trả. Không có Patrimônio de Afetação, giới hạn là 25%. Đây là lý do tại sao sự hiện diện của chế độ này trên giấy chứng nhận quyền sử dụng đất đồng thời là sự bảo vệ chống lại rủi ro chủ đầu tư phá sản, và là chi phí thoái vốn cao đối với người mua. Nhà đầu tư cần đọc văn bản công chứng, không phải quảng cáo.
"Patrimônio de Afetação, đối với người mua, đồng thời là dây an toàn tốt nhất chống lại sự phá sản của chủ đầu tư, và là khóa thoát kém nhất khi chính người mua cần rút lui. Ai mua trên giấy mà không hiểu tính nhị nguyên này, về bản chất, đang bán đi quyền lựa chọn mà mình không nắm rõ."
Phân tích chủ đầu tư vì vậy bắt đầu trước cả khi chọn căn hộ. Bốn chỉ số là điều kiện tiên quyết. Thứ nhất, đăng ký phát triển dự án (registro de incorporação) đã được ghi nhận trên giấy chứng nhận quyền sử dụng đất theo Điều 32 Luật 4.591/1964, kèm bản mô tả kỹ thuật và bảng biểu NBR 12.721 (chuẩn quốc gia Brazil về tính toán chi phí xây dựng) có thể tiếp cận. Thứ hai, chế độ Patrimônio de Afetação đã được đăng ký, tạo cách ly tài sản giữa dự án và phần còn lại của doanh nghiệp. Thứ ba, lịch sử bàn giao đúng hạn có thể kiểm chứng trong năm năm gần nhất — chậm trễ hệ thống trên 12 tháng ở các dự án trước đó là cảnh báo đỏ. Thứ tư, báo cáo tài chính nhất quán, với tỷ lệ nợ ròng trên vốn chủ sở hữu dưới 1,5 lần và dòng tiền hoạt động dương trong hai năm tài chính gần nhất, khi chủ đầu tư là công ty đại chúng hoặc công bố tự nguyện.
Tính kém thanh khoản khi thoái vốn trên giấy ít được bàn tới hơn vì ngành ưa không nhắc đến nó. Bán một hợp đồng mua bán trên giấy đòi hỏi sự chấp thuận của chủ đầu tư, và ở các dự án có nhu cầu tốt, sự chấp thuận đó thường gắn với thanh toán phí chuyển nhượng từ 0,5% đến 2% giá trị hợp đồng. Ở các dự án nhu cầu yếu, sự chấp thuận đến dễ hơn, nhưng có dư cung trên thị trường thứ cấp và ấn giá bốc hơi. Thời điểm bán trên giấy quan trọng ngang việc chọn căn hộ.
Chiến lược theo từng hồ sơ: bốn cách để thắng
Không có chiến lược duy nhất cho dự án mở bán. Cái có là sự tương ứng giữa hồ sơ vốn, chân trời thời gian hoàn vốn và phương tiện đầu tư. Tại São João, năm 2026, bốn hồ sơ có ý nghĩa kinh tế.
Hồ sơ thứ nhất là nhà đầu tư thoái vốn nhanh, mua vào lúc mở bán và bán lại với ấn giá tối đa 24 tháng trước bàn giao. Tiền đề là giá mỗi m² lúc mở bán đã nội tại hóa một chiết khấu 18% đến 25% so với giá mục tiêu lúc bàn giao, một phần trong đó vật chất hóa sớm, khi công trình tiến triển và rủi ro cảm nhận giảm. Nhà đầu tư này hoạt động bằng vốn tự có cho 24 tháng xây dựng đầu tiên, tránh vay ngân hàng, và lấy IRR năm trên 18% làm thước đo thành công. Nguồn rủi ro lớn nhất là sự cạnh tranh với các người bán khác trên thị trường thứ cấp và thời gian chờ chủ đầu tư chấp thuận chuyển nhượng.
Hồ sơ thứ hai là người tạo dòng thu nhập định kỳ qua studio cho thuê trung hạn. Tại Itajaí, cho thuê trung hạn — từ 3 đến 6 tháng — được nuôi dưỡng bởi lãnh đạo cảng, kỹ thuật viên tàu thuyền đang trong sửa chữa và chuyên gia ngành dầu khí. Studios 30 m² tại São João được cho thuê, trong điều kiện 2025-2026, từ 2.300 đến 2.800 BRL/tháng đã bao gồm phí quản lý chuyển qua. Đối với nhà đầu tư với ngân sách 380 nghìn BRL vay 40% qua SFH, điều này tạo lợi suất ròng khoảng 5,2%/năm trên vốn chủ sở hữu, cộng tăng giá. Lợi thế là tính dự đoán của dòng tiền; bất lợi là sự hao mòn về quản lý và phụ thuộc vào chu kỳ cảng.
Hồ sơ thứ ba là người mua cuối khóa bảng giá mở bán vì lý do sử dụng tương lai. Ở đây logic không mang tính đầu cơ: người mua muốn ở hoặc có tài sản sẵn sàng trong năm 2029, và nắm bắt hôm nay chênh lệch giữa giá mở bán và giá ước tính của căn hoàn thiện vào ngày bàn giao. Rủi ro thấp vì thoái vốn không nằm trong kế hoạch; INCC được hấp thụ như chi phí cần thiết; và vay SFH được lập trình với biên an toàn. Đối với hồ sơ này, tiêu chí quyết định không phải IRR, mà là chất lượng chủ đầu tư, vị trí cụ thể trong phường và bản vẽ — vì rốt cuộc, tài sản, trước hết, là ngôi nhà.
Hồ sơ thứ tư là nhà đầu tư nước ngoài, đã tăng tỷ trọng trong hai năm qua. Ngân hàng Trung ương Brazil, qua chế độ vốn nước ngoài đã đăng ký, cho phép người không cư trú mua bất động sản tại Brazil thông qua đăng ký dòng vốn ra vào. Quan trọng hơn: kể từ năm 2017, với Nghị quyết CMN 4.676 và các văn bản phát sinh, người nước ngoài có cư trú thuế tại Brazil hoặc có hợp đồng lao động chứng minh được có thể tiếp cận vay qua Sistema Financeiro de Habitação (SFH) với cùng điều kiện như công dân Brazil cư trú. Với các nhà đầu tư từ châu Á — bao gồm cả người Việt đang tìm kiếm đa dạng hóa địa lý ngoài thị trường Đông Nam Á — cũng như từ Argentina, Uruguay và Bồ Đào Nha, vốn xem Itajaí là cảng nhập thị trường Brazil, dự án mở bán tại São João có ngân sách tương thích với giới hạn tối đa vay SFH, hiện ở 1,5 triệu BRL. Trước khi quyết định, nhà đầu tư nước ngoài cần lưu ý bốn yêu cầu hành chính cốt lõi: lấy số CPF (mã số thuế cá nhân Brazil), đăng ký dòng vốn ngoại với Ngân hàng Trung ương, mở tài khoản ngân hàng Brazil để thanh toán các kỳ điều chỉnh INCC, và chuẩn bị tài liệu thuế phát sinh tại quốc gia cư trú để tránh đánh thuế hai lần — Brazil đã ký các hiệp định tránh đánh thuế hai lần với một số quốc gia châu Á nhưng không phải tất cả, vì vậy cần xác nhận với chuyên gia thuế trước khi đưa vốn.
Sáu sai lầm phá hủy luận điểm đầu tư
Tài liệu hành vi của thị trường bất động sản Brazil hội tụ quanh các sai lầm tái diễn xuất hiện với tần suất đáng lo cả ở những nhà đầu tư có kinh nghiệm. Sáu sai lầm trong số đó đặc biệt tốn kém ở các dự án mở bán tại São João.
Sai lầm đầu tiên là so sánh giá mỗi m² mà không chuẩn hóa theo diện tích sử dụng thực. Nhiều tài liệu thương mại công bố giá trên diện tích sử dụng riêng (área privativa), tài liệu khác trên diện tích tương đương (área equivalente), tài liệu khác nữa trên tổng diện tích (área total). Chuẩn NBR 12.721 chuẩn hóa các định nghĩa này, nhưng bảng biểu diện tích, phụ lục của bản mô tả kỹ thuật, hiếm khi được người mua đọc. Hệ quả: so sánh sai lệch giữa các dự án trông giống nhau nhưng làm méo m² lên tới 15%.
Sai lầm thứ hai là bỏ qua INCC trong phép tính IRR. Tỷ suất hoàn vốn nội bộ tính trên giá danh nghĩa lúc mở bán, không tích hợp việc điều chỉnh các kỳ thanh toán, đánh giá quá cao lợi nhuận một cách hệ thống từ 1,5 đến 2,5 điểm phần trăm/năm trong môi trường lạm phát ngành cao như hiện tại.
Sai lầm thứ ba là xem nhẹ sự thiếu vắng Patrimônio de Afetação như yếu tố rủi ro vật chất. Các dự án không có chế độ này rẻ hơn vì có phần thưởng nội hàm. Phần thưởng ấy chỉ bù đắp được nếu chủ đầu tư có chất lượng không thể tranh cãi — trường hợp hiếm. Với đa số dự án, tiết kiệm 2% đến 4% giá không bù đắp được sự mong manh pháp lý.
Sai lầm thứ tư là đánh giá thấp chi phí thoái vốn trên giấy. Phí chuyển nhượng của chủ đầu tư, ITBI (thuế chuyển nhượng bất động sản đô thị, do thành phố thu) tỷ lệ với ấn giá, thuế thu nhập trên lãi vốn, cùng thời gian chờ thị trường có thể nuốt từ 7% đến 12% giá bán. IRR ròng thực, một cách hệ thống, thấp hơn IRR gộp dự kiến trong tài liệu thương mại.
Sai lầm thứ năm là định vị thế mà không có dự trữ thanh khoản. Các kỳ nửa năm, kỳ năm và kỳ khoản cuối khi nhận chìa khóa là các sự kiện dòng tiền tập trung, ở mức giá trị tăng theo INCC. Nhà đầu tư phân bổ toàn bộ vốn khả dụng vào các kỳ đầu mà không có dự trữ sẽ phát hiện, vào giữa giai đoạn xây dựng, mình buộc phải bán trong điều kiện tệ hơn dự kiến.
Sai lầm thứ sáu, và tinh vi nhất, là mua với thiên kiến xác nhận về phường. Sự hào hứng chính đáng với São João có thể khiến nhà đầu tư đặt trọng số quá cao vào kịch bản cơ sở và chiết khấu tinh thần các kịch bản căng thẳng. Kỷ luật mô hình hóa ba kịch bản — cơ sở, lạc quan, bi quan — với IRR khả thi trong từng kịch bản tách nhà đầu tư khỏi fan hâm mộ.
Kết luận: phường đúng vào thời điểm đúng đòi hỏi cách đọc đúng
São João, tại Itajaí, năm 2026 đem lại một sự kết hợp tương đối hiếm: nền tảng đô thị vững chắc, ngân sách đầu vào tương thích với nhà đầu tư trong khoảng 600 nghìn đến 1,5 triệu BRL, và quy mô VGV đang triển khai tạo ra các cửa sổ thoái vốn cụ thể trong ba đến bốn năm. Nhưng không có bữa trưa miễn phí. Giao dịch chỉ có ý nghĩa nếu nhà đầu tư có khả năng mô hình hóa dòng tiền điều chỉnh theo INCC, đối chiếu với chi phí cơ hội của Selic ở 14,75%, đọc bản mô tả kỹ thuật dưới ánh sáng NBR 12.721, yêu cầu Patrimônio de Afetação, và hiệu chỉnh chiến lược cho hồ sơ của chính mình — thoái vốn nhanh, thu nhập định kỳ, sử dụng cuối, hay phương tiện đầu tư nước ngoài qua SFH.
Đối với nhà đầu tư Việt và châu Á rộng hơn, lưu ý bổ sung là tỷ giá BRL/VND có biên dao động đáng kể qua chu kỳ ba đến bốn năm — đây không phải biến số phụ, mà là một thành tố cốt lõi của IRR cuối cùng tính bằng đồng nội tệ. Một dự án trả lợi suất 16%/năm theo BRL có thể trở thành 8% hoặc 24% theo VND, tùy chiều dịch chuyển của tỷ giá. Phòng vệ rủi ro tỷ giá, hoặc ít nhất việc lập kịch bản rõ ràng cho ba điểm tỷ giá ở thời điểm thoái vốn, là một phần không thể tách rời của quá trình ra quyết định.
Chu kỳ mở bán đang khai mở tại São João có xu hướng hoàn tất tới cuối 2029, và những gì đến sau sẽ là cách đọc một phường khác — trưởng thành hơn, đắt hơn, ít chỗ cho chênh lệch giá hơn. Thời điểm phân tích nghiêm khắc chính là lúc này. Đối với những ai mong muốn theo sát cửa sổ này, với các bài đọc hàng tuần về con số, hợp đồng và lịch thi công thực, mục biên tập của portal SIDE Empreendimentos tiếp tục theo dõi, từng dự án một, điều gì thay đổi trong phép tính — và điều gì vẫn giữ nguyên giá trị.