Pelancaran Hartanah São João Itajaí: Panduan Pelabur 2026
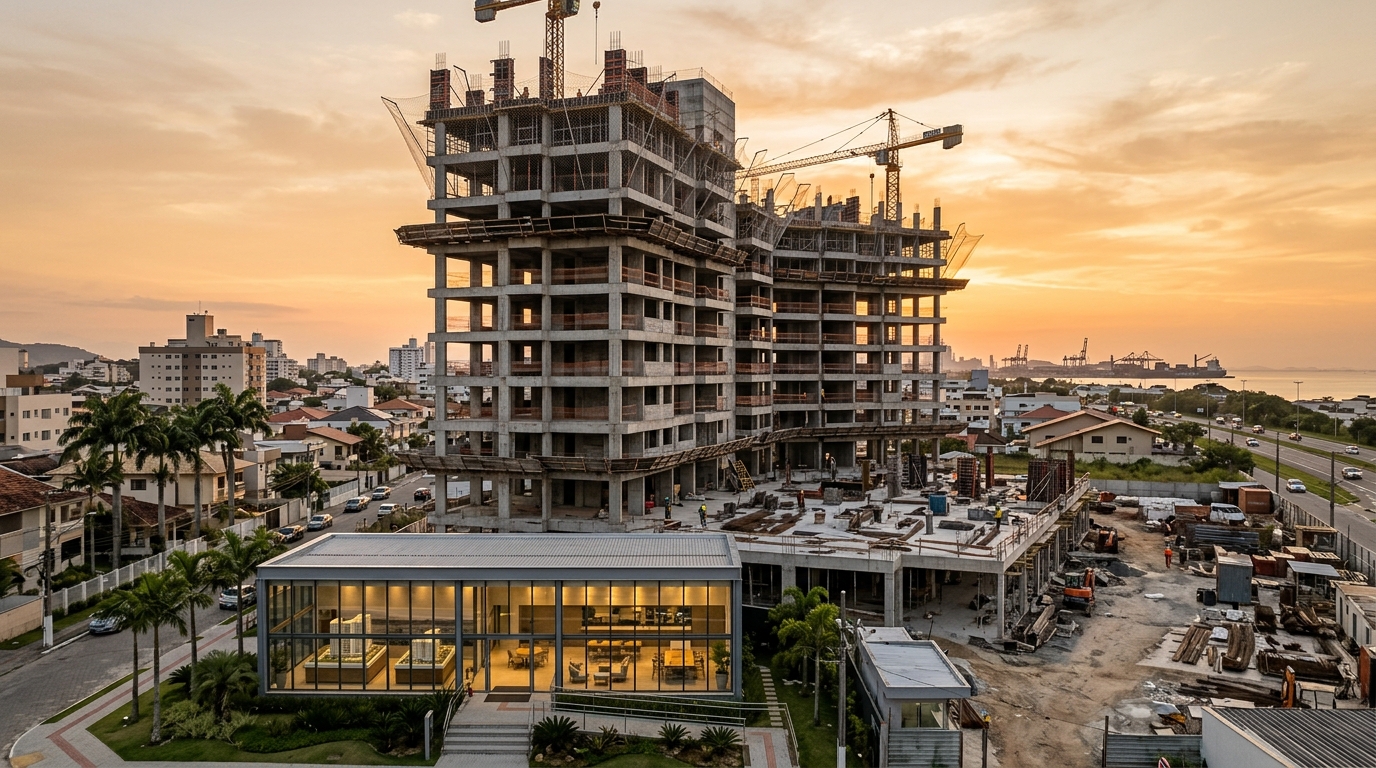
Pada Februari 2026, kawasan São João di bandar Itajaí (selatan Brazil) mencatatkan sekurang-kurangnya sebelas projek pembangunan kediaman dalam fasa pra-pelancaran, pelancaran lembut atau pelancaran serentak — satu corak yang tidak dilihat di rantau ini sejak kitaran 2018. Julat harga yang dipaparkan dalam bahan jualan bermula dari R$ 685 ribu untuk pangsapuri kompak dua bilik utama (suítes), sehingga melebihi R$ 1.28 juta dalam segmen mewah. Pada tempoh yang sama, IPCA — iaitu indeks harga pengguna rasmi Brazil — terkumpul 12 bulan berada sekitar 4.8%, INCC-M (indeks kos pembinaan kediaman, yang menyemak semula ansuran kontrak pelan) di paras 6.9%, manakala Selic, kadar faedah dasar Bank Negara Brazil, kekal pada paras kontraksi 14.75% setahun. Mesej yang disampaikan oleh pasaran Itajaí kepada pelabur dengan modal antara R$ 600 ribu hingga R$ 1.5 juta adalah, secara berlawanan dengan jangkaan biasa: membeli pada peringkat pelan (sebelum pembinaan siap) di kawasan yang tidak berada di pusat hingar-bingar pelancongan, dengan jadual penyerahan antara 2028 dan 2029, masih boleh menawarkan nisbah terbaik antara kos peluang dan kadar pulangan dalaman di pesisir negeri Santa Catarina.
Tulisan ini adalah bahagian pertama daripada analisis yang dikhususkan secara eksklusif kepada pelancaran hartanah di kawasan São João, Itajaí. Skop tersebut sengaja disempitkan: kami tidak meliputi Praia Brava, Fazenda atau Cordeiros — kawasan-kawasan jiran yang pergerakan harganya sebahagian besar sudah pun diserap pasaran. Kami melihat São João sebagaimana keadaannya pada 2026: sebuah kawasan peralihan antara pusat bandar dan lebuhraya persekutuan BR-101, dengan infrastruktur yang stabil, profil pembeli yang pelbagai, dan jumlah nilai jualan kasar (VGV) dalam pembinaan yang tidak konsisten dengan tafsiran konservatif yang masih dipegang sebahagian pengamal pasaran.
Mengapa São João menjadi paksi pelancaran pada 2026
Secara sejarah, São João sentiasa merupakan kawasan kediaman kelas pekerja pertengahan di Itajaí, dengan kepadatan penduduk yang tinggi serta perniagaan runcit di sepanjang jalan utama. Apa yang berubah dalam kitaran 2024-2026 ialah gabungan tiga faktor serentak. Faktor pertama bersifat logistik: São João terletak kurang daripada 4 km dari Pelabuhan Itajaí, dengan akses terus ke BR-101, pada saat kompleks pelabuhan tersebut melepasi paras 1.5 juta TEU (unit kontena setara dua puluh kaki) tahunan antara Itajaí dan Navegantes pada 2025. Faktor kedua adalah demografi: bandar ini melepasi 244 ribu penduduk dalam anggaran Institut Geografi dan Statistik Brazil (IBGE) untuk 2025, dengan pertumbuhan kira-kira 2.1% setahun yang didorong oleh pekerja logistik, industri pembinaan kapal dan sektor perkhidmatan. Faktor ketiga ialah harga relatif: sementara harga purata meter persegi di Praia Brava melepasi R$ 22 ribu pada 2025 menurut indeks FipeZap untuk segmen pesisir mewah, São João masih ditransaksikan pada paras R$ 7.5 ribu hingga R$ 10.5 ribu sekaki persegi bagi hartanah baharu bertaraf pertengahan.
Perbezaan ini tidak remeh. Ia bermakna seorang pelabur yang sanggup membayar R$ 1.2 juta untuk 55 meter persegi di Praia Brava boleh memperoleh, di São João, sebuah pangsapuri 70 meter persegi dengan dua bilik utama (suítes), satu tempat letak kereta dan infrastruktur lengkap pada harga antara R$ 760 ribu hingga R$ 890 ribu. Soalan yang patut diajukan ialah sama ada perbezaan ini mencerminkan ketakseimbangan yang boleh dieksploitasi, ataupun diskaun struktur yang adil — dan jawapannya memerlukan pemerhatian terhadap asas fundamental, bukan naratif jualan.
Dari sudut pandang perbandaran, São João mempunyai pasar raya Koch di Avenida Marcos Konder Sobrinho sebagai sauh komersial, sekolah awam dan swasta di sekitarnya, tiga kemudahan kesihatan, serta akses pantas ke pusat bersejarah (kira-kira 10 minit di luar waktu puncak) dan ke laluan Marginal Leste. Pada 2025, Pelan Induk Itajaí, dalam semakan separa yang disahkan oleh Majlis Perbandaran, mengekalkan had ketinggian sederhana di kawasan tersebut, satu langkah yang menyekat bekalan masa hadapan tanpa menghalang pembangunan — keadaan yang biasanya menyokong kenaikan nilai sebenar. Berbanding Cordeiros, São João mempunyai sektor perniagaan yang lebih matang; berbanding Fazenda, ia lebih dekat dengan pusat bandar; berbanding Praia Brava, ia jauh lebih murah. Kedudukan pertengahan inilah yang menjelaskan letupan VGV yang diumumkan oleh pemaju tempatan dalam dua belas bulan terakhir.
Profil pembeli juga telah berubah. Kajian oleh Secovi-SC (persatuan pemaju hartanah Santa Catarina) dan data terkumpul ABRAINC menunjukkan bahawa kira-kira 38% pembeli unit baharu di Itajaí pada 2025 mengisytiharkan niat pelaburan — sama ada untuk sewaan ataupun jualan semula — berbanding 27% pada 2022. Khusus di São João, nisbahnya lebih tinggi dalam pelancaran tipologi studio dan dua bilik tidur kompak. Pembeli pengguna akhir — penduduk tempatan kelas pertengahan yang secara tradisi membeli pada peringkat pelan untuk berpindah ke kawasan yang lebih baik — kini berkongsi pasaran dengan pelabur dari Curitiba, São Paulo, malah Buenos Aires, yang melihat São João sebagai wahana peruntukan hartanah yang lebih boleh diramal berbanding Praia Brava.
Peta pelancaran aktif: tipologi, harga, jadual penyerahan
Pemantauan bahan jualan komersial pada Februari 2026, ditambah dengan pengesahan terus daripada enam pemaju tempatan, membolehkan kami merangka peta yang agak tepat tentang apa yang sedang ditawarkan. Tiga tipologi mendominasi: studio dan unit kompak satu bilik tidur dengan keluasan persendirian 28 hingga 38 meter persegi; pangsapuri dua bilik utama (suítes) dengan keluasan 60 hingga 72 meter persegi; serta unit mewah tiga bilik tidur dengan bilik utama master, dalam julat 90 hingga 120 meter persegi. Segmen mewah tulen, dengan lebih daripada empat bilik tidur dan pelan lantai melebihi 140 meter persegi, masih merupakan pengecualian di kawasan ini dan cenderung kekal demikian disebabkan sekatan had ketinggian dan profil tanah.
Penting untuk membezakan istilah pemasaran daripada peringkat undang-undang. Apabila pemaju mengumumkan "pelancaran lembut" (breve lançamento), pendaftaran pembangunan mungkin belum lagi didaftarkan dalam suratcara hak milik tanah, dan harga yang dihebahkan bersifat indikatif sahaja. "Pra-pelancaran" (pré-lançamento) biasanya bertepatan dengan pendaftaran yang dilakukan menurut Akta 4.591/1964 dan membuka tempoh kelonggaran komersial, tetapi memorial deskriptif sudah tersedia. "Pelancaran" penuh adalah peringkat apabila jadual harga dikunci untuk jualan terbuka, dengan pembiayaan bank yang berkaitan, dan jadual fizikal-kewangan menjadi dokumen kontrak yang boleh diaudit. Bagi pelabur, perbezaan ini menentukan tahap diskaun yang berbaloi diminta.
| Tipologi | Keluasan persendirian | Julat harga (Feb 2026) | Harga tersirat per meter persegi | Penyerahan dijangka |
|---|---|---|---|---|
| Studio / 1 bilik tidur | 28 hingga 38 m² | R$ 320 ribu hingga R$ 445 ribu | R$ 11.4 ribu hingga R$ 11.7 ribu | Separuh kedua 2028 |
| 2 bilik utama kompak | 60 hingga 65 m² | R$ 685 ribu hingga R$ 790 ribu | R$ 11.4 ribu hingga R$ 12.1 ribu | Separuh pertama 2029 |
| 2 bilik utama luas | 66 hingga 72 m² | R$ 790 ribu hingga R$ 905 ribu | R$ 11.9 ribu hingga R$ 12.5 ribu | Separuh kedua 2028 |
| 3 bilik tidur mewah | 92 hingga 118 m² | R$ 1.02 juta hingga R$ 1.28 juta | R$ 10.8 ribu hingga R$ 11.0 ribu | Separuh kedua 2029 |
Dua perkara menonjol daripada jadual ini. Pertama, harga tersirat per meter persegi adalah secara mengejutkan seragam dalam tipologi yang lebih kecil — antara R$ 11 ribu dan R$ 12.5 ribu — dan menurun secara relatif dalam segmen mewah. Ini merupakan tanda klasik bahawa tiket purata dalam nilai mutlak ditentukan oleh had pembiayaan, bukan oleh kualiti hartanah. Apabila harga sekaki persegi dalam segmen mewah menjadi lebih murah berbanding unit dua bilik utama, ada nilai yang boleh dirampas oleh pelabur yang berkemampuan menanggung ansuran lebih besar semasa tempoh pembinaan. Kedua, hampir keseluruhan jadual penyerahan tertumpu antara separuh kedua 2028 dan akhir 2029, mewujudkan tetingkap kecairan yang jelas dalam tempoh tiga hingga empat tahun di hadapan.
Dari segi profil pemaju yang hadir di kawasan ini, kumpulan serantau dari Itajaí, Balneário Camboriú dan Joinville mendominasi, dengan VGV individu purata antara R$ 60 juta dan R$ 180 juta setiap menara. Fragmentasi ini sekaligus merupakan peluang — persaingan untuk pembeli cenderung memampatkan margin — dan risiko, kerana pemaju bersaiz sederhana mempunyai kunci kira-kira yang kurang kukuh untuk menyerap kejutan kos. Indeks CUB-SC, yang diukur oleh Sinduscon (kesatuan industri pembinaan), menunjukkan kenaikan 7.3% pada 2025, sebahagiannya diserap oleh INCC-M yang dipindahkan dalam kontrak.
Pengiraan pelan berbanding siap: apa yang nombor katakan, bukan risalah
Keputusan antara membeli pelancaran di São João dan memperoleh hartanah siap di kawasan berdekatan melibatkan matematik yang ramai pelabur enggan kerjakan secara serius. Mari kita lakukan dengan kes konkrit. Pertimbangkan sebuah pangsapuri dengan dua bilik utama, 65 meter persegi keluasan persendirian, dihebahkan pada harga R$ 780 ribu pada Februari 2026, dengan penyerahan dijangka Jun 2029. Aliran tipikal yang ditawarkan pemaju adalah seperti berikut: 20% pendahuluan diansurkan selama 24 bulan, 15% dalam ansuran setiap enam bulan sehingga kunci diserahkan, 10% dalam ansuran tahunan sehingga kunci diserahkan, dan baki 55% melalui pembiayaan bank semasa sijil layak menduduki (habite-se) dikeluarkan.
Dalam nilai nominal, ini bermaksud pendahuluan R$ 156 ribu dipecahkan kepada 24 ansuran R$ 6.5 ribu. Namun, R$ 6.5 ribu ini bukanlah tetap: ia diselaraskan setiap bulan mengikut INCC-M sehingga tarikh penyerahan. Mengambil unjuran konservatif INCC-M purata 6% setahun sehingga 2029, pelabur yang menyetujui R$ 6.5 ribu pada Februari 2026 akan membayar, pada Jun 2029, kira-kira R$ 7.9 ribu untuk ansuran yang sama. Nilai akhir yang dibayar kepada pemaju, dengan menambah semua ansuran yang diselaraskan, cenderung berada hampir R$ 880 ribu dalam mata wang semasa penyerahan — tanpa mengambil kira pembiayaan bagi baki 55%, yang masih akan dikenakan faedah Sistem Pembiayaan Perumahan (SFH) sekitar TR (kadar rujukan) campur 9.5% hingga 11% setahun dalam pakej pasaran 2026.
Pengiraan kadar pulangan dalaman menuntut perbandingan aliran ini dengan senario alternatif: beli unit siap, hari ini, dengan pembiayaan 70% melalui SFH. Untuk unit siap yang setara, dengan 65 meter persegi di kawasan berdekatan dan piawaian serupa, harga pasaran pada Februari 2026 sudah berada sekitar R$ 880 ribu hingga R$ 920 ribu — tepat seperti kos pelancaran pada tarikh penyerahan. Di sinilah muncul perkara yang risalah jualan tidak pernah jelaskan: "diskaun" pelancaran berbanding unit siap larut dalam INCC. Agar operasi ini bermakna sebagai pelaburan, keuntungan mesti datang dari sumber lain.
Sumber lain itu biasanya merupakan gabungan tiga kesan. Pertama, premium jualan semula pada peringkat pelan antara pelancaran dan penyerahan kunci, secara sejarah antara 12% hingga 22% di kawasan dengan asas fundamental seperti São João, menurut data terkumpul Secovi-SC. Kedua, leveraj tersirat: dengan mengeluarkan hanya 35% modal sehingga penyerahan kunci, pelabur mendedahkan modalnya kepada 100% kenaikan nilai hartanah — yang, dalam ukuran kadar pulangan ke atas modal yang dilaburkan, boleh menghasilkan angka nominal 12% hingga 18% setahun dalam senario asas. Ketiga, kemungkinan jualan semula sebelum penyerahan, mengelakkan sepenuhnya pembiayaan bank dan kos geseran inventori baharu di pasaran siap.
Walau bagaimanapun, terdapat kos peluang yang tidak boleh diabaikan apabila Selic berada pada 14.75% setahun. Modal yang dilaburkan dalam Treasury Selic atau Sijil Deposit Bank (CDB) kelas pertama memberi pulangan, selepas potongan cukai pendapatan, sekitar 12% hingga 12.5% setahun. Ini bermaksud setiap real yang terikat dalam ansuran pembinaan mesti, sekurang-kurangnya, memberi pulangan setara penanda aras ini untuk mewajarkan ketidakcairan tersebut. Kadar pulangan dalaman yang diunjurkan bagi hartanah pada peringkat pelan hanya bermakna jika ia jauh lebih tinggi secara material — sekurang-kurangnya 4 hingga 6 mata peratus lebih tinggi — untuk mengimbangi risiko pembinaan, risiko keluar, dan ketidakcairan.
Risiko dan cara mengukurnya: apa yang ada dalam kontrak, dan apa yang tiada
Risiko pelaburan dalam pelancaran bukanlah sesuatu yang abstrak. Ia mempunyai nama, nombor dan alamat undang-undang. Dalam susunan kebarangkalian menurun, terdapat empat risiko material yang penting: kelewatan pembinaan, pembatalan kontrak dalam keadaan tidak menguntungkan, ketidakcairan keluar pada peringkat pelan, dan kerapuhan kewangan pemaju.
Kelewatan adalah risiko yang paling kerap berlaku dan paling sering dipandang remeh. Akta 13.786/2018, dikenali sebagai Akta Pembatalan Kontrak, membenarkan toleransi kontrak sehingga 180 hari melebihi tarikh penyerahan dijangka tanpa menjadikannya kemungkiran pemaju. Ini bermaksud kontrak dengan penyerahan dijadual untuk Jun 2029 hanya membentuk kelewatan undang-undang yang signifikan selepas Disember 2029. Bagi pelabur, ini menggeser jadual kecairan sehingga enam bulan tanpa hak menerima pampasan. Kelewatan melebihi 180 hari membenarkan pembeli membatalkan kontrak dengan pulangan penuh 100% nilai yang telah dibayar, diselaraskan dan dengan denda kontrak. Namun pulangan ini tidak pernah serta-merta: biasanya mengambil masa antara 60 hingga 180 hari selepas keputusan.
Pembatalan oleh pembeli, sebaliknya, telah diubah suai secara mendalam oleh Akta 13.786/2018. Dalam pembangunan dengan rejim "harta diasingkan" (patrimônio de afetação) — yang ditetapkan oleh Akta 10.931/2004 — pembeli yang membatalkan boleh kehilangan sehingga 50% nilai yang telah dibayar. Tanpa rejim ini, had kehilangan ialah 25%. Inilah sebabnya kehadiran rejim harta diasingkan dalam suratcara hak milik bersifat dwifungsi: ia perlindungan terhadap risiko pemaju, sekaligus kos keluar yang tinggi bagi pembeli. Pelabur perlu membaca suratcara, bukan iklan.
"Rejim harta diasingkan, bagi pembeli, secara serentak merupakan tali pinggang keselamatan terbaik terhadap kebankrapan pemaju dan kunci keluar yang paling sukar apabila beliau sendiri perlu menarik diri. Sesiapa yang membeli pada peringkat pelan tanpa memahami dwifungsi ini, pada hakikatnya, menjual opsyenaliti yang tidak difahaminya."
Oleh itu, analisis pemaju bermula sebelum pemilihan hartanah. Empat penunjuk adalah prasyarat. Pertama, pendaftaran pembangunan didaftarkan dalam suratcara hak milik tanah menurut Artikel 32 Akta 4.591/1964, dengan memorial deskriptif dan jadual NBR 12.721 (piawaian teknikal Brazil yang menyeragamkan pengiraan keluasan dan kos pembinaan) yang boleh diakses pembeli. Kedua, rejim harta diasingkan didaftarkan, memberikan pengasingan harta antara projek pembangunan dan baki syarikat. Ketiga, rekod penyerahan tepat masa yang boleh disahkan dalam lima tahun terakhir — kelewatan sistematik melebihi 12 bulan dalam projek lampau adalah amaran merah. Keempat, penyata kewangan yang konsisten, dengan hutang bersih ke atas ekuiti kurang daripada 1.5 kali dan penjanaan tunai operasi positif dalam dua tahun kewangan terakhir, apabila pemaju merupakan syarikat tersenarai atau membuat pendedahan sukarela.
Ketidakcairan keluar pada peringkat pelan kurang dibincangkan kerana industri lebih suka tidak menyebutkannya. Menjual kontrak pemerolehan pada peringkat pelan menuntut kebenaran pemaju, dan dalam projek dengan permintaan baik, kebenaran ini biasanya bersyarat kepada pembayaran fi pemindahan antara 0.5% hingga 2% nilai kontrak. Dalam projek dengan permintaan lemah, kebenaran lebih mudah diperoleh, tetapi terdapat lebihan penawaran dalam pasaran sekunder dan premium menguap. Masa penjualan pada peringkat pelan adalah sama pentingnya dengan pemilihan hartanah itu sendiri.
Strategi mengikut profil: empat cara berbeza untuk memperoleh keuntungan
Tiada strategi tunggal untuk pelancaran. Yang wujud ialah padanan antara profil modal, ufuk pulangan dan wahana pelaburan. Di São João, pada 2026, empat profil mempunyai justifikasi ekonomi.
Profil pertama ialah pelabur keluar pantas, yang membeli pada pelancaran dan menjual dengan premium sehingga 24 bulan sebelum penyerahan. Premisnya ialah harga per meter persegi pada pelancaran merangkumi diskaun terhadap harga sasaran pada penyerahan sebanyak 18% hingga 25%, sebahagiannya direalisasikan awal apabila pembinaan maju dan persepsi risiko menurun. Pelabur ini beroperasi dengan modal sendiri untuk 24 bulan pertama pembinaan, mengelak pembiayaan, dan menjadikan kadar pulangan dalaman tahunan melebihi 18% sebagai metrik kejayaan. Sumber risiko terbesarnya adalah persaingan dengan penjual lain dalam pasaran sekunder dan tempoh menunggu kebenaran pemaju.
Profil kedua ialah penjana pendapatan berulang melalui studio untuk sewaan musim sederhana. Di Itajaí, sewaan musim sederhana — antara 3 hingga 6 bulan — disuap oleh eksekutif pelabuhan, juruteknik kapal yang menjalani penyelenggaraan, serta profesional minyak dan gas. Studio 30 meter persegi di São João disewakan, dalam keadaan 2025-2026, pada R$ 2,300 hingga R$ 2,800 sebulan termasuk yuran kondominium. Bagi pelabur dengan tiket R$ 380 ribu yang membiayai 40% melalui SFH, ini menghasilkan pulangan bersih hampir 5.2% setahun atas modal sendiri, ditambah dengan kenaikan nilai. Kelebihannya ialah kebolehramalan aliran tunai; kelemahannya ialah beban pengurusan dan kebergantungan kepada kitaran pelabuhan.
Profil ketiga ialah pembeli pengguna akhir yang mengunci jadual harga pelancaran atas sebab penggunaan masa hadapan. Logiknya bukan spekulatif: pembeli mahu tinggal atau mempunyai hartanah tersedia pada 2029, dan menangkap hari ini perbezaan antara harga pelancaran dan anggaran harga unit siap pada penyerahan. Risiko adalah rendah kerana keluar tidak dalam rancangan; INCC diserap sebagai kos yang perlu; dan pembiayaan SFH dirancang dengan jarak keselamatan. Bagi profil ini, kriteria penentu bukan kadar pulangan, tetapi kualiti pemaju, lokasi spesifik dalam kawasan tersebut, dan reka bentuk pelan — kerana aset ini, sebelum apa-apa, adalah kediaman.
Profil keempat ialah pelabur asing, yang penyertaannya meningkat dalam dua tahun terakhir. Bank Negara Brazil, melalui rejim modal asing berdaftar, membenarkan bukan pemastautin membeli hartanah di Brazil dengan syarat pendaftaran kemasukan modal. Lebih penting: sejak 2017, dengan Resolusi CMN 4.676 dan susulan peraturannya, warga asing dengan pemastautinan cukai di Brazil atau dengan hubungan pekerjaan yang disahkan boleh mengakses pembiayaan melalui Sistem Pembiayaan Perumahan (SFH) dalam syarat yang sama seperti warga Brazil pemastautin. Bagi warga Argentina, Uruguay dan Portugal yang sedang meneliti Itajaí sebagai pintu masuk ke pasaran Brazil, pelancaran di São João menawarkan tiket yang serasi dengan had pembiayaan maksimum SFH, kini pada R$ 1.5 juta.
Enam kesilapan yang memusnahkan tesis pelaburan
Kajian tingkah laku dalam pasaran hartanah Brazil menumpu kepada beberapa kesilapan berulang yang muncul dengan kekerapan membimbangkan bahkan di kalangan pelabur berpengalaman. Enam daripadanya sangat mahal harganya dalam konteks pelancaran São João.
Pertama ialah membandingkan harga per meter persegi tanpa menormalisasi pada keluasan berguna sebenar. Banyak bahan jualan menghebahkan harga atas keluasan persendirian, ada yang menggunakan keluasan setara, ada pula yang menggunakan keluasan keseluruhan. Piawaian NBR 12.721 menyeragamkan definisi ini, tetapi pembacaan jadual keluasan, yang dilampirkan kepada memorial pembangunan, jarang dilakukan pembeli. Akibatnya: perbandingan palsu antara projek yang kelihatan serupa tetapi mengubah harga sekaki persegi sehingga 15%.
Kedua ialah mengabaikan INCC dalam pengiraan kadar pulangan dalaman. Kadar dalaman yang dikira atas harga nominal pelancaran, tanpa memasukkan penyemakan semula ansuran, secara sistematik membesarkan pulangan sebanyak 1.5 hingga 2.5 mata peratus setahun dalam persekitaran inflasi sektor yang tinggi seperti sekarang.
Ketiga ialah memandang remeh ketiadaan rejim harta diasingkan sebagai faktor risiko material. Projek tanpa rejim ini lebih murah kerana ada premium tersembunyi. Premium ini hanya berbaloi jika pemaju mempunyai kualiti yang tidak dapat dipertikai — kes yang jarang. Untuk majoriti projek, penjimatan 2% hingga 4% pada harga tidak mengimbangi kerapuhan undang-undang.
Keempat ialah memandang ringan kos keluar pada peringkat pelan. Fi pemindahan pemaju, ITBI (cukai pemindahan harta tanah) berkadar dengan premium, cukai pendapatan ke atas keuntungan modal, serta tempoh berada di pasaran boleh menyerap 7% hingga 12% nilai jualan. Kadar pulangan dalaman bersih sebenar, secara sistematik, lebih rendah daripada kadar pulangan kasar yang diunjurkan dalam bahan jualan.
Kelima ialah saiz kedudukan tanpa rizab kecairan. Ansuran setiap enam bulan, ansuran tahunan dan balun pada penyerahan kunci adalah peristiwa tunai yang tertumpu, dengan nilai yang bertambah mengikut INCC. Pelabur yang memperuntukkan semua modal yang ada kepada ansuran awal tanpa rizab akan menyedari, di tengah-tengah pembinaan, bahawa dia terpaksa menjual dalam keadaan yang lebih teruk daripada yang dirancang.
Keenam, dan paling halus, ialah membeli dengan bias pengesahan terhadap kawasan tersebut. Semangat sah terhadap São João boleh menjurus pelabur untuk memberi pemberat berlebihan kepada senario asas dan mengetepikan secara mental senario tertekan. Disiplin memodelkan tiga senario — asas, optimis, pesimis — dengan kadar pulangan yang munasabah dalam setiap satu memisahkan pelabur sebenar daripada penyokong sentimen.
Kesimpulan: kawasan tepat pada masa yang tepat menuntut pembacaan yang tepat
São João, di Itajaí, menawarkan pada 2026 satu gabungan yang agak jarang: asas perbandaran yang kukuh, tiket kemasukan yang serasi dengan pelabur dalam julat R$ 600 ribu hingga R$ 1.5 juta, serta jumlah VGV dalam pembinaan yang membuka tetingkap keluar yang konkrit dalam tempoh tiga hingga empat tahun. Namun, tidak ada hidangan percuma. Operasi ini hanya bermakna jika pelabur mampu memodelkan aliran yang diselaraskan oleh INCC, membandingkannya dengan kos peluang Selic pada 14.75%, membaca memorial pembangunan dalam terang piawaian NBR 12.721, mendesak kewujudan rejim harta diasingkan, dan menyesuaikan strategi mengikut profil sendiri — keluar pantas, pendapatan berulang, kegunaan akhir, atau wahana pelabur asing melalui SFH.
Kitaran pelancaran yang dibuka sekarang di São João cenderung lengkap menjelang akhir 2029, dan apa yang muncul selepas itu akan menjadi pembacaan kawasan yang berbeza — lebih matang, lebih mahal, dengan ruang arbitraj yang lebih sempit. Saat untuk analisis yang teliti adalah sekarang. Bagi mereka yang ingin mengikuti tetingkap ini dengan dekat, melalui pembacaan mingguan tentang angka, kontrak dan jadual pembinaan sebenar, analisis editorial portal SIDE Empreendimentos akan terus mengikuti, pelancaran demi pelancaran, apa yang berubah dalam pengiraan — dan apa yang masih berbaloi.