São João (Itajaí): guida 2026 ai lanci immobiliari
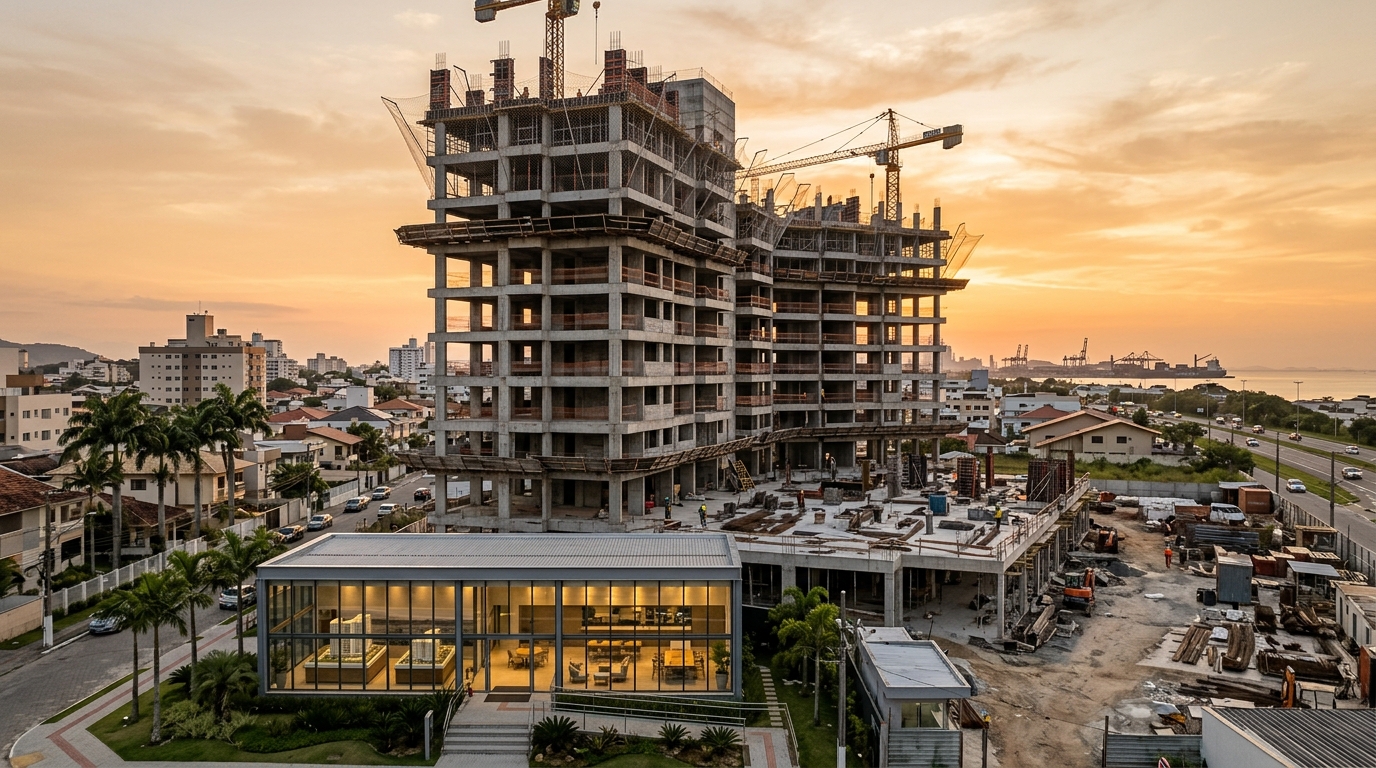
A febbraio 2026, il quartiere São João, a Itajaí, sulla costa di Santa Catarina, concentrava almeno undici progetti immobiliari in fase di prossimo lancio, pre-lancio o lancio simultaneo: una densità che la regione non vedeva dal ciclo del 2018. La forbice di prezzo osservata nei materiali commerciali va da 685 mila reais brasiliani (circa 115 mila euro al cambio di metà 2026) per appartamenti compatti con due camere en-suite, fino a cifre superiori a 1,28 milioni di reais (circa 215 mila euro) nel segmento di alta gamma. Nello stesso intervallo, l'IPCA — l'indice ufficiale dei prezzi al consumo brasiliano — registrava un'inflazione tendenziale annua del 4,8%, l'INCC-M (indice del costo delle costruzioni che rivaluta i contratti immobiliari sul piano regolatore) viaggiava attorno al 6,9% e la Selic, il tasso ufficiale di riferimento della Banca Centrale del Brasile, restava su livelli marcatamente restrittivi al 14,75% annuo. Il messaggio che il mercato di Itajaí lancia all'investitore internazionale con disponibilità tra 100 e 250 mila euro è, dunque, controintuitivo: acquistare sulla pianta in una zona fuori dal clamore turistico, con consegna prevista tra il 2028 e il 2029, può ancora rappresentare il miglior rapporto tra costo opportunità e tasso interno di rendimento sull'intera costa catarinense.
Questo articolo apre un'analisi dedicata in via esclusiva ai lanci immobiliari nel quartiere São João, a Itajaí. La scelta di campo è deliberata: non trattiamo qui Praia Brava, Fazenda o Cordeiros, quartieri vicini il cui movimento dei prezzi è già stato, in larga misura, scontato dal mercato. Guardiamo al São João per quello che è nel 2026: un quartiere di transizione tra il nucleo urbano e la BR-101 — la principale arteria autostradale della costa brasiliana —, dotato di infrastrutture consolidate, con un profilo di acquirenti eterogeneo e una mole di VGV (Valor Geral de Vendas, il valore commerciale totale di un'iniziativa immobiliare) in cantiere incompatibile con la lettura ancora conservativa che parte del mercato fa della zona.
Perché il São João è diventato l'asse dei lanci nel 2026
Il quartiere São João è storicamente una zona della classe media operaia di Itajaí, con forte densità residenziale e una solida rete di esercizi commerciali su strada. Ciò che è cambiato nel ciclo 2024-2026 è la convergenza di tre fattori simultanei. Il primo è logistico: il São João si trova a meno di 4 km dal Porto di Itajaí, oggi il secondo scalo container del Brasile, con accesso diretto alla BR-101 in un momento in cui il complesso portuario ha superato, nel 2025, la soglia di 1,5 milioni di TEU annuali movimentati nel comparto Itajaí-Navegantes. Il secondo è demografico: il comune ha oltrepassato i 244 mila abitanti nella stima IBGE — l'istituto nazionale brasiliano di statistica — per il 2025, con una crescita annua di circa il 2,1%, trainata dai lavoratori della logistica, dell'industria navale e dei servizi. Il terzo è di prezzo relativo: mentre il valore medio al metro quadro a Praia Brava ha superato i 22 mila reais nel 2025 secondo l'indice FipeZap per l'alto standard balneare, il São João continuava a transare in una fascia compresa tra 7.500 e 10.500 reais al metro quadro per immobili nuovi di livello medio.
La differenza non è marginale. Significa che un investitore italiano disposto a impegnare 200 mila euro per 55 m² a Praia Brava può acquistare, nel São João, un appartamento di 70 m² con due camere en-suite, un posto auto e infrastruttura completa per un controvalore compreso fra i 127 e i 150 mila euro. La domanda chiave è se questo divario rifletta un'asimmetria sfruttabile o uno sconto strutturale giustificato — e la risposta esige di guardare ai fondamentali, non alla narrazione di settore.
Sul piano urbanistico, il São João dispone della catena di supermercati Koch su Avenida Marcos Konder Sobrinho come ancora commerciale, di scuole pubbliche e private nelle immediate vicinanze, di tre presidi sanitari e di un accesso rapido sia al centro storico — circa dieci minuti fuori dalle ore di punta — sia alla Marginal Leste, il principale asse di tangenziale interna. Nel 2025 il Piano Direttore di Itajaí, nella sua revisione parziale approvata dal Consiglio Comunale, ha mantenuto altezze edilizie medie nella zona, limitando l'offerta futura senza inibirla: uno scenario tipicamente favorevole alla rivalutazione reale. Confrontato con Cordeiros, il São João vanta un commercio più maturo; rispetto a Fazenda, è più vicino al centro; nei confronti di Praia Brava, è radicalmente più economico. È questa collocazione intermedia a spiegare l'esplosione di VGV annunciata dai promotori locali negli ultimi dodici mesi.
Anche il profilo dell'acquirente è cambiato. Rilevazioni del Secovi-SC (la federazione regionale del settore immobiliare) e dati consolidati dall'ABRAINC, l'associazione brasiliana delle imprese di promozione immobiliare, indicano che nel 2025 circa il 38% degli acquirenti di unità nuove a Itajaí ha dichiarato intento di investimento — affitto o rivendita —, contro il 27% del 2022. Nello specifico, nel São João la quota è ancora più alta nei lanci di tipologia studio e bilocali compatti. L'acquirente finale, il residente locale di classe media che storicamente comprava sulla pianta per cambiare quartiere, oggi condivide il mercato con investitori provenienti da Curitiba, San Paolo, Buenos Aires e, in misura crescente, dall'Europa meridionale — Italia, Portogallo e Spagna — che vedono nel São João un veicolo di allocazione immobiliare più prevedibile di Praia Brava.
Mappa dei lanci attivi: tipologie, prezzi, tempistiche
Il monitoraggio dei materiali commerciali di febbraio 2026, integrato dalla verifica diretta con sei promotori locali, consente di tracciare una mappa relativamente accurata dell'offerta in essere. Tre tipologie dominano: studio e monolocali compatti con superficie utile interna tra 28 e 38 m²; appartamenti con due camere en-suite tra 60 e 72 m²; e unità di alta gamma con tre camere e suite padronale, nella fascia tra 90 e 120 m². L'alta gamma propriamente detta, con oltre quattro camere e piante superiori a 140 m², resta tuttora un'eccezione nel quartiere ed è destinata a rimanerlo, per via dei limiti di altezza e del profilo del suolo.
È fondamentale distinguere la nomenclatura commerciale dallo stadio giuridico. Quando un promotore annuncia "prossimo lancio" (breve lançamento), la registrazione dell'incorporazione può non essere ancora annotata nel registro immobiliare, e il prezzo divulgato ha natura indicativa. Il "pre-lancio" coincide normalmente con la registrazione effettuata ai sensi della Legge 4.591/1964 — la cornice giuridica brasiliana per la promozione immobiliare —, apre una finestra di tutela commerciale e mette a disposizione il memoriale descrittivo. Il "lancio" vero e proprio è la fase in cui il listino viene fissato per la vendita aperta, con finanziamento bancario abbinato, e in cui il cronoprogramma fisico-finanziario diventa documento contrattuale verificabile. Per l'investitore, questa distinzione determina lo sconto da pretendere in trattativa.
| Tipologia | Area utile interna | Fascia di prezzo (feb/2026) | Prezzo al m² implicito | Consegna prevista |
|---|---|---|---|---|
| Studio / monolocale | 28 - 38 m² | R$ 320 mila - R$ 445 mila | R$ 11,4 mila - R$ 11,7 mila | 2° sem. 2028 |
| 2 camere en-suite compatto | 60 - 65 m² | R$ 685 mila - R$ 790 mila | R$ 11,4 mila - R$ 12,1 mila | 1° sem. 2029 |
| 2 camere en-suite ampliato | 66 - 72 m² | R$ 790 mila - R$ 905 mila | R$ 11,9 mila - R$ 12,5 mila | 2° sem. 2028 |
| 3 camere alta gamma | 92 - 118 m² | R$ 1,02 mln - R$ 1,28 mln | R$ 10,8 mila - R$ 11,0 mila | 2° sem. 2029 |
Due elementi balzano agli occhi. Il primo è che il prezzo al metro quadro implicito risulta sorprendentemente uniforme nelle tipologie più piccole — tra 11 e 12,5 mila reais — e si riduce in termini relativi nell'alta gamma, indizio classico del fatto che il ticket medio assoluto è dimensionato sul limite massimo finanziabile, non sulla qualità intrinseca dell'immobile. Quando il metro quadro dell'alta gamma costa meno del metro quadro del bilocale, esiste valore da catturare per chi ha capacità finanziaria di sostenere rate più consistenti in fase di costruzione. Il secondo aspetto è che praticamente tutto il calendario di consegne si concentra fra il secondo semestre 2028 e la fine del 2029, generando una finestra ben definita di eventi di liquidità a tre o quattro anni di distanza.
Per quanto riguarda il profilo dei costruttori presenti nel quartiere, predominano gruppi regionali di Itajaí, Balneário Camboriú e Joinville, con VGV medio per singola torre compreso tra 60 e 180 milioni di reais. Questa frammentazione è simultaneamente un'opportunità — la competizione per gli acquirenti tende a comprimere i margini — e un rischio, perché i promotori di taglia media hanno bilanci meno robusti per assorbire shock dal lato dei costi. L'andamento del CUB-SC — il Custo Unitário Básico de Construção, parametro mensile rilevato dal Sinduscon che misura il costo medio al m² dell'edilizia residenziale — ha segnato nel 2025 una crescita del 7,3%, in parte riversata dall'INCC-M sui contratti già in essere.
Il conto pianta versus pronto: ciò che dicono i numeri, non l'opuscolo
La scelta tra acquistare un immobile in fase di lancio nel São João e comprare un appartamento già pronto in quartieri vicini si gioca su una matematica che molti investitori evitano di affrontare con il dovuto rigore. Procediamo con un caso concreto. Si consideri un appartamento con due camere en-suite, 65 m² utili, proposto a 780 mila reais (circa 130 mila euro) a febbraio 2026, con consegna prevista per giugno 2029. Il flusso di pagamenti tipico offerto dal promotore prevede: 20% di acconto rateizzato in 24 mesi, 15% in rate semestrali fino alla consegna delle chiavi, 10% in rate annuali fino alle chiavi e il restante 55% tramite finanziamento bancario all'atto del rilascio dell'agibilità.
In valori nominali, ciò si traduce in un acconto di 156 mila reais polverizzato in 24 rate da circa 6.500 reais ciascuna. Tali 6.500 reais non sono però fissi: vengono rivalutati mensilmente dall'INCC-M fino alla consegna. Considerando una proiezione prudenziale di INCC-M medio del 6% annuo fino al 2029, l'investitore che parte da 6.500 reais a febbraio 2026 si troverà a versare, a giugno 2029, circa 7.900 reais per la stessa rata. Il valore finale corrisposto al promotore, sommando tutte le rate rivalutate, tende ad attestarsi attorno a 880 mila reais in valuta corrente alla consegna — senza considerare il finanziamento del residuo 55%, che si vedrà applicare interessi nel quadro del SFH (Sistema Financeiro da Habitação, il regime brasiliano di credito residenziale agevolato) nell'ordine del TR maggiorato del 9,5%-11% annuo nei pacchetti di mercato del 2026. Per un investitore italiano è utile sapere che il TR (Taxa Referencial) è un indice quasi azzerato negli ultimi anni e funziona di fatto come una piccola componente di rivalutazione sopra il tasso base.
Il calcolo del tasso interno di rendimento richiede di confrontare questo flusso con lo scenario alternativo: acquistare oggi un immobile pronto, finanziando il 70% tramite SFH. Per un pronto equivalente, con 65 m² in quartiere limitrofo e standard similare, il prezzo di mercato a febbraio 2026 si collocherebbe già fra 880 e 920 mila reais — esattamente quanto costerà l'immobile in lancio al momento della consegna. Qui emerge il punto che gli opuscoli commerciali non esplicitano mai: lo "sconto" del lancio rispetto al pronto si diluisce nella correzione INCC. Affinché l'operazione abbia senso come investimento, il guadagno deve provenire da un'altra fonte.
Questa fonte alternativa è, di norma, la combinazione di tre effetti. Primo, il sovrapprezzo di rivendita sulla pianta tra il lancio e la consegna delle chiavi, storicamente compreso tra il 12% e il 22% in quartieri con fondamentali come il São João, secondo dati consolidati dal Secovi-SC. Secondo, la leva finanziaria implicita: avendo versato solo il 35% del prezzo entro la consegna, l'investitore espone il proprio capitale al 100% della rivalutazione dell'immobile, generando — in termini di TIR sul capitale effettivamente impegnato — rendimenti nominali in scenario base compresi tra il 12% e il 18% annuo. Terzo, la possibilità di rivendere prima della consegna, evitando del tutto il finanziamento bancario e i costi di frizione tipici dello stock nuovo sul mercato del pronto.
Esiste tuttavia un costo opportunità che non può mai essere ignorato quando la Selic si attesta al 14,75% annuo. Il capitale parcheggiato in Tesouro Selic (i titoli di Stato a tasso variabile brasiliani) o in un CDB (certificato di deposito bancario) di prima qualità rende, al netto della ritenuta fiscale, qualcosa di prossimo al 12%-12,5% annuo. Significa che ogni real immobilizzato in rate di costruzione deve, come minimo, rendere quel benchmark per giustificare l'illiquidità. La TIR proiettata sull'immobile sulla pianta ha senso solo se è materialmente superiore — almeno 4-6 punti percentuali in più — per compensare il rischio di cantiere, il rischio di uscita e l'illiquidità. Per l'investitore italiano va aggiunto un ulteriore fattore: il rischio cambio reais/euro, che nell'ultimo decennio ha attraversato fasi di volatilità anche superiori al 25% annuo, e che può essere mitigato — ma non eliminato — tramite l'orizzonte lungo dell'operazione immobiliare e l'eventuale destinazione dell'immobile alla locazione in valuta locale.
Rischio e come misurarlo: ciò che è nel contratto, ciò che non lo è
Il rischio dell'investimento in fase di lancio non è astratto. Ha nome, numero e indirizzo giuridico. In ordine decrescente di probabilità, sono quattro i rischi materiali rilevanti: ritardo della consegna, rescissione in condizioni sfavorevoli, illiquidità di uscita sulla pianta e fragilità finanziaria del promotore.
Il ritardo è il rischio più frequente e il più sottovalutato. La Legge 13.786/2018, nota come Lei do Distrato (legge della rescissione), consente una tolleranza contrattuale fino a 180 giorni oltre la data prevista di consegna senza configurare inadempimento del promotore. Significa che un contratto con consegna fissata a giugno 2029 configura ritardo giuridicamente rilevante soltanto dopo dicembre 2029. Per l'investitore questo trasla il calendario di liquidità di un semestre senza diritto a indennizzo. Ritardi superiori ai 180 giorni consentono all'acquirente di rescindere il contratto con restituzione integrale degli importi versati, rivalutati e con penale contrattuale. Ma la restituzione non è mai immediata: richiede tipicamente fra 60 e 180 giorni dalla decisione.
La rescissione su iniziativa dell'acquirente, a sua volta, è stata profondamente rivista dalla Legge 13.786/2018. Nelle promozioni immobiliari con patrimônio de afetação — regime introdotto dalla Legge 10.931/2004 che segrega giuridicamente i beni del singolo cantiere dal restante patrimonio del promotore —, l'acquirente che recede può perdere fino al 50% degli importi pagati. In assenza di tale regime, il limite si abbassa al 25%. È questa la ragione per cui la presenza del patrimônio de afetação nell'annotazione del registro immobiliare rappresenta, simultaneamente, una protezione contro il rischio del promotore e un costo elevato di uscita per il compratore. L'investitore deve leggere l'atto, non la brochure.
"Il patrimônio de afetação è, per l'acquirente, allo stesso tempo la migliore cintura di sicurezza contro il fallimento del promotore e il peggior vincolo di uscita quando è lui stesso a dover rinunciare. Chi compra sulla pianta senza comprendere questa dualità sta, nei fatti, cedendo un'opzione di cui non valuta il valore."
L'analisi del promotore deve quindi precedere la scelta dell'immobile. Quattro indicatori sono prerequisito. Primo, registrazione dell'incorporazione annotata nel registro immobiliare ai sensi dell'articolo 32 della Legge 4.591/1964, con memoriale descrittivo e quadri NBR 12.721 — la norma tecnica brasiliana che disciplina il calcolo delle aree degli edifici condominiali — accessibili al promissario acquirente. Secondo, regime di patrimônio de afetação annotato, che garantisce isolamento patrimoniale tra cantiere e resto dell'azienda. Terzo, storico verificabile di consegne nei tempi negli ultimi cinque anni: ritardi sistematici superiori ai dodici mesi in opere precedenti costituiscono un segnale di allarme. Quarto, situazione finanziaria coerente, con indebitamento netto su patrimonio inferiore a 1,5x e generazione di cassa operativa positiva negli ultimi due esercizi, qualora il promotore sia quotato in Borsa o pubblichi volontariamente i propri bilanci.
L'illiquidità di uscita sulla pianta è meno dibattuta perché l'industria preferisce non discuterne. Cedere un contratto di acquisto in fase di costruzione richiede il consenso del promotore, e nei cantieri con forte domanda tale consenso è normalmente subordinato al pagamento di una taxa de cessão (commissione di cessione) tra lo 0,5% e il 2% del valore contrattuale. Nei cantieri con domanda debole, il consenso è più facile da ottenere, ma il mercato secondario è saturo e il sovrapprezzo evapora. Il timing della vendita sulla pianta è rilevante quanto la scelta dell'immobile stesso.
Strategie per profilo: quattro modi diversi di guadagnare
Non esiste una strategia unica per i lanci. Esiste, semmai, una corrispondenza tra profilo del capitale, orizzonte di rendimento e veicolo di investimento. Nel São João, nel 2026, quattro profili hanno senso economico.
Il primo è l'investitore di uscita rapida, che compra in fase di lancio e rivende con sovrapprezzo fino a 24 mesi prima della consegna. La premessa è che il prezzo al m² nel lancio incorpori uno sconto del 18%-25% rispetto al prezzo-obiettivo alla consegna, parte del quale si materializza presto, man mano che il cantiere avanza e il rischio percepito si riduce. Questo investitore opera con capitale proprio per i primi 24 mesi, evita il finanziamento bancario e adotta come metrica di successo una TIR annualizzata superiore al 18%. La sua principale fonte di rischio è la concorrenza con altri venditori sul secondario e i tempi di attesa per il nulla osta del promotore.
Il secondo profilo è il generatore di reddito ricorrente tramite studio destinato a soggiorni di media durata. A Itajaí, la media temporada — locazioni da 3 a 6 mesi — è alimentata da quadri del porto, tecnici di navi in manutenzione e professionisti del settore oil and gas. Studio di 30 m² nel São João vengono affittati, nelle condizioni di mercato 2025-2026, per 2.300-2.800 reais mensili, condominio incluso. Per l'investitore con ticket di 380 mila reais che finanzia il 40% tramite SFH, lo yield netto sul capitale proprio si colloca attorno al 5,2% annuo, oltre alla rivalutazione. Il vantaggio è la prevedibilità del flusso; lo svantaggio è il carico gestionale e la dipendenza dal ciclo portuario.
Il terzo profilo è l'acquirente finale che blocca il listino del lancio per ragioni di uso futuro. Qui la logica non è speculativa: l'acquirente intende risiedere o disporre dell'immobile nel 2029, e oggi cattura il differenziale fra prezzo di lancio e prezzo stimato del pronto alla consegna. Il rischio è basso perché l'uscita non rientra nel piano; l'INCC è assorbito come costo necessario; e il finanziamento via SFH è programmato con margine. Per questo profilo il criterio decisivo non è la TIR, ma la qualità del promotore, la collocazione specifica all'interno del quartiere e la planimetria — l'asset, in fondo, è prima di tutto una casa.
Il quarto profilo è quello dell'investitore straniero, la cui quota è cresciuta in modo significativo negli ultimi due anni. Il Banco Central do Brasil, attraverso il regime di capitale estero registrato, consente al non residente di acquistare immobili in Brasile previa registrazione dell'ingresso del capitale tramite una banca autorizzata — passaggio essenziale per poter successivamente rimpatriare il ricavato della vendita o il flusso degli affitti senza attriti. Più rilevante ancora: dal 2017, con la Risoluzione CMN 4.676 e i suoi atti applicativi, lo straniero con residenza fiscale in Brasile o con un rapporto di lavoro regolare comprovato può accedere al finanziamento tramite SFH alle stesse condizioni del residente brasiliano. Per investitori italiani, portoghesi, argentini e uruguayani che guardano a Itajaí come porta d'ingresso nel mercato immobiliare brasiliano, il lancio nel São João offre un ticket allineato al tetto massimo finanziabile via SFH, oggi pari a 1,5 milioni di reais. Per chi opera invece interamente da estero, senza residenza fiscale brasiliana, l'acquisto avviene tipicamente in regime di cassa o tramite finanziamento internazionale, con costi notarili e di registrazione che si aggirano fra il 4% e il 5% del valore dichiarato dell'immobile.
I sei errori che distruggono la tesi di investimento
La letteratura comportamentale del mercato immobiliare brasiliano converge attorno a errori ricorrenti che compaiono con frequenza preoccupante anche tra investitori esperti. Sei di essi risultano particolarmente costosi nei lanci del São João.
Il primo è confrontare il prezzo al m² senza normalizzarlo rispetto all'area utile effettiva. Molti materiali commerciali pubblicano prezzi sull'area privativa (utile interna), altri sull'area equivalente, altri ancora sull'area totale. La NBR 12.721 standardizza queste definizioni, ma la lettura del quadro delle aree, allegato al memoriale di incorporazione, è raramente effettuata dall'acquirente. Risultato: confronti distorti tra progetti apparentemente simili che divergono fino al 15% sul prezzo reale al metro quadro.
Il secondo è ignorare l'INCC nel calcolo della TIR. Il tasso interno di rendimento calcolato sul prezzo nominale di lancio, senza incorporare la rivalutazione delle rate, sovrastima sistematicamente la redditività di 1,5-2,5 punti percentuali annui in ambienti di inflazione settoriale elevata come quello attuale.
Il terzo è trascurare l'assenza di patrimônio de afetação come fattore di rischio materiale. I progetti privi di tale regime risultano più economici proprio perché incorporano un premio per il rischio. Quel premio si giustifica solo se il promotore è di qualità incontestabile: un caso raro. Per la maggior parte dei cantieri, il risparmio del 2%-4% sul prezzo non compensa la fragilità giuridica.
Il quarto è sottostimare il costo di uscita dalla pianta. Commissione di cessione al promotore, ITBI (Imposto de Transmissão de Bens Imóveis, l'imposta municipale brasiliana sulla compravendita immobiliare) proporzionale al sovrapprezzo, IR (imposta sul reddito) sulla plusvalenza e tempo di permanenza sul mercato possono erodere il 7%-12% del valore di vendita. La TIR netta reale è, sistematicamente, inferiore alla TIR lorda esposta nei materiali commerciali.
Il quinto è dimensionare l'esposizione senza riserva di liquidità. Rate semestrali, annuali e il maxi pagamento finale alle chiavi sono eventi di cassa concentrati, in valori che crescono con l'INCC. L'investitore che alloca tutto il capitale disponibile nelle rate iniziali, privo di riserva, scopre a metà cantiere di doversi liberare della posizione in condizioni peggiori di quelle pianificate.
Il sesto, e più sottile, è acquistare con bias di conferma sul quartiere. L'entusiasmo legittimo verso il São João può portare l'investitore a sovrappesare lo scenario base e a sottovalutare mentalmente gli scenari di stress. La disciplina di modellare tre scenari — base, ottimistico, pessimistico — con TIR plausibile in ciascuno separa gli investitori dai semplici tifosi.
Conclusione: il quartiere giusto al momento giusto richiede la lettura giusta
Il São João, a Itajaí, offre nel 2026 una combinazione relativamente rara: fondamentali urbani solidi, ticket d'ingresso compatibile con l'investitore con disponibilità tra 100 e 250 mila euro, e una quantità di VGV in costruzione che genera finestre concrete di uscita a tre o quattro anni. Non esiste, tuttavia, un pasto gratis. L'operazione ha senso solo se l'investitore sa modellare il flusso rivalutato dall'INCC, confrontarlo con il costo opportunità della Selic al 14,75%, leggere il memoriale di incorporazione alla luce della NBR 12.721, esigere il patrimônio de afetação e calibrare la strategia sul proprio profilo: uscita rapida, reddito ricorrente, uso finale o veicolo per investitore estero tramite SFH.
Il ciclo di lanci che si apre ora nel São João tende a chiudersi entro la fine del 2029, e ciò che verrà dopo sarà la lettura di un quartiere diverso — più maturo, più caro, con meno spazio per arbitraggio. Il momento per un'analisi rigorosa è questo. Per chi desidera seguire da vicino tale finestra, con letture settimanali di numeri, contratti e cronoprogrammi reali di cantiere, l'analisi editoriale del portale SIDE Empreendimentos continua ad accompagnare, lancio per lancio, ciò che cambia nel conto — e ciò che resta valido.