راهنمای سرمایهگذار ۲۰۲۶: سائوژوآئو، ایتاجاهی
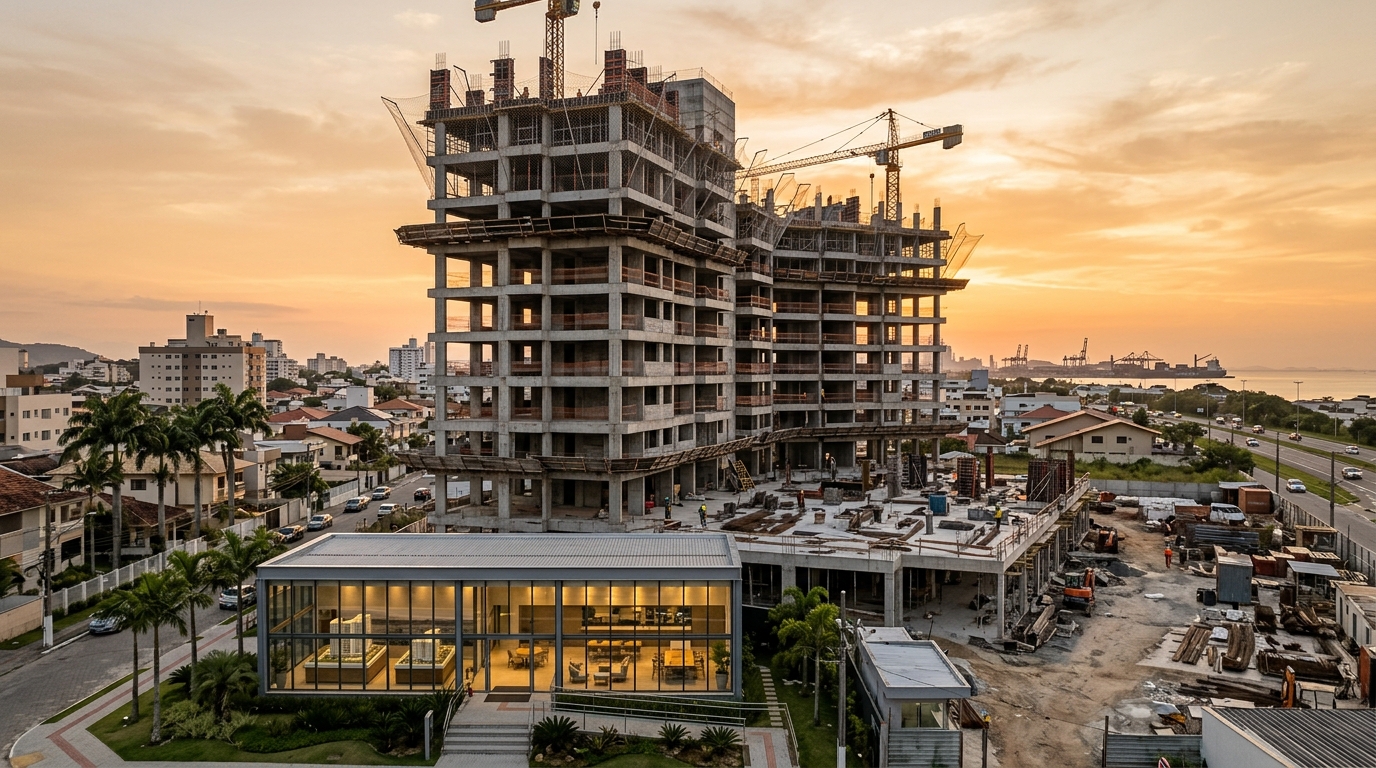
در فوریه ۲۰۲۶، محله سائوژوآئو (São João) در شهر ایتاجاهی (Itajaí) دستکم یازده پروژه ساختمانی در مرحله پیشفروش، عرضه اولیه یا عرضه همزمان داشت — رخدادی که این منطقه از چرخه ۲۰۱۸ تاکنون تجربه نکرده بود. بازه قیمتی که در مواد تبلیغاتی فروش دیده میشود از ۶۸۵ هزار رئال برزیل برای آپارتمانهای فشرده دو سوئیتی آغاز میگردد و در بخش لوکس از مرز ۱٫۲۸ میلیون رئال نیز فراتر میرود. در همین فاصله زمانی، تورم انباشت دوازدهماهه IPCA (شاخص قیمت مصرفکننده برزیل) حدود ۴٫۸ درصد، INCC-M (شاخص هزینه ساختوساز ماهانه) در حدود ۶٫۹ درصد و نرخ بهره پایه برزیل، معروف به Selic، در سطح انقباضی ۱۴٫۷۵ درصد سالانه قرار داشت. پیامی که بازار ایتاجاهی به سرمایهگذار با بودجه ۶۰۰ هزار تا ۱٫۵ میلیون رئال میفرستد، در نگاه نخست خلاف انتظار است: خرید آپارتمان در مرحله پیشفروش، در محلهای خارج از موج جذابیت توریستی، با تحویل میان سالهای ۲۰۲۸ و ۲۰۲۹، همچنان میتواند بهترین نسبت میان هزینه فرصت و نرخ بازده داخلی در سواحل ایالت سانتا کاتارینا را رقم بزند.
این متن، نخستین تحلیل اختصاصی پورتال SIDE Empreendimentos درباره عرضههای جدید مسکونی در محله سائوژوآئو ایتاجاهی است. تمرکز ما تعمدی است: در این مقاله از محلههای همسایه مانند پرایا براوا (Praia Brava)، فازندا (Fazenda) و کوردیروس (Cordeiros) سخن نمیگوییم، چرا که گرانی این مناطق تا حد زیادی پیشتر در بازار قیمتگذاری شده است. ما به سائوژوآئو همانگونه نگاه میکنیم که در سال ۲۰۲۶ هست: محلهای میان قلب شهری ایتاجاهی و بزرگراه BR-101، با زیرساخت تثبیتشده، خریدارانی با پروفایل ناهمگن، و حجمی از سرمایهگذاری ساختمانی (VGV) که دیگر با تصویر محافظهکارانهای که بخشی از بازار از این منطقه دارد، سازگار نیست.
چرا سائوژوآئو در سال ۲۰۲۶ به محور عرضههای جدید بدل شد
سائوژوآئو همواره منطقهای از طبقه متوسط شاغل ایتاجاهی بوده است، با تراکم بالای مسکونی و شبکه گستردهای از مغازههای خیابانی. آنچه در چرخه ۲۰۲۴ تا ۲۰۲۶ تغییر کرد، تلاقی همزمان سه عامل بود. عامل نخست لجستیکی است: محله سائوژوآئو در فاصله کمتر از چهار کیلومتری بندر ایتاجاهی و در دسترسی مستقیم به بزرگراه BR-101 قرار گرفته است؛ آن هم در شرایطی که مجموعه بندری ایتاجاهی و ناوگانتس (Navegantes) در سال ۲۰۲۵ از مرز ۱٫۵ میلیون TEU سالانه (واحد استاندارد کانتینر بیست فوتی) عبور کرد. عامل دوم جمعیتی است: شهر ایتاجاهی بنا بر برآورد IBGE (مؤسسه آمار برزیل) برای سال ۲۰۲۵، از ۲۴۴ هزار نفر فراتر رفت و رشد سالانهای نزدیک به ۲٫۱ درصد را تجربه میکند که موتور آن کارگران لجستیک، صنعت دریایی و خدمات هستند. عامل سوم قیمت نسبی است: در حالی که میانگین متر مربع در محله پرایا براوا در سال ۲۰۲۵ بر اساس شاخص FipeZap برای املاک لوکس ساحلی از ۲۲ هزار رئال فراتر رفت، سائوژوآئو همچنان در بازه ۷٫۵ تا ۱۰٫۵ هزار رئال در هر متر مربع برای واحدهای نوساز با کیفیت متوسط معامله میشد.
این اختلاف بیاهمیت نیست. بهبیان دیگر، سرمایهگذاری که حاضر است در پرایا براوا ۱٫۲ میلیون رئال برای ۵۵ متر مربع بپردازد، میتواند در سائوژوآئو آپارتمان ۷۰ متری دو سوئیته با یک پارکینگ و امکانات کامل را به قیمتی میان ۷۶۰ تا ۸۹۰ هزار رئال بخرد. پرسش اصلی این است: آیا این اختلاف بازتاب نوعی نااطمینانی قابل بهرهبرداری در بازار است یا تخفیف ساختاری منصفانه؟ پاسخ تنها از طریق بررسی بنیادها، نه روایتهای تبلیغاتی، به دست میآید.
از منظر شهری، سائوژوآئو از مزایای متعددی برخوردار است: حضور سوپرمارکت زنجیرهای Koch واقع در خیابان مارکوس کوندر سوبرینیو (Marcos Konder Sobrinho) بهعنوان لنگرگاه تجاری منطقه، مدارس دولتی و خصوصی متعدد در حومه، سه مرکز بهداشتی، و دسترسی سریع هم به مرکز تاریخی شهر (حدود ۱۰ دقیقه در ساعات غیراوج) و هم به محور مارجینال لسته. در سال ۲۰۲۵، طرح جامع شهری ایتاجاهی در بازنگری بخشی که توسط شورای شهر تصویب شد، تراکم ساختمانی محله را در سطح متوسط نگه داشت — تصمیمی که عرضه آینده را محدود میکند بدون آنکه بهکلی متوقف سازد و سناریویی نمونهای برای ارزشافزایی واقعی به شمار میرود. در مقایسه با کوردیروس، سائوژوآئو تجارت پختهتری دارد؛ در مقایسه با فازندا، به مرکز شهر نزدیکتر است؛ و در مقایسه با پرایا براوا، بهطور چشمگیر ارزانتر. همین موقعیت میانی است که انفجار VGV (ارزش کل بازاریابی پروژهها) را در دوازده ماه اخیر از سوی توسعهدهندگان محلی توضیح میدهد.
پروفایل خریدار نیز دگرگون شده است. مطالعات Secovi-SC (اتحادیه صنفی املاک ایالت سانتا کاتارینا) و دادههای تجمیعشده توسط ABRAINC (انجمن سازندگان برزیل) نشان میدهد که حدود ۳۸ درصد از خریداران واحدهای نوساز در ایتاجاهی در سال ۲۰۲۵ هدف خود را سرمایهگذاری — اجاره یا فروش مجدد — اعلام کردهاند، در حالی که این رقم در سال ۲۰۲۲ تنها ۲۷ درصد بود. در سائوژوآئو، این نسبت در عرضههای مربوط به استودیو و دو خوابههای فشرده باز هم بالاتر است. خریدار نهایی، یعنی همان ساکن محلی طبقه متوسط که سالها در مرحله پیشفروش میخرید تا به محله بهتری ارتقا یابد، اکنون بازار را با سرمایهگذارانی از کوریتیبا (Curitiba)، سائوپائولو و حتی بوئنوس آیرس تقسیم میکند؛ سرمایهگذارانی که سائوژوآئو را سکوی قابل پیشبینیتری از پرایا براوا برای تخصیص دارایی املاکی میبینند.
نقشه پروژههای فعال: تیپبندی، قیمتها و مهلتها
پایش مواد تبلیغاتی فوریه ۲۰۲۶ همراه با بررسی مستقیم با شش توسعهدهنده محلی، اجازه میدهد نقشهای نسبتاً دقیق از آنچه عرضه میشود ترسیم کنیم. سه تیپ غالب در بازار قابل تشخیصاند: استودیوها و واحدهای فشرده یکخوابه با مساحت ۲۸ تا ۳۸ متر مربع خصوصی؛ آپارتمانهای دو سوئیته با مساحت ۶۰ تا ۷۲ متر مربع خصوصی؛ و واحدهای لوکس سهخوابه با سوئیت مستر در بازه ۹۰ تا ۱۲۰ متر مربع. آپارتمانهای فوقلوکس واقعی، یعنی واحدهای چهار خوابه یا بزرگتر با نقشه بالای ۱۴۰ متر، هنوز در محله استثنا هستند و به دلیل محدودیت ضوابط ساخت و ویژگیهای زمین، احتمالاً همین وضع تداوم خواهد یافت.
تمایز میان نامگذاری تجاری و مرحله حقوقی پروژه برای سرمایهگذار حیاتی است. هنگامی که یک توسعهدهنده اصطلاح «عرضه قریبالوقوع» را به کار میبرد، ممکن است هنوز سند رسمی تأسیس واحد ساختمانی در شناسنامه ملک ثبت نشده باشد و قیمت اعلامی صرفاً نشانگر باشد. مرحله «پیشعرضه» معمولاً مصادف با ثبت رسمی بر اساس قانون ۴٫۵۹۱ مصوب ۱۹۶۴ است و دوره مهلت تجاری در آن بازه آغاز میشود، در حالی که شناسنامه فنی پروژه پیشاپیش در دسترس است. مرحله «عرضه کامل» مرحلهای است که جدول قیمت برای فروش عمومی قفل میشود، تأمین مالی بانکی به آن پیوند میخورد و برنامه فیزیکی-مالی به سندی قراردادی و قابل ممیزی بدل میگردد. این تفاوتها تعیین میکنند که چه میزان تخفیف برای سرمایهگذار ارزش مطالبه دارد.
| تیپبندی واحد | مساحت خصوصی | بازه قیمت (فوریه ۲۰۲۶) | قیمت ضمنی هر متر مربع | تحویل پیشبینیشده |
|---|---|---|---|---|
| استودیو / یک خوابه | ۲۸ تا ۳۸ متر مربع | ۳۲۰ تا ۴۴۵ هزار رئال | ۱۱٫۴ تا ۱۱٫۷ هزار رئال | نیمه دوم ۲۰۲۸ |
| دو سوئیته فشرده | ۶۰ تا ۶۵ متر مربع | ۶۸۵ تا ۷۹۰ هزار رئال | ۱۱٫۴ تا ۱۲٫۱ هزار رئال | نیمه اول ۲۰۲۹ |
| دو سوئیته بزرگتر | ۶۶ تا ۷۲ متر مربع | ۷۹۰ تا ۹۰۵ هزار رئال | ۱۱٫۹ تا ۱۲٫۵ هزار رئال | نیمه دوم ۲۰۲۸ |
| سه خوابه لوکس | ۹۲ تا ۱۱۸ متر مربع | ۱٫۰۲ تا ۱٫۲۸ میلیون رئال | ۱۰٫۸ تا ۱۱٫۰ هزار رئال | نیمه دوم ۲۰۲۹ |
دو نکته از این جدول برجسته است. نکته نخست آن است که قیمت ضمنی هر متر مربع در تیپهای کوچکتر بهطور شگفتانگیزی همگن است — میان ۱۱ تا ۱۲٫۵ هزار رئال — و در تیپ لوکس نسبتاً کاهش مییابد. این نشانهای کلاسیک از آن است که مبلغ کل میانگین بر اساس سقف تأمین مالی بانکی تعیین میگردد، نه کیفیت ملک. هنگامی که متر مربع واحد لوکس از متر مربع دو سوئیته ارزانتر میشود، ارزشی برای استخراج وجود دارد که تنها سرمایهگذار با توان پرداخت قسط بزرگتر در دوره ساخت میتواند آن را تصاحب کند. نکته دوم این است که عملاً کل برنامه تحویل میان نیمه دوم ۲۰۲۸ و پایان ۲۰۲۹ متمرکز شده است؛ پنجرهای کاملاً تعریفشده از رویدادهای نقدشوندگی، سه تا چهار سال جلوتر از امروز.
درباره پروفایل سازندهها، گروههای منطقهای از ایتاجاهی، بالنیاریو کامبوریو (Balneário Camboriú) و ژوینویل (Joinville) غالباند، با VGV میانگین هر برج بین ۶۰ تا ۱۸۰ میلیون رئال. این پراکندگی همزمان فرصت و ریسک است: رقابت بر سر خریدار، حاشیه سود را فشرده میکند، اما توسعهدهندگان متوسط ترازنامههای ضعیفتری برای جذب شوکهای هزینه دارند. شاخص CUB-SC که توسط Sinduscon (اتحادیه صنایع ساختمانی) محاسبه میشود، در سال ۲۰۲۵ افزایش ۷٫۳ درصدی نشان داد که بخشی از آن از طریق INCC-M به قراردادها منتقل شد.
محاسبه پیشفروش در برابر آماده: آنچه اعداد میگویند، نه بروشورها
تصمیم میان خرید یک واحد پیشفروش در سائوژوآئو یا تهیه آپارتمان آماده در محلههای همجوار، در گرو ریاضیای است که بسیاری از سرمایهگذاران از انجام جدی آن میگریزند. بیایید با یک مثال مشخص پیش برویم. آپارتمانی دو سوئیته با ۶۵ متر مربع خصوصی را تصور کنید که در فوریه ۲۰۲۶ به قیمت ۷۸۰ هزار رئال عرضه میشود و تحویل آن برای ژوئن ۲۰۲۹ پیشبینی شده است. سازوکار پرداخت معمول پیشنهادی توسعهدهنده عبارت است از: ۲۰ درصد پیشپرداخت توزیعشده در ۲۴ ماه، ۱۵ درصد قسطهای ششماهه تا زمان دریافت کلید، ۱۰ درصد قسطهای سالانه تا زمان کلید، و ۵۵ درصد باقیمانده از طریق تأمین مالی بانکی هنگام صدور پایانکار.
به مبالغ اسمی، این یعنی پیشپرداخت ۱۵۶ هزار رئالی پخششده در ۲۴ قسط ۶٫۵ هزار رئالی. اما این مبلغ ۶٫۵ هزار رئالی ثابت نیست: هر ماه با شاخص INCC-M بازنگری میشود تا زمان تحویل. با فرض محافظهکارانه INCC-M میانگین ۶ درصد سالانه تا سال ۲۰۲۹، سرمایهگذاری که در فوریه ۲۰۲۶ تعهد ۶٫۵ هزار رئال را میپذیرد، در ژوئن ۲۰۲۹ حدود ۷٫۹ هزار رئال برای همان قسط خواهد پرداخت. ارزش نهایی پرداختشده به توسعهدهنده، با احتساب همه قسطهای اصلاحشده، در ارزش جاری زمان تحویل به حدود ۸۸۰ هزار رئال نزدیک خواهد شد — و این بدون احتساب تأمین مالی ۵۵ درصد باقیمانده است که هنوز سود SFH (نظام مالی مسکن) بهمقدار TR (نرخ مرجع) به علاوه ۹٫۵ تا ۱۱ درصد سالانه را در بستههای رایج بازار ۲۰۲۶ به همراه دارد.
محاسبه نرخ بازده داخلی (TIR) مستلزم مقایسه این جریان با سناریوی جایگزین است: خرید آماده، همین امروز، با تأمین مالی ۷۰ درصد از طریق SFH. در آمادهای معادل، با ۶۵ متر مربع در محلهای همسایه و کیفیت مشابه، قیمت بازار در فوریه ۲۰۲۶ پیشتر در بازه ۸۸۰ تا ۹۲۰ هزار رئال قرار دارد — یعنی دقیقاً همان چیزی که پیشفروش در زمان تحویل برای خریدار خرج خواهد داشت. اینجاست که نکتهای آشکار میشود که بروشورها هرگز توضیح نمیدهند: «تخفیف» پیشفروش نسبت به آماده، در INCC حل میشود. برای آنکه عملیات بهعنوان سرمایهگذاری معنا یابد، سود باید از جای دیگری بیاید.
این «جای دیگر» معمولاً ترکیب سه اثر است. اثر نخست، حق پیشخوان فروش مجدد در مرحله ساخت میان زمان عرضه اولیه و صدور پایانکار است؛ این رقم در محلههایی با بنیادهایی نظیر سائوژوآئو، طبق دادههای تجمیعشده Secovi-SC، تاریخی میان ۱۲ تا ۲۲ درصد بوده است. اثر دوم، اهرم ضمنی است: با پرداخت تنها ۳۵ درصد تا زمان دریافت کلید، سرمایهگذار سرمایه خود را در معرض ۱۰۰ درصد ارزشافزایی ملک قرار میدهد — رقمی که به اصطلاح TIR بر مبنای سرمایه واقعی واردشده، در سناریوی پایه میتواند بازده اسمی ۱۲ تا ۱۸ درصد سالانه را تولید کند. اثر سوم، امکان فروش مجدد پیش از تحویل است که از تأمین مالی بانکی و هزینه اصطکاک ورود به بازار آماده، یکجا چشمپوشی میکند.
با این همه، هزینه فرصتی وجود دارد که نمیتوان آن را نادیده گرفت، آن هم وقتی Selic در ۱۴٫۷۵ درصد سالانه قرار دارد. سرمایه بهکاررفته در اوراق Tesouro Selic (اوراق دولتی برزیل) یا CDB درجه یک، خالص از مالیات، بازدهی نزدیک به ۱۲ تا ۱۲٫۵ درصد سالانه میدهد. یعنی هر رئال قفلشده در قسطهای ساخت، حداقل باید این معیار را بسازد تا توجیه نقدناپذیری داشته باشد. TIR پیشبینیشده برای ملک پیشفروش، تنها در صورتی منطقی است که از این معیار بهطور قابلتوجهی بالاتر باشد — دستکم ۴ تا ۶ واحد درصد بیشتر — تا ریسک ساخت، ریسک خروج و نقدناپذیری را جبران کند.
ریسک و سنجش آن: آنچه در قرارداد هست و آنچه نیست
ریسک سرمایهگذاری در پیشفروش، مفهومی انتزاعی نیست. این ریسک نام، عدد و نشانی حقوقی دارد. به ترتیب نزولی احتمال وقوع، چهار ریسک مادی اهمیت بنیادی دارند: تأخیر در تحویل، فسخ یکجانبه در شرایط نامساعد، نقدناپذیری خروج در مرحله ساخت، و شکنندگی مالی توسعهدهنده.
تأخیر، رایجترین و در عین حال کماهمیتانگاشتهترین ریسک است. قانون شماره ۱۳٫۷۸۶ مصوب ۲۰۱۸، معروف به «قانون فسخ»، به توسعهدهنده اجازه میدهد تا ۱۸۰ روز تأخیر فراتر از تاریخ پیشبینیشده تحویل را بدون آنکه نقض تعهد محسوب شود تحمل کند. این یعنی قراردادی با تحویل ژوئن ۲۰۲۹ تنها پس از دسامبر ۲۰۲۹ به تأخیر حقوقی قابل پیگیری بدل میشود. برای سرمایهگذار، این به معنای جابهجایی برنامه نقدشوندگی تا ۶ ماه بدون حق غرامت است. تأخیرهایی فراتر از ۱۸۰ روز به خریدار اجازه فسخ قرارداد را با بازپسگیری ۱۰۰ درصد مبلغ پرداختشده، تعدیلیافته و به همراه جریمه قراردادی میدهد. اما این بازپرداخت هرگز فوری نیست: معمولاً ۶۰ تا ۱۸۰ روز پس از حکم طول میکشد.
فسخ از سوی خریدار، به نوبه خود، با قانون ۱۳٫۷۸۶ مصوب ۲۰۱۸ بهطور بنیادی بازطراحی شده است. در ساختارهای ساختوساز با «دارایی تخصیصیافته» — رژیمی که با قانون ۱۰٫۹۳۱ مصوب ۲۰۰۴ بنیانگذاری شد — خریدار منصرف میتواند تا ۵۰ درصد مبالغ پرداختی را از دست بدهد. در نبود این رژیم، سقف ۲۵ درصد است. به همین دلیل، حضور رژیم تخصیص دارایی در شناسنامه ملک، همزمان محافظی در برابر ریسک ورشکستگی توسعهدهنده است و هم هزینهای سنگین برای انصراف خریدار. سرمایهگذار باید سند ثبتی را بخواند، نه تبلیغات را.
«دارایی تخصیصیافته، برای خریدار، همزمان بهترین کمربند ایمنی در برابر ورشکستگی توسعهدهنده و بدترین قفل خروج زمانی است که خود او نیاز به انصراف دارد. کسی که در مرحله پیشفروش بدون درک این دوگانگی میخرد، در عمل اختیاری را میفروشد که هرگز معنایش را نفهمیده است.»
بنابراین تحلیل توسعهدهنده، پیش از انتخاب ملک، آغاز میشود. چهار شاخص پیشنیازی وجود دارد. نخست، ثبت رسمی پروژه در شناسنامه ملک طبق ماده ۳۲ قانون ۴٫۵۹۱ مصوب ۱۹۶۴، همراه با شناسنامه فنی و جداول استاندارد NBR 12.721 (استاندارد فنی متراژسنجی برزیل) که در دسترس خریدار باشد. دوم، ثبت رژیم دارایی تخصیصیافته که جدایی پاتریمونی میان پروژه و بقیه شرکت را تضمین میکند. سوم، سابقه قابل اعتبارسنجی از تحویل بهموقع در پنج سال گذشته — تأخیرهای سیستماتیک بیش از ۱۲ ماه در پروژههای پیشین، هشدار سرخ است. چهارم، صورتهای مالی منسجم: نسبت بدهی خالص به ارزش ویژه کمتر از ۱٫۵ برابر و جریان نقد عملیاتی مثبت در دو سال گذشته، مادامی که شرکت سهامی عام باشد یا داوطلبانه افشا کند.
نقدناپذیری خروج در مرحله ساخت کمتر بحث میشود، چون صنعت ترجیح میدهد به آن اشاره نکند. فروش قرارداد خرید پیش از تحویل، نیازمند رضایت توسعهدهنده است و در پروژههایی با تقاضای خوب، این رضایت معمولاً مشروط به پرداخت کارمزد انتقال میان ۰٫۵ تا ۲ درصد ارزش قرارداد است. در پروژههایی با تقاضای ضعیف، رضایت آسانتر صادر میشود، اما عرضه مازاد در بازار ثانویه وجود دارد و حق پیشخوان تبخیر میشود. زمانبندی فروش پیش از تحویل، به اندازه انتخاب خود ملک اهمیت دارد.
راهبرد بر اساس پروفایل: چهار شیوه برای کسب سود
راهبرد واحدی برای پیشفروش وجود ندارد. آنچه وجود دارد، انطباق پروفایل سرمایه، افق بازگشت و وسیله سرمایهگذاری است. در سائوژوآئو در سال ۲۰۲۶، چهار پروفایل از منظر اقتصادی معنا دارند.
پروفایل نخست، سرمایهگذار با خروج سریع است که در عرضه اولیه میخرد و در ۲۴ ماه پیش از تحویل با حق پیشخوان میفروشد. فرض او این است که قیمت هر متر مربع در زمان عرضه اولیه شامل تخفیفی ۱۸ تا ۲۵ درصدی نسبت به قیمت هدف در زمان تحویل است که بخشی از آن زود به فعلیت میرسد، یعنی همزمان با پیشرفت ساخت و کاهش ریسک ادراکشده. این سرمایهگذار با سرمایه نقد خود برای ۲۴ ماه نخست عمل میکند، از تأمین مالی پرهیز مینماید، و معیار موفقیتش TIR سالانه بیش از ۱۸ درصد است. بزرگترین منبع ریسک او رقابت با دیگر فروشندگان در بازار ثانویه و زمان انتظار برای صدور رضایت توسعهدهنده است.
پروفایل دوم، سازنده درآمد جاری از طریق اجاره استودیو در میانمدت است. در ایتاجاهی، بازار اجاره میانمدت — اجارههای ۳ تا ۶ ماهه — توسط مدیران بندری، تکنسینهای تعمیر کشتی و متخصصان نفت و گاز تغذیه میشود. استودیوهای ۳۰ متری در سائوژوآئو در شرایط بازار ۲۰۲۵ و ۲۰۲۶ به قیمت ماهانه ۲٫۳ تا ۲٫۸ هزار رئال، شامل شارژ بازپرداختشده، اجاره داده میشوند. برای سرمایهگذاری با بودجه ۳۸۰ هزار رئال که ۴۰ درصد را از طریق SFH تأمین میکند، این یعنی بازده اجاره خالص نزدیک به ۵٫۲ درصد سالانه روی سرمایه شخصی، به علاوه ارزشافزایی. مزیت این پروفایل، پیشبینیپذیری جریان نقد است؛ نقطه ضعفش، فرسایش ناشی از مدیریت و وابستگی به چرخه بندری.
پروفایل سوم، خریدار نهایی است که جدول قیمت عرضه اولیه را به دلایل کاربری آینده قفل میکند. منطق اینجا سفتهبازانه نیست: خریدار قصد سکونت یا داشتن ملک قابل استفاده در سال ۲۰۲۹ را دارد و امروز تفاوت میان قیمت عرضه اولیه و قیمت تخمینی آماده در زمان تحویل را به نفع خود مهار میکند. ریسک کم است زیرا خروج در برنامه نیست؛ INCC بهعنوان هزینه ضروری جذب میشود؛ و تأمین مالی از طریق SFH با حاشیه اطمینان برنامهریزی میگردد. برای این پروفایل، معیار تصمیمگیری TIR نیست، بلکه کیفیت توسعهدهنده، مکان دقیق درون محله و طراحی واحد است — چرا که در نهایت، این دارایی پیش از هر چیز، خانه است.
پروفایل چهارم، سرمایهگذار خارجی است که سهم آن در دو سال اخیر به سرعت رشد کرده است. بانک مرکزی برزیل، از طریق رژیم سرمایه خارجی ثبتشده، اجازه میدهد فرد غیرمقیم پس از ثبت ورود سرمایه، در برزیل ملک تملک کند. مهمتر اینکه، از سال ۲۰۱۷ به این سو، با قطعنامه CMN 4.676 و توسعههای بعدی، شهروند خارجی با اقامت مالیاتی در برزیل یا دارای رابطه شغلی مستند، میتواند به تأمین مالی از طریق SFH (نظام مالی مسکن) با همان شرایط اتباع برزیلی دسترسی پیدا کند. برای آرژانتینیها، اوروگوئهایها و پرتغالیهایی که ایتاجاهی را بهعنوان دروازه ورود به بازار برزیل مینگرند، عرضههای جدید سائوژوآئو ارزش ورودی سازگاری با سقف تأمین مالی SFH، که امروز ۱٫۵ میلیون رئال است، عرضه میکند.
شش خطایی که فرضیه سرمایهگذاری را نابود میکنند
ادبیات رفتاری بازار املاک برزیل بر مجموعهای از خطاهای مکرر همنظر است که حتی در سرمایهگذاران مجرب نیز با فراوانی نگرانکنندهای رخ میدهد. شش مورد از این خطاها در عرضههای جدید سائوژوآئو، بهویژه پرهزینه است.
خطای نخست، مقایسه قیمت هر متر مربع بدون نرمالسازی بر اساس مساحت واقعی کاربری است. بسیاری از مواد تبلیغاتی قیمت را بر اساس مساحت خصوصی اعلام میکنند، برخی بر اساس مساحت معادل، و دیگران بر اساس مساحت کل. استاندارد NBR 12.721 این تعاریف را استاندارد میکند، اما خواندن جدول مساحتها که ضمیمه شناسنامه فنی است، به ندرت توسط خریدار صورت میگیرد. نتیجه: مقایسههای نادرست میان پروژههایی که در ظاهر مشابهاند اما متر مربع را تا ۱۵ درصد تحریف میکنند.
خطای دوم، نادیدهگرفتن INCC در محاسبه TIR است. نرخ بازده داخلی محاسبهشده بر قیمت اسمی عرضه اولیه، بدون لحاظ تعدیل قسطها، در محیطهایی با تورم بخشی بالا — مانند وضعیت کنونی — بهطور سیستماتیک سودآوری را ۱٫۵ تا ۲٫۵ واحد درصد سالانه بیشبرآورد میکند.
خطای سوم، بیتوجهی به نبود رژیم دارایی تخصیصیافته بهعنوان عامل ریسک مادی است. پروژههای فاقد این رژیم ارزانترند چون صرفه تخفیف در آنها تعبیه شده است. این صرفه تنها در صورتی جبرانکننده است که توسعهدهنده از کیفیت غیرقابل تردیدی برخوردار باشد — موردی که نادر است. در اکثر پروژهها، صرفهجویی ۲ تا ۴ درصدی در قیمت، شکنندگی حقوقی را جبران نمیکند.
خطای چهارم، کمبرآوردکردن هزینه خروج در مرحله ساخت است. کارمزد انتقال توسعهدهنده، ITBI (مالیات نقل و انتقال شهرداری) متناسب با حق پیشخوان، مالیات بر سود سرمایهای و زمان حضور در بازار، میتوانند ۷ تا ۱۲ درصد ارزش فروش را ببلعند. TIR خالص واقعی، بهطور سیستماتیک، کوچکتر از TIR ناخالص پیشبینیشده در مواد تبلیغاتی است.
خطای پنجم، تنظیم اندازه پوزیشن بدون ذخیره نقدشوندگی است. قسطهای ششماهه، سالانه و بالن نهایی هنگام دریافت کلید، رویدادهای متمرکز نقدی هستند که با INCC رشد میکنند. سرمایهگذاری که همه سرمایه در دسترس را به قسطهای آغازین اختصاص میدهد، در میانه پروژه میفهمد که باید در شرایطی بدتر از برنامهریزیشده بفروشد.
خطای ششم و ظریفترین، خرید با سوگیری تأییدی نسبت به خود محله است. شور و شوق مشروع درباره سائوژوآئو میتواند سرمایهگذار را به وزندهی بیش از حد به سناریوی پایه و کاهش ذهنی سناریوهای پرفشار سوق دهد. انضباط مدلسازی سه سناریو — پایه، خوشبینانه، بدبینانه — با TIR قابل قبول در هر یک، سرمایهگذار را از هوادار جدا میسازد.
جمعبندی: محله درست در زمان درست نیازمند خوانش درست است
سائوژوآئو در شهر ایتاجاهی در سال ۲۰۲۶ ترکیبی نسبتاً نادر را عرضه میکند: بنیادهای شهری مستحکم، ارزش ورودی سازگار با سرمایهگذار بودجه ۶۰۰ هزار تا ۱٫۵ میلیون رئال، و حجم VGV در حال ساخت که پنجرههای مشخصی برای خروج در سه تا چهار سال آینده میگشاید. با این حال، ناهار رایگانی در کار نیست. این عملیات تنها در صورتی معنا مییابد که سرمایهگذار توان مدلسازی جریان تعدیلشده با INCC را داشته باشد، آن را با هزینه فرصت Selic در ۱۴٫۷۵ درصد مقایسه کند، شناسنامه فنی پروژه را در پرتو NBR 12.721 بخواند، رژیم دارایی تخصیصیافته را مطالبه کند، و راهبرد را با پروفایل شخصی همسنگ سازد — خروج سریع، درآمد جاری، کاربری نهایی یا سرمایهگذاری خارجی از مسیر SFH.
چرخه عرضههای جدیدی که اکنون در سائوژوآئو آغاز میشود، گرایش به تکمیل تا پایان ۲۰۲۹ دارد، و آنچه پس از آن میآید، خوانش محلهای متفاوت خواهد بود — پختهتر، گرانتر، و با فضای کمتر برای آربیتراژ. زمان تحلیل دقیق همین حالاست. برای کسانی که میخواهند این پنجره را از نزدیک دنبال کنند، با خوانشهای هفتگی از اعداد، قراردادها و برنامههای واقعی پروژهها، تحلیل تحریریه پورتال SIDE Empreendimentos همچنان پروژه به پروژه دنبال میکند که چه چیزی در محاسبه دگرگون میشود — و چه چیزی هنوز پابرجاست.