Mga Bagong Proyekto sa São João, Itajaí: Gabay 2026
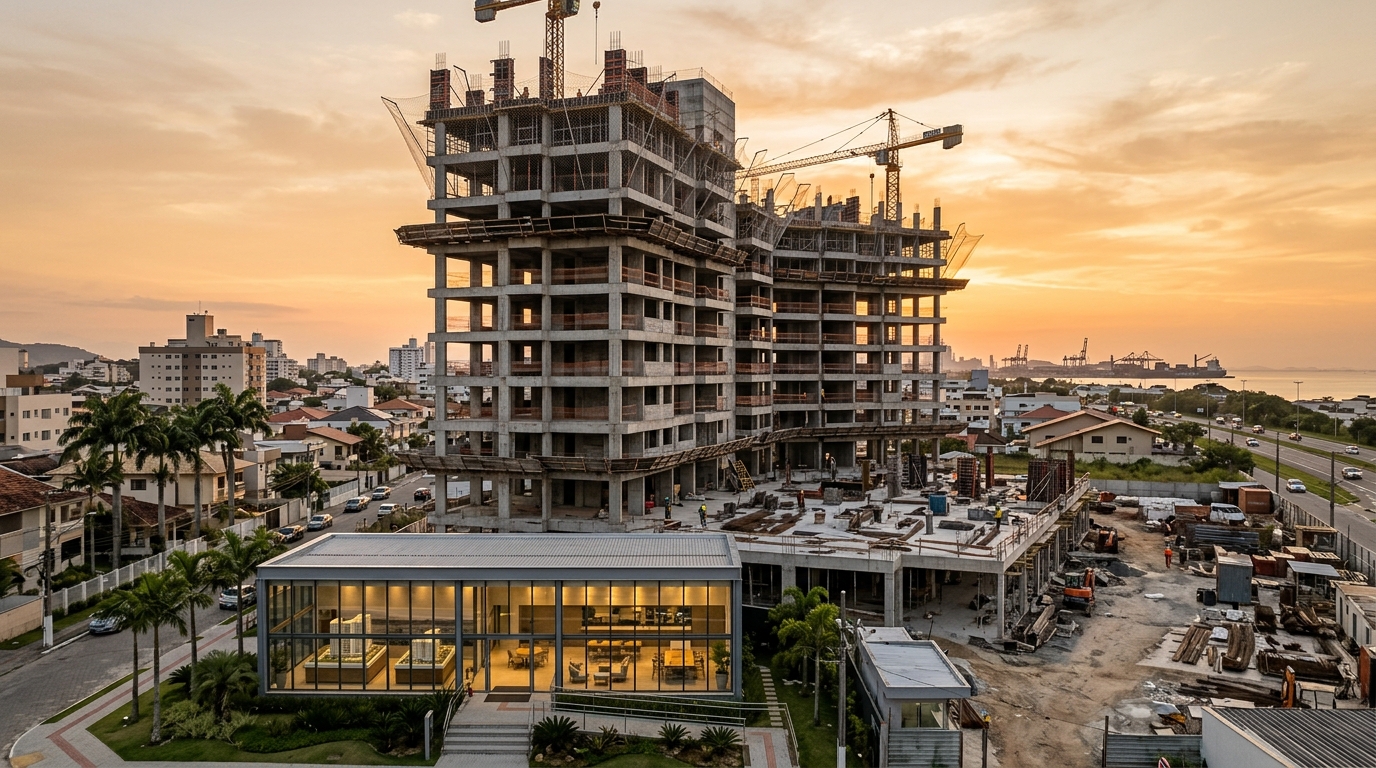
Noong Pebrero 2026, ang distrito ng São João sa lungsod ng Itajaí (timog Brazil, estado ng Santa Catarina) ay may hindi bababa sa labing-isang real estate proyekto na nasa yugto ng paparating na launch, pre-launch, o sabay-sabay na launch — isang antas ng aktibidad na hindi pa nakikita sa lugar mula pa noong cycle ng 2018. Ang saklaw ng presyo na ipinakikita sa mga sales brochure ay umaabot mula R$ 685,000 para sa compact two-suite apartments hanggang higit sa R$ 1.28 milyon para sa high-end segment. Sa parehong panahon, ang 12-month accumulated IPCA (consumer inflation ng Brazil) ay nasa palibot ng 4.8%, ang INCC-M (construction cost index) ay nasa 6.9%, at ang Selic — ang policy interest rate ng Brazilian Central Bank — ay nanatili sa contractionary level na 14.75% kada taon. Ang mensahe ng merkado ng Itajaí sa investor na may ticket size na nasa pagitan ng R$ 600,000 at R$ 1.5 milyon ay, samakatuwid, hindi karaniwan ang lohika: ang pagbili off-plan sa isang distritong wala sa hype ng turismo, na may delivery schedule sa pagitan ng 2028 at 2029, ay maaari pa ring siyang pinakamatipid na ugnayan sa pagitan ng opportunity cost at IRR sa buong baybayin ng Santa Catarina.
Ang artikulong ito ay ang una sa isang serye ng pagsusuri na nakalaan eksklusibo sa mga real estate launch sa distrito ng São João sa Itajaí. Sinasadya ang focus na ito: hindi natin tatalakayin dito ang Praia Brava, Fazenda, o Cordeiros — ang katabing mga distritong nagtaas na ng presyo na malaki nang nai-priced-in sa merkado. Tinitingnan natin ang São João tulad ng kalagayan nito sa 2026: isang transition zone sa pagitan ng urban core at ng BR-101 highway, may konsolidadong infrastructure, magkakaibang profile ng mga mamimili, at isang dami ng VGV (Valor Geral de Vendas — kabuuang sales value ng mga proyektong nasa konstruksyon) na hindi tumutugma sa konserbatibong pagbasa pa rin ng ilang bahagi ng merkado sa lugar.
Bakit naging sentro ng mga launch ang São João sa 2026
Ang distrito ng São João ay matagal nang itinuturing na working middle-class na bahagi ng Itajaí, na may matinding residential density at infrastructure ng tindahan sa kalye. Ang nagbago sa cycle ng 2024–2026 ay ang kombinasyon ng tatlong sabay-sabay na salik. Una ang logistics: ang São João ay wala pang 4 kilometro mula sa Port of Itajaí at direktang may access sa BR-101, sa panahong ang port complex ng Itajaí at Navegantes ay sumira ng marka ng 1.5 milyong TEUs (twenty-foot equivalent units) bawat taon noong 2025 — para sa Filipino investor na pamilyar sa Manila o Subic ports, ito ay isang malaking-laki ng terminal. Pangalawa ang demograpiko: ang lungsod ay lumampas sa 244,000 residente sa 2025 estimate ng IBGE (national statistics office ng Brazil), na may paglago ng humigit-kumulang 2.1% kada taon na pinapatakbo ng mga manggagawa sa logistics, shipbuilding, at services. Pangatlo ang relative pricing: habang ang average na presyo per square meter sa Praia Brava ay lumampas ng R$ 22,000 sa 2025 ayon sa FipeZap index para sa high-end coastal properties, ang São João ay nakikipag-transact pa rin sa pagitan ng R$ 7,500 at R$ 10,500 kada square meter para sa bagong mid-standard units.
Ang pagkakaibang ito ay hindi simple. Ibig sabihin, ang investor na pumapayag bayaran ang R$ 1.2 milyon para sa 55 square meters sa Praia Brava ay maaaring bumili sa São João ng apartment na 70 square meters, dalawang suite, isang parking slot, at kompletong infrastructure sa halagang R$ 760,000 hanggang R$ 890,000. Ang tanong ay kung ang pagkakaibang ito ay nagpapakita ng ma-exploit na asymmetry o isang tamang structural discount lamang — at ang sagot ay nangangailangan ng pagtingin sa fundamentals, hindi sa kuwento.
Sa urban perspective, ang São João ay may Koch supermarket sa Avenida Marcos Konder Sobrinho bilang commercial anchor, mga pampubliko at pribadong paaralan sa paligid, tatlong yunit ng health facility, at mabilis na access sa kasaysayang downtown (mga 10 minuto sa labas ng peak hours) at sa Marginal Leste arterial road. Sa 2025, ang partial revision ng Plano Diretor (Master Plan ng pag-zoning) ng Itajaí, na inaprubahan ng City Council, ay nagpanatili ng medium building height limits sa lugar, na nagpapabawas sa future supply nang hindi ito sinasagkaan — isang senaryong karaniwang pabor sa real appreciation. Kung ihahambing sa Cordeiros, ang São João ay may mas matatag na komersyo; kung ihahambing sa Fazenda, mas malapit ito sa downtown; kung ihahambing sa Praia Brava, radikal itong mas mura. Ang intermediate position na ito ang dahilan kung bakit nagsisikap ang lokal na mga developer sa anunsyo ng VGV sa loob ng nakaraang labindalawang buwan.
Nagbago rin ang profile ng mamimili. Ang mga sarbey ng Secovi-SC (real estate trade association ng Santa Catarina) at konsolidadong datos ng ABRAINC (national association ng mga developer) ay nagpapakitang humigit-kumulang 38% ng mga bumili ng bagong units sa Itajaí noong 2025 ang nagdeklara ng investment intention — para sa pagpapaupa o resale — kumpara sa 27% noong 2022. Sa São João partikular, mas mataas pa ang proporsyon sa mga studio launch at compact two-bedroom units. Ang final na user, ang lokal na middle-class residente na karaniwang bumibili off-plan upang mag-upgrade ng tirahan, ngayon ay nagbabahagi ng merkado sa investor mula Curitiba, São Paulo, at maging Buenos Aires, na nakakakita sa São João bilang isang real estate allocation vehicle na mas predictable kaysa sa Praia Brava.
Mapa ng mga aktibong launch: tipo, presyo, deadline
Ang pagmamanman ng mga sales material noong Pebrero 2026, na sinamahan ng direktang verification sa anim na lokal na developer, ay nagpapahintulot na bumuo ng isang medyo eksaktong mapa ng kung ano ang inaalok. Tatlong tipo ang nangingibabaw: studios at compact one-bedroom units na may 28 hanggang 38 square meters ng privative area; two-suite apartments na may 60 hanggang 72 square meters; at high-end units na may tatlong silid at master suite, sa hanay ng 90 hanggang 120 square meters. Ang pinakamataas na high-end mismo, na may higit sa apat na silid at floor plan na higit sa 140 square meters, ay eksepsiyon pa rin sa distrito at malamang manatili nang ganito dahil sa zoning restriction at profile ng lupa.
Mahalagang paghiwalayin ang commercial nomenclature sa legal stage. Kapag inaanunsyo ng isang developer ang "soon-to-launch," ang incorporation registration ay posibleng hindi pa rin nakatatak sa property title, at ang inilathalang presyo ay indikatibo lamang ang katangian. Ang "pre-launch" ay karaniwang sumasabay sa pagpaparehistro alinsunod sa Batas 4.591/1964 at nagbubukas ng commercial grace period, ngunit available na ang descriptive memorial. Ang full "launch" ay ang yugto kung saan ang pricing table ay finalized para sa malawakang benta, kasama ang nakatakdang bank financing, at ang physical-financial schedule ay nagiging audit-able na contractual document. Para sa investor, ang pagkakaibang ito ay tumutukoy sa diskwentong dapat hilingin.
| Tipo | Privative area | Presyo range (Peb/2026) | Implicit price per m² | Delivery |
|---|---|---|---|---|
| Studio / 1 silid | 28 hanggang 38 m² | R$ 320,000 hanggang R$ 445,000 | R$ 11,400 hanggang R$ 11,700 | H2 2028 |
| 2 suites compact | 60 hanggang 65 m² | R$ 685,000 hanggang R$ 790,000 | R$ 11,400 hanggang R$ 12,100 | H1 2029 |
| 2 suites expanded | 66 hanggang 72 m² | R$ 790,000 hanggang R$ 905,000 | R$ 11,900 hanggang R$ 12,500 | H2 2028 |
| 3 silid high-end | 92 hanggang 118 m² | R$ 1.02 mn hanggang R$ 1.28 mn | R$ 10,800 hanggang R$ 11,000 | H2 2029 |
Dalawang punto ang lumalabas mula sa talahanayan. Una, ang implicit price per square meter ay nakapagtataka-uniporme sa mas maliliit na unit type — nasa pagitan ng R$ 11,000 at R$ 12,500 — at medyo bumababa sa high-end, isang classic na palatandaan na ang absolute average ticket ay nakakali sa financing ceiling, hindi sa kalidad ng property. Kapag ang per-square-meter ng high-end ay mas mura kaysa sa per-square-meter ng two-suite, may halagang makukuha ng investor na may kapasidad na magtago ng mas malaking installment sa konstruksyon. Pangalawa, halos lahat ng delivery schedule ay nakakonsentra sa pagitan ng ikalawang bahagi ng 2028 at katapusan ng 2029, na lumilikha ng malinaw na liquidity window tatlo hanggang apat na taon mula ngayon.
Tungkol sa profile ng mga developer na aktibo sa lugar, nangingibabaw ang mga regional na grupo mula Itajaí, Balneário Camboriú, at Joinville, na may indibidwal na VGV na nasa pagitan ng R$ 60 milyon at R$ 180 milyon bawat tower. Ang fragmentation na ito ay sabay na pagkakataon — ang kompetisyon para sa mga mamimili ay may tendensiyang pigain ang margins — at panganib, dahil ang medium-sized na developer ay may mas mahinang balanseng pananalapi upang sipsipin ang cost shocks. Ang kilos ng CUB-SC (regional construction cost index), na sinusukat ng Sinduscon, ay nagpakita ng pagtaas na 7.3% noong 2025, parte na ng kapag inilipat sa mga kontrata sa pamamagitan ng INCC-M.
Off-plan kumpara sa ready: ang sinasabi ng mga numero, hindi ng brochure
Ang desisyon sa pagitan ng pagbili ng isang launch sa São João at pag-acquire ng isang ready unit sa katabing mga distrito ay tumatagos sa matematikang madalas iniiwasan ng investor na harapin nang seryoso. Gawin natin ito sa isang konkretong kaso. Isaalang-alang ang isang dalawang-suite apartment na may 65 square meters privative area, inaanunsyong R$ 780,000 noong Pebrero 2026, na may delivery na Hunyo 2029. Ang tipikal na payment flow na inaalok ng developer ay: 20% downpayment na hinati sa 24 buwanang installment, 15% sa semi-annual installments hanggang sa pagturn-over ng keys, 10% sa annual installments hanggang sa keys, at 55% sa pamamagitan ng bank financing sa oras ng habite-se (completion certificate ng building).
Sa nominal values, ibig sabihin ng downpayment na R$ 156,000 ay nahihiwalay sa 24 na installment na R$ 6,500 bawat isa. Ngunit ang R$ 6,500 na ito ay hindi fixed: in-aadjust buwan-buwan ayon sa INCC-M hanggang sa pagturn-over. Sa konserbatibong projection ng average INCC-M na 6% bawat taon hanggang 2029, ang investor na nag-commit ng R$ 6,500 noong Peb/2026 ay magbabayad, pagdating ng Hun/2029, ng humigit-kumulang R$ 7,900 para sa parehong installment. Ang total na halagang binayad sa developer, kasama ang lahat ng adjusted installments, ay malamang lumapit sa R$ 880,000 sa current money sa delivery date — hindi pa kasama ang financing ng natitirang 55%, na may SFH interest rates (Sistema Financeiro da Habitação — sistema ng housing finance ng Brazil) sa hanay ng TR (reference rate) plus 9.5% hanggang 11% bawat taon sa 2026 market packages.
Ang IRR calculation ay nangangailangan ng paghahambing ng payment flow na ito sa alternatibong scenario: pagbili ng ready ngayon, na may 70% financing sa pamamagitan ng SFH. Sa isang katumbas na ready unit, na may 65 square meters sa kalapit na distrito at parehong standard, ang market price noong Peb/2026 ay nasa pagitan na ng R$ 880,000 at R$ 920,000 — eksakto sa magiging halaga ng launch sa delivery. Dito lumalabas ang punto na hindi binabanggit ng brochures: ang "discount" ng launch kumpara sa ready ay natutunaw sa INCC. Para sa transaksyong ito magkaroon ng kahulugan bilang investment, ang ganansya ay dapat manggaling sa ibang lugar.
Ang ibang lugar na ito ay karaniwang ang kombinasyon ng tatlong epekto. Una, ang off-plan resale premium sa pagitan ng launch at habite-se, kasaysayang nasa pagitan ng 12% at 22% sa mga distritong may fundamentals tulad ng São João, ayon sa konsolidadong datos ng Secovi-SC. Pangalawa, ang implicit leverage: sa paggugol ng 35% lamang hanggang sa keys, ang investor ay naglalantad ng kanyang kapital sa 100% ng appreciation ng property — na, sa terminong IRR sa invested capital, ay maaaring umabot sa nominal figures na 12% hanggang 18% bawat taon sa base scenario. Pangatlo, ang posibilidad ng resale bago ang delivery, ganap na iniiwasan ang bank financing at ang friction cost ng bagong inventory sa ready market.
May, gayunpaman, opportunity cost na hindi maaaring balewalain kapag ang Selic ay nasa 14.75% bawat taon. Ang kapital na inilalagay sa Tesouro Selic (Brazilian short-term government bonds) o sa top-tier CDB (Certificado de Depósito Bancário — bank certificate of deposit) ay nag-yi-yield, net of income tax, ng halos 12% hanggang 12.5% bawat taon. Ibig sabihin, ang bawat real na nakatali sa construction installments ay dapat, sa pinakamababa, mag-yield ng benchmark na ito upang bigyang-katwiran ang illiquidity. Ang projected IRR ng off-plan property ay may kahulugan lamang kung ito ay materyal na mas mataas — hindi bababa sa 4 hanggang 6 percentage points na mas mataas — upang mapunan ang construction risk, exit risk, at illiquidity.
Panganib at paano sukatin: ang nakasaad sa kontrata, ang hindi
Ang panganib ng pamumuhunan sa launch ay hindi abstract. May pangalan, numero, at legal na address ito. Sa pababang pagkakasunod ng probabilidad, may apat na materyal na panganib na mahalaga: construction delay, distrato (cancellation) sa hindi pabor na kondisyon, illiquidity ng off-plan exit, at financial fragility ng developer.
Ang delay ay ang pinakamadalas na panganib at ang pinaka-underestimated. Ang Batas 13.786/2018, kilala bilang Distrato Law, ay pumapayag ng contractual tolerance na hanggang 180 araw sa likod ng expected delivery date nang hindi kategorisadong defaulting ang developer. Ibig sabihin, ang isang kontratang nakatakda ang delivery sa Hunyo 2029 ay nagkakaroon lamang ng legally relevant na delay pagkatapos ng Disyembre 2029. Para sa investor, inililipat nito ang liquidity timeline ng hanggang anim na buwan nang walang karapatan sa kompensasyon. Ang mga delay na higit sa 180 araw ay nagbibigay sa mamimili ng karapatang i-rescind ang kontrata na may 100% return ng nabayaran, naka-adjust at may contractual penalty. Ngunit ang refund ay hindi kailanman instant: karaniwan ay tumatagal sa pagitan ng 60 at 180 araw pagkatapos ng desisyon.
Ang distrato (boluntaryong pagkansela) ng mamimili, naman, ay malalim na in-reform ng Batas 13.786/2018. Sa mga incorporation na may patrimônio de afetação — ring-fencing regime ng asset na itinatag ng Batas 10.931/2004 — ang mamimiling magde-desist ay maaaring mawalan ng hanggang 50% ng nabayaran. Kapag walang afetação, ang limit ay 25%. Ito ang dahilan kung bakit ang pagkakaroon ng afetação regime sa property title ay sabay na proteksyon laban sa panganib ng developer at mataas na exit cost para sa mamimili. Ang investor ay kailangang basahin ang aktwal na deed, hindi ang anunsyo.
"Ang patrimônio de afetação ay, para sa mamimili, sabay na pinakamabuting seatbelt laban sa pagkalugi ng developer at pinakamasamang exit lock kapag siya mismo ang kailangang umurong. Ang bumibili off-plan nang hindi naiintindihan ang dalawahang katangiang ito ay, sa esensya, nagtitinda ng optionality na hindi naiintindihan."
Ang analisis ng developer ay nagsisimula, samakatuwid, bago ang pagpili ng property. Apat na indicator ang prerequisite. Una, registration ng incorporation na naka-record sa property title alinsunod sa Article 32 ng Batas 4.591/1964, na may descriptive memorial at NBR 12.721 tables na accessible sa mamimili. Pangalawa, regime ng patrimônio de afetação na naka-record, na nag-aalok ng asset isolation sa pagitan ng konstruksyon at ng iba pang aktibidad ng kumpanya. Pangatlo, verifiable na track record ng on-time deliveries sa nakaraang limang taon — sistemikong delays na higit sa 12 buwan sa mga nakaraang proyekto ay red flag. Pang-apat, consistent financial statements, na may net debt-to-equity ratio na mas mababa sa 1.5x at positive operating cash flow sa nakaraang dalawang fiscal year, kapag ang developer ay publicly traded o voluntary nagpapakita.
Ang off-plan exit illiquidity ay mas kaunti ang tinatalakay dahil mas gustong huwag itong banggitin ng industriya. Ang pagbenta ng off-plan acquisition contract ay nangangailangan ng pahintulot ng developer, at sa mga proyektong may magandang demand, ang pahintulot na ito ay karaniwang kondisyonal sa pagbabayad ng cession fee na nasa pagitan ng 0.5% at 2% ng contract value. Sa mga proyektong may mahinang demand, ang pahintulot ay mas madali, ngunit may sobrang supply sa secondary market at nawawala ang premium. Ang timing ng off-plan sale ay kasinghalaga ng pagpili ng property.
Estratehiya ayon sa profile: apat na paraan ng pagkita
Walang nag-iisang estratehiya para sa mga launch. Ang umiiral ay correspondence sa pagitan ng capital profile, return horizon, at investment vehicle. Sa São João, sa 2026, may apat na profile ang may economic sense.
Ang una ay ang fast-exit investor, na bumibili sa launch at nagbebenta nang may premium hanggang 24 buwan bago ang delivery. Ang premise ay ang per-square-meter price sa launch ay nag-embed ng discount sa target price sa delivery na 18% hanggang 25%, parte ng kung saan ay nag-materialize nang maaga, habang sumusulong ang konstruksyon at bumababa ang perceived risk. Ang investor na ito ay nag-o-operate ng sariling kapital para sa unang 24 buwan ng konstruksyon, iniiwasan ang financing, at may success metric na annualized IRR na higit sa 18%. Ang pinakamalaking pinagmumulan ng panganib ay ang kompetisyon sa iba pang nagbebenta sa secondary market at ang oras ng paghihintay para sa developer approval.
Ang pangalawang profile ay ang generator ng recurring income sa pamamagitan ng studio para sa medium-term rental. Sa Itajaí, ang medium-term rental — 3 hanggang 6 na buwan — ay pinapakain ng mga port executive, ship maintenance technicians, at oil-and-gas professionals. Ang studios na 30 square meters sa São João ay umuupa, sa kondisyon ng 2025–2026, sa R$ 2,300 hanggang R$ 2,800 buwan-buwan na kasama ang condominium fee. Para sa investor na may R$ 380,000 ticket na nag-fa-finance ng 40% sa pamamagitan ng SFH, ito ay bumubuo ng net yield na halos 5.2% bawat taon sa sariling kapital, kasama ang appreciation. Ang benepisyo ay ang predictability ng cash flow; ang disadvantage ay ang management burden at ang dependency sa port cycle.
Ang pangatlong profile ay ang end-buyer na ni-lo-lock ang launch pricing para sa future use. Dito ang lohika ay hindi speculative: gustong tirahan o magkaroon ng property na available sa 2029 ng mamimili, at nakukuha niya ngayon ang pagkakaiba sa pagitan ng launch price at estimated ready price sa delivery. Mababa ang panganib dahil walang exit sa plano; ang INCC ay tinatanggap bilang necessary cost; at ang SFH financing ay nakaplano nang may comfort margin. Para sa profile na ito, ang decisive criterion ay hindi IRR, kundi ang kalidad ng developer, ang specific na lokasyon sa loob ng distrito, at ang floor plan — sa huli, ang asset ay, una sa lahat, isang tahanan.
Ang pang-apat na profile ay ang dayuhan, na lumaki ang participation sa nakaraang dalawang taon. Ang Banco Central do Brasil, sa pamamagitan ng registered foreign capital regime, ay nagpapayag sa non-resident na bumili ng property sa Brazil sa pamamagitan ng pagrehistro ng capital inflow. Mas mahalaga: simula 2017, kasama ang CMN Resolution 4.676 at mga developments nito, ang dayuhang may fiscal residence sa Brazil o may verified employment ay maaaring mag-access ng financing sa pamamagitan ng SFH sa parehong kondisyon ng resident na Brazilian. Para sa Filipino na nakatira na sa Brazil o nagtatrabaho doon sa loob ng mahigit 12 buwan — at gayundin para sa Argentinian, Uruguayan, at Portuguese investors na tumitingin sa Itajaí bilang pasukan sa Brazilian market — ang launch sa São João ay nag-aalok ng ticket na tugma sa SFH financing ceiling, na ngayon ay R$ 1.5 milyon. Para sa Filipino investor na hindi nakatira sa Brazil, ang alternatibo ay 100% cash purchase na may registration ng foreign capital, na nagpapadali sa repatriation ng kapital at ng kita pagdating ng panahon ng pagbenta — isang punto na dapat planuhin kasama ng isang lokal na tax advisor mula simula.
Anim na pagkakamali na sumisira sa investment thesis
Ang behavioral literature ng Brazilian real estate market ay magkakatugma sa mga recurring errors na lumalabas nang may nakakabahala na frequency kahit sa mga experienced investor. Anim sa mga ito ang partikular na magastos sa mga launch sa São João.
Una ang paghahambing ng per-square-meter price nang hindi nag-no-normalize sa aktwal na usable area. Maraming sales material ang nag-pa-publish ng presyo sa privative area, ang iba sa equivalent area, ang iba pa sa total area. Ang NBR 12.721 (Brazilian Technical Standard) ay nag-standardize ng mga definition na ito, ngunit bihirang basahin ng mamimili ang area table na nakalakip sa incorporation memorial. Resulta: maling paghahambing sa pagitan ng mga proyekto na mukhang magkapareho ngunit nagdi-distort ng per-square-meter price hanggang 15%.
Ang pangalawa ay ang pagbalewala sa INCC sa IRR calculation. Ang internal rate of return na kinakalkula sa nominal launch price, nang hindi isinasama ang adjustment ng installments, ay sistemikong nag-o-overestimate ng kita ng 1.5 hanggang 2.5 percentage points bawat taon sa kapaligiran ng mataas na sectoral inflation tulad ng kasalukuyan.
Ang pangatlo ay ang pag-disregard sa kawalan ng patrimônio de afetação bilang materyal na risk factor. Ang mga proyektong walang regime ay mas mura dahil may embedded premium. Ang premium na ito ay nakakapun lamang kung ang developer ay walang dudang kalidad — bihirang kaso. Para sa karamihan ng konstruksyon, ang 2% hanggang 4% na pagtitipid sa presyo ay hindi nakakapunan ng legal fragility.
Ang pang-apat ay ang underestimation ng off-plan exit cost. Ang cession fee ng developer, ITBI (property transfer tax) na proporsyonal sa premium, income tax sa capital gains, at time-on-market ay maaaring kainin ang 7% hanggang 12% ng sale value. Ang real net IRR ay, sistemikong, mas mababa kaysa sa gross IRR na projected sa sales materials.
Ang pang-limang error ay ang pag-size ng posisyon nang walang liquidity reserve. Ang semi-annual installments, annual installments, at ang balloon payment sa keys ay concentrated cash events, sa values na lumalaki kasama ang INCC. Ang investor na nag-a-allocate ng buong available capital sa initial installments nang walang reserve ay natuklasan, sa kalagitnaan ng konstruksyon, na kailangan niyang magbenta sa mas masamang kondisyon kaysa sa plano.
Ang pang-anim, at pinaka-subtle, ay ang pagbili na may confirmation bias sa distrito. Ang lehitimong sigasig sa São João ay maaaring magtulak sa investor na ma-overweight ang base scenario at mentally ma-discount ang stress scenarios. Ang disiplinang i-model ang tatlong scenarios — base, optimistic, pessimistic — na may plausible IRR sa bawat isa ay naghihiwalay sa mga investor mula sa mga fanatic.
Konklusyon: ang tamang distrito sa tamang oras ay nangangailangan ng tamang pagbabasa
Ang São João, sa Itajaí, ay nag-aalok sa 2026 ng isang medyo bihirang kombinasyon: matatag na urban fundamentals, entry ticket na tugma sa investor na may R$ 600,000 hanggang R$ 1.5 milyon, at isang dami ng VGV sa konstruksyon na lumilikha ng konkretong exit windows sa loob ng tatlo hanggang apat na taon. Walang, gayunpaman, libreng tanghalian. Ang transaksyon ay may sense lamang kung ang investor ay may kakayahang i-model ang INCC-adjusted cash flow, ihambing ito sa opportunity cost ng Selic sa 14.75%, basahin ang incorporation memorial sa ilalim ng NBR 12.721, hingiin ang patrimônio de afetação, at i-calibrate ang estratehiya sa sariling profile — fast exit, recurring income, end use, o dayuhang vehicle sa pamamagitan ng SFH.
Ang cycle ng launches na nagbubukas ngayon sa São João ay malamang matapos sa pagsapit ng huling bahagi ng 2029, at ang darating pagkatapos ay magiging pagbabasa ng isang ibang distrito — mas mature, mas mahal, na may mas kaunting espasyo para sa arbitrage. Ang panahon para sa rigorous na pagsusuri ay ngayon. Para sa nais sundan ang window na ito nang malapitan, na may lingguhang pagbabasa ng mga numero, kontrata, at aktwal na construction schedule, ang editorial analysis ng portal ng SIDE Empreendimentos ay patuloy na nagsubaybay, launch sa launch, sa nagbabago sa mga numero — at kung ano ang nananatiling totoo.