Neubauprojekte in São João, Itajaí: Investorleitfaden 2026
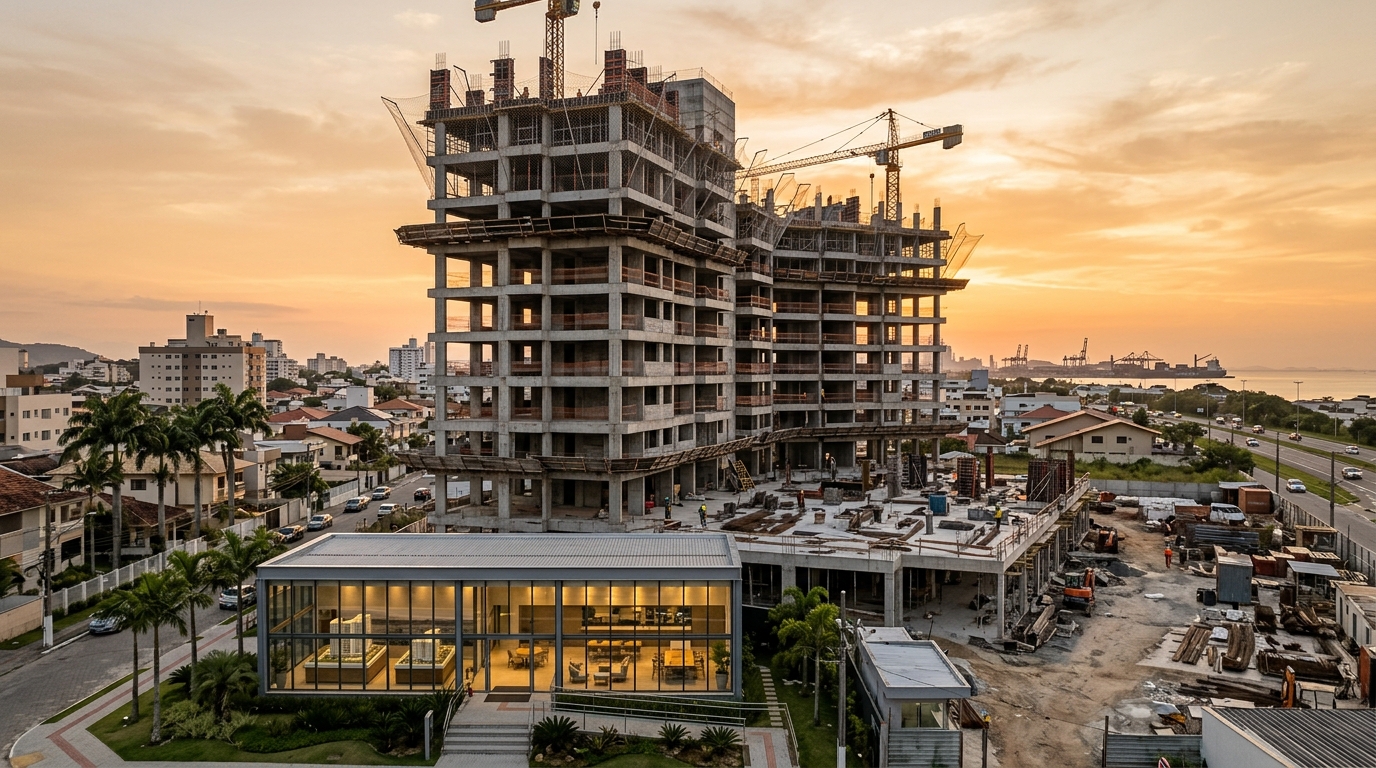
Im Februar 2026 zählte das Stadtviertel São João in Itajaí mindestens elf Wohnbauprojekte gleichzeitig in der Phase „bevorstehende Markteinführung", „Vorvermarktung" oder „aktiver Verkaufsstart" – eine Konzentration, die die Region seit dem Zyklus 2018 nicht mehr erlebt hatte. Die in den Vertriebsunterlagen ausgewiesene Preisspanne reicht von 685.000 BRL für kompakte Zwei-Suiten-Wohnungen bis über 1,28 Mio. BRL im gehobenen Segment. Im selben Zeitraum bewegte sich der IPCA (brasilianischer Verbraucherpreisindex) bei rund 4,8 % auf Jahressicht, der INCC-M (Baukostenindex) bei etwa 6,9 %, während der Selic – der brasilianische Leitzins – mit 14,75 % pro Jahr deutlich kontraktiv blieb. Die Botschaft, die der Markt von Itajaí an den internationalen Anleger mit einem Investitionsvolumen zwischen 600.000 und 1,5 Mio. BRL (umgerechnet etwa 110.000 bis 275.000 Euro) sendet, ist daher kontraintuitiv: Off-Plan zu kaufen in einer Lage außerhalb der touristischen Aufmerksamkeitszone, mit Übergabezeitpunkten zwischen 2028 und 2029, kann nach wie vor das beste Verhältnis von Opportunitätskosten und interner Renditeerwartung an der Küste Santa Catarinas darstellen.
Dieser Text ist der erste Teil einer Analyse, die sich ausschließlich den Neubauprojekten im Stadtviertel São João in Itajaí widmet. Die Eingrenzung ist bewusst gewählt: Wir behandeln hier weder Praia Brava noch Fazenda oder Cordeiros – Nachbarviertel, deren Preisentwicklung bereits weitgehend eingepreist ist. Wir betrachten São João so, wie es sich 2026 darstellt: ein Übergangsviertel zwischen dem urbanen Kern und der Bundesstraße BR-101, mit konsolidierter Infrastruktur, heterogenem Käuferprofil und einer Menge an Bauvolumen (VGV – Valor Geral de Vendas, das geplante Gesamtverkaufsvolumen aller Einheiten), die mit der nach wie vor konservativen Einschätzung eines Teils des Marktes kaum vereinbar ist.
Warum São João 2026 zur Achse der neuen Projekte wurde
São João war historisch ein Viertel der arbeitenden Mittelschicht Itajaís, geprägt von hoher Wohnverdichtung und einer ausgereiften Einzelhandelsstruktur an den Hauptstraßen. Was sich im Zyklus 2024–2026 verändert hat, ist die Gleichzeitigkeit dreier struktureller Faktoren. Der erste ist logistischer Natur: São João liegt weniger als 4 km vom Hafen von Itajaí entfernt, mit direkter Anbindung an die BR-101, und das in einem Moment, in dem der Hafenkomplex Itajaí–Navegantes 2025 die Marke von 1,5 Millionen TEU jährlich (Standardcontainereinheiten) überschritt. Der zweite ist demografisch: Die Einwohnerzahl der Stadt überschritt 2025 laut Schätzung des Statistikamts IBGE die Marke von 244.000, mit einem jährlichen Wachstum von rund 2,1 %, getragen von Beschäftigten aus Logistik, Schiffbauindustrie und Dienstleistungen. Der dritte ist relativ-preislicher Natur: Während der Durchschnittspreis pro m² in Praia Brava 2025 laut dem FipeZap-Index für gehobene Küstenlagen die Marke von 22.000 BRL überschritt, wurden neue Wohnungen mittlerer Standardqualität in São João noch zwischen 7.500 und 10.500 BRL pro m² gehandelt.
Diese Differenz ist nicht banal. Sie bedeutet, dass ein Investor, der bereit wäre, in Praia Brava 1,2 Mio. BRL für 55 m² zu zahlen, in São João eine 70-m²-Wohnung mit zwei Suiten, einem Stellplatz und vollständiger Infrastruktur für etwa 760.000 bis 890.000 BRL erwerben kann. Die Frage ist, ob diese Differenz eine ausnutzbare Asymmetrie widerspiegelt oder einen strukturell gerechtfertigten Abschlag darstellt – und die Antwort verlangt einen Blick auf die Fundamentaldaten, nicht auf das Narrativ.
Aus städtebaulicher Perspektive verfügt São João über den Supermarkt Koch an der Avenida Marcos Konder Sobrinho als kommerziellen Ankerpunkt, über öffentliche und private Schulen im Umfeld, drei Gesundheitseinrichtungen sowie über schnelle Anbindung sowohl an die historische Innenstadt (etwa zehn Minuten außerhalb der Stoßzeiten) als auch an die Marginal Leste. 2025 hat die Stadtverordnetenversammlung Itajaís in der Teilrevision des Bebauungsplans (Plano Diretor) die mittleren Bauhöhen in der Region bestätigt, was das künftige Angebot begrenzt, ohne es zu blockieren – ein typischerweise wertsteigerungsfreundliches Szenario. Im Vergleich zu Cordeiros verfügt São João über einen ausgereifteren Einzelhandel; im Vergleich zu Fazenda liegt es zentraler; im Vergleich zu Praia Brava ist es dramatisch günstiger. Genau diese mittlere Positionierung erklärt die VGV-Explosion, die regionale Bauträger in den vergangenen zwölf Monaten angekündigt haben.
Auch das Käuferprofil hat sich gewandelt. Erhebungen von Secovi-SC (Regionalverband der Bauunternehmen Santa Catarinas) und konsolidierte Daten von ABRAINC (Brasilianischer Verband der Immobilienentwickler) weisen darauf hin, dass etwa 38 % der Käufer von Neubau-Einheiten in Itajaí 2025 eine Investitionsabsicht angaben – Vermietung oder Wiederverkauf –, gegenüber 27 % im Jahr 2022. In São João ist der Anteil insbesondere bei Studios und kompakten Zwei-Zimmer-Typologien noch höher. Der Endnutzer – der lokale Käufer der Mittelschicht, der historisch bei Bauträgern off-plan kaufte, um in ein besseres Viertel aufzusteigen – teilt sich den Markt heute mit Investoren aus Curitiba, São Paulo und sogar Buenos Aires, die São João als planbareres Immobilien-Allokationsvehikel als Praia Brava ansehen.
Karte der aktiven Neubauprojekte: Typologien, Preise, Fristen
Die Auswertung der Vertriebsunterlagen aus Februar 2026, ergänzt durch direkte Verifizierungen bei sechs lokalen Bauträgern, erlaubt eine relativ präzise Kartierung dessen, was aktuell angeboten wird. Drei Typologien dominieren: Studios und Ein-Zimmer-Kompaktwohnungen mit 28 bis 38 m² Nutzfläche; Zwei-Suiten-Wohnungen mit 60 bis 72 m² Nutzfläche; sowie gehobene Einheiten mit drei Zimmern und Master-Suite zwischen 90 und 120 m². Das eigentliche Premiumsegment mit mehr als vier Zimmern und Grundrissen über 140 m² bleibt im Viertel eine Ausnahme und wird es absehbar bleiben, bedingt durch die Höhenbegrenzungen des Bebauungsplans und das Bodenprofil.
Wichtig ist die Unterscheidung zwischen kommerzieller Bezeichnung und juristischem Stadium. Wenn ein Bauträger eine „bevorstehende Markteinführung" ankündigt, ist die sogenannte Registrierung der Bauträgerschaft (registro de incorporação) im Grundbuchblatt unter Umständen noch nicht eingetragen, und der kommunizierte Preis hat lediglich indikativen Charakter. Die „Vorvermarktung" deckt sich in der Regel mit der nach dem brasilianischen Gesetz 4.591/1964 vollzogenen Registrierung und eröffnet eine kommerzielle Karenzfrist, das Baubeschreibungsmemorandum liegt jedoch bereits vor. Der vollständige „Verkaufsstart" ist die Stufe, in der die Preistabelle für den breiten Markt eingefroren wird, mit angeschlossener Bankenfinanzierung und einem physisch-finanziellen Zeitplan, der zum revisionsfähigen Vertragsdokument wird. Für den Investor bestimmt diese Unterscheidung, welcher Preisabschlag verhandelbar ist.
| Typologie | Privatfläche | Preisspanne (Feb. 2026) | Impliziter Preis pro m² | Geplante Übergabe |
|---|---|---|---|---|
| Studio / 1 Zimmer | 28 bis 38 m² | 320.000 bis 445.000 BRL | 11.400 bis 11.700 BRL | 2. Halbjahr 2028 |
| 2 Suiten kompakt | 60 bis 65 m² | 685.000 bis 790.000 BRL | 11.400 bis 12.100 BRL | 1. Halbjahr 2029 |
| 2 Suiten erweitert | 66 bis 72 m² | 790.000 bis 905.000 BRL | 11.900 bis 12.500 BRL | 2. Halbjahr 2028 |
| 3 Zimmer gehoben | 92 bis 118 m² | 1,02 Mio. bis 1,28 Mio. BRL | 10.800 bis 11.000 BRL | 2. Halbjahr 2029 |
Zwei Punkte stechen aus der Tabelle hervor. Der erste: Der implizite Preis pro m² ist über die kleineren Typologien hinweg überraschend einheitlich – zwischen 11.000 und 12.500 BRL – und sinkt relativ im gehobenen Segment, ein klassisches Indiz dafür, dass der absolute Durchschnittsticketpreis durch die Finanzierungsobergrenze des Käufers begrenzt wird, nicht durch die Objektqualität. Wenn der m²-Preis im gehobenen Segment unter dem der Zwei-Suiten-Wohnung liegt, gibt es einen Wert zu vereinnahmen für denjenigen, der höhere Raten während der Bauphase tragen kann. Der zweite Punkt: Der gesamte Übergabezeitplan konzentriert sich praktisch vollständig zwischen dem zweiten Halbjahr 2028 und dem Jahresende 2029, was ein klar umrissenes Liquiditätsfenster drei bis vier Jahre voraus schafft.
Zum Profil der im Viertel präsenten Bauträger: Es dominieren regionale Gruppen aus Itajaí, Balneário Camboriú und Joinville, mit einem durchschnittlichen Einzelprojektvolumen (VGV) zwischen 60 und 180 Mio. BRL pro Turm. Diese Fragmentierung ist gleichzeitig Chance – der Wettbewerb um Käufer drückt tendenziell die Margen – und Risiko: Mittelständische Bauträger verfügen über weniger robuste Bilanzen, um Kostenschocks abzufedern. Das Verhalten des CUB-SC (Basis-Baukosten-Index für Santa Catarina, gemessen vom Verband Sinduscon) zeigte 2025 einen Anstieg von 7,3 %, der teilweise durch die in den Verträgen weitergegebene INCC-M-Indexierung aufgefangen wurde.
Die Rechnung Off-Plan gegen Bestand: was die Zahlen sagen, nicht der Prospekt
Die Entscheidung zwischen dem Kauf eines Neubauprojekts in São João und dem Erwerb einer fertigen Immobilie in benachbarten Vierteln folgt einer Mathematik, die viele Investoren mit der nötigen Strenge zu meiden suchen. Machen wir sie an einem konkreten Fall. Nehmen wir eine Zwei-Suiten-Wohnung mit 65 m² Nutzfläche, im Februar 2026 für 780.000 BRL angeboten, mit geplanter Übergabe im Juni 2029. Der typische, vom Bauträger angebotene Zahlungsfluss sieht so aus: 20 % Anzahlung gestreckt über 24 Monate, 15 % in halbjährlichen Raten bis zur Schlüsselübergabe, 10 % in Jahresraten bis zur Schlüsselübergabe und die verbleibenden 55 % über Bankenfinanzierung im Moment der Bauabnahme (habite-se).
In nominalen Werten bedeutet das eine Anzahlung von 156.000 BRL, gestreckt auf 24 Raten zu je 6.500 BRL. Diese 6.500 BRL sind jedoch nicht fix: Sie werden monatlich nach dem Baukostenindex INCC-M bis zur Übergabe angepasst. Bei einer konservativen Projektion eines durchschnittlichen INCC-M von 6 % p.a. bis 2029 wird der Investor, der im Februar 2026 6.500 BRL übernimmt, im Juni 2029 etwa 7.900 BRL für die gleiche Rate zahlen. Der Gesamtbetrag, der dem Bauträger zugeführt wird, einschließlich aller indexierten Raten, dürfte in der Zahlungswährung des Übergabezeitpunkts bei etwa 880.000 BRL liegen – ohne Einrechnung der Finanzierung der verbleibenden 55 %, auf die immer noch Zinsen des Sistema Financeiro de Habitação (SFH, Brasiliens reguliertes Wohnungsfinanzierungssystem) in Höhe der Referenzrate TR plus 9,5 bis 11 % p.a. in den Marktpaketen 2026 anfallen.
Die Berechnung des internen Zinsfußes (TIR auf Portugiesisch, IRR im internationalen Sprachgebrauch) verlangt den Vergleich dieses Cashflows mit dem Alternativszenario: heute eine fertige Wohnung kaufen, finanziert zu 70 % über das SFH-System. Bei einer vergleichbaren fertigen Immobilie mit 65 m² in einem benachbarten Viertel und ähnlichem Ausstattungsstandard läge der Marktpreis im Februar 2026 bereits zwischen 880.000 und 920.000 BRL – exakt das, was das Off-Plan-Projekt bei Übergabe kosten wird. Hier zeigt sich der Punkt, den Prospekte niemals ausdrücklich machen: Der „Rabatt" des Off-Plan-Kaufs gegenüber dem Bestand verflüchtigt sich im INCC. Damit das Geschäft als Investition Sinn ergibt, muss der Gewinn aus einer anderen Quelle kommen.
Diese andere Quelle ist in der Regel die Kombination dreier Effekte. Erstens das Aufpreispotenzial beim Wiederverkauf des Off-Plan-Vertrags zwischen Verkaufsstart und Bauabnahme, historisch zwischen 12 und 22 % in Vierteln mit Fundamentaldaten wie São João, gemäß den von Secovi-SC konsolidierten Daten. Zweitens die implizite Hebelwirkung: Wer bis zur Schlüsselübergabe lediglich 35 % des Kaufpreises einlegt, exponiert sein Kapital gegenüber 100 % der Wertentwicklung der Immobilie – was, bezogen auf den internen Zinsfuß auf das eingesetzte Kapital, nominale Renditen von 12 bis 18 % p.a. im Basisszenario ergeben kann. Drittens die Möglichkeit eines Wiederverkaufs vor Übergabe, wodurch die Bankenfinanzierung und die Friktionskosten des Neuwarenstocks auf dem Bestandsmarkt vollständig vermieden werden.
Es gibt jedoch Opportunitätskosten, die bei einem Selic-Satz von 14,75 % p.a. nicht ignoriert werden dürfen. Kapital, das in brasilianische Staatsanleihen vom Typ Tesouro Selic oder in CDB-Papiere erstklassiger Banken angelegt wird, erzielt nach Quellensteuer eine Rendite nahe 12 bis 12,5 % p.a. Das bedeutet: Jeder Real, der in Bauphasen-Raten gebunden ist, muss mindestens diesen Benchmark übertreffen, um die Illiquidität zu rechtfertigen. Die projektierte interne Rendite der Off-Plan-Immobilie ergibt nur dann Sinn, wenn sie materiell höher liegt – um mindestens 4 bis 6 Prozentpunkte – als Ausgleich für Baurisiko, Ausstiegsrisiko und Illiquidität.
Risiko und seine Messung: was im Vertrag steht und was nicht
Das Risiko einer Off-Plan-Investition ist nicht abstrakt. Es hat Namen, Nummer und juristische Adresse. In absteigender Wahrscheinlichkeit gibt es vier materielle Risiken, die zählen: Bauverzögerung, ungünstig konditionierte Vertragsauflösung (distrato), Illiquidität beim Off-Plan-Ausstieg und finanzielle Anfälligkeit des Bauträgers.
Die Verzögerung ist das häufigste und am stärksten unterschätzte Risiko. Das brasilianische Gesetz 13.786/2018 – als „Distrato-Gesetz" bekannt – erlaubt eine vertragliche Toleranz von bis zu 180 Tagen über den vorgesehenen Übergabetermin hinaus, ohne dass dies einen Vertragsbruch des Bauträgers darstellt. Das bedeutet: Ein Vertrag mit Übergabetermin Juni 2029 weist erst nach Dezember 2029 eine juristisch relevante Verzögerung auf. Für den Investor verschiebt das den Liquiditätsfahrplan um bis zu sechs Monate ohne Anspruch auf Entschädigung. Verzögerungen über 180 Tage hinaus erlauben dem Erwerber die Rückabwicklung des Vertrags mit Rückzahlung von 100 % der gezahlten Beträge, indexiert und mit vertraglich vereinbarter Konventionalstrafe. Die Rückzahlung erfolgt jedoch nie unmittelbar: typischerweise innerhalb von 60 bis 180 Tagen nach Entscheidung.
Der Rücktritt durch den Käufer wurde seinerseits durch das Gesetz 13.786/2018 grundlegend neu geregelt. Bei Bauprojekten mit „patrimônio de afetação" (segregiertem Projektvermögen) – einer Regelung, die durch das Gesetz 10.931/2004 eingeführt wurde – kann der Erwerber, der zurücktritt, bis zu 50 % der bereits gezahlten Beträge verlieren. Ohne segregiertes Projektvermögen liegt die Obergrenze bei 25 %. Genau deshalb ist die im Grundbuchblatt eingetragene Existenz des segregierten Vermögens gleichzeitig Schutz gegen das Bauträgerrisiko und hoher Ausstiegspreis für den Käufer. Der Investor muss die notarielle Urkunde lesen, nicht die Werbung.
„Das segregierte Projektvermögen ist für den Erwerber gleichzeitig der beste Sicherheitsgurt gegen eine Insolvenz des Bauträgers und die schlechteste Ausstiegsbremse, wenn er selbst zurücktreten muss. Wer off-plan kauft, ohne diese Dualität zu verstehen, verkauft im Grunde eine Optionalität, die er nicht versteht."
Die Analyse des Bauträgers beginnt deshalb vor der Auswahl der Wohnung. Vier Indikatoren sind Voraussetzung. Erstens: die im Grundbuchblatt des Grundstücks eingetragene Registrierung der Bauträgerschaft gemäß Artikel 32 des Gesetzes 4.591/1964, mit Baubeschreibungsmemorandum und NBR-12.721-Flächenaufstellungen, die dem Erwerber zugänglich sind. Zweitens: die eingetragene Regelung des segregierten Projektvermögens, die eine vermögensrechtliche Trennung zwischen dem Bauvorhaben und dem Rest des Unternehmens garantiert. Drittens: eine nachweisbare Historie fristgerechter Übergaben in den vergangenen fünf Jahren – systematische Verzögerungen von mehr als zwölf Monaten in früheren Projekten sind ein klares Warnsignal. Viertens: konsistente Jahresabschlüsse mit einem Verhältnis von Nettoverschuldung zu Eigenkapital unter 1,5x und positivem operativem Cashflow in den letzten beiden Geschäftsjahren, sofern das Unternehmen börsennotiert ist oder freiwillig veröffentlicht.
Die Illiquidität des Off-Plan-Ausstiegs wird weniger diskutiert, weil die Branche sie ungern erwähnt. Der Verkauf eines Off-Plan-Erwerbsvertrags erfordert die Zustimmung (anuência) des Bauträgers, und bei Projekten mit guter Nachfrage ist diese Zustimmung in der Regel an eine Abtretungsgebühr (taxa de cessão) zwischen 0,5 und 2 % des Vertragswerts geknüpft. Bei Projekten mit schwacher Nachfrage wird die Zustimmung leichter erteilt, aber es herrscht Überangebot auf dem Sekundärmarkt, und das Aufpreispotenzial verdampft. Das Timing des Off-Plan-Verkaufs zählt genauso viel wie die Auswahl der Wohnung selbst.
Strategien nach Profil: vier verschiedene Wege zu gewinnen
Es gibt keine Einheitsstrategie für Off-Plan-Investments. Was es gibt, ist eine Entsprechung zwischen Kapitalprofil, Renditehorizont und Anlagevehikel. In São João ergeben 2026 vier Profile ökonomischen Sinn.
Das erste ist der Schnellausstiegsinvestor, der beim Verkaufsstart kauft und bis zu 24 Monate vor Übergabe mit Aufschlag verkauft. Die Prämisse ist, dass der Preis pro m² zum Verkaufsstart einen Abschlag von 18 bis 25 % auf den Zielpreis bei Übergabe enthält, von dem sich ein Teil früh materialisiert, sobald die Baustelle Fortschritte macht und das wahrgenommene Risiko sinkt. Dieser Investor operiert mit Eigenkapital für die ersten 24 Monate der Bauphase, vermeidet Finanzierung und misst Erfolg an einer annualisierten internen Rendite von über 18 %. Seine größte Risikoquelle ist der Wettbewerb mit anderen Verkäufern auf dem Sekundärmarkt sowie die Wartezeit für die Zustimmung des Bauträgers.
Das zweite Profil ist der Generator wiederkehrender Mieterträge über Studios für mittelfristige Vermietung. In Itajaí wird der Markt für mittelfristige Vermietungen – Verträge zwischen drei und sechs Monaten – von Führungskräften des Hafens, technischen Spezialisten der Schiffsinstandsetzung und Beschäftigten aus dem Öl- und Gasbereich gespeist. 30-m²-Studios in São João werden unter den Bedingungen von 2025–2026 für 2.300 bis 2.800 BRL pro Monat einschließlich umgelegter Hausgelder vermietet. Für einen Investor mit einem Ticket von 380.000 BRL, der 40 % über das SFH-System finanziert, ergibt das eine Netto-Mietrendite von rund 5,2 % p.a. auf das Eigenkapital, zuzüglich Wertsteigerung. Der Vorteil ist die Planbarkeit des Cashflows; der Nachteil sind der Verwaltungsaufwand und die Abhängigkeit vom Hafenzyklus.
Das dritte Profil ist der Endnutzer, der die Preistabelle des Verkaufsstarts aus eigenen Nutzungsabsichten einfriert. Hier ist die Logik nicht spekulativ: Der Erwerber will 2029 selbst einziehen oder die Immobilie verfügbar haben und sichert sich heute die Differenz zwischen Verkaufsstart-Preis und geschätztem Bestandspreis bei Übergabe. Das Risiko ist gering, weil der Ausstieg nicht im Plan steht; der INCC-Effekt wird als notwendige Kosten akzeptiert; und die SFH-Finanzierung lässt sich mit Spielraum planen. Für dieses Profil ist das entscheidende Kriterium nicht die interne Rendite, sondern die Qualität des Bauträgers, die spezifische Lage innerhalb des Viertels und der Grundriss – schließlich ist das Asset vor allem ein Zuhause.
Das vierte Profil ist der ausländische Investor, dessen Anteil in den vergangenen zwei Jahren spürbar zugenommen hat. Die brasilianische Zentralbank (Banco Central do Brasil) erlaubt über das Regime des registrierten Auslandskapitals (capital estrangeiro registrado) Nichtansässigen den Erwerb von Immobilien in Brasilien, sofern der Kapitalimport beim Banco Central angemeldet wird. Wichtiger noch: Seit 2017, mit der Resolution CMN 4.676 und ihren Folgeregelungen, kann ein Ausländer mit Steuerwohnsitz in Brasilien oder nachgewiesenem Arbeitsverhältnis vor Ort Finanzierungen über das Sistema Financeiro de Habitação (SFH) zu denselben Bedingungen wie ein brasilianischer Inländer in Anspruch nehmen. Für deutschsprachige, argentinische, uruguayische und portugiesische Anleger, die Itajaí als Eingangspforte zum brasilianischen Markt betrachten, bietet das Neubauprojekt in São João Tickethöhen, die innerhalb der aktuellen SFH-Finanzierungsgrenze von 1,5 Mio. BRL liegen.
Die sechs Fehler, die die Investitionsthese zerstören
Die verhaltensökonomische Literatur zum brasilianischen Immobilienmarkt konvergiert auf wiederkehrende Fehler, die mit besorgniserregender Regelmäßigkeit selbst bei erfahrenen Investoren auftreten. Sechs davon sind in São-João-Neubauprojekten besonders kostspielig.
Der erste ist der Vergleich von Preisen pro m² ohne Normierung auf die tatsächliche Nutzfläche. Viele Vertriebsunterlagen kommunizieren Preise auf Basis der Privatfläche (área privativa), andere auf Basis der Äquivalenzfläche, wieder andere auf Basis der Gesamtfläche. Die brasilianische Norm NBR 12.721 standardisiert diese Definitionen, doch die Tabelle der Flächen, die dem Baubeschreibungsmemorandum beigefügt ist, wird vom Käufer selten tatsächlich gelesen. Resultat: irreführende Vergleiche zwischen Objekten, die ähnlich erscheinen, deren m²-Preise aber um bis zu 15 % verzerrt sind.
Der zweite Fehler ist das Ignorieren des INCC bei der Berechnung der internen Rendite. Eine interne Rendite, die auf dem Nominalpreis des Verkaufsstarts berechnet wird, ohne die Indexierung der Raten einzubeziehen, überschätzt die Rentabilität systematisch um 1,5 bis 2,5 Prozentpunkte pro Jahr – ein gravierender Effekt in einem Umfeld erhöhter Branchen-Inflation, wie es derzeit vorliegt.
Der dritte ist die Geringschätzung des fehlenden segregierten Projektvermögens als materielles Risiko. Projekte ohne diese Regelung sind günstiger, weil ein Risikoaufschlag eingepreist ist. Dieser Aufschlag rechnet sich nur, wenn der Bauträger von unbestreitbarer Qualität ist – ein seltener Fall. Für die Mehrheit der Bauvorhaben kompensieren die eingesparten 2 bis 4 % am Preis nicht die rechtliche Anfälligkeit.
Der vierte ist die Unterschätzung der Off-Plan-Ausstiegskosten. Abtretungsgebühr des Bauträgers, ITBI (Grundübertragungssteuer der Kommune) proportional zum Aufpreis, Einkommensteuer auf den Kapitalgewinn und die Vermarktungszeit können 7 bis 12 % des Verkaufswerts aufzehren. Die reale Netto-Rendite liegt systematisch unter der in Vertriebsunterlagen projizierten Bruttorendite.
Der fünfte Fehler ist die Dimensionierung der Position ohne Liquiditätsreserve. Halbjährliche Raten, jährliche Raten und die Schlussrate bei Schlüsselübergabe sind konzentrierte Cashflow-Ereignisse, deren Werte mit dem INCC wachsen. Der Investor, der das gesamte verfügbare Kapital in die anfänglichen Raten investiert, ohne Reserve, entdeckt mitten in der Bauphase, dass er zu schlechteren Bedingungen verkaufen muss, als geplant.
Der sechste, und subtilste, ist der Kauf mit Bestätigungs-Bias zugunsten des Viertels. Die berechtigte Begeisterung für São João kann den Investor dazu verleiten, das Basisszenario übermäßig zu gewichten und Stressszenarien gedanklich abzudiskontieren. Die Disziplin, drei Szenarien zu modellieren – Basis, Optimistisch, Pessimistisch – mit plausibler interner Rendite in jedem davon, ist es, was Investoren von Anhängern trennt.
Steuerliche und währungsbezogene Hinweise für internationale Anleger
Für deutschsprachige Investoren lohnt ein kurzer Blick auf zwei Aspekte, die in der portugiesischsprachigen Originaldiskussion implizit bleiben. Erstens: Das Wechselkursrisiko zwischen Real (BRL) und Euro ist real und kann die nominalen brasilianischen Renditen sowohl verstärken als auch erodieren. Zwischen 2020 und 2025 schwankte der Wechselkurs EUR/BRL zwischen 5,2 und 6,8 – eine Spanne von rund 30 %. Der disziplinierte Investor entscheidet vor dem Kauf, ob er das Wechselkursrisiko offen lassen, teilweise hedgen oder durch eine spätere Re-Allokation der Mieteinnahmen in BRL strukturell akzeptieren will. Der einfachste Ansatz ist häufig der dritte: brasilianische Mieten in brasilianische Renditeobjekte oder Tesouro-Selic-Papiere reinvestieren und nur bei einem klaren Ausstiegsereignis konvertieren.
Zweitens die Besteuerung. Mieteinnahmen aus brasilianischen Immobilien unterliegen in Brasilien dem Carnê-Leão-Verfahren (Vorauszahlung auf die Einkommensteuer), mit Sätzen bis zu 27,5 %, und müssen je nach Wohnsitz des Investors zusätzlich im Ansässigkeitsstaat deklariert werden. Zwischen Brasilien und Deutschland besteht aktuell kein bilaterales Doppelbesteuerungsabkommen mit umfassender Wirkung für Mieteinkünfte – eine Tatsache, die einen Steuerberater mit Erfahrung in der Brasilien-Beziehung obligatorisch macht. Für Österreich und die Schweiz existieren entsprechende Abkommen, jedoch mit unterschiedlichem Geltungsbereich. Beim Wiederverkauf greift in Brasilien eine Kapitalertragssteuer mit progressiven Sätzen zwischen 15 und 22,5 %, mit Befreiungen für niedrigere Beträge oder den Erwerb einer Ersatzwohnung innerhalb von 180 Tagen.
Fazit: das richtige Viertel zur richtigen Zeit verlangt die richtige Lektüre
São João in Itajaí bietet 2026 eine relativ seltene Kombination: solide städtebauliche Fundamentaldaten, eine Einstiegssumme, die mit dem Investorenprofil zwischen 600.000 und 1,5 Mio. BRL (ungefähr 110.000 bis 275.000 Euro) kompatibel ist, und ein VGV-Volumen in Bauvorhaben, das konkrete Ausstiegsfenster in drei bis vier Jahren eröffnet. Es gibt jedoch kein Mittagessen umsonst. Das Geschäft ergibt nur Sinn, wenn der Investor in der Lage ist, den durch den INCC indexierten Cashflow zu modellieren, ihn mit den Opportunitätskosten eines Selic bei 14,75 % zu vergleichen, das Baubeschreibungsmemorandum im Licht der NBR 12.721 zu lesen, ein segregiertes Projektvermögen zu fordern und die Strategie am eigenen Profil zu kalibrieren – Schnellausstieg, wiederkehrende Mieteinnahmen, Eigennutzung oder das Auslandsvehikel über SFH.
Der jetzt beginnende Zyklus von Neubauprojekten in São João dürfte bis Ende 2029 abgeschlossen sein, und was danach kommt, wird die Lektüre eines anderen Viertels sein – reifer, teurer, mit weniger Spielraum für Arbitrage. Der Moment für eine rigorose Analyse ist jetzt. Wer dieses Fenster aus nächster Nähe verfolgen möchte, mit wöchentlichen Auswertungen von Zahlen, Verträgen und realen Bauplänen, findet in der redaktionellen Analyse des Portals SIDE Empreendimentos eine fortlaufende Begleitung – Projekt für Projekt, was sich in der Rechnung verändert und was Bestand hat.