إطلاقات حي ساو جواو بإيتاجاي: دليل المستثمر 2026
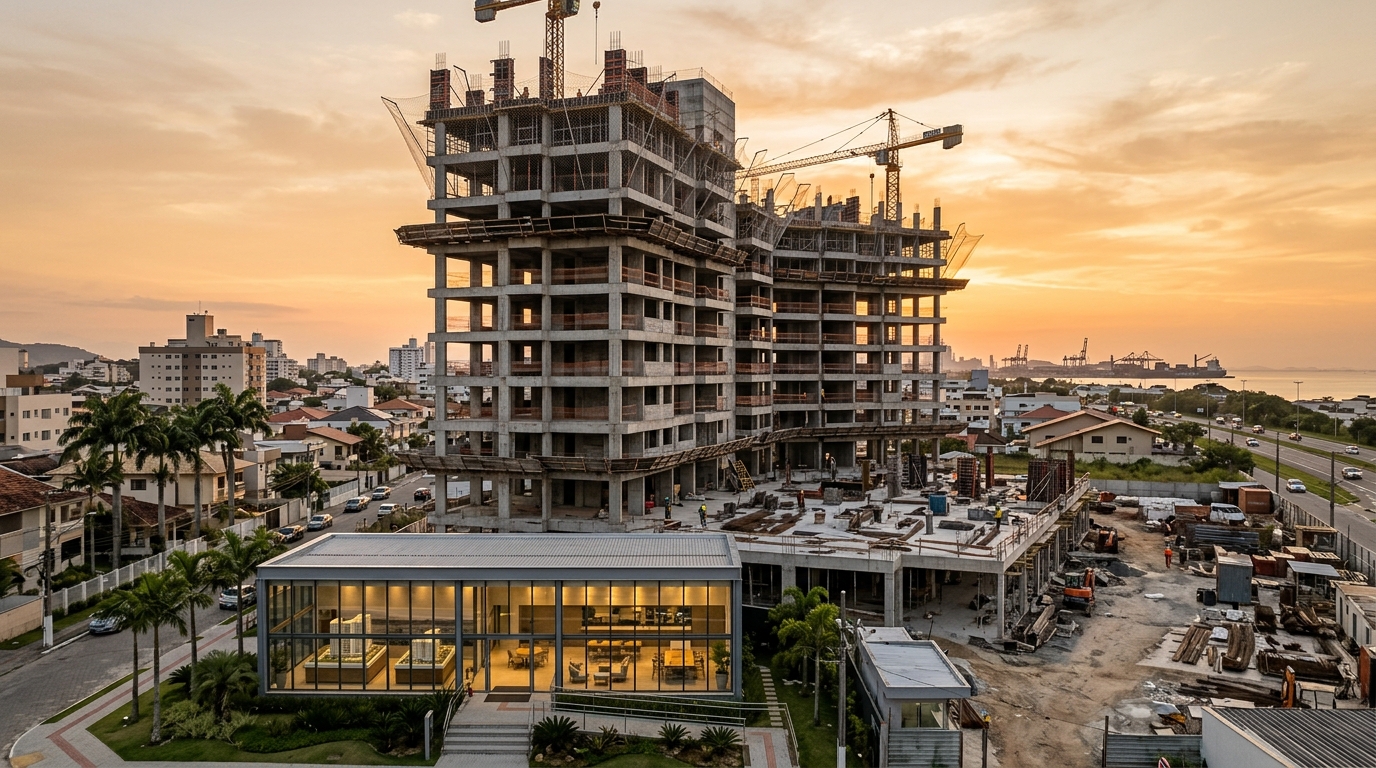
في فبراير 2026، كان حي ساو جواو (São João) في مدينة إيتاجاي (Itajaí) بولاية سانتا كاتارينا البرازيلية يحتضن أحد عشر مشروعاً عقارياً على الأقل في مراحل الإطلاق المرتقب أو ما قبل الإطلاق أو الإطلاق المتزامن — وهو حجم لم تشهده المنطقة منذ دورة عام 2018. وتتراوح الأسعار المعلنة في الملفات التجارية بين 685 ألف ريال برازيلي للشقق المدمجة المكوّنة من جناحَين، وأرقام تتجاوز 1.28 مليون ريال في الفئة الفاخرة (وهو ما يعادل تقريباً 230 ألف إلى 425 ألف دولار أمريكي وفق سعر صرف فبراير 2026). وفي الفترة ذاتها، كان مؤشر أسعار المستهلك التراكمي خلال اثني عشر شهراً (IPCA) قرابة 4.8%، بينما بلغ المؤشر الوطني لتكاليف البناء (INCC-M) نحو 6.9%، وظل سعر فائدة Selic (سعر الفائدة الأساسي الذي يحدده البنك المركزي البرازيلي) عند مستوى انكماشي مرتفع بلغ 14.75% سنوياً. الرسالة التي تبعث بها سوق إيتاجاي للمستثمر الذي يمتلك ميزانية تتراوح بين 600 ألف و1.5 مليون ريال هي رسالة لا تخلو من المفاجأة: إن الشراء على الخارطة في منطقة بعيدة عن الضجيج السياحي، مع جدول تسليم يمتد بين عامَي 2028 و2029، قد يظل يقدّم أفضل علاقة ممكنة بين تكلفة الفرصة البديلة ومعدل العائد الداخلي على الساحل الكاتاريني.
هذا المقال هو الأول في سلسلة تحليلية مخصصة بالكامل لإطلاقات الإسكان في حي ساو جواو بإيتاجاي. والاختيار هنا متعمّد: نحن لا نتحدث عن برايا برافا (Praia Brava) ولا فازندا ولا كورديروس — وهي أحياء مجاورة باتت حركة أسعارها مدمجة بالفعل في توقعات السوق. بل ننظر إلى ساو جواو كما هو في عام 2026: حي انتقالي بين النواة الحضرية للمدينة والطريق السريع BR-101، يتمتع ببنية تحتية ناضجة، وبشريحة مشترين متباينة، وبحجم مبيعات كلي للمشاريع قيد الإنشاء (VGV) لا يتسق مع القراءة المحافِظة التي لا يزال جزء من السوق يتبناها تجاه المنطقة.
لماذا أصبح حي ساو جواو محور الإطلاقات في عام 2026؟
كان حي ساو جواو على الدوام منطقة سكنية تقليدية للطبقة المتوسطة العاملة في إيتاجاي، يتميز بكثافة سكانية مرتفعة وشبكة قوية من المتاجر الصغيرة على الواجهات. ما تغيّر في الدورة الممتدة بين عامَي 2024 و2026 هو اجتماع ثلاثة عوامل في آنٍ واحد. أولها لوجستي: يبعد ساو جواو أقل من أربعة كيلومترات عن ميناء إيتاجاي ويتمتع بوصلة مباشرة بالطريق BR-101، في وقت تجاوز فيه المجمع المينائي (الذي يضم إيتاجاي وجارتها نافيغانتيس) عتبة 1.5 مليون حاوية نمطية (TEU) سنوياً في عام 2025. والثاني ديموغرافي: تخطى عدد سكان البلدية 244 ألف نسمة وفق تقديرات المعهد البرازيلي للجغرافيا والإحصاء (IBGE) لعام 2025، بمعدل نمو يقارب 2.1% سنوياً تقوده العمالة الوافدة من قطاعات الخدمات اللوجستية والصناعات البحرية والخدمات. أما الثالث فهو السعر النسبي: ففي حين تجاوز متوسط سعر المتر المربع في حي برايا برافا 22 ألف ريال خلال عام 2025 وفق مؤشر FipeZap للوحدات الفاخرة الساحلية، لا يزال ساو جواو يُتداول عند مستويات تتراوح بين 7.5 آلاف و10.5 آلاف ريال للمتر بالنسبة للوحدات الجديدة من المستوى المتوسط.
هذا الفارق ليس هامشياً. فالمستثمر الذي قد يدفع 1.2 مليون ريال مقابل 55 متراً مربعاً في برايا برافا، يستطيع أن يحصل في ساو جواو على شقة مساحتها 70 متراً مربعاً مع جناحَين وموقف سيارة وبنية تحتية مكتملة بسعر يتراوح بين 760 ألفاً و890 ألف ريال. السؤال هو ما إذا كان هذا الفارق يعكس عدم تناظر يمكن استغلاله، أم أنه خصم هيكلي عادل — والإجابة تستلزم النظر إلى الأساسيات، لا إلى السردية التسويقية.
من الناحية الحضرية، يستفيد ساو جواو من وجود سوبر ماركت كوخ (Koch) على شارع ماركوس كوندر سوبرينيو بوصفه مرتكزاً تجارياً، ومن مدارس عامة وخاصة في المحيط، وثلاث وحدات صحية، ووصول سريع إلى المركز التاريخي للمدينة (نحو عشر دقائق خارج ساعات الذروة) وإلى طريق مارجينال لِسْتِه. وفي عام 2025، حافظ المخطط التوجيهي لمدينة إيتاجاي، في مراجعته الجزئية التي أقرّها المجلس البلدي، على ارتفاعات بناء متوسطة في المنطقة، وهو ما يضع سقفاً للمعروض المستقبلي دون تجميده تماماً — وهذا سيناريو ملائم عادةً لتقدير القيمة الحقيقية. ومقارنةً بكورديروس، يتفوق ساو جواو بنضج نسيجه التجاري؛ ومقارنةً بفازندا، يحظى بقرب أكبر من المركز؛ ومقارنةً ببرايا برافا، فهو أرخص بفارق جوهري. هذا الموقع المتوسط هو ما يفسّر طفرة الإطلاقات التي أعلنتها شركات التطوير المحلية خلال الأشهر الاثني عشر الماضية.
بل تبدّل ملف المشتري نفسه. تشير دراسات نقابة الإسكان في سانتا كاتارينا (Secovi-SC) والبيانات الموحّدة لرابطة مطوّري العقارات (ABRAINC) إلى أن نحو 38% من مشتري الوحدات الجديدة في إيتاجاي خلال عام 2025 أعلنوا أن هدفهم استثماري — أي الإيجار أو إعادة البيع — مقابل 27% في عام 2022. وفي ساو جواو تحديداً، ترتفع هذه النسبة أكثر في إطلاقات الاستوديوهات والشقق المدمجة المؤلفة من غرفتي نوم. أما المشتري النهائي، أي الساكن المحلي من الطبقة المتوسطة الذي اعتاد تاريخياً الشراء على الخارطة للارتقاء إلى حي أفضل، فبات يتشارك السوق اليوم مع مستثمرين من كوريتيبا وساو باولو، بل ومن بوينس آيرس، ممن يرون في ساو جواو وعاءً استثمارياً عقارياً أكثر قابلية للتنبؤ من برايا برافا.
خريطة الإطلاقات النشطة: الأنماط والأسعار والمواعيد
إن متابعة المواد التجارية الصادرة في فبراير 2026، مضافاً إليها التحقق المباشر من ست شركات تطوير محلية، تتيح رسم خريطة دقيقة نسبياً لما يُعرَض في السوق. ثلاثة أنماط معمارية تهيمن على المشهد: الاستوديوهات والوحدات المدمجة بغرفة نوم واحدة بمساحات صافية تتراوح بين 28 و38 متراً مربعاً؛ والشقق ذات الجناحَين بمساحات بين 60 و72 متراً مربعاً؛ والوحدات الفاخرة بثلاث غرف نوم وجناح رئيسي بمساحات تتراوح بين 90 و120 متراً مربعاً. أما الفئة الفاخرة الأعلى، التي تضم أكثر من أربع غرف نوم ومخططات تتجاوز 140 متراً مربعاً، فلا تزال استثناءً في الحي ومن المرجح أن تبقى كذلك بسبب قيود ارتفاع البناء وطبيعة الأراضي المتاحة.
ومن المهم التمييز بين المسمّى التجاري والوضع القانوني. فحين تُعلن شركة تطوير عن "إطلاق مرتقب"، قد يكون تسجيل التطوير العقاري في صحيفة الملكية لم يُستكمل بعد، ويكون السعر المُعلن إرشادياً بطبيعته. أما "ما قبل الإطلاق" فعادةً ما يتزامن مع التسجيل الرسمي وفق القانون البرازيلي رقم 4.591 الصادر عام 1964، ويفتح فترة مهلة تجارية، فيما يكون الكراس الوصفي للمشروع متاحاً للاطلاع. ويأتي "الإطلاق" الكامل بوصفه المرحلة التي يُجمَّد فيها جدول الأسعار للبيع العام، ويرتبط فيها التمويل البنكي بالعقد، ويتحوّل الجدول الزمني–المالي إلى وثيقة تعاقدية قابلة للتدقيق. وبالنسبة للمستثمر، هذا التمييز هو ما يحدد الخصم الذي يستحق التفاوض عليه.
| النمط المعماري | المساحة الصافية | نطاق السعر (فبراير 2026) | السعر الضمني للمتر | موعد التسليم المتوقع |
|---|---|---|---|---|
| استوديو / غرفة نوم واحدة | 28 إلى 38 م² | 320 ألف إلى 445 ألف ريال | 11.4 ألف إلى 11.7 ألف ريال | النصف الثاني 2028 |
| جناحان مدمجان | 60 إلى 65 م² | 685 ألف إلى 790 ألف ريال | 11.4 ألف إلى 12.1 ألف ريال | النصف الأول 2029 |
| جناحان موسّعان | 66 إلى 72 م² | 790 ألف إلى 905 آلاف ريال | 11.9 ألف إلى 12.5 ألف ريال | النصف الثاني 2028 |
| ثلاث غرف فاخرة | 92 إلى 118 م² | 1.02 إلى 1.28 مليون ريال | 10.8 ألف إلى 11.0 ألف ريال | النصف الثاني 2029 |
ثمة نقطتان تبرزان من قراءة هذا الجدول. الأولى أن السعر الضمني للمتر المربع متجانس بشكل لافت في الأنماط الأصغر — بين 11 و12.5 ألف ريال — وينخفض نسبياً في الفئة الفاخرة، وهو مؤشر تقليدي على أن متوسط السعر الإجمالي محكوم بسقف التمويل البنكي لا بجودة العقار. وحين يصبح متر الفئة الفاخرة أرخص من متر شقة الجناحَين، تظهر فرصة قيمة قابلة للالتقاط من قِبَل من يستطيع تحمّل أقساط أكبر خلال فترة البناء. والثانية أن الجدول الزمني للتسليم يتركز كلياً تقريباً بين النصف الثاني من 2028 ونهاية 2029، مما يخلق نافذة محددة بوضوح لأحداث السيولة بعد ثلاث إلى أربع سنوات من الآن.
أما فيما يخص ملف شركات البناء العاملة في الحي، فتسيطر مجموعات إقليمية من إيتاجاي وبالنياريو كامبوريو (Balneário Camboriú) وجوينفيلي، بمتوسط حجم مبيعات إجمالي لكل برج يتراوح بين 60 و180 مليون ريال. هذا التشتت يمثّل فرصة وخطراً في آنٍ معاً — فالمنافسة على المشترين تضغط الهوامش — لكنه يعني أيضاً أن شركات التطوير المتوسطة تمتلك قوائم مالية أقل صلابة لاستيعاب صدمات التكلفة. وقد ارتفع مؤشر تكلفة البناء الأساسي في سانتا كاتارينا (CUB-SC)، الذي تقيسه نقابة صناعة البناء، بنسبة 7.3% خلال عام 2025، انعكس جزء منه في تعديلات INCC-M على عقود البيع.
معادلة الخارطة مقابل الجاهز: ما تقوله الأرقام لا الكتيبات
إن القرار بين شراء وحدة جديدة في ساو جواو واقتناء عقار جاهز في الأحياء المجاورة يستند إلى عملية حسابية يتجنبها كثير من المستثمرين بجدية. لنُجرِ هذه الحسبة على حالة ملموسة. فلتأخذ شقة بجناحَين، مساحتها الصافية 65 متراً مربعاً، مُعلَن سعرها بـ780 ألف ريال في فبراير 2026، مع تسليم متوقع في يونيو 2029. والتدفق المالي النموذجي الذي تعرضه شركة التطوير يتمثل في: مقدّم 20% مقسّط على 24 شهراً، و15% في دفعات نصف سنوية حتى التسليم، و10% في دفعات سنوية حتى التسليم، و55% المتبقية عبر تمويل بنكي عند استلام رخصة الإشغال.
بالقيم الاسمية، يعني ذلك مقدّماً قدره 156 ألف ريال موزّعاً على 24 قسطاً قيمة كلٍّ منها 6.5 آلاف ريال. غير أن هذه الأقساط ليست ثابتة: فهي تُعدَّل شهرياً وفقاً لمؤشر INCC-M حتى تاريخ التسليم. وبافتراض إسقاط تحفّظي لمتوسط INCC-M يبلغ 6% سنوياً حتى 2029، فإن المستثمر الذي يلتزم بقسط 6.5 آلاف ريال في فبراير 2026 سيدفع، في يونيو 2029، نحو 7.9 آلاف ريال عن القسط نفسه. والقيمة النهائية المسدَّدة لشركة التطوير، بعد جمع كل الأقساط المعدّلة، تقترب من 880 ألف ريال بالقيمة الجارية وقت التسليم — دون احتساب تمويل الـ55% المتبقية، التي ستحمل فوائد نظام التمويل العقاري (SFH — وهو النظام البرازيلي للتمويل العقاري بأسعار مدعومة) بنحو معدّل TR زائد 9.5% إلى 11% سنوياً في باقات السوق لعام 2026.
وحساب معدل العائد الداخلي (IRR) يستلزم مقارنة هذا التدفق بالسيناريو البديل: شراء وحدة جاهزة اليوم، بتمويل 70% عبر SFH. فالعقار الجاهز المماثل، بمساحة 65 متراً مربعاً في حي قريب وبمستوى تشطيب مماثل، يبلغ سعره السوقي في فبراير 2026 ما بين 880 ألفاً و920 ألف ريال — أي تماماً ما ستبلغه الوحدة قيد الإنشاء عند التسليم. وهنا تظهر النقطة التي لا تذكرها الكتيبات أبداً: إن "خصم" الإطلاق مقارنةً بالجاهز يتآكل بفعل مؤشر INCC. ولكي تكون العملية ذات جدوى استثمارية، فالمكسب يجب أن يأتي من مصدر آخر.
وهذا المصدر الآخر يتمثل عادةً في تركيبة من ثلاثة عوامل. الأول هو ربح إعادة البيع على الخارطة بين مرحلة الإطلاق وتسليم المفاتيح، وقد تراوح تاريخياً بين 12% و22% في أحياء تتمتع بأساسيات صلبة كساو جواو، وفق بيانات Secovi-SC. والثاني هو الرافعة المالية الضمنية: فبدفع 35% فقط حتى التسليم، يعرّض المستثمر رأسماله لتحرّك 100% من قيمة العقار — وهو ما قد يرفع معدل العائد الداخلي على رأس المال المستثمر إلى أرقام اسمية تتراوح بين 12% و18% سنوياً في السيناريو القاعدي. والثالث هو إمكانية البيع قبل التسليم، مما يُسقط تماماً الحاجة إلى التمويل البنكي ويتفادى احتكاك المخزون الجديد في سوق الجاهز.
غير أن هناك تكلفة فرصة بديلة لا يمكن تجاهلها مطلقاً حين تكون فائدة Selic عند 14.75% سنوياً. فرأس المال المودَع في سندات الخزانة المرتبطة بـSelic (Tesouro Selic) أو في شهادات الإيداع البنكي من الدرجة الأولى يحقق عائداً صافياً بعد الضريبة يتراوح بين 12% و12.5% سنوياً. وهذا يعني أن كل ريال مُجمَّد في أقساط البناء يجب، كحد أدنى، أن يحقق عائداً مكافئاً لهذا المعيار المرجعي لتبرير غياب السيولة. ولا يكون معدل العائد المتوقع من الشراء على الخارطة منطقياً إلا إذا كان أعلى من ذلك بهامش مادي — لا يقل عن 4 إلى 6 نقاط مئوية — لتعويض مخاطر البناء ومخاطر الخروج وفقدان السيولة.
المخاطر وكيفية قياسها: ما في العقد وما هو خارجه
إن مخاطر الاستثمار في الإطلاقات ليست أمراً مجرداً. بل لها اسم ورقم وعنوان قانوني. وبترتيب تنازلي للاحتمالية، هناك أربع مخاطر مادية تستحق الاهتمام: تأخّر التسليم، وفسخ العقد بشروط غير مواتية، وضعف السيولة عند الخروج على الخارطة، وهشاشة شركة التطوير المالية.
التأخير هو الخطر الأكثر تواتراً والأكثر تجاهلاً. فالقانون البرازيلي رقم 13.786 الصادر عام 2018، المعروف بقانون الفسخ، يجيز تسامحاً تعاقدياً يبلغ 180 يوماً تتجاوز تاريخ التسليم المتوقع دون أن يُعتبر إخلالاً من جانب شركة التطوير. ويعني هذا أن عقداً يتضمن تسليماً في يونيو 2029 لا يدخل في حالة تأخير قانونية ذات أثر إلا بعد ديسمبر 2029. وبالنسبة للمستثمر، يؤجل ذلك جدول السيولة بما يصل إلى ستة أشهر دون حق في تعويض. والتأخيرات التي تتجاوز 180 يوماً تتيح للمشتري فسخ العقد مع استرداد 100% من المبالغ المدفوعة، مع تحديثها وفرض غرامة تعاقدية. لكن الاسترداد لا يكون فورياً أبداً: فهو يستغرق عادةً بين 60 و180 يوماً بعد القرار.
أما فسخ العقد من جانب المشتري، فقد أُعيد تشكيله بعمق بموجب القانون رقم 13.786 لعام 2018. ففي المشاريع التي تتمتع بنظام "العزل الأصلي" (patrimônio de afetação) — وهو نظام أُسس بالقانون رقم 10.931 لعام 2004 — يخسر المشتري المنسحب ما يصل إلى 50% من المبالغ المدفوعة. أما من دون هذا النظام، فالسقف هو 25%. وهذا هو السبب في أن وجود نظام العزل الأصلي في صحيفة الملكية يمثّل في الوقت ذاته حماية ضد مخاطر شركة التطوير وتكلفة خروج مرتفعة على المشتري. على المستثمر أن يقرأ العقد، لا الإعلان التسويقي.
"إن نظام العزل الأصلي يمثّل، بالنسبة للمشتري، أفضل حزام أمان ضد إفلاس شركة التطوير وأسوأ قفل خروج حين يكون المشتري نفسه هو من يحتاج إلى الانسحاب. ومن يشتري على الخارطة دون أن يفهم هذه الازدواجية، فهو في جوهر الأمر يبيع خيارية لا يدرك قيمتها."
إن تحليل شركة التطوير يبدأ، إذن، قبل اختيار العقار. وهناك أربعة مؤشرات يجب التحقق منها مسبقاً. الأول: تسجيل التطوير العقاري المُدوَّن في صحيفة ملكية الأرض وفق المادة 32 من القانون رقم 4.591 لعام 1964، مع كرّاس وصفي وجداول معدّة وفق المواصفة البرازيلية NBR 12.721 تكون متاحة للمشتري. الثاني: نظام العزل الأصلي مُدوَّن، بما يضمن فصل ذمة المشروع عن باقي أصول الشركة. الثالث: سجل تاريخي قابل للتحقق منه بشأن التسليم في المواعيد خلال السنوات الخمس الأخيرة — فالتأخيرات المتكررة التي تتجاوز 12 شهراً في مشاريع سابقة تمثّل علامة إنذار. الرابع: بيانات مالية متماسكة، مع نسبة دين صافٍ إلى حقوق الملكية تقل عن 1.5 ضعف، وتدفق نقدي تشغيلي إيجابي في السنتين الماليتين الأخيرتين، حين تكون شركة التطوير مدرجة أو تفصح طوعياً.
أما ضعف السيولة عند البيع على الخارطة فيُناقَش أقل لأن الصناعة تفضّل عدم ذكره. فبيع عقد شراء على الخارطة يستلزم موافقة شركة التطوير، وفي المشاريع ذات الطلب الجيد، عادةً ما تكون هذه الموافقة مشروطة بدفع رسم تنازل يتراوح بين 0.5% و2% من قيمة العقد. وفي المشاريع التي يضعف فيها الطلب، تصدر الموافقة بسهولة أكبر، لكن مع وفرة معروض في السوق الثانوي، فإن هامش الربح يتبخّر. توقيت البيع على الخارطة يكتسب أهمية لا تقل عن اختيار العقار ذاته.
استراتيجيات حسب الملف الاستثماري: أربع طرق للربح
لا توجد استراتيجية موحدة للإطلاقات. ما يوجد هو توافق بين ملف رأس المال وأفق العائد والأداة الاستثمارية. وفي ساو جواو، خلال عام 2026، تنطبق أربعة ملفات استثمارية من زاوية اقتصادية.
الأول هو المستثمر صاحب الخروج السريع، الذي يشتري عند الإطلاق ويبيع بهامش ربح خلال 24 شهراً تسبق التسليم. والافتراض الأساسي هو أن سعر المتر عند الإطلاق ينطوي على خصم يتراوح بين 18% و25% من السعر المستهدف عند التسليم، يتحقق جزء منه في وقت مبكر مع تقدم البناء وتراجع المخاطر المُدرَكة. هذا المستثمر يعمل برأس مال خاص في أول 24 شهراً من البناء، ويتجنب التمويل، ويرى نجاحه في تحقيق معدل عائد داخلي سنوي يتجاوز 18%. ومصدر مخاطره الأكبر هو المنافسة مع البائعين الآخرين في السوق الثانوي ومدة انتظار موافقة شركة التطوير.
الملف الثاني هو مولّد الدخل المتكرر عبر استوديو يُؤجَّر للمدى المتوسط. ففي إيتاجاي، تتغذى سوق الإيجار المتوسط — العقود من 3 إلى 6 أشهر — من تنفيذيي الميناء وفنيي السفن في فترات الصيانة ومحترفي قطاع النفط والغاز. وتُؤجَّر الاستوديوهات بمساحة 30 متراً مربعاً في ساو جواو، وفق ظروف 2025-2026، بمبلغ يتراوح بين 2300 و2800 ريال شهرياً شاملاً رسوم الكوندو المسترَدّة. وللمستثمر صاحب التذكرة بقيمة 380 ألف ريال الذي يمول 40% عبر SFH، يحقق ذلك عائداً صافياً قارب 5.2% سنوياً على رأس المال الخاص، إضافة إلى التقدير الرأسمالي. ميزة هذا الملف هي ثبات التدفق؛ وعيبه هو عبء الإدارة والاعتماد على دورة الميناء.
الملف الثالث هو المشتري النهائي الذي يثبّت جدول أسعار الإطلاق لأغراض استخدام مستقبلي. هنا لا يكون المنطق مضاربياً: فالمشتري يريد السكن أو الاحتفاظ بالعقار متاحاً في 2029، ويلتقط اليوم الفارق بين سعر الإطلاق والسعر المتوقع للجاهز عند التسليم. المخاطر منخفضة لأن الخروج ليس مدرجاً في الخطة؛ وINCC يُمتص بوصفه تكلفة ضرورية؛ والتمويل عبر SFH يُبرمج بهامش أمان. وفي هذا الملف، المعيار الحاسم ليس معدل العائد، بل جودة شركة التطوير، والموقع الدقيق داخل الحي، وتصميم الشقة — فالأصل، قبل أي شيء، هو منزل.
الملف الرابع هو المستثمر الأجنبي، الذي ارتفعت حصته في العامين الأخيرين. فالبنك المركزي البرازيلي، عبر نظام تسجيل رأس المال الأجنبي، يجيز لغير المقيم اقتناء العقارات في البرازيل بشرط تسجيل دخول رأس المال. والأهم: منذ عام 2017، مع قرار مجلس النقد الوطني (CMN) رقم 4.676 وتداعياته، أصبح بإمكان الأجنبي صاحب الإقامة الضريبية في البرازيل أو الذي يثبت ارتباطه الوظيفي بها الوصول إلى التمويل عبر نظام التمويل العقاري SFH بالشروط ذاتها التي يحصل عليها البرازيلي المقيم. وللمستثمرين من الأرجنتين وأوروغواي والبرتغال، وكذلك المستثمرين العرب من دول الخليج ومصر الذين بدأوا ينظرون إلى إيتاجاي بوصفها بوابة دخول للسوق البرازيلي، يقدّم الإطلاق في ساو جواو تذكرة شراء متوافقة مع الحد الأقصى للتمويل عبر SFH، البالغ اليوم 1.5 مليون ريال.
الأخطاء الستة التي تدمّر أطروحة الاستثمار
إن الأدبيات السلوكية للسوق العقاري البرازيلي تتقاطع حول أخطاء متكررة تتردد بقلق حتى لدى المستثمرين ذوي الخبرة. ستة منها تكون مكلفة بشكل خاص في إطلاقات ساو جواو.
الخطأ الأول هو مقارنة سعر المتر دون توحيد المساحة المرجعية. فبعض الملفات التجارية تعلن السعر استناداً إلى المساحة الصافية، وأخرى إلى المساحة المعادلة، وأخرى إلى المساحة الإجمالية. والمواصفة NBR 12.721 توحّد هذه التعريفات، لكن قراءة جدول المساحات المرفق بكرّاس التطوير العقاري نادراً ما يقوم بها المشتري. والنتيجة: مقارنات مضلّلة بين مشاريع تبدو متشابهة لكنها تحرّف سعر المتر بنسبة قد تصل إلى 15%.
الخطأ الثاني هو تجاهل INCC في حساب معدل العائد الداخلي. فالحساب القائم على السعر الاسمي للإطلاق، دون إدماج تعديل الأقساط، يبالغ بشكل منهجي في تقدير الربحية بمقدار 1.5 إلى 2.5 نقطة مئوية سنوياً في بيئة تضخم قطاعي مرتفع كالبيئة الحالية.
الخطأ الثالث هو التغاضي عن غياب نظام العزل الأصلي بوصفه عامل مخاطرة مادي. فالمشاريع التي تفتقر إلى هذا النظام تكون أرخص لأن ثمة علاوة مخاطر مدمجة في السعر. وهذه العلاوة لا تعوّض إلا إذا كانت شركة التطوير ذات جودة لا جدال فيها — وهي حالة نادرة. وفي معظم المشاريع، فإن توفير 2% إلى 4% من السعر لا يعادل الهشاشة القانونية المترتبة على ذلك.
الخطأ الرابع هو الاستهانة بتكلفة الخروج على الخارطة. فرسم التنازل المُحصَّل من شركة التطوير، وضريبة نقل الملكية (ITBI) النسبية لهامش الربح، وضريبة الدخل على المكاسب الرأسمالية، وزمن العرض في السوق، يمكن أن تستهلك مجتمعةً ما بين 7% و12% من قيمة البيع. ومعدل العائد الصافي الفعلي يكون، بصورة منهجية، أقل من المعدل الإجمالي المُسقَط في الملفات التجارية.
الخطأ الخامس هو تحديد حجم المركز دون احتياطي سيولة. فالأقساط نصف السنوية والسنوية ودفعة المفاتيح أحداث نقدية مركّزة، بقيم تنمو مع INCC. والمستثمر الذي يخصص كامل رأسماله المتاح للأقساط الأولى دون احتياطي يكتشف، في منتصف البناء، أنه مضطر إلى البيع بشروط أسوأ مما خُطّط له.
الخطأ السادس، وهو الأكثر خفاءً، هو الشراء بانحياز تأكيدي للحي. إن الحماس المشروع تجاه ساو جواو قد يدفع المستثمر إلى المبالغة في وزن السيناريو القاعدي والتجاوز ذهنياً عن السيناريوهات المُجهَدة. والانضباط بنمذجة ثلاثة سيناريوهات — قاعدي ومتفائل ومتشائم — مع معدل عائد داخلي معقول لكل منها هو ما يفرق المستثمرين عن المعجبين.
خلاصة: الحي الصحيح في التوقيت الصحيح يتطلب القراءة الصحيحة
يقدّم ساو جواو، في إيتاجاي، خلال عام 2026 تركيبة نادرة نسبياً: أساسيات حضرية صلبة، وتذكرة دخول متوافقة مع المستثمر الذي يمتلك بين 600 ألف و1.5 مليون ريال، وكتلة من المبيعات الإجمالية للمشاريع قيد الإنشاء توجد نوافذ خروج ملموسة بعد ثلاث إلى أربع سنوات. لكن لا وجبة غداء مجانية. فالعملية لا تكون منطقية إلا إذا استطاع المستثمر نمذجة التدفق المعدَّل وفق INCC، ومقارنته بتكلفة الفرصة لـSelic عند 14.75%، وقراءة كرّاس التطوير على ضوء المواصفة NBR 12.721، واشتراط نظام العزل الأصلي، ومعايرة الاستراتيجية وفق ملفه الشخصي — سواء أكان خروجاً سريعاً، أم دخلاً متكرراً، أم استخداماً نهائياً، أم وعاءً أجنبياً عبر SFH.
إن دورة الإطلاقات التي تنطلق الآن في ساو جواو يُتوقع أن تكتمل بنهاية 2029، وما سيلي ذلك سيكون قراءة لحي مختلف — أكثر نضوجاً وأعلى ثمناً، وأضيق مجالاً للمراجحة. وقت التحليل الصارم هو الآن. ولمن يرغب في متابعة هذه النافذة عن كثب، بقراءات أسبوعية للأرقام والعقود والجداول الفعلية للبناء، يواصل التحليل التحريري في بوابة SIDE Empreendimentos متابعة ما يتغير في الحسبة — وما يبقى نافذاً — مشروعاً تلو مشروع.