Lançamentos no São João (Itajaí): guia 2026 do investidor
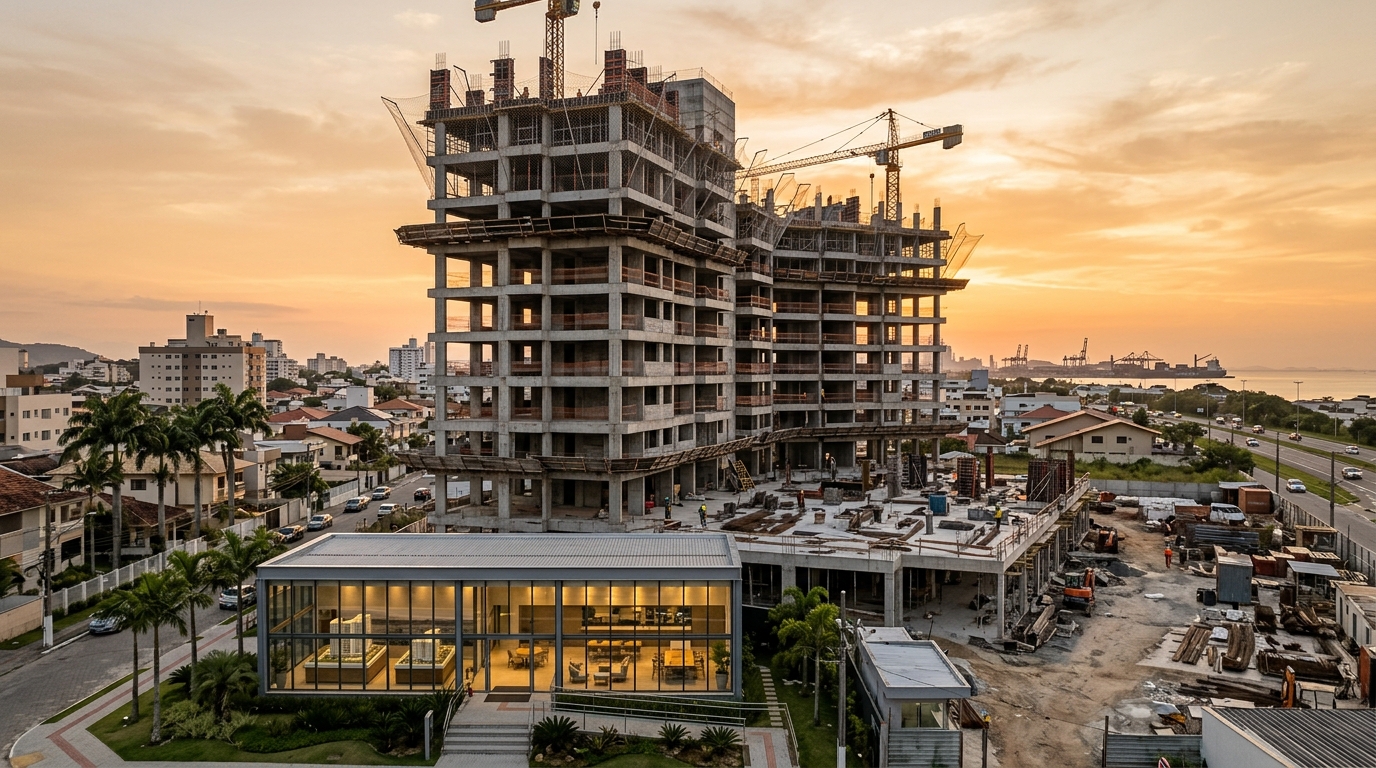
Em fevereiro de 2026, o bairro São João, em Itajaí, concentrava ao menos onze empreendimentos em fase de breve lançamento, pré-lançamento ou lançamento simultâneo — algo que a região não via desde o ciclo de 2018. A faixa de preço observada nos materiais comerciais varia de R$ 685 mil para apartamentos compactos de duas suítes até cifras acima de R$ 1,28 milhão no segmento de alto padrão. No mesmo intervalo, o IPCA acumulado em 12 meses rondava 4,8%, o INCC-M na casa dos 6,9% e a Selic permanecia em patamar contracionista de 14,75% ao ano. O recado que o mercado de Itajaí dá ao investidor com ticket entre R$ 600 mil e R$ 1,5 milhão é, portanto, contraintuitivo: comprar na planta em uma região fora do hype turístico, com cronograma de entrega entre 2028 e 2029, ainda pode ser a melhor relação entre custo de oportunidade e TIR no litoral catarinense.
Este texto é o primeiro de uma análise dedicada exclusivamente aos lançamentos imobiliários no bairro São João, em Itajaí. O recorte é deliberado: não tratamos aqui de Praia Brava, Fazenda ou Cordeiros — bairros vizinhos cujo movimento de preços já está, em larga medida, precificado. Olhamos para o São João como ele é em 2026: um bairro de transição entre o miolo urbano e a BR-101, com infraestrutura consolidada, perfil de comprador heterogêneo e uma quantidade de VGV em obras incompatível com a leitura ainda conservadora que parte do mercado faz da região.
Por que o São João virou o eixo dos lançamentos em 2026
O bairro São João sempre foi uma região de classe média trabalhadora de Itajaí, com forte adensamento residencial e infraestrutura de comércio de rua. O que mudou no ciclo 2024-2026 foi a combinação de três fatores simultâneos. O primeiro é logístico: o São João está a menos de 4 km do Porto de Itajaí e a um acesso direto da BR-101, num momento em que o complexo portuário rompeu, em 2025, a marca de 1,5 milhão de TEUs anuais entre Itajaí e Navegantes. O segundo é demográfico: o município ultrapassou 244 mil habitantes na estimativa do IBGE para 2025, com crescimento de aproximadamente 2,1% ao ano puxado por trabalhadores de logística, indústria naval e serviços. O terceiro é de preço relativo: enquanto o m² médio em Praia Brava ultrapassou R$ 22 mil em 2025 segundo o índice FipeZap para alto padrão litorâneo, o São João ainda transacionava na faixa de R$ 7,5 mil a R$ 10,5 mil o m² para imóveis novos de padrão médio.
Essa diferença não é trivial. Significa que um investidor que aceitaria pagar R$ 1,2 milhão por 55 m² em Praia Brava pode adquirir, no São João, um apartamento de 70 m² com duas suítes, uma vaga e infraestrutura completa por algo entre R$ 760 mil e R$ 890 mil. A pergunta é se essa diferença reflete uma assimetria explorável ou um desconto estrutural justo — e a resposta exige olhar para fundamentos, não para narrativa.
Do ponto de vista urbano, o São João conta com a presença do supermercado Koch da Avenida Marcos Konder Sobrinho como âncora comercial, escolas públicas e particulares no entorno, três unidades de saúde e acesso rápido tanto ao centro histórico (cerca de 10 minutos em horário fora de pico) quanto à Marginal Leste. Em 2025, o Plano Diretor de Itajaí, em sua revisão parcial homologada pela Câmara Municipal, manteve gabaritos médios na região, o que limita a oferta futura sem inviabilizá-la — um cenário tipicamente favorável a valorização real. Comparado com Cordeiros, o São João tem comércio mais maduro; comparado com Fazenda, está mais próximo do centro; comparado com Praia Brava, é radicalmente mais barato. É essa posição intermediária que explica a explosão de VGV anunciada pelas incorporadoras locais nos últimos doze meses.
O perfil do comprador também mudou. Pesquisas do Secovi-SC e dados consolidados pela ABRAINC apontam que cerca de 38% dos compradores de unidades novas em Itajaí em 2025 declararam intenção de investimento — locação ou revenda —, contra 27% em 2022. No São João, especificamente, a proporção é ainda maior nos lançamentos de tipologia studio e dois dormitórios compactos. O comprador final, o morador local de classe média que historicamente comprava na planta para subir de bairro, divide hoje o mercado com o investidor de Curitiba, São Paulo e até Buenos Aires, que enxerga no São João um veículo de alocação imobiliária mais previsível que Praia Brava.
Mapa dos lançamentos ativos: tipologias, preços, prazos
O monitoramento dos materiais comerciais de fevereiro de 2026, somado a checagens diretas com seis incorporadoras locais, permite traçar um mapa relativamente preciso do que está sendo ofertado. Três tipologias dominam: studios e compactos de um dormitório com 28 a 38 m² privativos; apartamentos de duas suítes com 60 a 72 m² privativos; e unidades de alto padrão com três dormitórios e suíte master, na faixa de 90 a 120 m². O alto padrão propriamente dito, com mais de quatro dormitórios e plantas acima de 140 m², ainda é exceção no bairro e tende a permanecer assim por restrição de gabarito e perfil do solo.
É importante separar nomenclatura comercial de estágio jurídico. Quando uma incorporadora anuncia "breve lançamento", o registro de incorporação ainda pode não estar averbado na matrícula, e o preço divulgado tem natureza indicativa. O "pré-lançamento" geralmente coincide com o registro feito conforme a Lei 4.591/1964 e abre prazo de carência comercial, mas o memorial descritivo já está disponível. O "lançamento" pleno é a etapa em que a tabela é congelada para venda ampla, com financiamento bancário associado, e em que o cronograma físico-financeiro vira documento contratual auditável. Para o investidor, essa distinção determina o desconto que vale a pena exigir.
| Tipologia | Área privativa | Faixa de preço (fev/2026) | Preço por m² implícito | Entrega prevista |
|---|---|---|---|---|
| Studio / 1 dormitório | 28 a 38 m² | R$ 320 mil a R$ 445 mil | R$ 11,4 mil a R$ 11,7 mil | 2º sem/2028 |
| 2 suítes compacto | 60 a 65 m² | R$ 685 mil a R$ 790 mil | R$ 11,4 mil a R$ 12,1 mil | 1º sem/2029 |
| 2 suítes ampliado | 66 a 72 m² | R$ 790 mil a R$ 905 mil | R$ 11,9 mil a R$ 12,5 mil | 2º sem/2028 |
| 3 dormitórios alto padrão | 92 a 118 m² | R$ 1,02 mi a R$ 1,28 mi | R$ 10,8 mil a R$ 11,0 mil | 2º sem/2029 |
Dois pontos saltam da tabela. O primeiro é que o preço por m² implícito é surpreendentemente uniforme nas tipologias menores — entre R$ 11 mil e R$ 12,5 mil — e cai relativamente no alto padrão, indício clássico de que o ticket médio absoluto está dimensionado pelo limite de financiamento, não pela qualidade do imóvel. Quando o m² do alto padrão fica mais barato que o m² do dois suítes, há valor a ser capturado por quem tem capacidade de carregar parcela maior na obra. O segundo é que praticamente todo o cronograma de entrega se concentra entre o segundo semestre de 2028 e o final de 2029, o que cria uma janela bem definida de eventos de liquidez três a quatro anos à frente.
Quanto ao perfil das construtoras presentes no bairro, predominam grupos regionais de Itajaí, Balneário Camboriú e Joinville, com VGV individual médio entre R$ 60 milhões e R$ 180 milhões por torre. Essa fragmentação é simultaneamente uma oportunidade — competição por compradores tende a comprimir margens — e um risco, porque incorporadoras médias têm balanços menos robustos para absorver choques de custo. O comportamento do CUB-SC, medido pelo Sinduscon, mostrou alta de 7,3% em 2025, em parte capturada pelo INCC-M repassado nos contratos.
A conta planta versus pronto: o que dizem os números, não o folheto
A decisão entre comprar um lançamento no São João e adquirir um imóvel pronto em bairros próximos passa por uma matemática que muito investidor evita fazer com seriedade. Vamos fazer com um caso concreto. Considere um apartamento de duas suítes, 65 m² privativos, anunciado por R$ 780 mil em fevereiro de 2026, com entrega prevista para junho de 2029. O fluxo típico oferecido pela incorporadora é: 20% de entrada parcelada em 24 meses, 15% em parcelas semestrais até as chaves, 10% em parcelas anuais até as chaves, e 55% restantes via financiamento bancário no ato do habite-se.
Em valores nominais, isso significa entrada de R$ 156 mil pulverizada em 24 parcelas de R$ 6,5 mil. Esses R$ 6,5 mil, porém, não são fixos: são reajustados mensalmente pelo INCC-M até a entrega. Considerando uma projeção conservadora de INCC-M médio de 6% ao ano até 2029, o investidor que assume R$ 6,5 mil em fev/2026 estará pagando, em jun/2029, cerca de R$ 7,9 mil pela mesma parcela. O valor final pago à incorporadora, somando-se todas as parcelas corrigidas, tende a ficar próximo de R$ 880 mil em moeda corrente de entrega — sem contar o financiamento dos 55% restantes, que ainda incidirá juros de SFH na ordem de TR mais 9,5% a 11% ao ano nos pacotes de mercado de 2026.
O cálculo de TIR exige comparar esse fluxo com o cenário alternativo: comprar pronto, hoje, com financiamento de 70% via SFH. Em um pronto equivalente, com 65 m² em bairro próximo e similar padrão, o preço de mercado em fev/2026 já estaria em torno de R$ 880 mil a R$ 920 mil — exatamente o que o lançamento custará na entrega. Aqui aparece o ponto que folhetos nunca explicitam: o "desconto" do lançamento em relação ao pronto se dilui no INCC. Para que a operação faça sentido como investimento, o ganho precisa vir de outro lugar.
Esse outro lugar é, geralmente, a combinação de três efeitos. Primeiro, o ágio de revenda na planta entre o lançamento e o habite-se, historicamente entre 12% e 22% em bairros com fundamentos como o São João, segundo dados consolidados pela Secovi-SC. Segundo, a alavancagem implícita: ao desembolsar apenas 35% até as chaves, o investidor expõe seu capital a 100% da valorização do imóvel — o que, em termos de TIR sobre capital investido, pode levar números nominais de 12% a 18% ao ano em cenário-base. Terceiro, a possibilidade de revenda antes da entrega, evitando completamente o financiamento bancário e o custo de fricção do estoque novo no mercado pronto.
Há, contudo, um custo de oportunidade que nunca pode ser ignorado quando a Selic está em 14,75% ao ano. O capital aplicado em Tesouro Selic ou CDB de primeira linha rende, líquido de IR, algo próximo de 12% a 12,5% ao ano. Significa que cada real travado em parcelas de obra precisa, no mínimo, render esse benchmark para justificar a iliquidez. A TIR projetada do imóvel na planta só faz sentido se for materialmente superior — pelo menos 4 a 6 pontos percentuais acima — para compensar risco de obra, risco de saída e iliquidez.
Risco e como medir: o que está no contrato, o que não está
O risco do investimento em lançamento não é abstrato. Ele tem nome, número e endereço jurídico. Em ordem decrescente de probabilidade, são quatro os riscos materiais que importam: atraso de obra, distrato em condições desfavoráveis, iliquidez de saída na planta e fragilidade financeira da incorporadora.
O atraso é o risco mais frequente e o mais subestimado. A Lei 13.786/2018, conhecida como Lei do Distrato, permite tolerância contratual de até 180 dias além da data prevista de entrega sem caracterizar inadimplemento da incorporadora. Significa que um contrato com entrega marcada para junho de 2029 só configura atraso jurídico relevante depois de dezembro de 2029. Para o investidor, isso desloca o cronograma de liquidez em até seis meses sem direito a indenização. Atrasos superiores a 180 dias permitem ao adquirente rescindir o contrato com devolução de 100% dos valores pagos, atualizados e com multa contratual. Mas a devolução nunca é imediata: tipicamente leva entre 60 e 180 dias após decisão.
O distrato pelo comprador, por sua vez, foi profundamente reformulado pela Lei 13.786/2018. Em incorporações com patrimônio de afetação — regime instituído pela Lei 10.931/2004 — o adquirente que desistir poderá perder até 50% dos valores pagos. Sem patrimônio de afetação, o limite é de 25%. Esse é o motivo pelo qual a presença do regime de afetação na matrícula é, ao mesmo tempo, proteção contra o risco da incorporadora e custo de saída elevado para o comprador. O investidor precisa ler a escritura, não a propaganda.
"O patrimônio de afetação é, para o adquirente, simultaneamente o melhor cinto de segurança contra a falência da incorporadora e a pior trava de saída quando ele mesmo precisa desistir. Quem compra na planta sem entender essa dualidade está, em essência, vendendo opcionalidade que não compreende."
A análise da incorporadora começa, portanto, antes da escolha do imóvel. Quatro indicadores são pré-requisito. Primeiro, registro de incorporação averbado na matrícula do terreno conforme o artigo 32 da Lei 4.591/1964, com memorial descritivo e quadros NBR 12.721 acessíveis ao adquirente. Segundo, regime de patrimônio de afetação averbado, conferindo isolamento patrimonial entre a obra e o restante da empresa. Terceiro, histórico verificável de entregas no prazo nos últimos cinco anos — atrasos sistemáticos acima de 12 meses em obras pretéritas são alerta vermelho. Quarto, demonstrações financeiras consistentes, com endividamento líquido sobre patrimônio inferior a 1,5x e geração de caixa operacional positiva nos últimos dois exercícios, quando a incorporadora for de capital aberto ou divulgar voluntariamente.
A iliquidez de saída na planta é menos discutida porque a indústria prefere não mencioná-la. Vender um contrato de aquisição na planta exige anuência da incorporadora, e em obras com boa demanda essa anuência costuma ser condicionada ao pagamento de taxa de cessão entre 0,5% e 2% do valor do contrato. Em obras com demanda fraca, a anuência sai mais facilmente, mas há excesso de oferta no secundário e o ágio se evapora. O timing da venda na planta importa tanto quanto a escolha do imóvel.
Estratégias por perfil: ganhar de quatro formas diferentes
Não existe estratégia única para lançamentos. O que existe é correspondência entre perfil de capital, horizonte de retorno e veículo de investimento. No São João, em 2026, quatro perfis fazem sentido econômico.
O primeiro é o investidor de saída rápida, que compra no lançamento e vende com ágio até 24 meses antes da entrega. A premissa é que o preço por m² no lançamento incorpora um desconto sobre o preço-alvo na entrega de 18% a 25%, parte do qual se materializa cedo, à medida que a obra avança e o risco percebido cai. Esse investidor opera com capital próprio para os primeiros 24 meses de obra, evita financiamento, e tem como métrica de sucesso uma TIR anualizada superior a 18%. Sua maior fonte de risco é a competição com outros vendedores no secundário e o tempo de espera por uma anuência da incorporadora.
O segundo perfil é o gerador de renda recorrente via studio para média temporada. Em Itajaí, a média temporada — locações de 3 a 6 meses — é alimentada por executivos do porto, técnicos de embarcações em manutenção e profissionais de óleo e gás. Studios de 30 m² no São João são alugados, em condições de 2025-2026, por R$ 2.300 a R$ 2.800 mensais incluindo condomínio repassado. Para o investidor com ticket de R$ 380 mil que financia 40% via SFH, isso configura yield líquido próximo de 5,2% ao ano sobre o capital próprio, mais valorização. A vantagem é a previsibilidade do fluxo; a desvantagem é o desgaste com gestão e a dependência do ciclo portuário.
O terceiro perfil é o comprador final que trava tabela de lançamento por motivos de uso futuro. Aqui a lógica não é especulativa: o adquirente quer morar ou ter o imóvel disponível em 2029, e capta hoje a diferença entre o preço de lançamento e o preço estimado do pronto na entrega. O risco é baixo porque a saída não está no plano; o INCC é absorvido como custo necessário; e o financiamento via SFH é programado com folga. Para esse perfil, o critério decisivo não é TIR, é a qualidade da incorporadora, a localização específica dentro do bairro e a planta — afinal, o ativo é, antes de tudo, lar.
O quarto perfil é o estrangeiro, que cresceu em participação nos últimos dois anos. O Banco Central, por meio do regime de capital estrangeiro registrado, permite ao não-residente adquirir imóveis no Brasil mediante registro do ingresso de capital. Mais relevante: desde 2017, com a Resolução CMN 4.676 e seus desdobramentos, o estrangeiro com residência fiscal no Brasil ou com vínculo trabalhista comprovado pode acessar financiamento via Sistema Financeiro de Habitação — o SFH — nas mesmas condições do brasileiro residente. Para argentinos, uruguaios e portugueses que estão olhando Itajaí como porto de entrada no mercado brasileiro, o lançamento no São João oferece ticket compatível com o limite máximo de financiamento via SFH, hoje em R$ 1,5 milhão.
Os seis erros que destroem a tese de investimento
A literatura comportamental do mercado imobiliário brasileiro converge em torno de erros recorrentes que aparecem com frequência preocupante mesmo em investidores experientes. Seis deles são particularmente custosos em lançamentos no São João.
O primeiro é comparar preço por m² sem normalizar pela área útil real. Muitos materiais comerciais divulgam preço sobre área privativa, outros sobre área equivalente, outros ainda sobre área total. A NBR 12.721 padroniza essas definições, mas a leitura do quadro de áreas, anexo ao memorial de incorporação, é raramente feita pelo comprador. Resultado: comparações falsas entre empreendimentos que parecem similares mas distorcem o m² em até 15%.
O segundo é ignorar o INCC no cálculo de TIR. A taxa interna de retorno calculada sobre o preço nominal de lançamento, sem incorporar a correção das parcelas, superestima sistematicamente a rentabilidade em 1,5 a 2,5 pontos percentuais ao ano em ambientes de inflação setorial elevada como o atual.
O terceiro é desconsiderar a ausência de patrimônio de afetação como fator de risco material. Empreendimentos sem o regime são mais baratos porque há prêmio embutido. Esse prêmio só compensa se a incorporadora for de qualidade incontestável — caso raro. Para a maioria das obras, a economia de 2% a 4% no preço não compensa a fragilidade jurídica.
O quarto é subestimar o custo de saída na planta. Taxa de cessão da incorporadora, ITBI proporcional ao ágio, IR sobre ganho de capital e tempo de mercado podem consumir 7% a 12% do valor de venda. A TIR líquida real é, sistematicamente, menor que a TIR bruta projetada nos materiais comerciais.
O quinto erro é dimensionar a posição sem reserva de liquidez. Parcelas semestrais, anuais e o balão das chaves são eventos de caixa concentrados, em valores que crescem com INCC. O investidor que aloca todo o capital disponível nas parcelas iniciais sem reserva descobre, na metade da obra, que precisa vender em condições piores do que as planejadas.
O sexto, e mais sutil, é comprar com viés de confirmação do bairro. O entusiasmo legítimo com o São João pode levar o investidor a sobreponderar o cenário base e descontar mentalmente os cenários estressados. A disciplina de modelar três cenários — base, otimista, pessimista — com IRR plausível em cada um separa investidores de torcedores.
Conclusão: o bairro certo na hora certa exige a leitura certa
O São João, em Itajaí, oferece em 2026 uma combinação relativamente rara: fundamentos urbanos sólidos, ticket de entrada compatível com o investidor de R$ 600 mil a R$ 1,5 milhão, e uma quantidade de VGV em obras que cria janelas concretas de saída em três a quatro anos. Não há, contudo, almoço grátis. A operação só faz sentido se o investidor for capaz de modelar fluxo corrigido pelo INCC, comparar com o custo de oportunidade da Selic em 14,75%, ler o memorial de incorporação à luz da NBR 12.721, exigir patrimônio de afetação, e calibrar a estratégia ao próprio perfil — saída rápida, renda recorrente, uso final ou veículo estrangeiro via SFH.
O ciclo de lançamentos que se abre agora no São João tende a se completar até o final de 2029, e o que vier depois será leitura de um bairro diferente — mais maduro, mais caro, com menos espaço para arbitragem. O momento de análise rigorosa é este. Para quem deseja acompanhar essa janela de perto, com leituras semanais de números, contratos e cronogramas reais de obra, a análise editorial do portal SIDE Empreendimentos segue acompanhando, lançamento por lançamento, o que muda na conta — e o que continua valendo.