Новостройки в Сан-Жуан (Итажаи): гид инвестора 2026
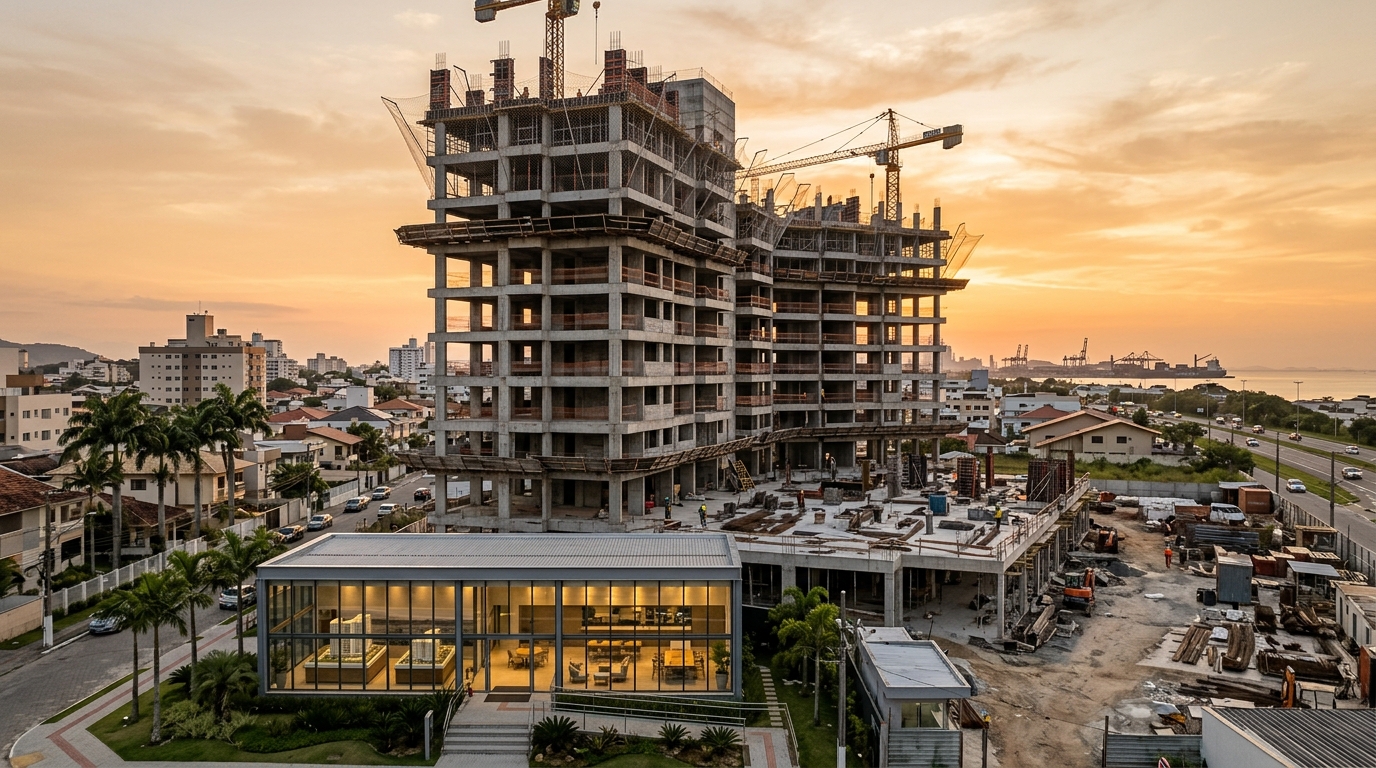
В феврале 2026 года в районе Сан-Жуан города Итажаи (штат Санта-Катарина, юг Бразилии) одновременно велись продажи минимум одиннадцати жилых проектов на стадиях анонса, пред-продажи и официального старта — такой плотности новых запусков район не видел с цикла 2018 года. Диапазон цен, указанный в коммерческих материалах, простирается от 685 тыс. реалов за компактные двухкомнатные апартаменты с двумя сан-узлами до сумм свыше 1,28 млн реалов в премиальном сегменте. В тот же период годовой IPCA (бразильский индекс потребительских цен, аналог CPI) держался около 4,8%, INCC-M (бразильский индекс себестоимости строительства, отражающий рост затрат застройщика) — около 6,9%, а ставка Selic (базовая процентная ставка ЦБ Бразилии) сохранялась на жёстком уровне 14,75% годовых. Сигнал, который рынок Итажаи посылает инвестору с чеком от 600 тыс. до 1,5 млн реалов, поэтому контринтуитивен: покупка на стадии котлована в районе, лежащем вне туристического хайпа, со сдачей в 2028–2029 годах, всё ещё может предложить лучшее соотношение альтернативных издержек и внутренней доходности (TIR) на побережье Санта-Катарины.
Этот материал открывает серию аналитики, целиком посвящённую новостройкам района Сан-Жуан в Итажаи. Фокус выбран намеренно: мы сознательно не пишем здесь о Прайя-Брава, Фазенда или Кордейрос — соседних районах, чьё ценовое движение в значительной мере уже отражено в текущих ценниках. Мы смотрим на Сан-Жуан таким, каким он стал в 2026 году: переходный район между городским ядром и федеральной трассой BR-101, со сложившейся инфраструктурой, неоднородным профилем покупателя и таким объёмом строящегося VGV (general sales value — совокупная отпускная стоимость проекта застройщика), который не вяжется с тем по-прежнему консервативным восприятием, которое часть рынка сохраняет в отношении этого квартала.
Почему именно Сан-Жуан стал осью запусков в 2026 году
Сан-Жуан исторически был районом работающего среднего класса Итажаи — с высокой плотностью жилья и развитой уличной торговлей. В цикле 2024–2026 ситуацию изменило сочетание трёх факторов, сложившихся одновременно. Первый фактор — логистический: район находится менее чем в 4 км от порта Итажаи и в непосредственной близости от трассы BR-101 в момент, когда портовый комплекс Итажаи–Навегантес в 2025 году преодолел отметку 1,5 млн TEU контейнерооборота в год. Второй — демографический: по оценке IBGE (бразильский Росстат) на 2025 год, население муниципалитета превысило 244 тыс. человек, ежегодный прирост — около 2,1%, и его движущей силой стали работники логистики, судостроения и сектора услуг. Третий — относительная цена: тогда как средняя цена квадратного метра в Прайя-Брава в 2025 году превысила 22 тыс. реалов по индексу FipeZap для премиального жилья на побережье, Сан-Жуан в это время торговался в диапазоне 7,5–10,5 тыс. реалов за квадрат на новом жилье средней категории.
Эта разница не является чем-то тривиальным. Она означает, что инвестор, готовый заплатить 1,2 млн реалов за 55 м² в Прайя-Брава, может купить в Сан-Жуан квартиру 70 м² с двумя суит-санузлами, машиноместом и полноценной инфраструктурой за 760–890 тыс. реалов. Вопрос лишь в том, отражает ли этот разрыв эксплуатируемую асимметрию рынка или же это справедливый структурный дисконт — и ответ требует обращения к фундаменталиям, а не к нарративам.
С градостроительной точки зрения Сан-Жуан имеет в качестве торгового якоря супермаркет Koch на проспекте Маркуса Кондера Собриньу, окружён государственными и частными школами, тремя медицинскими учреждениями и обеспечен быстрым доступом как до исторического центра (около 10 минут вне часа пик), так и до магистрали Marginal Leste. В 2025 году муниципальная палата Итажаи утвердила частичную ревизию Генерального плана, в которой для района были сохранены средние высотные регламенты — это сценарий, ограничивающий будущее предложение, но не сворачивающий его, и он типично благоприятен для реального роста цен. По сравнению с Кордейрос Сан-Жуан имеет более зрелую розничную торговлю; по сравнению с Фазенда — он ближе к центру; по сравнению с Прайя-Брава — радикально дешевле. Именно эта промежуточная позиция объясняет всплеск VGV, который застройщики анонсировали в районе за последние двенадцать месяцев.
Изменился и профиль покупателя. По данным Secovi-SC (региональный союз риелторов штата) и обобщённым показателям ABRAINC (национальная ассоциация застройщиков), около 38% покупателей новых единиц в Итажаи в 2025 году заявили об инвестиционных целях — сдача в аренду или перепродажа — против 27% в 2022 году. В Сан-Жуан, в особенности в запусках формата studio и компактных двухкомнатных, эта доля ещё выше. Конечный пользователь — местный житель среднего класса, исторически покупавший на стадии котлована, чтобы перейти в квартал классом выше, — сегодня делит рынок с инвестором из Куритибы, Сан-Паулу и даже Буэнос-Айреса, который видит в Сан-Жуан более предсказуемый инструмент аллокации в недвижимость, чем Прайя-Брава.
Карта активных запусков: типологии, цены, сроки
Мониторинг коммерческих материалов от февраля 2026 года, дополненный прямыми сверками с шестью локальными застройщиками, позволил составить достаточно точную карту того, что предлагается на рынке. Доминируют три типологии: studio и компактные однокомнатные с приватной площадью 28–38 м²; апартаменты с двумя суит-санузлами 60–72 м²; и единицы премиум-сегмента с тремя спальнями и мастер-сюитом, в диапазоне 90–120 м². Высокий премиум-сегмент в собственном смысле — более четырёх спален и площади свыше 140 м² — в районе по-прежнему остаётся исключением и, скорее всего, таким и останется из-за ограничений по высотности и характеристик грунта.
Важно отличать коммерческую терминологию от юридической стадии. Когда застройщик объявляет о «скором запуске», регистрация инкорпорации (то есть юридическое оформление проекта, без которого продажи квартир в Бразилии запрещены) ещё может не быть внесена в реестр земельного участка, и заявленная цена носит индикативный характер. «Пред-запуск» обычно совпадает с регистрацией, выполненной в соответствии с Законом 4.591/1964 о кондоминиумах, открывает период коммерческого «карантина» цен, но «меморандум описания» (memorial descritivo — официальный документ с полным описанием проекта) к этому моменту уже доступен. Полноценный «запуск» — это стадия, на которой прайс-лист фиксируется для широкой продажи, подключается банковское финансирование, а физико-финансовый календарь становится контрактным аудируемым документом. Для инвестора это различие напрямую определяет размер дисконта, которого имеет смысл добиваться.
| Типология | Приватная площадь | Диапазон цены (фев. 2026) | Подразумеваемая цена за м² | Срок сдачи |
|---|---|---|---|---|
| Studio / 1 спальня | 28–38 м² | 320–445 тыс. реалов | 11,4–11,7 тыс. реалов | 2 пол. 2028 |
| 2 суит-санузла, компакт | 60–65 м² | 685–790 тыс. реалов | 11,4–12,1 тыс. реалов | 1 пол. 2029 |
| 2 суит-санузла, расширенный | 66–72 м² | 790–905 тыс. реалов | 11,9–12,5 тыс. реалов | 2 пол. 2028 |
| 3 спальни, премиум | 92–118 м² | 1,02–1,28 млн реалов | 10,8–11,0 тыс. реалов | 2 пол. 2029 |
Из таблицы выделяются два момента. Первый: подразумеваемая цена за м² удивительно однородна в меньших типологиях — между 11 и 12,5 тыс. реалов — и относительно снижается в премиум-сегменте, что является классическим признаком того, что абсолютная средняя цена сделки определяется потолком банковского финансирования, а не качеством квартиры. Когда квадратный метр в премиум-сегменте оказывается дешевле, чем в двухкомнатной типологии, появляется ценность, доступная тому, кто способен нести более крупный платёж в фазу строительства. Второй: практически весь календарь сдачи концентрируется в окне со второго полугодия 2028 года до конца 2029-го, что создаёт чёткое окно ликвидных событий на горизонте трёх-четырёх лет.
Что до профиля застройщиков, присутствующих в районе, то здесь преобладают региональные группы из Итажаи, Балнеариу-Камбориу и Жуанвили со средним индивидуальным VGV от 60 до 180 млн реалов на башню. Эта фрагментация является одновременно возможностью — конкуренция за покупателя сжимает маржу — и риском, поскольку застройщики среднего размера имеют менее прочные балансы для поглощения шоков затрат. Поведение индекса CUB-SC (показатель базовой стоимости строительства, рассчитываемый Sinduscon, региональным союзом стройподрядчиков) показало рост на 7,3% в 2025 году, который частично был переложен в контракты через INCC-M.
Счёт «котлован против готового»: что говорят цифры, а не буклет
Решение между покупкой новостройки в Сан-Жуан и приобретением готовой квартиры в близлежащих кварталах опирается на математику, которой многие инвесторы избегают всерьёз заниматься. Сделаем это на конкретном примере. Возьмём квартиру с двумя суит-санузлами, 65 м² приватной площади, заявленную за 780 тыс. реалов в феврале 2026 года, со сдачей, намеченной на июнь 2029-го. Типовой график оплаты, предлагаемый застройщиком, выглядит так: 20% первоначального взноса, разнесённые на 24 месяца; 15% полугодовыми платежами до получения ключей; 10% ежегодными платежами до получения ключей; и оставшиеся 55% — через банковское финансирование в момент выдачи habite-se (свидетельства о вводе в эксплуатацию).
В номинальных значениях это означает первый взнос в 156 тыс. реалов, распределённый на 24 платежа по 6,5 тыс. реалов. Но эти 6,5 тыс. реалов — не фиксированная величина: они ежемесячно индексируются по INCC-M вплоть до сдачи. При консервативном прогнозе среднего INCC-M в 6% годовых до 2029 года инвестор, принявший на себя 6,5 тыс. реалов в феврале 2026-го, к июню 2029 года будет платить уже около 7,9 тыс. реалов за тот же платёж. Итоговая сумма, перечисленная застройщику с учётом всех индексированных платежей, окажется близка к 880 тыс. реалов в валюте на дату сдачи — без учёта финансирования оставшихся 55%, на которые в стандартных пакетах рынка 2026 года будут начисляться проценты SFH (Sistema Financeiro de Habitação — государственная программа ипотечного кредитования, аналог льготной ипотеки) в размере TR (бразильская референтная ставка) плюс 9,5–11% годовых.
Расчёт TIR требует сопоставить этот поток с альтернативным сценарием: купить готовую квартиру сегодня с финансированием 70% через SFH. Эквивалентная готовая квартира — 65 м² в соседнем районе со схожим уровнем отделки — в феврале 2026 года уже стоила бы 880–920 тыс. реалов: ровно столько, во что обойдётся новостройка к моменту сдачи. Здесь всплывает то, чего буклеты никогда явно не говорят: «дисконт» новостройки относительно готовой квартиры растворяется в INCC. Чтобы операция имела смысл как инвестиция, выигрыш должен прийти откуда-то ещё.
Это «откуда-то ещё» обычно складывается из трёх эффектов. Первый — премия перепродажи на стадии стройки между запуском и habite-se, исторически составляющая 12–22% в районах с фундаменталиями уровня Сан-Жуан по обобщённым данным Secovi-SC. Второй — встроенный «леверидж»: выкладывая только 35% до момента получения ключей, инвестор подвергает свой капитал 100% колебаний стоимости имущества, что в терминах TIR на вложенный капитал способно вывести номинальные показатели на уровень 12–18% годовых в базовом сценарии. Третий — возможность перепродажи ещё до сдачи, что полностью устраняет банковское финансирование и фрикционные издержки выхода с готовым жильём на рынок.
Однако существует альтернативная стоимость, которую при Selic в 14,75% годовых нельзя игнорировать ни в коем случае. Капитал, размещённый в Tesouro Selic (государственные облигации, привязанные к ставке Selic) или CDB первой линии (банковский депозитный сертификат), приносит около 12–12,5% годовых после вычета подоходного налога. Это значит, что каждый реал, замороженный в платежах за стройку, должен как минимум приносить этот эталонный доход, чтобы оправдать неликвидность. Проектная TIR квартиры на стадии котлована имеет смысл только в том случае, если она существенно превышает эту планку — как минимум на 4–6 процентных пунктов — в качестве премии за риск стройки, риск выхода и неликвидность.
Риск и как его измерять: что есть в контракте, а чего в нём нет
Риск инвестиции в новостройку не является абстракцией. У него есть имя, номер и юридический адрес. По убыванию вероятности существенных будут четыре риска: задержка стройки, расторжение договора в неблагоприятных условиях, неликвидность выхода на стадии котлована и финансовая хрупкость застройщика.
Задержка — самый частый и самый недооцениваемый риск. Закон 13.786/2018, известный как Закон о расторжении договора, разрешает контрактную толерантность до 180 дней сверх предполагаемой даты сдачи, не квалифицируя это как нарушение со стороны застройщика. То есть контракт со сроком сдачи в июне 2029 года формально становится «просроченным» только после декабря 2029-го. Для инвестора это сдвигает горизонт ликвидности до шести месяцев без права на компенсацию. Задержки свыше 180 дней дают покупателю право расторгнуть договор с возвратом 100% уплаченных сумм с индексацией и контрактной неустойкой. Однако возврат никогда не бывает мгновенным: обычно он занимает от 60 до 180 дней после решения.
Расторжение договора по инициативе покупателя, в свою очередь, было существенно реформировано Законом 13.786/2018. В проектах с режимом patrimônio de afetação (специальный режим обособления активов конкретной стройки от остальной собственности застройщика, введённый Законом 10.931/2004) покупатель, отказавшийся от договора, может потерять до 50% уплаченных сумм. Без этого режима лимит составляет 25%. По этой причине наличие режима обособления в реестре участка одновременно является и защитой от риска банкротства застройщика, и повышенной ценой выхода для покупателя. Инвестор обязан читать договор, а не рекламу.
«Patrimônio de afetação — это для покупателя одновременно лучший ремень безопасности от банкротства застройщика и худший выходной шлюз, если ему самому придётся отказаться от сделки. Тот, кто покупает на стадии котлована, не понимая этой двойственности, по существу продаёт опциональность, в которой не разбирается».
Анализ застройщика, таким образом, начинается ещё до выбора конкретной квартиры. Обязательны четыре индикатора. Первый — регистрация инкорпорации, внесённая в реестр земельного участка в соответствии со статьёй 32 Закона 4.591/1964, с меморандумом описания и таблицами по норме NBR 12.721 (бразильский технический стандарт, регулирующий расчёт площадей и долей собственности), доступными покупателю. Второй — режим patrimônio de afetação, внесённый в реестр и обеспечивающий имущественную изоляцию объекта от остальной компании. Третий — проверяемая история сдачи объектов в срок за последние пять лет: систематические задержки свыше 12 месяцев на предыдущих стройках — это красный флаг. Четвёртый — последовательная финансовая отчётность с показателем чистого долга к капиталу ниже 1,5x и положительным операционным денежным потоком за последние два года, если застройщик публичный или раскрывает данные добровольно.
Неликвидность выхода на стадии котлована обсуждается реже, потому что отрасль предпочитает её не упоминать. Продажа договора цессии на стадии стройки требует согласия застройщика, и в проектах с хорошим спросом такое согласие, как правило, обусловлено уплатой комиссии за цессию в размере 0,5–2% от стоимости договора. В проектах со слабым спросом согласие даётся легче, но на вторичном рынке избыточное предложение и премия испаряется. Таймминг продажи на стадии котлована не менее важен, чем выбор самой квартиры.
Стратегии по профилям: как заработать четырьмя разными способами
Универсальной стратегии для новостроек не существует. Существует соответствие между профилем капитала, горизонтом возврата и инвестиционным инструментом. В Сан-Жуан в 2026 году экономически осмысленны четыре профиля.
Первый — инвестор «быстрого выхода»: покупает на запуске и продаёт с премией не позднее, чем за 24 месяца до сдачи. Базовая посылка — что цена за м² на запуске включает дисконт 18–25% к ожидаемой цене готовой квартиры, и часть этого дисконта материализуется рано, по мере роста готовности объекта и снижения воспринимаемого риска. Этот инвестор работает на собственном капитале в первые 24 месяца стройки, избегает финансирования и ориентируется на годовой TIR выше 18%. Главный источник риска — конкуренция с другими продавцами на вторичном рынке и время ожидания согласия застройщика на цессию.
Второй профиль — генератор регулярного дохода через studio для среднесрочной аренды. В Итажаи среднесрочная аренда — 3–6 месяцев — питается за счёт менеджеров порта, технических специалистов, обслуживающих суда, и сотрудников нефтегазового сектора. Студии 30 м² в Сан-Жуан в условиях 2025–2026 годов сдаются за 2 300–2 800 реалов в месяц, включая переложенный кондоминиальный сбор. Для инвестора с чеком 380 тыс. реалов, финансирующего 40% через SFH, это даёт чистую доходность около 5,2% годовых на собственный капитал плюс прирост стоимости. Преимущество — предсказуемость потока; недостаток — операционные хлопоты управления арендой и зависимость от портового цикла.
Третий профиль — конечный покупатель, фиксирующий прайс-лист запуска по соображениям будущего использования. Здесь логика не спекулятивна: покупатель хочет жить или иметь квартиру в распоряжении в 2029 году, а сегодня фиксирует разницу между ценой запуска и ожидаемой ценой готового жилья на сдаче. Риск низкий, потому что выход в плане не предусмотрен; INCC поглощается как необходимая стоимость; финансирование через SFH планируется с запасом. Решающим критерием для этого профиля становится не TIR, а качество застройщика, конкретное расположение внутри района и планировка — ведь актив здесь, прежде всего, дом.
Четвёртый профиль — иностранец, чья доля в спросе ощутимо выросла за последние два года. Центральный банк Бразилии через режим зарегистрированного иностранного капитала разрешает нерезиденту приобретать недвижимость в стране при условии регистрации ввода капитала. Что не менее важно: с 2017 года, на основании Резолюции CMN 4.676 и последующих актов, иностранец с налоговым резидентством в Бразилии или подтверждённым трудовым контрактом получает доступ к финансированию через Sistema Financeiro de Habitação — то есть SFH — на тех же условиях, что и бразильский резидент. Для аргентинцев, уругвайцев и португальцев, рассматривающих Итажаи как точку входа на бразильский рынок, новостройка в Сан-Жуан предлагает чек, совместимый с актуальным максимальным лимитом финансирования через SFH — 1,5 млн реалов. С точки зрения российских покупателей важно понимать, что для нерезидента без CPF (бразильский ИНН) большинство таких механизмов недоступно — оформление документов происходит через инвестиционный счёт с обязательной регистрацией в ЦБ Бразилии, и обмен реалов на иностранную валюту при будущей продаже также проходит через регистр.
Шесть ошибок, разрушающих инвестиционную логику
Поведенческая литература бразильского рынка недвижимости сходится в перечне повторяющихся ошибок, которые с тревожащей частотой встречаются даже у опытных инвесторов. Шесть из них особенно дорого обходятся в новостройках Сан-Жуан.
Первая — сравнение цены за м² без нормализации по реальной полезной площади. Многие коммерческие материалы публикуют цену на приватную площадь, другие — на эквивалентную площадь, третьи — на общую. Норма NBR 12.721 стандартизирует эти определения, но таблицу площадей, прилагаемую к меморандуму инкорпорации, покупатель читает крайне редко. Итог: ложные сравнения между, казалось бы, схожими проектами могут искажать сравнение по м² до 15%.
Вторая — игнорирование INCC в расчёте TIR. Внутренняя норма доходности, рассчитанная по номинальной цене запуска без учёта индексации платежей, систематически переоценивает доходность на 1,5–2,5 процентных пункта в год в условиях высокой отраслевой инфляции, как сейчас.
Третья — недооценка отсутствия patrimônio de afetação как материального фактора риска. Проекты без этого режима дешевле, потому что в цене заложена премия. Эта премия оправдана только в случае, если застройщик имеет безупречную репутацию — а это редкость. Для большинства объектов экономия 2–4% от цены не компенсирует юридической хрупкости.
Четвёртая — недооценка стоимости выхода на стадии котлована. Комиссия застройщика за цессию, ITBI (муниципальный налог на передачу недвижимости) пропорциональный премии, подоходный налог на прирост капитала и время экспозиции вместе могут съесть 7–12% от цены продажи. Чистая фактическая TIR систематически оказывается ниже валовой проектной TIR, заложенной в коммерческих материалах.
Пятая ошибка — масштабирование позиции без резерва ликвидности. Полугодовые и годовые платежи, а также «балон» в момент получения ключей — это концентрированные кассовые события, суммы которых растут с INCC. Инвестор, разместивший весь доступный капитал в первичные платежи без резерва, на середине стройки обнаруживает, что вынужден продавать в худших условиях, чем планировал.
Шестая, и самая тонкая, — покупка с подтверждающим смещением (confirmation bias) в пользу района. Искренний энтузиазм по поводу Сан-Жуан может заставить инвестора переоценить базовый сценарий и мысленно сбросить со счетов стрессовые. Дисциплина моделирования трёх сценариев — базового, оптимистического и пессимистического — с правдоподобной IRR в каждом отделяет инвесторов от болельщиков.
Заключение: правильный район в нужный момент требует правильного прочтения
Сан-Жуан в Итажаи предлагает в 2026 году относительно редкое сочетание: прочные градостроительные фундаменталии, входной чек, соразмерный инвестору с бюджетом 600 тыс. — 1,5 млн реалов, и такой объём строящегося VGV, что в горизонте трёх-четырёх лет открываются конкретные окна ликвидности. Бесплатных обедов, однако, не существует. Операция имеет смысл только при условии, что инвестор способен моделировать поток с учётом INCC, сопоставлять его с альтернативной стоимостью Selic в 14,75%, читать меморандум инкорпорации в свете нормы NBR 12.721, требовать patrimônio de afetação и калибровать стратегию под собственный профиль — будь то быстрый выход, регулярный доход, конечное использование или иностранный инвестиционный инструмент через SFH.
Цикл запусков, открывающийся сейчас в Сан-Жуан, скорее всего, закроется к концу 2029 года, и то, что придёт после, будет уже чтением другого района — более зрелого, более дорогого, с меньшим пространством для арбитража. Момент для строгой аналитики — именно этот. Тем, кто хочет внимательно следить за этим окном — с еженедельным разбором цифр, контрактов и реальных графиков стройки, — редакционная аналитика портала SIDE Empreendimentos продолжает сопровождать рынок проект за проектом, фиксируя, что меняется в счёте — и что в нём остаётся в силе.