イタジャイ・サンジョアン地区の新築 2026年投資家ガイド
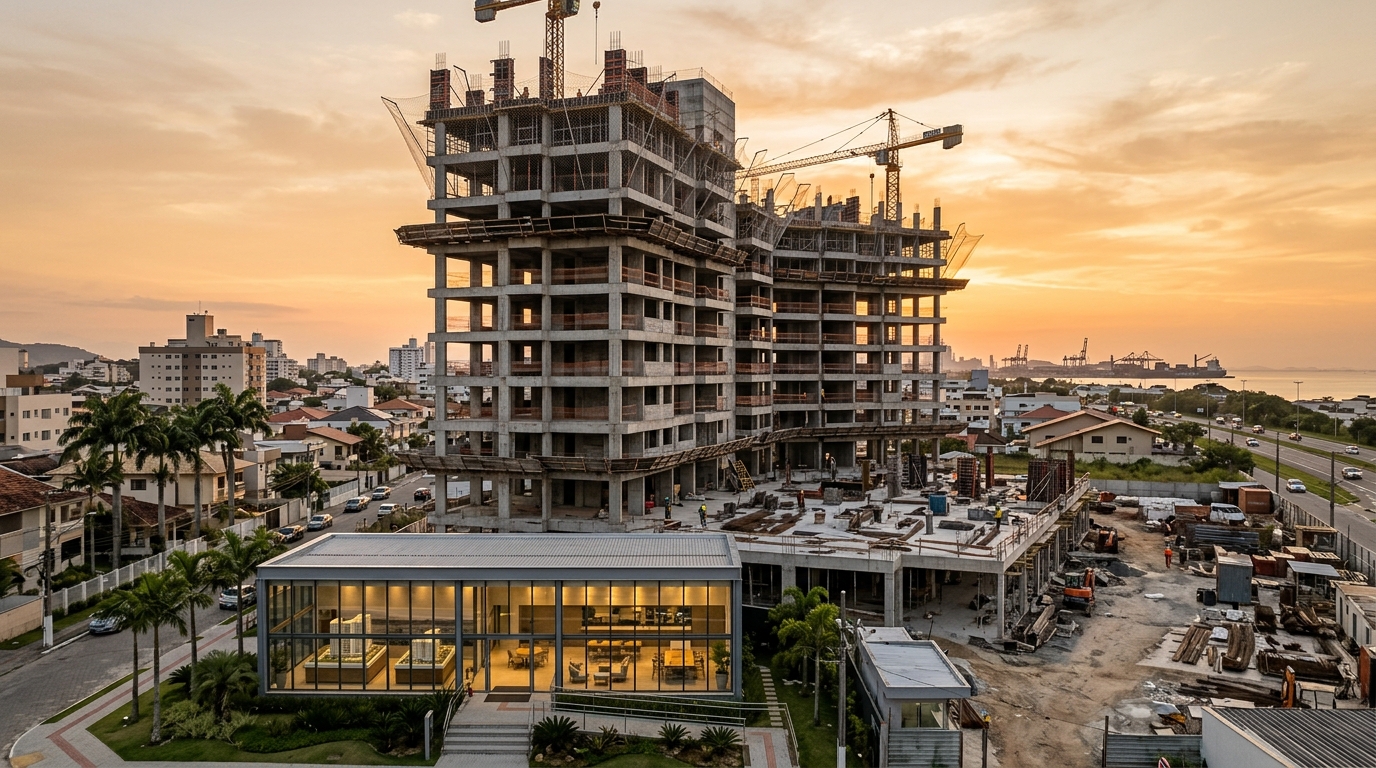
2026年2月、ブラジル南部サンタカタリーナ州のイタジャイ(Itajaí)市サンジョアン(São João)地区では、少なくとも11件の新築マンションプロジェクトが「ブリーフ・ローンチ(直前告知)」「プレローンチ(事前販売)」あるいは「同時ローンチ」の段階に集中していました。これは同地域が2018年サイクル以来見ていない密度です。営業資料に提示された価格帯は、2スイートのコンパクトタイプで68万5,000レアルから、ハイエンドセグメントで128万レアル超まで広がります(2026年2月為替で1レアル≒30円換算)。同時期、ブラジルの消費者物価指数IPCAは過去12ヶ月で約4.8%、建設費インフレ指数INCC-Mは6.9%台で推移し、政策金利セリック(Selic、ブラジル中央銀行の基準金利)は引き締め水準の年14.75%に据え置かれていました。チケット60万から150万レアルの投資家にイタジャイ市場が発するメッセージは、直感に反するものです。観光ハイプから外れた地区で、引き渡しが2028年から2029年に設定された物件を「プランタ(planta=未着工/建設中)」段階で取得することが、サンタカタリーナ海岸線で機会費用と内部収益率(IRR)の最良バランスとなり得るのです。
本記事は、イタジャイ市サンジョアン地区の新築供給に特化した分析シリーズの第一回です。視点はあえて絞り込んでいます。ここではプライアブラバ(Praia Brava)、ファゼンダ(Fazenda)、コルデイロス(Cordeiros)といった近隣地区は扱いません — これらの地区の価格動向は、すでに大部分が織り込み済みだからです。2026年のサンジョアンを、ありのままに観察します。市街地中心部とBR-101幹線道路の中間に位置するトランジット地区で、インフラは整い、買い手層は多様化し、建設中のVGV(総販売価値、Valor Geral de Vendas)の規模は、市場の一部がいまだ抱く保守的な評価とは大きく食い違っています。
なぜ2026年、サンジョアンが新築供給の中心軸となったのか
サンジョアン地区はもともと、イタジャイの労働者中流階級が居住する密度の高い住宅エリアで、街路型商業の基盤を持っていました。2024-2026年のサイクルで何が変わったのか。それは、三つの要因の同時収斂です。第一に物流面。サンジョアンはイタジャイ港から4km圏内にあり、BR-101幹線道路への直接アクセスを備えています。同港湾複合体は2025年、イタジャイ-ナベガンテス(Navegantes)両港合算で年間TEU(20フィート換算コンテナ取扱量)が150万を突破しました。これは南米屈指の港湾規模であり、東アジア向け輸出ハブとしての地位を引き上げています。第二に人口動態。市の人口は2025年のブラジル地理統計院(IBGE)推計で24万4,000人を超え、物流、造船業、サービス業の労働者を中心に年率約2.1%で増加しています。第三に相対価格。プライアブラバの平均㎡単価は、海岸ハイエンド向けFipeZap指数で2025年に2万2,000レアル超となった一方、サンジョアンの中位グレード新築物件は依然として㎡あたり7,500から1万500レアルのレンジで取引されていました。
この差は些末ではありません。プライアブラバで55㎡に120万レアルを払う投資家が、サンジョアンであれば、2スイート、駐車場1台、共用設備フル装備の70㎡を76万から89万レアルで取得可能だということを意味します。問題は、この差が活用可能な非対称性を反映しているのか、それとも妥当な構造的ディスカウントなのか。その答えはナラティブではなく、ファンダメンタルズを見て出すしかありません。
都市インフラの観点では、サンジョアンはマルコス・コンデル・ソブリーニョ通り沿いのコシュ(Koch)スーパーマーケットを商業アンカーに持ち、公立私立の学校群、3つの医療施設、そして歴史地区中心部までピーク時間外で約10分、レステ沿岸道路までの迅速なアクセスを備えています。2025年、イタジャイ市議会で部分改定が承認された都市計画マスタープランは、当該地域の建築高さ規制を中位水準のまま維持しました。将来の供給を制限はするが阻害しない、典型的に実質的な値上がりを後押しするシナリオです。コルデイロスと比べれば商業基盤がより成熟し、ファゼンダと比べれば中心部に近く、プライアブラバと比べれば劇的に安い。この中間的ポジションこそが、過去12ヶ月で地元デベロッパーが発表したVGVの爆発的増加を説明します。
買い手プロファイルも変化しました。SECOVI-SC(サンタカタリーナ州不動産業者組合)の調査およびABRAINC(ブラジル不動産開発業者協会)が集計したデータによれば、2025年にイタジャイで新築ユニットを購入した者のうち約38%が投資目的(賃貸または転売)を表明しており、2022年の27%から大きく上昇しています。サンジョアンに限定すれば、特にスタジオ型および2部屋コンパクト型のローンチでこの比率はさらに高くなります。歴史的にプランタで購入して地区をステップアップしてきた中流階級の地元住民という「最終ユーザー」は、今やクリチバ(Curitiba)、サンパウロ、さらにはブエノスアイレスからの投資家と市場を分け合っています。彼らはサンジョアンを、プライアブラバよりも予測可能な不動産アロケーションのビークルとして見ています。
アクティブなローンチ地図:タイポロジー、価格、引渡し時期
2026年2月の営業資料モニタリングに加え、地元デベロッパー6社への直接確認により、供給側の比較的正確なマップが描けます。三つのタイポロジーが支配的です。第一に専有28から38㎡のスタジオおよび1部屋コンパクト型。第二に専有60から72㎡の2スイート型。そして第三に専有90から120㎡、3寝室+マスタースイートのハイエンドユニット。専有140㎡超、4寝室以上の本物の最高級セグメントは依然として例外的で、建築高さ規制と土地特性の制約から今後もそうあり続けるでしょう。
商業上の呼称と法的ステージは区別する必要があります。デベロッパーが「ブリーフ・ローンチ(breve lançamento)」と告知する段階では、土地登記簿への「インコルポラサオン登記(incorporação=分譲開発の法的登録)」がまだ付記されていない場合があり、提示価格は指示的な性格にとどまります。「プレローンチ」は通常、1964年法律4.591号に基づく登記完了と同時に営業期間が開始される段階で、「メモリアル・デスクリチーボ(物件詳細仕様書)」は閲覧可能です。完全な「ローンチ」は、価格表が広範な販売向けに凍結され、銀行ローンが組まれ、物理-財務スケジュールが監査可能な契約文書となる段階です。投資家にとってこの区別は、要求すべきディスカウント幅を決定します。
| タイポロジー | 専有面積 | 価格帯(2026年2月) | 暗示㎡単価 | 引渡し予定 |
|---|---|---|---|---|
| スタジオ/1寝室 | 28~38㎡ | 32万~44万5,000レアル | 1万1,400~1万1,700レアル | 2028年下半期 |
| 2スイート コンパクト | 60~65㎡ | 68万5,000~79万レアル | 1万1,400~1万2,100レアル | 2029年上半期 |
| 2スイート 拡大 | 66~72㎡ | 79万~90万5,000レアル | 1万1,900~1万2,500レアル | 2028年下半期 |
| 3寝室ハイエンド | 92~118㎡ | 102万~128万レアル | 1万800~1万1,000レアル | 2029年下半期 |
テーブルから二つのポイントが浮かびます。第一に、暗示㎡単価が小型タイポロジーで驚くほど均一であること — 1万1,000から1万2,500レアルの間 — そしてハイエンドで相対的に下がること。これは古典的に、絶対的な平均チケットが融資上限によって規定されており、物件品質では決まっていないことのサインです。ハイエンドの㎡単価が2スイートの㎡単価より安くなるとき、工事中により多くの月額を運べる投資家にとってピックアップ可能な価値が生まれます。第二に、引渡しスケジュールがほぼすべて2028年下半期から2029年末に集中しており、これが3~4年先の流動性イベントの明確な時間窓を作ります。
地区に出ているデベロッパーのプロファイルでは、イタジャイ、バルネアリオ・カンボリウ(Balneário Camboriú)、ジョインビレ(Joinville)拠点の地域グループが優勢で、タワー1棟あたりの平均個別VGVは6,000万から1億8,000万レアルです。この分散は同時に機会でもあり — 買い手獲得競争はマージンを圧縮しがちです — リスクでもあります。中堅デベロッパーはコストショックを吸収するバランスシートが相対的に脆弱だからです。Sinduscon(建設業組合)が測定するCUB-SC(サンタカタリーナ州建設単位コスト)は2025年に7.3%上昇し、その一部はINCC-Mを通じて契約に転嫁されました。
プランタ対完成済み:パンフレットではなく数字が語ること
サンジョアンの新築をプランタで買うか、近隣地区の完成済み物件を取得するかの判断は、多くの投資家が真剣にやろうとしない数学を必要とします。具体例で行いましょう。2026年2月に78万レアルで告知された、専有65㎡の2スイート、2029年6月引渡し予定の物件を考えます。デベロッパー提示の典型的キャッシュフローはこうです。頭金20%を24ヶ月分割、15%を引渡しまで半年ごとの分割、10%を引渡しまで年次分割、残り55%は住宅引渡し許可(habite-se)発行時の銀行ローン。
名目金額で言えば、頭金15万6,000レアルが24回月額6,500レアルに分散されます。しかしこの月額6,500レアルは固定ではありません。引渡しまで毎月INCC-Mで再調整されます。2029年まで年率平均6%の保守的INCC-M推計を仮定すると、2026年2月時点で月額6,500レアルを引き受ける投資家は、2029年6月にはほぼ同じ分の支払いとして7,900レアル前後を払うことになります。全分割金を補正済みで合算したデベロッパーへの最終支払い額は、引渡し時点の貨幣価値で約88万レアルに近づきます — これに残り55%への融資はまだ含まれていません。SFH(住宅金融システム、ブラジルの公的住宅ローン枠組み)パッケージの2026年市場金利はTR(基準金利)プラス年9.5%から11%の水準です。
IRR計算には、このフローを代替シナリオと比較する必要があります。すなわち、SFHで70%を借り入れて完成済みを今買う場合。同等の完成済み — 近隣地区の同等グレード65㎡ — の市場価格は2026年2月時点ですでに88万から92万レアル前後 — まさにローンチが引渡し時に到達する金額です。ここで、パンフレットが決して明示しない点が表れます。ローンチの「ディスカウント」は完成済みに対してINCCに溶けていくのです。投資としてオペレーションが成立するためには、ゲインは別の源泉から来る必要があります。
その別の源泉は通常、三つの効果の組み合わせです。第一に、ローンチから引渡しまでの間のプランタ転売アジオ。SECOVI-SCが集計したデータでは、サンジョアンのようなファンダメンタルズを持つ地区では歴史的に12%から22%です。第二に、暗示的レバレッジ。引渡しまでに35%しか支出しないため、投資家は不動産価値の100%の値上がりに自己資本を晒すことになります — 投下資本に対するIRRで考えると、ベースシナリオで年12%から18%の名目数字に達し得ます。第三に、引渡し前の転売の可能性。これにより銀行ローンを完全に回避し、完成済み市場での新規在庫の摩擦コストを節約できます。
ただし、セリックが年14.75%の環境では決して無視できない機会費用が存在します。テソウロ・セリック(ブラジル国庫変動利付国債)または一流CDB(銀行預金証書)に投じた資本は、所得税控除後でおよそ年12%から12.5%の利回りを得ます。つまり、工事期分割金にロックされる1レアルは、流動性犠牲を正当化するために最低限この基準を上回らねばなりません。プランタ投資の予測IRRは、それより実質的に上回って初めて意味を持ちます — 工事リスク、出口リスク、流動性犠牲を補うには、少なくとも4から6ポイント上である必要があります。日本円ベースで運用する投資家にとっては、ここにレアル/円の為替変動リスクが加わるため、自国通貨建てのIRR目標はさらに高く設定すべきです。
リスクとその測定法:契約に書かれていること、書かれていないこと
ローンチ投資のリスクは抽象的ではありません。名前、数値、そして法的住所を持ちます。確率の高い順に、物質的に重要なリスクは四つあります。工事遅延、不利な条件下での解約(distrato)、プランタ段階での出口流動性不足、デベロッパーの財務脆弱性です。
遅延は最も頻繁で最も過小評価されるリスクです。「解約法(Lei do Distrato)」として知られる2018年法律13.786号は、予定引渡し日の180日以内の契約上の容認期間を認めており、デベロッパーの債務不履行を構成しません。つまり、2029年6月引渡し設定の契約は、2029年12月以降になって初めて法的に有意な遅延となるのです。投資家にとっては、賠償権利なしに流動性スケジュールが最大6ヶ月後ろにずれることを意味します。180日超の遅延では、購入者は契約解除と支払額の100%(更新済み・契約違約金付き)の返還を請求できます。ただし、返還は即時ではありません。決定後60日から180日かかるのが典型です。
購入者による解約(distrato)は2018年法律13.786号で根本的に再編成されました。2004年法律10.931号が制定した「アフェタサオン財産分離制度(patrimônio de afetação)」を採用したインコルポラサオンでは、解約する購入者は支払額の最大50%を失う可能性があります。アフェタサオン制度なしでは、上限は25%です。これが、登記簿上のアフェタサオン制度の存在が、同時にデベロッパーリスクへの保護でもあり、購入者にとっての高い出口コストでもある理由です。投資家は広告ではなく、登記証書を読む必要があります。
「アフェタサオン財産分離制度は、購入者にとってデベロッパー倒産に対する最高のシートベルトであると同時に、自ら撤退する必要が生じたときの最悪のロック装置である。この二面性を理解せずプランタで買う者は、本質的には自分が理解していないオプション性を売っているのと同じだ。」
したがって、デベロッパーの分析は物件選択より前に始まります。四つの指標が前提条件です。第一に、1964年法律4.591号第32条に従って土地登記簿に付記されたインコルポラサオン登記、メモリアル・デスクリチーボ、購入者が閲覧可能なABNT(ブラジル技術規格協会)技術規格NBR 12.721の面積表。第二に、登記簿に付記されたアフェタサオン財産分離制度。これにより工事と企業のその他部分の財産的隔離が確保されます。第三に、過去5年間の引渡し履行履歴の検証可能性。過去案件で12ヶ月超の体系的遅延は赤信号です。第四に、純有利子負債が純資産の1.5倍未満で、過去2会計年度で営業キャッシュフローが正である一貫した財務諸表 — 上場企業または任意開示する場合。
プランタ出口の流動性不足はあまり議論されません。業界が触れたがらないからです。プランタ取得契約を売却するにはデベロッパーの同意が必要で、需要が良好な物件ではこの同意は通常、契約価額の0.5%から2%の譲渡手数料の支払いを条件とします。需要の弱い物件では同意は容易ですが、二次市場に供給超過があり、アジオは蒸発します。プランタ売却のタイミングは物件選択と同じくらい重要です。
プロファイル別戦略:四つの異なる勝ち方
ローンチに単一の戦略はありません。あるのは、資本プロファイル、リターン期間、投資ビークルとの対応です。サンジョアンでは2026年、経済的に意味のある四つのプロファイルがあります。
第一は速い出口の投資家。ローンチで買い、引渡しの24ヶ月前までにアジオで売る。前提は、ローンチ㎡単価が引渡し時の目標価格に対して18%から25%のディスカウントを内包しており、その一部は工事が進み認識リスクが下がるにつれて早期にマテリアライズすることです。この投資家は工事初期24ヶ月に自己資本でオペレーションし、融資を避け、成功指標として年率18%超のIRRを目標とします。最大のリスク源は二次市場での他売り手との競争と、デベロッパー同意の待ち時間です。
第二のプロファイルは、中期賃貸向けスタジオによる定期収入創出者。イタジャイの中期賃貸 — 3から6ヶ月のリース — は港湾エグゼクティブ、修理中船舶の技術者、石油ガス分野のプロフェッショナルに支えられています。サンジョアンの30㎡スタジオは、2025-2026年の条件で管理費込み月2,300から2,800レアルで貸し出されます。SFHで40%を融資する38万レアルのチケットの投資家にとって、これは自己資本に対して年率約5.2%のネット利回り(プラス値上がり)を構成します。利点はキャッシュフローの予測可能性。欠点は管理の手間と港湾サイクルへの依存です。
第三のプロファイルは、将来使用目的でローンチ価格をロックする最終ユーザー。ここのロジックは投機ではありません。購入者は2029年に住むか、または物件を利用可能にしたいと望み、ローンチ価格と引渡し時の完成済み推定価格の差を今キャプチャしようとします。出口がプランにないため、リスクは低い。INCCは必要なコストとして吸収され、SFH融資は余裕を持って計画されます。このプロファイルの決定基準はIRRではなく、デベロッパーの品質、地区内の具体的立地、そして間取り — 結局のところ、資産はまず何より住居だからです。
第四のプロファイルは外国人投資家。過去2年で参加比率が大きく伸びました。ブラジル中央銀行は登録外国資本制度を通じて、非居住者がブラジルでの不動産取得を可能とし、資本流入の登録を要求します。より重要なのは、2017年のCMN(国家通貨評議会)決議4.676号とその発展により、ブラジルでの税務上の居住権または雇用関係を証明可能な外国人は、ブラジル人居住者と同じ条件でSFH経由の融資にアクセスできることです。アルゼンチン、ウルグアイ、ポルトガル、そしてイタジャイをブラジル市場のエントリーポートとして見つつある日本やシンガポールの投資家にとっても、サンジョアンのローンチは現在150万レアルのSFH融資上限と整合するチケットを提供します。ただし日本居住の投資家がSFHを利用するには、現地法人またはCPF(個人納税者番号)に加え、ブラジル国内の所得源泉を証明する必要があり、多くの場合、現地パートナーまたは信託会社の介在が現実的な選択肢となります。
日本居住投資家にとっての実務論点:税務、為替、資金還流
日本に居住し日本円ベースで運用する投資家にとって、サンジョアンの新築投資は単なるレアル建ての不動産取引ではありません。三層構造のリスク管理が必要です。第一層は不動産そのもののIRR、第二層は為替リスク、第三層は二重課税と資金還流のオペレーションです。
為替について。ブラジルレアル(BRL)対日本円(JPY)は過去10年間で広い変動レンジを示してきました。2026年2月時点では1レアル≒30円水準にありますが、2020年代前半には20円台前半まで下落した局面もありました。3から4年の投資ホライズンに対して、為替がレアル建てIRRを完全に相殺するシナリオは決して非現実的ではありません。実務的な緩和策は二つです。一つは、レアル建てキャッシュフロー(分割金支払い)と将来のレアル建て売却収入を概念的にマッチさせ、自然ヘッジを意識すること。二つ目は、CME(シカゴ・マーカンタイル取引所)で取引されるBRL/USD先物を経由した部分ヘッジ、または日本国内のFX口座を活用した中期的なヘッジレイヤーの構築です。完全ヘッジは通常コストが過大ですが、引渡し時のバルーン支払いと最終売却の為替リスクの一部だけでも切り出せば、IRR分布のテール部分が縮小します。
税務について。ブラジル不動産の売却益は、非居住外国人の場合、ブラジル国内で源泉徴収方式により15%から22.5%の累進キャピタルゲイン課税の対象となります(売却益の規模に応じてレート上昇)。これは日本国内での申告時、外国税額控除の対象となり得ますが、控除には条件があり、特に日本側で雑所得または譲渡所得のいずれに区分されるかにより取扱いが変わります。賃貸収入については、ブラジル側で15%の源泉徴収が原則となり、これも日本での申告対象です。日伯租税条約は1967年に締結され、1976年に議定書改定されていますが、最新の二重課税排除メカニズムは細部で複雑です。日本側の税理士のうち、ブラジル所得を取り扱った経験のある専門家への相談は、ほぼ必須と考えるべきです。
資金還流について。ブラジル中央銀行への外国資本登録(RDE-IED)は、取得時点で正しく行わなければ、将来の売却代金送金時にレアル/外貨の交換が制限されます。これは多くの日本投資家が見落とす論点です。プランタ購入時、第一回目の資金送金からRDE登録を行う必要があり、現地法務の介在は実質的に避けられません。SIDE Empreendimentos が推奨する地元の不動産専門弁護士(advogado)とブラジル公認会計士(contador)の組み合わせは、取得から売却まで一貫した記録管理を可能にします。
日本国内の不動産との比較感覚も有用です。東京23区中古区分マンションのネット利回りが2025年時点で平均3.5%から4.5%、新築は2.5%から3.5%にとどまる中、サンジョアンの中期賃貸スタジオがレアル建てで提示する5%超のネット利回りに、年12%から18%の名目価格上昇が加わる構造は、確かに魅力的に映ります。しかし為替・税・流動性の三層を控除した「真の日本円IRR」は、レアル建てIRRから3から6ポイント差し引いた水準で評価するのが妥当です。それでも国内代替に対して優位性が残るかどうかが、最終的な意思決定の基準となります。
投資テーゼを破壊する六つの誤り
ブラジル不動産市場の行動学的文献は、経験豊富な投資家にさえ憂慮すべき頻度で現れる頻発エラーの周辺で収斂しています。サンジョアンのローンチで特にコストの高いものが六つあります。
第一は、実有用面積で正規化せずに㎡単価を比較すること。多くの営業資料は専有面積で価格を提示し、他は等価面積で、また他は総面積で提示します。ABNT技術規格NBR 12.721はこれらの定義を標準化しますが、インコルポラサオン・メモリアル付録の面積表を購入者が読むことは稀です。結果として、似たように見えるが㎡単価を最大15%歪める案件間で誤った比較が行われます。
第二は、IRR計算でINCCを無視すること。分割金の補正を組み込まず、ローンチの名目価格に対して計算した内部収益率は、現在のような高セクター・インフレ環境では、収益性を年率1.5から2.5ポイント体系的に過大評価します。
第三は、アフェタサオン財産分離制度の不在を物質的リスク要因として無視すること。この制度のない案件はプレミアムが組み込まれているため安いのです。このプレミアムは、デベロッパーの品質が議論の余地なく高い場合にのみ補償される — それは稀なケースです。大多数の工事では、2%から4%の価格節約は法的脆弱性を補いません。
第四は、プランタ出口コストの過小評価。デベロッパー譲渡手数料、アジオに比例するITBI(不動産譲渡税、市町村税)、キャピタルゲイン課税、市場滞在時間は売却価額の7%から12%を消費し得ます。ネットIRRは、営業資料に示される予測グロスIRRより体系的に低くなります。
第五は、流動性予備なしのポジションサイジング。半年ごとの分割金、年次分割金、引渡し時のバルーン支払いは集中したキャッシュイベントで、その金額はINCCで増加します。可処分資本のすべてを初期分割金にアロケートしてしまった投資家は、工事の中盤で、計画より悪い条件で売却を強いられる必要があると気づきます。
第六、最も微妙なものは、地区への確証バイアスを抱えた購入。サンジョアンへの正当な熱意は、投資家をベースシナリオの過剰加重と、ストレスシナリオの精神的ディスカウントへと導き得ます。三つのシナリオ — ベース、楽観、悲観 — をそれぞれにつき妥当なIRRを伴ってモデル化する規律こそが、投資家と応援団を分けます。
結論:正しい地区、正しいタイミング、そして正しい読み
イタジャイのサンジョアンは2026年、比較的稀な組み合わせを提示します。堅固な都市ファンダメンタルズ、60万から150万レアルの投資家チケットとの整合性、そして3から4年先に具体的な出口窓を作る建設中VGVの規模。しかしながら、無料のランチはありません。INCC補正済みフローをモデル化し、年14.75%のセリックの機会費用と比較し、ABNT NBR 12.721の光のもとでメモリアル・デスクリチーボを読解し、アフェタサオン財産分離制度を要求し、自身のプロファイルに戦略をキャリブレートできる場合にのみ、オペレーションは意味を持ちます — 速い出口、定期収入、最終使用、またはSFH経由の外国人ビークルか。
今サンジョアンで開きつつあるローンチサイクルは2029年末までに完結する傾向にあり、その後に来るものはより成熟し、より高価で、裁定余地の少ない別の地区の読みとなるでしょう。厳密な分析の時はまさに今です。週次で数字、契約、実工事スケジュールを追いたい方には、SIDE Empreendimentos のエディトリアル分析が、ローンチごとに何が計算で変わるか、何が引き続き有効かを追跡し続けています。
最後に、海外不動産投資の本質的な教訓を一つ強調しておきます。サンジョアンの機会は、ナラティブが語るほど自明ではなく、また悲観論者が言うほど閉ざされてもいません。価値は契約条項、登記簿の付記、INCC指数の月次推移、デベロッパーの過去5年間の引渡し履歴、為替先物カーブの形状といった、退屈で具体的なディテールに宿ります。海岸都市の輝かしいレンダリング画像ではなく、それらディテールこそが、3年後に投資家の銀行口座に着金する金額を決定します。ブラジル不動産市場でアウトパフォームしてきた投資家に共通するのは、このディテール志向と、自国通貨建てでの規律あるベンチマーク比較です。サンジョアンの現サイクルは、その規律を持つ投資家にとって、本物の機会を提示しています。