Immobilier neuf à São João (Itajaí) : guide 2026
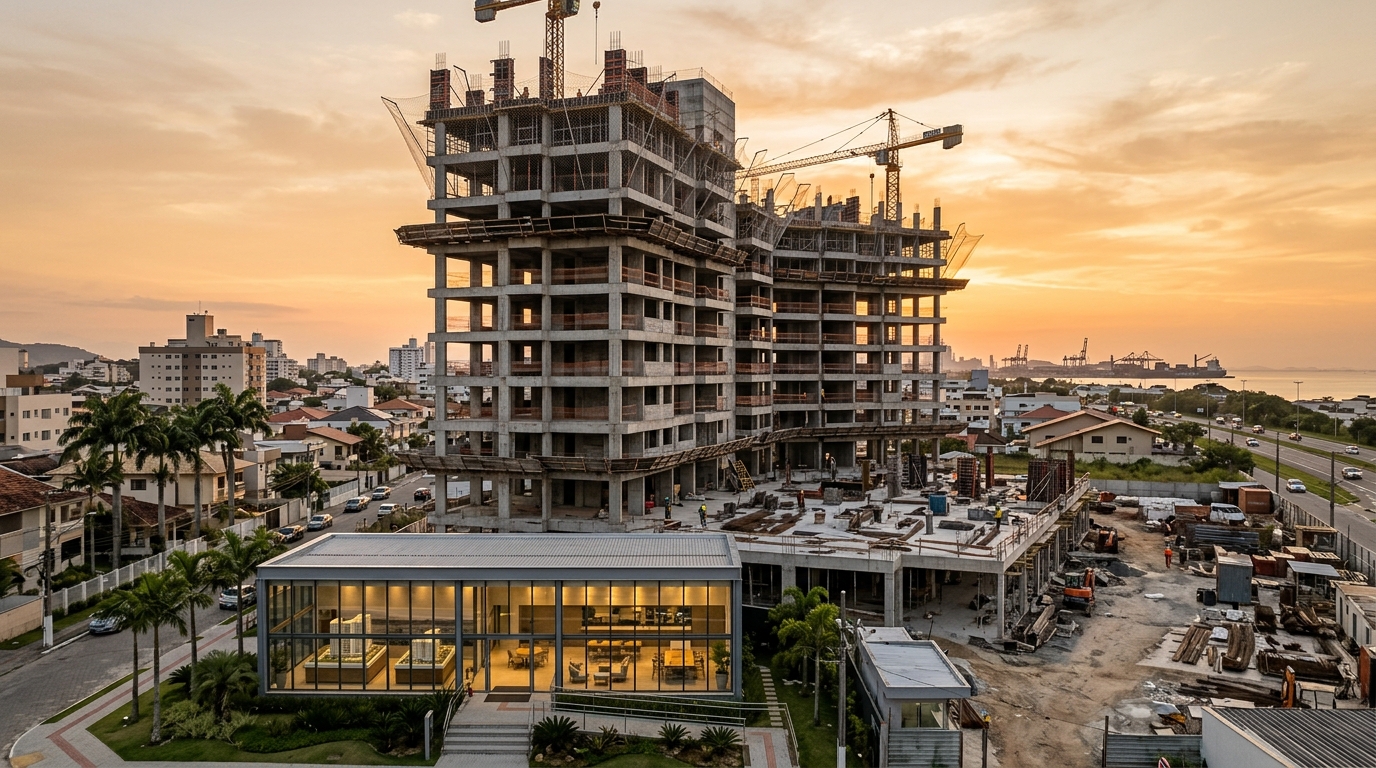
En février 2026, le quartier de São João, à Itajaí (État de Santa Catarina, sud du Brésil), concentrait au moins onze programmes immobiliers en phase de pré-commercialisation, lancement anticipé ou lancement simultané — une effervescence que la région n'avait plus connue depuis le cycle de 2018. La fourchette de prix observée dans les supports commerciaux s'étend de 685 000 R$ pour des appartements compacts de deux suites jusqu'à plus de 1,28 million R$ dans le segment haut de gamme — soit, au taux de change moyen de l'année, environ 110 000 à 210 000 euros. Dans le même intervalle, l'inflation brésilienne mesurée par l'IPCA (indice officiel des prix à la consommation) s'établissait autour de 4,8 % sur douze mois glissants, l'INCC-M (indice national du coût de la construction) avoisinait 6,9 %, et la Selic — taux directeur de la Banque centrale brésilienne — demeurait à un niveau restrictif de 14,75 % par an. Le message adressé par le marché d'Itajaí à l'investisseur disposant d'un budget compris entre 600 000 et 1,5 million R$ est, dès lors, contre-intuitif : acheter sur plan dans un quartier hors du circuit touristique habituel, avec une livraison prévue entre 2028 et 2029, pourrait offrir aujourd'hui le meilleur rapport entre coût d'opportunité et taux de rendement interne sur tout le littoral catarinense.
Ce texte ouvre une analyse consacrée exclusivement aux lancements immobiliers du quartier de São João, à Itajaí. Le découpage est délibéré : nous ne traitons pas ici de Praia Brava, Fazenda ou Cordeiros — quartiers voisins dont la dynamique de prix est, en grande partie, déjà intégrée par le marché. Nous observons São João tel qu'il se présente en 2026 : un secteur de transition entre le tissu urbain central et la BR-101 (autoroute fédérale qui longe le littoral sud-brésilien), doté d'infrastructures consolidées, d'un profil d'acheteurs hétérogène, et d'un volume de chantiers en cours incompatible avec la lecture encore prudente qu'une partie du marché entretient à son égard.
Pourquoi São João est devenu l'épicentre des lancements en 2026
Le quartier de São João a toujours été un secteur de classe moyenne active d'Itajaí, dense, structuré autour d'un commerce de proximité solide. Ce qui a changé dans le cycle 2024-2026, c'est la convergence simultanée de trois facteurs. Le premier est logistique : São João se situe à moins de 4 km du port d'Itajaí et bénéficie d'un accès direct à la BR-101, à un moment où le complexe portuaire Itajaí-Navegantes a franchi en 2025 la barre symbolique d'1,5 million d'EVP (équivalents vingt pieds) manutentionnés annuellement — l'un des trois premiers ports à conteneurs d'Amérique latine. Le deuxième facteur est démographique : la commune d'Itajaí a dépassé les 244 000 habitants selon les estimations de l'IBGE (institut brésilien de géographie et de statistiques) pour 2025, avec une croissance d'environ 2,1 % par an, tirée par les travailleurs de la logistique portuaire, de l'industrie navale et des services. Le troisième est le prix relatif : alors que le m² moyen à Praia Brava a franchi les 22 000 R$ en 2025 selon l'indice FipeZap pour le haut de gamme balnéaire, São João se négocie encore entre 7 500 et 10 500 R$ le m² pour des biens neufs de standing intermédiaire.
Cet écart n'est pas anodin. Il signifie qu'un investisseur prêt à débourser 1,2 million R$ pour 55 m² à Praia Brava peut acquérir, à São João, un appartement de 70 m² avec deux suites, une place de stationnement et des équipements complets pour 760 000 à 890 000 R$. La vraie question est de savoir si cette différence reflète une asymétrie exploitable ou un escompte structurel justifié — et la réponse exige un examen des fondamentaux, non du récit commercial.
Sur le plan urbain, São João dispose du supermarché Koch de l'avenue Marcos Konder Sobrinho comme ancrage commercial, d'établissements scolaires publics et privés, de trois unités de santé, et d'un accès rapide tant au centre historique d'Itajaí (environ 10 minutes hors heures de pointe) qu'à la Marginal Leste. En 2025, le Plano Diretor (plan local d'urbanisme) d'Itajaí, dans sa révision partielle ratifiée par la Chambre municipale, a maintenu des gabarits moyens dans la zone, ce qui limite l'offre future sans la rendre impossible — une configuration typiquement favorable à une valorisation réelle. Comparé à Cordeiros, São João bénéficie d'un commerce plus mûr ; comparé à Fazenda, il est plus proche du centre ; comparé à Praia Brava, il est radicalement plus abordable. C'est cette position intermédiaire qui explique l'explosion du VGV (Valor Geral de Vendas, la valeur totale commercialisable d'un programme) annoncé par les promoteurs locaux ces douze derniers mois.
Le profil de l'acheteur a lui aussi évolué. Les enquêtes du Secovi-SC (syndicat des promoteurs de Santa Catarina) et les données consolidées par l'ABRAINC (association brésilienne des promoteurs immobiliers) indiquent qu'environ 38 % des acheteurs de logements neufs à Itajaí en 2025 ont déclaré une intention d'investissement — location ou revente — contre 27 % en 2022. À São João spécifiquement, la proportion est plus élevée encore sur les lancements de typologie studio et T2 compacts. L'acheteur final — le résident local de classe moyenne qui achetait historiquement sur plan pour monter en gamme de quartier — partage désormais le marché avec l'investisseur de Curitiba, São Paulo, et plus récemment de Buenos Aires, Lisbonne et Paris, pour qui São João représente un véhicule d'allocation immobilière plus prévisible que Praia Brava.
Cartographie des lancements actifs : typologies, prix, calendriers
Le suivi des supports commerciaux de février 2026, croisé avec des vérifications directes auprès de six promoteurs locaux, permet de dresser une cartographie relativement précise de l'offre disponible. Trois typologies dominent : les studios et compacts une chambre de 28 à 38 m² utiles ; les T3 de deux suites de 60 à 72 m² utiles ; et les unités haut de gamme à trois chambres avec suite parentale, de 90 à 120 m². Le très haut de gamme proprement dit, au-delà de quatre chambres et 140 m², reste exceptionnel dans le quartier et le restera probablement, sous l'effet conjoint des restrictions de gabarit et du profil du foncier disponible.
Il est essentiel de distinguer la nomenclature commerciale du stade juridique réel. Lorsqu'un promoteur annonce un « lancement imminent » (breve lançamento), l'enregistrement de la promotion peut ne pas encore être inscrit au registre foncier, et le prix annoncé reste indicatif. Le « pré-lancement » coïncide en général avec l'enregistrement réalisé conformément à la loi 4.591/1964 — le cadre brésilien équivalent fonctionnel de la vente en l'état futur d'achèvement (VEFA) — et ouvre une période de carence commerciale, avec un mémoire descriptif déjà disponible. Le « lancement » plein est l'étape où la grille tarifaire se fige pour la vente ouverte, où le financement bancaire devient associable, et où le calendrier physico-financier acquiert valeur contractuelle auditable. Pour l'investisseur, cette distinction détermine la décote qu'il est légitime d'exiger.
| Typologie | Surface utile | Fourchette de prix (fév. 2026) | Prix au m² implicite | Livraison prévue |
|---|---|---|---|---|
| Studio / 1 chambre | 28 à 38 m² | 320 000 à 445 000 R$ | 11 400 à 11 700 R$ | 2ᵉ sem. 2028 |
| 2 suites compact | 60 à 65 m² | 685 000 à 790 000 R$ | 11 400 à 12 100 R$ | 1ᵉʳ sem. 2029 |
| 2 suites ampli | 66 à 72 m² | 790 000 à 905 000 R$ | 11 900 à 12 500 R$ | 2ᵉ sem. 2028 |
| 3 chambres haut de gamme | 92 à 118 m² | 1,02 à 1,28 million R$ | 10 800 à 11 000 R$ | 2ᵉ sem. 2029 |
Deux enseignements saillent de ce tableau. Le premier est que le prix au m² implicite reste étonnamment uniforme sur les typologies plus petites — entre 11 000 et 12 500 R$ — et baisse relativement sur le haut de gamme, indice classique d'un ticket absolu calibré par la limite du financement bancaire et non par la qualité intrinsèque du bien. Lorsque le m² du haut de gamme devient moins cher que celui du T3 de deux suites, il existe une valeur à capter pour qui peut absorber des appels de fonds plus lourds pendant la phase chantier. Le second enseignement est que la quasi-totalité du calendrier de livraison se concentre entre le second semestre 2028 et la fin 2029, créant ainsi une fenêtre de liquidité bien définie à trois ou quatre ans.
Côté promoteurs, le quartier est dominé par des groupes régionaux d'Itajaí, Balneário Camboriú et Joinville, avec un VGV moyen par tour compris entre 60 et 180 millions R$. Cette fragmentation est à la fois une opportunité — la concurrence pour les acheteurs tend à comprimer les marges — et un risque, car les promoteurs de taille intermédiaire affichent des bilans moins robustes pour absorber les chocs de coût. L'évolution du CUB-SC (coût unitaire de base de la construction de Santa Catarina), mesuré par le Sinduscon (syndicat de la construction), a affiché une hausse de 7,3 % en 2025, en partie répercutée via l'INCC-M dans les contrats des acquéreurs.
Le calcul VEFA contre l'existant : ce que disent les chiffres, pas la plaquette
L'arbitrage entre l'achat d'un lancement à São João et l'acquisition d'un bien livré dans les quartiers voisins repose sur une arithmétique que peu d'investisseurs prennent réellement le temps de poser. Faisons-le sur un cas concret. Considérons un appartement de deux suites, 65 m² utiles, annoncé à 780 000 R$ en février 2026, livraison prévue pour juin 2029. Le plan de financement type proposé par le promoteur est le suivant : 20 % d'apport étalé sur 24 mensualités, 15 % réglés en versements semestriels jusqu'à la remise des clés, 10 % en versements annuels également jusqu'aux clés, et les 55 % restants via crédit bancaire à la livraison.
En valeurs nominales, cela représente un apport de 156 000 R$ pulvérisé en 24 mensualités d'environ 6 500 R$. Ces 6 500 R$ ne sont toutefois pas figés : ils sont réévalués chaque mois sur la base de l'INCC-M jusqu'à la livraison. En projetant une moyenne prudente d'INCC-M de 6 % par an jusqu'en 2029, l'investisseur qui s'engage à 6 500 R$ en février 2026 paiera en réalité environ 7 900 R$ pour la même mensualité en juin 2029. Le montant total réglé au promoteur, après réévaluation de l'ensemble des appels de fonds, tend vers 880 000 R$ exprimés en monnaie courante de livraison — sans compter le financement des 55 % restants, qui supportera lui-même des intérêts du Sistema Financeiro da Habitação (SFH, mécanisme brésilien de crédit immobilier réglementé), de l'ordre de TR (taux référentiel) majoré de 9,5 % à 11 % par an dans les offres bancaires de 2026.
Le calcul de TRI (taux de rendement interne) exige de comparer ce flux à l'alternative : acheter livré, aujourd'hui, avec un financement à 70 % par le SFH. Pour un bien équivalent livré, 65 m² dans un quartier comparable de standing similaire, le prix de marché en février 2026 oscille déjà entre 880 000 et 920 000 R$ — précisément ce que coûtera le lancement à la livraison. Voilà le point que les plaquettes commerciales n'explicitent jamais : la « décote » du neuf sur plan par rapport au livré se dilue dans l'INCC. Pour que l'opération ait un sens d'investissement, le gain doit provenir d'ailleurs.
Cet ailleurs, c'est en général la combinaison de trois effets. Premièrement, la plus-value de revente sur plan entre le lancement et la remise des clés, historiquement comprise entre 12 % et 22 % dans des quartiers dotés des fondamentaux de São João, selon les données consolidées par le Secovi-SC. Deuxièmement, le levier implicite : en ne décaissant que 35 % jusqu'à la livraison, l'investisseur expose son capital à 100 % de la valorisation du bien — ce qui, en termes de TRI sur fonds propres, peut générer des rendements nominaux de 12 % à 18 % par an dans un scénario central. Troisièmement, la possibilité de revendre avant la livraison, ce qui évite à la fois le crédit bancaire et le coût de friction du neuf livré sur le marché secondaire.
Il existe néanmoins un coût d'opportunité que l'on ne peut jamais ignorer lorsque la Selic se situe à 14,75 %. Les capitaux placés sur Tesouro Selic (obligations souveraines brésiliennes à court terme indexées sur le taux directeur) ou un CDB de premier rang rapportent, net d'impôt, entre 12 % et 12,5 % par an. Cela implique que chaque réal immobilisé dans un appel de fonds doit, au minimum, dépasser ce rendement de référence pour justifier l'illiquidité. La TRI projetée du bien sur plan n'a de sens que si elle est sensiblement supérieure — au moins 4 à 6 points de pourcentage de plus — pour rémunérer le risque chantier, le risque de sortie et l'illiquidité du capital engagé.
Le risque et comment le mesurer : ce qui est dans le contrat, ce qui ne l'est pas
Le risque de l'investissement en lancement n'a rien d'abstrait. Il a un nom, un chiffre et une adresse juridique. Par ordre décroissant de probabilité, quatre risques matériels comptent : le retard de chantier, la rupture de contrat dans des conditions défavorables, l'illiquidité de sortie sur plan, et la fragilité financière du promoteur.
Le retard de chantier est le risque le plus fréquent — et le plus sous-estimé. La loi 13.786/2018, dite « Lei do Distrato » (loi sur la résolution contractuelle), tolère un délai contractuel supplémentaire pouvant aller jusqu'à 180 jours au-delà de la date de livraison prévue, sans caractériser un manquement du promoteur. Concrètement, un contrat avec livraison annoncée pour juin 2029 ne constituera juridiquement un retard pertinent qu'à partir de décembre 2029. Pour l'investisseur, ce sont jusqu'à six mois de décalage du calendrier de liquidité, sans aucun droit à indemnisation. Au-delà de 180 jours de retard, l'acquéreur peut résoudre le contrat avec restitution de 100 % des sommes versées, réévaluées et augmentées d'une pénalité contractuelle. Mais cette restitution n'est jamais immédiate : elle prend typiquement entre 60 et 180 jours après décision.
La rupture de contrat à l'initiative de l'acquéreur a, elle aussi, été profondément réformée par la loi 13.786/2018. Dans les promotions placées sous le régime du « patrimônio de afetação » — instauré par la loi 10.931/2004 et équivalent fonctionnel d'un cantonnement patrimonial du programme —, l'acquéreur qui se rétracte peut perdre jusqu'à 50 % des sommes versées. Sans ce régime, le plafond tombe à 25 %. C'est précisément la raison pour laquelle la mention du patrimoine d'affectation à la matricule foncière constitue, simultanément, la meilleure protection contre la défaillance du promoteur et le coût de sortie le plus élevé pour l'acheteur. L'investisseur doit lire l'acte notarié, pas la publicité.
« Le patrimoine d'affectation est, pour l'acquéreur, à la fois la meilleure ceinture de sécurité contre la faillite du promoteur et le pire verrou de sortie le jour où il décide lui-même de renoncer. Acheter sur plan sans comprendre cette dualité revient, en substance, à céder une optionalité que l'on ne maîtrise pas. »
L'analyse du promoteur commence donc avant le choix du bien. Quatre indicateurs forment un prérequis non négociable. Premièrement, l'enregistrement de la promotion inscrit à la matricule du terrain conformément à l'article 32 de la loi 4.591/1964, avec mémoire descriptif et tableaux NBR 12.721 (norme brésilienne de calcul des surfaces et du coût global) accessibles à l'acquéreur. Deuxièmement, le régime de patrimoine d'affectation effectivement averbé, conférant une étanchéité patrimoniale entre le chantier et le reste de l'entreprise. Troisièmement, un historique vérifiable de livraisons dans les délais sur les cinq dernières années — des retards systématiques supérieurs à 12 mois sur des opérations antérieures sont un signal rouge. Quatrièmement, des états financiers consistants, avec un endettement net rapporté aux fonds propres inférieur à 1,5x et une génération de trésorerie opérationnelle positive sur les deux derniers exercices, lorsque le promoteur est coté ou publie volontairement.
L'illiquidité de sortie sur plan est moins commentée parce que l'industrie préfère ne pas en parler. Céder un contrat de réservation sur plan exige l'agrément du promoteur, et dans les opérations à forte demande, cet agrément est généralement subordonné au paiement d'une taxe de cession comprise entre 0,5 % et 2 % de la valeur du contrat. Dans les opérations à demande faible, l'agrément est plus facilement accordé, mais le marché secondaire se trouve saturé et la plus-value s'évapore. Le moment de la revente sur plan compte autant que le choix du bien lui-même.
Stratégies par profil : quatre façons distinctes de gagner
Il n'existe pas de stratégie unique en matière de lancements. Ce qui existe, c'est une correspondance entre profil de capital, horizon de rendement et véhicule d'investissement. À São João, en 2026, quatre profils s'imposent par leur cohérence économique.
Le premier est l'investisseur de sortie rapide, qui achète au lancement et revend avec plus-value jusqu'à 24 mois avant la livraison. La thèse repose sur l'idée que le prix au m² au lancement intègre une décote de 18 % à 25 % par rapport au prix-cible à la livraison, dont une partie se matérialise tôt à mesure que le chantier avance et que le risque perçu diminue. Cet investisseur opère avec ses fonds propres pour les 24 premiers mois, évite tout crédit, et vise une TRI annualisée supérieure à 18 %. Sa principale source de risque est la concurrence avec d'autres vendeurs sur le secondaire et le temps d'attente pour obtenir l'agrément du promoteur.
Le second profil est le générateur de revenus récurrents via studio en moyenne durée. À Itajaí, la moyenne durée — locations de 3 à 6 mois — est nourrie par les cadres du port, les techniciens de maintenance navale et les professionnels du pétrole et du gaz. Des studios de 30 m² à São João se louent, dans les conditions de 2025-2026, entre 2 300 et 2 800 R$ mensuels charges incluses. Pour un investisseur avec un ticket de 380 000 R$ qui finance 40 % via le SFH, cela représente un rendement net proche de 5,2 % par an sur fonds propres, auxquels s'ajoute la plus-value latente. L'avantage est la prévisibilité du flux ; l'inconvénient, la charge de gestion et la dépendance au cycle portuaire.
Le troisième profil est l'acquéreur final qui verrouille un prix de lancement pour un usage futur. Ici, la logique n'est pas spéculative : l'acheteur veut occuper le bien ou en disposer en 2029, et capte aujourd'hui l'écart entre le prix de lancement et le prix estimé du livré à la remise des clés. Le risque est faible parce que la sortie n'est pas dans le plan ; l'INCC est absorbé comme coût nécessaire ; et le crédit SFH est programmé avec marge. Pour ce profil, le critère décisif n'est pas la TRI mais la qualité du promoteur, la localisation précise au sein du quartier et le plan d'aménagement — l'actif étant, avant tout, un futur lieu de vie.
Le quatrième profil est l'investisseur étranger, dont le poids a sensiblement augmenté ces deux dernières années. La Banque centrale du Brésil, via le régime du capital étranger enregistré, permet au non-résident d'acquérir un bien immobilier au Brésil en enregistrant l'entrée de capital. Plus important encore : depuis 2017, par la résolution CMN 4.676 et ses prolongements, l'étranger ayant une résidence fiscale au Brésil ou un lien de travail établi peut accéder au crédit du Sistema Financeiro da Habitação — le SFH — aux mêmes conditions qu'un résident brésilien. Pour les acheteurs français, portugais, argentins ou uruguayens qui observent Itajaí comme porte d'entrée sur le marché brésilien, le lancement à São João offre un ticket compatible avec le plafond actuel de financement du SFH, fixé à 1,5 million R$.
Les six erreurs qui détruisent la thèse d'investissement
La littérature comportementale du marché immobilier brésilien converge autour d'erreurs récurrentes, observables même chez des investisseurs expérimentés. Six d'entre elles sont particulièrement coûteuses dans les lancements de São João.
La première consiste à comparer le prix au m² sans normaliser la surface utile réelle. Certains supports commerciaux affichent le prix sur la surface privative, d'autres sur la surface équivalente, d'autres encore sur la surface totale. La norme NBR 12.721 standardise ces définitions, mais la lecture du tableau des surfaces, annexé au mémoire de la promotion, est rarement effectuée par l'acheteur. Résultat : des comparaisons faussées entre programmes apparemment similaires, avec des écarts pouvant atteindre 15 % sur le m² réel.
La deuxième est d'ignorer l'INCC dans le calcul de la TRI. Un taux de rendement interne calculé sur le prix nominal de lancement, sans intégrer la révision des mensualités, surestime systématiquement la rentabilité de 1,5 à 2,5 points de pourcentage par an dans un environnement d'inflation sectorielle élevée comme celui d'aujourd'hui.
La troisième est de minimiser l'absence du patrimoine d'affectation comme facteur de risque matériel. Les programmes sans ce régime sont moins chers parce qu'ils intègrent une prime. Or cette prime ne compense que si le promoteur est de qualité incontestable — cas rare. Pour la majorité des chantiers, l'économie de 2 % à 4 % sur le prix ne compense pas la fragilité juridique.
La quatrième est de sous-estimer le coût de sortie sur plan. Taxe de cession du promoteur, ITBI (impôt municipal de mutation à titre onéreux, équivalent fonctionnel des droits d'enregistrement) proportionnel à la plus-value, impôt fédéral sur la plus-value et délai de mise sur le marché peuvent consommer 7 % à 12 % de la valeur de vente. La TRI nette réelle est, systématiquement, inférieure à la TRI brute projetée dans les supports commerciaux.
La cinquième est de dimensionner la position sans réserve de liquidité. Les appels semestriels, annuels et le ballon des clés sont des événements de trésorerie concentrés, dont les montants augmentent avec l'INCC. L'investisseur qui mobilise tout son capital disponible sur les premières mensualités sans constituer de réserve découvre, à mi-chantier, qu'il doit céder dans des conditions plus défavorables que prévu.
La sixième, plus subtile, est d'acheter avec un biais de confirmation envers le quartier. L'enthousiasme légitime pour São João peut conduire l'investisseur à surpondérer le scénario central et à minorer mentalement les scénarios dégradés. La discipline de modéliser trois scénarios — central, optimiste, pessimiste — avec une TRI plausible dans chacun sépare les investisseurs des supporters.
Conclusion : le bon quartier au bon moment exige la bonne lecture
São João, à Itajaí, offre en 2026 une combinaison relativement rare : des fondamentaux urbains solides, un ticket d'entrée compatible avec l'investisseur disposant de 600 000 à 1,5 million R$, et un volume de chantiers en cours qui ouvre des fenêtres de sortie concrètes à trois ou quatre ans. Il n'y a, pour autant, pas de repas gratuit. L'opération n'a de sens que si l'investisseur est capable de modéliser un flux corrigé de l'INCC, de le confronter au coût d'opportunité d'une Selic à 14,75 %, de lire le mémoire de la promotion à la lumière de la NBR 12.721, d'exiger l'inscription du patrimoine d'affectation, et de calibrer sa stratégie à son propre profil — sortie rapide, revenu récurrent, usage final ou véhicule d'investissement étranger via le SFH.
Le cycle de lancements qui s'ouvre actuellement à São João se refermera vraisemblablement à la fin 2029 ; ce qui viendra ensuite sera la lecture d'un quartier différent — plus mûr, plus cher, avec moins d'espace pour l'arbitrage. Le moment de l'analyse rigoureuse, c'est maintenant. Pour qui souhaite suivre cette fenêtre de près, avec des lectures hebdomadaires de chiffres, de contrats et de calendriers réels de chantier, l'analyse éditoriale du portail SIDE Empreendimentos continue d'accompagner, lancement après lancement, ce qui change dans le calcul — et ce qui demeure pertinent.