השקות בסאו ז'ואאו (איטאז'אי): מדריך משקיע 2026
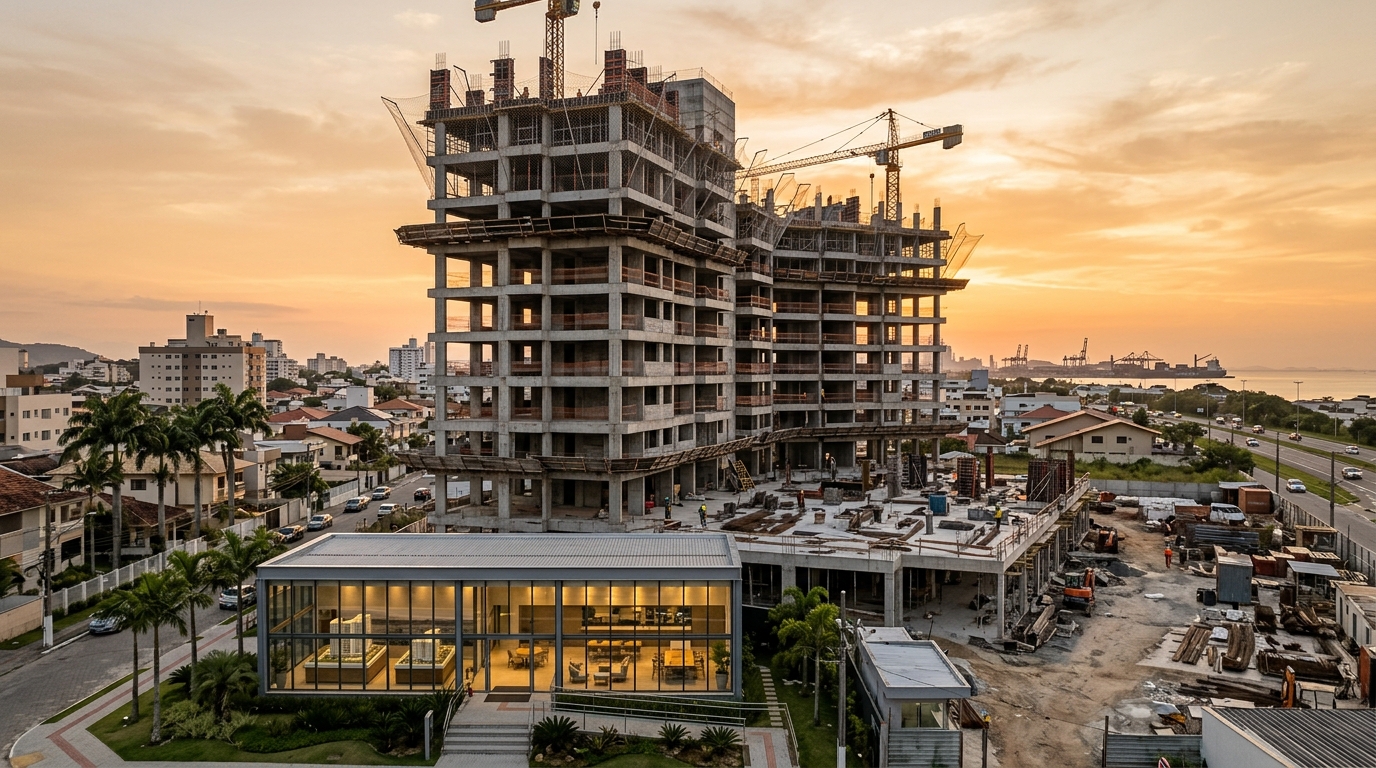
בפברואר 2026 ריכזה שכונת סאו ז'ואאו (São João) באיטאז'אי (Itajaí), במדינת סנטה קטרינה שבדרום ברזיל, לפחות אחד-עשר פרויקטי מגורים בשלבי השקה ראשונית, קדם-השקה או השקה מסחרית מלאה — תופעה שהאזור לא ראה מאז מחזור הפיתוח של 2018. טווח המחירים שעולה מהחומרים המסחריים נע מ-685 אלף ריאל ברזילאי (כ-126 אלף דולר בשער יציג של תחילת 2026) לדירות קומפקטיות עם שתי סוויטות, ועד למעל 1.28 מיליון ריאל (כ-235 אלף דולר) בקטגוריית היוקרה. באותו פרק זמן עמד מדד ה-IPCA (מדד המחירים לצרכן הברזילאי) על כ-4.8% בהסתכלות שנתית מצטברת, ה-INCC-M (מדד עלויות הבנייה הענפי) על כ-6.9%, וריבית הסליק (Selic — ריבית הבסיס של הבנק המרכזי בברזיל) נותרה בטריטוריה מצמצמת של 14.75% לשנה. המסר שמשדר שוק איטאז'אי למשקיע הזר עם תקציב של 600 אלף עד 1.5 מיליון ריאל (כ-110 אלף עד 275 אלף דולר) הוא אפוא מנוגד לאינטואיציה: רכישה בשלב התוכניות באזור שאינו על המפה התיירותית, עם מועדי מסירה בין 2028 ל-2029, עשויה עדיין להציג את היחס הטוב ביותר בין עלות אלטרנטיבית לבין שיעור תשואה פנימית (IRR) לאורך החוף של סנטה קטרינה.
מאמר זה הוא הראשון בסדרה אנליטית המוקדשת באופן בלעדי להשקות פרויקטים נדל"ניים בשכונת סאו ז'ואאו באיטאז'אי. החיתוך מכוון: איננו עוסקים כאן בפראיה ברווה (Praia Brava), פאזנדה או קורדיירוס — שכונות שכנות שתנועת המחירים בהן כבר משוקללת, במידה רבה, בתמחור הנוכחי. אנו מתבוננים בסאו ז'ואאו כפי שהיא ב-2026: שכונת מעבר בין הליבה העירונית לבין כביש ה-BR-101, עם תשתית מבוססת, פרופיל קונים הטרוגני, וכמות של VGV (Valor Geral de Vendas — שווי המכירות הצפוי הכולל של פרויקט, מדד תעשייתי מרכזי בברזיל) בבנייה שאינה תואמת לקריאה השמרנית שעדיין נשמעת מצדדים מסוימים בשוק.
מדוע סאו ז'ואאו הפכה לציר ההשקות ב-2026
שכונת סאו ז'ואאו הייתה תמיד אזור של מעמד בינוני עובד באיטאז'אי, עם צפיפות מגורים גבוהה ותשתית של מסחר רחוב. מה שהשתנה במחזור 2024-2026 הוא צירוף סימולטני של שלושה גורמים. הראשון הוא לוגיסטי: סאו ז'ואאו נמצאת במרחק של פחות מארבעה קילומטרים מנמל איטאז'אי, ובגישה ישירה לכביש ה-BR-101, ברגע שבו מתחם הנמל פרץ ב-2025 את רף 1.5 מיליון מכולות סטנדרטיות (TEU) בשנה במצרף איטאז'אי-נאבגאנטס. השני הוא דמוגרפי: העיר חצתה את רף 244 אלף התושבים באומדן ה-IBGE (המכון הברזילאי לגיאוגרפיה וסטטיסטיקה) ל-2025, עם צמיחה של כ-2.1% בשנה המונעת על ידי עובדי לוגיסטיקה, תעשייה ימית ושירותים. השלישי הוא יחסי-מחירים: בעוד שמטר רבוע ממוצע בפראיה ברווה חצה את 22 אלף הריאל ב-2025 לפי מדד FipeZap לדיור יוקרה חופי, סאו ז'ואאו עדיין נסחרה בטווח של 7,500 עד 10,500 ריאל למטר רבוע בדירות חדשות בסטנדרט בינוני.
פער זה אינו זניח. משמעותו היא שמשקיע שהיה מוכן לשלם 1.2 מיליון ריאל עבור 55 מטר רבוע בפראיה ברווה, יכול לרכוש בסאו ז'ואאו דירה של 70 מטר רבוע עם שתי סוויטות, חניה ותשתית מלאה תמורת 760 עד 890 אלף ריאל. השאלה היא האם הפער הזה משקף אסימטריה ניתנת לניצול או הנחה מבנית מוצדקת — והתשובה דורשת מבט בפונדמנטל, לא בנרטיב.
מבחינה אורבנית, סאו ז'ואאו נשענת על נוכחותה של רשת הסופרמרקטים Koch בשדרת מארקוס קונדר סוברינו כעוגן מסחרי, על בתי ספר ציבוריים ופרטיים בסביבה, על שלוש מרפאות, ועל גישה מהירה הן למרכז ההיסטורי (כעשר דקות מחוץ לשעות העומס) והן לכביש המרגינל לסטה. ב-2025, התוכנית הראשית של איטאז'אי, בעדכון החלקי שאושר על ידי מועצת העיר, שמרה על מגבלות הגובה (gabaritos) הבינוניות באזור, מה שמגביל את ההיצע העתידי מבלי לחסום אותו לחלוטין — תרחיש שמקובל כתומך בעליית ערך ריאלית. בהשוואה לקורדיירוס, סאו ז'ואאו מציעה מסחר בוגר יותר; בהשוואה לפאזנדה, היא קרובה יותר למרכז; בהשוואה לפראיה ברווה, היא זולה לאין שיעור. עמדת הביניים הזו היא המסבירה את התפוצצות ה-VGV שהוכרזה על ידי היזמים המקומיים בשנים-עשר החודשים האחרונים.
גם פרופיל הקונה השתנה. מחקרים של Secovi-SC (איגוד החברות הנדל"ניות של סנטה קטרינה) וניתוחים מאוחדים של ABRAINC (האיגוד הלאומי של היזמים) מצביעים על כך שכ-38% מרוכשי יחידות חדשות באיטאז'אי ב-2025 הצהירו על כוונת השקעה — להשכרה או למכירה חוזרת — לעומת 27% ב-2022. בסאו ז'ואאו ספציפית, השיעור גבוה אף יותר בהשקות של סטודיו ושני חדרים קומפקטיים. הרוכש לשימוש סופי, התושב המקומי ממעמד בינוני שהיה רוכש בעבר בשלב התכניות כדי "לשדרג שכונה", חולק היום את השוק עם המשקיע מקוריטיבה, מסאו פאולו ואף מבואנוס איירס, הרואה בסאו ז'ואאו כלי הקצאה נדל"ני צפוי יותר מאשר פראיה ברווה.
מפת ההשקות הפעילות: טיפולוגיות, מחירים, לוחות זמנים
מעקב אחר החומרים המסחריים של פברואר 2026, בצירוף בדיקות ישירות מול שישה יזמים מקומיים, מאפשר לשרטט מפה מדויקת יחסית של מה שמוצע כיום. שלוש טיפולוגיות שולטות: סטודיו וקומפקטים של חדר אחד עם 28 עד 38 מטרים רבועים בנטו; דירות של שתי סוויטות עם 60 עד 72 מטרים רבועים בנטו; ויחידות יוקרה של שלושה חדרים עם סוויטת הורים, בטווח של 90 עד 120 מטרים רבועים. סגמנט היוקרה האמיתי, עם ארבעה חדרים ומעלה ושטח של מעל 140 מטרים רבועים, עדיין מהווה חריג בשכונה, וצפוי להישאר כך בשל מגבלות הגובה והרכב הקרקע.
חשוב להבדיל בין נומנקלטורה מסחרית למצב משפטי. כאשר יזם מכריז על "השקה ראשונית" (breve lançamento), רישום ההתאגדות (incorporação) עשוי עדיין שלא להיות רשום בטאבו (matrícula), והמחיר המפורסם הוא אינדיקטיבי בלבד. ה"קדם-השקה" (pré-lançamento) חופף בדרך כלל לרישום הנעשה לפי חוק 4.591/1964 ופותח תקופת המתנה מסחרית, אך המפרט הטכני כבר זמין. "ההשקה" המלאה היא השלב שבו טבלת המחירים מוקפאת למכירה רחבה, עם מימון בנקאי משויך, ושבו לוח הזמנים הפיזי-פיננסי הופך למסמך חוזי הניתן לביקורת. עבור המשקיע, ההבחנה הזו קובעת את גודל ההנחה הראויה לדרישה.
| טיפולוגיה | שטח בנטו | טווח מחירים (פבר' 2026) | מחיר משתמע למ"ר | מסירה צפויה |
|---|---|---|---|---|
| סטודיו / חדר אחד | 28 עד 38 מ"ר | 320 עד 445 אלף ריאל | 11,400 עד 11,700 ריאל | מחצית 2 של 2028 |
| שתי סוויטות קומפקטי | 60 עד 65 מ"ר | 685 עד 790 אלף ריאל | 11,400 עד 12,100 ריאל | מחצית 1 של 2029 |
| שתי סוויטות מורחב | 66 עד 72 מ"ר | 790 עד 905 אלף ריאל | 11,900 עד 12,500 ריאל | מחצית 2 של 2028 |
| שלושה חדרים יוקרה | 92 עד 118 מ"ר | 1.02 עד 1.28 מיליון ריאל | 10,800 עד 11,000 ריאל | מחצית 2 של 2029 |
שתי תובנות בולטות מהטבלה. הראשונה היא שהמחיר המשתמע למטר רבוע אחיד באופן מפתיע בטיפולוגיות הקטנות יותר — בין 11 ל-12.5 אלף ריאל — ויורד יחסית בקטגוריית היוקרה, סימן קלאסי לכך שהכרטיס המוחלט הממוצע מותאם לגבול המימון הזמין, ולא לאיכות הנכס עצמו. כאשר המטר הרבוע ביוקרה זול יותר מהמטר הרבוע בדירת שתי הסוויטות, יש ערך הניתן לתפיסה על ידי מי שיכול לשאת בתשלום גדול יותר במהלך הבנייה. השנייה היא שכמעט כל לוח המסירות מתרכז בין המחצית השנייה של 2028 לסוף 2029, מה שיוצר חלון מוגדר היטב של אירועי נזילות שלוש עד ארבע שנים קדימה.
אשר לפרופיל החברות הקבלניות הפועלות בשכונה, שולטים בה גופים אזוריים מאיטאז'אי, מבלניאריו קמבוריו (Balneário Camboriú) ומג'ואינוויל, עם VGV ממוצע פר מגדל של בין 60 ל-180 מיליון ריאל. הפיצול הזה הוא בעת ובעונה אחת הזדמנות — תחרות על קונים נוטה לכווץ שוליי רווח — וסיכון, משום שיזמים בינוניים מחזיקים במאזנים פחות חסונים לבליעת זעזועי עלות. התנהגות ה-CUB-SC (העלות הבסיסית למטר רבוע של בנייה במדינת סנטה קטרינה, הנמדדת על ידי Sinduscon — איגוד התעשייה הבנייני), הראתה עלייה של 7.3% ב-2025, בחלקה מועברת לחוזים דרך ה-INCC-M.
החשבון של "בתכניות" מול "מוכן": מה אומרים המספרים, לא הפלייר
ההחלטה בין רכישת השקה בסאו ז'ואאו לבין רכישת דירה מוכנה בשכונות סמוכות עוברת דרך חשבון מתמטי שמשקיעים רבים נמנעים מלעשות ברצינות. בואו נעשה אותו עם מקרה קונקרטי. נתבונן בדירה של שתי סוויטות, 65 מטרים רבועים נטו, המפורסמת ב-780 אלף ריאל בפברואר 2026, עם מסירה צפויה ביוני 2029. המסלול הטיפוסי שמציע היזם הוא: 20% מקדמה הנפרסת על 24 חודשים, 15% בתשלומים חצי-שנתיים עד קבלת המפתחות, 10% בתשלומים שנתיים עד קבלת המפתחות, ו-55% הנותרים באמצעות מימון בנקאי במועד קבלת "תעודת אכלוס" (habite-se).
בערכים נומינליים, משמעות הדבר היא מקדמה של 156 אלף ריאל המפוצלת ל-24 תשלומים של 6,500 ריאל. אולם 6,500 ריאל אלה אינם קבועים: הם מתעדכנים מדי חודש לפי מדד ה-INCC-M עד למסירה. בהנחה שמרנית של INCC-M ממוצע של 6% בשנה עד 2029, המשקיע שמתחייב על 6,500 ריאל בפברואר 2026 ישלם, ביוני 2029, כ-7,900 ריאל עבור אותו תשלום עצמו. הסכום הסופי המשולם ליזם, בסיכום כל התשלומים המעודכנים, נוטה להתקרב ל-880 אלף ריאל במונחי המטבע במועד המסירה — וזאת מבלי לכלול את מימון 55% הנותרים, שעליהם יחולו ריביות SFH (מערכת המימון לדיור הברזילאית — תוכנית מימון מסובסדת חלקית) בסדר גודל של TR ועוד 9.5% עד 11% בשנה בחבילות השוק של 2026.
חישוב ה-IRR מחייב להשוות תזרים זה עם תרחיש חלופי: לרכוש מוכן, היום, עם מימון של 70% דרך ה-SFH. בנכס מוכן מקביל, של 65 מטר רבוע בשכונה קרובה ובסטנדרט דומה, מחיר השוק בפברואר 2026 כבר עמד על סביב 880 עד 920 אלף ריאל — בדיוק הסכום שתעלה ההשקה במועד המסירה. כאן צף אל פני השטח הדבר שפליירים לעולם אינם מפרשים: ה"הנחה" של ההשקה ביחס למוכן מתמוססת ב-INCC. כדי שהעסקה תהיה הגיונית כהשקעה, הרווח חייב להגיע ממקום אחר.
המקום האחר הזה הוא בדרך כלל צירוף של שלושה אפקטים. הראשון הוא פרמיית המכירה החוזרת בשלב התכניות בין מועד ההשקה למועד תעודת האכלוס, היסטורית בין 12% ל-22% בשכונות עם פונדמנטל כמו של סאו ז'ואאו, לפי נתונים מאוחדים של Secovi-SC. השני הוא המינוף המשתמע: בעוד שהמשקיע מוציא רק 35% מההון עד למפתחות, ההון שלו חשוף ל-100% מעליית ערך הנכס — מה שמבחינת IRR על ההון המושקע יכול להניב מספרים נומינליים של 12% עד 18% בשנה בתרחיש בסיס. השלישי הוא האפשרות למכירה חוזרת לפני המסירה, תוך הימנעות מוחלטת מהמימון הבנקאי ומעלות החיכוך של הצעת מלאי חדש בשוק הנכסים המוכנים.
עם זאת, קיימת עלות הזדמנות שאסור להתעלם ממנה כאשר ריבית הסליק עומדת על 14.75% בשנה. הון המושקע באג"ח ממשלתיות ברזילאיות צמודות לסליק (Tesouro Selic) או בפיקדון מובחר (CDB) מניב, נטו מס, סביב 12% עד 12.5% בשנה. משמעות הדבר היא שכל ריאל הננעל בתשלומי בנייה חייב להניב, לכל הפחות, את הבנצ'מרק הזה כדי להצדיק את חוסר הנזילות. ה-IRR החזוי של דירה בתכניות יהיה הגיוני רק אם יעלה עליו באופן מהותי — בלפחות 4 עד 6 נקודות אחוז — כדי לפצות על סיכון הבנייה, סיכון היציאה וחוסר הנזילות.
סיכון ואיך למדוד: מה שיש בחוזה, ומה שאין
הסיכון בהשקעה בהשקה אינו מופשט. יש לו שם, מספר וכתובת משפטית. בסדר יורד של הסתברות, ארבעה סיכונים מהותיים נחשבים: עיכוב בבנייה, ביטול חוזה (distrato) בתנאים בלתי נוחים, חוסר נזילות ביציאה בשלב התכניות, ושבריריות פיננסית של היזם.
העיכוב הוא הסיכון השכיח ביותר והמוערך פחות מדי. חוק 13.786/2018, הידוע כ"חוק הביטולים" (Lei do Distrato), מתיר חריגת חוזה של עד 180 ימים מעבר למועד המסירה הצפוי מבלי שתסווג כהפרה מצד היזם. משמעות הדבר היא שחוזה עם מסירה ביוני 2029 מהווה עיכוב משפטי בעל משמעות רק לאחר דצמבר 2029. עבור המשקיע, הדבר דוחה את לוח הנזילות בעד שישה חודשים ללא זכאות לפיצוי. עיכובים העולים על 180 ימים מאפשרים לרוכש לבטל את החוזה תוך החזר של 100% מהסכומים ששולמו, מעודכנים ובתוספת קנס חוזי. אך ההחזר לעולם אינו מיידי: בדרך כלל הוא לוקח בין 60 ל-180 ימים לאחר ההחלטה.
ביטול החוזה מצד הרוכש, מצדו, עוצב מחדש באופן עמוק על ידי חוק 13.786/2018. בפרויקטי בנייה תחת משטר "פטרימוניו די אפטסאו" (patrimônio de afetação — מסגרת משפטית המבודדת את נכסי הפרויקט מיתר נכסי החברה היזמית) — שנקבע בחוק 10.931/2004 — הרוכש המבטל עשוי לאבד עד 50% מהסכומים ששולמו. ללא משטר זה, התקרה היא 25%. זו הסיבה לכך שנוכחות משטר ה-afetação בטאבו מהווה בו-זמנית הגנה מפני סיכון היזם ועלות יציאה גבוהה עבור הקונה. המשקיע חייב לקרוא את שטר ההתאגדות, לא את הפרסומת.
"ה-patrimônio de afetação הוא, עבור הרוכש, בו-זמנית חגורת הבטיחות הטובה ביותר מפני קריסת היזם והבריח הקשה ביותר ליציאה כאשר הוא עצמו זקוק לבטל. מי שרוכש בשלב התכניות מבלי להבין דואליות זו, מוכר בעצם אופציונליות שאיננו מבין."
ניתוח היזם מתחיל אפוא לפני בחירת הנכס. ארבעה אינדיקטורים הם תנאי-קדם. ראשית, רישום התאגדות הרשום בטאבו של הקרקע בהתאם לסעיף 32 לחוק 4.591/1964, עם מפרט טכני ולוחות NBR 12.721 (תקן ברזילאי לחישוב שטחים ועלויות בנייה) הנגישים לרוכש. שנית, משטר patrimônio de afetação רשום, המעניק בידוד נכסי בין הפרויקט לבין שאר נכסי החברה. שלישית, היסטוריה ניתנת לאימות של מסירות בזמן בחמש השנים האחרונות — עיכובים שיטתיים מעל 12 חודשים בפרויקטים קודמים הם דגל אדום. רביעית, דוחות כספיים עקביים, עם חוב נטו ביחס להון של פחות מ-1.5 ויצירת מזומנים תפעולית חיובית בשני התקציבים האחרונים, כאשר היזם הוא ציבורי או מפרסם דוחות מרצונו.
חוסר הנזילות ביציאה מהתכניות נדון פחות משום שהתעשייה מעדיפה לא להזכיר אותו. מכירת חוזה רכישה בשלב התכניות מחייבת את הסכמת היזם, ובפרויקטים עם ביקוש טוב הסכמה זו מותנית בדרך כלל בתשלום עמלת המחאה (taxa de cessão) של בין 0.5% ל-2% מערך החוזה. בפרויקטים עם ביקוש חלש, ההסכמה מתקבלת ביתר קלות, אך קיים עודף היצע בשוק המשני והפרמיה מתאדה. תזמון המכירה בתכניות חשוב לא פחות מבחירת הנכס עצמו.
אסטרטגיות לפי פרופיל: ארבע דרכים שונות להרוויח
אין אסטרטגיה אחת להשקות. מה שקיים הוא התאמה בין פרופיל ההון, אופק התשואה וכלי ההשקעה. בסאו ז'ואאו, ב-2026, ארבעה פרופילים מציגים היגיון כלכלי.
הראשון הוא משקיע היציאה המהירה, הרוכש בהשקה ומוכר בפרמיה עד 24 חודשים לפני המסירה. ההנחה היא שמחיר המטר הרבוע בהשקה מגלם הנחה ביחס למחיר היעד במסירה של 18% עד 25%, וחלק ממנה מתממש מוקדם ככל שהבנייה מתקדמת והסיכון הנתפס יורד. משקיע זה פועל עם הון עצמי לעשרים וארבעת חודשי הבנייה הראשונים, נמנע ממימון, ומחזיק במדד הצלחה של IRR שנתי של מעל 18%. מקור הסיכון הגדול ביותר שלו הוא התחרות עם מוכרים אחרים בשוק המשני וזמן ההמתנה להסכמת היזם.
הפרופיל השני הוא יצרן ההכנסה השוטפת באמצעות סטודיו לטווח-בינוני. באיטאז'אי, השכרה בינונית — של שלושה עד שישה חודשים — ניזונה ממנהלי נמל, מטכנאי ספינות בתחזוקה ומאנשי מקצוע של נפט וגז. סטודיו של 30 מטר רבוע בסאו ז'ואאו מושכר, בתנאי 2025-2026, תמורת 2,300 עד 2,800 ריאל בחודש כולל ועד בית. למשקיע עם תקציב של 380 אלף ריאל הממן 40% דרך SFH, הדבר מקנה תשואה נטו של כ-5.2% בשנה על ההון העצמי, ועליית ערך בנוסף. היתרון הוא הצפיות של התזרים; החיסרון הוא הטרחה הניהולית והתלות במחזור הנמל.
הפרופיל השלישי הוא הקונה לשימוש עצמי הנועל את טבלת ההשקה משיקולים של שימוש עתידי. כאן ההיגיון אינו ספקולטיבי: הרוכש רוצה לגור או לסיים עם הנכס זמין ב-2029, ולוכד היום את הפער בין מחיר ההשקה למחיר המוכן הצפוי במסירה. הסיכון נמוך משום שהיציאה אינה בתוכנית; ה-INCC נספג כעלות הכרחית; והמימון דרך SFH מתוכנן עם מרווח. עבור פרופיל זה, הקריטריון המכריע אינו IRR אלא איכות היזם, מיקום ספציפי בתוך השכונה, ותכנון הדירה — שהרי הנכס הוא קודם כל בית.
הפרופיל הרביעי הוא המשקיע הזר, שגדל בנתח ההשתתפות בשנתיים האחרונות. בנק ברזיל המרכזי, באמצעות משטר ההון הזר הרשום, מאפשר ללא-תושב לרכוש נכסים בברזיל כפוף לרישום ההכנסת ההון. חשוב יותר: מאז 2017, עם החלטת CMN 4.676 ונגזרותיה, הזר עם תושבות מס בברזיל או עם קשר תעסוקתי מוכח יכול לגשת למימון דרך מערכת SFH באותם תנאים של הברזילאי התושב. עבור משקיעים מארגנטינה, אורוגוואי, פורטוגל, וגם — באופן הולך וגובר — מישראל ומהמזרח התיכון הרחב, הבוחנים את איטאז'אי כשער כניסה לשוק הברזילאי, ההשקה בסאו ז'ואאו מציעה כרטיס כניסה תואם את תקרת המימון העליונה של ה-SFH, העומדת כיום על 1.5 מיליון ריאל. עבור משקיעים ישראלים בפרט, כדאי להוסיף הערה: ישראל אינה כלולה באמנת המנע ממסי כפל עם ברזיל, מה שמחייב תכנון מס מקיף, כולל שימוש בזיכוי המס החד-צדדי הברזילאי, וייעוץ של רואה חשבון המכיר את שתי השיטות לפני הסגירה.
שש הטעויות ההורסות את תזת ההשקעה
הספרות ההתנהגותית של שוק הנדל"ן הברזילאי מתכנסת סביב טעויות חוזרות המופיעות בתדירות מדאיגה גם בקרב משקיעים מנוסים. שש מהן יקרות במיוחד בהשקות בסאו ז'ואאו.
הראשונה היא השוואת מחיר למ"ר ללא נרמול לפי שטח שימושי אמיתי. חומרים מסחריים רבים מפרסמים מחיר על שטח נטו, אחרים על שטח מקביל, ואחרים על שטח כולל. תקן NBR 12.721 מתקנן את ההגדרות הללו, אך קריאת לוח השטחים, הנספח למפרט ההתאגדות, נעשית רק לעיתים נדירות על ידי הקונה. התוצאה: השוואות שווא בין פרויקטים שנראים דומים אך מעוותים את המ"ר בעד 15%.
השנייה היא התעלמות מ-INCC בחישוב ה-IRR. שיעור התשואה הפנימית המחושב על מחיר ההשקה הנומינלי, ללא שילוב הצמדת התשלומים, מעריך באופן שיטתי את הרווחיות ביתר בכ-1.5 עד 2.5 נקודות אחוז בשנה בסביבת אינפלציה ענפית גבוהה כמו זו הנוכחית.
השלישית היא פסילת היעדר משטר ה-afetação כגורם סיכון מהותי. פרויקטים ללא המשטר הזה זולים יותר משום שמגולמת בהם פרמיה. הפרמיה הזו מצדיקה את עצמה רק אם היזם הוא איכותי ללא עוררין — מקרה נדיר. ברוב הפרויקטים, החיסכון של 2% עד 4% במחיר אינו מפצה על השבריריות המשפטית.
הרביעית היא הערכת חסר של עלות היציאה בשלב התכניות. עמלת ההמחאה של היזם, ITBI (מס העברת נדל"ן עירוני) פרופורציונלי לפרמיה, מס רווח הון, וזמן השהייה בשוק יכולים לבלוע 7% עד 12% מערך המכירה. ה-IRR נטו האמיתי הוא, באופן שיטתי, נמוך מה-IRR ברוטו המוצג בחומרים המסחריים.
החמישית היא מינוף הפוזיציה ללא רזרבת נזילות. תשלומים חצי-שנתיים, שנתיים והבלון של המפתחות הם אירועי תזרים מרוכזים, בערכים הגדלים עם ה-INCC. המשקיע המקצה את כל ההון הזמין לתשלומים הראשונים ללא רזרבה, מגלה באמצע הבנייה שעליו למכור בתנאים גרועים מהמתוכנן.
השישית, והעדינה ביותר, היא רכישה תוך הטיית אישור של השכונה. ההתלהבות הלגיטימית מסאו ז'ואאו עלולה להוביל את המשקיע לתת משקל יתר לתרחיש הבסיס ולנכות מנטלית את תרחישי הלחץ. המשמעת של מידול שלושה תרחישים — בסיס, אופטימי, פסימי — עם IRR סביר בכל אחד מהם, מבדילה משקיעים מאוהדים.
סיכום: השכונה הנכונה בזמן הנכון דורשת קריאה נכונה
סאו ז'ואאו באיטאז'אי מציעה ב-2026 שילוב נדיר יחסית: פונדמנטל אורבני מוצק, כרטיס כניסה תואם למשקיע של 600 אלף עד 1.5 מיליון ריאל, וכמות של VGV בבנייה היוצרת חלונות יציאה קונקרטיים בעוד שלוש עד ארבע שנים. אין, עם זאת, ארוחות חינם. העסקה הגיונית רק אם המשקיע יכול לדגם תזרים מעודכן ב-INCC, להשוותו לעלות ההזדמנות של הסליק ב-14.75%, לקרוא את מפרט ההתאגדות באור תקן NBR 12.721, לדרוש patrimônio de afetação, ולכוון את האסטרטגיה לפרופיל שלו עצמו — יציאה מהירה, הכנסה שוטפת, שימוש סופי או כלי השקעה זר באמצעות SFH.
מחזור ההשקות הנפתח כעת בסאו ז'ואאו צפוי להסתיים עד סוף 2029, ומה שיבוא לאחר מכן יהיה קריאה של שכונה אחרת — בוגרת יותר, יקרה יותר, עם פחות מרחב לארביטראז'. רגע הניתוח הקפדני הוא עכשיו. למי שמעוניינים לעקוב אחר חלון זה מקרוב, עם קריאות שבועיות של מספרים, חוזים ולוחות זמנים אמיתיים של בנייה, המעטפת האנליטית של פורטל SIDE Empreendimentos ממשיכה לעקוב, השקה אחר השקה, אחר מה שמשתנה בחשבון — ומה ממשיך להיות תקף.